Управление оборотными средствами
оборотный = - кредиты и - (26)
капитал активы займы активы
Таким образом, чистый оборотный капитал - это собственные оборотные средства предприятия. Оставшуюся часть оборотных активов, если она не покрыта денежными средствами, надо финансировать в долг - кредиторской задолженностью, а если ее не хватает - брать краткосрочный кредит.
Таким образом можно сформулировать понятие суммарных текущих финансовых потребностей (ТФП).[19, с.7]
ТФП - это :
разница между текущими активами (без денежных средств) и текущими пассивами;
разница между средствами , иммобилизованными в запасах сырья, готовой продукции, а также в дебиторской задолженности и краткосрочных финансовых вложениях , и суммой краткосрочного кредита и кредиторской задолженности;
не покрытая ни собственными ни заемными средствами часть оборотных активов;
недостаток/излишек собственных оборотных средств;
потребность в дополнительном краткосрочном кредите, либо, наоборот, излишек денежных средств.[16, с.7]
Учитывая остроту проблемы недостатка оборотных средств, сконцентрируемся на природе ТФП операционного характера и способах их регулирования. Операционные ТФП - это та часть суммарных ТФП , которая представляет собой недостаток (излишек) материальных оборотных средств предприятия. [21, с.108]
ЗАПАСЫ ДЕБИ- КРЕДИТОР-
ОПЕРА- СЫРЬЯ И ТОРСКАЯ СКАЯ ЗА-
ЦИОННЫЕ = ГОТОВОЙ + ЗАДОЛЖЕН- - ДОЛЖЕН- (27)
ТФП ПРОДУК- НОСТЬ ПО- НОСТЬ ПОС-
ЦИИ КУПАТЕЛЕЙ ТАВЩИКОВ
(1) (2) (3) [18, с.108]
Так как одной из задач комплексного оперативного управления текущими активами и текущими пассивами является превращение ТФП в отрицательную величину, то для финансового состояния предприятия благоприятно:
получение отсрочек платежа от поставщиков, от работников предприятия, от государства и т.д.;
неблагоприятно:
замораживание определенной части средств в запасах, представление отсрочек платежа клиентам.[21, с.109]
Как суммарные, так и операционные ТФП можно исчислять в рублях, в процентах к обороту, а также во времени относительно оборота.
Задача превращения ТФП в отрицательную величину сводится к расчету разумной длительности отсрочек платежей по поставкам сырья и реализации готовой продукции.
На операционные ТФП оказывают влияние :
длительность эксплуатационного и сбытового циклов;
темпы роста производства;
сезонность производства и реализации готовой продукции , а также снабжения сырьем и материалами;
состояние конъюнктуры;
величина и норма добавленной стоимости: чем меньше норма добавленной стоимости, тем в большей степени коммерческий кредит поставщиков способен компенсировать клиентскую задолженность. Чем больше норма добавленной стоимости, тем больше операционные ТФП.
У предприятий с повышенной нормой добавленной стоимости операционные ТФП растут быстрее выручки от реализации. Теперь — текущие финансовые потребности
Основные взаимосвязи: [8, с.22]
ТФП =ТЕКУЩИЕ АКТИВЫ без денежных средств – ТЕКУЩИЕ ПАССИВЫ = оперФП + внереалФП = ДЕБИТОРСКАЯ ЗАДОЛЖЕННОСТЬ + ЗАПАСЫ – КРЕДИТОРСКАЯ ЗАДОЛЖЕННОСТЬ + КРАТКОСРОЧНЫЕ ФИНАНСОВЫЕ ВЛОЖЕНИЯ И ДРУГИЕ ОБОРОТНЫЕ АКТИВЫ, кроме денежных средств - КРАТКОСРОЧНЫЙ КРЕДИТ. (28)
Нам известно:
что в запасы сырья и готовой продукции вложены деньги.
Пока сырье не трансформировалось в готовую продукцию, а готовая продукция - в деньги на счете, запасы уже самим своим существованием порождают потребность в оборотных средствах;
что в дебиторской задолженности тоже воплощена потребность в оборотных средствах. Пока товар не произведен, не складирован, не отгружен и не оплачен покупателем, эта потребность требует соответствующего удовлетворения;
что в кредиторской задолженности воплощено покрытие текущей потребности в оборотных средствах. Пока не пришел срок оплаты счетов по обязательствам за приобретаемые товары сырье, материалы и т. п., кредиторская задолженность представляет собой бесплатный кредит со стороны поставщиков, т. е. источник ресурсов для предприятия. Отсюда
ВАЖНОЕ ПРАВИЛО №1
Если операционные финансовые потребности больше нуля, то текущие потребности в финансировании неденежных оборотных активов превышают краткосрочные ресурсы. [19, с.85]
В самом общем случае промышленные предприятия имеют положительное значение операционных финансовых потребностей. Причин тому несколько:
наличие значительных запасов сырья и готовой продукции, а также не завершенного производства. Необходимо также помнить, что запасы готовой продукции учитываются по производственной себестоимости, т. е. с включением всех затрат на изготовление (сырье, энергия, труд, косвенные затраты), поэтому в структуре стоимости запасов может наблюдаться крен в сторону запасов готовой продукции. И вообще, у предприятий с высокой себестоимостью производства все текущие активы могут утяжеляться, порождая повышенные текущие финансовые потребности;
иммобилизация значительных, как правило, сумм в дебиторской задолженности. Это может быть связано с трудностями сбыта, когда предприятию не удается пристроить свою продукцию, если не предоставлять длительных отсрочек платежа покупателям. Встречается и противоположная причина разбухания дебиторской задолженности — слишком щедрая, нерасчетливая политика отсрочек, не продиктованная ни трудностями реализации, ни маркетинговой политикой предприятия.
ВАЖНОЕ ПРАВИЛО №2
Если операционные финансовые потребности меньше нуля, то краткосрочные ресурсы собственных оборотных средств превышают текущие потребности в финансировании неденежных оборотных активов.
Затем — внереализационные финансовые потребности (внереалФП)
Для чего разделять понятия операционных и внереализационных текущих финансовых потребностей? Чтобы знать, благодаря чему достигается финансовое равновесие предприятия: за счет его собственной, «родной», непосредственно хозяйственной деятельности, или за счет исключительных (финансовых) операций. Если между операционными и внереализационными финансовыми потребностями разумные пропорции, это свидетельствует о хорошем управлении всеми сферами деятельности предприятия. При диспропорции — все наоборот.
Финансовая диагностика. [24, с.120]
Предприятие имеет слишком высокие операционные финансовые потребности.
Рекомендации.
Требуется оценить внутренние трудности и быстро отреагировать. Чтобы исправить ситуацию, требуется срочно сократить операционные финансовые потребности. Тогда устранится перекос в сторону внереализационных финансовых потребностей.
Если последовать этой рекомендации, положение будет выправляться, текущие финансовые потребности сократятся.
По самой своей природе внереализационные операции являются исключительными. Ставка на них — большой риск. Равновесие ресурсов и потребностей, достигаемое преимущественно за счет внереализационных операций, имеет неустойчивый характер.
Далее — денежная наличность.
Обозначение.
Денежные средства — ДС.
Основные взаимосвязи ДС = СОС - ТФП;
ТФП = СОС - ДС;
СОС = ДС + ТФП. [16, с.210] (29)
Зачастую тактические (имеющие краткосрочный характер) спасательные мероприятия по повышению уровня денежной наличности не дают устойчивого результата, поскольку причины дефицита денежных средств на самом деле — глубинные, долговременные, структурные. Необходимо выявить истинную причину недостатка денежной наличности и применить именно такие методы устранения дефицита, которые соответствуют данной причине.
ВАЖНОЕ ПРАВИЛО №3
Управление денежной наличностью сводится в конечном итоге к регулированию величины собственных оборотных средств и текущих финансовых потребностей. А СОС и ТФП, в свою очередь, зависят не только от тактики, но и от стратегии управления финансами предприятия. Поэтому для принятия решений по управлению денежной наличностью необходимо анализировать данные за достаточно длительный период и выявлять направленность главных структурных изменений.
Наконец — уравновешивание ресурсов и потребностей
Если СОС < ТФП, то ДС < 0 — имеется дефицит денежной наличности;
если СОС > ТФП, то ДС > 0 — нет дефицита денежной наличности.
ВАЖНОЕ ПРАВИЛО №4
Денежные средства являются регулятором равновесия между собственными оборотными средствами и текущими финансовыми потребностями.
2.3. Анализ эффективности использования оборотных средств
В ходе управления оборотными средствами принято контролировать: объем и структуру оборотных средств, их динамику по видам, а также в сравнении с товарооборотом; соответствие нормируемых оборотных средств нормативам, размер и причины возникновения отклонении; изменения состава и величины нормируемых и ненормируемых оборотных средств, их причины и последствия; показатели экономической эффективности использования оборотных средств в динамике. [3, с.64]
Анализ объема и структуры оборотных средств с подразделением их на нормируемые и ненормируемые проводится по данным бухгалтерского баланса в сравнении с началом отчетного периода. В процессе анализа целесообразно изучить изменение за отчетный период нормируемых средств как в целом, так и по отдельным элементам: запасы товаров на складе. в торговой сети, в пути, денежные средства и ценные бумаги в кассе. товары, отгруженные по договорам комиссии и поручения, оказанные услуги, прочие активы (инвентарь, материалы для собственных нужд, тара). Затем нужно анализировать ненормируемые оборотные средства: денежные средства на расчетном счете, дебиторскую задолженность, прочие средства. Особое внимание следует обратить на изменения абсолютной суммы и удельной величины средств, вложенных в товары отгруженные и принятые на ответственное хранение, в том числе по договорам комиссии и поручения, а также дебиторскую задолженность. Для перерабатывающих предприятий особое значение имеет продолжительность операционного цикла, что связано с временной иммобилизацией текущих активов. Необходимо проследить, покрывает ли рентабельность по перерабатываемым товарам расходы, связанные с иммобилизацией и поддержанием производственного процесса, либо же эти расходы компенсируются за счет рентабельности по другим товарам. То есть надо контролировать выход затрат на производство из рамок безубыточности финансовой деятельности предприятия в целом. В результате анализа выявляют недостатки в размещении и использовании хозяйственных средств, намечают меры по их устранению. Примечательно, что темп роста нормируемых оборотных средств может быть выше. чем темп роста товарооборота в результате опережающего увеличения денежных средств и прочих активов. В то же время рост средств, вложенных в запасы товаров, может соответствовать или быть ниже темпа роста товарооборота. В этом случае следует определить целесообразность сложившегося соотношения в использовании хозяйственных средств.
По результатам финансовой деятельности полезно изучить тенденцию высвобождения либо привлечения дополнительных оборотных средств. Для определения экономии оборотных средств благодаря ускорению их оборачиваемости устанавливают потребность в текущих активах за отчетный период исходя из фактической выручки и скорости оборота за предыдущий период.
Увеличивая оборотные средства за счет заемных средств, предприятию необходимо следить за темпами роста текущих активов и кредиторской задолженности, кроме того, очень важно спланировать поступление денежных средств на расчетный счет перед погашением займа. Эта проблема особенно актуальна, когда кредиторскую задолженность нужно возвращать, не дожидаясь завершения операционного цикла по текущему проекту.
Достаточно важное значение с экономической точки зрения имеют коэффициенты оборачиваемости товарных запасов, дебиторской задолженности, денежных средств, ценных бумаг. Они служат исходными данными для расчета эффективности использования оборотных средств торгового предприятия. Ускорение оборачиваемости активов ведет к высвобождению. т. е. к экономии средств, сокращению в удельном выражении постоянных затрат, повышению ликвидности. Целесообразно изучить, как изменилась оборачиваемость нормируемых средств в отчетном периоде по сравнению с предыдущим. что привело к замедлению оборачиваемости средств, вложенных в запасы товаров или другие элементы оборотных средств, поскольку в результате замедления оборачиваемости в хозяйственный оборот вовлекаются дополнительные средства: [3, с.65]
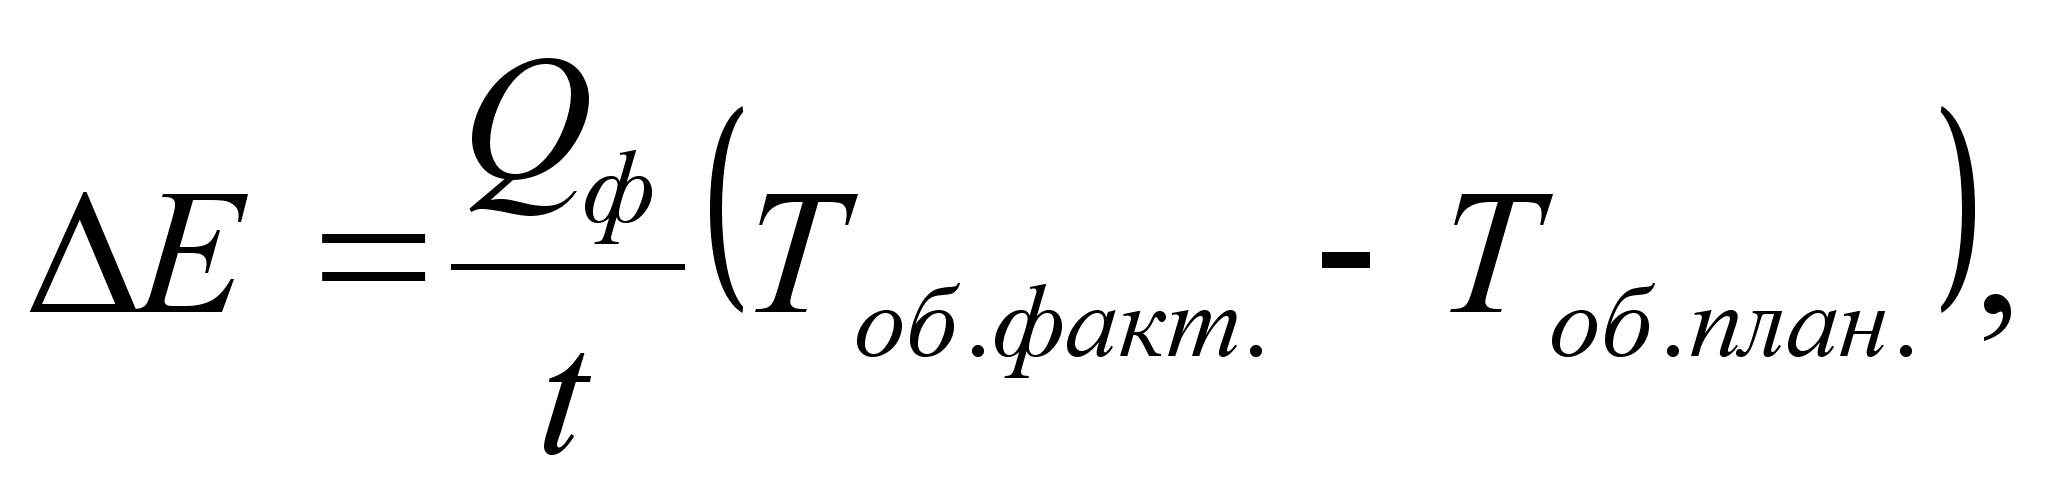 (30)
где
Qф - товарооборот текущего периода;
Тоб.факт. - длительность одного оборота текущего периода;
Тоб.план. - длительность одного оборота предыдущего периода.
Оперативный анализ позволяет определить ритмичность реализации продукции за конкретный промежуток времени. Коэффициент ритмичности, рассчитываемый как отношение каждодневного фактического товарооборота к базовым показателям, и анализ сезонности позволяют спрогнозировать потребительский спрос и соответственно строить снабженческо-сбытовую политику.
Таким образом, в системе комплексного финансового анализа по данным отчетности важное место занимает комплексная оценка экономической эффективности предприятия и его финансового состояния. Оценка деятельности проводится на первом этапе финансового анализа, когда определяются основные направления аналитической работы, и на заключительном этапе, когда подводятся итоги анализа. Окончательная оценка является важным информационным источником для обоснования и принятия оптимального управленческого решения в конкретной ситуации.
Комплексная методика экономического анализа оборотных средств позволяет дать реальную оценку величины, структуры, динамики оборотных средств, выявить причины и факторы, влияющие на их изменения.
При разработке методики анализа оборотных средств применен системный подход, заключающийся в использовании системы показателей.
Практическое применение этой методики нацелено на совершенствование управления оборотными средствами предприятия, путем детального изучения процесса формирования и функционирования оборотного капитала предприятия, тщательного, комплексного анализа всех его составных элементов, их взаимной связи и взаимной обусловленности.
3. СОВЕРШЕНСТВОВАНИЕ МЕХАНИЗМА УПРАВЛЕНИЯ ОБОРОТНЫМИ
СРЕДСТВАМИ ПРЕДПРИЯТИЯ
ОАО "Электроагрегат" - промышленное предприятие, специализирующееся па выпуске передвижных и стационарных источников энергообеспечения, в том числе:
- стационарных и передвижных дизель-генераторных установок мощностью от 0,5 до 1000 кВт с различной степенью автоматизации и климатического исполнения,
- источников электропитания повышенной частоты (400 Гц),
- генераторов синхронных бесконтактных серии ГС, мощностью от 8 до 315 кВт,
- двухагрегатных изделий повышенной надежности на автомобильном ходу,
- электроустановок мобильного исполнения для испытания и запуска летательных аппаратов,
- сварочных агрегатов стационарных и передвижных,
а также широкой гаммы товаров народного потребления (насосы "Малыш", стиральные машины "Малютка", трансформаторы, ведра, крышки и т.д.).
Сегодня ОАО "Электроагрегат" продолжает оставаться крупнейшим в России производителем автономных источников электропитания. В 2000 г. предприятию удалось не только преодолеть спад производства, возникший в 4 кв.1998 г. и 1 кв.1999 г. как следствие кризиса 1998 г., но и увеличить объем производства по сравнению с прошлым годом. Тем не менее в настоящий момент финансовые показатели деятельности предприятия не соответствуют нормативным или рекомендуемым теорией анализа. Причины этого заключаются в неполном использовании производственных мощностей, неэффективном использовании основных и оборотных фондов. Важной проблемой также является то, что в управлении предприятием руководствуются краткосрочными целями, мало внимания уделяя долгосрочным, перспективным планам.
3.1. Анализ состояния оборотных средств и эффективности их использования
Анализ состава, структуры, динамики оборотных средств и эффективности их использования будем проводить по периоду: 1.01.1998г - 1.01.2001г.
На основе проведенного анализа состава, структуры и динамики оборотных средств предприятия за период с 1.01.1998г. по 1.01.2000г. можем сделать следующие выводы.
Как показывает анализ структуры оборотных активов оборотные средства увеличились на 56334 тыс. руб. с 59319 до 115663 или на 94,9 %. Это увеличение произошло в основном из-за увеличения запасов сырья и материалов и дебиторской задолженности. При этом доля просроченной дебиторской задолженности в сумме краткосрочной дебиторской задолженности снизилась с 31% до 5%, т.е. образовавшаяся сумма дебиторской задолженности является ликвидной.
Удельный вес оборотных средств в стоимости имущества предприятия в анализируемом периоде возрос на 15.6 % с 29.3 до 44.4 %. (см. приложение ж)
Запасы сырья, материалов и других аналогичных ценностей увеличились на 14452 тыс. руб.
Запасы готовой продукции на складе уменьшились на 4824 тыс. руб. с 13546 до 8722 или на 35.6 %. Это объясняется большой отгрузкой, произведенной в 4 кв. 1999г.
Объем дебиторской задолженности и НДС увеличился на 44496 тыс. руб. с 18829 до 63325. При этом его доля в стоимости всего имущества увеличилась на 15.3 % с 9.0 до 24.3 %.
Остатки краткосрочных финансовых вложений не изменились, а остатки денежных средств незначительно уменьшились.
Все эти признаки говорят нам о том, что в течение 1998 – 1999 гг. ОАО "Электроагрегат" придерживалось агрессивной политике управления текущими активами.
Эти выводы подтверждаются и значениями показателей оборачиваемости оборотных средств и рентабельности активов эа 1998 - 1999 гг, которые достаточно низки. (см. прил.н, п, р, т).
Анализ оборачиваемости активов (или деловой активности) показывает тенденцию к улучшению большинства показателей.
Возросла оборачиваемость запасов в целом и но статьям. Ускорение оборачиваемости запасов на 69% с 2.09 до 3.60 позволило сэкономить средства на сумму около 31 млн.руб.
Рост оборачиваемости готовой продукции на 60% свидетельствует о повышении спроса на продукцию ОАО " Электроагрегат".
Период погашения краткосрочной дебиторской задолженности в связи с увеличением ее суммы вырос с 48 до 68 дней . Период погашения краткосрочной кредиторской задолженности сократился на 19% с 132 до 106 дней.
При анализе структуры активов баланса с 1.01.99г. по 1.01.2001г. получили следующие выводы.
Как показывает анализ структуры активов баланса общая стоимость имущества (то есть стоимость внеоборотных активов и оборотных средств) предприятия в анализируемом периоде увеличилась на 29761 тыс. руб. с 260539 до 290300 или на 11,4 %.
При этом стоимость внеоборотных активов уменьшилась в анализируемом периоде на 1847 тыс. руб. с 144876 до 143029 тыс. руб. или на 1,3%. Удельный вес внеоборотных активов в стоимости имущества предприятия в анализируемом периоде снизился на 6,3% с 55,6 до 49,3%.
Оборотные средства увеличились на 31608 тыс. руб. с 115663 до 147271 тыс. руб. или на 27,3%. Это увеличение произошло в основном из- за увеличения запасов сырья и материалов, остатков незавершенного производства, остатков готовой продукции. При этом доля просроченной дебиторской задолженности увеличилась с 5% до 50%. Удельный вес оборотных средств в стоимости имущества предприятия в анализируемом периоде возрос на 6,3% с 44,4 до 50,7%.
Запасы сырья, материалов и других аналогичных ценностей увеличились на 37009 тыс. руб. с 28281 до 65290 или в 2 раза.
Остатки незавершенного производства увеличились на 14293 тыс. руб. с 9965 до 24258 тыс. руб. или в 2,4 раза.
Запасы готовой продукции на складе увеличились на 7082 тыс. руб. с 8722 до 15804 тыс. руб. или на 81,2%.
Объем дебиторской задолженности уменьшился на 31698 тыс. руб. с 58972 до 27324 тыс. руб. или на 53,7 %. При этом его доля в стоимости всего имущества уменьшилась на 13, 2% с 22,6 до 9,4 %.
Краткосрочные финансовые вложения увеличились на 3147 тыс. руб. с 200 до 3374 тыс. руб. (за счет приобретения векселей). Остатки денежных средств увеличились на 2562 тыс. руб. (увеличение средств на валютном счете – оплата за продукцию).
3.2. Управление величиной текущих финансовых потребностей предприятия
Определим СОС и ТФП предприятия. Для этого воспользуемся формулами (23), (28), а также определением ТФП.(см. прилож.н, р, у, ц)
1998г.:
СОС = 135 (т.руб.).
ТФП = 70 (т.руб.).
ТФПопер. = 12838 (т.руб.).
ТФПв.реал. = -12768 (т.руб.).
1999 г.:
СОС = 4118 (т.руб.).
ТФП = 5508 (т.руб.).
ТФПопер. = 22758 (т.руб.).
ТФПв.реал. = -17250 (т.руб.).
2000 г.:
СОС = 17406 (т.руб.).
ТФП = 16267 (т.руб.).
ТФПопер. = 44796 (т.руб.).
ТФПв.реал. = -28529 (т.руб )
СОС > 0 Это означает, что предприятие генерирует больше постоянных ресурсов, чем это необходимо для финансирования постоянных активов.
ТФП > 0 Это потребности в покрытии неденежных оборотных средств (дефицит).
Часть ресурсов идет на покрытие ТФП. Остаток представляет собой свободный остаток денежной наличности. Выразим ТФП и ДС в процентах от величины СОС:
ТФП = 95% , ДС = 5% .
Предприятие обладает собственными оборотными средствами, достаточными для финансирования основных средств, и генерирует свободный остаток денежной наличности (5%), из которого можно надеяться оплатить ближайшие расходы или, если располагает ситуация, сделать краткосрочные финансовые вложения.
Успешную финансово-хозяйственную деятельность ОАО осложняют слишком высокие операционные финансовые потребности, сумма которых достигает тревожно высоких значений. Требуется оценить внутренние трудности и быстро отреагировать.
Обратимся к формуле (28). Предприятие заинтересовано в сокращении показателей дебиторской задолженности и запасов и в увеличении кредиторской задолженности.
В течение Iкв. 1998г запасы товарно-материальных ценностей снижались, но запасы готовой продукции на складах увеличивались при незначительном изменении выручки от реализации, что говорит о затоваривании ОАО собственной готовой