Издержки обращения предприятия торговли: анализ и экономическое обоснование (на материалах ООО "Ренессанс")
Анализируя таблицу можно отметить, что наблюдается снижение суммы издержек обращения на 60,0 тыс. руб. при одновременном снижении уровня текущих затрат на 3,8%, что оценивается положительно.
Анализируя динамику суммы и уровня издержек обращения в зависимости от объема оборота розничной торговли можно сделать вывод о том, что снижение суммы и уровня издержек обращения обусловлен снижением как условно-переменных, так и условно-постоянных затрат. Сумма условно-переменных затрат снизилась на 11,5 тыс. руб., т.е. на 31,5%. Сумма условно-постоянных издержек обращения снизилась на 48,1 тыс. руб. или на 8,2%.
Уровень условно-постоянных затрат в отчетном периоде составляет 21,1%, что на 3,3% меньше прошлогоднего.
Уровень условно-переменных затрат составляет 1,0%, по сравнению с прошлым годом произошло снижение на 0,5%.
В структуре издержек обращения преобладают условно-постоянные затраты, которые растут более быстрыми темпами, чем условно-переменные и это оценивается отрицательно - повышает финансовый риск деятельности предприятия и понижает качество прибыли, так как предприятие не сможет быстро сократить условно-постоянные издержки расходы на аренду и содержание зданий, расходов на ремонт основных средств, амортизацию и др.).
Сумма относительной экономии издержек обращения в отчетном году составила 97,4 тыс. руб.
∑отн. экон.
(перерасх) =
 (2.39)
где ∆Уио - изменение издержек обращения по уровню,%;
Р1 - оборот розничной торговли отчетного периода, руб.
∑отн. экон.
(перерасх) =
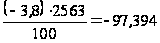 (тыс. руб)
В отчетном периоде при абсолютном снижении издержек обращения в предприятии на 60,0 тыс. руб. или на 9,6%, при одновременном снижении уровня затрат на 3,8% была достигнута относительная экономия затрат в сумме 97,4 тыс. руб., что положительно характеризует деятельность предприятия. Рассчитаем влияние на сумму и уровень издержек обращения изменение объёма оборота розничной торговли (табл.2.24, 2.25), в соответствии с правилом:
1) при расчете влияния условно-переменных издержек обращения на фактический оборот розничной торговли отчетного года уровень остается прежним, а сумма рассчитывается по формуле
Ур * Р1 (2.40)
100
где Ур - уровень издержек; Р1 - оборот розничной торговли.
2) при расчете влияния условно-постоянных издержек обращения на фактический оборот розничной торговли отчетного года сумма остается прежним, а уровень рассчитывается по формуле
∑ИО * 100 (2.41)
Р1
Таблица 2.24
Расчет влияния изменения объёма оборота розничной торговли на динамику издержек обращения по сравнению с прошлым периодом
| Наименование статей издержек обращения | Издержки обращения фактически за прошлый год | Издержки обращения прошлого года в пере - расчете на оборот розничной торговли отчетного периода в действующих ценах | Влияние изменения объёма оборота розничной торговли на сумму и уровень издержек обращения | |||
|
Сумма, тыс. руб. |
Уровень, % |
Сумма, тыс. руб. |
Уровень, % |
Сумма, тыс. руб. |
Уровень % |
|
|
Условно-переменные, всего, в т. ч. |
36,5 |
1,5 |
38,4 |
1,5 |
+1,9 |
- |
| Транспортные расходы | 23,1 | 1,0 | 25,6 | 1,0 | +2,5 | - |
| Расходы на рекламу | 5,0 | 0,2 | 5,1 | 0,2 | +0,1 | - |
| Прочие расходы | 8,4 | 0,3 | 7,7 | 0,3 | -0,7 | - |
|
Условно-постоянные, всего, в т. ч |
589,5 |
24,4 |
589,5 |
23,0 |
- |
-1,4 |
| Расходы на оплату труда | 365,8 | 15,1 | 365,8 | 14,3 | - | -0,8 |
| Отчисления на социальные нужды | 130,9 | 5,4 | 130,9 | 5,1 | - | -0,3 |
| Расходы на аренду и содержание зданий, сооружений, помещений, оборудования и инвентаря | 32,1 | 1,3 | 32,1 | 1,2 | - | -0,1 |
| Амортизация основных средств | 14,8 | 0,6 | 14,8 | 0,6 | - | - |
| Расходы на ремонт основных средств | 30,1 | 1,3 | 30,1 | 1,2 | - | -0,1 |
| Расходы на хранение, подработку подсортировку и упаковку товаров | - | - | - | - | - | - |
| Расходы на топливо, газ, электро-энергию для производственных нужд | - | - | - | - | - | - |
| Расходы на тару | - | - | - | - | - | - |
| Потери товаров и технологические отходы | - | - | - | - | - | - |
| Расходы на рекламу | 5,0 | 0,2 | 5,0 | 0,2 | - | - |
| Прочие расходы | 10,8 | 0,5 | 10,8 | 0,4 | - | -0,1 |
| Итого |
626,0 |
25,9 |
627,9 |
24,5 | +1,9 | -1,4 |
Проанализировав влияние изменений объема оборота розничной торговли на динамику издержек обращения по сравнению с прошлым периодом можно сделать вывод, что в результате роста оборота розничной торговли сумма условно-переменных затрат возросла на 1,9 тыс. руб., а уровень условно-постоянных затрат снизился на 1,4%.
Таким образом, рост суммы издержек обращения в основном был обусловлен увеличением объема оборота розничной торговли, что для предприятия оценивается положительно.
Из данных таблицы видно, что основную часть условно-постоянных издержек обращения составляют: расходы на оплату труда; расходы на аренду и содержание зданий, сооружений, помещений, оборудования и инвентаря и расходы на ремонт основных средств.
Таблица 2.25
Расчет влияния изменения физического объёма продаж на динамику издержек обращения по сравнению с прошлым периодом
| Показатели | Издержки обращения прошлого года | Издержки обращения прошлого года в перерасчете на оборот розничной торговли отчетного года в сопоставимых ценах | Влияние изменения объёма оборота розничной торговли на сумму и уровень издержек обращения | |||
|
Сумма, тыс. руб. |
Уровень, % |
Сумма, тыс. руб. |
Уровень, % |
Сумма, тыс. руб. |
Уровень, % |
|
| 1. Условно - переменные | 36,5 | 1,5 | 36,2 | 1,5 | -0,3 | - |
| 2. Условно - постоянные | 589,5 | 24,4 | 589,5 | 24,4 | - | - |
| Всего | 626,0 | 25,9 | 625,7 | 25,9 | -0,3 | - |
Рассмотрев влияние физического объема продаж на динамику издержек обращения предприятия в отчетном периоде, сделаем вывод: в результате снижения физического объема оборота розничной торговли наблюдается снижение условно-переменных затрат в предприятии на 0,3 тыс. руб. при неизменном уровне условно-постоянных затрат.
Произведем расчет влияние изменения структуры оборота розничной торговли на уровень издержек обращения методом процентных чисел и оформим в таблицу 2.26.
1) Осуществляем расчет влияния изменения структуры оборота розничной торговли на уровень издержек обращения по следующей формуле:
ΔУВП (ΔстрР) = ∑%Ч1 - ∑%Ч0 /100 (2.42)
2) Рассчитываем влияние изменения структуры оборота розничной торговли на сумму издержек обращения по следующей формуле:
∑ВП (ΔстрР) = ΔУВП (ΔстрР) * Р1 /100 (2.43)
где Р1 - фактический оборот розничной торговли отчетного года, тыс. руб.
2901,7 - 2900,1 /100 = 0,016 (%), 0,016 * 2563,0 /100= 0,4 (тыс. руб)
Таблица 2.26
Расчет влияния изменения структуры оборота розничной торговли на уровень издержек обращения ООО "Ренессанс",%
| Товарная группа | Структура оборота рознич-ной торговли,% | Уровень издержек обращения в 2003 года,% | % числа | ||
| 2003 год |
2004 год |
при структуре оборо-та розничной торгов-ли 2003 года | при структуре оборо-та розничной торгов-ли 2004 года | ||
| 1) Брус | 25,6 | 26,8 | 29,5 | 755,2 | 790,6 |
| 2) Доска | 55,0 | 55,1 | 30,7 | 1688,5 | 1691,6 |
| 3) Оконные блоки | 5,5 | 5,6 | 16,5 | 90,8 | 90,8 |
| 4) Дверные блоки | 13,9 | 12,5 | 26,3 | 365,6 | 328,7 |
| Итого | 100,0 | 100,0 | 25,9 | 2900,1 | 2901,7 |
На основании произведенных расчетов можно сделать вывод, что увеличение в составе оборота розничной торговли удельного веса брус и доска вызвало повышение затрат по абсолютным значениям. Снижение же в составе оборота розничной торговли уровня дверных блоков позволило сократить издержки.
За счет изменения структуры оборота розничной торговли и сокращения в ней доли более издержкоемких товаров на 1,4%, произошло снижение общего уровня издержек обращения на 0,016%, что в сумме составило 0,4 тыс. руб.
На современном этапе в связи с высокими темпами инфляции большое влияние на издержки обращения оказывает изменение тарифов и цен за услуги, электроэнергию, топливо и другие материальные ресурсы, используемые торговым предприятием.
Далее сгруппируем статьи издержек обращения предприятия по следующим направлениям:
расходы, зависящие от уровня транспортных тарифов;
расходы, связанные с содержание трудовых ресурсов;
издержки, связанные с содержанием основных средств;
расходы, связанные с содержанием оборотных фондов;
прочие затраты.
Рассчитаем размер влияния изменения цен, ставок и тарифов на сумму и уровень издержек обращения (2.27).
Таблица 2.27
Расчет влияния цен, тарифов и ставок на сумму и уровень издержек обращения, тыс. руб.
Группы статей затрат |
Издержки обращения |
Индекс цен, ставок, тарифов |
Сумма издержек обращения отчетного года в сопоставимых ценах | Размер влияния изменения цен, ставок, тарифов | |
| 2003 год | 2004 год | ||||
|
Расходы, зависящие от уровня транспортных тарифов: |
23,1 |
13,7 |
- |
11,4 |
+2,3 |
| - транспортные расходы | 23,1 | 13,7 |
1,2 |
11,4 | +2,3 |
|
Издержки, связанные с содержанием трудовых ресурсов: |
496,7 |
502,3 |
- |
465,5 |
+36,8 |
| - расходы на оплату труда | 365,8 | 369,9 |
1,079 |
342,8 | +27,1 |
| - единый социальный налог | 130,9 | 132,4 |
1,079 |
122,7 | +9,7 |
| - прочие расходы (связанные с трудовыми ресурсами) | - | - |
- |
- | - |
|
Издержки, связанные с содержанием основных фондов, всего: в т. ч |
77,0 |
27,9 |
- |
25,7 |
+2,2 |
| - амортизация основных средств | 14,8 | 14,8 |
1,0 |
14,8 | - |
| - расходы на аренду | 15,7 | - |
1,25 |
- | - |
| - расходы на содержание зданий, сооружений, помещений, оборудования и инвентаря | 16,4 | 13,1 |
1,2 |
10,9 | +2,2 |
| - расходы на ремонт основных средств | 30,1 | - |
1,062 |
- | - |
|
Издержки, связанные с содержанием оборотных средств: |
10,0 |
15,0 |
- |
14,1 |
+0,9 |
| - расходы на рекламу | 10,0 | 15,0 |
1,062 |
14,1 | +0,9 |
| - расходы на хранение, подработку, подсортировку и упаковку товаров | - | - |
- |
- | - |
| - потери товаров и технологические отходы | - | - |
- |
- | - |
| - расходы на тару | - | - |
- |
- | - |
|
Прочие расходы |
19,2 |
7,1 |
1,062 |
6,7 |
+0,4 |
|
Итого |
626,0 |
566,0 |
- |
523,4 |
+42,6 |
| Уровень | 25,9 | 22,1 | - | 20,4 | +1,7 |
| Оборот розничной торговли | 2421,0 | 2563,0 | - | - | - |
Проанализировав изменение издержек обращения в ООО "Ренессанс" в отчетном периоде в зависимости от изменения цен, ставок и тарифов можем сделать выводы:
в связи с ростом транспортных тарифов на 20% расходы увеличились на 2,3 тыс. руб.;
по амортизации основных средств суммарного изменения не произошло, но в связи с увеличением тарифов на коммунальные услуги и других тарифов, связанных с содержанием основных фондов на 20% расходы на содержание зданий, сооружений, помещений, оборудования и инвентаря увеличились на 2,2 тыс. руб.
индекс цен заработной платы за 2004 год составил 1,079, в результате чего издержки обращения, связанные с содержанием трудовых ресурсов увеличились на 27,1 тыс. руб., а отчисления на социальные нужды на 9,7 тыс. руб.
в связи с увеличением индекса цен в 1,062 раза: произошло увеличение расходов на рекламу на 0,9 тыс. руб. и размер влияния по статье "Прочие затраты" на сумму издержек обращения составил 0,4 тыс. руб. Полученные расчеты по факторному анализу издержек обращения сведем в сводную таблицу 2.28.
Таблица 2.28
Сводная таблица влияния отдельных факторов на изменение уровня и суммы издержек обращения в отчетном году
| Факторы | Размер влияния | |
| Уровня затрат, экономия (-), перерасход (+),% | Суммы затрат, экономия (-), перерасход (+),% | |
| Изменение объема оборота розничной торговли | -1,4 | +1,9 |
| Изменение цен, тарифов, ставок | +1,7 | +42,6 |
| Изменение остальных факторов | -4,1 | -104,5 |
| Итого | -3,8 | -60,0 |
Проанализировав влияние отдельных факторов на уровень и сумму издержек обращения ООО "Ренессанс" в отчетном периоде, сделаем вывод:
абсолютная экономия издержек обращения в предприятии ООО "Ренессанс" составила 60,0 тыс. руб. при одновременном снижении уровня затрат на 3,8%;
наибольшее влияние на перерасход издержек обращения по сумме оказал рост цен, тарифов и ставок - 42,6 тыс. руб.
наибольшее влияние на экономию издержек обращения оказали другие (остальные) факторы - как в сумме - 104,5 тыс. руб., так и по уровню на 4,1%.
К ним относятся:
транспортные расходы - за счет оптимизации маршрутов доставки товара, а также полной загрузки автомобилей, сокращения простоев и порожних пробегов;
расходы на аренду и содержание зданий, сооружений, оборудования и инвентаря - в отчетном году у предприятия нет расходов по аренде, поскольку предприятие отказалось от аренды площади на территории другого магазина, т.к место оказалось мало проходным и полностью перешло на торговлю своей продукцией в собственном магазине.
Также, на снижение расходов по этой статье оказали влияние следующие факторы:
экономное расходование электроэнергии, водоснабжения, отопления помещений (частичная установка тепло - и водосчетчиков);
расходы на ремонт основных средств - в отчетном году затрат по статье "Расходы на ремонт основных средств" не предусмотрено, т.к необходимый ремонт был произведен в прошлом году;
сокращение командировочных расходов, расходов на подписку периодических изданий, канцелярские расходы, а также затраты на оплату почтовых и телефонных услуг. Связано это с временными трудностями в предприятии.
2.5 Анализ издержек обращения по отдельным статьям затрат
Однако общий анализ затрат в целом не показывает, за счет каких статей и видов расходов была достигнута экономия или допущен перерасход. Поэтому нужно изучить расходы по каждой статье, внутри статьи - по отдельным элементам. Это позволит правильнее оценить как предприятию удается устранять нерациональные расходы и использовать имеющиеся резервы сокращения затрат.
Анализируя расходы по статьям, затраты текущего периода сопоставляют затратами прошлого периода, устанавливают и оценивают отклонения, выявляют их конкретные причины и определяют влияние факторов, вызвавших эти отклонения. Для выявления причин увеличения или снижения издержек, необходимо выявить имеющиеся резервы и проанализировать их по статьям. Наиболее приемлемым является метод динамического сравнения в сочетании с факторным анализом каждой статьи.
Рассмотрев издержки обращения с точки зрения их классификации на условно-постоянные и условно-переменные, обратимся к анализу издержек обращения ООО "Ренессанс" по отдельным статьям затрат.
1) На статью издержки обращения "Транспортные расходы" в ООО "Ренессанс" относятся оплата транспортных услуг сторонних организаций за доставку товаров до магазина.
В отчетный период произошло снижение в издержках обращения по транспорту на 9,4 тыс. руб. или на 40,7%.
Снижение транспортных расходов происходит за счет:
разработки оптимальных маршрутов доставки;
улучшения использования транспортных средств за счет полной загрузки автомобилей (путем рациональной укладки грузов, наращивания бортов, правильного выбора марок автомашин для перевозки определенных партий товаров и т.п.), использования прицепов;
сокращения порожних пробегов и простоев автомобилей при погрузке, разгрузке и их ожидании.
2) На статью "Расходы на оплату труда" в ООО "Ренессанс" относят: затраты на оплату труда основного, торгово-производственного персонала (начисленная заработная плата работающим, которая состоит из должностных окладов, согласно штатному расписанию и надбавок к заработной плате, предусмотренные законодательством, а также оплата в соответствии с действующим законодательством очередных (ежегодных) и дополнительных отпусков).
На статье "Отчисления на социальные нужды" отражаются обязательные отчисления, которые производятся от расходов на оплату труда работников
Фонд заработной платы занимает немалую долю в расходах предприятия. В ООО "Ренессанс" основная форма оплаты труда - повременная простая. В ООО "Ренессанс" работникам установлены должностные оклады, на который начисляется районный коэффициент - 30% и северная надбавка - 30%. Такая форма оплаты труда не заинтересовывает работников материально, мало способствует повышению качества и производительности труда. Необходимо пересмотреть существующую форму оплаты труда.
Рассмотрим состав и структуру затрат по статье "Расходы на оплату труда" (табл.2.29).
Таблица 2.29
Анализ суммы и уровня издержек обращения ООО "Ренессанс"по статье "Расходы на оплату труда"
Показатели |
2003 год | 2004 год | Отклонение (+; -) | Темп изменения% | |||
|
Сумма тыс. руб. |
Уд. вес,% |
Сумма тыс. руб. |
Уд. вес,% |
Сумма тыс. руб. |
Уд. вес,% | ||
| 1. Расходы на оплату труда, всего, в т. ч.: | 365,8 | 100,0 | 369,9 | 100,0 | +4,1 | - | 101,1 |
| Оплата труда по должно-стным окладам, сдельным расценкам за выполненную работу | 211,8 | 57,9 | 214,3 | 57,9 | +2,5 | - | 101,1 |
| Выплаты районного регулирования | 127,1 | 34,7 | 128,5 | 34,8 | +1,4 | +0,1 | 101,3 |
| Оплата ежегодных отпусков | 26,9 | 7,4 | 27,1 | 7,3 | +0,2 | -0,1 | 100,7 |
После того как был проведен анализ издержек обращения по статье "Расходы на оплату труда" можно увидеть, что расходы на оплату труда в отчетном периоде увеличились незначительно - на 4,1 тыс. руб. при темпе роста 101,1%. Основная доля расходов в анализируемом периоде как и в прошлом году приходится на расходы по оплате труда по должностным окладам, сдельным расценкам за выполненную работу.
Незначительные изменения произошли и в структуре затрат: затраты на оплату по основным должностным окладам остались на прежнем уровне по удельному весу при увеличении суммы на 2,5 тыс. руб.; снизился удельный вес выплат ежегодных отпусков на 0,1%, а сумма увеличилась на 0,2 тыс. руб.; выплаты районного регулирования также увеличились на 0,1% при увеличении суммы на 1,4 тыс. руб.
Рассчитаем влияние численности и средней заработной платы на изменение размера издержек обращения по статье "Расходы на оплату труда" методом разниц (табл.2.30).
Таблица 2.30
Расчет влияния численности и средней заработной платы на динамику размера издержек обращения по статье "Расходы на оплату труда"
| Наименование фактора | 2003 год | 2004 год | Влияние факторов на динамику ФОТ | ||
| Методика расчета | Расчет | Размер влия-ния, тыс. руб | |||
| Численность работников, чел. | 12 | 12 | за счет изменения численности работ-ников (Ч1 - Ч0) * Зп0 | (12-12) *2,57 | - |
| Ср. зарплата на 1 работника, тыс. руб. | 30,483 | 30,825 | за счет изменения ср. зарплаты на одного работника (Зп1-Зп0) *Ч1 | (30,483-30,825) *12 | +4,1 |
| Расходы на оплату труда, тыс. руб. | 365,8 | 369,9 |
за счет изменения ФОТ Ф1 - Ф0 |
369,9-365,8 | +4,1 |
Незначительное увеличение расходов на оплату труда в отчетном периоде произошло за счет увеличения средней заработной платы на одного работника. Расходы на оплату труда в предприятии полностью отнесены на условно-постоянные затраты, что при росте издержек обращения по этой статье будет отрицательно влиять на деятельность предприятия.
3) Укрепление материально-технической базы предприятий сопровождается увеличением расходов по этой статье, но их рост должен отставать от увеличения объёма оборота розничной торговли. В противном случае наблюдается снижение эффективности использования объёктов.
Состав и структура затрат по статье "Расходы на аренду и содержание зданий, сооружений, помещений, оборудования и инвентаря" представлены в таблице 2.31.
Таблица 2.31
Анализ динамики затрат ООО "Ренессанс" по статье "Расходы на аренду и содержание зданий, сооружений, помещений, оборудования и инвентаря"
| Показатели | 2003 год | 2004 год | Отклонение (+; -) | Темп изменения% | |||
|
Сумма тыс. руб. |
Уд. вес% |
Сумма тыс. руб. |
Уд. вес% |
Сумма тыс. руб. |
Уд. вес% | ||
| Расходы на аренду и содержание зданий, сооружений, помещений, оборудования и инвентаря, всего, в т. ч. | 32,1 |
100,0 |
13,1 |
100,0 |
19,0 |
40,8 |
|
| Расходы на содержание зданий, сооружений, помещений | 13,4 | 41,8 | 13,1 | 100,0 | -12,0 | -58,2 | 52,2 |
| Расходы на содержание оборудования и инвентаря | 3,0 | 9,3 | - | - | -3,0 | -9,3 | - |
| Расходы на аренду здания | 15,7 | 48,9 | - | - | -15,7 | -48,9 | - |
По данным таблицы проведен анализ динамики затрат и можно сделать следующие выводы:
общая сумма затрат по статье снизилась на 19,0 тыс. руб. и составила 13,1 тыс. руб. при снижении роста на 59,2%;
затраты на содержание зданий в отчетном году составляют 100,0% затрат и составляют 13,1 тыс. руб. Изменение по этой статье произошло на 12,0 тыс. руб. в сторону уменьшения, удельный вес издержек на содержание зданий так же снизился на 58,2%;
затраты на содержание оборудования и инвентаря в отчетном году не предусмотрены из-за временного затруднительного положения предприятия.
также в отчетном году нет расходов на аренду здания, поскольку у предприятия отпала в этом необходимость.
На снижение расходов по этой статье оказали экономия расходование электроэнергии, водоснабжения, отопления помещений.
4) Расходы по статье "Амортизация основных средств". Расчет по этой статье произведен бухгалтером ранее и в отчетном году не изменился.
5) Изменение суммы затрат на ремонт основных средств обусловливается объемом ремонтных работ и их стоимостью. В отчетном году затрат по статье "Расходы на ремонт основных средств" не предусмотрено, т.к необходимый ремонт был произведен в прошлом году.
6) На статью "Расходы на рекламу" отнесены следующие расходы (табл.2.32)
Таблица 2.32
Анализ издержек обращения по статье "Расходы на рекламу"
| Показатели | 2003 год | 2004 год | Отклонение (+; -) | Темп изменения% | |||
|
Сумма тыс. руб. |
Уд. вес% |
Сумма тыс. руб. |
Уд. вес% |
Сумма тыс. руб. |
Уд. вес% | ||
| Расходы на рекламу всего, в т. ч. | 10,0 | 100,0 | 15,0 | 100,0 | +5,0 | - | 150,0 |
| Оформление выставки-продажи | 5,0 | 50,0 | 5,0 | 33,3 | - | -16,7 | 100,0 |
| Изготовление стендов и рекламных щитов | 3,3 | 33,0 | 6,3 | 42,0 | +3,0 | +9,0 | 200,0 |
| Рекламные мероприятия через средства массовой информации (объявления в печати и телевидению) | 1,7 | 17,0 | 3,7 | 24,7 | +2,0 | +7,7 | 217,6 |
Анализируя данные таблицы мы видим, что общая расходов на рекламу в отчетном периоде увеличились на 50,0%. Если в прошлом периоде основная доля расходов (50,0%) приходилась на оформление выставки-продажи в сумме 5,0 тыс. руб., где проходит основная продажа продукции, то в отчетном периоде большая часть расходов на рекламу, в сумме 6,3 тыс. руб., расходовалась на оформление стендов и рекламных щитов, которые развешиваются на территории города и за его пределами. Увеличение произошло в сумме 3,0 тыс. руб. или на 9,0%.
Остальные расходы на рекламу распределились следующим образом:
расходы на оформление выставки остались на прежнем уровне - 5 тыс. руб., это связано с тем, что необходимо обновление стендов новыми изделиями и т.д.;
а также на объявления в газетах - местных и краевых, и на размещение объявлений на местном телевидении в сумме 3,7 тыс. руб.
7) Прочие расходы - комплексная группа затрат различного вида и содержания: аккумулирует и материальные и нематериальные затраты и т.д. Рассмотрим состав и структуру затрат по статье "Прочие расходы" в таблицах 2.33 и 2.34 с подразделением на условно-постоянные и условно-переменные.
Таблица 2.33
Анализ структуры издержек обращения ООО "Ренессанс" по статье "Прочие расходы"
| Показатели | 2003 год | 2004 год | Отклонение (+; -) | Темп изменения,% | |||
|
Сумма тыс. руб |
Уд. вес,% |
Сумма тыс. руб |
Уд. вес,% |
Сумма тыс. руб |
Уд. вес,% | ||
|
Прочие затраты, всего в т. ч.: |
19,2 |
100,0 |
7,1 |
100,0 |
-12,1 |
- |
37,0 |
| Износ нематериальных активов | 0,6 | 3,1 | 0,6 | 8,5 | - | +5,4 | 100,0 |
| Затраты по обеспечению нормальных условий труда и ТБ | 3,4 | 17,7 | 1,0 | 14,1 | -2,4 | -3,6 | 29,4 |
| Расходы на вневедомственную охрану | 3,8 | 19,8 | 1,2 | 16,9 | -2,6 | -2,9 | 31,6 |
| Расходы по ведению кассового хозяйства | 1,0 | 5,2 | 1,3 | 18,3 | +0,3 | +13,1 | 130,0 |
| Командировочные расходы | 6,0 | 31,3 | - | - | -6,0 | -31,3 | - |
|
Налоги, относимые на издержки обращения: - земельный налог транспортный налог |
|||||||
| Расходы по ведению расчетного счета | 1,5 | 7,8 | 1,5 | 21,1 | - | +13,3 | 100,0 |
| Расходы на оплату почтовых, телефонных услуг | 1,5 | 7,8 | 1,5 | 21,1 | - | +13,3 | 100,0 |
| Расходы на подписку периодических изданий и на канцелярские товары | 0,9 | 4,7 | - | - | -0,9 | -4,7 | - |
| Другие затраты | 0,5 | 2,6 | - | - | -0,5 | +2,6 | - |
После того как был проведен анализ издержек обращения ООО "Ренессанс" по статье "Прочие затраты" мы видим, что в отчетном периоде по общей сумме затраты увеличились на 12,1тыс. руб., при темпе прироста 37,0%.
Отклонение в сторону увеличения по сумме произошло за счет расходов по ведению кассового хозяйства на 0,3 тыс. руб. или на 30,0%.
По остальным статьям затрат произошло уменьшение расходов по сумме следующее:
наибольшее снижение издержек обращения по статье "По обеспечению нормальных условий труда и ТБ" на 2,4 тыс. руб. (29,4%) и "Расходы на вневедомственную охрану" на 2,6 тыс. руб. (31,6%).
По статьям: износ нематериальных активов, расходы по ведению расчетного счета, расходы на оплату почтовых, телефонных услуг изменений не произошло вовсе.
По таким статьям, как командировочные расходы, расходы на подписку периодических изданий и на канцелярские товары, другие затраты в отчетном году расходов не было заложено. Это произошло потому что, как уже говорилось выше, в предприятии сложилось временное затруднительное положение.
По структуре статья "Прочие расходы" в отчетном периоде также изменилась.
Снизился удельный вес таких видов затрат, как: затраты по обеспечению нормальных условий труда и ТБ (3,6%), расходы на вневедомственную охрану (2,9%), командировочные расходы (31,3%) и расходы на подписку периодических изданий и на канцелярские товары (4,7%).
В сторону увеличения значительно изменился удельный вес "Расходы по ведению расчетного счета" (13,3%), "Расходы на оплату почтовых, телефонных услуг" (13,3%), "Расходы по ведению кассового хозяйства (13,1%), "Другие затраты" (+3,4%) и "Износ нематериальных активов" (5,4%).
Анализ статьи "Прочие затраты" в зависимости от объема оборота розничной торговли с разделением на условно-переменные и условно-постоянные (таб.2.34), показал:
сумма условно-переменных затрат изменилась в сторону снижения на 6,6 тыс. руб., при этом их уровень по отношению к объему оборота розничной торговли снизился на 0,28%.
сумма условно-постоянных затрат снизилась на 5,5 тыс. руб., а их уровень снизился на 0,23%.
Таблица 2.34
Группировка по статье "Прочие расходы" в ООО "Ренессанс" в зависимости от объёма оборота розничной торговли за анализируемый период
| Наименование статей | 2003 год | 2004 год | Отклонение (+; -) | |||
|
Сумма, тыс. руб. |
Уровень,% |
Сумма, тыс. руб. |
Уровень,% |
Сумма, тыс. руб. |
Уровень,% | |
|
Условно-переменные в т. ч. |
9,4 |
0,39 |
2,8 |
0,11 |
-6,6 |
-0,28 |
| Расходы по ведению кассового хозяйства | 1,0 | 0,04 | 1,3 | 0,05 | +0,3 | +0,01 |
| Командировочные расходы | 6,9 | 0,29 | - | - | -6,9 | -0,29 |
| Расходы по ведению расчетного счета | 1,5 | 0,06 | 1,5 | 0,06 | - | - |
|
Условно-постоянные в т. ч. |
9,8 |
0,4 |
4,3 |
0,17 |
-5,5 |
-0,23 |
| Расходы на земельный налог | - | - | - | - | - | - |
| Транспортный налог | - | - | - | - | - | - |
| Износ нематериальных активов | 0,6 | 0,03 | 0,6 | 0,02 | - | -0,01 |
| Затраты по обеспечению норм. условий труда и ТБ | 3,3 | 0,13 | 1,0 | 0,04 | -2,3 | -0,09 |
| Расходы на вневедомственную охрану | 3,0 | 0,12 | 1,2 | 0,05 | -1,8 | -0,07 |
| Расходы на канцелярские товары | 0,9 | 0,04 | - | - | -0,9 | -0,04 |
| Расходы на оплату почтовых, телефонных услуг | 1,5 | 0,06 | 1,5 | 0,06 | - | - |
| Другие затраты | 0,5 | 0,02 | - | - | -0,5 | -0,02 |
|
Итого |
19,2 |
0,79 |
7,1 |
0,28 |
-12,1 |
-0,51 |
Таким образом, рост издержек обращения по статье "Прочие расходы" происходит в большей степени за счет снижения суммы и уровня условно-переменных затрат, чем условно-постоянных и это положительно влияет на деятельность предприятия и снижает финансовый риск деятельности предприятия ООО "Ренессанс".
Дополнительно проведем анализ налогов уплаченных ООО "Ренессанс" за анализируемый период и оформим в таблицу 2.35.
Таблица 2.35
Налоги, относимые на издержки обращения и уплаченные "ООО Ренессанс" за анализируемый период
|
Классификация налогов по способу отнесения на результаты деятельности предприятия |
Наименование |
Ставка налога,% | Размер налогов% | Темп изменения, % | ||||||
|
2003 год |
2004 год |
2003 год | 2004 год | Отклонение (+; -) | ||||||
| сумма, тыс. руб | удельный вес, % | сумма, тыс. руб. | удельный вес, % | сумма, тыс руб. | удельный вес, % | |||||
|
1. Налоги, относимые на издержки обращения |
1.1 Единый соци-альный налог (взнос) | 35,6 | 35,6 | 128,3 | 98,0 | 129,8 | 98,0 | +1,5 | - | 101,2 |
| 1.2 Взносы на страхование, от несчастных случаев на прои-зводстве и риска профессиональных заболеваний | 0,2 | 0,2 | 2,6 | 2,0 | 2,6 | 2,0 | - | - | 100,0 | |
| ИТОГО | 35,8 | 35,8 | 130,9 | 100,0 | 132,4 | 100,0 | +1,5 | - | 101,1 | |
ООО "Ренессанс" уплачивает следующие налоги, относимые на издержки обращения: единый социальный налог и взносы на страхование от несчастных случаев на производстве и риска профессиональных заболеваний. Других налогов предприятие не платит.
Как мы видим, налогов относимых на издержки обращения, предприятием было уплачено в отчетном году на 1,5 тыс. руб. или на 1,1% больше, чем в аналогичном периоде прошлого года, в сумме это составляет 132,4 тыс. руб. повышение связано с увеличением фонда заработной платы и соответственно начислений на него.
Таким образом, из выше изложенного можно сделать выводы о том, что издержки обращения входят в категорию наиважнейших показателей характеризующих "непотопляемость" предприятия в условиях современной рыночной экономики. Поэтому при правильной организации учета и анализа издержек обращения можно выявить резервы позволяющие оптимизировать издержки обращения и как результат повысить уровень конкурентоспособности предприятия в современных условиях. Использование данных вышеприведенных расчетов способствует формированию наиболее оптимального планирования издержек обращения на будущий отчетный период.
3. Экономическое обоснование издержек обращения ООО "РЕНЕССАНС" на планируемый период
3.1 Резервы повышения эффективности деятельности ООО "Ренессанс" на основе оптимизации издержек обращения
При проведении комплексного экономического анализа эффективности финансово-хозяйственной деятельности ООО "Ренессанс" выявилось, что исследуемое предприятие работает достаточно эффективно, так как основные показатели эффективности имеют положительную динамику, что благоприятно скажется на деятельности предприятия в целом.
В результате проведенного SWOT - анализа была выявлена стратегия, за счет которой предприятие сможет реально повысить финансовые результаты, улучшить благосостояние персонала и увеличить свою долю рынка. Фирме следует придерживаться трех основных направлений в развитии, причем два из этих направлений проходят примерно в одном русле: необходимо срочно расширять свой ассортимент, добавляя в него не только новые образцы товаров, но и сопутствующие им товары и аксессуары. Это направление предполагает стратегию развития продукта. Также фирме необходимо срочно заняться поиском новых поставщиков с более низкими ценами, это позволит укрепиться на рынке, а главное серьезно улучшить свое финансовое состояние. В данном случае следует применить стратегию концентрированного роста. Данная стратегия просто необходима, к тому же она соответствует состоянию и требованию окружения, потенциалу возможностей фирмы и имеет минимальный риск провала. Выявленная оптимальная стратегия дальнейшего развития торгового предприятия ООО "Ренессанс" относится к стратегии концентрированного роста.
Для выполнения данной задачи необходимо осуществить следующие мероприятия:
организация рекламной кампании для повышения спроса и росту объемов продаж;
расширение ассортимента товаров, что приведет к увеличению доли занимаемого рынка сбыта и росту прибыли;
организация производства новых товаров для расширения рынка сбыта;
совершенствование процесса сбора и анализа информации для более эффективного проведения маркетинговых исследований
поиск наиболее выгодных поставщиков продукции для снижения издержек обращения и обеспечения бесперебойности поставок;
совершенствование системы управления запасами, обеспечивающей удовлетворение потребительского спроса и снижение издержек на хранение;
повышение квалификации управленческого персонала позволяющее повысить уровень и культуру обслуживания потребителей и повышения имиджа предприятия;
вовлечение персонала в процесс управления, позволяющее усовершенствовать методы сбора информации;
повышение управленческих расходов для наиболее эффективного управления организацией, что приведет к увеличению результатов деятельности торгового предприятия.
тщательный контроль за выполнением стратегии для достижения максимальных результатов ее реализации.
Можно сделать вывод, что после внедрения стратегии расширения ассортимента продаваемой продукции и добавления сопутствующих товаров и аксессуаров, более прогрессивных форм продаж, а также при реализации установленной стратегии концентрированного роста предприятие будет работать намного эффективнее, чем прежде, что приведет к увеличению финансовых результатов, снижения издержек обращения и устойчивости экономического положения, что является существенным и необходимым для нашей организации, так как это позволит выйти предприятию на новый, более высокий уровень своего развития.
Объективное возрастание роли социальной эффективности торговой деятельности в условиях перехода к рынку обусловливает необходимость формирования издержек обращения с позиции оптимизации. Оптимальный размер издержек обращения определяется совокупностью внешних и внутренних условий, при которых уровень затрат может быть минимальным при максимально возможном качестве обслуживания.
А это в свою очередь требует оптимального сочетания в системе управления издержками требований регулирования затрат.
Важнейшим элементом системы управления издержками обращения является совершенствование их учета. Управленческий учет издержек обращения является одним из инструментов в руках руководства предприятия по обеспечению достижения его целей. К ним относятся: формирование оптимальной структуры и системы подчиненности, организация эффективного контроля за ходом работ и рациональной системы оплаты. Все это образует целостную систему управления и контроля за издержками обращения. Учет должен быть более детальным, взаимосвязанным с результатами работы предприятия. Учет затрат и результатов должен включать учет затрат по видам, по местам возникновения, по носителям затрат, учет результатов за определенный период. Основные требования к учету - оперативность и