Издержки обращения предприятия торговли: анализ и экономическое обоснование (на материалах ООО "Ренессанс")
Для эффективного управления издержками обращения, поиска оптимального варианта их снижения важен учет основных факторов, формирующих уровень затрат. Они подразделяются на факторы, снижающие и повышающие уровень расходов, зависящие и независящие от работы торговых предприятий.
Основными факторами, снижающими уровень издержек обращения, являются: постоянный рост оборота розничной торговли, повышение производительности труда работников предприятия торговли, изменение территориального размещения оборота розничной торговли, сокращение среднего расстояния перевозимых грузов, рационализация товародвижения, применение прогрессивных методов торговли, эффективность использования основных и оборотных фондов, механизация трудоемких процессов, ускорение товарооборачиваемости.
Проанализировав издержки обращения в ООО "Ренессанс" можно сделать следующие выводы по их оптимизации.
1) Производительность труда работников оказывает большое влияние на издержки обращения в предприятия торговли и выступает важным резервом снижения уровня издержек обращения предприятия торговли.
2) Структура оборота розничной торговли также существенно влияет на уровень издержек обращения. В ООО "Ренессанс" влияние соотношения доли доски (и бруса) на уровень издержек обращения обусловлено различной величиной затрат на реализацию. Для реализации доски (и бруса) на единицу оборота розничной торговли требуется почти в два раза больше расходов по сравнению с другими товарами. Следовательно, чем выше удельный вес в обороте розничной торговли, тем выше, при прочих равных условиях, и уровень издержек обращения. Повышение расходов, обусловленное ростом доли доски (и бруса), следует оценивать положительно, так как оно соответствует задаче дальнейшего развития торговли ООО "Ренессанс".
3) В ООО "Ренессанс" в отчетном году наблюдаются опережающие темпы роста среднегодовой стоимости основных фондов по сравнению с темпом роста оборота розничной торговли, с каждого рубля основных фондов недополучено 0,5 руб. выручки. На величину издержек значительно влияет скорость обращения товарных запасов. В ООО "Ренессанс" произошло замедление времени обращения оборотных средств на 54,4 дня.
Эти факторы являются одним из резервов оптимизации издержек обращения в предприятии.
4) Важнейшим производственным фактором выступает географическое размещение предприятий производителей, максимальное приближение их к районам продажи продукции. Такое размещение позволяет сокращать затраты в предприятия торговли на перевозку и сроки доставки товара до потребителя. Транспортные факторы также влияют на издержки обращения предприятия. Для перевозки продукции используется автомобильный транспорт.
В ООО "Ренессанс" производственная база находится достаточно далеко, за пределами города (в другом районе) и постепенное перемещение ее в черту города позволит существенно сократить затраты на доставку.
5) На уровень издержек обращения предприятия влияет изменение цен и тарифов на услуги, предоставляемые другими предприятиями (транспорт, связь, коммунальное хозяйство). С изменением стоимости данных услуг аналогично изменяется и уровень издержек обращения по соответствующим статьям на предприятии. Для их снижения, например по услугам на тепло и воду - для этого необходимо повсеместно установить тепло и водосчетчики; по услугам связи - ввести жесткий контроль на междугородние переговоры; с автотранспортными предприятиями заключать договоры на перевозки.
6) Уровень издержек обращения во многом зависит и от структуры управления предприятиям, численности административно-управленческого аппарата. В ООО "Ренессанс" этот фактор не оказывает влияния на издержки обращения, поскольку численность административно-управленческого аппарата соответствует штатному расписанию.
7) На величину издержек обращения ООО "Ренессанс" достаточное влияние оказывает сезонность, так как увеличивает расходы по хранению товара. Во втором и третьем кварталах объем оборота розничной торговли выше, чем в первом и четвертом. Основной причиной такой нестабильности является то, что продукция предприятия - брус, доски, штакетник и другие изделия из дерева предназначены для населения, которое ведет ремонт и строительство, как правило, в теплое время года. Необходимо усилить работу с населением по продаже товаров стабильно в течение всего года.
8) В ООО "Ренессанс" к ним относятся: неправильное использование транспорта, неравномерная загрузка складских помещений, затраты на возврат товаров на склад, излишество в оформлении магазина, потери от бесхозяйственности, влекущие за собой относимые на издержки обращения дополнительные расходы. Это является важным условием снижения издержек, в частности по статье "Транспортные расходы", "Товарные потери" и другим условно-переменным статьям.
Кроме того, для выживания в современных экономических условиях и благоприятных перспектив развития в будущем, каждое предприятие должно отвечать требованиям "завтрашнего дня": оперативно владеть ситуацией на рынке сбыта, умением просчитывать результаты своей деятельности и их регулировать.
3.2 Планирование оборота розничной торговли ООО "Ренессанс"
Рациональное использование материальных, трудовых и финансовых ресурсов требует правильной постановки учета, контроля и анализа издержек обращения. Этим задачам служит экономическое обоснование издержек обращения.
Первоначально осуществим расчет оборота розничной торговли ООО "Ренессанс" на 2005 год, так как он является основным показателем определяющим сумму всех затрат торгового предприятия.
При расчете оборота розничной торговли используем несколько методов:
1) Метод экспертных оценок.
Используем метод коллективных экспертных оценок, такой, как метод "мозговой атаки", обеспечивающий получение прогноза как продукта коллективного творчества специалистов в ходе заседания-сеанса и последующего анализа его результатов. Данный метод был разработан в конце 30-х годов американским ученым А. Осборном.
Эксперты подразделяются на две группы, одна из которых генерирует идеи, а другая их анализирует, критикует и разрушает. Основу заседания составляет выдвижение как можно большего количества идей, т.к вероятность появления действительно ценной идеи повышается с увеличением их общего числа. Выдвижение идей протекает лавинообразно, т.к высказываемые идеи порождают либо творческую, либо критическую реакцию. Групповое мышление производит на 70% больше ценных новых идей, чем сумма индивидуальных мышлений. Продолжительность "мозгового штурма" при генерации идей рекомендуется не менее 20 минут и не более 1 часа (в зависимости от активности участников группы).
Метод мозговой атаки основан на предположении, что среди большого числа идей имеется несколько хороших. Поэтому, объединяя экспертов в соответствующие группы, добиваются повышения продуктивности мышления ее участников, строящих свою коллективную работу по следующим правилам:
формулировка основной проблемы и выделение единственного центрального пункта;
не отрицать и не прекращать исследования ни одной из названных идей;
поддержка любой идеи, даже если она неуместна и сомнительна;
оказание поддержки и поощрение условий, освобождающих участников от скованности.
Метод "мозговой атаки" осуществляется в несколько этапов:
I этап - Формирование группы участников "мозговой атаки".
II этап - Составление проблемной записки
описание метода описание проблемной ситуации
III этап - Генерация идей.
IV этап - Систематизация идей, высказанных в ходе III этапа.
V этап - Деструктурирование (разрушение) систематизированных идей.
VI этап - Оценка критических замечаний и составление списка практически реализуемых идей.
При помощи метода экспертных оценок, с привлечением экспертов имеющих высокую квалификацию, широкий кругозор, имеющих большой стаж и опыт работы в данной области проанализировано мнение директора, главного бухгалтера и независимого эксперта о тенденции развития оборота розничной торговли предприятия на 2005 год. В результате обсуждения специалистами предприятия планируется увеличение оборота розничной торговли на 7%. Для увеличения оборота розничной торговли планируется организовать торговлю в ближайших населенных пунктах, а так же провести широкую рекламную кампанию новых видов своей продукции.
Планируемый оборот розничной торговли рассчитываем по формуле
Рпл =
 (3.44)
где Р1 - оборот розничной торговли за отчетный период, в действующих ценах, тыс. руб.;
Jинф - индекс цен на планируемый период;
Тр - темп роста оборота розничной торговли на планируемый период,%.
Рпл =
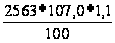 = 3016,6 (тыс. руб.)
2) Метод расчета общего объема оборота розничной торговли по темпам роста
 (3.45)
где Р0, Р1 - оборот розничной торговли за базовый и отчетный периоды, тыс. руб.
Тр =
 =
105,9 (%)
Далее рассчитаем оборот розничной торговли на будущий год по формуле
Рпл =
 (3.46)
Рпл = 2563,0 * 105,9 * 1,1 = 2985,6 (тыс. руб.)
100
После планирования оборота розничной торговли вышеуказанными методами, составим сводную таблицу и выберем оптимальный метод планировании (табл.3.36).
Таблица 3.36
Сводная таблица планирования оборота розничной торговли, тыс. руб.
| Методы | Значение оборота розничной торговли на будущий год |
| 1. Экономико-статистический метод по темпам роста оборота розничной торговли | 2985,6 |
| 2. Метод экспертных оценок (метод "Мозговой атаки") | 3016,6 |
Оптимальным методом для ООО "Ренессанс" выбран метод по темпам роста оборота розничной торговли - 2985,6 тыс. руб., так как это значение максимально приближено к фактическому.
3.3 Экономическое обоснование издержек обращения по общему объему и статьям затрат, с учетом рекомендаций по оптимизации
издержек обращения
В соответствии с действующим порядком прогноз величины издержек обращения разрабатывается предприятиям самостоятельно и утверждается их руководителем, что значительно повышает требования к обоснованию плановых расчетов. От их выполнения зависят конечные финансовые результаты, возможности увеличения основных и оборотных средств, величина фондов материального стимулирования, развития торговли и социально-культурных мероприятий.
Важной задачей прогнозирования издержек обращения предприятия является выявление резервов снижения издержек на основе их оптимизации.
При расчете прогноза общей величины издержек обращения в ООО "Ренессанс" на планируемый период воспользуемся несколькими методами экономического обоснования затрат.
1) Метод экономико-статистический:
расчет на основе среднего уровня издержек обращения за ряд предшествующих лет
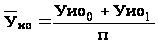 (3.47)
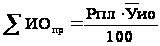 (3.48)
где Рпл - оборот розничной торговли планируемый, руб.;
 ио
- средний уровень
издержек обращения,
%.
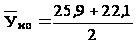 = 24,0 (тыс. руб)
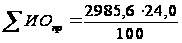 = 716,5 (тыс. руб)
расчет на основе коэффициента эластичности
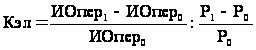 (3.49)
где ИОпер1 - переменные издержки в отчетном периоде;
ИОперо - переменные издержки в базисном периоде;
Р1 - оборот розничной торговли в отчетном периоде;
Ро - оборот розничной торговли в базисном периоде.
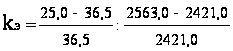 =
- 5,3 (%)
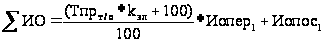 (3.50)
где Тпр - темп прироста оборота розничной торговли;
ИОпер1 - сумма переменных издержек в текущем периоде;
ИОпост1 - сумма постоянных издержек в текущем периоде.
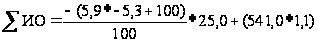 =
612,28 (тыс. руб)
2) Метод технико-экономических расчетов (прямая калькуляция).
По этому методу издержки обращения рассчитываются поэлементно в разрезе номенклатуры статей. Общую сумму издержек обращения по предприятию получим путем суммирования затрат по отдельным статьям и элементам.
1. Транспортные расходы.
В планируемый период не предвидится каких либо изменений в условиях оплаты транспортных расходов, поэтому их сумма, как условно-переменных затрат будет зависеть от объема оборота розничной торговли, а также с ростом цен на горюче-смазочные материалы.
Расчет произведем на основе среднего уровня транспортных расходов:
 =
 = 0,74 (%)
∑трансп.
расходов =
 = 22,1 (тыс. руб)
2. Расчет расходов на оплату труда.
Одним из резервов снижения издержек обращения в ООО "Ренессанс" является внедрение повременно-премиальной оплаты труда работников, что позволит снизить уровень условно-постоянных затрат, так как повышает материальную заинтересованность работников в результатах своего труда, совершенствовать систему материального стимулирования труда работников предприятия.
Для этого разрабатывается "Положение о премировании работников":
административно-управленческому персоналу за рост прибыли - 30% ежеквартально в процентах к должностному окладу;
торгово-оперативному персоналу за достижение прироста товарооборота в сопоставимом виде, за повышение производительности труда, повышение качества работы, за наибольшее количество привлеченных заказов и т.д. - 20% ежемесячно в процентах к тарифной ставке.
Расчет расходов на оплату труда произведем на основе нормативного соотношения темпов прироста фонда заработной платы и оборота розничной торговли, на основе правила:
при увеличении оборота розничной торговли на 1% фонд заработной платы увеличивается на 0,7-0,8%;
при снижении оборота розничной торговли на 1% фонд заработной платы снижается на 2%.
В ООО "Ренессанс" темп прироста оборота розничной торговли составляет 5,9%, следовательно, темп прироста фонда заработной платы будет равен 4,72 (5,9*0,8).
Общий фонд заработной платы на планируемый год составит
ФЗПбг =
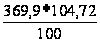 =
387,4 (тыс. руб)
3. Рассчитаем планируемую сумму отчислений на социальные нужды, которые в 2005 году составляют 26,2% от ФЗП
(387,4 х 26,2): 100 = 101,5 (тыс. руб)
В таблице 3.37 фонд заработной платы ООО "Ренессанс", а также сумма отчислений на социальные нужды представлены с разделением на условно-постоянные и условно-переменные
Таблица 3.37
Группировка расходов на оплату труда в ООО "Ренессанс" на планируемый период с разделением их на условно-переменные и условно-постоянные, тыс. руб.
| Наименование статей | Отчетный год | Планируемый год | ||
| Условно-переменные | Условно-постоянные | Условно-переменные | Условно-постоянные | |
| Расходы на оплату труда | - | 369,9 | 116,2 | 271,2 |
| Отчисления на социальные нужды | - | 132,4 | 30,5 | 71,0 |
| Итого | - | 502,3 | 146,7 | 342,2 |
Постоянная часть расходов на оплату труда включает в себя расходы на оплату труда работников предприятия по окладам (тарифным ставкам), а также районный коэффициент 30,0% и северная надбавка 30,0%.
К переменной части расходов на оплату труда относится премия работникам, выплачиваемая согласно "Положению о премировании работников".
4. Расходы на содержание зданий, сооружений, помещений, оборудования и инвентаря рассчитаем в таблице 3.38.
Таблица 3.38
Расчет издержек обращения по статье "Расходы на аренду и содержание зданий, сооружений, помещений, оборудования и инвентаря" на планируемый период, тыс. руб.
| Показатели | 2004 год | 2005 год |
| Расходы на аренду и содержание зданий, сооружений, помещений, оборудования и инвентаря, всего, в т. ч. | 13,1 |
20,0 |
| Расходы на содержание зданий, сооружений, помещений | 13,1 | 15,0 |
| Расходы на содержание оборудования и инвентаря | - | 5,0 |
| Расходы на аренду здания | - | - |
5. Как в прошлом, так и в отчетном периодах амортизация списывается в фиксированной рассчитанной ранее сумме, равной 14,8 тыс. руб. В планируемом году не предполагается ввода и выбытия основных фондов, поэтому амортизация основных средств осталась на прежнем уровне - 14,8 тыс. руб.
6. Расходы на ремонт основных средств определены в смете затрат на будущий год и составляют 16,0 тыс. руб. (табл.3.39).
Таблица 3.39
Расчет издержек обращения на планируемый период по статье "Расходы на ремонт основных средств", тыс. руб.
| Показатели | 2004 год | 2005 год |
| Расходы на ремонт основных средств всего, в т. ч. | - | 16,0 |
| Приобретение материалов для обновления фасада магазина | - | 6,0 |
| Оплата труда рабочим | - | 10,0 |
7. Еще одним резервом по снижению издержек обращения в ООО "Ренессанс" являются расходы на рекламу, которые в планируемом периоде решено снизить, поскольку изделия предприятия и так уже хорошо себя зарекомендовали (табл.3.40).Их сумма в планируемом году составит - 5,5 тыс. руб.
Таблица 3.40
Расчет издержек обращения на планируемый период по статье "Расходы на рекламу", тыс. руб.
| Показатели | 2004 год | 2005 год |
| Расходы на рекламу всего, в т. ч. | 15,0 | 5,5 |
| Обновление выставки-продажи | 5,0 | 3,0 |
| Изготовление стендов и рекламных щитов | 6,3 | 1,5 |
| Рекламные мероприятия через средства массовой информации (объявления в печати и телевидению) | 3,7 | 1,0 |
8. По решению общего собрания учредителей в планируемом году необходимо увеличить расходы почти по всем статьям "Прочих расходов".
В таблице 3.41 произведем расчеты по этой статье.
Таблица 3.41
Расчет издержек обращения на планируемый период по статье "Прочие расходы", тыс. руб.
| Наименование статей | 2004 год | 2005 год |
|
Условно-переменные в т. ч. |
2,8 |
8,5 |
| Расходы по ведению кассового хозяйства | 1,3 | 1,5 |
| Командировочные расходы | - | 5,0 |
| Расходы по ведению расчетного счета | 1,5 | 2,0 |
|
Условно-постоянные в т. ч. |
4,3 |
14,6 |
| Расходы на земельный налог | - | - |
| Транспортный налог | - | - |
| Износ нематериальных активов | 0,6 | 0,6 |
| Затраты по обеспечению норм. условий труда и ТБ | 1,0 | 1,5 |
| Расходы на вневедомственную охрану | 1,2 | 1,5 |
| Расходы на канцелярские товары | - | 1,0 |
| Расходы на оплату почтовых, телефонных услуг | 1,5 | 2,0 |
|
Другие затраты, всего в т. ч. представительские расходы оплата консультационных, аудиторских услуг |
- |
6,0 2,0 |
|
Итого |
7,1 |
23,1 |
Результаты произведенных расчетов технико-экономического метода оформим в сводную таблицу 3.42 с одновременным сопоставлением с данными отчетного периода.
Таблица 3.42
Сводная таблица издержек обращения на планируемый период по статьям затрат
| Статьи издержек | 2004 год | 2005 год | Отклонение (+; -) | Темп изменения,% | |||
|
Сумма, тыс. руб. |
Уровень% |
Сумма, тыс. руб. |
Уровень% |
Сумма, тыс. руб. |
Уровень% | ||
| Транспортные расходы | 13,7 | 0,53 | 22,1 | 0,74 | +8,4 | +0,21 | 161,3 |
| Расходы на оплату труда | 369,9 | 14,43 | 387,4 | 12,98 | +17,5 | -1,45 | 104,7 |
| Отчисления на социальные нужды | 132,4 | 5,17 | 101,5 | 3,39 | -30,9 | -1,78 | 76,7 |
| Расходы на содержание зданий, сооружений, оборудование инвентаря | 13,1 | 0,51 | 20,0 | 0,67 | +6,9 | +0,16 | 152,7 |
| Амортизация основных средств | 14,8 | 0,58 | 14,8 | 0,50 | - | -0,8 | 100,0 |
| Расходы на ремонт основных фондов | - | - | 16,0 | 0,54 | +16,0 | +0,54 | - |
| Расходы на хранение, подработку подсортировку и упаковку товаров | - | - | - | - | - | - | - |
| Расходы на топливо, газ, электроэнергию для производственных нужд | - | - | - | - | - | - | - |
| Расходы на тару | - | - | - | - | - | - | |
| Потери товаров и технологические отходы | - | - | - | - | - | - | - |
| Расходы на рекламу | 15,0 | 0,58 | 5,5 | 0,18 | -9,5 | -0,4 | 36,7 |
| Прочие затраты | 7,1 | 0,28 | 23,1 | 0,77 | +16,0 | +0,49 | 325,3 |
| Итого | 566,0 | 22,08 | 590,4 | 19,77 | +24,4 | -2,31 | 104,3 |
Результаты расчетов издержек обращения на планируемый период в ООО "Ренессанс" произведенных несколькими методами оформим в сводную таблицу плана общей величины издержек обращения (табл.3.43).
Таблица 3.43
План общей величины издержек обращения ООО "Ренессанс" на планируемый период
| Методы планирования | Сумма издержек обращения, тыс. руб. |
|
1) Экономико-статистические методы: на основе коэффициента эластичности на основе среднего уровня издержек обращения за ряд предшествующих лет |
612,3 716,5 |
| Метод технико-экономических расчетов | 590,4 |
Выбран проект плана, рассчитанный методом технико-экономических расчетов с постатейным расчетом издержек обращения, поскольку этот метод является самым точным и наиболее соответствует предполагаемой сумме издержек обращения.
В таблицах 3.44 и 3.45 сгруппируем издержки обращения предприятия по статьям затрат с разделением их на условно-постоянные и условно-переменные.
Таблица 3.44
Группировка статей затрат ООО "Ренессанс" на планируемый период с разделением их на условно-переменные и условно-постоянные, тыс. руб.
| Наименование статей | Условно-переменные | Условно-постоянные |
| Транспортные расходы | 22,1 | - |
| Расходы на оплату труда | 116,2 | 271,2 |
| Отчисления на социальные нужды | 30,5 | 71,0 |
|
Расходы на содержание зданий, сооружений, оборудования, инвентаря |
- | 20,0 |
| Амортизация основных средств | - | 14,8 |
| Расходы на ремонт основных фондов | - | 16,0 |
| Расходы на рекламу | 2,0 | 3,5 |
| Прочие расходы | 8,5 | 14,6 |
| Итого | 179,3 | 411,1 |
Таблица 3.45
Расчет издержек обращения предприятия с подразделением их на условно-постоянные и условно-переменные, тыс. руб.
| Показатели | 2004 год | 2005 год |
Отклонение (+; -), тыс. руб. |
Темп изменения,% |
| Оборот розничной торговли | 2563,0 | 2985,6 | +422,6 | 116,5 |
| Сумма издержек обращения, всего | 566,0 | 590,4 | +24,4 | 104,3 |
| в т. ч.: - условно-постоянных | 541,0 | 411,1 | -129,9 | 76,0 |
| - условно-переменных | 25,0 | 179,3 | +154,3 | 717,2 |
| Уровень издержек обращения, всего | 22,1 | 19,8 | -2,3 | х |
| в т. ч.: - условно-постоянных | 21,1 | 13,8 | -7,3 | х |
| - условно-переменных | 1,0 | 6,0 | +5,0 | х |
Оптимизация издержек обращения всегда являлось важнейшим вопросом в деятельности предприятия. Решение этой задачи в частности способствует хорошо налаженный учёт издержек обращения, их контроль и анализ.
Заключение
В целом по результатам анализа можно оценить деятельность предприятия ООО "Ренессанс" как удовлетворительное, так как предприятие является прибыльным. Оборот розничной торговли по сравнению с прошлым периодом увеличился на 142,0 тыс. руб. или на 105,9%. Увеличение произошло за счет роста цен - на 149,6,0 тыс. руб., за счет физического объема оборота розничной торговли произошло его снижение на 7,6 тыс. руб.
Положительное влияние на рост оборота розничной торговли оказали трудовые ресурсы. Выросла производительность труда при неизменной численности работников - это положительно характеризует деятельность предприятия, так как отсутствует текучесть кадров.
Положительным моментом для предприятия в отчетном периоде является понижение в динамике уровня издержек обращения на 3,8%, сумма издержек обращения также снизилась на 60,0 тыс. руб. Это можно объяснить повышением производительности труда; отсутствием расходов на ремонт основных фондов, т.к необходимый ремонт был проведен в прошедшем году, а также другими объективными причинами.
В отчетном периоде при абсолютной экономии издержек обращения в предприятии на 60,0 тыс. руб., при одновременном снижении уровня затрат на 3,8% была достигнута относительная экономия затрат в сумме 97,4 тыс. руб., что положительно характеризует деятельность предприятия.
Отрицательным моментом является то, что уровень условно-постоянных затрат (21,1%) в общем объеме издержек обращения превышает уровень условно-переменных затрат (1,0%). Такое соотношение оценивается отрицательно, так как является риском деятельности предприятия и понижает качество прибыли. Но в динамике уровень условно-постоянных затрат снижается (-3,3%) более быстрыми темпами, чем условно-переменные (-0,5%), а это уже положительный момент.
На предприятии применяется повременная оплата труда, т.е. нет непосредственной связи между результатами труда и размером их оплаты. Это также является отрицательным моментом в деятельности предприятия, так как у работников нет материальной заинтересованности в росте выработки и улучшения качественных показателей.
Для мобилизации выявленных в ходе анализа резервов в целях сокращения затрат и для повышения эффективности деятельности предприятия можно порекомендовать следующее:
Внедрение в предприятии повременно-премиальной оплаты труда работников, что позволит снизить уровень условно-постоянных затрат, так как повышает материальную заинтересованность работников в результатах своего труда, совершенствовать систему материального стимулирования труда работников предприятия. Для этого разрабатывается "Положение о премировании работников", по итогам квартала и по итогам года, например административно-управленческому персоналу за рост прибыли (ежеквартально). Торгово-оперативному персоналу за достижение прироста товарооборота в сопоставимом виде, повышение производительности труда, повышение качества работы, за наибольшее количество привлеченных заказов и т.д. (ежемесячно или ежеквартально).
Снижение материальных затрат за счет экономного использования энергоресурсов (для этого необходимо повсеместно установить тепло и водосчетчики), материалов (рациональный раскрой пиломатериала), многоразовое использование тары.
Для увеличения объема оборота розничной торговли целесообразно увеличить в ассортименте долю товаров наиболее пользующихся спросом у населения. В настоящее время наиболее пользующиеся спросам товары предприятия - это заказы непосредственно по размерам заказчика. Например, оконные блоки, дверные блоки, штакетник, а также доска по определенного размера.
Организовать выездную торговлю в населенные пункты за пределами г. Зеленогорска. Для этого, сначала делается объезд населенных пунктов для выявления необходимых заказов, а затем доставка заказов на места.
Не допускать образования излишних и ненужных товарных запасов, с этой целью необходимо вести оперативный контроль за состоянием товарных запасов, результатами которого следует строго руководствоваться при визировании документов на закупку материальных ценностей (для этого планируется внедрение компьютерной программы количественно-суммарного учета движения товарных запасов, 1С Склад).
Организовать необходимую материально-техническую базу для лучшего хранения пиломатериалов, которая включает в себя строительство крытых складов с рационально проложенными подъездными путями.
Целесообразно ввести скользящий (гибкий) график работы для того, чтобы не увеличивать издержки обращения на оплату труда. При использовании скользящего графика увеличится рабочий день магазина, а часы работы продавцов останутся прежними.
Предлагаем ввести в магазине наиболее распространенный метод продажи товаров - самообслуживание, что позволяет ускорить операции по продаже товаров, увеличить пропускную способность магазина, расширить объем реализации товаров. Этот метод предусматривает свободный доступ покупателей к выложенным в торговом зале товарам, возможность самостоятельно осматривать и отбирать их без помощи продавца, что позволяет более рационально распределить функции между работниками магазина. В магазинах самообслуживания функции работников торгового зала сводятся в основном к консультированию покупателей, выкладке товаров и контролю за их сохранностью, поэтому можно будет сократить количество обслуживаемого персонала, что позволит сократить и издержки обращения.
Интенсивно внедрять автоматизацию учета на предприятии с целью повышения оперативности принятия управленческих решений и качественного уровня производительности персонала в сфере учета. Эти требования можно выполнить путем внедрения программ производственного учета и учета издержек обращения.
Автоматизация учета помогает решать следующие задачи:
оперативнее представлять данные по продаже, не допускать образования излишних и ненужных товарных запасов, вести оперативный контроль за состоянием товарных запасов, результатами которого следует строго руководствоваться при визировании документов на закупку материальных ценностей, возможность получения промежуточных итоговых данных по статьям издержек обращения. Для этого планируется внедрение на предприятии сетевой компьютерной программы движения товарных запасов: поступления, движения, количественно-суммарного учета товаров (1С Торговля и Склад).
Также в ООО "Ренессанс" планируется:
осуществить компьютеризацию бухгалтерского учета и начисления заработной платы на предприятии, для этого планируется внедрение наиболее совершенной программы 1С Бухгалтерия.
использовать справочную компьютерную систему для консультаций - предполагается установить программу "Консультант Плюс".
Реализация предложений по совершенствованию учёта и по мобилизации резервов снижения издержек обращения, выявленных в ходе анализа позволит усилить контроль за издержками обращения и привести их к оптимальному уровню.
Библиографический список
Российская Федерация. Законы. Конституция Российской Федерации. - М.: Юрид. лит., 1993. - 62 с.
Российская Федерация. Законы. Гражданский кодекс Российской Федерации. Ч.2 // Собр. законодательства РФ. - 1996. - № 5. - Ст.410.
Российская Федерация. Министерство налогов и сборов. Налоговый кодекс РФ: в 2 ч. (с изм. и доп.20 сентября 2000 года). - М.: Проспект, 2000. - 288 с.
Российская Федерация. Министерство налогов и сборов. О внесении изменений и дополнений в гл.22,24,25,262,263 и 27 ч.2 НК РФ и некоторые другие акты законодательства РФ: федеральный закон от 31.12.02 №178 ФЗ // Официальные документы. - 2003. - № 1. - Ст.6.
Российская Федерация. Министерство налогов и сборов. О внесении изменений и дополнений в часть вторую Налогового кодекса РФ и некоторые другие акты законодательства РФ о налогах и сборах, а также о признании утратившими ситу отдельных актов законодательства РФ о налогах и сборах: федеральный закон от 24.07.2002. №110 - ФЗ (в ред.31.12.2002) // Собр. законодательства РФ. - 2003. - №1. - Ст.6.
Российская Федерация. Законы. О внесении изменений и дополнений в Закон РФ "О налоге на прибыль предприятий и организаций": федеральный закон от 3 марта 1999 года. № 45-ФЗ // Нормативные акты для бухгалтера. -