Анализ хозяйственной деятельности
Содержание
Введение
1. Анализ валюты и структуры баланса
2. Общий анализ источников средств предприятия
3. Анализ собственных источников
4. Анализ заемных средств хозяйствующего субъекта
5. Общий анализ размещения средств предприятия
6. Анализ внеоборотных активов предприятия
7. Анализ текущих активов
8. Факторный анализ прибыли
9. Расчет и анализ финансовых коэффициентов
Заключение
Список использованной литературы
Приложения
Введение
Целью курсовой работы является анализ хозяйственной деятельности ОАО "Уралсвязьинформ".
В процессе выполнения курсовой работы ставятся следующие задачи:
анализ валюты и структуры баланса организации;
общий анализ источников средств предприятия;
анализ собственных источников;
анализ заемных средств ОАО "Уралсвязьинформ";
общий анализ размещения средств предприятия;
анализ внеоборотных активов предприятия;
анализ текущих активов;
факторный анализ прибыли предприятия;
расчет и анализ финансовых коэффициентов.
Открытое акционерное общество "Уралсвязьинформ" является крупнейшим оператором телекоммуникационных услуг Уральского региона.
Полное фирменное наименование организации: Открытое акционерное общество "Уралсвязьинформ" / Open Joint-Stock Company "Uralsvyazinform"
Сокращенное фирменное наименование: ОАО "Уралсвязьинформ" / O. J. S. C. "Uralsvyazinform"
30 сентября 2002 года закончился формальный этап реорганизации телекоммуникационных компаний Уральского региона. Шесть региональных компаний, а именно ОАО "Уралтелеком" Свердловской области, ОАО "Связьинформ" Челябинской области, ОАО "Хантымансийскокртелеком", ОАО "Тюменьтелеком", ОАО "Ямалэлектросвязь" и ОАО "Электросвязь" Курганской области, были присоединены к оператору связи Пермской области - ОАО Уралсвязьинформ.
Миссия компании - формирование и удовлетворение потребностей клиентов в телекоммуникационных и информационных услугах, интеграция в Глобальное информационное общество XXI века.
Стратегия компании заключается в обеспечении качественными телекоммуникационными услугами населения, бюджетных организаций и корпоративных клиентов на территории Уральского федерального округа и Пермского края, опираясь на преимущества наличия и развития инфраструктурных ресурсов, возможности конвергенции различных услуг связи, внедрения дополнительных и контент-услуг, усиления клиент-ориентированности Компании, с целью сохранения лидирующих позиций на телекоммуникационном рынке.
Для реализации стратегии Эмитент ставит перед собой следующие задачи:
технологические: поэтапная модернизация и реконструкция сетей электросвязи, максимизация загрузки собственной сети Эмитента, участие в формировании телекоммуникационной инфраструктуры УрФО;
финансовые: рост доходов и прибыли Эмитента, увеличение ее капитализации, формирование благоприятных условий для привлечения инвестиций;
рыночные: развитие новых видов услуг связи, реализация потенциала наиболее привлекательных и платежеспособных потребителей (коммерческих организаций), укрепление положительного имиджа Эмитента, обеспечение контроля и высокой степени влияния на развитие рынка услуг связи УрФО;
корпоративные: создание гибкой корпоративной структуры, отвечающей требованиям времени и способствующей раскрытию творческого потенциала каждого сотрудника.
Ключевыми фактами организации являются (данные на декабрь 2005 года):
1. Технические:
Основной поставщик телекоммуникационных услуг Уральского региона (Уральский федеральный округ и Пермская область);
Количество абонентов фиксированной связи - 3,5 млн., мобильной связи стандарта GSM - 3,5 млн., пользователей Интернет - 500 тыс.;
Количество сотрудников - 34 тыс. чел.
2. Финансовые - в рейтинге 100 крупнейших компаний Восточной Европы, опубликованного Financial Times в июне 2005 года, ОАО "Уралсвязьинформ" занимает 47-е место с капитализацией 1,387 млрд. долларов США.
Основные направления развития компании:
1. Расширение емкости и модернизация местной телефонной сети фиксированной связи на базе сетей пакетной коммутации и оптического доступа.
2. Развитие сети мобильной связи стандарта GSM900/1800 и консолидация мобильного бизнеса на лицензионной территории под единой торговой маркой Utel/Ютел.
3. Увеличение протяженности и строительство внутризоновых оптических и радиорелейных транспортных сетей.
4. Развитие систем радиодоступа.
5. Кабельное телевидение, цифровое эфирное телевидение.
Численность работников списочного состава снизилась за 2005 год на 1,2% и. составила на 31 декабря 2005 г.35 998 человек. Средняя годовая численность работников сократилась 2,8% (или на 1 050 человек) и составила в 2005 году 36 884 человек. Средняя численность работников списочного состава, включая внешних совместителей, сократилась на 1,7% (598 человек) и составила 35 226 человек.
Для анализа деятельности предприятия используются данные следующих форм бухгалтерской отчетности: форма №1 "Бухгалтерский баланс" (Приложение 1), форма №2 "Отчет о прибылях и убытках" (Приложение 2), форма №3 "Приложение к бухгалтерскому балансу" (Приложение 3).
1. Анализ валюты и структуры баланса
Анализ баланса начинают с анализа его структуры. Поскольку в активе и пассиве баланса сгруппированы различным способом одни и те же средства. находящиеся в распоряжении предприятия, должно наблюдаться некоторое соответствие структуры активов и пассивов. Анализ баланса начинают со сравнения раздела баланса "Капитал и резервы", в котором отражены собственные источники предприятия, с разделом "Внеоборотные активы". Обозначим раздел "Капитал и резервы" как КР, а "Внеоборотные активы" как ВА. Определим данное соотношение капитала предприятия и его внеоборотных активов на начало и конец отчетного периода:
на начало 2005 года:
14 012 524 - 25 281 223 = - 11 268 699 тыс. руб.
на конец 2005 года:
15 664 959 - 33 701 549 = - 18 036 590 тыс. руб.
Из данных расчетов видно, что собственных средств предприятия недостаточно для формирования внеоборотных активов.
По балансу проходят долгосрочные заемные средства (ДП). Долгосрочные кредиты, как правило, направляются на инвестиционные цели, поэтому мы можем добавить их к источникам, идущим на формирование внеоборотных активов. Тогда неравенство для проверки адекватности структуры активов структуре пассивов может выглядеть следующим образом: (КР + ДП) - ВА > 0. Определим данное соотношение для ОАО "Уралсвязьинформ" на начало и конец 2005 года:
на начало 2005 года:
(14 012 524 + 9 418 481) - 25 281 223 = - 1 850 218 тыс. руб.
на конец 2005 года:
(15 664 959 + 14 331 453) - 33 701 549 = - 3 705 137 тыс. руб.
Таким образом, собственных источников с учетом долгосрочных пассивов недостаточно для формирования внеоборотных активов и, следовательно, часть убытков и внеоборотных активов (начало 2005 года - 1 850 218 тыс. руб.; конец года - 3 705 137 тыс. руб.) покрывается за счет краткосрочной кредиторской задолженности.
Далее остановимся на анализе величины валюты баланса. Для этой цели выполним по балансу построение условного баланса по пассиву на конец периода. Результаты корректировки пассива баланса представлены в табл.1.1
Таблица 1.1. Условный баланс
| ПАССИВ | На конец отчетного периода |
| Капитал и резервы | 15 668 924 |
| Долгосрочные обязательства | 14 331 453 |
| Краткосрочные обязательства | 9 490 778 |
| ИТОГО | 39 491 154 |
Раздел баланса "Капитал и резервы" откорректирован следующим образом.
1. Если есть значительное увеличение по добавочном капитале, следует убедиться, что прошла дооценка основных средств в анализируемом периоде.
2. Следует найти сумму дооценки основных средств как разницу в величине добавочного капитала на начало и конец периода.
3. Отнять сумму увеличения по добавочному капиталу от итога раздела "Капитал и резервы" на конец периода.
Раздел "Долгосрочные пассивы" не подвержен влиянию инфляции, его итог не нуждается в корректировке.
Краткосрочные пассивы всегда подвержены инфляции. Итог этого раздела на конец периода делим на индекс инфляции (12%) за анализируемый период, а затем подбиваем итог условного баланса.
Имея итог условного баланса, мы можем более адекватно оценить изменение валюты баланса за рассматриваемый период.
В результате корректировки разделов пассива и составления условного баланса можно сделать вывод о том, что в течение года валюта баланса увеличилась на 8 761 411 тыс. руб. (39 491 154 - 30 729 744) и 128,5% по отношению к величине валюты баланса на начало года.
Такое изменение валюты баланса объясняется ростом объемов оказанных услуг, снижением себестоимости.
2. Общий анализ источников средств предприятия
Анализ источников средств предприятия произведен в табл.2.1 Источники группируются на собственные и заемные. Причем группировку, отраженную в табл.1, можно вести по двум вариантам:
1-й вариант:
а) собственные;
б) заемные;
2-1 вариант:
а) собственные средства с приравненными к ним заемными:
б) заемные средства без приравненных к собственным.
Целесообразность использования двух вариантов группировки объясняется следующим образом. С одной стороны, выводы при делении источников на собственные и заемные могут получиться малоутешительными. Скажем, доля собственных мала, и она непрерывно снижается. Но, с другой стороны, в балансе предприятия представлен целый ряд заемных источников, которые хотя и являются таковыми, по своей природе очень близки к собственным. Таким образом, второй вариант группировки может дать более благоприятную картину и будет более адекватно отражать истинные источники средств предприятия.
В состав заемных средств, приравненных к собственным, входят:
Расчеты по дивидендам;
Доходы будущих периодов;
Фонды потребления;
Резервы предстоящих расходов и платежей;
Прочие краткосрочные пассивы.
Объединяет все эти источники то, что, не являясь средствами предприятия, они могут долгое время безвозмездно находиться в его распоряжении.
Таблица 2.1
Анализ пассива баланса
| Раздел пассива | Сумма на начало периода | Сумма на конец периода | Структура баланса на начало периода | Структура баланса на конец периода | Темп роста |
| 1-й вариант | |||||
| Собственные источники | 14 012 524 | 15 664 959 | 45,6 | 38,6 | 111,8 |
| Заемные источники | 16 717 220 | 24 961 125 | 54,4 | 61,4 | 149,3 |
| ИТОГО | 30 729 744 | 40 626 084 | 100 | 100 | 132,2 |
| 2-й вариант | |||||
| Собственные источники с приравненными к ним заемными | 14 153 384 | 16 175 237 | 46,1 | 39,8 | 114,3 |
| Заемные без приравненных к ним собственных | 16 576 360 | 24 450 847 | 53,9 | 60,2 | 147,5 |
| ИТОГО | 30 729 744 | 40 626 084 | 100 | 100 | 132,2 |
Из данных, рассчитанных в таблице видно, что:
в течение отчетного года величина как собственных, так и заемных средств предприятия увеличилась;
темпы роста заемных источник превышает темпы роста собственных источников (149,3 и 111,8% соответственно);
в структуре пассива баланса преобладают заемные средства;
согласно второму варианту группировки пассива баланса также видно, что собственные источники средства предприятия с приравненными к ним заемными составляют менее половины средств предприятия и их доля на конец года уменьшается (46,1 и 39,8% на начало и конец года соответственно).
3. Анализ собственных источников
Собственные источники, представленные в разделе "Капитал и резервы" можно проанализированы в табл.3.1 Данные раздела "Капитал и резервы" для анализа не группируются.
Таблица 3.1
Анализ собственных источников предприятия
| Собственные источники | Сумма на начало периода | Сумма на конец периода | Структура на начало периода | Структура на конец периода | Темп роста |
| Уставный капитал | 4 816 167 | 4 816 167 | 34,4 | 30,7 | 100 |
| Добавочный капитал | 4 896 555 | 4 892 590 | 34,9 | 31,2 | 99,9 |
| Резервный капитал | 47 352 | 140 082 | 0,3 | 0,9 | 295,8 |
| Нераспределенная прибыль прошлых лет | 4 252 450 | 3 695 724 | 30,3 | 23,6 | 86,9 |
| Нераспределенная прибыль отчетного года | X | 2 120 397 | - | 13,5 | - |
| Итого собственные источники | 14 012 524 | 15 664 960 | 100 | 100 | 111,7 |
В течение отчетного периода собственные источники предприятия увеличились на 1 652 436 тыс. руб. (15 664 960 - 14 012 524) и составили 111,7% от уровня предыдущего года. В структура собственных источников наибольшую долю занимает уставный (34,4 и 30,7% на начало и конец года соответственно), добавочный (34,9 и 31,2%) капитал и нераспределенная прибыль прошлых лет (30,3 и 23,6%). Наименьший удельный вес в структуре собственных источников занимает резервный капитал (0,9 и 0,9%).
Величина уставного капитала в течение года не изменилась, но его доля в структуре собственных источников сократилась на 3,7%. Добавочный капитал организации незначительно уменьшился (0,1%). Величина резервного капитала увеличилась более, чем в 2 раза, однако его доля в структуре собственных источников изменилась незначительно (увеличилась на 0,6%). Величина нераспределенной прибыли уменьшилась. Изменения в структуре собственных источников обусловлены появлением нераспределенной прибыли отчетного года.
4. Анализ заемных средств хозяйствующего субъекта
Заемные средства предприятия можно классифицировать но степени платности и срокам возврата.
По степени платности различают:
бесплатную кредиторскую задолженность;
платную с определенного срока;
платную с первого дня.
Пользование бесплатной кредиторской задолженностью не влечет за собой никаких издержек. Такими, например, являются все заемные средства, которые можно приравнять к собственным. К бесплатному источнику кредитования относится задолженность по заработной плате, задолженность перед другими предприятиями, если при заключении договора не было предусмотрено никаких штрафных санкций за несоблюдение его условий.
Платные заемные источники с определенного срока - это источники, плата за пользование которыми определяется договором, начиная с зафиксированного там дня. Если условия договора по срокам оплаты, нарушены, то начинают действовать штрафные санкции, которые и являются оплатой за предоставленный коммерческий кредит.
Заемные источники, платные с первого дня - самая дорогая кредиторская задолженность. Классическим примером такой задолженности является задолженность перед банком. К этой же группе задолженности относится вся просроченная задолженность перед бюджетом и по социальному страхованию.
По срокам возврата различают также срочную и спокойную кредиторскую задолженность. Спокойная задолженность - срок возврата которой еще не наступил. Срочная задолженность по своей сути то же, что и просроченная. По этому же признаку (срокам возврата) заемные средства делятся на краткосрочные и долгосрочные.
Заемные средства хозяйствующего субъекта состоят из долгосрочных и краткосрочных пассивов. Раздел "Долгосрочные обязательства" включает в себя кредиты банков и прочие займы, полученные от других источников, кроме банков, подлежащие погашению в соответствии с договором более чем через 12 месяцев после отчетной даты. Поскольку хозяйствующие субъекты получают долгосрочные заемные средства в основном на затраты по техническому совершенствованию и улучшению организации производства, на техническое перевооружение, механизацию, внедрение новой техники, то наличие сумм по указанным статьям всегда следует расценивать положительно.
Анализ динамики и структуры долгосрочной задолженности представлен в таблице 4.1
Таблица 4.1
Состав и структура долгосрочных обязательств ОАО "Уралсвязьинформ"
| Долгосрочные обязательства | Сумма на начало периода | Сумма на конец периода | Структура на начало периода | Структура на конец периода | Темп роста |
| Кредиты и займы | 7 606 905 | 11 285 289 | 80,8 | 78,7 | 148,4 |
| в том числе | |||||
| кредиты | 3 313 874 | 4 438 656 | 35,2 | 31,0 | 133,9 |
| займы | 4 293 031 | 6 846 633 | 45,6 | 47,8 | 159,5 |
| Отложенные налоговые обязательства | 506 481 | 865 148 | 5,4 | 6,0 | 170,8 |
| Прочие долгосрочные обязательства | 1 305 095 | 2 181 016 | 13,9 | 15,2 | 167,1 |
| ИТОГО | 9 418 481 | 14 331 453 | 100 | 100 | 152,2 |
В течение отчетного периода сумма долгосрочных обязательств увеличилась на 4 912 972 тыс. руб. (152,2%). В структуре долгосрочных обязательств наибольшую долю занимают кредиты и займы. Из величина в течение отчетного периода увеличилась на 148,4%, в том числе кредиты - 133,9%, займы - 159,5%.
Наибольший интерес представляет анализ краткосрочных пассивов. При анализе краткосрочных пассивов рекомендуется выделять собственно заемные средства, а также заемные, приравненные к собственным. При включении в аналитическую таблицу источников, которые мы можем рассматривать как собственные, может произойти искажение истинной картины наличия и структуры заемных средств. Поэтому по нашей рекомендации следует определить, какова доля заемных источников, приравненных к собственным, есть ли динамика в этих источниках на начало и конец периода, а затем подвергнуть детальному рассмотрению только истинно заемные источники. Анализ краткосрочных заемных средств представлен в табл.4.2
Таблица 4.2
Состав и структура краткосрочных обязательств предприятия
| Краткосрочные обязательства | Сумма на начало периода | Сумма на конец периода | Структура на начало периода | Структура на конец периода | Темп роста |
| Кредиты и займы | 2 266 619 | 3 858 771 | 31,1 | 36,3 | 170,2 |
| Кредиторская задолженность | 4 891 260 | 6 260 622 | 67,0 | 58,9 | 128,0 |
| в том числе | |||||
| поставщики и подрядчики | 3 050 507 | 4 406 219 | 41,8 | 41,5 | 144,4 |
| авансы полученные | 317 599 | 343 428 | 4,4 | 3,2 | 108,1 |
| задолженность перед персоналом | 246 569 | 180 796 | 3,4 | 1,7 | 73,3 |
| задолженность перед государственными внебюджетными фондами | 43 639 | 70 592 | 0,6 | 0,7 | 161,8 |
| задолженность по налогам и сборам | 384 111 | 478 626 | 5,3 | 4,5 | 124,6 |
| прочие кредиторы | 848 835 | 780 961 | 11,6 | 7,3 | 92,0 |
| Заемные средства, приравненные к собственным |
140 859 |
510 278 |
1,9 |
4,8 |
362,3 |
| в том числе | |||||
| задолженность перед учредителями | 16 398 | 27 658 | 0,2 | 0,3 | 168,7 |
| доходы будущих периодов | 102 897 | 130 315 | 1,4 | 1,2 | 126,6 |
| резервы предстоящих расходов | 21 565 | 352 305 | 0,3 | 3,3 | 1633,7 |
| ИТОГО | 7 298 738 | 10 629 671 | 100 | 100 | 145,6 |
Из таблицы видно, что произошло увеличение краткосрочных обязательств на 3 330 933 тыс. руб. (145,6%). Наибольший удельный вес в структуре краткосрочных обязательств занимает кредиторская задолженность и ее доля в течение отчетного периода уменьшилась с 67% до 58,9%. В это же время произошло увеличение доли краткосрочных кредитов и займов с 31,1% до 36,3%.
Кредиторская задолженность в течение отчетного периода увеличилась на 1 369 362 тыс. руб. и составила 128% от уровня предыдущего года. В составе кредиторской задолженности наибольший удельный вес занимает задолженность перед поставщиками и подрядчиками. Структура кредиторской задолженности в течение отчетного периода значительно не изменилась. Наибольший темп роста в составе кредиторской задолженности имеет задолженность перед государственными внебюджетными фондами.
Темп роста выручки в отчетном периоде составляет:
24 099 807 * 100/19 505 738 = 123,6%.
Так как темпы роста кредиторской задолженности и выручки предприятия примерно одинаковые, то можно сделать вывод о том, что в росте кредиторской задолженности нет ничего негативного: больший объем производства должны обслуживать большие объемы текущих пассивов.
Заемные средства, приравненные к собственным имеют незначительную долю в составе краткосрочных обязательств (1,9 и 4,8% на начало и конец года соответственно). Заемные средства, приравненные к собственным увеличиваются достаточно быстрыми темпами (более, чем в 3 раза), наибольший темп роста наблюдается по статье "резервы предстоящих расходов" - более, чем в 16 раз.
Анализ задолженности по оплате труда ведем путем определения временного лага по выплатам на начало и конец периода. Для этого задолженность по оплате труда делим на численность и среднюю заработную плату соответствующего периода:
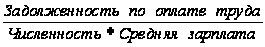 .
В результате расчетов получим временной лаг - задолженность по заработной плате в месяцах на начало и конец года:
на начало года:
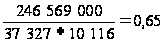 месяца
на конец года:
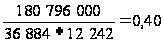 месяца
В течение года задолженность по заработной плате уменьшилась на 0,25 месяца, что является положительной тенденцией.
Самая дорогая задолженность - это задолженность перед бюджетом и внебюджетными фондами по социальному страхованию и обеспечению. При наступлении срока платежа она становится платной с первого дня, оплата эта весьма значительна. В течение отчетного года суммы задолженности перед государственными внебюджетными фондами, а также по налогам и сборам увеличились, однако их доля в составе кредиторской задолженности предприятия значительно не изменилась. Наибольший рост наблюдается по задолженности перед государственными внебюджетными фондами (161,8%). Задолженность по налогам и сборам увеличилась и составила 124,6% от уровня предыдущего года, однако ее доля уменьшилась на 0,8%, что можно оценить как положительную тенденцию.
В заключение общего анализа кредиторской задолженности рассчитаем ее оборачиваемость как частное от деления выручки на средние остатки кредиторской задолженности.
Средние остатки кредиторской задолженности составляют:
на начало года - 3 280 796 тыс. руб.
на конец года - 5 369 125 тыс. руб.
Оборачиваемость кредиторской задолженности составляет:
на начало года:
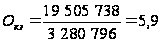 .
на конец года:
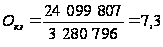 .
Увеличение показателя оборачиваемости является положительным и означает, что в среднем на 1 рубль кредиторской задолженности стало приходится больше выручки.
5. Общий анализ размещения средств предприятия
Особое место в анализе финансового состояния хозяйствующего субъекта занимает анализ активов предприятия. Актив баланса представляет собой величину затрат организации, сложившихся в результате предшествующих операций и финансовых сделок, и понесенных ею расходов ради возможных будущих доходов. Сама по себе рациональная структура источников не гарантирует успешной работы предприятия, поскольку объем выручки, финансовые результаты зависят прежде всего от размещения активов.
Для нужд анализа применяется несколько видов группировки активов. Мы остановимся на трех из них.
Первый вариант группировки - по сроку оборота.
А) Долгосрочные активы (иммобилизованные, немобильные) - активы. срок оборачиваемости которых превышает I год.
Б) Краткосрочные активы (текущие, мобильные, оборотные) - активы. срок оборачиваемости которых меньше 1 года.
Согласно теории увеличение доли краткосрочных активов и уменьшение доли иммобилизованных расценивается положительно. Однако, делая такие выводы, следует быть осторожными. Если уменьшение доли иммобилизованных активов происходит за счет их абсолютного уменьшения, например, вследствие продажи из-за тяжелого финансового положения, то такую ситуацию, безусловно, нельзя оценивать положительно. Точно так же уменьшение доли текущих активов может произойти из-за дооценки основных фондов. Такое увеличение стоимости долгосрочных активов представляет собой чисто учетную процедуру и не может свидетельствовать об улучшении структуры активов вследствие увеличения их мобильной доли.
Второй вариант группировки - по направлению использования.
А) Активы, используемые на предприятии - имущество и денежные средства, используемые непосредственно на предприятии.
Б) Активы, используемые за пределами предприятия, - долгосрочные и краткосрочные финансовые вложения, товары отгруженные и дебиторская задолженность.
В большинстве случаев при анализе считается, что увеличение доли активов, используемых за пределами предприятия, расценивается отрицательно. Однако, производя подобный анализ, следует выделить в активах, используемых за пределами предприятия, те, которые должны приносить прибыль, то есть долгосрочные и краткосрочные финансовые вложения. Их следует оценивать с двух точек зрения: рентабельность и ликвидность. Если рентабельность финансовых вложений не ниже, чем общая рентабельность активов, то такие вложение можно признать целесообразным. Можно также сравнить рентабельность вложений с доходностью ценных бумаг государства. Ликвидность финансовых вложений характеризуется возможностью реализации их в денежные средства по цене, сравниваемой с ценой их покупки.
Анализируя дебиторскую задолженность, мы должны учитывать, что ее увеличение не всегда можно расценивать отрицательно, поскольку увеличение текущих активов и средств в расчетах как их составной части может объяснено увеличением объемов выпуска продукции.
Следующая группировка - по степени ликвидности активов.
Ликвидность баланса в Российской Федерации, в отличие от баланса, составленного по правилам международной финансовой отчетности, возрастает сверху вниз. В самом верху находятся наименее ликвидные активы, внизу - более ликвидные. Третья группировка имеет вид:
A) Труднореализуемые активы.
Б) Медленно реализуемые активы.
B) Среднереализуемые активы.
Г) Мгновенно реализуемые активы.
Состав активов по группам можно распределить следующим образом. В труднореализуемые активы входит первый раздел баланса - внеоборотные активы. Иногда для уточнения группировки из внеоборотных активов убирают долгосрочные финансовые вложения и относят их к среднереализуемым активам. Это зависит от того, как мы расцениваем ликвидность этих вложений. В зависимости от этой оценки мы можем отнести их к медленно реализуемым или среднереализуемым активам.
Основу медленно реализуемых активов составляет раздел "Запасы и НДС по приобретенным ценностям". Так же как и для группы А) здесь можно внести уточнение - иногда из этого раздела извлекают затраты в незавершенном производстве и относят к труднореализуемым активам. Особенно это относится к незавершенному производству в строительстве.
Основу среднереализуемых активов составляет дебиторская задолженность и финансовые вложения. Здесь также справедливо замечание об оценке ликвидности финансовых вложений. Она нуждается в уточнении в соответствии с действительной ликвидностью вложений.
Мгновенно реализуемые активы - денежные средства хозяйствующего субъекта. Это самые ликвидные активы хозяйствующего субъекта.
Однако, используя эту группировку в настоящих условиях, следует учитывать, что ликвидность дебиторской задолженности может быть значительно ниже медленно реализуемых и даже трудно реализуемых активов.
Общий анализ активов проведен по всем трем группировкам в табл.5.1.
Таблица 5.1
Общий анализ активов
| Раздел баланса | Сумма на начало периода | Сумма на конец периода | Структура на начало периода | Структура на конец периода | Темп роста |
| 1-й вариант | |||||
| Внеоборотные активы | 25 281 223 | 33 701 549 | 82,3 | 83,0 | 133,3 |
| Оборотные активы | 5 448 521 | 6 924 535 | 17,7 | 17,0 | 127,1 |
| ИТОГО | 30 729 744 | 40 626 084 | 100,0 | 100,0 | 132,2 |
| 2-й вариант | |||||
| Активы, используемые на предприятии | 27 134 280 | 36 809 261 | 88,3 | 90,6 | 135,7 |
| Активы, используемые за пределами предприятия | 3 595 464 | 3 816 823 | 11,7 | 9,4 | 106,2 |
| ИТОГО | 30 729 744 | 40 626 084 | 100,0 | 100,0 | 132,2 |
| 3-й вариант | |||||
| Труднореализуемые активы | 25 281 223 | 33 701 549 | 82,3 | 83,0 | 133,3 |
| Медленно реализуемые активы | 2 650 054 | 3 557 013 | 8,6 | 8,8 | 134,2 |
| Среднереализуемые активы | 2 289 894 | 2 817 678 | 7,5 | 6,9 | 123,0 |
| Мгновенно реализуемые активы | 508 573 | 549 844 | 1,7 | 1,4 | 108,1 |
| ИТОГО | 30 729 744 | 40 626 084 | 100,0 | 100,0 | 132,2 |
В течение отчетного периода произошло увеличение активов предприятия на 9 896 340 тыс. руб. (132,2%). В составе активов предприятия наибольшую долю занимают внеоборотные (иммобилизованные, немобильные) активы и их доля незначительно увеличилась в течение года (82,3 и 83% на начало и конец года соответственно). Увеличение доли активов, используемых на предприятии (с 88,3 до 90,6%) можно оценить положительно. Структура активов в зависимости от степени ликвидности значительно не изменилась в течение отчетного периода. Наибольшее увеличение наблюдается по медленно реализуемым активам (134,2%), наименьший по мгновенно реализуемым активам - 108,1%. Это свидетельствует о снижении степени ликвидности активов предприятия.
6. Анализ внеоборотных активов предприятия
Анализ внеоборотных активов целесообразно проводить в табличной форме, группировать внеоборотные активы не следует. Анализ проводим по строкам баланса. Важнейшими его статьями являются нематериальные активы, основные средства, незавершенные капитальные вложения и долгосрочные финансовые вложения.
Наличие и динамика нематериальных активов свидетельствуют об инновационной активности хозяйствующего субъекта. По этой статье проходят организационные расходы предприятия (расходы на регистрацию, печать, всевозможные лицензии по видам деятельности, лицензии на использование природных ресурсов), а также патенты, компьютерные программы. В течение отчетного года стоимость нематериальных активов предприятия уменьшилась на 121 тыс. руб. Как видно из формы №5, нематериальные активы предприятия составляют объекты интеллектуальной собственности. Уменьшение стоимости нематериальных активов в отчетном году обусловлено увеличением суммы амортизационных отчислений.
Анализ основных средств целесообразно произвести более подробно с привлечением формы 5 "Приложение к балансу предприятия".
Коэффициент поступления рассчитывается как отношение поступивших (введенных) основных средств к первоначальной стоимости основных средств на конец периода. Коэффициент выбытия рассчитывается как отношение первоначальной стоимости выбывших основных фондов к первоначальной стоимости основных фондов на начало периода. Благоприятной считается ситуация, когда коэффициент поступления больше коэффициента выбытия.
При анализе структуры основных средств мы должны особенно обращать внимание на соотношение активных и пассивных основных средств. В Российской Федерации традиционно очень велика доля пассивной части основных фондов. С одной стороны это объясняется климатическими условиями, которые требуют для обеспечения комфортных условий работы и проживания больших капитальных затрат. Однако следует учитывать, что большая доля пассивных основных средств (более 60%) и ее дальнейшее увеличение может свидетельствовать о неэффективном размещении источников средств предприятия и, как следствие этого, может произойти снижение средств в обороте предприятия, уменьшение коэффициента маневренности, увеличение налога на имущество.
Данные сгруппируем в табл.6.1.
Таблица 6.1. Анализ структуры и коэффициентов выбытия и поступления основных фондов
| Виды основных средств | Остаток на начало года | Поступило (введено) | Выбыло | Остаток на конец года | Коэффициент поступления | Коэффициент выбытия | Структура на начало | Структура на конец |
| 1. Здания | 4 045 944 | 516 727 | 16 581 | 4 546 090 | 0,114 | 0,004 | 11,5 | 10,2 |
| 2. Сооружения | 10 160 852 | 2 997 422 | 146 581 | 13 011 693 | 0,230 | 0,014 | 28,8 | 29,2 |
| 3. Машины и оборудование | 19 019 140 | 5 902 616 | 274 450 | 24 647 306 | 0,239 | 0,014 | 54,0 | 55,4 |
| 4. Транспортные средства | 461 835 | 42 494 | 13 396 | 490 932 | 0,087 | 0,029 | 1,3 | 1,1 |
| 5. Вычислительная и оргтехника | 947 246 | 175 993 | 14 063 | 1 109 176 | 0,159 | 0,015 | 2,7 | 2,5 |
| 6. Жилой фонд | 195 790 | 54 512 | 39 032 | 211 270 | 0,258 | 0, 199 | 0,6 | 0,5 |
| 7. Земельные участки и объекты природопользования | 40 977 | 15 367 | 24 | 56 320 | 0,273 | 0,001 | 0,1 | 0,1 |
| 8. Другие виды основных средств | 348 469 | 115 439 | 18 108 | 445 800 | 0,259 | 0,052 | 1,0 | 1,0 |
| ИТОГО | 35 220 252 | 982 0571 | 522 235 | 44 518 588 | 0,221 | 0,015 | 100 | 100 |
| в том числе | ||||||||
| активные | 20 428 221 | 6 121 103 | 301 909 | 26 247 415 | 0,233 | 0,015 | 58,0 | 59,0 |
| пассивные | 14 792 031 | 3 699 468 | 220 326 | 18 271 173 | 0, 202 | 0,015 | 42,0 | 41,0 |
В течение отчетного года стоимость основных средств предприятия увеличилась за счет введение новых основных средств. Как видно из табл.6.1 коэффициент поступления превышает коэффициент выбытия основных средств по всем видам.
Структура основных средств значительно не изменилась. В составе основных средств наибольший удельный вес приходится на активные основные средства (58,0 и 59,0% на начало и конец года соответственно).
Целесообразно рассчитывать и анализировать коэффициенты износа и годности по отдельным группам основных фондов. Коэффициент износа равен:
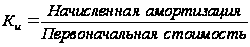
Коэффициент износа составляет: на начало года
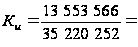 0,38
на конец года
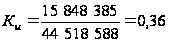
Коэффициент годности - это показатель, симметричный коэффициенту износа, он определяется:
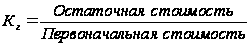 .
Коэффициент годности равен: на начало года:
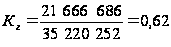
на конец года:
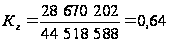
Коэффициент износа основных средств в течение отчетного года уменьшился, а коэффициент годности - увеличился. Это свидетельствует о том, что происходит обновление основных средств предприятия. Поступление новых основных средств превышает их выбытие.
Сумма долгосрочных финансовых вложений увеличилась на 202 096 тыс. руб. Наибольшее увеличение произошло по статье инвестиции в дочерние общества (204 135 тыс. руб.).
7. Анализ текущих активов
Для анализа текущие активы целесообразно сгруппировать.
Анализ начинают с анализа