Анализ хозяйственной деятельности
Таблица 7.1. Оборотные (текущие) активы
| Раздел баланса | Сумма на начало периода | Сумма на конец периода | Структура баланса на начало | Структура баланса на конец | Темп роста |
| Запасы товарно-материальных ценностей | 769 262 | 908 870 | 14,12 | 13,13 | 118,1 |
| Затраты в незавершенном производстве | 16 914 | 9 425 | 0,31 | 0,14 | 55,7 |
| Готовая продукция | 78 947 | 88 548 | 1,45 | 1,28 | 112,2 |
| Расходы будущих периодов | 323 160 | 699 575 | 5,93 | 10,10 | 216,5 |
| Налог на добавленную стоимость | 1 461 771 | 1 850 595 | 26,83 | 26,73 | 126,6 |
| Дебиторская задолженность (платежи ожидаются более, чем через 12 месяцев) | 74 669 | 180 991 | 1,37 | 2,61 | 242,4 |
| Дебиторская задолженность (платежи ожидаются в течение 12 месяцев) | 2 213 802 | 2 634 788 | 40,63 | 38,05 | 119,0 |
| Краткосрочные финансовые вложения | 0 | 528 | 0,00 | 0,01 | - |
| Денежные средства | 508 573 | 549 844 | 9,33 | 7,94 | 108,1 |
| Прочие оборотные активы | 1 423 | 1 370 | 0,03 | 0,02 | 96,3 |
| ИТОГО | 5 448 521 | 6 924 534 | 100 | 100 | 127,1 |
Величина запасов товарно-материальных ценностей в течение отчетного года увеличилась и составила 118,1% от уровня предыдущего года. Ее доля в структуре затрат на начало года составляла 14,12%, на конец года - 13,13%, т.е. незначительно уменьшилась за отчетный период.
Следует рассчитать показатель оборачиваемости запасов. При расчете данного показателя применим формулу, основанную на себестоимости реализованной продукции (вместо выручки от реализации):
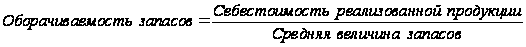 .
Оборачиваемость запасов товарно-материальных ценностей составляет:
на начало года
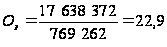
на конец года
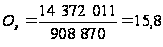 .
Показатели незавершенного производства зависят от метода расчетов за готовую продукцию. В течение отчетного периода затраты в незавершенном производстве незначительно увеличились. Их доля в структуре текущих активов невелика и на начало года составляла 0,31%, на конец - 0,14%.
Расходы будущих периодов представляют собой единовременные расходы хозяйствующего субъекта, которые согласно принятой методике калькулирования затрат списываются на себестоимость на протяжении определенного срока. Сумма расходов будущих периодов в течение отчетного года увеличилась более, чем в 2 раза. Их доля в структуре текущих активов также увеличилась и на конец года составила 10,1% (на начало - 5,93%).
Дебиторская задолженность, платежи по которой ожидаются более, чем через 12 месяцев увеличилась почти в 2,5 раза, также возросла и ее доля в структуре оборотных активов предприятия (1,37 и 2,61% на начало и конец года соответственно).
В отчетном году предприятия осуществила краткосрочные финансовые вложения в размере 528 тыс. руб.
Уменьшилась величина и доля денежных средств предприятия.
8. Факторный анализ прибыли
Анализ финансового результата начинают с общего анализа динамики прибыли, а также с выявления динамики отдельных статей, оказывающих влияние на формирование прибыли. Анализ проведен в табл.8.1.
Операционные расходы (доходы) представляют собой:
расходы, связанные с предоставлением за плату во временное пользование (временное владение и пользование) активов организации;
расходы, связанные с предоставлением за плату прав, возникающих из патентов на изобретения, промышленные образцы и других видов интеллектуальной собственности;
расходы, связанные с участием в уставных капиталах других организаций;
расходы, связанные с продажей, выбытием и прочим списанием основных средств и иных активов, отличных от денежных средств;
проценты, уплачиваемые организацией за предоставление ей в пользование денежных средств;
расходы, связанные с оплатой услуг, оказываемых кредитными организациями;
прочие операционные расходы.
Внереализационные расходы (доходы) представляют собой:
штрафы, пени, неустойки за нарушение условий договора;
возмещение причиненных организацией убытков:
убытки прошлых лет, признанные в отчетном году;
суммы дебиторской задолженности, по которой истек срок исковой давности, других долгов, нереальных для взыскания;
курсовые разницы;
суммы уценки активов (за исключением внеоборотных);
прочие внереализационные расходы (в прочие внереализационные расходы включаются некоторые налоги).
При анализе финансового результата обращаем внимание на абсолютный и относительный рост выручки, себестоимости, управленческих и коммерческих расходов, прибыли от реализации и прибыли до налогообложения. Сравнивая темпы роста перечисленных показателей, можно сделать выводы о том, почему росла (понижалась) прибыль от реализации или прибыль отчетного периода. Скажем, при опережающем росте себестоимости по сравнению с ростом выручки происходит снижение прибыли от реализации, а при соответствующем росте внереализационных или операционных расходов прибыли отчетного года до налогообложения.
Таблица 7.1
Анализ прибыли
| Показатель | Отчетный период | Базисный период | Структура, отчет | Структура, базис | Изменение абсолютное | Изменение относительное |
| Выручка от продажи товаров, услуг | 24 099 807 | 19 505 738 | 100,0 | 100,0 | 4 594 069 | 123,6 |
| Себестоимость проданных товаров, услуг | 17 638 372 | 14 372 011 | 73,2 | 73,7 | 3 266 361 | 122,7 |
| Прибыль (убыток) от продаж | 6 461 435 | 5 133 727 | 26,8 | 26,3 | 1 327 708 | 125,9 |
| Операционные доходы | 912 980 | 122 494 | 3,8 | 0,6 | 790 486 | 745,3 |
| Операционные расходы | 3 575 364 | 2 009 187 | 14,8 | 10,3 | 1 566 177 | 178,0 |
| Внереализационные доходы | 367 440 | 327 890 | 1,5 | 1,7 | 39 550 | 112,1 |
| Внереализационные расходы | 955 511 | 843 675 | 4,0 | 4,3 | 111 836 | 113,3 |
| Прибыль (убыток) до налогообложения | 3 210 980 | 2 731 249 | 13,3 | 14,0 | 479 731 | 117,6 |
| Налог на прибыль и иные аналогичные обязательные платежи | 1 088 897 | 886 245 | 4,5 | 4,5 | 202 652 | 122,9 |
| Прибыль от обычной деятельности | 2 122 083 | 1 845 004 | 8,8 | 9,5 | 277 079 | 115,0 |
В течение отчетного периода прибыль предприятия от обычной деятельности увеличилась на 277 079 тыс. руб. (115,0%). Значительно увеличились операционные доходы предприятия (более, чем в 7 раз). Выручка предприятия расчет более быстрыми темпами, чем себестоимость произведенной продукции и услуг (123,6 и 122,7% соответственно).
Следующим шагом является факторный анализ прибыли.
Из данных, приведенных в таблице видно, что прибыль от обычной деятельности увеличилась на 277 079 тыс. руб.
Далее определяется количественное влияние каждого фактора на изменение чистой прибыли:
1) За счет изменения выручки предприятия:
DПвр = (dПрпBPo ґ DВР) / 100% = (26,8 ґ 4 594 069) / 100 = 1 231 723
Следовательно, за счет изменения выручки от реализации прибыль от реализации продукции увеличилась на 1 231 210,4 тыс. руб.
2) За счет изменения доли себестоимости продукции в выручке предприятия:
DПс/с = (Ddzвр ґ ВР1) /100% = (0,5 ґ 24 099 807) / 100 = - 95 985 тыс. руб.,
следовательно, прибыль от обычных видов деятельности увеличилась на 95 985 тыс. руб. за счет снижения доли себестоимости в выручке от реализации продукции.
Проверка:
DППрп = DПвр + DПс/с = 1 231 723 + 95 985 = 1 327 708
Таким образом, за счет увеличения прибыли от реализации продукции, прибыль от обычных видов деятельности увеличилась на 1 327 708 тыс. руб.
3) За счет изменения доходов от операционной деятельности:
DППоп = Доп1 - Доп0 = 790 486 тыс. руб.,
в результате увеличения доходов от операционной деятельности прибыль от обычных видов деятельности увеличилась на 790 486 тыс. руб.
4) За счет изменения операционных расходов организации:
DПРоп = Роп0 - Роп1 = 2 009 187 - 3 575 364 = - 1 566 177 тыс. руб.,
в связи с увеличением расходов организации от операционной деятельности прибыль от обычных видов деятельности уменьшилась на 1 566 177 тыс. руб.
5) За счет изменения величины внереализационных доходов:
DППвн = Двн1 - Двн0 = 39 550 тыс. руб.,
в результате увеличения внереализационных доходов прибыль от обычных видов деятельности увеличилась на 39 550 тыс. руб.
6) За счет изменения величины внереализационных расходов:
DПРвн = Рвн0 - Рвн1 = 843 675 - 955 511 = - 111 836 тыс. руб.,
в результате увеличения внереализационных расходов прибыль от обычных видов деятельности организации уменьшилась на 111 836 тыс. руб.
Проверка: DПБП= DППрп + DПДоп - DПРоп + DПДвн - DЧПРвн =
= 1 327 708 + 790 486 - 1 566 177 + 39 550 - 111 836 = 479 731 тыс. руб.,
следовательно за счет увеличения прибыли до налогообложения чистая прибыль ОАО " Уралсвязьинформ" увеличилась на 479 731 тыс. руб.
7) За счет изменения суммы налога на прибыль и иных аналогичных платежей:
DППвн = НП1 - НП0 = 202 652 тыс. руб.
в результате увеличения суммы налога на прибыль, прибыль от обычных видов деятельности уменьшилась на 202 652 тыс. руб.
Проверка:
DПобщ= DППдо - DПНП = 479 731 - 202 652 = 277 079
Из приведенных выше расчетов, можно сделать вывод о том, что под влиянием различных факторов, прибыль организации от обычных видов деятельности увеличилась на 277 079 тыс. руб.
9. Расчет и анализ финансовых коэффициентов
В последнее время большое значение при проведении финансового анализа придается финансовым коэффициентам. Это объясняется, с одной стороны, распространением и влиянием переводной экономической литературы, в которой финансовым коэффициентам традиционно уделяется большое внимание. С другой стороны, такое стремительное распространение новых для нас показателей можно объяснить высоким уровнем инфляции, который делает невозможным сравнение и анализ абсолютных показателей, разделенных даже небольшим отрезком времени. Приведение абсолютных показателей к сопоставимому виду по уровню цен - сложная и до конца не решенная задача. Финансовые коэффициенты - это показатели, которые в значительной степени не зависят от уровня инфляции. Считается, что инфляция в равной степени оказывает влияние и на величину числителя и на величину знаменателя. Поэтому мы имеем возможность без дополнительных процедур приведения сравнивать финансовые коэффициенты 80-х, 90-х годов и даже вести сравнение финансовых коэффициентов разных хозяйствующих субъектов по разным отраслям. Финансовые коэффициенты можно разделить на несколько групп. В первую группу войдут коэффициенты, характеризующие имущественное положение предприятия. Эти коэффициенты и формулы их расчета представлены в табл.9.1.
Таблица 9.1
Оценка имущественного положения
| Показатель | Формула | Значение на начало периода | Значение на конец периода | Абсолютное изменение |
| Сумма хозяйственных средств, находящихся в распоряжении организации | Итог баланса-нетто | 30 729 744 | 40 626 084 | 9 896 340 |
| Доля основных средств в активах |
|
0,71 | 071 | 0 |
| Доля активной части основных средств |
|
0,58 | 0,59 | +0,01 |
| Коэффициент износа основных средств |
|
0,38 | 0,36 | -0,02 |
| Коэффициент износа активной части основных средств |
|
0,40 | 0,39 | -0,01 |
| Коэффициент обновления |
|
0,221 | ||
| Коэффициент выбытия |
|
0,015 | ||
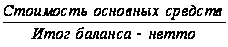
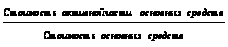
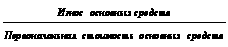
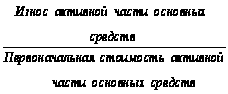
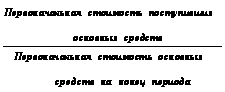
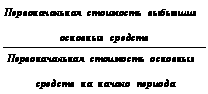
Данные коэффициенты иллюстрируют сумму средств, находящуюся в распоряжении предприятия, его основные фонды, их динамику и обновление. В течение отчетного периода сумма средств, находящихся в распоряжении организации увеличилась на 9 496 340 тыс. руб. Доля основных средств в активах предприятия осталась неизменной (0,71). Доля активной части основных средств незначительно увеличилась (на 1%). Коэффициент износа основных средств уменьшился на 2%, активной части основных средств - на 1%. Коэффициент обновления основных средств превышает коэффициент их выбытия (0,221 и 0,015 соответственно), что свидетельствует об обновлении основных средств предприятия в отчетном периоде.
Большое значение придается коэффициентам, характеризующим ликвидность баланса хозяйствующего субъекта. Эти коэффициенты характеризуют, насколько предприятие может погасить свои долги теми или иными активами, числящимися у него на балансе. Некоторые из коэффициентов иллюстрируют покрытие тех или иных величин актива собственными источниками средств или долю данных активов в имуществе предприятия. Данные коэффициенты представлены в табл.9.2.
Таблица 9.2. Оценка ликвидности
| Показатель | Формула | Значение на начало периода | Значение на конец периода | Абсолютное изменение |
| Величина собственных оборотных средств (функционирующий капитал) |
Собственный капитал + Долгосрочные обязательства - Внеоборотные активы или Оборотные активы - краткосрочные пассивы |
-1 810 217 | - 3 705 137 | - 1 894 920 |
| Коэффициент текущей ликвидности |
|
0,74 | 0,65 | -0,09 |
| Коэффициент быстрой ликвидности |
|
0,58 | 0,49 | -0,09 |
| Коэффициент абсолютной ликвидности (платежеспособности) |
|
0,06 | 0,05 | -0,01 |
| Доля оборотных средств в активах |
|
0,177 | 0,170 | -0,007 |
| Доля запасов в оборотных активах |
|
0,218 | 0,246 | 0,028 |
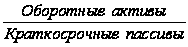
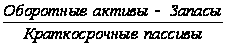
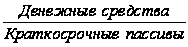
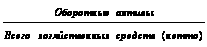
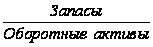
Показатель собственного оборотного капитала отрицательный и его значение уменьшилось на 1 894 920 тыс. руб., что свидетельствует о том, что собственные оборотные средства предприятия не маневренны (не находятся в денежной форме).
Коэффициент текущей ликвидности показывает, сколько раз мы можем покрыть свои обязательства своими текущими активами. Из данных таблицы, видно, что коэффициент текущей ликвидности меньше 1 и в отчетном периоде уменьшился на 0,09, что свидетельствует о недостатке ткущих активов для покрытия своих обязательств. Коэффициент быстрой ликвидности также меньше 1 и уменьшился в течение отчетного периода (0,58 и 0,49 на начало и конец года соответственно). Значение коэффициента абсолютной ликвидности свидетельствует о недостатке денежных средств предприятия для покрытия своих краткосрочных обязательств.
Доля оборотных средств в активах предприятия уменьшилась за отчетный период на 0,7% и составила 17,0%. Доля запасов в оборотных средствах предприятия на начало периода составляла 21,8%, на конец - 24,6%.
Коэффициенты финансовой устойчивости сгруппированы в табл.9.3. Данная группа показателей характеризует роль собственных и заемных источников в формировании средств предприятия. Термин "нетто" в ряде показателей подчеркивает, что в данном случае сумму средств по балансу следует брать без убытков, то есть при использовании старой формы баланса величина убытков из валюты баланса вычитается. Данные коэффициенты рассчитываются только на основании сумм разделов баланса, без привлечения дополнительных данных, по его отдельным статьям.
Таблица 9.3. Оценка финансовой устойчивости
| Показатель | Формула | Значение на начало периода | Значение на конец периода | Абсолютное изменение |
| Коэффициент автономии |
|
0,456 | 0,361 | -0,095 |
| Коэффициент финансовой зависимости |
|
2, 193 | 2,770 | 0,577 |
| Коэффициент концентрации заемного капитала |
|
0,544 | 0,614 | 0,07 |
| Коэффициент структуры долгосрочных вложений |
|
0,373 | 0,425 | 0,052 |
| Коэффициент долгосрочного привлечения заемных средств |
|
0,402 | 0,478 | 0,076 |
| Коэффициент структуры заемного капитала |
|
0,563 | 0,574 | 0,011 |
| Коэффициент соотношения заемных и собственных средств |
|
1, 193 | 1,596 | 0,4 |
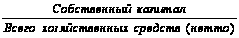
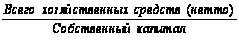
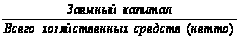
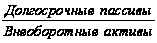
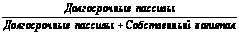
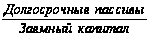
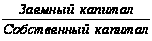
Значения коэффициентов автономии и финансовой зависимости свидетельствуют от том, что наибольший удельный вес в структуре пассивов предприятия занимают заемные средств, в течение отчетного года повышается финансовая зависимости предприятия от заемных средств.
Коэффициент маневренности собственного капитала не рассчитывается, так как в распоряжении предприятия не собственных оборотных средств.
Доля заемного капитала в структуре капитала фирмы занимает значительную долю и увеличивается в течение отчетного периода (0,544 и 0,614 на начало и конец отчетного периода соответственно).
В структуре заемного капитала наибольший удельный вес занимают долгосрочные финансовые вложения.
Заемный капитал предприятия превышает его собственный капитал в 1, 193 и 1,596 раза на начало и конец отчетного периода соответственно.
Следующая группа финансовых коэффициентов - это показатели деловой активности предприятия. Объединяет эти коэффициенты в одну группу то, что в числителе у них содержится выручка от реализации продукции, то есть хозяйственный оборот.
Рассчитывая показатели деловой активности, как, впрочем, и показатели рентабельности, следует учитывать, что в отличие от всех других финансовых коэффициентов данные группы не могут быть рассчитаны на начало и на копен периода, а считаются только в среднем за период.
Это объясняется тем, что в числителе этих показателей стоит не моментный, а интервальный показатель (выручка, прибыль), который не может быть определен на какую-то дату, своеобразной модификацией коэффициентов деловой активности является определение периода оборота в днях или длительности никла оборота (табл.9.4).
Таблица 9.4. Оценка деловой активности
| Показатель | Формула расчета | Значение показателя |
| 1. Производительность труда, тыс. руб. / чел |
|
645,6 |
| 2. Фондоотдача |
|
0,48 |
| 3. Оборачиваемость в расчетах (в оборотах) |
|
9,44 |
| 4. Оборачиваемость средств в расчетах (в днях) |
|
38,1 |
| 5. Оборачиваемость запасов (в оборотах) |
|
16,7 |
| 6. Оборачиваемость запасов (в днях) |
|
21,6 |
| 7. Оборачиваемость кредиторской задолженности (в днях) |
|
113,8 |
| 8. Продолжительность операционного цикла | Показатель 6 + Показатель 4 | 59,7 |
| 10. Коэффициент погашаемости дебиторской задолженности |
|
0,11 |
| 11. Оборачиваемость собственного капитала |
|
1,62 |
| 12. Оборачиваемость совокупного капитала |
|
0,68 |
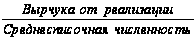
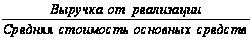
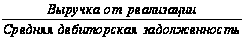

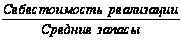

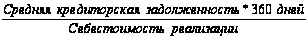
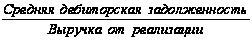
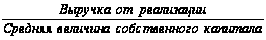
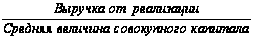
Показатель производительности труда показывает, что годовая выработка одного работника предприятия составляет 645,6 тыс. руб. Фондоотдача равна 0,48, т.е. на 1 руб. основных средств приходится 0,48 руб. выручки. Дебиторская задолженность в течение отчетного периода совершает 9,44 оборота, каждый из которых длится 38,1 дня. Оборачиваемость запасов составляет 16,7 оборотов в год, каждый из которых длится 21,6 дня. Длительность оборота кредиторской задолженности составляет 113,8 дней. Продолжительность операционного цикла составляет 59,7 дней. Величина коэффициента погашаемости дебиторской задолженности (0,11) свидетельствует о том, что дебиторская задолженность в течение отчетного периода погашается на 11%. Собственный капитал предприятия за отчетный период совершает 1,62 оборота, совокупный - 0,68.
Последняя группа финансовых коэффициентов - это показатели рентабельности. Данная группа коэффициентов характеризует долю прибыли в выручке предприятия либо съем выручки с рубля имущества (всех активов или текущих активов) или с рубля вложенных средств собственных и заемных. На основании показателей рентабельности можно определить показатель окупаемости вложенного капитала, причем это можно сделать для всей суммы средств (по балансу нетто) или только для суммы собственных средств. Показатели рентабельности обычно замыкают анализ финансового состояния предприятия и сведены в табл.9.5.
Таблица 9.5. Оценка рентабельности
| Показатель | Формула расчета | Значение показателя |
| Чистая прибыль, тыс. руб. | Прибыль отчетного года - платежи в бюджет | 2 120 397 |
| Рентабельность продукции, % |
|
36,3 |
| Рентабельность основной деятельности (рентабельность продаж),% |
|
8,8 |
| Рентабельность совокупного капитала, % |
|
67,5 |
| Рентабельность собственного капитала, % |
|
14,3 |
| Период окупаемости собственного капитала, лет |
|
7,0 |
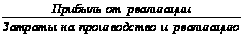
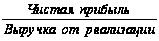
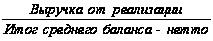
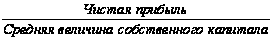
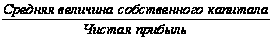
Чистая прибыль предприятия в отчетном году составила 2 120 397 тыс. руб. Показатели рентабельности продукции (36,3%), рентабельности основной деятельности (8,8%), рентабельности совокупного (67,5%) и собственного (14,3%) свидетельствуют об эффективности деятельности предприятия. Срок окупаемости собственного капитала составляет 7 лет.
Заключение
Целью курсовой работы являлся анализ хозяйственной деятельности ОАО "Уралсвязьинформ". В процессе выполнения курсовой работы были сделаны следующие выводы.
Собственных источников с учетом долгосрочных пассивов недостаточно для формирования внеоборотных активов и, следовательно, часть убытков и внеоборотных активов покрывается за счет краткосрочной кредиторской задолженности.
Изменение валюты баланса объясняется ростом объемов оказанных услуг, снижением себестоимости.
В структуре собственных источников наибольшую долю занимает уставный (34,4 и 30,7% на начало и конец года соответственно), добавочный (34,9 и 31,2%) капитал и нераспределенная прибыль прошлых лет (30,3 и 23,6%). Наименьший удельный вес в структуре собственных источников занимает резервный капитал (0,9 и 0,9%).
В течение отчетного периода сумма долгосрочных обязательств увеличилась на 4 912 972 тыс. руб. (152,2%). В структуре долгосрочных обязательств наибольшую долю занимают кредиты и займы. Их величина в течение отчетного периода увеличилась на 148,4%, в том числе кредиты - 133,9%, займы - 159,5%.
Произошло увеличение краткосрочных обязательств на 3 330 933 тыс. руб. (145,6%). Наибольший удельный вес в структуре краткосрочных обязательств занимает кредиторская задолженность и ее доля в течение отчетного периода уменьшилась. В это же время произошло увеличение доли краткосрочных кредитов и займов.
Темп роста выручки в отчетном периоде составляет 123,6%.
Так как темпы роста кредиторской задолженности и выручки предприятия примерно одинаковые, то можно сделать вывод о том, что в росте кредиторской задолженности нет ничего негативного: больший объем производства должны обслуживать большие объемы текущих пассивов.
В течение отчетного года суммы задолженности перед государственными внебюджетными фондами, а также по налогам и сборам увеличились, однако их доля в составе кредиторской задолженности предприятия значительно не изменилась. Наибольший рост наблюдается по задолженности перед государственными внебюджетными фондами (161,8%). Задолженность по налогам и сборам увеличилась и составила 124,6% от уровня предыдущего года, однако ее доля уменьшилась на 0,8%, что можно оценить как положительную тенденцию.
В течение отчетного периода произошло увеличение активов предприятия на 9 896 340 тыс. руб. (132,2%). В составе активов предприятия наибольшую долю занимают внеоборотные (иммобилизованные, немобильные) активы и их доля незначительно увеличилась в течение года (82,3 и 83% на начало и конец года соответственно).
В течение отчетного года стоимость основных средств предприятия увеличилась за счет введение новых основных средств. Коэффициент поступления превышает коэффициент выбытия основных средств по всем видам. Коэффициент износа основных средств в течение отчетного года уменьшился, а коэффициент годности - увеличился. Это свидетельствует о том, что происходит обновление основных средств предприятия.
Сумма долгосрочных финансовых вложений увеличилась на 202 096 тыс. руб. Наибольшее увеличение произошло по статье инвестиции в дочерние общества (204 135 тыс. руб).
Величина запасов товарно-материальных ценностей в течение отчетного года увеличилась и составила 118,1% от уровня предыдущего года. Ее доля в структуре затрат на начало года составляла 14,12%, на конец года - 13,13%, т.е. незначительно уменьшилась за отчетный период.
В течение отчетного периода затраты в незавершенном производстве незначительно увеличились. Их доля в структуре текущих активов невелика и на начало года составляла 0,31%, на конец - 0,14%.
Сумма расходов будущих периодов в течение отчетного года увеличилась более, чем в 2 раза. Их доля в структуре текущих активов также увеличилась и на конец года составила 10,1% (на начало - 5,93%).
Дебиторская задолженность, платежи по которой ожидаются более, чем через 12 месяцев увеличилась почти в 2,5 раза, также возросла и ее доля в структуре оборотных активов предприятия (1,37 и 2,61% на начало и конец года соответственно).
В отчетном году предприятия осуществило краткосрочные финансовые вложения в размере 528 тыс. руб. Уменьшилась величина и доля денежных средств предприятия.
В течение отчетного периода прибыль предприятия от обычной деятельности увеличилась на 277 079 тыс. руб. (115,0%). Значительно увеличились операционные доходы предприятия (более, чем в 7 раз). Выручка предприятия расчет более быстрыми темпами, чем себестоимость произведенной продукции и услуг (123,6 и 122,7% соответственно).
В течение отчетного периода сумма средств, находящихся в распоряжении организации увеличилась на 9 496 340 тыс. руб. Доля основных средств в активах предприятия осталась неизменной (0,71). Доля активной части основных средств незначительно увеличилась (на 1%). Коэффициент износа основных средств уменьшился на 2%, активной части основных средств - на 1%. Коэффициент обновления основных средств превышает коэффициент их выбытия (0,221 и 0,015 соответственно), что свидетельствует об обновлении основных средств предприятия в отчетном периоде.
Коэффициент текущей ликвидности меньше 1 и в отчетном периоде уменьшился на 0,09, что свидетельствует о недостатке текущих активов для покрытия своих обязательств. Коэффициент быстрой ликвидности также меньше 1 и уменьшился в течение отчетного периода (0,58 и 0,49 на начало и конец года соответственно). Значение коэффициента абсолютной ликвидности свидетельствует о недостатке денежных средств предприятия для покрытия своих краткосрочных обязательств.
Доля оборотных средств в активах предприятия уменьшилась за отчетный период на 0,7% и составила 17,0%. Доля запасов в оборотных средствах предприятия на начало периода составляла 21,8%, на конец - 24,6%.
Значения коэффициентов автономии и финансовой зависимости свидетельствуют от том, что наибольший удельный вес в структуре пассивов предприятия занимают заемные средств, в течение отчетного года повышается финансовая зависимости предприятия от заемных средств.
Показатель производительности труда показывает, что годовая выработка одного работника предприятия составляет 645,6 тыс. руб. Фондоотдача равна 0,48, т.е. на 1 руб. основных средств приходится 0,48 руб. выручки. Дебиторская задолженность в течение отчетного периода совершает 9,44 оборота, каждый из которых длится 38,1 дня. Оборачиваемость запасов составляет 16,7 оборотов в год, каждый из которых длится 21,6 дня. Длительность оборота кредиторской задолженности составляет 113,8 дней. Продолжительность операционного цикла составляет 59,7 дней. Величина коэффициента погашаемости дебиторской задолженности (0,11) свидетельствует о том, что дебиторская задолженность в течение отчетного периода погашается на 11%. Собственный капитал предприятия за отчетный период совершает 1,62 оборота, совокупный - 0,68.
Чистая прибыль предприятия в отчетном году составила 2 120 397 тыс. руб. Показатели рентабельности продукции (36,3%), рентабельности основной деятельности (8,8%), рентабельности совокупного (67,5%) и собственного (14,3%) свидетельствуют об эффективности деятельности предприятия. Срок окупаемости собственного капитала составляет 7 лет.
Список использованной литературы
Анализ и