Шпаргалка по экономике предприятия
16. Пути повышения исп-ия ОФ
Успешное функц-ие ОФ зависит от того, насколько полно реализуются экстенсивные и интенсивные факторы улучшения их исп-ия. Экстенсивное улучшение исп-ия ОФ предпол-ет, что, одной стороны, будет увеличено время работы дейст-его обор-ия в календарный период, а с другой — повышен удельный вес дейст-его обор-ия в составе всего обору-ия, имеющегося на предп-ии.
Важне-ми напр-ями увеличения времени работы обор-ия явл-ся:
- сокр-ие и ликвидация внутрисменных простоев обор-ия путем повышения кач-ва ремонтного обслуж-ия обор-ия, своевременного обеспечения осн-го произ-ва рабочей силой, сырьем, топливом, полуфабрикатами;
- сокр-ие целодневных простоев обор-ия, повышение коэфф-та сменности его работы.
Важным путем повышения эфф-ти исп-ия ОФ явл-я уменьшение кол-ва излишнего обор-ия и быстрое вовлечение в прои-во не установленного обор-ия. Омертвление большого колич-а средств труда снижает возм-ти прироста произ-а, ведет к прямым потерям овеществленного труда вследствие их физ. износа, ибо после длительного хранения обор-ие часто приходит в негодность. Другое же обор-ие хорошем физ. состоянии оказывается морально устаревшим и списывается физически изношенным.
Интенсивное улучшение исп-ия ОФ предполагает повышение степени загрузки обор-ия в единицу времени. Повышение интенсивной загрузки обор-ия может быть достигнуто при модернизации действующих машин механизмов, установлении оптимального режима их работы. Работа при оптимальном режиме техн-ого процесса обеспечивает увел-ие выпуска прод-ии без изменения состава основных фондов, без роста численности работающих и при снижении расхода материальных ресурсов на единицу продукции.
Интенсивность исп-ия ОФ повышается также путем технического соверш-ия орудий труда и соверш-ия технологии произ-ва, ликвидации «узких мест» в произв-ном процессе; сокр-ия сроков достижения проектной произв-ти техники, соверш-ана научной орган-ии труда, произв-ва и управления, исп-ия скоростных методов работы, повышения квалификации и профессионального мастерства рабочих.
Существенным направ-ем повышения эффективного исп-ия ОФ является соверш-ие их структуры. Поскольку увеличение выпуска продукции достигается только в ведущих цехах, те важно повышать их долю в общей стоимости ОФ. Увеличение ОФ вспом-ого произв-ва ведет к росту фондоемкости прод-ии, так как непосредственного увеличения выпуска продукции при этом не происходит. Но без пропорционального развития вспомогательного производства основные цехи не могут функционировать с полной отдачей. Поэтому поиск оптимальной производственной структуры ОФ на предприятии — важнейшее направление улучшения их использования.
17. Сущность Оборотных средств п/п и их классификация.
Оборотные средства (капитал,активы) — это совокупность денежных средств, авансируемая для создания оборотных производственных фондов и фондов обращения, обеспечивающих непрерывный кругооборот денежных средств, и возвращающаяся в исходную форму после завершения каждого оборота.
Оборотные производственные фонды — та часть средств производства, которая целиком потребляется в каждом производственном цикле, полностью переносит свою стоимость на готовый продукт и возобновляется после каждого цикла как в натуральной форме, так и по стоимости. В стоимость оборотных производственных фондов входит стоимость как предметов труда (сырье, основные материалы, топливо, вспомогательные материалы, тара, запасные части), так и некоторых средств труда (малоценные и быстроизнашивающиеся предметы со сроком службы не более года или стоимостью не более 100-кратного установленного законодательством РФ минимального размера месячной оплаты труда).
Кроме того, в оборотные фонды включается незавершенное производство, полуфабрикаты собственного изготовления и расходы будущих периодов. Незавершенное производство и полуфабрикаты собственного изготовления— предметы труда, вступившие в производственный процесс: материалы, детали, узлы и изделия, находящиеся в процессе обработки или сборки, а также полуфабрикаты собственного изготовления, не законченные полностью производством в одних цехах и подлежащие дальнейшей переработке в других цехах того же предприятия.
Расходы будущих периодов — невещественные элементы оборотных фондов, включающие затраты на подготовку и освоение новой продукции, которые производятся в данном периоде, но относятся на продукцию будущего периода.
Фонды обращения — средства предприятий, функционирующие в сфере обращения и вложенные в запасы готовой продукции, отгруженные, но неоплаченные товары, а также средства в расчетах и денежные средства в кассе и на счетах предприятия.
18.Состав оборотных средств
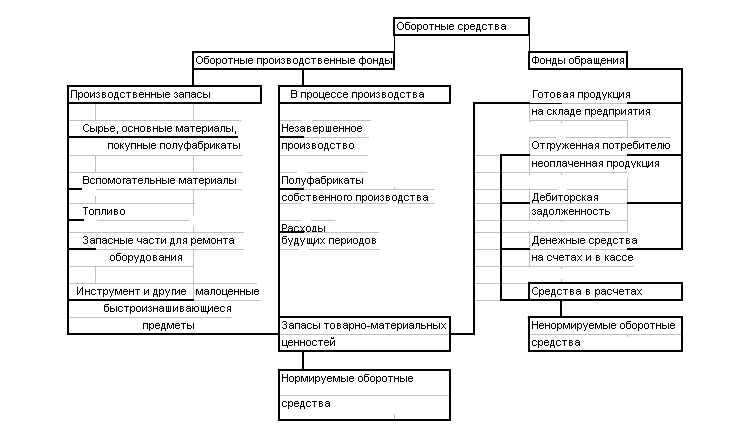
Оборотные фонды расходуются на производство продукции и переносят на нее свою стоимость. Оборотные средства не потребляются в производстве (как и в обращении), а авансируются в денежной форме и после реализации продукции возвращаются к исходному пункту авансирования в этой же форме, чтобы повторить кругооборот.
Стоимость оборотных фондов овеществлена в известного рода материальных ценностях и неразрывна с ними связана. Оборотные средства представляют собой стоимость в денежной форме, т.е. в форме всеобщего эквивалента этих ценностей. Оборотные средства предприятия образуют денежный фонд, предназначенный для создания запасов материальных ценностей, а оборотные фонды составляют часть этих запасов.
19. Нормирование оборотных средств
Н.об.ср. обеспечивает непрерывность произ-ва и способствует эффективному использованию ресурсов п/п. Величина н.об.ср. должна удовлетворять реальной потребности произ-ва. При занижении нормативов, п/п не сможет обеспечить произ-во необходимыми запасами, своевременно расплатиться с поставщиками, рабочими и т.д. При завышении норматива, образуется значительное сверх необходимого запаса , происходит “замораживание” средств, что приводит к потерям. Кроме того завышенный норматив способствует к сокращению уровня рентабельности и увеличению размеров выплаты налога на имущество п/п.
Н.об.ср. разрабатываются на п/п, утверждаются на 1 год и корректируются ежегодно с учётом изменения технологий организаций произ-ва, сокращение нормы расхода мат. Ресурсов, трудовых затрат, длительности произ-ого цикла, применение прогрессивных и более дешёвых мат-ов, ускорение отгрузки и реализации продукции.
Главная задача н.об.ср. состоит в разработке обоснованных, технологических нормативов и норм, т.е. сколько нужно оборотных средств в денежном выражении для ритмичного, бесперебойного протекания произ-ого процесса, реализации продукции и для осуществления всех видов расчётов в установленные сроки.
Норматив - денежное выражение потребности.
Норма – потребность оборотных средств в сутках.
Норматив произ-ых запасов состоит из:
- текущего - страхового - технологического - транспортного запасов
Текущий запас используется для обеспечения потребности произ-ва, мат. ценностей м/у двумя очередными поставками: ТЗ = P*IP-среднесуточный расход мат. ресурсов. I – интервал поставок.
ТЗ достигает своей мах величины в момент поставки, по мере использования он уменьшается и в идеале след. поставки полностью расходуется. При несвоевременном поступлении мат-ла, т.е. фактический интервал поставки превышает плановый, произ-ый процесс может остановиться. Во избежении этого создаётся страховой запас: СЗ = Р(Iф – Iпл)*0,5 СЗ= 0,5*ТЗ
В случаях когда п/п находится в дали от транспортных путей, либо используют нестандартные, уникальные материалы, норма СЗ может быть увеличена до 100%. При поставки по прямым договорам, СЗ может быть сокращён до 30%.
В случае, если нарушение поставок связано с трансп-ой организацией создаётся транспортный запас: ТрЗ = СЗ
Технологический запас создаётся в тех случаях, когда поступающие мат. ценности не удовлетворяют требованиям тех. процесса и до запуска в произ-ве проходит соответственную обработку: ТрЗ = 0,5*ТЗ ТехЗ = (ТЗ+СЗ+ТрЗ)*Ктех
Рпост = ТЗ+СЗ+ТрЗ+ТехЗ – объём поставок
Цпост = Цодного мат*Рпост
Н.об.ср. в незавершенном производстве отражает стоимость продукции, находящихся на разных стадиях произ-ого процесса: Нн.п. = Зс*Д*Кн.з.
Зс – среднесуточные мат. запасы, Д- длительность произ-го цикла в календ. дне, Кн.з. – коэф-нт нарастания затрат: Кн.з = (С/Сн.п.)/(С/Сплан) С/С – себестоимость.
Если затраты нарастают равномерно, то коэф-т нарастания затрат можно представить: Кн.з. = (Зп+0,5*Зо)/З , Зп – первоначальные затраты , Зо – прочие затраты, З – сумма всех затрат.
При определении норматива оборотных средств в готовой продукции, учитывается время на подборку, упаковку, накопление продукции до транзитных норм, доставку. Необходимые оборотные ср-ва для поддержания запасов готовой продукции рассчитывается так: Нт.п. = С/Спл.сут.*Iскл
С/Спл.сут. – плановая себестоимость среднесут. выпуска продукции
Iскл – это время от начала поступления продукции на склад до отправления со станции, с учётом времени на оформления транспортных и расчетных документов.
Н.об.ср. на расходы будущих периодов:
Нб.п. = Он. + Зб.пл. - Зс.пл. Он. – остаток расходов на начало планируемого периода, Зб.пл. – расходы будущих периодов, к-ые произведены в плановом периоде, Зс.пл. – часть расходов. к-ые списываются на с/с плановых периодов.
Исходя из эк-ки обоснованного н.об.ср-в можно организовать оборотные средства так, чтобы в процессе использования каждый вложенный рубль обеспечивал мах отдачу.
20. Показатели использования оборотных средств.
Степень эффективности использования оборотных средств предприятия может характеризоваться следующими основными показателями: скорость оборота или коэффициент оборачиваемости; время или длительность одного оборота; коэффициент закрепления одного оборота оборотных средств.
Важнейшим фактором эффективного использования оборотных средств является характеризующий оборачиваемость оборотных средств коэффициент оборачиваемости — количество оборотов оборотных средств в течение определенного периода: Коб = Вр/Об Вр – выручка за реализованную продукцию за период, Об – среднее кол-во оборотов за период. В процессе анализа эффективности использования оборотных средств широко используется показатель времени оборота, т.е. длительности одного оборота, измеряемой в днях: Тоб = (Д*Об)/Вр Д - кол-во дней в периоде.
Об = (1/2*Об1+Об2+…+1/2Обn)/(n-1)
Тоб = Д/Коб
Коб показывает кол-во оборотов за данный промежуток времени и харак-ет кол-во реальной продукции получаемой с каждого рубля оборотных средств. Важным показателем эффек-ого использования оборотных средств явл-ся коэф-нт загрузки средств в обороте, к-ый харак-ет сумму оборотных ср-в авансируемых на 1руб. выручки от реализованной продукции:
Кз = Об/Вр Кз = 1/Коб
Фактическая оборачиваемость устанавливается по всем оборотным ср-ам и отдельно по нормированным об. ср-ам.
21. Абсолютное и относительное высвобождение оборотных средств.
Ускорение оборачиваемости об-ых ср-в имеет большое значение, т.к. при неизменной стоимости объёма продукции можно высвободить часть оборотных ср-в. Чем выше оборачиваемость, тем больше за тот же промежуток времени будет выпущено и продано продукции при неизменном кол-ве оборотных ср-в. Высвобождение об. ср-в бывает абсолютным и относительным. Абсолютное высвобождение возникает когда фактическая потребность меньше плановой, в этом случае сопоставляется фактическая сумма средних остатков об.ср-в за предшествующий период с плановой потребностью за данный период:
Абс.высв = Об.пл – Об.ср
Относительное характеризуется уменьшением фактической стоимости об.ср-в в данном периоде по сравнению с достигнутой оборачиваемостью за плановый период или фактической оборач-тью за прошлые годы: ΔОб.относ. = Об.пл. – Об.расч.
Об.расч. = РПс.пл./Коб.факт
Об.р = РПс.пл.*Кз.факт
Об.р. +РПс.пл.*(Тоб.факт/Д)
РПс.пл. – плановая с/с объёма реализ. продукции.
В общем виде высвобождение об. ср-в можно определить след. образом: ΔОб =РПс.пл.*(Он - Ост)
Он, Ост – новая/старая скорость оборач-ти.
Коэф-нт использования материала:
Кисп.мат = Чвес изд./Вр.м.
Вр.м. – валовый расход материала, Чвес изд. – чистый вес изделия.
22. Структура кадров на п/п. Показатели, характеризующие состояние кадров на п/п.
Трудовые ресурсы, призванные соединять матер-ые и финансовые факторы произв-ва представлены на п/п его персоналом.
Персонал п/п(кадр)- представлен рабочими различных профессий, квалификацией граждан, занятых на п/п, как совокупность физических лиц, связанных с п/п договором найма как с юр. лицом.
Управление персоналом п/п взаимосвязано со стратегией развития пп и должно быть ориентировано на эффект-ую реализацию этой стратегии.
Структурная характеристика персонала определяется составом и соотношением различных категорий и групп работников. Работники предприятия непосредственно связаны с процессом производства продукции, т.е. занятые произв-ой деятельностью составляют пром-производственный персонал(ППП).
В ППП включаются:
-работники осн-ых, вспомогательных и обслуживающих цехов;
-работники научно-исслед, проектно-конструкторские подразделений, находятся на балансе пп;
-администрация пп со всеми функциональными отделами и службами.
Рабочие непосредственно участвуют в процессе произв-ва продукции, управляют машинами, механизмами, установкой, наблюдают за работой автоматич оборудования, осуществляют ремонт, выполняют нагрузо-разгрузочные работы и т.д.
Рабочие делятся на 2 группы:
1)основные(рабочие, непосредственно связанные в изготовлении продукции)
2)вспомогательные(рабочие, к-рые обслуживают произв-ные процессы, выполняемые основными рабочими- ремонтники, сварщики)
Служащие
В группе служащих выделяют следующие категории:
-руководители
-специалисты
-служащие
К руководителям относятся рабочие, занимающие должности руководителей пп и их структурных подразделений, а также их заместители(директор, главный инженер, глав. бух., зам.директора)
Специалисты состоят из рабочих, занятых в выполнении инженерно-технической, экон-ой, юрид-ой и др. функций.
Служащие осуществляют подготовку и оформление документации, учет и контроль, заняты хоз. обслуживанием и делопроизводством(секретари, агенты).
Разнообразие функций, выполняемых осн., вспомогательными, служащими и т.д. требует планирования потребностей в них по каждой профессии, и в рамках каждой профессии по специальности и др. квалификации.
Профессия- особый вид трудовой деятельности, требующий определенных теоретических знаний и практических навыков.
Специальность- вид деятельности в пределах профессии, имеющий спец. Особенности и требующий доп. спец. знаний и навыков.
------------------------------------------------
Количественная характеристика персонала пп измеряется следующими показателями:
-списочная
-среднесписочная
-явочная численность работников
Списочный состав отражает движение численности работников, постоянных и временных
Для определения численности работников за опред-ый период рассчитывается показатель среднесписочная численность.
Под явочным составом понимают число работающих, к-ые в течение суток фактически являются на работу
Для оценки качества работы кадровых служб используется система показателей, характеризующих интенсивность оборота кадров:
1)коэф-т интенсивности оборота по приему отношения кол-ва принятых на работу в рассмотренном периоде и их среднегодовому составу
2)коэф-т интенсивности оборота по выбытию - отношения кол-ва выбывших рабочих в рассмотренном периоде и их среднегодовому составу
3)коэф-т текучести – отношение числа рабочих, выбывших по причинам, относимым к текучести, к среднесписочному кол-ву рабочих
23. Основные положения оплаты труда на пп. Формы оплаты труда и условия их применения
Затраты пп на рабочую силу – это сумма вознаграждений в ден. и натуральной форме за выполненную работу.
Доп. расходы связаны с обеспечением рабочего жильем, обучением, культурно-бытовым обследованием, отчислением во внебюджетные фонды, мед. и др. виды страхования.
В основу организации оплаты труда положены следующие принципы:
1)оплата труда в зависимости от кол-ва и кач-ва труда
2)опережающий рост произв-ти труда по сравнению с ростом зп
3)дифференциация размеров зп для различных категорий в зависимости от квалификации, условий работы, отраслевой принадлежности и др. параметров
4)рост зп в соответствии с темпами инфляции
5)гарантированность оплаты труда
Ф
 ормы
оплаты труда
сдельная
повременная
простая сдельная простая повр-ая
сдельно-премиальная повременно-
косвенно-сдельная премиальная
аккордная почасовая
сдельно-прогрессивная подденная
понедельная
помесячная
Сдельная форма оплаты труда бывает индивидуальная и коллективная подрядная
Условия применения сдельной оплаты труда:
1)наличие колич-ных показателей работы, непосредственно зависящих от конкретного работника
2)возможность полного учета объема выполняемых работ
3)возможность у рабочих конкретного участка увеличить выручку или объем выполняемых работ
4)возможность технического нормирования труда
Сдельную оплату не рекомендуют применять, ели ее применение ведет к:
-ухудшению кач-ва продукции
-нарушению технологических режимов
-ухудшению обслуживания оборудования
-нарушению техники безопасности
-перерасходу сырья и материалов
Условия применения повременной оплаты труда:
1)отсутствие возможности увеличения выпуска продукции
2)если производственный процесс строго регламентирован
3)функции рабочего сводятся к наблюдению технологического процесса
4)функционирование конвейерных типов произв-ва со строго заданным циклом
5)если рост выпуска продукции может привести к браку или ухудшению ее качества
24. Сдельная форма оплаты труда
При простой сдельной системе труд оплачивается по расценкам за единицу произведенной продукции.
Зр=Зч/Вч
Зр=Зч*Тн
Зч - часовая тарифная ставка, устанавливаемая в соответствии с разрядом выполняемой работы (руб/час)
Вч – часовая норма выработки данной продукции (шт./час)
Тн – норма времени на единицу продукции
З/п(мес)=Зр*Qмес
При сдельно премиальной системе рабочий получает оплату труда по прямым сдельным расценкам и дополнительно получает премию, но для этого должны быть четко установлены показатели, за к-рые осуществляется премирование (показатели увеличения произв-ти труда, рост объма произв-ва, за уменьшение уровня брака).
При косвенно-сдельной системе размер зароботка рабочих ставится в прямую зависимость от результатов труда обслуживаемых или рабочих сдельщиков.
Косвенная сдельная оценка опред-ся след.образом:
Зк=(Зч/Вч)*р, где
Зч – тарифная часовая ставка обслуживаемого рабочего (вспомогательного)
Вч – часовая норма выработки обслуживаемого рабочего
р – кол-во обслуж-щих рабочих
З/п(общ)=Зк*Фвып*Y/100
Фвып – кол-во часов, отработанных вспомогательным рабочим
Y – средневзвешенный % выполнения норм всеми обслуж. данного рабочего
З/п(общ)=Зк*Вч
Вч – кол-во продукции, произведенной основным рабочим
При аккордной сдельной оплате труда расценка устанавливается на весь объем работы. Рабочие премируются за сокращение сроков выполнения работ.
При сдельной прогрессивной заработок рабочего опред-ся:
З/п=Зтс+Зтс*(Iн-Iбаз)/Iн*q
Зтс – сумма осн-го заработка рабочего, исчисленной по прямым сдельным расценкам
Iн – выполнение норм выработки рабочим в %
Iбаз – базовый уровень норм выработки, сверх к-рой премируется оплата по повышенным расценкам
Q – коэф-т, показывающий насколько увеличвается сдельная расценка за выработку продукции сверхустановленной нормы.
Суть подрядной формы оплаты труда – заключение договора, по которому одна сторона обязуется выполнить опред. работу (берет подряд), а другая сторона, т.е. заказчик, обязуется оплатить эту работу после ее окончания.
25. Повременная форма оплаты труда.
При повременной заработной плате работник получает денежное вознаграждение в зависимости от кол-ва отработанного времени.
Необходимо нормирование труда, к-рое осуществляется с помощью тарифных систем. Составными элементами тарифной системы являются:
1)тарифная ставка – абсолютный размер оплаты труда различных групп и категорий за единицу времени. Исходной является минимальная тарифная ставка 1 разряда. Тарифные ставки могут быть дневными и почасовыми
2)тарифные сетки служат для установления соотношения в оплате труда в зависимости от уровня квалификации. Тарифная сетка – совокупность тарифных разрядов и соответствующих им коэф-тов.
При простой повременной оплате труда зар. плата равна:
Зп=Зч*t
Зч – часовая рабочая ставка рабочего данного разряда
T – отработанное время
Зп=Зм/t’*t
Зм – месячная повременная з/п
t’ – кол-во часов, фактически отработанных рабочим
t – кол-во рабочих часов по графику
Для руководителей, специалистов и служащих используется система должностных окладов.
Должностной оклад – это абсолютный размер з/п, установленный в соответствии с занимаемой должностью.
26. Бестарифная система оплаты труда.
Это вид оплаты труда, при к-ром заработок работника или группы работников ставится в полную зависимость от конечных результатов работы всего коллектива, к к-рому принадлежит работник. Бестарифная модель оплаты труда соединяет в единое целое личные и коллективные материальные интересы. Индивидуальная з/п каждого i-го работника в этом случае представляет собой его долю в заработанном всем коллективом фонде оплаты труда.
Для бестарифного варианта организации з/g характерны след. основные признаки:
1)Тесная зависимость уровня оплаты труда работников от фонда з/п, начисляемой по коллективным результатам работы
2)присвоение каждому работнику постоянных или относительно постоянных коэф-тов, комплексно характеризующих его квалификационный уровень т определяющих его вклад в общие результаты труда по данным о предыдущей трудовой деятельности – так называемый базовый коэф-т трудового участия(КТУ)
3)присвоение каждому работнику текущего КТУ, дополняющего оценку его квалификационного уровня.
Индивидуальная з/п i-го работника равна:
З/Пi=ФОТк*Кi *КТУi*Ti
n
∑ Кi*КТУi*Тi
i=1
ФОТк – фонд оплаты труда коллектива, распределяемый между работниками
Кi – коэф-т квалификационного уровня, присвоенный работнику трудовым коллективом, баллы, доли единицы
КТУi – коэф-т трудового участия в текущих результатах работы i-го работника
Ti – кол-во рабочего времени, отработанного i-ым работником
N – число работников, участвующих в распределении фонда оплаты труда
К числу бестарифных следует отнести и контрактную систему оплаты, когда работодатель, нанимая работника, договаривается с ним о конкретной сумме оплаты за определенную работу.
Оплата труда служащих осуществляется установленным им по штатному расписанию окладом и в соответствии с действующей системой премирования. По своему характеру она ближе к повременно-премиальной системе с той лишь разницей, что вместо тарифной ставки(дневной или часовой) фигурирует месячный или годовой оклад. Установленные показатели и условия премирования учитывают специфику труда служащих, а также специфику того подразделения, в котором данный служащий работает.
27. Производительность труда: показатели, измерители, резервы роста
Производительность труда — один из важнейших показателей деятельности предприятия, характеризующий результативность, эффективность производственной деятельности людей. Если говорить
конкретнее, производительность труда, определяемая количеством продукции, произведенной в единицу рабочего времени, характеризует, прежде всего, эффективность использования трудовых ресурсов. Производительность труда можно также охарактеризовать и обратным показателем — затратами рабочего времени на единицу произведенной продукции — трудоемкостью.
Наиболее широко применяемым и универсальным показателем производительности труда является выработка, которая в зависимости от применяемых измерителей может быть рассчитана тремя методами: натуральным, стоимостным и нормированного рабочего времени (трудовым).
Выработка представляет объем продукции, производимый в единицу рабочего времени.
Натуральные измерители (штуки, тонны, метры)
Стоимостной метод заключается в том, что выработка определяется как отношение объема произведенной продукции в стоимостном выражении к затратам рабочего времени
Трудовой метод измерения производительности труда основан на оценке объема выпущенной продукции в единицах нормированного времени — нормо-часах. В зависимости от степени охвата затрат труда трудоемкость может быть полной, технологической и производственной. По полной заводской трудоемкости продукции учитываются затраты труда всего промышленно-производственного персонала, тогда как по технологической трудоемкости — затраты труда только основных производственных рабочих.
Различается трудоемкость нормативная, плановая и фактическая. Нормативная трудоемкость определяется на основе технических норм времени, нормативов обслуживания, численности и т.п.; плановая — на основе нормативной трудоемкости с учетом мероприятий, направленных на повышение эффективности производства и повышение производительности труда, предусмотренных в плановом периоде. Фактическая трудоемкость свидетельствует о реальных затратах труда на единицу продукции в определенный период времени и является зеркальным отражением показателя производительности труда.
Резервы роста производительности труда многообразны и возможны на всех уровнях управления и во всех звеньях производства. Все резервы могут быть классифицированы следующим образом:
1. По источнику роста производительности труда:
- улучшение использования средств производства;
- улучшение использования рабочей силы.
2. По уровню выявления и использования:
- заводские;
- цеховые;
- бригадные;
- на рабочем месте.
3. По функциональной значимости:
- резервы основного производства;
- резервы вспомогательного производства;
- резервы управления.
4. По срокам возможного использования: — текущие;
- перспективные.
Проблема выявления и реализации резервов повышения производительности труда наряду с техническими и организационными факторами тесно связана с социальными аспектами труда — более полным учетом социально-экономических и психофизиологических условий производственной деятельности работников, которые охватывают создание условий труда и отдыха, сокращение текучести кадров, снижение непроизводительных затрат рабочего времени, повышение уровня трудовой дисциплины, развитие инициативы и творческого потенциала работников.
Повышение производительности труда и эффективности производства в целом требует более полного учета мотиваций труда. Как известно, основной формой мотивации работников предприятия является заработная плата.
28.Основы планирования деятельности предприятий
Стратегическое планирование на предприятии
Формулировка стратегических, тактических и текущих целей предприятия, выработка политики, конкретизация ожидаемых результатов, расчет предполагаемых значений основных технико-экономических показателей — все это составляет содержание процесса планирования.
В соответствии с горизонтами планирования (периодами, на которые составляются планы) различают долгосрочное, среднесрочное и краткосрочное планирование.
Долгосрочное планирование носит стратегический характер, поскольку именно при долгосрочном подходе выявляются стратегические цели предприятия и пути их реализации. Горизонт стратегического планирования в определенной степени зависит от размеров предприятия и может составлять от 3 до 5 лет для малого предприятия и до 20 лет — для крупного.
Стратегические цели предприятия определяют направления его развития в долгосрочном периоде.
Процесс целеполагания учитывает следующие аспекты жизни предприятия.
1. Какому этапу цикла развития (жизненному циклу) предприятия соответствует состояние его экономической и производственной деятельности?
2. Насколько сбалансированной является структура экономической и производственной деятельности?
3. Отвечает ли занимаемая предприятием доля рынка и прогнозируемый темп ее роста потенциальным возможностям предприятия?
4. В полной ли мере учтены обеспеченность предприятия ресурсами и риски в его деятельности?
5. Соответствуют ли современным требованиям социальные и экологические аспекты деятельности предприятия?
Цели, определенные с учетом перечисленных качественных аспектов, должны быть конкретизированы — дополнены количественными показателями.
Показатели долгосрочного планирования определяют цели предприятия на рассматриваемую перспективу. К этим показателям, как правило, относятся:
— объем продаж;
— темп роста объема продаж;
— размер прибыли;
— норма прибыли на совокупный капитал;
— рентабельность продаж;
— доля на рынке.
Важнейшим этапом стратегического планирования является формулировка стратегии и выбор стратегических альтернатив.
базовые стратегий:
- стратегия
-стратегия стабилизации
-стратегия выживания
Принято различать две основные схемы составления планов и их детализации: сверху вниз и снизу вверх .
Перспективные и текущие планы предприятия
Ограничение горизонта планирования 1—5 годами
Перспективное планирование по своей сути является технико-экономическим планированием, задачей которого на предприятии является конкретизация его стратегии. Перспективное планирование предполагает выделение следующих основных разделов:
План реализации продукции (программа сбыта).
1.План производства (производственная программа). В этом разделе содержится план выпуска основных видов производимой продукции в натуральном выражении
2.План технического развития и организации производства. Этот план должен включать в себя следующие подразделы:
- освоение новых видов и повышение технического уровня выпускаемой продукции;
- внедрение прогрессивных технологий;
- повышение уровня механизации, автоматизации производства;
- совершенствование системы управления, планирования и организации труда и производства на предприятии;
В этом же разделе должны быть приведены расчеты ожидаемого эффекта от инновационной деятельности.
3.Капитальное строительство.
4.План закупок (материально-техническое снабжение). В этом разделе определяются потребность в основных материальных ресурсах и источники их получения
.5.План по труду и кадрам. В этом разделе содержится анализ динамики производительности труда и ее прогноз.
6.План по себестоимости, прибыли и рентабельности производства и предприятия. Содержит динамику издержек производства, определяет резервы снижения себестоимости продукции, влияние изменения уровня себестоимости на прибыль и рентабельность. В этом же разделе приводятся расчеты ожидаемой прибыли и рентабельности производства и их динамика по годам рассматриваемой перспективы.
7.Финансовый план (бюджет). Этот раздел включает баланс доходов и расходов предприятия, расчет предстоящих расходов и отчислений, кредитные взаимоотношения, обязательства перед федеральным и местным бюджетом.
8.Охрана окружающей среды. Этот раздел предусматривает мероприятия, имеющие экологическую направленность.
Оперативное планирование и диспетчирование на предприятии
Оперативно-производственное планирование является завершающим этапом планирования на производственном предприятии. Главной целью оперативно-производственного планирования является обеспечение равномерного бесперебойного производства продукции в заданных количествах и в установленные сроки при соответствии выпускаемых изделий стандартам качества продукции и при оптимальном использовании производственных мощностей. В качестве основных функций оперативно-производственного планирования можно выделить следующие:
- разработка календарно-плановых нормативов производства (длительность производственного цикла, величина заделов, размер партий и т.п.);
- объемные расчеты загрузки оборудования и площадей;
- составление оперативных программ основных производственных
и заготовительных цехов;
- оперативный управленческий учет и контроль выполнения оперативных программ;
- оперативное регулирование хода производства, своевременное выявление отклонений от плана, разработка и реализация мер по их устранению.
Оперативно-производственное
планирование
осуществляется
в два этапа.
На первом этапе
на основе
годовой производственной
программы
производится
разработка
оперативных
планов производства
продукции
(оперативно-календарное
планирование).
На втором этапе
выполняется
постоянный
непрерывный
оперативно-производственный
управленческий
учет, контроль
и регулирование
выполнения
планов