Шпаргалка по экономике предприятия
Оперативное планирование на предприятиях осуществляется на двух уровнях — на заводском и цеховом.
На заводском уровне осуществляется межцеховое оперативное планирование, целью которого является установление квартальных, месячных и декадных оперативных заданий для отдельных подразделений предприятия.
На цеховом уровне осуществляется внутрицеховое планирование, цель которого заключается в разработке плановых заданий для отдельных участков, бригад, рабочих мест.
Оперативно-производственное планирование обеспечивает согласованность всех стадий производства, деятельности производственных подразделений, подразделений, занимающихся подготовкой производства и реализацией готовой продукции, с годовым планом предприятия. планово-диспетчерская служба осуществляет постоянный контроль и оперативное управление всеми звеньями производства с целью обеспечения равномерного и комплектного выполнения плановых заданий в установленные сроки. Эта деятельность называется диспетчированием производства.
29. Планирование производства продукции
План производственных подразделений предприятия по объему, номенклатуре, ассортименту, качеству и срокам производства продукции называется производственной программой предприятия.
Составлению производственной программы предшествует формирование портфеля заказов, на основе которого устанавливается объем производства и последующей реализации продукции.
Содержание производственной программы определяется стратегическими целями предприятия в планируемом периоде. При составлении производственной программы предприятие руководствуется данными маркетинговых исследований рынка, величиной государственного заказа, уже сформированным портфелем заказов, а также существующими ограничениями по всем видам ресурсов.
При разработке производственной программы предприятия должны предусматривать следующие разделы:
- план производства продукции в натуральном выражении;
- план производства продукции в стоимостном выражении.
В практике планирования используются натуральные и условно-натуральные единицы измерения. Характер натуральных показателей зависит от специфики продукции.
Условно-натуральные единицы применяются в тех случаях, когда одинаковые по назначению виды продукции имеют различную потребительную стоимость.
Большое значение играет формирование плана выпуска продукции в стоимостном выражении.
Стоимостным выражением производственной программы являются объемы валовой, товарной, чистой и реализованной продукции.
Объем валовой продукции включает в себя весь объем работ, намеченных к выполнению в данном периоде.
Объем товарной продукции(Тп) в плане включает в себя стоимость: готовых изделий, предназначенных для реализации; полуфабрикатов собственной выработки; продукции вспомогательных и подсобных производств; стоимость работ промышленного характера, выполняемых по заказам или со стороны.
Объем чистой продукции определяется как объем товарной продукции за вычетом амортизационных отчислений и материальных затрат.
Объем реализованной продукции определяется в плане как стоимость предназначенных к поставке и подлежащих оплате в плановом периоде: готовых изделий; полуфабрикатов собственного производства; работ промышленного характера на сторону и др.
Объем реализуемой продукции по плану (Рп) можно определить по следующей формуле:
Рп=Тп+Онп1-Онп2
где Тп — объем товарной продукции по плану;
Онп1 - остатки нереализованной продукции на начало планового периода; Онп2 — то же на конец планового периода.
Разработка производственной программы проходит три основных этапа:
1 заключается в определении максимально возможного выпуска продукции на базе имеющихся производственных мощностей.
2 исследуется возможность наращивания производственной мощности предприятия за счет собственных финансовых источников и определяется возможный дополнительный объем производства продукции.
3 подразумевает разработку плана технического перевооружения и реконструкции предприятия.
30.Производственная мощность предприятия
Баланс производственных мощностей -- специальный баланс, который посредством системы показателей характеризует динамику производственных мощностей в зависимости от условий их воспроизводства и степени использования прежде всего их активной части. В балансе производственных мощностей приводятся данные о производственных мощностях на начало планового периода и оценивается их увеличение в расчетном периоде. При этом указываются конкретные источники роста этих мощностей: ввод в действие нового оборудования, модернизация, организационные мероприятия. В балансе отражается также и уменьшение производственных мощностей за счет выбытия изношенных фондов.
Производственная мощность предприятия определяется как максимально возможный объем производства продукции на определенном оборудовании в определенном периоде. Максимально возможный годовой (суточный, сменный) объем выпуска продукции (работ, услуг) при заданных номенклатуре и ассортименте на данном оборудовании при установленном режиме работы.
М=Tmax*n/Nt Tmax- макс возм фонд вр n- кол ед оборуд. Nt-норма вр обраб 1го изд.
При планировании и анализе производственно-хозяйственной деятельности предприятия, а также при составлении баланса производственных мощностей различают: входную, выходную и среднегодовую производственную мощность.
Входная/выходная производственная мощность предприятия— это мощность на начало/конец соответствующего планового периода. Мвых=М1+Мввед*n/12 – Mвыб*m/12
Среднегодовая мощность — это мощность, которой располагает предприятие или его структурное подразделение в среднем за год с учетом прироста и выбытия наличных мощностей.
Мс=М1+М2/2
Баланс производственной мощности может быть выражен следующей формулой:
М2=М1+Мот+Мтп±Мна-Мв
Где М2 — производственная мощность на конец планируемого периода (выходная мощность ); М1 — то же на начало периода (входная);
Мот — прирост производственной мощности в плановом периоде за счет проводимых организационно-технических мероприятий; Мтп — прирост мощности за счет расширения, технического перевооружения и реконструкции предприятия;
Мна — прирост (+) или уменьшение (-) мощности в связи с изменением номенклатуры и ассортимента продукции; Мв — уменьшение производственной мощности, вызванное выбытием основных производственных фондов.
В соответствии с требованиями рыночной экономики, наряду с уже указанными терминами, необходимо ввести также понятия достижимой нормальной производственной мощности и номинальной максимальной производственной мощности.
Номинальная максимальная производственная мощность — это технически достижимая мощность, которая часто соответствует установленной мощности, гарантируемой поставщиком производственного оборудования. Достижимая нормальная производственная мощность - это мощность, развиваемая при нормальных условиях работы с учетом не только установленного оборудования и технических условий на предприятии, но и принятой системы управления. Эта мощность должна соответствовать предполагаемой величине продаж предприятия, устанавливаемой исходя из принципов концепции маркетинга. Разница между этими величинами будет соответствовать величине дополнительной производственной мощности (резерв производственной мощности).
Резерв определяется с учетом влияния различных факторов, положительно или отрицательно воздействующих на величину номинальной максимально достижимой производственной мощности предприятия. К позитивным факторам относятся:
- освоение новой техники;
- техническое перевооружение;
- изменение номенклатуры и ассортимента выпускаемой продукции;
- изменение состава сырьевых ресурсов;
- снижение трудоемкости продукции;
- проведение организационно-технических мероприятий;
- сокращение времени простоя оборудования;
- снижение потерь от брака;
- уменьшение технологических перерывов;
- сокращение времени на подготовку производства;
- повышение квалификации персонала и рост производительности труда и т.п.
К негативным факторам относятся:
-освоение новой продукции;
- несопряженность мощностей отдельных подразделений;
- аварии и форс-мажорные обстоятельства и т.п.
Для определения, какие резервы имеются на предприятии, существует коэффициент использования производственной мощности.
Коэффициент использования производственной мощности может быть плановым или фактическим
Ки=Q/Мс
где Q — объем производства за период; Мс— средняя мощность за период.
31. Качество продукции: понятие и показатели качества продукции.
Под качеством продукции понимается целостная совокупность ее потребительских свойств, обуславливающих степень пригодности данной продукции удовлетворять определенные потребности в соответствии с ее назначением в фиксированных условиях потребления. Качество – совокупность характеристик объекта, относящихся к его способности удовлетворять установленные и предполагаемые потребности. Для оценки качества продукции при ее создании, испытании, сертификации, покупке и потреблений используются показатели качества. К ним относятся следующие единичные показатели: 1. Показатели назначения – технико-экономические (производительность, мощность, точность работы и другие, характеризующие приспособленность продукции для использования по назначению и обуславливающие область ее применения). 2. Показатели надежности и долговечности. Надежность – это свойство изделия выполнять свои функции, сохраняя эксплутационные показатели в заданных пределах в течение требуемого промежутка времени. Надежность изделия характеризуется безотказностью, ремонтопригодностью, сохраняемостью, долговечностью. Долговечность – это свойство изделия длительно (с возможным перерывом на ремонт) сохранять работоспособность до установленного предельного состояния, которое устанавливается в зависимости от условий обеспечения безопасности и экономической целесообразности. Показатели долговечности – технический ресурс (суммарная наработка изделия за период эксплуатации) и срок службы. 3. Показатели технологичности характеризуют изделие как объект изготовления и эффективность конструктивно-технологических решений (материалоемкость изделия, трудоемкость изготовления и т. д.). 4. Эстетические показатели характеризуют внешний вид изделия (оригинальность, гармоничность и др.). 5. Эргономические показатели качества характеризуют изделие как элемент системы «человек – изделие – среда», т.е. характеризуют соответствие изделия антропометрическим, физиологическим и психологическим потребностям человека. 6. Показатели стандартизации и унификации не характеризуют собственно качество изделия. Они показывают степень использования стандартизированных и унифицированных узлов, деталей. Косвенно дают информацию о затратах по эксплуатации изделия, возможности повторного использования узлов и деталей данного изделия. 7. Показатели патентно-правовой защиты отражают степень защищенности патентами основных технических решений изделия. Также не характеризуют качество продукции в полном смысле слова, но свидетельствуют о технической новизне изделия. 8. Экономические показатели характеризуют продукцию со стороны ее экономичности (себестоимость изготовления, продажная цена, прибыль, рентабельность, цена потребления). Среди экономических показателей особое значение имеет цена потребления, которая складывается из продажной цены и затрат, связанных с потреблением изделия за весь срок его службы у покупателя. Комплексные показатели используются в различных звеньях управления фирмой при экономическом обеспечении мероприятий по улучшению качества продукции, оценке конкурентоспособности собственных и чужих изделий.
32. Конкурентоспособность продукции. Оценка качества и конкурентоспособности продукции.
Под конкурентоспособностью продукции понимается ее способность удовлетворять требования конкретного потребления в условиях определенного рынка и периода времени по показателям качества и затратам потребителя на потребление и эксплуатацию данной продукции. Конкурентоспособность товара включает показатели характеризующие условия реализации товара на рынке. При оценке конкурентоспособности продукции важную роль играет анализ нормативных параметров и условий. Оценка качества продукции, ее технического уровня может проводиться на основе сопоставления единичных и групповых показателей качества оцениваемого изделия с соответствующими показателями базового образца.
33. Стандартизация: значение, функции, виды.
Правовой статус определяется законом «О стандартизации» в соответствии с ним это деятельность по установлению норм, правил и характеристик в целях обеспечения: 1. безопасности продукции работ и услуг для окружающей среды, жизней, здоровья и имущества; 2. технической и информационной совместимости, а также взаимозаменяемости продукции; 3. качества продукции работ и услуг в соответствии с уровнем развития науки, техники и технологии; 4. единства измерений; 5. экономии всех видов ресурсов; 6. безопасности хоз. объектов с учетом риска возникновения природных и техногенных катастроф и др. чрезвычайных ситуаций; 7.обеспечение обороноспособности и мобилизационной готовности страны. Стандартизация выступает нормативной основой обеспечения качества продукции выполняет основные функции: 1. экономическая функция реализуется в следующих областях: 1.1 представление в договорах, контрактах достоверной информации о продукции в удобной и понятной форме; 1.2 повышение качества и конкурентоспособности продукции поскольку благодаря стандартизации становится возможным проведение объективной оценки уровня ее качества; 1.3 внедрение новой техники и уменьшение возможности дублирования разработок аналогичной техники; 1.4 увеличение серийности и масштабов производства, способствующие увеличению производительности труда и снижение себестоимости продукции; 1.5 взаимозаменяемость и совместимость; 1.6 эффективное управление производство, т.к. стандартизация производственных процессов и контроль за их ходом создают необходимые предпосылки для достижения заданного уровня качества при оптимальных затратах. 2.Соц. функция стандартизации проявляется в создании нормативов и достижение на практике такого уровня и параметров указателей продукции которые соответствуют соц. целям общества. 3. Коммуникативная функция обеспечивает возможность создания базы для объективного восприятия различных видов информации через нормативную фиксацию терминов и определений условных знаков, символов и т.д. способствуя тем самым достижению необходимого для общества взаимопонимания и расширяя обмен информации. Органом государственного управления стандартизацией метрологией и сертификацией является комитет РФ по стандартизации, метрологии сертификации. В зависимости от объекта стандартизации его специфики и содержания разрабатываемых к нему требований, стандарты могут быть: основополагающие; терминологические; на продукцию и услуги; на процессы; на методы контроля, испытаний, измерений и анализа; на совместимость.
34. Сертификация продукции.
Сертификация продукции, услуг представляет собой деятельность по подтверждению соответствия продукции установленным требованиям. Сертификация осуществляется в целях: 1. создания условий для деятельности предприятий на едином товарном рынке РФ; 2. для участия в международном научно-техническом сотрудничестве и международной торговле; 3. содействие потребителем в компетентном выборе продукции; 4. защита потребителя от недобросовестности изготовителя; 5. для контроля безопасности продукции для окружающей среды, жизни, здоровья и имущества; 6. подтверждение показателей качества заявленных изготовителем. Различают: обязательную и добровольную сертификацию. Обязательная сертификация осуществляется в соответствии с национальными законодательствами стран и преследует цели защиты безопасности жизни, здоровья, имущества потребителя, продукции и охраны окружающей среды. Добровольная сертификация осуществляется по желанию изготовителя и направлена на повышение конкурентоспособности продукции. Сертификация может осуществляться в следующих формах: 1. самосертификация (сертификация первой стор-ой) при этой форме сертификации изготовитель берет на себя полную ответственность за качество продукции; 2. сертификация второй стороной проводится покупателем, заказчиком или предприятием выпускающем конечную продукцию у своих поставщиков; 3. сертификация третьей стороной осуществляется независимыми органами аккредитованными на право такой оценки. Организация и проведение сертификации осуществляет Госстандарт РФ.
№35 Понятие затрат и издержек производства, сущность себестоимости и ее экономическое значение.
Издержки производства - это денежное выражение затрат производственных факторов необходимых для осуществления предприятием своей производственной и коммерческой деятельности.
Себестоимость продукции - это текущие затраты предприятия на производство и реализацию продукции, выраженные в денежной форме.
Себестоимость является важнейшим качественным показателем, отражающим результаты хозяйственной деятельности предприятия, а также выступает как исходная база для формирования цен и оказывает влияние на прибыль и рентабельность предприятия.
№36 Классификация затрат на производство и реализацию продукции
По способу отнесения на единицу продукции затраты могут быть:
*прямые - расходы строго целевого назначения, их включают в себестоимость единицы продукции с помощью метода прямой оценки.
*косвенные - не могут быть отнесены к выпуску определенного изделия, т.к. они связаны с работой всего цеха или предприятия в целом, они распределяются между изделиями пропорционально какому-либо условному измерителю.
В соответствии с экономическим содержанием затраты делятся на:
*основные - связанные с изготовлением продукции
*накладные - затраты на организацию, управление, техническую подготовку.
По степени зависимости от объема производства:
*условно-переменные - зависят от объема производства
*условно-постоянные - не зависят от объема производства.
По составу затрат делятся на:
*простые - затраты состоят из одного экономического элемента
*комплексные - включают несколько экономически разнородных, но имеющих одинаковое производственное назначение элементов.
№37 Состав затрат включаемых в себестоимость.
Состав затрат на производство и реализацию продукции включаемых в себестоимость определяется постановлением правительства РФ. Согласно данному законодательному акту в себестоимость включаются:
1)затраты на подготовку и освоение производства;
2)затраты непосредственно связанные с производством продукции, обусловленные технологией и организацией производства.
3)затраты на оплату труда;
4)затраты связанные с использованием природного сырья;
5)затраты не капитального характера, связанные с совершенствованием технологии и организации производства, а также с улучшение качества продукции;
6)расходы связанные с изобретательством, технологическим совершенствованием;
7)затраты по обслуживанию производственного процесса;
8)затраты по обеспечению нормальных условий труда и техники безопасности;
9)расходы связанные с набором рабочей силы;
10)расходы связанные с управлением производства;
11)затраты связанные с подготовкой и переподготовкой кадров;
12)расходы по транспортировки рабочих к месту работы и обратно;
13)выплаты предусмотренные законодательством о труде
14)отчисления с фонда оплаты труда;
15)затраты на оплату процентов по краткосрочным ссудам банка, оплата услуг банка;
16)затраты по гарантийному обслуживанию;
17)расходы связанные со сбытом продукции;
18)затраты на воспроизводство ОПФ;
19)амортизация нематериальных активов;
20)потери от брака.
№38 Смета затрат на производство, ее назначение и порядок разработки. Понятие цеховой, производственной и полной себестоимости.
Группировка затрат по экономическим элементам отражает их распределение по экономическому содержанию независимо от формы использования в производстве и места осуществления этих затрат. Эта группировка применяется при составлении сметы затрат на производство всей выпускаемой продукции. Для предприятий всех отраслей установлена следующая номенклатура затрат на производство продукции по экономическим элементам:
1)материальные затраты (за вычетом возвратных отходов) к данному элементу относятся:
стоимость всех видов сырья и материалов;
покупные изделия и полуфабрикаты;
вспомогательные материалы, которые не являются основой для готовой продукции, а используются в процессе производства для поддержания непрерывности технологического процесса.
2)затраты на оплату труда, все что касается оплаты труда
3)отчисления на социальные нужды;
4)амортизация основных фондов;
5)прочие затраты.
Цеховая себестоимость - затраты цеха на изготовление продукции (основные и вспомогательные материалы; основная и дополнительная заработная плата производственных рабочих; отчисления на социальные нужды; топливо, энергия на технологические цели; расходы на подготовку производства; расходы по содержанию и эксплуатации производства; цеховые расходы)
Производственная себестоимость - это сумма производственных затрат цеха и общезаводские расходы (цеховая себестоимость + общезаводские расходы и потери от брака)
Полная себестоимость - затраты на производство и реализацию продукции, т.е. сумма производственной себестоимости и внепроизводственных расходов (производственная себестоимость + внепроизводственные расходы).
№39 Калькуляция себестоимости, порядок ее составления
Исчисление себестоимости единицы отдельных видов продукции, работ или услуг и всей товарной продукции называется калькуляцией.
Типовая номенклатура статей калькуляции:
1)сырье и материалы;
2)покупные изделия и полуфабрикаты;
3)возвратные отходы(-);
4)топливо и энергия на технологические цели;
5) основная заработная плата основных рабочих;
6)дополнительная заработная плата основных рабочих;
7)отчисления на социальные страхование;
8)расходы на подготовку и освоение производства;
9)износ инструментов и приспособлений целевого назначения;
10)расходы на содержание и эксплуатацию оборудования;
11)цеховые расходы;
12)общезаводские расходы;
13)потери от брака;
14)прочие производственные расходы;
15)внепроизводственные расходы.
Затраты на основные материалы, покупные изделия, топливо и энергия устанавливаются по нормам расхода и соответствующим ценам с учетом транспортных расходов.
Затраты на прямую заработную плату производственных рабочих рассчитываются на основе нормированной трудоемкости и сдельных расценок.
Расходы на содержание и эксплуатацию оборудования могут определяться различными способами:
-либо пропорционально заработной плате основных рабочих
-либо пропорционально коэффициенту машино-часы, т.е. исходя из затрат на 1час работы станка принятого за базу.
Цеховые и общезаводские расходы устанавливаются по смете затрат путем отнесения на единицу продукции. Цеховые расходы:
-заработная плата управления цеха;
-затраты и текущий ремонт зданий, сооружений;
-затраты на рационализацию, изобретение.
Цеховые затраты между изделиями распределяются как правило пропорционально сумме заработной основных рабочих.
Общезаводские расходы - это расходы на управление всем предприятием. К ним относят:
-заработная плата администравтивно-управленческого персонала, с отчислением на социальные нужды;
-расходы на командировки, конторские, почтовые расходы;
-амортизация и ремонт зданий.
№40 Методы калькулирования себестоимости.
В зависимости от объекта калькулирования выделяют следующие методы:
1.По изделиям
2.Позаказный метод
3.Пооперационный
4.Попередельный
5.Попроцессный
А в зависимости от способа расчета различают следующие способы калькулирования:
1.Прямого счета
2.Нормативный
3.Расчетно-аналитический
4.Параметрический
5.Исключение затрат
6.Коэффициентный
7.Комбинированный
Способ прямого счета предполагает определение себестоимости единицы продукции путем деления общей суммы издержек на количество выработанной продукции.
Расчетно-аналитический метод предполагает определение прямых затрат на основе норм расходов, а косвенных затрат пропорционально признаку установленному в отрасли. Такими признаками могут быть:
*количество основного материала в натуральном выражении, т.е. в количестве;
*стоимость основного производственного материала;
*прямые затраты рабочего времени;
*основная заработная плата рабочих;
*машино-часы, работа оборудования для производства продукции.
Нормативный метод калькулирования основывается на нормах и нормативах использования материальных, финансовых, трудовых ресурсов. Нормы должны быть прогрессивными и научно обоснованными.
Параметрический метод применяется при калькулировании однотипных, но разных по качеству изделий.
В комплексном производстве затраты на сырье невозможно отнести на конкретный вид продукции. Требуется применение особых методов калькулирования, которые позволяли бы определить общую сумму всех затрат на переработку исходного сырья и распределить эти затраты по видам продукции.
При использовании метода исключения затрат один вид продукции принимается за основной, а остальные являются побочными. Из общих затрат на переработку сырья исключают стоимость побочной продукции, а оставшуюся сумму относят на себестоимость основной продукции. Для того чтобы определить стоимость побочной продукции пользуются:
1)действующими отпускными ценами предприятия на побочную продукцию
2)издержками на изготовление побочной продукции
Коэффициентный метод основан на использовании коэффициентов при распределении комплексных затрат между полученными продуктами. Одному из продуктов присваивается коэффициент 1, остальные сравниваются с ними в зависимости от выборного признака (вес продукции, отпускная цена)
Расчет выглядит следующим образом:
-выпуск продукции рассчитывается в условных единицах
-определяется затраты на 1 условную единицу
-определяются затраты на производство каждого вида продукции путем умножения затрат на 1 условную единицу на соответствующий коэффициент.
Комбинированный метод представляет собой сочетание двух предыдущих. Этапы расчета:
1)продукция делится на основную и побочную
2)затраты на побочную продукцию исключаются из общих затрат
3)оставшаяся сумма затрат распределяется между основными видами продукции в соответствии с коэффициентами.
№41 Источники и факторы снижения затрат
Источники снижения себестоимости представляют собой элементы затраты за счет экономия которых могут быть снижены издержки производства. К основным источникам снижения себестоимости относят:
*снижения расходов материала, сырья, топлива, энергии.
*снижение амортизационных отчислений
*сокращение заработной платы
*снижение административно-управленческих расходов
Факторы снижения себестоимости:
1.Внутрипроизводственные - технико-экономические факторы, на которые предприятие может оказывать воздействие в процессе управления (повышение технического уровня производства, совершенствование организации производства и труда на предприятии, изменение объема производства)
2.Внепроизводственные - те факторы, на которые предприятие не может оказать непосредственное влияние (цены на сырье, материалы; ставки налогов и отчисления в бюджет)
42. Понятие цены. Система ценообразующих факторов.
Цена является денежным выражением стоимости товара и отражает количество денег, за которое продавец согласен продать, а покупатель купить.
Этапы формирования цены товара:
1.Выявление внешних факторов, влияющих на цены
Ценовая политика зависит от:
-типа рынка
-поставщиков, посредников
- политики государства.
2.Постановка целей ценооб-ния
3.Определение спроса на прод.
4.Оценка издержек на производство продукции
5.Анализ цен конкурентов
6.Выбор метода ценообразования
7.Разработка ценовой стратегии П.
8.Рыночная корректировка цены
9.Страхование цены
43.Виды цен и их классификация.
По хар-ру обслуж-го оборота6
1) оптовые( по кот-м П. реализует свою продукцию)
2) закупочные ( по кот-м реализуется с/х прод. производителями госуд. организациям и др. для переработки)
3) розничные
4) цены на строительную .продукцию:
-сметная (предельные затраты на строительство)
-прейскурантная (усредненная стоимость ед.. типового строит-го объекта)
-договорная (устанавливается при подписании договора подряда)
5) цены на тарифы и услуги населению
6) тарифы грузового и пассажирского транспорта.
По степени свободы от гос-ва:
1. Фиксируемые (устан-ся гос.органами на ограниченный круг товаров)
2. Регулируемые (складываются под воздействием спроса и предложения, но гос-во может воздействовать н них путем:
- установление пред.ур.цен;
- уст-ние пред.надбавок к фиксируемым прескурантным ценам;
- уст-ние пред. Значений элементов розничной цены;
- уст-ние пред. Разового повышения цены;
- госуд. контроль за монопольными ц.
3. Свободные
По способу фиксации:
1-контрактные
2-трансфертные( при реализации прод. между филиалами или подразделениями)
3-биржевые котировки
4-цены торгов
По степени обоснованности цены:
1.базисные
2.справочные
3.прейскурантные
4.фактические
5.Цена потребления
По времени действия:
1)постоянные (в течение срока поставки)
2)скользящие(длительный срок изгот-ия)
3)сезонные
4) ступенчатые
Структура цены:
| С/С |
Прибыль Предп. |
Акциз | НДС | Сбытовая надбавка | Торговая надбавка |
| Оптовая цена | |||||
| Отпускная цена предп. | |||||
| Покупная цена оптового посредника | |||||
| Продажная цена оптового посредника | |||||
Розничная цена
44.Ценовые стратегии пред-тия
1.Стратегия высоких цен
исп-ся при высоком ур. текущего спроса и ограниченной конкуренции.
2.Стратегия низких цен
исп-ся при массовых поставках товара на рынок, высокой зависимости спроса от цены и сокращении издержек произ-ва
3.стратегия средних цкен
Яв-ся типичной для большинства.Осн-ся на получении средней нормы прибыли
4. Стратегия дифференцированных цен ( цены на одни товары различны для некоторых рынков и покупателей)
5.Стратегия стабильных цен.
Продажа товаров по неизменным ценам в течение длит-ного периода
6. Стратегия нестабильных цен
Предполагает тесную зависимость цены от колебаний спроса объема продаж, издержек произ-ва
7.Стратегия гибких цен
Ставит цены в зависимость от возможности покупателя торговатьсяили исп-ся пр заключении индивид-х сделок по каждой партии неоднород-х товаров.
8.Стратегия ценового лидерства.
Установления цен в соответствие с ценами фирмы-лидера по данному товару.
9.Стратегия конкурентных цен
Хар-на ответная реакция производителя на снижение цен конкурентов.
10.Стратегия психологических цен
связана с псих-кими особенностями потребителя.
45.Методы ценообразования
Прайсинговые:
1..Метод полных затрат (рассчитываются полные издержки производства и средней по отрасли нормой прибыли.
2.Метод усредненных затрат (среднее число затрат на произ-во прод. опред-ся путем деления совокупных зартрат на кол-во товаров)
3. Метод предельных затрат (прим-ся при предполагаемом расширении произ-ва. При расчете цены исп-ся пред. затраты)
4.Метод стандартных издержек (осн-ся на норме калькуляции себест-ти)
5.Метод целевой прибыли
(осн. на заранее определенном размере прибыли)
Методы, основанные на уст-нии фиксированной цены:
1)Метод твердой фикс-ной цены (независимость цены от фактических издержек продавца)
2)Метод фиксир-ной цены с возможностью пересмотра
3)Метод фиксир-ной цены по скользящей шкале (фиксация цен по периодам времени
46. Научно- технический потенциал предприятия.
Включает в себя:
1) Материально-техн-ая база научно-техн-ой деят-ти;
2) Научно-техн-ие и инженерные кадры;
3) Информационное обеспечение;
4)Система организации НИОКР и управление ими на предпрятии;
Научно-тхн. потенциал хар-ся след. показателями:
1.Кадровые (кол-во специалистов и их квалификация)
2. Материально-техн. показатели:
-затраты на НИОКР
-ур. оснащенности работников, заним-ся НИОКР
3. Ур развития и возможности системы научно-техн-ой инфо:
- кол-во накопенных информ-х фондов на П.
- степень удовлет-ти в инфо.
4. Организационно-управленческий (отражает состояние управ. НИОКР)
5. Инновационный (кол-во открытий и изобретений за период)
6. Обобщающий (кол-во осуществленных за период научно- техн. мероприятий)
-экономия от снижения себест-ти
-рост производительности труда
47. Инновационная деятельность предприятия.
Направлена на использование результатов НИОКР для получения прибыли на основе расширения и обновления номенклатуры выпуска продукции и улучшения ее качества, совершенствование технологий ее изготовления и организации производства.
Осн. принципы:
1) приоритет иннов-го произодства над традиционным
2) эффект-ть иннов-го произодства (ресурсы, выделяемые на нововведения, оправданы только в той степени, в кот-й они приводят к достижению комм-го успеха)
3) организационная и структурная обособленность (необходимость и целесообразность создания под новую идею или изобретение самост-ной иннов-ой структуры , кот-я может быть абсолютно непригодной для решения др. задач)
В зависимости от масштабов производства, ресурсов, имеющихся на предп., хар-ра продукции, можно выделить след. виды инн-ой деят. предприятия:
1. Полный инновац-ый. цикл:
фундаментальные исследования;
поисковые ----;
прикладные и научно-исслед.работы;
опытно-конструкторские -----;
пром-ные освоения;
производство;
сбыт;
2. то же самое,что и в 1 но без фундамент-х иссл-ий
3. то же самое,что и в 2 но без поисковых иссл-ий
……..
6. – производство;
- сбыт.
53.Абсолютная экономическая эффективность кап. вложений.
Для экономического обоснования кап.вложений рассчитывается : абсолютная и сравнительныя экономическая эффективность.
Абсолютная ( общая ) эффективность кап.вложений определяется для вновь строящихся пром.предприятий, расширения действующий производственных мощностей и представляет собой отношение экономического эффекта к капитальным затратам, обеспечивающим этот эффект.
Эк.эффект- результат мероприятий, который может быть выражен :
- как экономия от снижения с/с
- чистая прибыль
- прирост прибыли
Эк.эффективность- это эк.эффект, приходящийся на 1 руб.кап.вложений, обеспечивающих этот еффект
Для промышленных новостроек абс.экономическая эффективность:
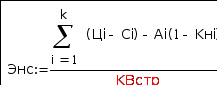
Цi- оптовая цена i-той номенклатуры продукции ( руб. )
Ci- с/с единицы ---//---
Ai- годовой объем производства i-той ном.продукции
Kнi- суммарная ставка отчислений в бюджет по i-той ном.прод.( в долях )
KBстр- кап.вложения в строящийся объект ( сметная стоимость )
k - кол-во номенк.позиций ( сколько видов продукции ) Из формулы видно , что эффективность кап.вложений увеличивается от : 1.снижения с/с 2.увеличения объема производства 3.при увеличении кач-ва продукции и увеличения опт.цен. 4.при изменении структуры выполняемой продукции, с целью увеличения доли высокорентабельной продукции.
Абс.эк.эффективность капит.вложений в расширении произв.мощностей :
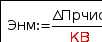
dПрчист - прирост чистой прибыли
KB - кап.вложения, направленные на увеличение действующих произв.мощностей
Прчнов - прибыль после введения и увеличения произв.мощностей
Так же эффективность кап.вложений зависит от периода их окупаемости
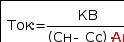
Сс Сн - с/с единицы продукции до и после проведения мероприятий по осуществлению кап.вложений
Аг - годовой объем произв.продукции в новых условиях.
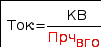
54.Сравнительная экономическая эффективность.
Авансированные кап.вложения используются по различным направлениям их осуществления, каждая из которых может быть представлена различными вариантами решений.Наиболее экономичный вариант выбирается на основе сравнительной эффективности.
Если при одном из вариантов обеспечивается снижение текущих издержек произ-ва,то при равенстве кап.вложений он будет более выгодным. При равной с/с ( то есть текущих издержек) эффективным признается тот вариант, при котором меньшие кап.вложения.
Если в вариантах отличаются и кап.вложения и результаты их осуществления, то эффективность определяется по сроку окупаемости или коэф.эффективности.
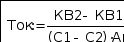

КВ1 КВ2 - кап.вложения по первому и второму варианту
С1 С2 - с/с ед.продукции по первому и второму варианту
Аг - годовой объем по более капиталоемкому варианту( где КВ1<КВ2)
Э-экономия от снижения сс
Коэффициент эффективности.
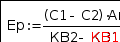

Капиталоемкий вариант будет более выгодным при условии :
Ер>=Ен или Тр<=Тн, где Ер- расчетный Ен-нормативный, если условия не соблюдаются, то наиболее экономичен вариант 1 ( КВ 1)
Для пром.предприятий нормативным коэф.эффективности >= принимается уровень чистой рентабельности ( засчет своих средств )
Если кап.вложения осуществляется засчет кредита наиболее эффективним признается вариант с наименьщим периодом окупаемости.
55.Учет фактора времени и дисконтирования.
Наиболее серьезным недостатком при использовании простейших методов расчета эффективности кап.вложения является отсутствие сопоставимости неравноценных денежных средств, авансированных в различные периоды.
Дисконтированием денежных потоков наз-ся приведение их разновременных значений к их ценности на определенный момент времени, который наз-ся моментом приведения.
Основным экономическим нормативом используемым при дисконтировании яв-ся норма дисконта, выражаемая в долях или в %-ах в год.
Для дисконтирования денежного потока на n- ый год, осуществляется путем умножения его значения на коэф.дисконтирования.

Е - норма дисконта
a - коеф.дисконтирования
Денежные потоки инвестиционного проекта.
Эффективность инвестиционного пректа оценивается в течении расчетного перпода, охватывающего временной интервал от начала проекта до его прекращения.
Расчетный период разбивается на отрезки, в пределах которых производится агригирование данных, используемых для