Форми та системи оплати праці та їх удосконалення
Прямий фонд
заробітної
плати робітників-почасовиків
( )
розраховується
за формулою:
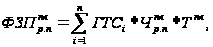 (1.11)
де п — кількість груп робітників-почасовиків різних розрядів;
 —
годинна
тарифна ставка
робітників-почасовиків
і-го розряду;
 —
планова
чисельність
робітників-почасовиків
і-го розряду;
Тпл — корисний фонд робочого часу одного середньооблікового робітника в плановому періоді. [26.]
РОЗДІЛ 2. Сучасний стан підприємства ВАТ „Бердичівський пивзавод ”
2.1 Організаційно-економічна характеристика ВАТ „Бердичівський пивзавод”
Коротка історія розвитку та становлення ВАТ ”Бердичівський пивоварний завод„.
Пиво займає особливе і значне місце в культурі харчування і споживання багатьох народів. А хто перший варив пиво – ми не дізнаємося ніколи.Воно настільки древнє, що встановити його першотворців просто неможливо. Кажуть, що Ной перевозив пиво у своєму ковчезі…
В Україні, як і в цілому світі, пиво варили з незапам’ятних часів. А в 19ст. найбільше пивоварень було у Волинській губернії – до початку 20ст. – 28%. Причина в тому, шо саме тут інтенсивно розвивалася сировинна база пивоварної промисловості.
Ще в 1798р. Бердичів, який входив до складу названої губернії і нараховував всього 4820 жителів, мав свою пивоварню.
Згодом, в 1861р., чеський колоніст Станіслав Емануілович Чеп купив в Бердичеві ділянку землі і на вулиці Білопільській будує пивзавод. До цього в місті, що інтенсивно розвивалося, вже були три невеликих пивзаводи. Чеп не лише будує цехи заводу, але й артезіанську свердловину, проби води якої дали величезні результати, обіцяли якісне пиво.
У першій чверті 20 ст. справи на заводі йдуть не зовсім гладко, власники часто змінюються. За десять років змінилася ціла когорта персон по утриманню заводу. Колишній власник Чеп і його послідовники, не довго тримаючись на заводі, розорювались і ставали абсолютно банкрутами. Цьому частково сприяла конкуренція привозного пива з одного боку, але головним чином давалося взнаки відсутність необхідної кількості лагерних діжок та бродильних чанів, що не давало можливості у необхідному для обігу масштабі.
23 липня пивзавод бере в оренду на два роки Давид Козловський. У 1928р. в порядку обмеження приватного капіталу в промисловості постає питання про одержавлення Бердичівського пивоварного заводу. У 1925р. (21 червня) вийшов перший номер міської газети “Радянський шлях”. В ньому рекламувалися такі сорти бердичівського пива: “Пльзенське”, “Березневе”, “Мюнхенське столове”, “Чеський Лежок”, “Баврське”.
За роки довоєнних п’ятирічок завод значно виріс і розширився, досяг хороших результатів у виконанні якісних показників плану. Розповсюджується, встановлені додаткові бродильні чани і лагерні танки, устаткований цех по розливу пива в пляшки і діжки з установкою ізобарометричного апарату, що набагато поліпшило якість продукції і полегшило працю робітників. Лабораторія також поповнювалася новим обладнанням для зійснення якіснішого контролю. Були закуплені сушильні шафи, мікроскоп, титрувальні установки, РН- метр, аппарат для аналізу гірких речовин хмелю, млинок для переробки зерна. Показники роботи заводу були високими, якість пива доброю і відмінною.
У 1962р. на основі досліджень Харківського філіалу ВНДЧПП на заводі був побудований перший і єдиний протягом тривалого часу цех хмелевих екстрактів потужністю 160-180 т екстракту в рік.
З 1965р. цехом беззмінно керує ентузіаст своєї справи керівник В.Ф. Руденко.Свою продукцію цех відправляв у всі куточки СРСР. За роботу по впровадженню хмелевих екстрактів і по його застосуванню у виробництві Бердичівського пивзаводу у 1975р. було присвоєно звання “експериментальний”.
У 1980р. завод очолює новий директор Леон Романович Ліпецький, який продовжив розбудову підприємства. Він побудував новий адміністративний корпус, стаханівський рух на заводі.
Леон Романович Ліпецький і донині є директор ВАТ “Бердичівський пивоварний завод”. Під його керівництвом Бердичівський пивзавод став економічно міцним підприємством, в якому на перший план виноситься якість продукції, а вже потім – ціни і прибутки. Найважливішим кроком до високих показників став компетентний підхід до формування робочого колективу підприємства: професійне навчання, матеріальне і моральне стимулювання. Це дало можливість сформувати висококваліфікований колектив.
Згідно Статуту метою ВАТ “Бердичівський пивоварний завод” є - здійснення підприємницької діяльності для задоволення існуючих потреб суспільства і отримання прибутку в інтересах акціонерів Товариства та його працівників.
Предметом діяльності Товариства є:
виробництво пива, екстракту хмелю, солоду пивоварного;
видобування та розлив природної столової води;
виробництво алкогольних напоїв;
оптова, роздрібна і фірмова торгівля продукцією власного виробництва та товарами народного споживання інших виробників;
торгівельно-закупівельна, комерційно-посередницька діяльність;
надання транспортних, експедиторських та складських послуг;
організація та експлуатація об’єктів громадського харчування (їдалень, кав’ярень, барів, ресторанів);
надання послуг з питань маркетингу, менеджменту, консалтингу;
ведення реєстру власників цінних паперів Товариства;
ВАТ “Бердичівський пивоварний завод” має ліцензію на право виробництва та реалізації пива.
Товариство здійснює такі види діяльності:
виробничу;
торгівельно-закупівельну;
комерційну;
зовнішньоекономічну;
маркетингові послуги щодо предмету своєї діяльності.
Характеристика продукції.
Пиво – це слабоалкогольний, ячмінно - солодовий напій, наповнений приємною гіркотою, ароматом хмелю, має здатність вспінюватись при наповненні і тривалий час втримувати на поверхні прошарок компактної піни.
Сировиною є ячмінь у вигляді солода, несоложені матеріали, ферментативні препарати, хміль, пивні дріжджі і вода. Ячмінь за складом екстрактивних речовин і рівнем їх зброджуваності більше ніж інші злакові культури придатний для виготовлення пива. Від якості і складу ячменю залежать споживчі властивості і стійкість пива при зберіганні. Несоложені матеріали застосовують для збільшення екстрактивності і формування смаку. Використовують рисову січку, кукурудзяну крупу,сою, цукор і глюкозу. Рис застосовують із-за високого вмісту крохмалю. Хміль використовують для надання пиву характерного аромату і специфічного гіркуватого смаку і біологічної стійкості при зберіганні. Солевий склад і властивості води відіграють велику роль у формуванні якості пива, тому до неї пред’являють вимоги по жорсткості. Кислотності, смаку і запаху до мікробіологічної кислоти.
Технологія виготовлення пива – тривалий і складний процес, який продовжується 60-100 днів і включає такі основні етапи:
отримання солоду з ячменю;
приготування сусла і його зброджування;
видержку пива;
обробку;
розлив.
Пиво в залежності від концентрації початкового сусла і степені його зброджування містить 86-91% води, 3-10% незбродженого сусла, 1.5% спирту, 0.4%СО2.
Потрібно зважувати на те, що ступінь задоволення потреб ринку характеризує насамперед обсяг товарів певної номенклатури і асортименту як у натуральному так і у вартісному виразі.
Бердичівський пивзавод має досить гарний асортимент пива. Кожен сорт має свої відмінні властивості, що задовільняють певну потребу. Зараз Бердичівський пивзавод виготовляє пиво в такому асортименті: ”Бердичівське хмільне„ , ”Гетьманське„ , ”Бердичівське оригінальне„ , ”Бердичівське темне„ , ”Старий Бердичів„ , ”Кармеліт„ , „Лагер” , ”Вечірній бульвар” , ”Бердичівське Багряне”. [25]
Система збуту.
На споживчий ринок пиво поступає через торгових посередників, які закуповують пиво партіями на самому заводі. Найменша партія ємкісного пива 1 КЕГа – 50літрів, найбільша – 120КЕГ. Головним показником ринку для продавця є попит на його продукції, тобто потреба в ній, яка забезпечує купівельну спроможність. На Бердичівському пивзаводі такими питаннями як вивчення попиту споживачів не займаються.
На затвердженому плані виробництва, загальними зборами акціонерів, замовляється сировина і матеріали, для виконання заводом виробничої програми.
Потім виготовлена продукція поступає на ринок. На Бердичівському пивзаводі застосовуються недиференційований масовий маркетинг. Ця стратегія полягає в тому, що підприємство не виділяє конкретні сегменти ринку, як цільові, а орієнтується на ринок в цілому, на широке коло споживачів.
Продається стільки пива, скільки його виготовляється. Протягом року попит змінюється, він є нерегулярним під впливом фактору сезонності. Бердичівський пивзавод не має власної розгалуженої збутової мережі. Пиво доходить до споживача через посередників: оптові бази, мережу магазинів.
Збутовою діяльністю на ВАТ “Бердичівський пивзавод” займається заступник голови правління по збуту і постачанню. Завод у своїй збутовій політиці застосовує два основні методи збуту:
збут продукції через посередників
збут продукції через власну збутову мережу.
Якщо говорити про геграфію “розливу” тобто збут, то Бердичівське пиво збувається майже тільки в Житомирській обл.. Отже, ВАТ “Бердичівський пивзавод” має дуже малу роздрібну мережу продажу пива, тільки чотири фірмових магазини, які розташовані у різних районах міста: фірмовий магазин №1 – на центральній вулиці міста – вулиці К.Лібкнехта; фірмовий магазин №2 – у районі червоної Гори; фірмовий магазин №3 – розташований біля самого підприємства та фірмовий магазин №4 – район Загребелля. Також пиво вивозиться в Хмельницьку та Вінницьку області.
По області пиво поставляється в такі міста: Житомир, Черняхів, Ружин, Любар, Чуднів, Баранівка, Овруч, Малин і інші.
Організаційна структура пивзаводу
Загальну структуру утворює сукупність всіх виробничих, невиробничих та управлінських підрозділів підприємств. До функціональних підрозділів відносяться такі:
планово-виробничий відділ,
відділ заробітної плати,
відділ кадрів,
відділ збуту і постачання,
бухгалтерія,
відділи головного механніка і головного пивовара.
Всі підрозділи функціонують за принципами збалансованої взаємодії для досягнення єдиного результату від діяльності підприємства вцілому.
Організаційна структура управління заводу є лінійною (див.ДодатокВ),тобто така структура управління, між елементами якої існують лише одноканальні зв’язки.
Перевагами є те,що відбувається:
однозначність команд;
чіткі взаємовідносини;
ефективний контроль.
А недоліками є те, що є:
затрати часу для надання команд;
можливість невірної інтерпритації;
наявність бюрократичних перешкод.
Найвищим керівним органом ВАТ “Бердичівський пивзавод” є Збори Учасників,які складаються з усіх учасників або їх представників.
Збори проводяться за необхідністю, але не менше одного разу протягом фінансового року. Позачергові Збори скликаються на вимогу:
- будь-кого з учасників, які володіють не менш як 10% голосів,
- директора.
Збори Учасників уповноважені приймати рішення з будь-яких питань діяльності Товариства.
Коефіцієнт ефективності організаційної структури управління:
2007 р. Кеф
0 =533,9:1245,3=0,43;
2008 р. Кеф 1 =813,5:1525,1=0,53;
На кожну одну вкладену гривню принесено за 2007 і 2008рр 43 і 53 копійок прибутку відповідно .
∆ Кеф= Кеф 1 - Кеф 0 =(0,53-0,43)Ч100%=10%.
Аналіз даних про ефективність організаційної структури управління підприємства у 2008 році порівняно з попереднім свідчить про її позитивну динаміку.Відбулись незначні зміни,зокрема ефективність підвищилась порівняно з 2007 роком на 10%, хоча витрати на управління і зростають швидшими темпами,ніж чистий прибуток.
Для досягнення поставлених цілей і завдань на підприємстві повинна бути розроблена остаточна організаційна структура, а робота в ній повинна бути розділена між усіма працівниками. Структура потрібна також для ефективного перетворення ключових функцій працівників, визначення їхньої підзвітності, забезпечення належних зусиль з боку персоналу. Розробка організаційної структури- це головний показник ефективного організаційного перетворення. Зрозуміло, що якісно побудована організаційна структура сама собою ще нічого не значить. Проте погано створена організаційна структура унеможливлює конструктивну роботу незалежно від рівня менеджерів Таким чином, удосконалюючи організаційну структуру, можна удосконалити виконання роботи.
Система показників для оцінки діяльності підприємства ВАТ „Бердичівський пивзавод”
Таблиця 2.1.
Аналіз витрат за елементами
| Елементи витрат | 2007рік,тис.грн | 2008рік,тис грн | Відхилення | |
| +/- | % | |||
| 1.матеріальні витрати | 7047 | 8844,1 | 1797,1 | 25,5 |
| 2.витрати на оплату праці | 1765,3 | 2401,8 | 636,5 | 36,1 |
|
3.відрахування на соц.заходи: -на соц.страхування -в Пенсійний фонд -в Державний фонд зайнятості -на страхування від нещасних випадків |
653,2 24,7 586,1 28,2 14,2 |
888,7 33,6 797,4 38,4 19,3 |
235,5 8,9 211,3 10,2 5,1 |
36,1 36 36,1 36,2 35,9 |
| 4.амортизація | 770,2 | 954,7 | 184,5 | 24 |
| 5.витрати на ремонт | 269,6 | 334,1 | 64,5 | 23,9 |
| 6.інші витрати | 2101,2 | 2682,3 | 581,1 | 27,7 |
| 7.прямі витрати | 11184,2 | 13834,5 | 2650,3 | 23,7 |
| 8.непрямі витрати | 6710,5 | 8300,7 | 1590,2 | 23,7 |
| 9.виробнича собівартість | 17894,7 | 22135,2 | 4240,5 | 23,7 |
| 10.невиробничі витрати | 894,7 | 1106,8 | 212,1 | 23,7 |
| 11.повна собівартість продукції | 18789,4 | 23242 | 4452,6 | 23,7 |
З таблиці 2.1. видно, що фактичні загальні витрати за 2008 рік значно збільшилися у порівнянні з 2007 роком. Найбільша зміна відбулася у вартості витрачених на виробництво матеріалів, які збільшилися на 1797,1 тис. грн. але структура витрат суттєво не змінилася. Зміна приросту матеріальних витрат визначає зміну продуктивності праці: збільшення є наслідком збільшення продуктивності праці і навпаки. Зміна приросту на заробітну плату характеризує зміну трудомісткості продукції: із збільшенням заробітної плати трудомісткість також збільшується. Зміна приросту амортизаційних відрахувань характеризує зміни технічного рівня виробництва. Собівартість продукції відіграє важливу роль в виробничій діяльності підприємства, в розвитку суспільного виробництва вцілому. Вона показує, наскільки ефективно використовуються засоби праці, предмети праці і сама праця при виготовлені продукції.Зниження собівартості лежить в основі збільшення загальної суми прибутку, а отже, і розмірів відрахувань в фонди економічного стимулювання.Виробнича собівартість 2008р. порівняно з попереднім зросла на 4240,5 тис.грн, а повна собівартість на 4452,6 тис.грн., що свідчить про підвищення собівартості одиниці продукції(за Q приймаємо 10млн.одиниць):
2007р.=18789,4:10000=1,9 тис.грн.;
2008р.=29242:10000=2,3 тис.грн. ;
і суми вартості виробничих та позавиробничих витрат.
Розрахунок показників ефективності виробництва
Узагальнюючим фінансовим показником діяльності підприємства є його прибуток.
Прибуток на ВАТ "Бердичівський пивзавод" – це та частина виручки, що залишається після відшкодування всіх витрат на виробничу й комерційну діяльність підприємства.
До системи показників ефективності діяльності підприємства відносяться валова виручка, валовий прибуток, прибуток (операційний і чистий), рентабельність продукції.
12. Валова виручка від реалізації готової продукції :
2007р.=10000Ч24,4=244000 тис.грн.
2008 р.=10000Ч30,2=302000 тис.грн.
Валова виручка від реалізації готової продукції у 2008 році порівняно з попереднім зросла на 58000 тис.грн.,що є позитивною тенденцією для підприємства.
13. Ціна реалізації одиниці продукції, товарів, робіт, послуг:
2007р.=1,9Ч1,3=2,47 тис.грн.
2008р.=2,3Ч1,3=2,99 тис.грн.
Ціна реалізації одиниці продукції, товарів, робіт, послуг збільшилась у 2008р. порівняно з 2007 на 0,52 тис.грн.
14. .Дохід (виручка) підприємства від основної операційної діяльності :
2007р.=244000-4880-3314,3=235805,7
2008р.=302000-6040-3433,1=292526,9
Виручка підприємства збільшилась у 2008р. порівняно з попереднім на 56721,2 тис.грн.,що є позитивною тенденцією для підпримства.
15. Витрати звітного періоду (місяця, кварталу, року) для калькулювання виробничої собівартості продукції (робіт, послуг):
В=248,6+22135,2-171,7=22212,1 тис.грн.
16.Валова продукція підприємства:
ВПП=302000+(171,7-248,6)=301923,1 тис.грн.
17.Продуктивність праці працівників:
ПП=301923,1:150=2012,8
18. Продуктивність (завантаження, фондовіддача, капіталовіддача) основних засобів (ПОЗ) :
СрВОЗ пзп=(4869,4+8000,7):2=6435,05;
СрВОЗкзп=(5811,8+9766,7):2=7789,25;
ПОЗпзп=301923,1:6435,05=46,9 тис.грн.
ПОЗкзп=301923,1:7789,25=38,8 тис.грн.
Продуктивність основних засобів на кінець звітного періоду зменшилась на 8,1 тис.грн.,що є негативною тенденцією для пілприємства.
19. Виробнича потужність – обсяг господарської діяльності підприємства:
ВПГ=150Ч2012,8=301920.
Прибуток підприємства від операційної діяльності :
2007р.=235805,7-18789,4-1245,3-58,8=215712,2 тис грн.
2008р.=292526,9-23243-1525,1-93,3=267666,5 тис.грн.
Прибуток підприємства від операційної діяльності у 2008р. порівняно з 2007р. зріс на 51954,3 тис.грн.,що є позитивною тенденцією для підприємства.
Чистий прибуток підприємства :
2007р.=215712,2Ч0,75=161784,2 тис.грн.
2008р.=267666Ч0,75=200749,9 тис.грн.
Чистий прибуток підприємства зріс у 2008році порівняно з попереднім на 38965,7 тис.грн. і це є позитивно для підприємства.
Завантаженість оборотних активів :
ЗОА=292526,9:[(3302,9+3654,6):2]=292526,9:3478,7=84 тис.грн.
Витратомісткість оборотних активів :
ВОА=3478,7:292526,9=0,01 тис.грн.
Валовий прибуток підприємства :
2007р.=235805,7-18789,4=217016,3
2008р.=292526,9-23242=269284,9 тис.грн.
Валовий прибуток підприємства від реалізації продукції, товарів, робіт, послуг основної операційної діяльності зріс у 2008році порівняно з 2007 на 52268,6 тис.грн. і це є добре для підприємства.
Валова прибутковість чистого доходу :
2007р.=217016,3:235805,7Ч100%=92,03%
2008р.=269284,9:292526,9Ч100%=92,05%
Валова прибутковість (рентабельність) чистого доходу від реалізації продукції (товарів, робіт, послуг) у 2008році порівняно з попереднім зросла на 0,2% ,що є позитивним для підприємства.
Валова прибутковість одиниці реалізованої продукції:
2007р.=[(2,47-1,9):1,9]Ч100%=30%
2008р.=[(2,99-2,3):2,3]Ч100%=30%
Валова прибутковість (рентабельність)одиниці реалізованої продукції (робіт, послуг) основної операційної діяльності у 2008р.не змінилась.
Валова прибутковість витрат собівартості продукції :
2007р.=(217016,3:18789,4)Ч100%=1154,9%
2008р.=(269284,9:23242)Ч100%=1158,6%
Валова прибутковість (рентабельність) витрат собівартості продукції (робіт, послуг) основної операційної діяльності зросла у 2008 році порівняно з 2007 на 3,7%.
Платоспроможність підприємства :
ПТПпзп=21,9:625,9=0,035 тис.грн.
ПТПкзп=149:616,9=0,24 тис.грн.
Платоспроможність підприємства у 2008році зросла порівняно з попереднім на 0,205 тис.грн.,що є позитивною тенденцією для підприємства.
Завантаженість активів :
ЗА=292526,9[(9014,8+9833,9):2]=292526,9:9424,4=31,03
Завантаженість активів підприємства у 2008 році становила 31,03 тис.грн.,що підтверджує платоспроможність підприємства.
Витратомісткість активів :
ВА=9424,4:292526,9=0,32
Витратомісткість активів підприємства у 2008 році становила 0,32 тис.грн.
Трудомісткість господарської діяльності :
2007р.=(1765,3+653,2):235805,7=0,010
2008р.=(2401,8+888,7):292526,9=0,011
Трудомісткість господарської діяльності у 2008 році зросла на 0,001 тис.грн.,що є позитивним для підприємства.
Матеріаломісткість діяльності підприємства :
2007р.=7047:235805,7=0,029
2008р.=8844,1:292526,9=0,03
Матеріаломісткість діяльності підприємства у 2008 році зросла на 0,001 тис.грн.порівняно з 2007р.
Капіталомісткість діяльності підприємства :
2007р.=770,2:235805,7=0,003
2008р.=954,7:292526,9=0,003
Капіталомісткість діяльності підприємства у 2008р.,як і в 2007р. становила 0,003 тис.грн.
Додана вартість:
2007р.=770,2+1765,3+654,1+53928,05+161784,2=218901,85
2008р.=954,7+2401,8+876,7+66916,6+200749,9=271899,7
Додана вартість створена підприємством у 2008році порівняно з попереднім зросла на 52997,85 тис.грн.,що було спричинено зростанням прямих поточних витрат.
ВИСНОВОК:Аналіз даних про доходи підприємства у 2008 році свідчить про їх позитивну динаміку порівняно з попереднім роком. Відбулися незначні зміни, зокрема на 56721,2 тис.грн. збільшився чистий дохід від реалізації продукції.
Продуктивність основних засобів на кінець звітного періоду зменшилась на 8,1 тис.грн.,що є негативною тенденцією для підприємства.
Прибуток підприємства від операційної діяльності у 2008р. порівняно з 2007р. зріс на 51954,3 тис.грн.,що є позитивною тенденцією для підприємства. Валова прибутковість одиниці реалізованої продукції основної операційної діяльності у 2008р. не змінилась.
Завантаженість активів підприємства у 2008 році становила 31,03 тис.грн., що підтверджує платоспроможність підприємства. Деякі індивідуальні показники (матеріаломісткість, капіталомісткість витратомісткість, трудомісткість господарської діяльності) збільшилися за рахунок зростання їх витрат.
Матеріаломісткість діяльності підприємства у 2008 році зросла на 0,001 тис.грн.порівняно з 2007р. Капіталомісткість діяльності підприємства у 2008р.,як і в 2007р. становила 0,003 тис.грн. За рахунок зростання обсягів валової продукції збільшилась й величина доданої вартості створеної підприємством на 52997,85 тис.грн.
Загалом можна зробити позитивний висновок щодо діяльності ВАТ ”Бердичівський пивзавод„.
2.3 Аналіз організації оплати праці на підприємстві ВАТ „Бердичівський пивзавод”
Працівники на ВАТ „Бердичівський пивзавод” поділяються на 2 групи: персонал основної (виробничої) діяльності та персонал неосновної діяльності. До першої групи відносяться працівники основних, допоміжних та обслуговуючих виробництв, науково-дослідних підрозділів та лабораторій, складів, охорони. До другої групи відносяться працівники структур, які хоч і знаходяться на балансі підприємства, але не зв'язані безпосередньо з процесами промислового виробництва.
Таблиця 2.2.
Структура персоналу підприємства
| Категорії персоналу | 2007р. | 2008р. |
2008р. до 2007р.,% |
| Всього персоналу | 125 | 141 | 112,8 |
|
В тому числі: - ПВП |
65 | 73 | 112,3 |
| - керівників | 10 | 9 | 90 |
| - спеціалістів | 23 | 25 | 108,7 |
| - службовців | 10 | 14 | 140 |
| - непромисловий персонал | 17 | 20 | 117,6 |
З таблиці 2.2. ми бачимо, що на фоні збільшення всього персоналу підприємства найбільше збільшилось працівників-службовців, серед непромислового персоналу та спеціалістів,і найменше керівників.
Для обліку використання робочого часу застосовується табель обліку використання робочого часу та розрахунку заробітної плати, який ведеться уповноваженою на те особою.
Плановий фонд заробітної плати - це вся сума коштів, що виділяється для оплати праці працівників за виконану роботу та відпрацьований час, а також суми виплат і доплат, які передбачені державними законодавчими актами та діючими преміальними системами у запланованому періоді.
На ВАТ ”Бердичівський пивзавод„ планування заробітної плати включає визначення розміру фонду та середньої заробітної плати виробничого й невиробничого персоналу в цілому і за окремими категоріями працівників, а також фонд заробітної плати не облікового складу.
Вихідними даними для визначення розміру планового фонду заробітної плати персоналу є: виробнича програма; трудомісткість продукції; чисельність працівників за категоріями, професіями і кваліфікацією; тарифна система; штатний розпис працівників, спеціалістів, службовців; законодавча база України про оплату праці.
Таблиця 2.3.
Розрахунок витрат на річний фонд оплати праці
| Посада | Обсяг роботи | Оплата за одиницю | Сума основної з/п грн. | Додаткова з/п (15%),грн. | Нараховано всього грн. | |
| Кількість | Одиниці | |||||
| Директор | 2000 | год. | 9,0 | 18000 | 1 700 | 19700 |
| Головний бухгалтер | 2000 | год. | 7,8 | 15600 | 1200 | 16800 |
| Бухгалтер | 2000 | год. | 6,0 | 12000 | 1100 | 13100 |
| Касир | 2000 | год. | 4,3 | 8 600 | 1000 | 9 600 |
| Всього по управлінському персоналу | 54200 | 5000 | 59200 | |||
| Робітники: | ||||||
| Начальники цехів | 8000 | год. | 6,7 | 53600 | 900 | 54500 |
| Технологи | 4000 | год. | 5,8 | 23200 | 800 | 24000 |
| інші основні робітники | 6000 | год. | 5,4 | 32400 | 750 | 33150 |
| Всього по основним робітникам | 109200 | 2450 | 111650 | |||
| Разом | 163400 | 7450 | 170850 | |||
Оплата праці працівникам спричиняє додаткові зобов’язання підприємства перед державними фондами обов’язкового страхування. Підприємство зобов’язане здійснювати відрахування до фондів:
пенсійного страхування у розмірі 33,2% від нарахованої заробітної плати працівника;
соціального страхування у зв’язку з тимчасовою втратою працездатності у розмірі 1,5%;
соціального страхування на випадок безробіття у розмірі 1,3%;
соціального страхування від нещасного випадку на виробництві у розмірі 2,1%.
Таблиця 2.4.
Фонд оплати праці ВАТ ”Бердичівський пивзавод„
|
Показники |
2007 |
2008 |
Відхилення 2007 р |
|
|
+,− |
% |
|||
| Фонд оплати праці, всього персоналу | 11514300,00 | 15914258, 06 | 4399958,1 | 38,21 |
| ФОП промислово-виробничого персоналу | 10883797,58 | 13165125,28 | 2281327,7 | 20,96 |
| в т.ч. керівники | 2316 035,37 | 2985147,00 | 669112,63 | 28,89 |
| в т.ч. службовці | 97607,84 | 112124,96 | 14517,12 | 14,87 |
| в т.ч. спеціалісти | 2130 495,74 | 3115598,09 | 985102,35 | 46,24 |
| ФОП непром. персоналу | 545058,87 | 678129,59 | 133070,72 | 24,41 |
| Середня заробітна плата 1-го працюючого | 557,00 | 730,65 | 173,65 | 31,17 |
| Середня заробітна плата 1-го працюючого в еквіваленті повної зайнятості | 578,20 | 718,50 | 140,30 | 24,26 |
За даними таблиці 2.4. можна зазначити, що на підприємстві в 2008 р. Фонд оплати праці (ФОП) перевищує за фонд 2007 р. на 4399958,1 грн., що є збільшенням на 38,21%. В основному це спричинено підвищенням мінімальної заробітної плати та заробітної плати основних виробничих робітників.
Погодинна форма заробітної плати- форма оплати праці, коли обсяг виконаної роботи не піддається обліку та нарахуванню. На ВАТ ”Бердичівський пивзавод„ вона здійснюється за годинними (денними) тарифними ставками із застосуванням нормованих завдань або місячними окладами. Почасова оплата праці керівників, спеціалістів і службовців проводиться, як правило, за місячними посадовими окладами (ставками).
РОЗДІЛ 3. Шляхи удосконалення організації оплати праці
3.1 Недоліки організації оплати праці та їх усунення
Діючі системи оплати праці мають ряд недоліків. Головний недолік полягає в тому, що заробітна плата погано, а найчастіше взагалі не пов'язана з кінцевими результатами праці. Результати праці колективні, а оплата - індивідуальна. Щоб перебороти цей недолік, потрібно зробити одне з двох: або індивідуалізувати результати, або колективізувати систему оплати.
Перший шлях виключений, тому що в принципі неможливо відокремити результати від їхньої колективної природи. Серед підприємців зміцнюється розуміння, що перспектива пов'язана з колективними системами заохочення праці.
Стосовно системи оплати праці можна виділити такі недоліки: ріст оплати праці не зв'язаний з ростом ефективності; діюча система не зорієнтована на співробітництво; система оплати не є досить гнучкою.
Говорячи про те, що діючі системи не орієнтують на колективне співробітництво, мається на увазі відома роз'єднаність працівників, і насамперед - підлеглих і керівників.
Виникла необхідність обрати яку краще використовувати методику для організації процесу стимулювання росту продуктивності праці та її якості. Для сучасної економіки в більшому ступені підходять системи оплати праці, що базуються на участі в прибутках і розподілі доходів. Сутність гнучкої системи оплати праці "Участь у прибутках" у тім, що за рахунок заздалегідь встановленої частки прибутку формується преміальний фонд, з якого працівники отримують регулярні виплати. Розмір виплат залежить від рівня прибутку, загальних результатів виробничої і комерційної діяльності підприємства. У системі "Участь у прибутках" премії виплачуються за досягнення конкретних результатів виробничої діяльності підприємства. Нараховуються премії пропорційно до заробітної плати кожного працівника з обліком його особистих і трудових характеристик: виробничого стажу, відсутності запізнень і прогулів, раціоналізаторської діяльності і т.д. Але ця система має багато недоліків:
розмір одержуваного підприємством прибутку, отже, величина премій залежить від безлічі зовнішніх факторів, що, часто прямо не залежать від працівників підприємства;
для працівників великих підприємств часто важко оцінити, який вплив вони зробили своєю роботою на величину прибутку.
При використанні цієї системи необхідно пам'ятати, що збільшення прибутку може залежати від ринкових факторів і мати короткостроковий характер. Тому показник прибутковості не завжди є найкращою основою для збільшення зарплати. Система має на увазі також участь у ризику зазнати збитків, тому що на підприємство діє безліч зовнішніх, що не піддаються контролю, факторів.
Система розподілу доходів передбачає, що преміальні виплати залежать від таких показників, як продуктивність, якість, економія матеріалів, надійність роботи. У результаті працівник може відчувати тісний взаємозв’язок між результатами своєї роботи і величиною прибутку.
Перша система впливає на залучення працівників і скорочення плинності кадрів, а друга в більшому ступені впливає на стимулювання підвищення продуктивності, якості, скорочення витрат.
Отже, можна зазначити: недоліки діючої системи оплати обумовлені її індивідуальними характеристиками. Їхнє подолання означає не що інше, як докорінну зміну самої системи.
З огляду на всі недоліки організації оплати праці необхідно визначити шляхи виходу з кризи заробітної плати. Необхідне відновлення заробітної плати як реальної ефективно діючої економічної категорії ринкової економіки, відновлення її основних функцій: відтворювальної, стимулюючої і регулюючої.
Перше завдання полягає в підвищенні реальної зарплати до вартості робочої сили. Заробітна плата - категорія не тільки економічна , але і соціальна, покликана забезпечити людині визначений соціальний статус. Витрати на покриття вартості робочої сили не можуть не передбачати, крім витрат покриття витрат на харчування, одяг, також витрат на утримання житла, медичне обслуговування, освіту, соціальні потреби працівника. Звідси висновок: вирішення питань рівня мінімальної і середньої заробітної плати необхідно орієнтувати на мінімальний споживчий бюджет, обчислений диференційовано відносно до категорії працівників, видів виробництв..
З погляду захисту інтересів найманих робітників заслуговує на увагу перехід на гарантований годинний розмір мінімуму оплати праці. Навіть якщо в основу його встановлення буде покладений значно більший, ніж сьогодні діючий місячний розмір державного тарифу, це аж ніяк не буде означати аналогічного збільшення заробітної плати працівника. Коли зайнятість упродовж повного робочого дня і робочого місяця не гарантована, працівники можуть виявитися менш захищеними перед діями роботодавців. Гарантованим буде лише заробіток у відповідності з балансом годин, фактично відпрацьованих за оплачуваний період часу. Роботодавець при переході на годинний гарантований розмір оплати буде зобов'язаний оплатити лише фактичний час роботи. Відірвати ж розміри гарантованих державою пільг і компенсацій від установленого місячного мінімуму оплати праці можливо і другим шляхом: встановивши їх у визначеному співвідношенні з прожитковим мінімумом, розрахованим для відповідної категорії населення - одержувачів пенсій, стипендій, допомог і т.д.
Щоб робоча сила як товар оплачувалася по своїй реальній вартості, необхідно наблизити мінімальну зарплату до прожиткового мінімуму. Це повинно бути зафіксовано в колективно-договірних рішеннях і неухильно виконуватися всіма сторонами, що підписали угоду. Вирішувати таку задачу можна тільки на основі виходу із соціально-економічної кризи і підвищення ефективності виробництва.
В даний час у наукових дискусіях із проблем заробітної плати піднімається питання про співвідношення і взаємодію росту заробітної плати і інфляції. І на твердження про необхідність реального росту заробітної плати часто приводиться, що це може привести до подальшого росту інфляції.
Усунення диференціації в області праці по категоріях працівників, підприємств - другий крок на шляху подолання кризи заробітної плати і налагодження другої її найважливішої функції - стимулювання робочої сили.
Особливої уваги заслуговує подальший розвиток принципів, закладених у єдиній тарифній сітці. Мається на увазі поширення їх на організацію оплати праці робітників та службовців інших підприємств і організацій. Досвід застосування єдиної тарифної сітки свідчить про те, що в неї в перспективі можуть бути внесені певні корективи. Мова йде про кількість розрядів тарифікації робіт і працівників, перегляді в ряді випадків передбачених єдиною тарифною сіткою, віднесення окремих робіт і професій до того чи іншого розділу.
Істотний вплив на територіальну диференціацію зарплати мають рівень зайнятості населення, розходження в рівнях оплати по регіонах, які склалися історично. Оскільки ціни товарів і послуг ростуть по регіонах нерівномірно, та сама величина номінальної заробітної плати виражає в різних географічних регіонах різний обсяг життєвих засобів у які вона може бути реалізована на ринку.
Що стосується безпосередньо діючих систем оплати праці, то вони повинні створюватися таким чином, щоб забезпечити об'єднання працівників у рамках підприємства, стимулювати співробітництво.
Для менеджерів у новій системі оплати праці потрібно знизити рівень базової оплати, що обумовлювалася стажем роботи, і збільшити розмір оплати, пропорційно до трудового окладу.
Необхідно зосередити увагу на продуктивність і якість. Для цього потрібно визначити вимоги до організації виробництва: усі програми повинні виконуватися в термін або достроково; усі роботи необхідно виконувати з найменшими витратами; усі послуги і роботи здаються замовникам з першого пред'явлення: якість повинна знаходитися на першому місці; потрібно використовувати самі сучасні технології, інструменти і методи. Кадрова політика повинна підтримувати сприятливий клімат, стабільність кадрів, можливість для їхнього росту. Необхідно виділити три найважливіші проблеми якості. Якість праці: керування продуктивністю і якістю. Якість трудового життя: управлінська культура, продуктивний внесок з боку працівників. Якість керування: передова роль керування організацією, ступінь, у якій керівництво домагається підвищення результативності через якість трудового життя.
Отже, мотивація праці повинна будуватися на основі факторів, що безпосередньо залежать від працівників. Незалежними не можуть бути вартісні фактори, тому що на практиці від працівників дійсно не залежать ні умови збуту, ні умови кредитування. Уже тому ставити заохочення працівників у пряму залежність від прибутку, було б помилковим.
До того ж варто розрізняти прибуток короткостроковий і довгостроковий. Ставка на короткостроковий взагалі збиткова для стійкості виробництва, не говорячи вже про його конкурентноздатність. Де мають на увазі короткостроковий прибуток і відкидають принцип пайової участі в доходах, там діючої системи матеріальної зацікавленості трудящих немає і бути не може, оскільки виникає конфлікт цілей, верх у який отримує приватний інтерес у прибутку. Отже, критерії системи матеріального стимулювання не повинні бути зв'язаними з прибутком.
Другий момент: необхідний не загальний, а по продуктовий облік результатів і витрат, щоб по кожному виду кінцевої роботи можна було знати, які нормативні і фактичні витрати сировини, матеріалів, що комплектують, праці і т.д. Так набагато менше помітні індивідуальні внески в неефективність і затратність.
Об'єктивний облік і контроль необхідний, оскільки в протилежному випадку підприємство приречене на не конкурентноздатність із усіма наслідками, що випливають з неї. Звичайно, що той власник, що не в змозі організувати належний економічний облік і контроль, буде змушений уступити своє місце іншому, більш наполегливому і послідовному у справі перетворення підприємства в конкурентноздатне.
Третій момент, найбільш адекватні вимоги конкурентноздатних підприємств виробництва системи пайової участі працівників у кінцевих доходах.
По-четверте, система матеріальної зацікавленості повинна вибудовуватися як система інвестування працівників, набудована на високу ефективність об'єктивно критеріям оцінки і зіставлення результатів і витрат праці. Потрібен підхід, відповідно до якого