Экономика предприятий отрасли
- исходя из нормативно-правового и др. огран-ий исп-ия О. Ф.2. Способ списания стоим-ти пропорц-но выпущенной прод-и. Начис-е АО произ-ся, исходя из натур-го показ-ля объема прод-ии в отчетном периоде и соотн-ии первонач-й стоим-ти и предполаг-го объема прод-ции за весь период полез-го исп-ия данного продукта.
 .
Qn-первон-но
предполаг-й
V прд-ции
за весь преод
полез-го исп-ия.
Qi - V прод-ции в данном периоде.
3. Способ уменьшенного остатка.
 .
 -сумма
АО в пред. году.
 - остат-я стоим-ть
на начало i-го
периода.4. Начисление
ам-ции, исходя
из способа
списания стоим-ти
по сумме числа
лет срока пол-го
исп-я.
 .
 -число
лет, остающ-ся
до конца срока
службы.
 -сумма
чисел лет срока
службы(1+2+3).
5. Способ неравном-ой ам-ции.
1 год: 50%.2 год: 30%.3 год: 10%.4 год: 7%.
5 год: 3%.
ИННОВАЦИОННАЯ ДЕЯТЕЛЬНОСТЬ ПРЕДПРИЯТИЯ. ХАРАКТЕРИСТИКА ИННОВАЦИОННОГО ПРОЦЕССА.
Направлена на использование результатов НИОКР для получения прибыли на основе расширения и обновления номенклатуры выпуска продукции и улучшения ее качества, совершенствование технологий ее изготовления и организации производства. Осн. принципы:
1) приоритет иннов-го производства над традиционным.2) эффект-ть иннов-го произодства (ресурсы, выделяемые на нововведения, оправданы только в той степени, в кот-й они приводят к достижению комм-го успеха).3) организационная и структурная обособленность (необходимость и целесообразность создания под новую идею или изобретение самост-ной иннов-ой структуры, кот-я может быть абсолютно непригодной для решения др. задач). В зависимости от масштабов производства, ресурсов, имеющихся на предп., хар-ра продукции, можно выделить след. виды инн-ой деят. предприятия:
1. Полный инновац-ый. цикл: фундаментальные исследования; поисковые;
прикладные и научно-исслед. работы; опытно-конструкторские; пром-ные освоения; производство; сбыт; 2. то же самое, что и в 1 но без фундамент-х иссл-ий.3. то же самое, что и в 2 но без поисковых иссл-ий.
ПРИБЫЛЬ ПРЕДПРИЯТИЯ: ПОНЯТИЕ, ФУНКЦИИ, ВИДЫ.
Прибыль, как экономическая категория, отражает чистый доход, созданный в сфере материального производства в процессе предпринимательской деятельности. Прибыль – это конечный финансовый результат предпринимательской деятельности. Абсолютная величина прибыли отражает результаты снижения с/с и роста объема производства реализованной продукции. Прибыль = Цена – Затраты – на единицу продукции; Общая прибыль = (Цена – Затраты) *Объем производства – в расчете на весь объем продукции. Реализация продукции является одним из показателей плановой оценки хозяйственной деятельности предприятия и основным источником дохода бюджета. Выручка – это денежные средства, поступающие на р/с предприятия за реализованную продукцию. Из выручки от реализации продукции возмещаются производственные затраты на израсходованные материальные ценности, формируется амортизационный фонд. Оставшаяся часть образует чистую прибыль (или валовый доход): Ч.П. (В. Д) = Вр. – М.З. – А.О., где Вр. – выручка от реализации, М.З. – материальные затраты, А.О. – амортизационные отчисления. Прибыль = В.Д. – Оплата труда. Результаты хозяйственной деятельности оцениваются также по балансовой (общей) прибыли п/п. Общая прибыль определяется: Пр. общ. = Пр. от основного производства + Пр. от прочих хозопераций + Пр. от внереализационных операций (не связанных непосредственно с основной деятельностью, например, подсобных и обслуживающих хозяйств, от долевого участия в совместных предприятиях, от сдачи имущества в аренду). Балансовая прибыль – это валовая прибыль, уменьшенная на сумму льгот по прибыли. Используется для целей налогообложения. Чистая прибыль – это та часть прибыли, кот остается в распоряжении предприятия после уплаты установленных законом налогов. ЧП = ВП – (Налог на прибыль + НДС + Акцизы) * – Процент с банковских кредитов. Валовая прибыль распределяется по 2 направлениям: 1) основная часть отчисляется в бюджет(*); 2) часть используется п/п для удовлетворения собственных потребностей, предусмотренных финансовым планом. Чистая прибыль используется на собственные хозцели, определенные советом п/п. Прибыль распределяется в 1) страховой (резервный) фонд, формируемый на случай непредусмотренных сбоев на производстве; 2) фонд развития производства, балансирование мероприятий по расширению, реконструкции, совершенствованию производства, приобретению. Нового оборудования, внедрению прогрессивных технологий; 3) фонд социального развития производства – строительство и реконструкция детских учреждений и поликлиник; 4) фонд материального поощрения и стимулирования работников п/п; 5)% по банковским кредитам.
ОЦЕНКА И УЧЁТ ОСНОВНЫХ ПРОИЗВОДСТВЕННЫХ ФОНДОВ ПРЕДПРИЯТИЯ.
Оценка основных фондов поступающих на предприятие осуществляется в натуральном и стоимостном выражении. В натуральном выражении принимаемые на учет фонды можно оценить по параметрам производительности оборудования, мощности электродвигателя, площади или кубатуре здания. В стоимостном выражении в экономической практике используют несколько видов оценки основных средств – первоначальная и переоцененная (воспроизводственная) стоимость, остаточная и справедливая стоимость, стоимость, которая амортизируется, ликвидационная стоимость.
Первоначальная стоимость объекта основных средств складывается из таких затрат как:
- суммы, которую оплачивают поставщику;
- суммы, которую оплачивают подрядчикам за выполнение строительно-монтажных работ;
- суммы, которую оплачивают за информационные, консультационные, посреднические и другие подобные услуги в связи с поиском и приобретением основных средств;
- регистрационные сборы, государственная пошлина и аналогичные платежи, осуществляемые в связи с приобретением прав на объект основных средств;
- сумма пошлины, а также непрямых налогов, которые не возмещаются предприятию; ─ затраты на страхование рисков, связанных с поставкой объектов основных фондов;
- затраты на установку, монтаж, наладку основных средств. Восстановительная (переоцененная) стоимость определяется затратами на создание, строительство, приобретение, транспортирование и монтаж данного объекта основных фондов в современных условиях по ценам действующим на момент переоценки. Остаточная стоимость основных фондов может определяться по первоначальной или восстановительной стоимости за вычетом экономического износа. Под экономическим износом понимается суммарная перенесенная стоимость основных фондов в виде амортизации на себестоимость продукции.
Справедливая стоимость – рыночная стоимость, установленная путем экспертной оценки профессиональными оценщиками.
Стоимость, которая амортизируется – первоначальная или переоцененная стоимость основных фондов за вычетом их ликвидационной стоимости, которая представляет собой сумму средств ожидаемую к получению от реализации основных фондов после окончания срока их полезного использования, за вычетом затрат, связанных с их продажей, либо ликвидацией. Для выполнения финансово-экономических расчетов основные фонды оценивают по среднегодовой стоимости. Оценка осуществляется по данным бухгалтерского баланса или данным бухгалтерских счетов как среднеарифметическая из величин на начало и конец периода.
ТАРИФНАЯ СИСТЕМА ОПЛАТЫ ТРУДА.
Тарифная система представляет собой совокупность нормативов, с помощью которых осуществляется комплексная дифференциация и регулирование размеров заработной платы различных групп и категорий работников в зависимости от сложности труда и уровня квалификации, а также особенностей видов работ, производств и отраслей, в которых заняты работники. Основными элементами тарифной системы являются:
тарифная сетка,
тарифные ставки (должностные оклады),
тарифно-квалификационные справочники.
Тарифная сетка представляет собой совокупность квалификационных разрядов и соответствующих им тарифных коэффициентов, с помощью которых определяются размеры тарифных ставок и окладов, т.е. устанавливается зависимость оплаты труда от квалификации работников, сложности выполняемых ими работ. Сейчас в РБ для отраслей промышленности действует 23-разрядная Единая тарифная сетка. На основе Единой тарифной сетки и тарифной ставки первого разряда рассчитываются республиканские тарифы оплаты труда. Ими являются месячные тарифные ставки и должностные оклады, определяющие уровень оплаты труда для конкретных профессионально-квалификационных групп работников. Тарифные ставки и должностные оклады представляют собой выраженный в денежной форме абсолютный размер оплаты труда различных групп и категорий работников в единицу времени (час, день, месяц). Тарифная ставка первого разряда является исходной нормативной величиной, определяющей уровень оплаты труда работников. Для расчета месячной тарифной ставки работника необходимо тарифный коэффициент соответствующего разряда применяемой на предприятии сетки умножить на размер ставки первого разряда. Часовые тарифные ставки соответствующего разряда устанавливаются на основании месячной тарифной ставки первого разряда, тарифного коэффициента и средней нормы продолжительности рабочего времени в месяц. Тарифная ставка (месячная) первого разряда устанавливается постановлением Совета Министров одновременно с установлением величины минимальной заработной платы. Тарифно-квалификационные справочники – это систематизированные перечни работ и профессий рабочих, имеющихся на предприятиях. Единый тарифно-квалификационный справочник, действующий в РБ, предназначен для тарификации рабочих и присвоения им квалификационных разрядов и разрабатывается отдельно для каждой отрасли народного хозяйства. Кроме Единого тарифно-квалификационного справочника используется Квалификационный справочник профессий рабочих, по которому устанавливаются месячные оклады.
БАНКРОТСТВО ПРЕДПРИЯТИЙ: СУЩНОСТЬ, ПРИЧИНЫ, ОСНОВНЫЕ СТАДИИ.
Банкротство – неспособность предприятия удовлетворить требования кредиторов по оплате товаров, услуг, зарплате, включая неспособность внести в бюджет и не бюджетные фонды необходимые отчисления. Эта неспособность проявляется в превышении долга предприятия стоимости его имущества. Невозможность расплатиться с кредиторами в течение 3-х месяцев – внешний признак банкротства. Причины банкротства:
1. неконкурентоспособность продукции.
2. недостаточный объем продаж.
3. высокие издержки производства.
4. недостаточность собственного капитала.
5. неэффективное управление.
Дело о банкротстве рассматривается арбитражным судом. Инициатором возбуждения дела о банкротстве может быть:
1. кредиторы.
2. собственник имущества.
3. прокуратура.
4. суд.
5. орган исполнительной власти.
По результатам рассмотрения дела о банкротстве могут быть выполнены следующие процедуры:
1. Реорганизационная, включая внешнее управление имуществом.
2. Ликвидационные мероприятия.
3. Мировое соглашение – это процедура договоренности между предприятием-должником и кредиторами об относительной отсрочке выплаты долгов. Дело о банкротстве может быть временно прекращено в связи с проведением санации. Санация – это процедура, направленная на оздоровление финансового положения должника. Она проводится тогда, когда собственникам предприятия-должника кредиторами или иными лицами может быть оказана финансовая помощь. Санация может длиться не более 12 месяцев.
ПУТИ И РЕЗЕРВЫ СНИЖЕНИЯ СЕБЕСТОИМОСТИ.
Снижение себестоимости позволяет:
обеспечить снижение цен, увеличить прибыль, что способствует расширению производства и решению многих социальных проблем, снизить потребность в ОС, что ведет к их высвобождению.
Снижение себестоимости обосновывается факторами, которые можно разделить на 2 группы:
1. Факторы внешнего порядка (изменение цен на материальные ресурсы, изменение тарифов на перевозки и услуги, изменение ставок и налогов в бюджетные и внебюджетные фонды, изменение норм амортизационных отчислений, изменение условий оплаты труда).
2. Факторы внутреннего порядка, т.е. те, которые зависят от работы предприятия: повышение технического уровня производства, совершенствование управления, организация производства и труда, улучшение использования кадров и рабочего времени, изменение объемов и структуры производства.
На основании этих внутрипроизводственных факторов производится расчет снижения себестоимости по отношению к средним издержкам за прошлый период. Снижение себестоимости по прямым статьям можно осуществить прямым расчетом по изменяющимся нормам расчета (только сравнимой продукции).
РЕСТРУКТУРИЗАЦИЯ ПРЕДПРИЯТИЯ: СУЩНОСТЬ, ВИДЫ РЕСТРУКТУРИЗАЦИИ.
Реструктуризация предприятия – это осуществление организационно-экономических, правовых, технических мер направленных на изменение структуры предприятия, его управления, формы собственности, организационно-правовых форм с целью финансового оздоровления предприятия, увеличения объема выпуска конкурентоспособной продукции, повышение эффективности производства. В то же время реструктуризацию можно понимать как способ снятия противоречий между требованиями рынка и устаревшей логикой поведения предприятия. Реструктуризация может осуществляться путем: •Объединения (слияния) предприятий с образованием нового юридического лица; •Выделение отдельных структурных подразделений для дальнейшей приватизации; •Выделение отдельных структурных подразделений с образованием на их базе новых юридических лиц; •Передача выделенных структурных подразделений в управление другому органу управления;
• Образование холдинговой компании;
• Перепрофилирование предприятия.
Основное содержание реструктуризации заключается в полной или частичной смене собственника уставного фонда.
Целесообразность реструктуризации определяется в процессе экономического обоснования. Если подтверждается эффективность реструктуризации, то разрабатывается план ее проведения, включающий предложения о формах и методах реструктуризации, расчеты объемов финансирования с указанием источников, конкретные мероприятия, направленные на реализацию плана. Планы и проекты реструктуризации согласовываются с местными органами власти, если предусматриваемые мероприятия могут привести к отрицательным экологическим последствиям, либо затрагивают интересы населения данной территории.
Поскольку в процессе реорганизации путем слияния, поглощения могут нарушаться условия конкуренции, то проекты должны согласовываться с антимонопольным комитетом. Объединение предприятия, находящегося в кризисном состоянии с финансово устойчивым предприятием – слияние. При этом имущественные права и обязательства каждого из них переходят к вновь созданному предприятию с консолидацией бухгалтерских балансов. Присоединение, как форма реорганизации предусматривает, что предприятие должник теряет имущественные права и обязательства и исключается из государственного реестра, теряя свой юридический статус. Если предусматривается разделение, то к новым предприятиям, возникшим в результате этой процедуры, переходят имущественные права и обязательства реорганизованного предприятия.
ПОРЯДОК СОЗДАНИЯ, РЕОРГАНИЗАЦИИ И ЛИКВИДАЦИИ П/П.
Порядок создания предприятий. Порядок создания юридических лиц регулируется специальными нормативными актами, к ним относятся: - Гражданский Кодекс РБ, - Закон о предприятиях, - Закон об акционерных обществах, обществах с ограниченной ответственностью и обществах с дополнительной ответственностью и др. Существует три порядка образования юридических лиц: - распорядительный,
- разрешительный, - явочно-нормативный.
Распорядительный порядок означает, что юридическое лицо создается по распоряжению собственника либо уполномоченного им органа. Например, приказом министерства создается предприятие, постановлением Правительства – концерн и т.д. Разрешительный порядок состоит в том, что юридическое лицо создается по инициативе граждан и (или) юридических лиц после получения на это согласия (разрешения) соответствующего государственного либо иного органа. Например, дочерние предприятия и т.д. Явочно-нормативный порядок означает, что специального разрешения на создание юридического лица не требуется, т. к. его создание разрешено законом. Граждане и (или) юридические лица образуют юридическое лицо по своему усмотрению, а соответствующий государственный орган только проверяет соблюдение установленного порядка. Порядок создания предприятий регламентируется специальными учредительными документами. В учредительных документах в обязательном порядке должны определяться: - наименование юридического лица; - местонахождение; - цели и предмет деятельности; - порядок управления деятельностью; - условия о размере и составе уставного фонда; - порядок образования имущества; - условия и порядок распределения прибыли и убытков; - порядок реорганизации и ликвидации и др. Для создания предприятия необходимо разработать следующие учредительные документы:
1. Устав.
2. Учредительный договор (в тех случаях, когда несколько соучредителей).
3. Технико-экономическое обоснование создания предприятия или бизнес-план. Прекращение деятельности предприятий. Прекращение деятельности предприятия может быть осуществлено либо в форме его реорганизации, либо в форме ликвидации. Реорганизация – разделение, слияние и т.д. Все это может осуществляться либо по решению учредителей, либо органов управления. Под ликвидацией понимается прекращение деятельности предприятия без перехода прав и обязанностей в порядке правопреемственности другим лицам.
Предприятие может быть ликвидировано:
1. По решению его учредителей.
2. В связи с достижением цели, ради которой оно создавалось.
3. В связи с признанием судом недействительности его регистрационных документов.
4. В случае осуществления деятельности, запрещенной законом.
5. Вследствие признания судом предприятия несостоятельным (банкротом).
СОСТАВ ТРУДОВЫХ РЕСУРСОВ И ПОКАЗАТЕЛИ ИХ ДВИЖЕНИЯ. ОПРЕДЕЛЕНИЕ ПОТРЕБНОСТИ П/П В ТРУДОВЫХ РЕСУРСАХ.
Численность
персонала
предприятия
определяется
в соответствии
со штатным
расписанием.
Штатное расписание
– это перечень
должностей
инженерных
работников
и служащих с
указанием вилки
их должностных
окладов. В списочную
численность
работников
(списочный
состав) организации
включаются
работники,
заключившие
трудовой договор
(контракт) и
выполнявшие
постоянную,
временную или
сезонную работу.
Списочная
численность
работников
приводится
на определенную
дату, например,
первое или
последнее число
месяца, включая
принятых и
исключая уволенных
работников.
Явочный состав
– это работники
фактически
явившиеся на
работу. В списочный
состав включаются
все принятые
на постоянную
или временную
работу и не
включаются
работники,
привлеченные
для работы: по
трудовому
соглашению;
по совместительству;
направляемые
на предприятие
на учебу с отрывом
от производства.
Оборот кадров
- это совокупность
принятых на
работу (зачисленных
в списочный
состав) и уволенных
работников,
рассматриваемая
в соотношении
со списочной
численностью
работников,
средней за
определенный
(отчетный) период.
Интенсивность
оборота кадров
характеризуется
следующими
коэффициентами.
Коэффициент
общего оборота
(КОБ):
 ,
где Пр – общее
число принятых
за отчетный
период работников;
Ув – общее
число уволенных
за отчетный
период работников;
СЧ - среднесписочная
численность
работников,
средней за этот
период. Коэффициент
оборота по
приему (КОП):
 Коэффициент
оборота по
увольнению
(КОУ):

Коэффициент
текучести:
 ,
где УвП - численность
работников
уволенных за
прогул и другие
нарушения
трудовой дисциплины
и уволенных
по собственному
желанию в отчетном
периоде.
Методы определения потребности в трудовых ресурсах. Для определения численности всех работающих используются следующие методы: По трудоемкости, По нормам выработки, По рабочим местам и нормам их обслуживания, По нормативам численности. При 1-м методе (по трудоемкости) определяется численность рабочих-сдельщиков. Для расчета необходимо иметь: (Nj) задание на выпуск продукции в количественном выражении, (tij) плановую трудоемкость на изготовление единицы продукции, (Фэф) бюджет (эффективный фонд рабочего времени 1-го рабочего), (Кв) коэффициент переработки или выполнения норм.

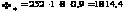 (только 1 смена).
(0,9 - потеря времени).2-й
метод (по нормам
выработки). На
действующих
предприятиях,
как правило,
известна норма
выработки на
1-го работающего
за предыдущие
периоды. При
условии заданного
процента роста
производительности
труда может
быть определена
численность
всего ППП на
основании
расчета плановой
выработки: ЧППП
= QN / ВN.
где: QN – плановый
объем производства
(в руб. н/ч). ВN –
выработка на
1-го работника.3-й
метод (по нормам
обслуживания).
Для вспомогательных
рабочих, а также
рабочих-повременщиков
численность
может быть
определена
на основании
норм обслуживания
или нормативов
численности.

где:
 – количество
обслуживаемых
единиц,
 – норма обслуживания
на 1 человека,
S – сменность
работы, КСС –
коэффициент
перевода явочной
в среднесписочную
численность.4-й
метод (по нормативам
численности).
В тех случаях,
когда оборудование
обслуживается
несколькими
людьми численность
рабочих повременщиков
определяется:
 .
ФОРМИРОВАНИЕ И РАСПРЕДЕЛЕНИЕ ПРИБЫЛИ ПРЕДПРИЯТИЯ
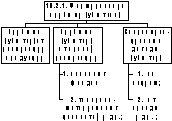
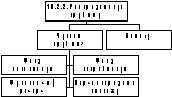
Фонд накопления (развитие производства) – используется на приобретение и строительство основных фондов производственного и непроизводственного назначения, на долгосрочные инвестиции. Процентное отчисление в этот фонд устанавливается самим предприятием. Фонд потребления - используется для материального стимулирования работников и финансирования различных социальных нужд. Резервный фонд – отчисления в него осуществляется для покрытия непредвиденных потерь, балансовых убытков (не менее 15% от чистой прибыли).
Оставшаяся часть прибыли может быть распределена между акционерами в виде прибыли.
РЕНТАБЕЛЬНОСТЬ: ВИДЫ И ПОКАЗАТЕЛИ.
Рентабельность – это относительный показатель интенсивности производства, так как отражает уровень прибыльности относительно определенной базы. Фирма рентабельна, если суммы выручки от реализации продукции достаточно не только для покрытия затрат на производство и реализацию, но и для образования прибыли. Таким образом, рентабельность характеризует эффективность работы предприятия, дает представление о способности предприятия к приращению капитала. С помощью рентабельности продукции оценивают эффективность производства отдельных видов изделий, а рентабельность производства, или общая, балансовая рентабельность, служит показателем эффективности работы предприятия (отрасли) в целом. Повышению уровня рентабельности способствуют увеличение массы прибыли, снижение себестоимости продукции, улучшение использования производственных фондов. Показатели рентабельности используют при оценке финансового состояния предприятия. Виды рентабельности: 1) Общая рентабельность производства (деятельности). R=П / ОПФ+ОбС * 100%; 2) рентабельность отдельных изделий R=П / Себ-ть (изд, услуг); 3) рентабельность собственных затрат / издержек R=П / себ – мат затраты; 4) рентабельность реализованной продукции R= чист приб / выручка от реализации; 5) рентабельность инвестиций R=доход / затрата R= S Вt*(1+i) t / S Сt*(1+i) t (дисконтные выгоды / дисконтные затраты).6) рентабельность собственного капитала R= П (распоряж п/п) / источник собственных средств *100%; 7) фонд рентабельности R=Чп / ОбС * 100%; 8) рентабельность п/п R=RРП (от реализац прибыли) * оборачиваемость активов; оборачиваемость активов = выручка от реализации / все активы.
ЭКОНОМИЧЕСКАЯ СУЩНОСТЬ И ФУНКЦИЯ ЦЕНЫ.
Часто цена трактуется как денежное выражение стоимости товара. Встречается и такая формулировка: "Цена – это сумма денег, за которую покупатель готов купить товар, а производитель продать". В условиях рыночных отношений роль цены резко возрастает для любого предприятия, поскольку от уровня цены зависит величина прибыли предприятия, конкурентоспособность предприятия и его продукции, финансовая устойчивость и финансовая независимость предприятия. Цена как экономическая категория выполняет ряд важнейших функций.1. Информационная функция цены проявляется в распространении исключительно важных оперативных сведений о наличии товара, его дефектности, издержках производства, товарных рынках, наиболее выгодных направлениях развития деятельности предприятиях.2. Учетная функция цены отражает общественно необходимые затраты труда на выпуск и реализацию той или иной продукции.3. Распределительная функция цены состоит в том, что государство через ценообразование осуществляет перераспределение в экономике. Эта функция реализуется через включение в себестоимость многих налогов, которые являются источником накопления дорожных фондов, пенсионного фонда, фонда социального страхования, фонда занятости населения и других, а также через включение в цену косвенных налогов (НДС и акцизов).4. Функция сбалансированности спроса и предложения выражается в том, что через цены осуществляется связь между производством и потреблением, предложением и спросом.5. Функция цены как средства рационального размещения производства наиболее полно проявляется в условиях рыночной экономики. С помощью механизма цен происходит перелив капиталов в секторы экономики и производства с более высокой нормой прибыли.6. Стимулирующая функция цены проявляется в формировании экономической заинтересованности предприятий в развитии инновационной деятельности, повышении качества продукции, улучшении ее упаковки, снижении издержек производства, увеличении выпуска продукции и спроса на нее. Это связано с тем, что цены дифференцированы в зависимости от технического уровня и качества продукции. По этой же причине цены могут оказывать и дестимулирующее воздействие на производство. Таким образом, цены играют исключительно важную роль в развитии экономики страны в целом и для каждого отдельно взятого субъекта хозяйствования. Отсюда следует значимость политики в области ценообразования.
КОНЦЕНТРАЦИЯ И СПЕЦИАЛИЗАЦИЯ ПРОИЗВОДСТВА: ВИДЫ ЭТИХ ФОРМ И ПОКОЗАТЕЛИ УРОВНЯ.
Концентрация производства является важнейшей формой общественной организации производства. Любое товарное производство носит общественный характер. Концентрация производства - закон развития общественного производства, хотя её проявление не столь прямолинейно в отдельные периоды времени и ряде отраслей, однако в длительной перспективе это несомненно так.
Концентрация производства - это сосредоточение производства во все более крупных предприятиях. Из определения концентрации производства следует её экономическая сущность, которая представляет двусторонний процесс: Специализация промышленного производства является эффективной формой общественного разделения труда. Специализация ведет к повышению однородности производства, что означает усиление конструктивной и технологической общности выпускаемой продукции, ограничение разнообразия применяемого оборудования и технологических процессов, исходных материалов, а также форм организации промышленного производства.
Различают специализацию промышленности, предприятия, специализацию внутри предприятия. Специализация промышленности выражается в расщеплении существующих отраслей и создании новых производств, выпускающих определенную продукцию, а также в разделении труда между предприятиями данной отрасли.
ИНОВАЦИИ: ПОНЯТИЕ, ФУНКЦИЯ КЛАССИФИКАЦИЯ.
Инновация - использование результатов научных исследовании и разработок направленных на совершенствование процесса деятельности производства, экономических, правовых и социальных отношений в области науки, культуры, образования или в других сферах деятельности общества. Этот термин может иметь значение в разных контекстах, и выбор их зависит от конкретных целей или анализа. Различаются три типа инноваций: продуктовые инновации: в товаре; в услугах; менеджерские инновации: в технологии управления; в организации производства; в организационных структурах управления; в функциях и методах управления; в технике управления; социальные инновации: в рынках и поведении покупателей; в поведении сотрудников; в развитии личности сотрудников.
Специалисты различают три вида инноваций: базисные инновации, которые реализуют крупные изобретения и становятся основой формирования новых поколений и направлений техники; улучшающие инновации, обычно реализующие мелкие и средние изобретения и преобладающие на фазах распространения и стабильного развития научно-технического цикла: псевдоинновации (модернизация), направленные на частичное улучшение устаревших поколений техники и технологий и обычно тормозящие технический прогресс (не дающие эффекта для общества либо приносящие отрицательный эффект).
Инновационный процесс - это процесс преобразования научного знания в инновацию, т.е. последовательная цепь событий, в ходе которых инновация вызревает от идеи до конкретного продукта, технологии или услуги и распространяется при практическом использовании. Основой инновационного процесса является процесс создания и освоения новой техники (технологий) - ПСНТ. Техника - совокупность вещественных факторов производства (средств и предметов труда), в которых материализованы новые знания и умения человека. Технология - совокупность приемов и способов изготовления и применения техники и преобразования природных веществ в продукты промышленного и бытового применения. Можно выделить три основных цикла инновационного процесса: цикл наблюдений, цикл возникновения товара, рыночный цикл. Цикл наблюдений включает поиск новых идей, установление тенденций в постоянно меняющемся мире, определение их возможного влияния на деятельность предприятия. Выделяют две основные группы источников новаторских идей: источники внутри предприятия и источники вне предприятия. Инновационный цикл - это выполнение комплекса работ по одной инновации. Инновационный процесс предполагает, что завершение одного инновационного цикла сменяется началом нового. Инновационная деятельность - это деятельность персонала предприятия по созданию инноваций. Инновационный цикл = инновационная деятельность + инновационные процессы без участия человека.
ПОНЯТИЕ ИНВЕСТИЦИЙ И ИХ КЛАССИФИКАЦИЯ.
Под инвестициями понимаются любое имущество, включая денежные средства, ценные бумаги, оборудование и результаты интеллектуальной деятельности, принадлежащие инвестору на праве собственности или ином вещном праве, и имущественные права, вкладываемые инвестором в объекты инвестиционной деятельности в целях получения прибыли (дохода) и (или) достижения иного значимого результата. Под инвестиционной деятельностью понимаются действия юридического лица или физического лица, или государства по вложению инвестиций в производство продукции (работ, услуг) или их иному использованию для получения прибыли (дохода) и (или) достижения иного значимого результата. Под инвестором понимается лицо (юридические и физические лица, государство), осуществляющее инвестиционную деятельность. Инвестиционная деятельность в РБ осуществляется в следующих формах:
создание юридического лица; приобретение имущества или имущественных прав, а именно:
доли в уставном фонде юридического лица;
недвижимости; ценных бумаг; прав на объекты интеллектуальной собственности; концессий; оборудования; других основных средств. Инвестиционная деятельность служит для воспроизводства капитала. В свою очередь, капитал используется в хозяйственной деятельности предприятия для получения прибыли. На основе прибыли вновь формируются инвестиционные ресурсы.
Инвестиции классифицируются по разным признакам. Основным является объект вложения капитала. На основании этого выделяют: Инвестиции в физические активы – это вложение средств в производственные здания, машины, оборудование, - их называют реальными или капиталообразующими.
Финансовые инвестиции – вложение средств в акции, облигации и иные ценные бумаги с целью получения дохода или возможности участия в управлении предприятием – портфельные инвестиции. Нематериальные инвестиции – вложение средств в исследования, разработки, приобретение лицензий, патентов.
В зависимости от субъекта, осуществляющего инвестиции. государственные; частные; негосударственных предприятий; внутренние (в своем государстве);
внешние; совместные. С точки зрения источника инвестирования.
Собсвенные (накопленный амортизационный фонд; нераспределенная чистая прибыль; налоговые отсрочки и дотации); заемные; привлеченные.
ПЛАНИРОВАНИЕ И ИСПОЛЬЗОВАНИЕ ПРИБЫЛИ ПРЕДПР.
Валовая прибыль за вычетом всех налогов, полученная от различных форм хозяйственной деятельности, называется чистой прибылью, которая остается в распоряжении предприятия, используется им самостоятельно и направляется на дальнейшее развитие предпринимательской деятельности. Чистая прибыль направляется на финансирование производственного развития предприятия, удовлетворение потребительских и социальных нужд, финансирование социально-культурной сферы, отчисления в фонд оплаты труда сверх заработной платы и другие цели. Часть прибыли может быть направлена на благотворительные нужды, оказание помощи театральным коллективам, организацию художественных выставок и др. Однако не вся величина чистой прибыли используется предприятием по собственному усмотрению. Из чистой прибыли уплачиваются некоторые виды сборов и налогов, например налог на имущество предприятия, сбор за право торговли. За счет чистой прибыли уплачиваются штрафы и другие платежи.
В акционерных обществах применяются другие
варианты использования прибыли, а именно - чистая прибыль распределяется по следующим направлениям: фонд накопления, фонд потребления, резервный фонд, фонд социальной сферы, прибыль к распределению между акционерами (учредителями), нераспределенная прибыль и т.п. Нераспределенная прибыль присоединяется к уставному капиталу предприятия.
СУЩНОСТЬ И ЗНАЧЕНИЕ ЭКОНОМИЧЕСКОЙ ЭФФЕКТИВНОСТИ ПРОИЗВОДСТВА.
В самом общем виде экономическая эффективность означает результативность и определяется как отношение экономического результата к затратам, вызвавшим этот результат. В качестве