Экономика предприятия
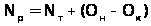
Чистая продукция – вновь созданная стоимость на предприятии. Чистая продукция – это валовая продукция за вычетом материальных затрат и амортизации:
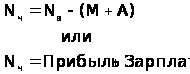
Формирование производственной программы предприятия.
Производственная программа предприятия разрабатывается в следующей последовательности:
Фирма производит исследование рынка, определяет позицию товара на рынке, возможный спрос и объем продаж.
На основе возможного объема продаж определяют объем реализуемой продукции:
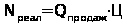
Планируют объем товарной продукции:
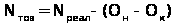
Определяют величину валовой продукции:
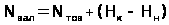
Сопоставляют возможный объем выпуска продукции с имеющимися материальными, финансовыми и другими ресурсами.
Кадры предприятия и производительность труда.
Все работники предприятия подразделяются на промышленно-производственный персонал (ППП) – лиц, непосредственно занятых в производстве или его обслуживании, и непромышленный персонал – лиц, не имеющих отношения к выпуску продукции (производству). В расчетах численности и производительности труда учитывают только ППП. Общая численность ППП складывается из следующих категорий работников:
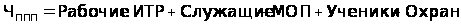
Рабочие – непосредственно воздействующие на предмет труда – подразделяются на основных и вспомогательных.
ИТР – инженерно-технические работники – занимающиеся организационным, экономическим и техническим управлением предприятия.
Служащие – работники, выполняющие учетные, счетные или аналитические работы, занимающиеся делопроизводством.
МОП – младший обслуживающий персонал.
Ученики – лица, проходящие обучение прямо на предприятии и находящиеся в его штате.
Охрана – все виды охраны.
По действующему на сегодняшний день ГОСТу:
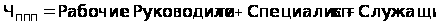
Под структурой ППП понимают процентный состав определенной категории работников в их общей численности.
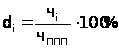 ,
где чi – численность
i-ой группы
работников.
Расчет численности работников предприятия.
При определении работников рассчитывают их явочное и списочное количество.
Явочное количество работников – это необходимое для выполнения производственной программы количество работников.
Списочное количество работников – это число работников, принятое на предприятии и входящее в кадровый список (с учетом лиц, находящихся в командировках, отпусках, выполняющих государственные или общественные обязанности, отсутствующих по болезни и т.д.).
Количество рабочих рассчитывается по списочному и явочному количеству, работников всех остальных категорий – только по списочному.
Численность рабочих определяется тремя методами:
По нормам времени:
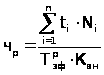
ti – трудоемкость изготовления i-го изделия в нормо-часах.
Ni – количество i-ых изделий по плану.
 - эффективный
фонд времени
одного рабочего.
Квн – коэффициент выполнения норм.
По штатным рабочим местам:
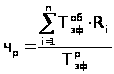
 - эффективный
фонд времени
оборудования.
Ri – численность рабочих мест по обслуживанию i-го вида оборудования.
По нормам обслуживания:
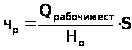
Но – норма обслуживания - количество агрегатов, которое может обслужить один человек.
S – количество смен.
Численность НТР рассчитывается на основе плановой численности рабочих и принятых норм управляемости. Численность специалистов и служащих определяется на основе штатного расписания. Численность МОП определяется на основе норм обслуживания. Численность учеников определяется в соответствии с планом подготовки кадров. Численность охраны определяется в зависимости от охраняемой территории, количества постов, сменности работы, криминальной обстановки. Общая численность ППП определяется как сумма численности всех категорий работников.
Производительность труда
Производительность труда характеризует эффективность живого труда. Непрерывный рост производительности труда – это основной источник расширения производства и увеличения внутреннего валового продукта.
Производительность труда на предприятии характеризуется следующими показателями:
выработка (ПТ) – это выпуск продукции в единицу времени:

трудоемкость – это время, необходимое на изготовление единицы продукции:

На практике производительность труда определяется по следующей формуле:

Производительность труда определяется тремя методами:
Натуральный: Nt – продукция – определяется натуральными единицами. Достоинство – прост и показателен. Недостаток – применим только при выпуске продукции одного типа.
Стоимостной: продукция определяется в денежном выражении.

Nч – чистая продукция.
Достоинство – прост в расчетах и применим во всех случаях, учитывает все виды продукции и услуг, выпуск на предприятии. Недостаток – не позволяет определить (сопоставить) изменение производительности труда за длительный период из-за влияния инфляции.
Трудовой: учитывает объем выполненных работ в трудо-часах.
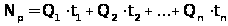
где Qi – объем i-го вида работ
ti – трудоемкость i-го вида работ.
Достоинство – применяется во всех видах производств, с его помощью рассчитывают норму выработки, но недостаточно показателен.
В зависимости от применяемой единицы измерения рабочего времени производительность труда может быть:
Часовой:
,
где Т – количество
отработанных
человеко-часов
Дневной:
,
где Т – количество
отработанных
человеко-дней
Годовой:
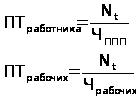
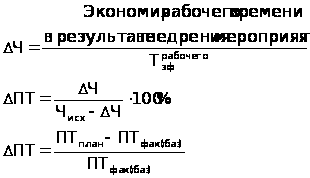
Для определения роста производительности труда рассчитывают численность высвобождаемых рабочих:
Организация зарплаты на предприятии
Зарплата может быть организована по тарифной и бестарифной системах.
Тарифная система
Тарифная система состоит из следующих элементов:
Тарифно-квалификационный справочник – представляет собой перечень характеристик работ и тех требований, которым должен отвечать выполняющий их рабочий. Каждой работе соответствуют указания на квалифицированный разряд, по которому она выполняется. Тарифно-квалификационный справочник используется для тарификации рабочих, т.е. для присвоения им определенного разряда.
Тарифная сетка – это шкала тарифных разрядов и соответствующих им тарифных коэффициентов. Тарифный коэффициент – это число, показывающее, на сколько ставка данного разряда выше ставки первого разряда. В группе 1 - 8 разрядов; в группе 2 - 6 разрядов. Разница между тарифным коэффициентом последнего разряда и первого называется диапазоном тарифной сетки.
Тарифная ставка – размер оплаты труда за единицу времени. Для рабочих она устанавливается в виде оплаты труда первого разряда в единицу времени. Тарифная ставка связана с МРОТом, устанавливается правительством и индексируется в соответствии с инфляцией.
Районный коэффициент – учитывает климатические и другие условия работы.
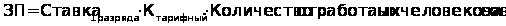
Прим.: Для работников бюджетной сферы применяется 18-ти разрядная тарифная сетка.
Структура заработной платы
Основная зарплата Дополнительная зарплата
Доплаты к тарифному фонду заработной платы включают в себя оплату за выполненную работу, не предусмотренную ТКС (за работу в ночное время, за обучение учеников, за руководство бригадой, за вредность условий работы и т.д.).
Доплаты к часовому фонду заработной платы – это выплаты не за выполненную работу, а за случаи, предусмотренные законодательством к оплате (за выполнение государственных и общественных обязанностей в течение 1 дня, отпуска с разрешения администрации в течение 1 дня, простои по вине предприятия и т.п.).
Доплаты к дневному фонду заработной платы – это то же, что и доплаты к часовому фонду, но в течении более чем одного дня.
Бестарифная система оплаты труда
Бестарифная система оплаты труда основывается, как правило, на бальной оценке рабочих мест. Для этого группа экспертов составляет характеристику и определяет требования, предъявляемые к тому или иному рабочему месту, и оценивают его в баллах. В зависимости от суммы в баллах рабочие места объединяют в отдельные классы. Находят общую сумму баллов на предприятии, затем определяют плановый фонд оплаты труда и определяют коэффициент, учитывающий количество заработной платы на единицу продукции или товарного оборота.
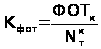
 -
товарная продукция
конкурента.
Далее определяют стоимость одного балла:
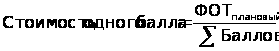
Затем определяют МРОТ по каждому рабочему месту путем умножения минимальной суммы баллов одного рабочего места на стоимость одного балла, и верхний предел заработной платы путем умножения максимального количества баллов данного рабочего места на стоимость одного балла.
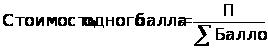
Заработная плата определяется как часть прибыли. Каждому работнику присваивается определенная сумма баллов. Затем все баллы суммируются по всему предприятию, и находится доля прибыли, приходящаяся на один балл:
Окладная система оплаты труда
Окладная система оплаты труда – это оплата на основе должностных окладов, установленных на предприятии. Общий фонд заработной платы на предприятии определяется как:
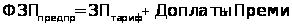
В Европе премии составляют до 50% заработной платы, в США – до 400%. Они могут предоставляться в виде пакетов акций и других ценных бумаг или в виде «отложенных» на 1,5-2 года премий.
Формы и системы заработной платы
Различают 2 формы заработной платы:
сдельная: оплата производится за количество выработанной продукции. Такая форма оплаты труда стимулирует рост производительности труда, но требует разработки норм выработки и установления сдельных расценок. Сдельная расценка – это оплата труда за единицу продукции.
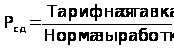
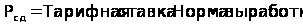
Сдельная форма оплаты труда может быть организована по 5-ти системам:
Прямая сдельная: заработная плата прямо пропорциональна количеству выполненной работы.
Сдельно-премиальная: дополнительно выплачивается премия за выполнение тех или иных условий. Премия устанавливается в процентах от основного заработка.
Сдельно-прогрессивная: оплата осуществляется по прогрессивно нарастающим расценкам.
Косвенно-сдельная: по этой системе оплачивается труд рабочих, обслуживающих основное производство. Заработок зависит не от личной выработки рабочего, а от результатов труда на обслуживаемом им участке.
Аккордная: оплата труда по соглашению сразу за весь объем выполненной работы. Как правило, применяется в особых или аварийных случаях.
повременная: оплата труда производится за отработанное время путем умножения тарифной ставки на отработанное время. Существует 2 повременные системы оплаты труда:
простая повременная;
повременно-премиальная.
Баланс времени одного рабочего в год.
| Показатели | Год | |
| Отчет 1997 г. | План 1998 г. | |
|
1. Календарный фонд времени Нерабочие дни в т.ч. праздничные выходные 2.Номинальный фонд времени. Неявки на работу в т.ч.: очередной или дополнительный отпуск отпуска по учебе отпуска в связи с родами отпуска по болезни выполнение государственных обязательств по разрешению администрации 3. Эффективный фонд времени Номинальная продолжительность смены Внутрисменные потери Эффективный фонд времени в смену 4. Эффективный фонд времени одного рабочего. |
365 105 8 97 260 26 17 0,5 3 4 1 0,5 234 8 ч. 0,3 ч. 7,7 ч. 1800 ч. |
365 103 8 95 262 25 17 0,5 3 3,5 1 – 237 8 ч. 0,1 ч. 7,9 ч. 1872 ч. |
Себестоимость продукции, ее состав и структура
В процессе производства продукции расходуются сырье, материалы, топливо, энергия, заработная плата и т.д. Все эти затраты образуют издержки производства (себестоимость).
Себестоимость – это все затраты на производство и реализацию продукции. В общем виде себестоимость представляет собой:
С = М + А + ЗП
где М – материальные затраты, А – амортизация, ЗП – заработная плата.
Себестоимость является частью цены:
Ц = С + П + НДС
Снижение себестоимости способствует увеличению чистого дохода общества, прибыли предприятия и формированию бюджета. Себестоимость одинаковой продукции на различных предприятиях может быть различной. Более высокая себестоимость свидетельствует о худшей организации процесса производства на предприятии по сравнению с другими.
Себестоимость используется для:
определения цен
характеристики финансового состояния предприятия
принятия менеджерами оперативных решений
Себестоимость можно определить по всей продукции, по отдельным ее видам, узлам, деталям, производственным процессам, по работе подразделений, участков, цехов.
Все затраты на производство принято группировать по определенным отдельным признакам. К основной группе затрат принято относить затраты:
— по экономическим элементам – все затраты сводятся в отдельные группы по их экономической однородности независимо от места их расходования и целевого назначения. Они делятся на:
материальные затраты – стоимость сырья и всех материалов за вычетом возвратных расходов.
зарплата.
отчисления на социальные нужды – 38,5% от зарплаты идет во внебюджетные фонды: пенсионный – 28%; социальное страхование – 5,4%; фонд занятости – 1,5%; фонд медицинского страхования – 3,6%.
амортизация.
прочие затраты – на ремонт; оплата процентов за кредиты; платежи за выбросы в окружающую среду; нематериальные активы; расходы на рекламу.
— по статьям затрат: Под статьями затрат понимаются затраты включающие один или несколько экономических элементов. Статьи калькуляции учитывают назначение и их место возникновения. Она называется калькуляцией себестоимости продукции.
Основные затраты связаны непосредственно с производством продукции, а накладные – с обслуживанием и управлением подразделений или производством в целом.
Статья включает в себя один простой элемент; если в нее входит несколько экономических элементов, то она считается комплексной. При исчислении себестоимости часть затрат можно прямо отнести на конкретное изделие или вид работ и услуг.
Номенклатура статей затрат в калькуляции себестоимости продукции.
| № п.п. | Наименование статей калькуляции | Затраты | Статья |
| 1. | Сырье и осн. материалы | основные | простая, прямая |
| 2. | Стоимость возвратных расходов | основные | простая, прямая |
| 3. | Полуфабрикаты | основные | простая, прямая |
| 4. | Топливо и энергия на технол. цели | основные | простая, прямая |
| 5. | Основная зарплата произв. рабочих | основные | простая, прямая |
| 6. | Дополнительная зарплата произв. раб. | основные | простая, прямая |
| 7. | Отчисления на социальные нужды | основные | простая, прямая |
| 8. | Расходы на подготовку и освоение производства новой продукции | основные | комплексная, прямая |
| 9. | Расходы на содерж. и экспл. оборудов. | основные | комплексная, косвенная |
| 10. | Общепроизводственные расходы | накладные | комплексная, косвенная |
| Цеховая себестоимость = Сумма 1 - 10 | |||
| 11. | Общехозяйственные расходы | накладные | комплексная, косвенная |
| 12. | Потери от брака | ||
| 13. | Прочие производственные расходы | накладные | комплексная, косвенная |
| Прямая себестоимость = Цеховая себестоимость+11+13 | |||
| 14. | Внепроизводственные расходы (коммерческие) | накладные | комплексная, косвенная |
| Полная коммерческая себестоимость = Прямая себестоимость +14 | |||
Затраты на предприятии делятся также на постоянные и переменные. Постоянные затраты не зависят от объемов выпускаемой продукции (арендная плата за помещение, осветительная энергия, отопление, страховые взносы, зарплата администрации). Размер переменных затрат пропорционален объему выпускаемой продукции (сырье, материалы, силовая энергия, зарплата).
Затраты могут быть постоянными или переменными только относительно их области релевантности. Область релевантности – это такая область, в которой затраты подчиняются единообразной закономерности.
Расчет критического объема продаж и определение точки безубыточности
Для каждого предприятия (особенно нового) чрезвычайно важно знать с какого момента оно начнет получать прибыль. Критический объем продаж – это такой выпуск продукции, при котором доходы предприятия равны его расходам. Критический объем продаж определяется по следующим формулам:
 – цена единицы
продукции.
 – критический
объем продаж.
 – постоянные
затраты.
 – переменные
затраты на
единицу продукции.
Снижение себестоимости достигается за счет разнообразных факторов. К важнейшим из них можно отнести:
увеличение выпуска продукции (за счет экономии на постоянных расходах).
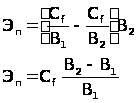
B1 – выпуск до увеличения;
B2 – новый размер выпуска продукции.
снижение материалоемкости (достигается экономия по сырью и материалам).
за счет опережающего роста по сравнению с ростом зарплаты (достигается экономия по зарплате).
за счет внедрения новой техники автоматизации и механизации производства.
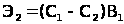
С1 – себестоимость единицы продукции до внедрения мероприятия.
С2 – себестоимость единицы продукции после внедрения мероприятия.
В2 – выпуск продукции после внедрения мероприятия.
снижение фондоемкости продукции (достигается экономия на амортизации).
внедрение мероприятий по уменьшению отходов и потерь.
На практике используются следующие показатели себестоимости:
Смета затрат на производство.
Себестоимость единицы и всей товарной продукции.
Показатели снижения себестоимости.
Показатели затрат на рубль товарной продукции.

В процессе планирования себестоимости на предприятии проводят следующие мероприятия:
Разрабатывают смету производства по элементам затрат, которая отражает все затраты предприятия на выполнение производственной программы. Как правило, смету разрабатывают не сразу по всему предприятию, а отдельно по каждому цеху и подразделению, и полученные данные суммируют.
Определяют калькуляцию себестоимости отдельных видов изделий (по отдельным заказам, комплектам, секциям, партиям и т.п.). Во вспомогательных цехах, выпускающих однородную продукцию (эл. энергия, транспортные услуги и т.п.), объектом калькуляции является единица выпускаемой продукции (кВт./ч., т. и т.п.).
Калькуляция себестоимости продукции осуществляется следующими методами:
Нормативный – основан на использовании материальных и трудовых нормативов.
Попередельный – применяется в массовых производствах, в которых продукция проходит несколько стадий обработки. Конечная продукция является результатом ее переработки по нескольким стадиям.
Позаказный – используется на предприятиях, выпускающих неповторяющиеся экземпляры продукции.
Пооперационный – применяется, если товары одновременно имеют общие и индивидуальные характеристики.
Прибыль и рентабельность
Экономический эффект – это абсолютная величина, характеризующая изменение какого-либо показателя. Экономическая эффективность – это величина относительная, характеризующая отношение экономического эффекта к затратам, вызвавшим этот эффект. Прибыль характеризует экономический эффект деятельности предприятия и является синтетическим показателем (П=Ц–С). Основным показателем прибыли является балансовая (валовая) прибыль:
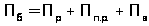
Пр – прибыль от реализации продукции.
Пп.р. – прибыль от прочей реализации продукции.
Пв – внереализационная прибыль.
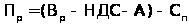
Вр – выручка от реализации.
А – акцизы.
Сп – полная себестоимость продукции.
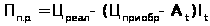
Определяется процент выплат по акциям (процентная ставка по дивидендам):
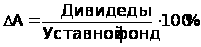 .
Определяется курсовая стоимость акций:
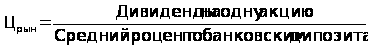 .
Формирование прибыли на западных предприятиях
На предприятии также определяется маржинальный доход – это разница между выручкой от реализации и переменными затратами. Он позволяет определить долю каждого изделия в формировании прибыли предприятия.
Показатели рентабельности
Показатели рентабельности характеризуют эффективность производства (его доходность) или эффективность выпуска того или иного вида продукции. Различают следующие виды рентабельности:
Рентабельность производства:
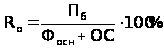
ОС – среднегодовой остаток оборотных средств на предприятии.
Фосн – основные фонды.
Рентабельность изделий:
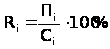
Рентабельность оборота:
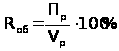
Vр – оборот (объем реализации).
Рентабельность капитала:
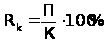
Капитальные вложения
Различают капитальные и текущие вложения. Капитальные вложения меняют стоимость производственных фондов, а текущие – нет. Капитальные вложения направляются на строительство новых предприятий, их расширение, реконструкцию и техническое перевооружение. На действующих предприятиях эти вложения используются на приобретение нового и модернизацию действующего оборудования, внедрение новых технологических процессов, а также создание непроизводственных основных фондов. Кроме стоимости основных фондов в капитальные вложения также включаются затраты на:
строительно-монтажные работы;
изыскательские и проектные работы, связанные со строительством;
создание инфраструктуры и охрану окружающей среды;
потери от ликвидации основных фондов и затраты на увеличение оборотных средств.
При распределении капитальных вложений по формам прироста мощностей различают:
новое строительство – строительство предприятий и сооружений на новых площадях, на которых еще не вводились производственные мощности.
расширение и реконструкция – продолжение строительства на предприятии по проекту, измененному после ввода мощностей.
техническое перевооружение – замена на предприятии машин и оборудования, транспортных средств, измерительных приборов и устройств на новые и более современные.
Капитальные вложения подразделяют на следующие виды:
старые капитальные вложения – стоимость действующих основных фондов (Кст).
новые капитальные вложения – стоимость нового оборудования с учетом транспортировки, монтажа, затрат на модернизацию действующих основных фондов, затрат на проектирование, затрат на строительство и изменение оборотных средств:
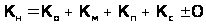
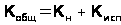
Кисп – использованные капитальные вложения.
Кдоп=Кобщ–Кст
Эффективность капитальных вложений
Различают абсолютную эффективность капитальных вложений, которая показывает сколько прибыли получаем на один рубль затрат, характеризуется коэффициентом экономической эффективности:

Показатели сравнительной экономической эффективности
Показатели сравнительной экономической эффективности используются для выбора наиболее эффективного варианта из нескольких возможных. Показателями сравнительной эффективности являются формулы приведенных затрат:
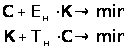
С – себестоимость годового выпуска продукции.
Ен – нормативный коэффициент экономической эффективности.
К – капитальные затраты по мероприятию.
Тн – нормативный срок окупаемости капитальных вложений.
Наиболее эффективный вариант из нескольких возможных выбирается по минимуму приведенных затрат. При этом варианты должны быть сопоставимы по всем параметрам. Во всех вариантах должен быть один и тот же объем выпуска. Экономический эффект от внедрения более эффективного варианта определяется по следующей формуле:
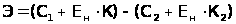
Инвестиционная политика предприятия
Инвестиции – вложения средств в объекты предпринимательской деятельности с целью получения прибыли. В зависимости от цели и срока инвестиции делятся на 2 группы:
портфельные – приобретение ценных бумаг и управление инвестиционным портфелем путем их купли-продажи.
реальные (капиталообразующие) – финансовые вложения в конкретные проекты, связанные с приобретением реальных активов (оборудования, сырья, топлива и т.п.).
Реальные инвестиции делятся на:
инвестиции в имущество (здания, сооружения, оборудование).
нематериальные инвестиции (подготовка кадров, реклама, исследования, разработки).
В зависимости от форм инвестиции могут быть:
денежными средствами или их эквивалентами;
землей;
зданиями, сооружениями, оборудованием или другим имуществом;
имущественными правами, оцененными в денежном эквиваленте (патентами, торговыми марками, лицензиями).
Источниками инвестиций могут быть:
собственные средства предприятия (прибыль, амортизация, страховка);
привлеченные средства (средства от продажи акций, облигаций и других ценных бумаг);
заемные средства (кредиты, облигационные займы, кредиты иностранных банков и компаний, страховых обществ и пенсионных фондов);
Средства, выделяемые вышестоящими холдингами и акционерными компаниями, а также финансово-промышленными группами на безвозмездной основе;
Ассигнование из федерального, регионального и местного бюджетов, а также из фондов поддержки предпринимательства на безвозмездной основе;
Иностранные инвестиции, предоставляемые международными финансовыми институтами и организациями различных форм собственности.
Расчет эффективности инвестиций
Инвестиции могут оказывать разнообразное воздействие на деятельность предприятия. В связи с этим различают следующие результаты инвестиций:
экономические
технические
социальные
экологические
политические
В зависимости от уровня оценки эффективности инвестиций различают следующие показатели:
показатели коммерческой эффективности – учитывают последствия реализации проекта для его непосредственных участников.
показатели бюджетной эффективности – отражают финансовые последствия осуществления проекта для федерального, регионального и местного бюджета.
показатели экономической эффективности – характеризуют затраты и результаты, затрагивающие прямые интересы участников, региона или всей страны.
Инвестиции оказывают влияние на деятельность предприятия в течение длительного времени. Оценка затрат и результатов производится в пределах определенного расчетного периода, который называется горизонтом расчета (Т). Отрезки времени, из которых складывается горизонт расчета, называются шагами расчета. Длительность горизонта расчета принимается в зависимости от:
продолжительности создания и эксплуатации объекта;
срока службы основного технологического оборудования;
в зависимости от достижения заданных характеристик прибыли;
требований инвестора.
Все затраты при инвестировании подразделяются на первоначальные и текущие. Цены, которые применяются в процессе расчетов, могут быть:
Базисные – цены, сложившиеся в народном хозяйстве на определенный момент времени. Эти цены остаются неизменными в течение всего периода расчета (Цб).
Прогнозные цены – устанавливаются на основе прогноза динамики цен и корректируются на каждом шаге расчета (без учета инфляции):
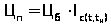
 – индекс
изменения
себестоимости
на данном шаге
расчета t, по
сравнению с
начальным
периодом tн.
Расчетная цена – используется для вычисления результатов инвестирования с учетом инфляции, если расчеты выполнены в прогнозных ценах:
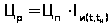
Iи – индекс инфляции.
Инфляция – рост цен в экономике или на отдельный вид ресурса.

Цены могут выражаться в рублях или любой другой устойчивой валюте (ECU, $, DM, ₤).
Поскольку инвестиции оказывают влияние на деятельность предприятия в течение длительного периода времени, возникает необходимость приведения всех затрат и результатов к единой ценности в начальном периоде. Это приведение осуществляется через коэффициент дисконтирования:

t – шаг расчета.
Е – норма дисконта, равная норме прибыли на капитал и принимаемая инвестором самостоятельно.
При принятии нормы дисконта ориентиром служат следующие показатели: процент по банковским депозитам, дивиденды по акциям крупных надежных фирм, рентабельность действующего производства.
Эффективность инвестирования проекта определяется на основе следующих показателей:
ЧДД – Чистый Дисконтированный Доход.
ИД – Индекс Доходности.
ВНД – Внутренняя Норма Доходности.
Т – Срок Окупаемости.
ЧДД (NPV)
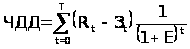
T – горизонт расчета.
t – шаг расчета.
Rt – результат инвестирования на шаге t.
Зt – затраты на шаге t.
На практике для расчетов также используют следующую формулу:
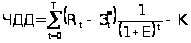
 - затраты на
шаге t без капитальных
вложений.
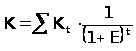 – дисконтирование
капитальных
вложений на
шаге t.
Если ЧДД>0, то проект может считаться эффективным.
ИД (PI)
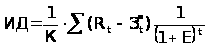
Если ИД>1, то проект считается эффективным.
ВНД (IRR)Показатель внутренней нормы доходности проекта (Internal Rate of Return) определяется на основе решения следующего уравнения:
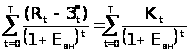
Eвн – внутренняя норма доходности – норма дисконта, при которой величина приведенного эффекта равна приведенным капиталовложениям.
Если ВНД>Е, то проект эффективен.
Т – минимальное время – интервал от начала осуществления проекта, за которым интегральный эффект становится и в дальнейшем остается неотрицательным:

Если
 ,
то проект эффективен.
Т должен определятся с дисконтированием (в упрощенном варианте дисконтирование можно не использовать).
Наряду с этими показателями можно использовать и другие критерии, в частности норму прибыли на