Экономика предприятия
 )
или приведенные
затраты
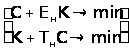 .
Коммерческая эффективность инвестиций
Коммерческая эффективность проекта определяется соотношением финансовых затрат и резервов, обеспечивающих норму доходности, принятую инвестором.
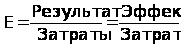
При этом в качестве эффекта на i шаге выступает поток реальных денег.
При осуществлении проекта принято выделять 3 вида деятельности:
Инвестиционная – связанная с изменением стоимости основных фондов.
Операционная – связанная с управлением предприятием и текущими затратами.
Финансовая – связанная с портфелем ценных бумаг.
Каждый вид деятельности характеризуется притоком и оттоком денежных средств.
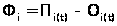
П – приток денежных средств.
О – отток денежных средств.
Ф – результат.
Потоком реальных денег называется разность между притоком и оттоком денежных средств от инвестиционной и операционной деятельности.
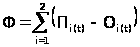
Сальдо реальных денег – это разница между притоком и оттоком денежных средств по всем трем видам деятельности.
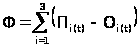
Поток реальных денег от инвестиционной деятельности является аналогом Kt и включает в себя следующие виды доходов и затрат:
| № | Наименование показателя | Значение | |||
| 0 | 1 | … | n | ||
| 1 | Земля | З/П | |||
| 2 | Здания и сооружения | З/П | |||
| 3 | Машины и оборудование | З/П | |||
| 4 | Нематериальные активы | З/П | |||
| 5 | Итого: вложения в основной капитал | З/П | |||
| 6 | Увеличение оборотных средств (оборот капитала) | З/П | |||
| 7 | Итого: инвестиций | З/П | |||
З – затраты на приобретение, учитываемые со знаком “–“.
П – поступления от реализации, учитываемые со знаком “+”.
Поток реальных денег от операционной деятельности является аналогом Rt-Зt и включает в себя следующие виды доходов и затрат:
| № | Наименование показателя | Значение | |||
| 0 | 1 | … | n | ||
| 1 | Объем продаж | ||||
| 2 | Цена | ||||
| 3 | Выручка от реализации (1*2) | ||||
| 4 | Внереализационные доходы | ||||
| 5 | Переменные затраты | ||||
| 6 | Постоянные затраты | ||||
| 7 | Амортизация зданий | ||||
| 8 | Амортизация оборудования | ||||
| 9 | Проценты по кредитам | ||||
| 10 | Прибыль до вычета налогов (3+4-5-6-7-8-9) | ||||
| 11 | Налоги и сборы | ||||
| 12 | Проектируемый чистый доход (10-11) | ||||
| 13 | Амортизация (7+8) | ||||
| 14 | Чистый приток от операций | ||||
Поток реальных денег от финансовой деятельности включает в себя следующие виды притока и оттока реальных денег:
| № | Наименование показателя | Значение | |||
| 0 | 1 | … | n | ||
| 1 | Собственный капитал | ||||
| 2 | Краткосрочные кредиты | ||||
| 3 | Долгосрочные кредиты | ||||
| 4 | Погашение задолженности по кредитам | ||||
| 5 | Выплаты дивидендов | ||||
| 6 | Сальдо финансовой деятельности (1+2+3-4-5) | ||||
Необходимым критерием принятия инвестиционного проекта является положительное сальдо реальных денег в любом временном интервале.
Учет неопределенности и риска
Под неопределенностью понимается неполнота или неточность информации обусловленной реализацией проекта. Неопределенность характеризуется понятием риска. Риск – возможность потери предпринимателем его средств или активов.
При расчете эффективности проекта принято учитывать следующие виды неопределенностей и рисков:
Риск, связанный с нестабильностью экономического законодательства и текущей экономической ситуацией, а также условий инвестирования и использования прибыли.
Внешнеэкономический риск (возможность закрытия границ или введения ограничений на торговлю).
Нестабильность политической ситуации, неблагоприятные социально-политические изменения в стране или регионе.
Возможность изменения валютных курсов цен и рыночной конъюнктуры.
Неопределенность природно-климатических условий, возможность стихийных бедствий.
Производственно-технологический риск (аварии, отказы оборудования, технологический брак).
Расчеты риска для крупных проектов осуществляется на основе ЭММ (Экономико-математических методов) с использованием ЭВМ, для проектов попроще – экспериментальными методами.
Если вероятность каждого риска известна, то ожидаемый общий эффект от инвестиций определяется по формуле математического ожидания:

Э – интегральный эффект от проекта.
Эi – интегральный эффект при i-том условии реализации.
pi – вероятность реализации i-того условия.
Критерии отбора проекта
Выбор проекта не может быть осуществлен на основе одного, сколь угодно сложного формального критерия. Выбор зависит от различных и противоречивых характеристик проекта и его участников.
К основным критериям отбора проектов относятся:
целевые критерии
внешние и экологические критерии
критерии инвестора, реализующего проект
научно-технические критерии
коммерческие критерии
производственные критерии
рыночные критерии
критерии региональных особенностей реализации проекта.
Финансы предприятия
Финансы – совокупность денежных средств предприятия, а также система их формирования, распределения и использования. Финансы нельзя отождествлять только с деньгами, т.к. финансовый оборот может осуществляться и в безденежной форме. Например, плата за оборудование, взятое в лизинг, осуществляется готовой продукцией или оплата аренды ценными бумагами.
Первоначальное формирование финансов на предприятии (стартовый капитал) осуществляется в момент учреждения предприятия, при образовании его уставного фонда. Его источниками могут быть:
частные накопления
акционерный капитал
паевые взносы
долгосрочный кредит
инвестиции
бюджетные средства (для государственных предприятий).
Финансовые ресурсы предприятия
| Собственные и приравненные к ним средства | Привлеченные и заемные средства | Средства, полученные в порядке перераспределения |
|
уставный фонд нераспределенная прибыль амортизационный фонд устойчивые пассивы (задолженность предприятию) |
эмиссия ценных бумаг кредиты банков инвестиции финансовый лизинг |
государственные субсидии (бюджетные) Средства, полученные от корпораций и холдингов страховые возмещения дивиденды и проценты по акциям и облигациям |
На каждом предприятии разрабатывается финансовый план, целью которого является обеспечение платежеспособности предприятия и его ликвидности. Различают три вида финансового планирования:
оперативное (на срок до 1 года)
текущее (1 год)
перспективное
Финансовый план включает в себя следующие документы:
план доходов и расходов (отражает прибыльность предприятия);
кредитные план (характеризует использование заемных средств);
план денежных потоков (обеспечивает ликвидность);
баланс предприятия (характеризует финансовое состояние предприятия в определенные момент времени).
План доходов и расходов:
| № | Наименование показателя | Год | |
| 0 | t | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | … | ||
| 1 | Выручка от реализации | |||||||||||||
| 1.1. | Объем продаж в натуральном выражении | |||||||||||||
| 1.2. | Цена за единицу продукции | |||||||||||||
| 2 | Затраты на производство и реализацию продукции | |||||||||||||
| 3 | Результат реализации (1-2) | |||||||||||||
| 4 | Результат от прочей реализации | |||||||||||||
| 5 | Доходы и расходы от внереализационных мероприятий | |||||||||||||
| 6 | Баланс прибыли (3+4+5) | |||||||||||||
| 7 | Платежи в бюджет из прибыли | |||||||||||||
| 8 | Чистая прибыль (6-7) |
При планировании этого раздела необходимо решить главную задачу – получить доход, который покроет все издержки. Для этого есть два пути – либо продавать дороже и больше, либо продавать дешевле.
Кредитный план:
Здесь определяются объемы необходимых инвестиций и источники получения средств.
| № | Потребность в инвестициях | Год | Всего | № | Источники финансирования | Год | Всего | ||||||
| 0 | 1 | … | t | 0 | 1 | … | t | ||||||
| 1 | Основной капитал | 1 | Акционерный капитал | ||||||||||
| 1.1. | Здания и сооружения | 2 | Привлеченный капитал | ||||||||||
| 1.2. | Машины и оборудование | 2.1. | Долгосрочные кредиты | ||||||||||
| 1.3. | Транспортные средства | 2.2. | Долгосрочные займы | ||||||||||
| 1.4. | Прочие основные фонды | 2.3. | Краткосрочные кредиты | ||||||||||
| 2 | Оборотный капитал | 2.4. | Краткосрочные займы | ||||||||||
| 2.1. | Запасы и затраты | 3 | Прочие источники финансирования | ||||||||||
| 2.2. | Денежные средства | ||||||||||||
| Итого: | Итого: | ||||||||||||
Правая часть таблицы условна, так как источники финансирования отличаются от указанных.
План денежных потоков:
Этот план детализирует сумму и время притока и оттока денег и обеспечивает постоянную ликвидность предприятия.
| № | Наименование показателя | Год | |
| 0 | t | ||
| 1 | … | 12 | … | ||
| 1 | Начисленные денежные средства на начало периода | ||||
| 2 | Поступления денежных средств: | ||||
| а) выручка от продаж | |||||
| б) за счет кредитов | |||||
| в) другие источники | |||||
| 3 | Итого поступления денежных средств (2а+2б+2в) | ||||
| 4 | Всего денежных средств (1+3) | ||||
| 5 | Расходы денежных средств: | ||||
| а) себестоимость продукции | |||||
| б) аренда | |||||
| в) услуги сторонних организаций | |||||
| г) возврат кредитов | |||||
| д) выплата процентов за кредиты | |||||
| е) налоги | |||||
| ж) страховые взносы | |||||
| з) прочие расходы | |||||
| 6 | Итого расходы денежных средств | ||||
| 7 | Прибыль (убыток) денежных средств на конец периода |
Суммарная величина денежных потоков во все периоды деятельности предприятия должна быть только положительной. Наличие отрицательной величины в какой-либо из периодов означает, что предприятие не в состоянии покрывать свои расходы и фактически является банкротом.
Балансовый план
Баланс предприятия характеризует устойчивость его финансового положения. В отличие от плана доходов и расходов он характеризует финансовое состояние предприятия не за определенный период времени, а на определенный момент t. Средства предприятия представлены в плане по схеме активных и пассивных счетов.
Активы – это все то, что имеет в собственности предприятие, что образует его имущество и обладает стоимостью.
Пассивы – это источники образования средств, включающие в себя собственный капитал и денежные обязательства перед кредиторами.
Активы предприятия можно условно разделить на ликвидные (оборотные средства) и неликвидные (основной капитал). Суммарное значение активов и пассивов всегда должно быть равно. Это означает, что предприятие за все, что оно имеет должно или его собственникам, или кредиторам.
В упрощенном виде это выглядит так:
| Активы | ∑ | Пассивы | ∑ |
|
Ликвидные активы: денежная наличность; ценные бумаги; дебиторская задолженность; запасы товарно-материальных ценностей. |
кредиторская задолженность; задолженность по выплатам (налоги, пошлины, з/пл и т.д.); краткосрочные займы (до 1 г.); |
||
| Сумма оборотного капитала | Сумма текущих пассивов (краткосрочные обязательства) | ||
|
Неликвидные активы: земля; здания и сооружения (–амортизация); оборудование (–амортизация). |
Долгосрочные займы (более 1 года) | ||
| Сумма основного капитала | Собственный (акционерный) капитал | ||
| Нематериальные активы | Прирост собственного капитала (прибыль) | ||
| Суммарный собственный капитал | |||
| Сумма активов (валюта баланса) | Сумма пассивов (валюта баланса) |
Бухгалтерский баланс сопровождается рядом расчетных показателей, характеризующих ликвидность, платежеспособность и финансовую независимость предприятия:
ликвидность оборотных активов – характеризует способность предприятия расплачиваться со своими кредиторами в момент наступления платежа.
Коэффициент абсолютной ликвидности:
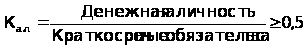
Коэффициент ликвидности:
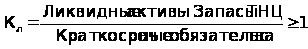
Коэффициент текущей ликвидности:
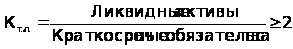
Коэффициент автономии – характеризует финансовую независимость и самостоятельность предприятия.
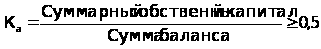
Коэффициент соотношения заемных и собственных средств – характеризует способность предприятия отвечать по своим обязательствам без ликвидации неликвидных активов.
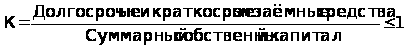
Показатели рентабельности капитала:
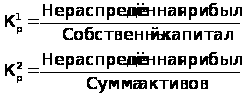
Лизинг
Одним из новых видов финансов является лизинг – особый вид аренды.
Лизинг – соглашение между собственником имущества и арендатором о передаче имущества в пользование на определенный период, с выплатой ренты и, как правило, выкупом имущества в конце срока амортизации.
Разница между лизингом и арендой:
При лизинге выплачивается полная амортизация.
Лизинг рассматривается как одна из форм реализации продукции.
Срок лизинга фиксируется в договоре и не подлежит отмене (от аренды можно отказаться).
Различают следующие формы лизинга:
Оперативный лизинг: срок договора гораздо меньше срока амортизации (близко к аренде).
Финансовый лизинг: срок договора близок или совпадает со сроком амортизации оборудования. Он подразделяется на следующие виды:
а) простой (прямой) лизинг:
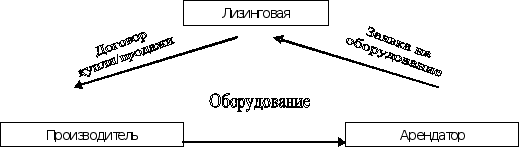
Оборудование находится на балансе лизинговой компании.
б) возвратный лизинг:
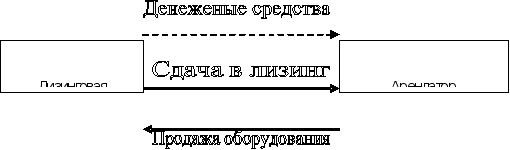
Преимущества:
Лизинг предполагает 100% кредитования и не требует немедленного начала платежей.
Арендатор имеет возможность обновления оборудования.
В учете имущество находится на балансе лизингодателя.
Лизинг не требует гарантий, так как гарантии – само оборудование.
Государственная политика всех развитых стран направлена на расширение и поощрение лизинговых операций.
Недостатки:
Большие финансовые расходы лизингодателя.
Если оборудование стареет вследствие НТП и это не оговорено в контракте, то платежи продолжаются до окончания срока амортизации.
Общая стоимость лизинга, как правило, больше стоимость кредита.
Некоторая сложность организации лизинговых операций.
Налоговая система
Налоговая система – совокупность налогов, сборов и пошлин, а также методов их взимания и налоговый контроль.
Налог на прибыль – 45%.
НДС и акцизы – 33%.
Подоходный налог – 12%.
Прочие налоги (около 40) – 10%.
Основные принципы налоговой системы:
плата по возможностям (кто получает больше, должен больше платить);
плата за преимущество (кто выигрывает от данных преимуществ, должен платить за их использование; напр. автодороги);
простота и доступность расчета.
Функции налогов:
фискальная;
перераспределительная (от богатых – бедным);
стимулирующая (налоги должны стимулировать развитие производства и НТП).
Налоги подразделяются на:
прямые – устанавливаются на доход и собственность юридических и физических лиц;
косвенные – устанавливаются на обращение и потребление (предприятие только перечисляет эти налоги, а платит их косвенно потребитель;
общие – поступают в бюджет безадресно;
специальные – поступают с указанием их применения.
Налоги также подразделяются на:
пропорциональные (взимается процент от дохода независимо от его величины);
прогрессивные (с высоких доходов взимается больший процент. Напр. подоходный налог).
В настоящее время в России существует трехканальная фискальная система:
| Федеральные налоги | Местные налоги | Республиканские налоги |
|
Формируют бюджет государства НДС налог на прибыль (13%) подоходный налог налог на операции с ц/б налог на транспорт |
Формируют муниципальный бюджет земельный налог налог на имущество (12%) на содержание правоохранительных органов (3%) на уборку территории в фонд занятости (1%) общеобразовательным учреждениям (1%) на рекламу (5%) за использование местной символики (2%) |
Формируют республиканский бюджет налог на прибыль (22%) отчисления в пенсионный фонд на социальное страхование на медицинское страхование за пользование природными ресурсами |
Виды налогов:
Налог на прибыль (35%).
Объектом налогообложения является валовая прибыль, исчисляемая как разница между выручкой от реализации и издержками. При этом она уменьшается на сумму НДС и акцизов.
Налог на добавленную стоимость.
Форма изъятия в бюджет части добавленной стоимости, создаваемой на всех стадиях производства и определяемой как разница между стоимостью реализованных товаров и услуг и стоимостью материальных затрат, отнесенных на издержки производства и обращения.
Акцизы.
Акцизы – это косвенные налоги, включающиеся в цену товара и оплачиваемые покупателями. Все подакцизные товары реализуются по ценам, включающим акцизы.
Налоги на физических лиц.
Подоходный налог (12%).
Налог на имущество.
Объектами налогообложения являются жилые дома, приватизированные квартиры, дачи, гаражи и т.п. (10% стоимости).
Налог на наследование и дарение (10%).
Налоговая политика проводится не только с целью пополнения государственной казны, но и для стимулирования экономики. Мировая теория и практика выработала достаточно разумную налоговую политику, примером которой является кривая Лафера.
Цена и ценообразование
Существует два подхода к категориям цены:
основанный на трудовой теории стоимости. Цена – это денежное выражение стоимости. Стоимость – это овеществленный в товаре общественно необходимый труд.
маржиналистский подход – основан на теории предельной полезности. Цена – это то количество денег, которое покупатель готов отдать за товар.
Цены определяют коммерческий результат деятельности предприятия, его рентабельность, жизнеспособность и финансовую устойчивость.
Цены зависят от:
стоимости товаров и услуг
соотношения спроса и предложения
уровня конкуренции
уровня инфляции
уровня НТП, т.к. он влияет на технику, технологию и тем самым на себестоимость продукции
государственной политики цен.
Функции цены:
Учетная – является мерой затрат труда и используется для количественного выражения стоимости товаров.
Распределительная – позволяет воздействовать на потребление различных социальных групп общества.
Стимулирующая – оказывает воздействие на производство различных товаров.
Виды цен
Цены подразделяются по:
Характеру обслуживаемого оборота.
Цены на промышленную продукцию.
Структура цены
Цены на строительную продукцию.
Прейскурантные цены (на строительство типовых объектов).
Сметная стоимость (применяется для индивидуального строительства).
Тарифы на производственные услуги.
Франко-станция отправления (включая стоимость товара, доставку его до станции отправления и погрузку).
Франко-станция назначения (включая стоимость товара и доставку его до станции назначения).
Цены на научные разработки.
Цены внешнеторгового оборота.
ИНКОТЕРМС.
Цена СИФ (CIF – Cost, Insurance, Freight).
Цена ФОБ (FOB – Free on board) – включает стоимость товара, его доставку и погрузку на борт.
Цена ФАС (FAS – Free along side) – включая стоимость товаров и его доставку до борта.
По сроку действия цены подразделяются на постоянные, временные, сезонные, договорные, скользящие. Скользящая цена – это цена, применяемая в контрактах с длительным сроком действия, состоит из двух частей: первая часть – постоянная, устанавливается на момент подписания контракта; вторая часть – переменная, периодически изменяется в период поставки товара.
Ценовая политика в условиях рынка
Ценовая политика – определение уровня цен в зависимости от задач, решаемых фирмой.
Виды ценовой политики:
Price leader – установка цен на товары крупнейшими фирмами монополистами, выпускающими уникальную продукцию.
Following the leader – менее крупные фирмы повторяют ценовую политику ведущих монополистов.
Skimming – назначение максимальной цены на периодически существующий спрос.
Penetration price – политика ценового прорыва – фирма идет на заведомо нерентабельное снижение цены с целью захвата рынка.
Tide pricing – политика связанного ценообразования – относительно низкая цена на основное изделие при высоком уровне цен на сопутствующие товары, запчасти и т.п.
Class price – политика престижных цен.
В западной экономике широко применяют ценовые скидки (rebates), которые могут быть:
бонусные – предоставляются оптовикам за определенный объем оборота в год (7-8%).
«сконто» – предоставляются за оплату наличными или за досрочное осуществление платежа (3-5%).
специальные – предоставляются покупателям, с которыми фирма имеет длительные связи или особые отношения (50%).
Также могут быть применены сезонные скидки, дилерские скидки (оптовикам), закрытые скидки и т.д.
Бизнес план
Основным рабочим инструментом планирования в современных условиях является бизнес план. Он позволяет разработать стратегию развития предприятия, планировать его деятельность, привлечь инвестиции, а также найти потенциальных партнеров. Он должен обладать достоверностью, краткостью, убедительностью и рекламной привлекательностью. Типовая структура бизнес плана включает:
титульный лист, который должен содержать суть предложения, название и адрес предприятия, виды связи, общая стоимость проекта, указания на то, что сведения не подлежат разглашению;
оглавление;
резюме (краткое содержание на 1-1,5 стр.);
продукция и услуги;
анализ рынка;
маркетинг;
производство;
предприятие;
финансовый план;
эффективность проекта;
риски и страхование;
приложения.
94