Анализ финансовой деятельности ОАО "Машук"
 bоп
= [(1 –
r)*(1+f)/Кн*r]*[Ц1+[Кн*r*(1+Кэц+Кэд*(Д–1)–(1–Uф)*а)]/(1
– - r)*(1+f)*Uф - 1].
(1.4.11.)
dоп = [1+Кэц+Кэд*(Д – 1) – (1 – Uф)*а – Uф*bоп] / Кэц. (1.4.12.)
Ра = Кр*bоп*dоп / [bоп*Кн*r + (1 – r)*(1+f)], (1.4.13.)
где Ра – индекс рентабельности производства.
На основе данных формул расчитываются оптимальные, по тому или иному критерию, объемы производства и цена продукции.
Критерий оптимизации прибылеобразующих факторов определяется в зависимости от текущей ситуации. Например, критерий максимума прибыли может быть применен в том случае, когда предприятие работает в относительно стабильных экономических условиях и имеет тенденцию роста.
Критерий максимума выручки может быть применен в условиях, когда предприятие испытывает острый недостаток денежных средств.
Наконец критерий максимума рентабельности может быть применен для предприятия, работающего в условиях инфляции.
Проведенная по данной методике оптимизация планово-управленческих решений позволит с высокой степенью точности рассчитать оптимальное по тому или иному критерию, соотношение производимой продукции и цены ее реализации.
2. Анализ финансовой деятельности предприятия ОАО “Машук”, г. Ессентуки
Анализируемое предприятие ОАО “Машук” было создано 21 декабря 1992 года. Юридический адрес предприятия – г. Ессентуки улица Предгорная 10.
Данное предприятие является филиалом ОАО “Ставропольское”. После экономического кризиса 1993 года предприятие начало испытывать острый недостаток оборотных средств. Результатом данных процессов стала потеря предприятием финансовой устойчивости. В 1996 году предприятие находилось на грани банкротства.
В данный момент ОАО “Машук”, в основном, работает под заказ головного предприятия. Таким образом, основная часть производимой предприятием продукции реализуется через ОАО “Ставропольское”. Тем не менее, определенная часть продукции реализуется самостоятельно через оптовых покупателей.
В 1997 году, после выхода из кризисного состояния, предприятие функционировало на минимальных производственных мощностях, необходимых для поддержания предприятия в рабочем состоянии. С начала 1998 года на предприятии начинается наращивание объемов производства.
В результате произошедших на предприятии изменений, к концу 1998 года предприятие имело следующие финансово-производственные показатели:
имущество предприятия оценено в размере 79115 тыс. рублей;
годовой оборот по реализованной продукции 1716 тыс. рублей;
количество работающих – 170 человек;
производственная мощность – 1200 тонн.
На основе данных бухгалтерской и статистической отчетности предприятия проведем анализ финансовой деятельности предприятия и сделаем соответствующие выводы и рекомендации.
2.1. Анализ финансовых результатов и рентабельности предприятия ОАО “Машук”
На основе отчета о прибылях и убытках предприятия ОАО “Машук” за 1998 год (см. прил. 2), составляются таблицы 2.1.1. и 2.1.2.
Таблица 2.1.1.
Динамика показателей прибыли
Тыс. руб.
| Показатели |
1997 год |
1998 год |
1998 в % к 1997 |
| 1. Выручка (нетто) от реализации продукции | 164 | 1715.8 | 1046 |
| 2. Себестоимость (производственная) реализации продукции | 41 | 1701.6 | 4151 |
| 3. Валовый (маржинальный) доход | 123 | 14.2 | 11.5 |
| 4. Расходы периода (коммерческие, управленческие) | - | - | - |
| 5. Прибыль (убыток) от реализации | 123 | 14.2 | 11.5 |
| 6. Сальдо операционных результатов | 5 | 6.5 | 120 |
| 7. Прибыль (убыток) от финансово-хозяйственной деятельности | 128 | 19.7 | 15.6 |
| 8. Сальдо внереализационных результатов | - | 41 | - |
| 9. Прибыль (убыток) отчетного периода | 128 | 60.7 | 47.7 |
| 10. Прибыль, остающаяся в распоряжении организации | 83 | 39.4 | 47 |
| 11. Нераспределенная прибыль (убыток) отчетного периода | -790 | -426 | 54 |
На основе полученных результатов можно сделать следующие выводы. За прошедший год значительно увеличились масштабы деятельности предприятия: выручка от реализации увеличилась, составив 1046% от выручки 1997 года. При этом, производственная себестоимость реализации товаров увеличилась, составив 4151% от себестоимости реализованной продукции в 1997 году. В результате этого резко уменьшилась разница между выручкой от реализации и себестоимостью реализованной продукции и, как следствие, уменьшилась прибыль от реализации продукции и составила 11,5% по отношению к прошлому году.
Произошедшие на предприятии изменения показателей прибыли объясняются, в частности, тем, что в результате инфляционных процессов в российской экономике увеличилась стоимость закупаемого сырья и материалов и соответственно – себестоимость изготовления продукции. При этом, спрос на продукцию не увеличился. В результате предприятие лишилось возможности увеличивать цену продукции пропорционально росту себестоимости, так как это привело бы к резкому снижению спроса на продукцию предприятия. Следствием данных процессов явилось снижение рентабельности продаж и даже прибыли в абсолютных величинах на фоне роста объемов произведенной продукции. Таким образом, прибыль в отчетном периоде составила 60699 рублей или 47.7% от прибыли 1997 года.
Таблица 2.1.2.
Структура прибыли
| Показатели |
1997 год |
1998 год |
Отклонение (+, - ) |
| Прибыль (убыток) отчетного периода – всего, в % | 100 | 100 | - |
| В том числе: | |||
| а) прибыль (убыток) от реализации | 96 | 23 | -73 |
| б) от финансовых операций | - | - | - |
| в) от прочей реализации | 4 | 10 | +6 |
| г) от финансово хозяйственной деятельности | 100 | 33 | -67 |
| д) от внереализационных операций | - | 67 | +67 |
| е) чистая прибыль | 65 | 64 | -1 |
| ж) нераспределенная прибыль | 617 | 702 | +85 |
Анализ структуры прибыли показывает уменьшение доли прибыли от реализации в общей прибыли отчетного периода с 96% до 23% (отклонение -73%), а также увеличение прибыли от внереализационных операций с 0% до 67%. Данные изменения в структуре прибыли произошли за счет появления прибыли от внереализационных операций в размере 41006 рублей. Эта прибыль появилась, в первую очередь, за счет списания кредиторской задолженности, по которой срок исковой давности истек, а также за счет поступления ранее списанных долгов, пений и штрафов.
Таким образом, на предприятии в анализируемом периоде на фоне роста объемов производства, произошло резкое увеличение себестоимости продукции при незначительном росте цены на продукцию. В результате произошло как снижение рентабельности продаж, так и снижение прибыли от реализации до 60699 рублей.
Для того чтобы определить степень влияния различных факторов на произошедшие изменения в финансовых результатах предприятия проводится факторный анализ прибыли от реализации. Для проведения факторного анализа используются следующие данные статистической отчетности предприятия:
средняя цена одного килограмма мяса в 1998 году- р1=16,3 рубля, в 1997 году- рo=14.8 рубля;
средняя себестоимость килограмма мяса в 1998 году- s1=16.1 рубля, в 1997 году- so=3.7 рубля;
количество реализованной продукции в 1998 году- q1=105263 килограмма, в 1997 году- q0=11061 килограмма.
Общее изменение прибыли от реализации составило (формула 1.1.1.):
DР = 14248 –123320 = - 109072 рубля.
Коэффициент роста объема реализации продукции (формула 1.1.4.):
Крр=105263*3.7 /40926=1044562
Определим степень влияния на изменение прибыли различных факторов:
Влияние изменения отпускных цен на продукцию (формула 1.1.2.):
DР1= 1715801 – 14.8*105263 = 157909 рубля.
Влияние фактора увеличения объема реализации продукции в оценке по базовой себестоимости (формула 1.1.3.):
DР2 = 123320*105263*3,7 / 40926 – 123320 = 1044562 рубля.
Влияние увеличения себестоимости изготовления 1 кг продукции (формула1.1.7.):
DР5=105263*3,7 – 1701553 = - 1311543 рубля.
Расчет влияния на прибыль изменений в объеме продукции, обусловленных изменениями в структуре продукции и расчет влияния изменений себестоимости за счет структурных сдвигов в составе продукции не производится, так как на данном предприятии выпускается один вид продукции. Значит DР3=0 и DР4=0.
Делаем проверку:
DР = 157909 + 1044562 – 1311543= - 109072 рублей.
Таким образом, за счет увеличения цены на продукцию и объемов реализации в натуральных величинах, прибыль от реализации должна была бы увеличиться на 157909 и 1044562 рубля соответственно. Однако, влияние фактора увеличения себестоимости единицы продукции оказалось так велико, что результат прибыли от реализации в 1998 году уменьшился на 109072 рубля и составил 60699 рублей (47,7% по отношению к 1997 году).
Далее проводится факторный анализ рентабельности производства. Предварительно определяем изменение рентабельности за анализируемый период:
DR = 1715801/1701553 – 164246/40926 = 1.008 – 4.0132 = - 3.0052
Для расчета влияния различных факторов на изменение рентабельности производства используются следующие фактические данные за 1997–1998 годы:
амортизационные отчисления, отнесенные на себестоимость реализованной продукции (1997год-10232 руб., 1998 год-146334 руб.);
затраты на оплату труда, приходящиеся на себестоимость реализованной продукции (1997год-9822 руб., 1998 год-122512 руб.);
материальные затраты, отнесенные на себестоимость реализованной продукции (1997 год- 20372 рубля, 1998 год- 1432708 рубля).
На основе этих данных рассчитываем влияние различных факторов на изменение рентабельности производства ( формулы 1.1.10.)
Влияние фактора изменения материалоемкости:
Rм = 1 / (1432708 / 1715801 + 9822 / 40926 + 10232 / 40926) = 0.7507
Выделяем влияние фактора изменения материалоемкости продукции.
DRм = 0.7507 – 4.0132 = - 3.2625 = - 326.25%
Влияние фактора изменения амортизационной емкости продукции:
Rа = 1 / (1432708 / 1715801 + 146334 / 1715801 + 9822 / 40926) = 0.8591
Выделяем влияние фактора изменения амортизационной емкости.
DRа = 0.8591 – 0.7507=0.1084 = 10.84%
Влияние фактора изменения трудоемкости:
Ru = 1.008 – 0.8591 = 0.1489 = 14.89%
Делаем проверку:
DR = - 3.2625 + 0.1084 + 0.1489 = - 3.0052
На основе полученных данных можно сделать следующие выводы. Влияние факторов изменения амортизационной емкости и трудоемкости способствовало увеличению рентабельности на 10.84% и 14.89% соответственно. Тем не менее, за счет влияния фактора увеличения материалоемкости рентабельность производства в 1998 году снизилась на 300.52% и составила 100.8%.
2.2. Анализ себестоимости производимой продукции на предприятии ОАО “Машук”
Для анализа себестоимости, на основе данных отчета о прибылях и
убытках (форма N 2) из приложения 2, составлена таблица 2.2.1. На основе ее данных выявляется изменение затрат на рубль товарной продукции в 1998 году.
Таблица 2.2.1.
Показатели себестоимости
| Показатели |
За 1997 год в среднегодовых ценах 1997 года |
За 1998 год в ценах фактически действовавших |
|
Фактическая стоимость выпущенной Продукции, руб. |
40926 | 1701553 |
| Фактический выпуск товарной продукции, руб. | 164246 | 1715801 |
| Затраты на рубль товарной продукции, коп. | 24.91 | 99 |
| Изменение затрат на рубль товарной продукции в 1998 году в % к 1997 году. | X | +74.09 |
Как видно, затраты на рубль товарной продукции увеличились с 24.91 коп. до 99 копеек (изменение 74.09 копеек). Данное изменение произошло за счет влияния следующих факторов.
Фактор роста себестоимости продукции:
Зс=16.1*11061 / 164246=1.08=108 %.
Выделяем влияние фактора роста себестоимости:
DЗс=108 – 24.91=83.09 копеек.
Фактор роста оптовых цен:
DЗц=99 – 108= - 3 копейки.
Делаем проверку:
DЗ=83.09 – 3=80.09 копеек.
Таким образом, под действием фактора роста себестоимости единицы продукции, затраты на 1 рубль товарной продукции должны были достигнуть 108 копеек. Однако, под влиянием фактора роста цен, влияние первого фактора было снивелировано. В результате затраты на 1 рубль товарной продукции в 1998 году составили 99 копеек.
Для дальнейшего анализа себестоимости необходимо выявить уровень постоянных затрат по методу высшей и низшей точки. Это необходимо для того, чтобы выявить уровень постоянных и переменных затрат за два периода. Для анализа будет взят период: с сентября по декабрь 1998 года. Для полноты анализа этот период будет разбит на восемь промежутков по две недели каждый (см. табл. 2.2.2.). Выбор данного периода для анализа связан с тем, что в августе 1998 года, в связи с ростом инфляции, резко увеличились цены на материалы и, соответственно с этим изменилась себестоимость продукции. В соответствии с этими изменениями, изменился и уровень постоянных и переменных затрат.
На основе данных из таблицы 2.2.2. рассчитываем уровень постоянных и переменных затрат для периода с сентября по декабрь 1998 года.
Таблица 2.2.2.
Объемы продаж и себестоимость реализованной продукции за сентябрь-декабрь 1998 года
| Момент наблюдения | Объемы производства (тн.) | Себестоимость (тыс. руб.) |
| 1 | 4.9 | 134 |
| 2 | 5.1 | 140 |
| 3 | 5 | 136 |
| 4 | 5.3 | 145 |
| 5 | 5.5 | 147 |
| 6 | 5.8 | 149 |
| 7 | 5.7 | 148 |
| 8 | 6 | 150 |
| Итого: | 43.3 | 1149 |
Рассчитываем уровень постоянных и переменных затрат на период с сентября по декабрь 1998 года.
Определяем разность в уровнях производства и затрат между минимальными и максимальными значениями:
6 – 4.9=1.1 тн.;
150 – 134=16 тыс. руб.
Определяем ставку переменных расходов на одну тонну:
16/1.1=14.5 тыс. руб.
3. Определяем общую величину переменных расходов:
- для максимального объема производства 14.5*4.9=71;
для минимального объема производства14.5*6=87.
4. Определяем общую величину постоянных расходов:
150 – 87=63 тыс. руб.;
134 – 71=63 тыс. руб.
5. Составляем уравнение затрат:
Z = 63+14.5*Х.
Рассчитываем коэффициент реагирования затрат по формуле 1.2.2.:
DNед=6/4.9=1.22 – изменение объемов производства;
DZ=150/134=1.12 – изменение уровня затрат;
Крз=1.12/1.22=0.92.
Так как Крз=0.94, то можно сделать вывод, что затраты дегрессивные, а значит с ростом производства будут снижаться затраты на единицу продукции.
В рамках анализа себестоимости проводим анализ себестоимости по элементам затрат. Данные по элементам затрат представленным в таблице 2.2.3.
Таблица 2.2.3.
Себестоимость реализованной продукции по элементам затрат за 1998 год
| Элементы затрат на производство |
Сумма тыс. руб. |
Удельный вес затрат в % |
| 1. Корма, добавки, посадочный материал | 1146 | 68 |
| 2. Подстилка, материалы, медикоменты | 142 | 8 |
| 3. Водоснабжение, э/энергия, отопление | 145 | 8.5 |
| Итого материальных затрат: | 1433 | 84.5 |
| 4. Заработная плата с начислениями | 122 | 7 |
| 5. Амортизация основных фондов | 146 | 8.5 |
| Итого затрат на производство: | 1702 | 100 |
Таким образом, производство можно охарактеризовать как материалоемкое (удельный вес материальных затрат – 84.5%). При этом, основную часть материальных затрат составляют корма, добавки и посадочный материал (удельный вес в итоге затрат на производство- 68%).
На основе этих данных можно сделать вывод о том, что искать пути снижения себестоимости необходимо в области материальных затрат и, в первую очередь, в области затрат на корма, добавки и посадочный материал. Для этого необходимо изыскать организационно технические средства экономии данных материалов.
Другой способ экономии затрат на корма, добавки и посадочный материал - поиск более выгодных поставщиков. В этом направлении у предприятия существуют широкие возможности, так оно функционирует в сельскохозяйственном регионе.
Проведем анализ безубыточности ОАО “ Машук”. Безубыточность ОАО “Машук” обеспечивается в результате достижения такого объема производства при котором в условиях сложившихся цен величина постоянных и переменных затрат равна величине реализации.
Точку безубыточности рассчитываем по формуле:
То = Ип : ( Ц - Ц’)
где: Ип - сумма постоянных издержек;
Ц - цена единицы продукции;
Ц’- издержки переменные на единицу продукции.
Исходя из уравнения затрат
Ип - 63 тыс. руб.
Ц’- 14,5 руб.
Средняя цена реализации равна 27 руб.
То = 63/(27-14,5) = 5,04
Следовательно для сложившихся цен, уже производство 5,04 тон продукции является безубыточным.
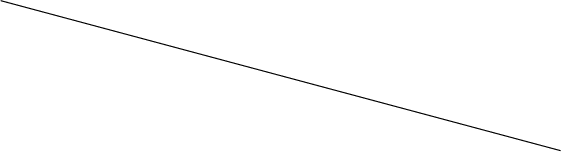
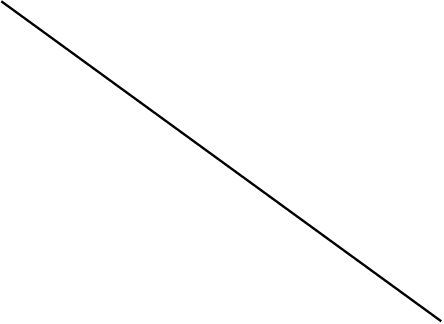
На рисунке 2.2.1. изображен график безубыточности.
 Cебестоимость
Р Зона прибыли

 136
То Цо
Ц’
 63 Зона
Цп
убытков

 0
1 2 3 4 5 6
7
Рисунок 2.2.1. График безубыточности.
Общий объем затрат рассчитан по уравнению:
Z = 63 + 14,5 х 5,04 = 63 + 73,08 = 136,08 тыс. руб.
Реализация Р = 27 х 5,04 = 136,08 тыс. руб.
С помощью этого метода можно оперативно разработать варианты соотношения: Реализация - издержки - прибыль при конкретной цене.
Таблица2.2.4.
Расчет точки безубыточности при различных вариантах цены.
|
Показатели (тыс. руб) |
В1 Ц=100 |
В2 Ц+10% |
В3 Ц-10% |
| Издержки постоянные | 63 | 63 | 63 |
| Издержки переменные | 73 | 60,9 | 91,4 |
| Валовые издержки | 136 | 124,9 | 154,4 |
| Цена ед. продукции | 27 | 29,7 | 24,5 |
| Реализация | 136 | 124,9 | 154,4 |
| Прибыль | - | - | |
| Объем продаж (т) | 5 | 4,2 | 6,3 |
При увеличении цены реализации на 10% безубыточный объем производства будет достигнут уже на производстве 4,1 т продукции - В2.
В3 демонстрирует необходимый объем производства при вынужденном снижении цен на реализованную продукцию до 25 руб. Объем производства = 6,3 тонн.
 Рассмотрим
варианты
безубыточности.






 154