Технико-экономическое обоснование организации предприятия по выпуску продукции
Аинв. - годовые амортизационные отчисления по инвентарю (Тн – 2года)
Апр.площ. - годовые амортизационные отчисления зданий и сооружений (Тн - 50 лет)
Затраты на электроэнергию ( Зэл.год ) рассчитываются по формуле:
Зэл.год.= Зс * Цс, руб. (8.5)
где: Цс - стоимость одного квтч силовой электроэнергии
Зс - затраты силовой электроэнергии в квтч.
Зс = Nуст * Fд * Кз * Ко / Кс * Км квт/ч. (8.6)
где: N уст - общая мощность двигателей, квт/ч
F д - действительный фонд времени работы оборудования,
К о - коэффициент одновременности работы оборудования. Ко = 0.6
К з - коэффициент загрузки оборудования, К з=0,8
Кс - коэффициент учитывающий потери энергии в сети, Кс = 0.96
Км - коэффициент полезного действия электродвигателя. Км = 0.92
N уст = S Мi * Впр.i квт/ч. (8.7)
Где Мi – установленная мощность единицы оборудования, кВт
Впр.i – количество принятого оборудования, шт.
Себестоимость годового объема продукции определяется по формуле:
С пол. год. = С пол * Nвып, руб. (8.8)
56,65*100542,86*12=68 349 036,23
111,51*100542,86=11 211 534,32
118,92*100542,86=11 956 556,91
S=91 517 127,46 руб
Стоимость годового объёма продукции определяется по формуле:
Ц год = Ц * Nвып. руб. (8.9)
Ц год = (93,59*12+184,21+196,46)*100542=1 503,75*100542=151 190 032,5 руб.
9. Расчет оборотных средств
О = Опз + Онзп + Огп (руб.) (9.1)
О=152554,4+804,75+1 234 204,35=1 387 563,5 руб
Где О – норматив оборотных средств, руб.;
Опз – норматив оборотных средств в производственных запасах, руб.
Онзп – норматив оборотных средств в незавершенном производстве, руб.
Огп – норматив оборотных средств в готовой продукции на складе, руб.
Опз = Нз * Рдн (руб.) (9.2)
Опз=2/76277,2=152554,4 руб
Где Рдн – среднедневной расход материала, руб.;
Нз – норма запаса материала, дни (2 – 3).
Рдн = Цмат * mз * Nзап. / Fдейст в днях , руб.
Цмат = 12,25*12+15,19+22,3=184,49 руб. (9.3)
Рдн = (184,49*101295)/245=76277,2 руб.
Онзп = Дд * Тц * Кгот (9.4)
Где Дд – среднесуточные затраты на производство, руб.;
Тц – длительность производственного цикла, дни;
Кгот – коэффициент готовности.
Онзп=376 333,66*0,0022*0,972=804,75 руб
Кгот = Уусл-пост + 0,5 * Уусл-перем (9.5)
где
Уусл-пост – удельный вес условно-постоянных затрат в полной себестоимости;
Уусл-перем – удельный вес условно-переменных затрат в полной себестоимости.
З перем + З пост = С полн
З перем
1=(12,25-0,04+0,35+5,78+0,88+2,26)*12=21,48*12=257,76
2=35,56
3=42,57
S=335,89
3 пост
1=(0,27+4,09+9,87+35,71+15,79+51,5+5,15+56,65+79,31+93,59)*12=351,93*12=4 223,16
2=695,9
3=739,96
S=5 659,02
Уусл-перем +Уусл-пост=1
335,89+5 659,02=5 994,91
Уусл-перем +Уусл-пост=1
Уусл-перем=335,89/5 994,91=0,056
Уусл-пост=5 659,02/5 994,91=0,944
Кгот=0,944+0,5*0,056=0,972
Дд = Сполн * Nзап. / Fдейст в днях,(руб.) (9.6)
Дд=((56,65*12+111,511+118,92)*101295)/245=910,23*101295/245=376 333,66 руб
Тц = Т(мин)/ 60 * Fсм * С (дни) (11.7)
где Fсм - продолжительность смены (час) С - число смен Тц=2,1/(60*8*2)=0,0022 дн
Огп = Гсут * Нз (9.8)
Огп=617 102,17*2=1 234 204,35 руб Где Гсут – среднесуточная отгрузка, руб.; Нз – норма запаса готовой продукции, дни (2 – 3).
Гсут = Ц * Nвып. / Fдейст (руб.) (9.9)
Г сут=(1 503,75*100542)/245=617 102,17 руб
10. Расчет необходимого размера основных и оборотных средств
ПФ = ОС + ОбС (руб.)
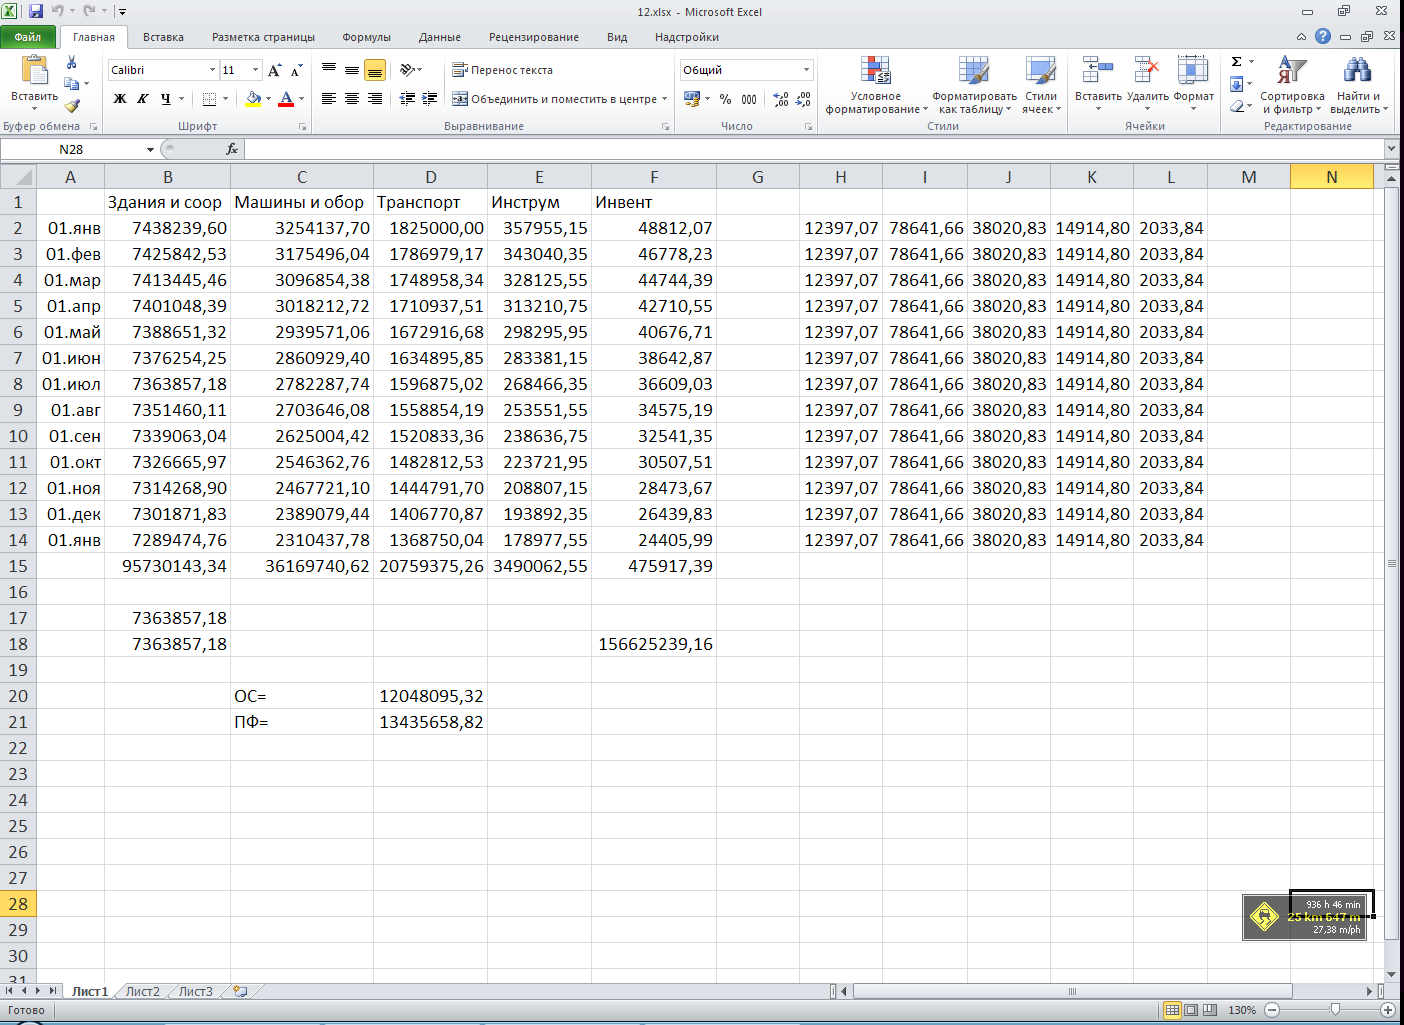
ПФ=12048095,32+1 387 563,5=13 435 658,82 руб
Где ОС- стоимость основных средств, руб.;
ОбС – норматив оборотных средств, руб.
11. Расчет прибыли и рентабельности предприятия и продукции
Рассчитать валовую и балансовую прибыль предприятия и рентабельность выпускаемой продукции:
Таблица 20
| Показатель расчета | Методика расчета | Результат |
| 1. Валовая прибыль, руб. |
S(Прi*Ki)*NВып=364,09*100542 S(Прi*Ki)=(56,65*12+111,51+118,92)*0,4= =910,23*0,4=364,09 |
36 606 336,78 |
| 2. Налог на прибыль, руб. |
20 % от налогооблагаемой прибыли 36 606 336,78*0,2 |
7 321 267,36 |
| 3. Чистая прибыль, руб. |
Налогооблагаемая прибыль – налоги 36 606 336,78-7 321 267,36 |
29 285 069,42 |
|
|
Чистая прибыль * 100 ПФ (29 285 069,42*100)/ 13 435 658,82 |
217,96 |
 4.
Рентабельность
предприятия,
%
Примечание в данном расчете за налогооблагаемую (балансовую) прибыль принимается валовая прибыль.
12. Расчет абсолютной экономической эффективности создания предприятия
Э = Пчист / ПФ (12.1)
Где Пчист – чистая прибыль предприятия, руб.;
ПФ – стоимость производственных фондов предприятия, руб.
Э =29 285 069,42/13 435 658,82=2,18
Ток = 1 / Э (14.2)
Где Ток – срок окупаемости вложений, лет
Ток =1/2,18=0,6 года
13. Технико-экономические показатели работы предприятия
Таблица 21
| № п/п | Наименование показателя | Единица измерения | Величина |
| 1 | Объем выпуска продукции | Шт. | 100542 |
| 2 | Количество оборудования | Ед. | 44 |
| 3 | Площадь | Кв. м | 148,76 |
| 4 |
Основные средства, всего В том числе: Здания и сооружения Рабочие машины и оборудование Транспортные средства Инструменты и приспособления Производственный и хозяйственный инвентарь |
Руб. |
12 924 145 7 438 239,6 3 254 137,7 1 825 000 357 355,15 48 812,07 |
| 5 | Оборотные средства | Руб. | 1 393 081,77 |
| 6 |
Численность ППП, всего В том числе: Основные рабочие Вспомогательные рабочие Специалисты Служащие МОП Руководители |
Чел. |
121 88 17 10 2 2 2 |
| 7 |
Фонд оплаты труда, всего В том числе по категориям ППП: ФЗП основных рабочих ФЗП вспомогательных рабочих ФЗП специалистов ФЗП служащих ФЗП МОП ФЗП руководителей |
Руб. |
14 759 260,7 11 061 752,6 1 655 108,1 1 380 000 165 600 82 800 414 000 |
| 8 |
Среднемесячная заработная плата по категориям ППП: Основные рабочие Вспомогательные рабочие Специалисты Служащие МОП Руководители |
Руб. |
11 181,26 11 522,66 8 924,6 14 950 8 970 4 485 22 425 |
| 9 | Производственная себестоимость изделия | Руб. | 827,48 |
| 10 | Полная себестоимость изделия | Руб. | 910,23 |
| 11 | Цена одного изделия | Руб. | 914,65 |
| 12 | Стоимость выпускаемой продукции | Руб. | 151 190 032,5 |
| 13 | Валовая прибыль предприятия | Руб. | 36 606 336,78 |
| 14 | Чистая прибыль предприятия | Руб. | 29 285 069,42 |
| 15 | Рентабельность предприятия | % | 217,96 |
| 16 |
Выработка продукции на одного рабочего и на одного работающего в натуральном, стоимостном и трудовом измерении 1) Выборотка в натуральном выражении Bраб=Nвып/Чраб Враб=100542/88=1142,52 Вппп=Nвып/Чппп Вппп=100542/121=830,93 2) Выработка в стоимостном выражении Враб=РП/Чраб Враб=151 190 032,5/88=1 718 068,55 Вппп=РП/Чппп Вппп=151 190 032,5/121=1 249 504,4 3)Выработка в трудовом выражении Враб=РП(Nвып)/Чраб*Fэф Враб=151 190 032,5/(88*1326)=1 295,68 Враб=100542/(88*1326)=0,86 Вппп=РП(Nвып)/Чппп*Fэф Вппп=151 190 032,5/(121*1326)=942,31 Вппп=100542/(121*1326)=0.63 |
1 142,52 830,93 1 718 068,55 249 504,4 1 395,68 0,86 942,31 0,63 |
14. Вывод
Курсовой проект на тему «Технико-экономическое обоснование создания предприятия» выполняется в рамках курса «Микроэкономика» в целях обобщения теоретических знаний по предмету. В процессе выполнения проекта студенты овладевают методикой расчета технико-экономических показателей, необходимых при создании и функционировании предприятия. В результате проведенных расчетов определяется экономический эффект (отсутствие эффекта) от организации предприятия.
Предлагается провести расчеты по предприятию, которое выпускает изделия, состоящие из трех деталей.
Необходимо рассчитать производственную программу предприятия, потребное количество оборудования, основные средства, численность персонала, размер фонда оплаты труда, себестоимость и цену единицы продукции, оборотные средства, прибыль и рентабельность, экономическую эффективность. На основании этих расчетов сделать вывод.
15. Список литературы
1. Кодекс законов о труде РФ.
2. Гражданский кодекс РФ часть 1 1995.
3. Зайцев Н.Л. Экономика промышленного предприятия. Учебник. - М.: ИНФРА-М, 2008
4. Зайцев Н.Л. Экономика промышленного предприятия. Практикум. - М.: ИНФРА-М, 2008
5. Сергеев И.В. Экономика предприятий. – М.: Финансы и статистика, 2006
6. Чечевицина Л.Н. Микроэкономика. – Ростов-на-Дону: Феникс, 2001
Размещено на
39