Изобретательство и рационализация на предприятии
где Фном – номинальный фонд рабочего времени одного рабочего, ч.;
 – календарное
количество
дней в году,
дн.;
 –
число выходных
дней в году,
дн.;
 –
число праздничных
дней в году,
дн.;
 – продолжительность
смены, ч.;
 – предпраздничные
часы, ч.
Показатели
,
,
,
берутся согласно
производственного
календаря на
текущий год,
производственный
календарь
находится в
Приложении
__.
В соответствии с приведенными формулами в методических указаниях определяем показатели:
Рассчитаем номинальный фонд рабочего времени на одного рабочего по формуле 2.1.1.8:
Фном = (365-99-9)·8 – 9 = 2047, ч.
Рассчитываем полезный фонд рабочего времени по формуле 2.1.1.7:
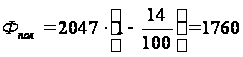 ,
ч.
Теперь определим общую трудоемкость производственной программы по формуле 2.1.1.6:
Т = 3,85·60300 = 232155, чел-час.
Установленная мощность потребителей определяется по формуле (2.1.1.5):
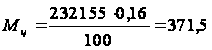 ,
чел-час.
Расчет затрат на электроэнергию для производственных целей производится по формуле (2.1.1.4):
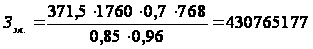 ,
руб.
Определяем затраты на сырье и материалы по формуле (2.1.1.3) и (2.1.1.2):
Зм = 1,1· 60300 · 5510 = 365478300, руб.
Зс = 3,3· 60300 · 4170 = 829788300, руб.
Рассчитываем материальные затрат на производство продукции по формуле (2.1.1.1):
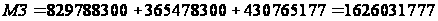 ,
руб.
2.1.2 Планирование численности персонала предприятия
Расчет общей численности работников производится по формуле:
Nобщ = Nр + Nв + Nрук + Nсп + Nмоп(2.1.2.1)
где Np – численности основных производственных рабочих, раб;
Nв – численность вспомогательных рабочих, чел;
Nрук – численность руководителей, чел;
Nсп – численность специалистов, чел;
NМОП – численность младшего обслуживающего персонала
Расчет численности основных производственных рабочих на предприятии производится по формуле:
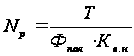 (2.1.2.2)
где Np – численности основных производственных рабочих, раб;
Т – общая трудоемкость производственной программы, чел.-час;
Фпол – полезный фонд рабочего времени одного рабочего, ч;
Кв.н – коэффициент выполнения норм выработки, принимаемый равным 1,1.
Расчет численности вспомогательных рабочих производится в проценте от численности основных производственных рабочих, по формуле:
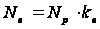 (2.1.2.3)
где kв – % вспомогательных рабочих на предприятии, % (исходные данные);
Расчет численности руководителей производится в проценте от численности основных производственных рабочих, по формуле:
Nрук = Nр · kрук (2.1.2.4)
где kрук – % руководителей на предприятии, % (исходные данные);
Расчет численности специалистов производится в проценте от численности основных производственных рабочих, по формуле:
Nсп = Nр · kсп (2.1.2.5)
где kсп – % специалистов на предприятии, % (исходные данные);;
Расчет численности МОП (младший обслуживающий персонал):
N моп = Nр · kмоп(2.1.2.6)
где kмоп – % МОП на предприятии, % (исходные данные).
В соответствии с приведенными формулами в методических указаниях определяем показатели:
Расчет численности основных производственных рабочих на предприятии производится по формуле (2.1.2.2):
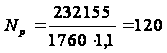 ,
чел.
Расчет численности вспомогательных рабочих производится в проценте от численности основных производственных рабочих, по формуле (2.1.2.3):
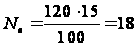 ,
чел.
Расчет численности руководителей производится в проценте от численности основных производственных рабочих, по формуле (2.1.2.4):
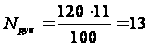 ,
чел.
Расчет численности специалистов производится в проценте от численности основных производственных рабочих, по формуле (2.1.2.5):
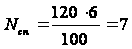 ,
чел.
Расчет численности МОП (младший обслуживающий персонал), по формуле (2.1.2.6):
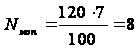 ,
чел.
Расчет общей численности работников производится по формуле (2.1.2.1):
Nобщ = 120 + 18 + 13+ 7+ 8=166, чел.
2.1.3 Планирование расходов на оплату труда
Необходимо распределить численность основных производственных рабочих по разрядам. Для этого построим таблицу 2.1.3.1 в которой проценты - исходные данные по варианту.
Таблица 2.1.3.1 - Распределение рабочих по разрядам
| Разряды | 1 | 2 | 3 | 4 | 5 | 6 | Итого |
| Проценты | 100 | ||||||
| Количество рабочих, чел |
Расчет среднего тарифного разряда по формуле:
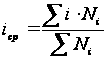 (2.1.3.1)
где iср – средний разряд;
i – разряд;
 – количество
рабочих по
разрядам, чел.
Расчет среднего тарифного коэффициента согласно тарифной сетки работников.
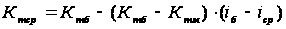 (2.1.3.2)
где Ктср – средний тарифный коэффициент;
Ктб – тарифный коэффициент, соответствующий большему разряду из двух смежных;
Ктм – тарифный коэффициент, соответствующий меньшему разряду из двух смежных.
Определение среднечасовой тарифной ставки
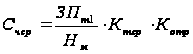 (2.1.3.3)
где
 – месячная
тарифная ставка
рабочего первого
разряда, руб
(исходные данные);
 – среднемесячная
норма для расчета
часовых тарифных
ставок и сдельных
расценок, по
производственному
календарю на
текущий год
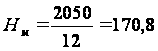
 –
отраслевой
коэффициент,
принимается
равный 1.
Фонд заработной платы персонала рассчитывается по формуле:
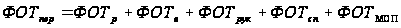 (2.1.3.4)
где ФОТр – фонд заработной платы основных производственных рабочих, руб;
ФОТв – фонд заработной платы вспомогательных рабочих, руб;
ФОТрук – фонд заработной платы руководителей, руб;
ФОТсп – фонд заработной платы специалистов, руб;
ФОТМОП – фонд заработной платы МОП, руб.
Фонд заработной платы рабочих состоит их основной заработной платы и дополнительной и рассчитывается по формуле:
ФОТр = ФОТосн + ФОТдоп(2.1.3.5)
где ФОТосн – основной фонд заработной платы основных рабочих, руб;
ФОТдоп – дополнительный фонд заработной платы основных рабочих, руб;
а) основной фонд заработной платы рабочих:
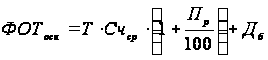 (2.1.3.6)
где Пр – размер премии рабочих, 30%;
 – доплата
не освобожденному
бригадиру за
руководство
бригадой, руб.
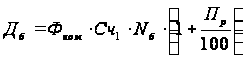 (2.1.3.7)
где
 –
часовая тарифная
ставка 1-го разряда,
руб.;
Пр – размер премии рабочих, %;
 –
количество
создаваемых
бригад, (исходные
данные).
Часовая тарифная ставка 1-го разряда рассчитывается по формуле:
 (2.1.3.8)
где
– месячная
тарифная ставка
рабочего первого
разряда, руб.
(исходные данные);
– среднемесячная
норма для расчета
часовых тарифных
ставок и сдельных
расценок, по
производственному
календарю на
текущий год;
б) дополнительный фонд заработной платы рабочих:
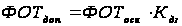 (2.1.3.9)
где ФОТосн – основной фонд заработной платы рабочих, руб;
 –
коэффициент
дополнительной
заработной
платы (оплата
отпусков, выполнение
государственных
обязанностей),
принимается
равный 0,13.
Расчет фонда заработной платы вспомогательных рабочих:
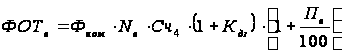 (2.1.3.10)
где
 –
часовая тарифная
ставка, принимаемая
для вспомогательных
рабочих по 4-му
разряду;
Пв – размер премии вспомогательных рабочих, 25%;
–
коэффициент,
учитывающий
дополнительную
заработную
плату, 0,13.
Расчет фонда заработной платы руководителей:
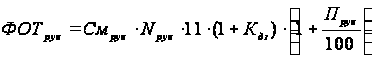 (2.1.3.11)
где Смрук – месячная тарифная ставка, принимаемая для руководителей по14 разряду;
Nрук – численность руководителей, чел;
Пв – размер премии руководителей, 50%;
–
коэффициент
дополнительной
заработной
платы (оплата
отпусков, выполнение
государственных
обязанностей),
принимается
равный 0,13.
Расчет фонда заработной платы специалистов:
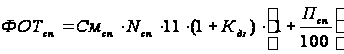 (2.1.3.12)
где Смсп – месячная тарифная ставка, принимаемая для специалистов по 10 разряду;
Nсп – численность специалистов, чел;
Псп – размер премии руководителей, 40%;
–
коэффициент
дополнительной
заработной
платы (оплата
отпусков, выполнение
государственных
обязанностей),
принимается
равный 0,13.
Расчет фонда заработной платы МОП:
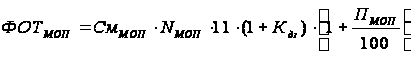 (2.1.3.13)
где СмМОП – месячная тарифная ставка, принимаемая для МОП по 2-му разряду;
NМОП – численность МОП, чел;
ПМОП – размер премии МОП, 20%;
–
коэффициент
дополнительной
заработной
платы (оплата
отпусков, выполнение
государственных
обязанностей),
принимается
равный 0,13.
В соответствии с приведенными формулами в методических указаниях определяем показатели:
Количество рабочих по разряду (рассчитываем пропорцией [проценты = 100; количество рабочих (х) = Np] по формуле
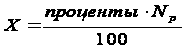 ):
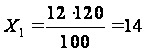 ,
чел
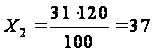 ,
чел
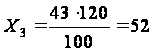 ,
чел
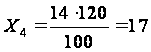 ,
чел
Таблица 2.1.3.1 - Распределение рабочих по разрядам
| Разряды | 1 | 2 | 3 | 4 | 5 | 6 | Итого |
| Проценты | 12 | 31 | 43 | 14 | - | - | 100 |
| Количество рабочих, чел | 14 | 37 | 52 | 17 | - | - | 120 |
Расчет среднего тарифного разряда по формуле (2.1.3.1):
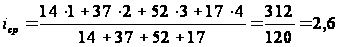
Расчет среднего тарифного коэффициента согласно тарифной сетки работников по формуле (2.1.3.2):
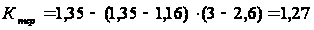
Определение среднечасовой тарифной ставки по формуле (2.1.3.3):
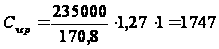 ,
руб.
Часовая тарифная ставка 1-го разряда рассчитывается по формуле (2.1.3.8):
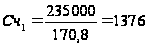 ,
руб.
Определяем доплата не освобожденному бригадиру за руководство бригадой по формуле (2.1.3.7):
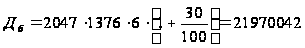 ,
руб.
Рассчитываем основной фонд заработной платы рабочих по формуле (2.1.3.6):
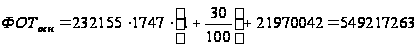 ,
руб.
Определяем дополнительный фонд заработной платы рабочих по формуле в методических указаниях (2.1.3.9):
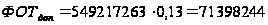 ,
руб.
Фонд заработной платы рабочих рассчитывается по формуле (2.1.3.5):
ФОТр = 549217263 + 71398244 = 620615507, руб.
Расчет фонда заработной платы вспомогательных рабочих по формуле (2.1.3.10):
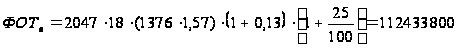 ,
руб.
Расчет фонда заработной платы руководителей по формуле (2.1.3.11):
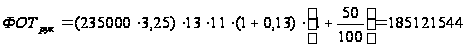 ,
руб.
Расчет фонда заработной платы специалистов по формуле (2.1.3.12):
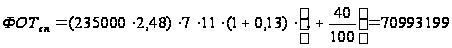 ,
руб.
Рассчитываем фонда заработной платы МОП по формуле (2.1.3.13) в методических указаниях:
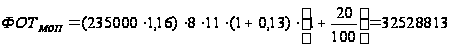 ,
руб.
Фонд заработной платы персонала рассчитывается по формуле (2.1.3.4):
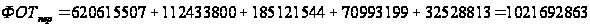 ,руб.
2.1.4 Расчет отчислений от фонда заработной платы
Расчет отчислений от фонда заработной платы персонала производится в Фонд социальной защиты населения и на обязательное страхование в установленных законодательными актами размерах.
Опер = ОФСЗН + Остр(2.1.4.1)
В Фонд социальной защиты населения:
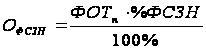 (2.1.4.2)
где %ФСЗН – размер налоговой ставки, согласно законодательно установленным нормам текущего года, %;
Обязательное страхование:
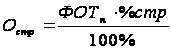 (2.1.4.3)
где %стр – размер налоговой ставки, согласно законодательно установленным нормам текущего года, %;
Согласно формула в методических указаниях рассчитываем показатели:
Расчет отчислений в фонд социальной защиты населения по формуле (2.1.4.2):
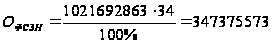 ,
руб.
Расчет отчислений на обязательное страхование производится по формуле (2.1.4.3):
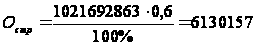 ,
руб.
Расчет отчислений от фонда заработной платы персонала производится по формуле (2.1.4.1):
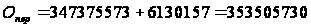 ,
руб.
2.1.5 Расчет стоимости основных фондов
Расчет стоимости основных фондов производится по формуле:
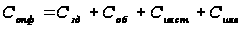 (2.1.5.1)
где Сзд – стоимость здания, руб;
Соб – стоимость оборудования, руб;
Синст – стоимость инструментов, руб;
Синв – стоимость производственного и хозяйственного инвентаря, руб.
а) стоимость здания
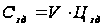 (2.1.5.2)
где
 – цена 1
 здания, руб
(исходные данные);
V – объем
помещения,
;
V = S · H (2.1.5.3)
где Н – высота, м (4,8 м)
S – площадь помещения, м2
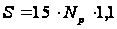 (2.1.5.4)
где Nр – численности основных производственных рабочих, раб;
б) Стоимость оборудования, принимаемая из расчета 60% от стоимости здания:
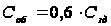 (2.1.5.5)
в) Стоимость инструмента и приспособлений, 8% от стоимости здания:
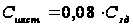 (2.1.5.6)
г) Стоимость производственного и хозяйственного инвентаря 5% от стоимости здания:
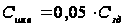 (2.1.5.7)
В соответствии с приведенными формулами в методических указаниях определяем показатели:
Определяем площадь помещения по формуле (2.1.5.4):
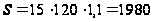 ,
м2
Определяем объем помещения по формуле (2.1.5.3):
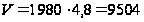 ,
м3
Рассчитываем стоимость здания по формуле (2.1.5.2) в методических указаниях:
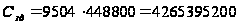 ,
руб.
Рассчитываем стоимость оборудования, принимаемая из расчета 60% от стоимости здания по формуле (2.1.5.5):
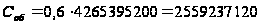 ,
руб.
Рассчитываем стоимость инструмента и приспособлений, 8% от стоимости здания по формуле (2.1.5.6):
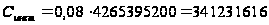 ,
руб.
Рассчитываем стоимость производственного и хозяйственного инвентаря 5% от стоимости здания по формуле (2.1.5.7):
 ,
руб.
Расчет стоимости основных фондов производится по формуле (2.1.5.1) в методических указаниях:
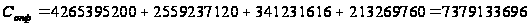 ,
руб.
2.1.6 Расчет амортизационных отчислений основных фондов
Амортизационные отчисления на предприятии рассчитываются по формуле:
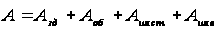 (2.1.6.1)
где Азд – амортизационные отчисления по зданию, руб;
Аоб – амортизационные отчисления по оборудованию, руб;
Аинст – амортизационные отчисления по инструментам и приспособлениям, руб;
Аинв – амортизационные отчисления по инвентарю, руб;
а) по зданию:
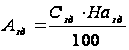 (2.1.6.2)
где
 – годовая норма
амортизации
по зданиям,
принимается
равная 8%;
Сзд – стоимость здания, руб;
б) по оборудованию:
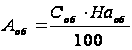 (2.1.6.3)
где
 – годовая норма
амортизации
по оборудованию,
принимается
равная 20%,
Соб – стоимость оборудования, руб;
в) по инструментам и приспособлениям:
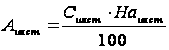 (2.1.6.4)
где
 – годовая норма
амортизации
по инструментам
и приспособлениям,
30%
Синс – стоимость инструментов и приспособлений, руб;
г) по инвентарю:
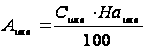 (2.1.6.5)
где
 – годовая норма
амортизации
по инвентарю
(10%)
Синв – стоимость инвентаря, руб;
Согласно формула в методических указаниях рассчитываем показатели:
Амортизационные отчисления на предприятии по зданию рассчитывается по формуле (2.1.6.2):
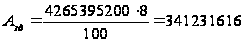 ,
руб.
Амортизационные отчисления на предприятии по оборудованию рассчитывается по формуле (2.1.6.3):
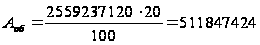 ,
руб.
Амортизационные отчисления на предприятии по инструментам и приспособлениям рассчитывается по формуле (2.1.6.4):
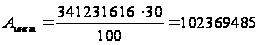 ,
руб.
Амортизационные отчисления на предприятии по инвентарю рассчитывается по формуле (2.1.6.5):
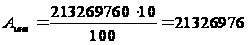 ,
руб.
Амортизационные отчисления на предприятии рассчитываются по формуле (2.1.6.1):
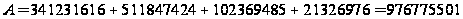 ,
руб.
2.1.7 Расчет прочих затрат
Прочие затраты определяются по формуле:
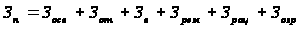 (2.1.7.1)
где Зосв – затраты на освещение, руб;
Зот – затраты на отопление, руб;
Зв – затраты на воду, руб;
Зстр – затраты на содержание и текущий ремонт зданий и оборудования, руб;
Зрац – затраты на рационализацию и