Изобретательство и рационализация на предприятии
Зохр – затраты по охране труда и технике безопасности, руб;
Расчет затрат на освещение
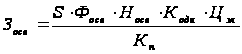 (2.1.7.2)
где S – площадь помещения, м2;
 – годовой
фонд работы
осветительных
установок, 2200
час;
 – норма расхода
электроэнергии
в час на 1
 площади, 0,14 кВт/
 ;
 – коэффициент,
учитывающий
одновременность
работы осветительных
установок, 0,7.
Кп – коэффициент, учитывающий потери в сети (0,96);
Цэл – цена 1кВт/час (р.).
Расчет затрат на отопление
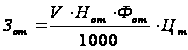 (2.1.7.3)
где V – объем здания (м3);
 – норма расхода
условного
топлива на 1
 в месяц, (8 кг);
 – длительность
отопительного
сезона (6 месяцев);
 – цена за 1 т
условного
топлива, руб
(исходные данные);
Расчет затрат на воду
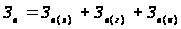 (2.1.7.4)
где Зв(х) – затраты на холодную воду, руб;
Зв(г) – затраты на горячую воду, руб;
Зв(к) – затраты на канализацию, руб.
Затраты на холодную воду рассчитываются по формуле:
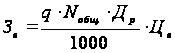 (2.1.7.5)
где q – норма расхода воды (холодная -25л; горячая-40л; канализация-50л) на человека в день;
Nобщ – общая численность работников, чел.
 – число рабочих
дней в году,
согласно
производственного
календаря на
текущий год,
дн.;
 –
цена за 1
воды, холодной,
горячей и канализации
- исходные данные;
Аналогично рассчитываются затраты на горячую воду и канализацию.
Затраты на содержание и текущий ремонт зданий и оборудования:
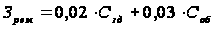 (2.1.7.6)
Расчет затрат на рационализацию и изобретательство
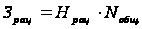 (2.1.7.7)
где Нрац – норма затрат на рационализацию на одного рабочего (50 000р.)
Затраты по охране труда и технике безопасности:
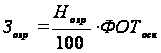 (2.1.7.8)
где Нохр – норма на охрану труда (12%)
В соответствии с приведенными формулами в методических указаниях определяем показатели:
Расчет затрат на освещение по формуле (2.1.7.2):
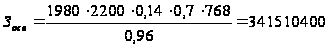 ,
руб.
Расчет затрат на отопление по формуле (2.1.7.3):
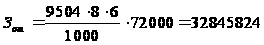 ,
руб.
Затраты на холодную, горячую воду и канализацию рассчитываются по формуле (2.1.7.5):
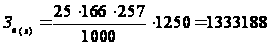 ,
руб.
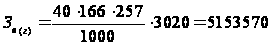 ,
руб.
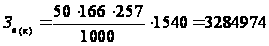 ,
руб.
Расчет затрат на воду по формуле (2.1.7.4):
 ,
руб.
Затраты на содержание и текущий ремонт зданий и оборудования рассчитываются по формуле (2.1.7.6):
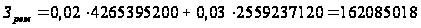 ,
руб.
Расчет затрат на рационализацию и изобретательство определяется по формуле (2.1.7.7):
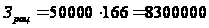 ,
руб.
Затраты по охране труда и технике безопасности рассчитывается по формуле (2.1.7.8) в методических указаниях:
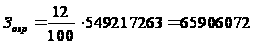 ,
руб.
Прочие затраты определяются по формуле (2.1.7.1):
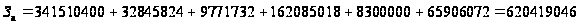 ,
руб.
2.1.8 Составление сметы затрат
В смету затрат включаются:
- материальные затраты. В них отражается стоимость сырья и материалов, комплектующих изделий, транспортные услуги сторонних организаций, покупка топлива и энергии всех видов
- расходы на оплату труда. Отражаются затраты на оплату труда всего персонала предприятия, основная и дополнительная.
- отчисления на социальные нужды. Отражаются отчисления по установленных законодательствам ставкам отчисления от фонда оплаты труда работников
- амортизация основных фондов. Находят выражение амортизационные отчисления на полное их восстановление. Они определяются исходя из стоимости основных фондов и утвержденных в установленном порядке норм амортизации
- прочие затраты. К ним относятся: оплата услуг связи, за пожарную и сторожевую охрану, вознаграждение за изобретение и рационализаторские предложения, затраты на содержание и текущий ремонт зданий и оборудования, отопление, освещение, водоснабжение и т.д.
Таблица 2.1.8.1 - Смета затрат на производство продукции
| № п/п | Статьи расхода | Сумма, руб. | Удельный вес,% |
| 1 | Материальные затраты (МЗ) | 1626031777 | 35,36 |
| 2 | Расходы на оплату труда (ФОТпер ) | 1021692863 | 22,22 |
| 3 | Отчисления на социальные нужды (Оп ) | 353505730 | 7,69 |
| 4 | Амортизация основных фондов (А) | 976775501 | 21,24 |
| 5 | Прочие затраты (Зп ) | 620419046 | 13,49 |
| 6 | Итого затрат (Зобщ) | 4598424917 | 100 |
Удельный вес рассчитывается по формуле:
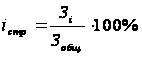 (2.1.8.1)
где Зi – затраты по i экономическому элементу, руб.
Зобщ – общие затраты, руб.
В соответствии с приведенными формулами в методических указаниях рассчитываем показатель и заносим их в таблицу 2.1.8.1:
Определяем
общие затраты
по формуле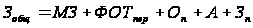 :
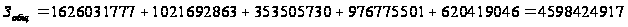 ,
руб.
Рассчитываем удельный вес по формуле (2.1.8.1):
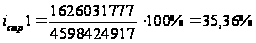
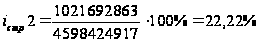
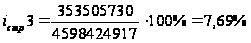
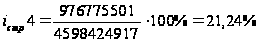
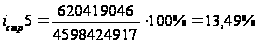
По данным таблицы 2.1.8.1 в приложении – Г построили круговую диаграмму структуры затрат.
2.2 Расчет показателей эффективности деятельности предприятия
2.2.1 Определение цены единицы продукции
Планово-расчетная цена единицы продукции находится по формуле:
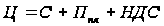 (2.2.1.1)
где С – себестоимость единицы продукции, руб
Ппл – плановая прибыль, руб;
НДС – сумма налога на добавленную стоимость, руб.
Определим себестоимость единицы продукции
 (2.2.1.2)
где С – себестоимость единицы продукции, руб
Зобщ – затраты общие, руб;
 – количество
производимой
продукции, шт
(исходные данные).
Расчет плановой прибыли исходя из планового уровня рентабельности по предприятию
 (2.2.1.3)
где Ппл – плановая прибыль, руб;
R – плановый уровень рентабельности, % (исходные данные);
Расчет отчислений и налогов, включаемых в цену (по законодательно установленным нормам)
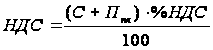 (2.2.1.4)
где С – себестоимость единицы продукции, руб;
Ппл – плановая прибыль, руб;
%НДС – размер налоговой ставки, согласно законодательно установленным нормам текущего года, %
В соответствии с приведенными формулами в методических указаниях рассчитываем показатель:
Определим себестоимость единицы продукции по формуле (2.2.1.2):
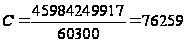 ,
руб.
Расчет плановой прибыли исходя из планового уровня рентабельности по предприятию определяем по формуле (2.2.1.3):
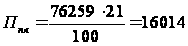 ,
руб.
Расчет отчислений и налогов, включаемых в цену (по законодательно установленным нормам) рассчитываем по формуле (2.2.1.4):
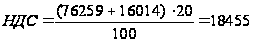 ,
руб.
Планово-расчетная цена единицы продукции находится по формуле (2.2.1.1):
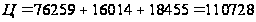 ,
руб.
2.2.2 Расчет показателей эффективности работы предприятия
Прибыль отчетного периода по предприятию рассчитывается по формуле:
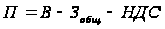 ,
(2.2.2.1)
где В – выручка от продажи продукции, руб.;
Зобщ – общие затраты, руб;
НДС – сумма налога на добавленную стоимость, руб.
НДС считается от выручки
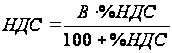 ,(2.2.2.2)
где %НДС – размер налоговой ставки, согласно законодательно установленным нормам текущего года, %
 ,
(2.2.2.3)
где Кед – количество произведенной продукции, шт (исходные данные);
Ц – цена единицы продукции, руб.
Выработка продукции на одного работника определяется по формуле:
 (2.2.2.4)
где W – производительность труда (выработка) на предприятии, руб./чел.;
В – выручка от продажи продукции, руб.;
Nобщ – общая численность персонала, чел.
Выработка на одного производственного рабочего
 (2.2.2.5)
где Nр – численность рабочих, чел.
Среднемесячная заработная плата:
а) на одного работника
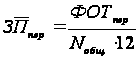 (2.2.2.6)
б) на одного производственного рабочего
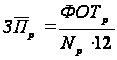 (2.2.2.7)
Фондоотдача показывает, сколько выручки от продажи продукции (работ, услуг) приходится на единицу вложений в основные производственные средства.
 (2.2.2.8)
где Сопф – среднегодовая стоимость основных фондов.
Чем выше показатель фондоотдачи, тем эффективнее используются основные фонды.
Фондоёмкость – показатель, обратный показателю фондоотдачи. Показывает, сколько производственных фондов приходится на один руб. товарной продукции. Рассчитывается:
 (2.2.2.9)
Фондовооруженность показывает техническую вооруженность персонала предприятия и рассчитывается по формуле:
 (2.2.2.10)
Материалоемкость показывает, сколько материальных затрат необходимо произвести или фактически приходится на производство единицы продукции
 (2.2.2.11)
Рассчитываем показатели в соответствии формулам в методических указаниях:
Определяем выручка от продажи продукции по формуле (2.2.2.3):
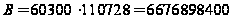 ,
руб.
Считается НДС от выручки по формуле (2.2.2.2) в методических указаниях:
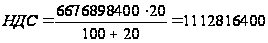 ,
руб.
Рассчитываем прибыль отчетного периода по предприятию по формуле (2.2.2.1):
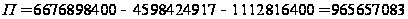 ,
руб.
Выработка продукции на одного работника определяется по формуле (2.2.2.4):
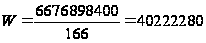
Выработка на одного производственного рабочего рассчитывается по формуле (2.2.2.5):
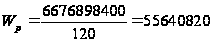
Рассчитываем среднемесячную заработную плату на одного работника по формуле (2.2.2.6) и зарплату на одного производственного рабочего по формуле (2.2.2.7) соответственно:
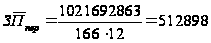 ,
руб.
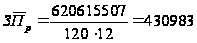 ,
руб.
Фондоотдача определяемся по формуле (2.2.2.8):
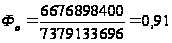
Фондоёмкость рассчитывается по формуле (2.2.2.9):
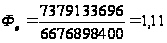
Фондовооруженность рассчитывается по формуле (2.2.2.10):
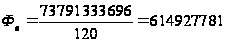
Определяем материалоемкость по формуле (2.2.2.11):
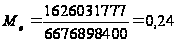
Заключение
Курсовая работа была выполнена на тему «Планирование экономических показателей предприятия».
В современной конкурентной борьбе не всегда выигрывают только те субъекты рынка, которые снижают себестоимость продукции и предлагают более низкие цены, а побеждают, прежде всего, те организации и компании, которые производят конкурентоспособные, высокого качества и научно-технического уровня изделия, с лучшим сервисом обслуживания, т.е. учитывают возрастающие потребности рыночных потребителей. Решающим средством реализации внутрифирменной стратегии деятельности организации в условиях рынка является научно-технический прогресс.
Рассчитав и рассмотрев показатели работы данного предприятия можно сделать вывод что:
общие затраты на предприятии составили 4598424917 рублей;
фондоотдача составила 0.91, следовательно, столько выручки от продажи продукции приходится на единицу вложений в основные производственные средства, чем он больше, тем лучше для предприятия;
фондоёмкость составила 1.11, данное число показывает, сколько производственных фондов приходится на один рубль товарной продукции;
материалоемкость на данном предприятии составила 0.24 данный показатель показывает, сколько материальных затрат необходимо произвести или фактически приходится на производство единицы продукции;
производительность труда на предприятии составила 40222280 руб./чел.
выручка от продажи продукции составила 6676898400 руб.
прибыль отчетного периода по предприятию 965657083 руб.
Из всего выше перечисленного можно сделать вывод, что данное предприятие работает эффективно.
Я считаю, что для усовершенствованию работы предприятия и повышению эффективности его показателей следует:
улучшать фондоотдачу;
улучшать производительность труда, для этого улучшить качество работы персонала; поощрять работающих, увеличение заработной платы и премий; улучшить техническое обеспечение и т.д.
стремится к увеличению прибыли и т.д.
Литература
Закон Республики Беларусь 29 декабря 2009 г. № 73-З О республиканском бюджете на 2010 год
Основные положения по составу затрат, включаемых в себестоимость продукции (работ, услуг), утвержденные постановлением Министерства экономики Республики Беларусь, Министерства финансов Республики Беларусь и Министерства труда и социальной защиты Республики Беларусь от 26 января 2009 г. № 210/161/151
В.К. Скляренко и В.М. Прудников, Экономика предприятия, Москва издательство «ИНФРА – М» 2006 год.
Государственная программа инновационного развития Республики Беларусь на 2007 – 2010 гг.
Постановление Министерства труда и социальной защиты Республики Беларусь от 01 октября 2009 г. № 120 «Об установлении расчетной нормы рабочего времени на 2010 год»
Яркина Т.В. Основы экономики предприятия - Электронное пособие.
Закон о защите товарных знаков
Виханский, О.С. Стратегическое управление: Учебник для вузов по напр. И спец. «Менеджмент» – М.: Гардарика, 1998 – с.254
Грузинова, В.П. Экономика предприятия: Учебник для ВУЗов / В.П. Грузинова. – М.: Банки и биржи . ЮНИТИ, 1998. – 535 с.
Гражданский кодекс Республики Беларусь.
Ильин, А.И. Планирование на предприятии: учеб. пособие / А.И. Ильин. – 7-е изд., испр. и доп. – Мн.: Новое знание, 2006. – 668 с. – (Экономическое образование).
Карпей Т.В. и Лазученкова Л.С. Экономика, организация и планирование промышленного производства – 2 – е издание, Минск, издательство «Дизайн ПРО» 2001 год.
Максименко, Н.В. Внутрифирменное планирование: учеб. пособие / Н.В. Максименко. – Минск: Выш. шк., 2008. – 398с.: ил.
Михайлушкин, А.И. Экономика : учеб. для вузов / А.И. Михайлушкин, П.Д. Шимко. – 2-е изд., перераб. и доп. – М. : Высш. шк., 2004. – 488 с.
Экономика предприятия: Учебник для вузов/ Под ред. проф. В.П. Грузинова. – М.: Банки и биржи, ЮНИТИ, 2004. – 535с.
Размещено на