Доходы торгового предприятия и пути их увеличения в условиях формирования рынка потребительских товаров (ООО "АЙСТ")
Курсовая работа
Доходы торгового предприятия и пути их увеличения в условиях формирования рынка потребительских товаров (ООО «АЙСТ»)
СОДЕРЖАНИЕ
Введение 3
1. Экономическое содержание доходов торгового
предприятия 5
1.1. Понятие прибыли торгового предприятия 5
1.2. Принципы формирования и использования
прибыли 9
2. Анализ доходов ООО «АЙСТ» 19
2.1. Краткая характеристика предприятия 19
2.2. Анализ состава и динамики балансовой
прибыли 20
2.3. Анализ финансовых результатов от
реализации продукции, работ и услуг 22
2.4. Факторы, влияющие на прибыль 26
3. Пути увеличения доходов ООО «АЙСТ» 31
3.1. Планирование доходов предприятия 31
3.2. Увеличение валовой прибыли и показателей,
обеспечивающих ее достижение 32
Заключение 36
Список использованной литературы 37
Введение
На протяжении десятилетий многие в Советском Союзе полагали, будто мерилом экономического успеха служит физический объем продукции той или иной отрасли промышленности: сколько прокатано стали, выдано угля, изготовлено резины или добыто нефти. Подобные взгляды живы и по сей день. Конечно, физический объем производства в какой-то мере является показателем экономического развития, однако он не даст ответа на один из самых важных вопросов экономики: служит ли производство потребностям человека? Если увеличение объемов производства не способствует повышению благосостояния, ибо выпускаются товары, не нужные людям, то измерение экономического процветания валовыми показателями может дать весьма обманчивые результаты. Уровень жизни может быть куда более высоким при меньших объемах военного производства, поскольку рабочая сила и ресурсы будут перенаправлены из военной индустрии в потребительский сектор экономики.
В СССР громадное количество трудовых ресурсов было сосредоточено в промышленности при полном пренебрежении сферой услуг. В советской промышленности в 1988 г. Было занято 40,4 % трудоспособного населения, в то время как в США в 1986 г. – всего лишь 22,2 %. Для сравнения в Соединенных Штатах 75,1 % активного населения было занято в сфере услуг, между тем как в Советском Союзе в этом секторе экономики работало лишь 40,3 %. В сфере распределения, т.е. В оптовой и розничной торговле, и на предприятиях общественного питания в советской экономике трудилось 8 % трудоспособного населения, в то время как в американской экономике 22,2 %.
В самой советской промышленности ресурсы были сконцентрированы в машиностроении, куда входят многие предприятия по производству вооружений, и прочих отраслях военно-промышленного комплекса. В системе централизованного планирования военно-промышленному комплексу был гарантирован преимущественный доступ к ценным ресурсам страны в ущерб другим секторам экономики. В частности, предприятиям ВПК в первоочередном порядке предоставлялись энергетические и сырьевые ресурсы, валютные резервы и щедрые бюджетные ассигнования под инвестиционные проекты.
Из закона об ограниченности ресурсов с неизбежностью следует, что СССР производил гораздо меньше продукции других категорий, в частности потребительских товаров и услуг. Ярким свидетельством тому служат размеры сектора розничной торговли в 1988 г. Советский розничный сектор заметно уступал в размерах розничному сектору любой страны с рыночной экономикой. В 1988 г. В Советском Союзе на каждые 10 000 жителей приходилось всего лишь 20 магазинов, в то время как в США – 61, а в Италии – 175 магазинов.
После ликвидации ценового контроля в 1992 г. В России резко выросло количество предприятий розничной торговли, что проявилось в возникновении огромного множества киосков в крупных городах. Приверженцы старого порядка принялись яростно критиковать такое развитие событий, утверждая, будто Россия превращается в базар и что Россия – слишком великая страна и ей не пристало опускаться до уровня нации лавочников. Эта критика безосновательна, ибо головокружительный рост количества киосков и других торговых предприятий просто-напросто отражал острую нехватку магазинов в прошлом.
Несомненно, тема курсовой работы является достаточно актуальной. В торговлю, начиная с 1992 года, переместились значительные трудовые ресурсы. Появление огромного числа невиданных ранее товаров вызвало повышенный спрос на потребительские товары. Невиданные прибыли в торговле получали вчерашние инженеры и школьники. У многих сложилось мнение, что экономические знания не нужны. Первое отрезвление пришло после «черного вторника» 1994 года. В дальнейшем, после снижения спроса на новые товары, насыщения рынка различными предприятиями торговли, дальнейшего снижения доходов граждан, стало ясно, что без знания экономики и множества других дисциплин, связанных с торговлей, рассчитывать на получение стабильных доходов не приходится. Августовский кризис привел к сокращению объема розничной торговли 1999 года по сравнению с 1998 годом. Это предъявляет к микроэкономике предприятий торговли еще больше требований. Очевидно, что в дальнейшем конкуренция в торговой отрасли будет усиливаться не зависимо от экономической ситуации в стране. Для преуспевания будет недостаточно дарования, практических знаний и навыков, поддержки государственных структур. В конкурентной борьбе уже недалекого будущего победят те, кто будет сочетать как можно более обширные и глубокие знания микроэкономики предприятий торговли с дарованием и опытом работы.
Объектом курсового исследования является торговое предприятие ООО «АЙСТ», предметом – анализ доходов этого предприятия. В процессе исследования необходимо решить следующие задачи:
определить понятие и экономическую сущность прибыли торгового предприятия;
раскрыть принципы формирования и использования прибыли в торговле;
дать анализ доходов исследуемого предприятия и влияющих на них факторов;
определить пути увеличения доходов торгового предприятия в условиях формирования рынка потребительских товаров.
1. Экономическое содержание доходов торгового предприятия
1.1. Понятие прибыли торгового предприятия
В условиях рыночной экономики возрастает значение коммерческой деятельности с целью получения максимальной прибыли для удовлетворения материальных и социальных потребностей работников и производственного развития предприятия. При определении объема закупки того или иного товара и возможностей его продажи партнеры (поставщики и торговое предприятие) должны обязательно просчитывать выгодность торговой сделки, т.е. возможность получения оптимального уровня и массы прибыли.
Прибыль в торговле является денежным выражением стоимости прибавочного продукта, созданного производительным трудом работников торговли, которые заняты продолжением процесса производства в сфере товарного обращения, а также части прибавочного продукта, созданного трудом работников других отраслей народного хозяйства (промышленности, сельского хозяйства, транспорта и др.) и направляемого в торговлю через механизм цен на товары, тарифов, торговых надбавок как плата за реализацию товаров (продукции, услуг).
Прибыль измеряется суммой и уровнем. Она является одним из важнейших оценочных показателей, характеризующим результат хозяйственной деятельности предприятия. Отношение прибыли к товарообороту, выраженное в процентах, определяет уровень рентабельности реализации товаров. В условиях рыночной экономики рентабельность является важнейшим качественным показателем работы торгового предприятия, в котором обобщается состояние доходов, издержек обращения, оборачиваемости товаров, использования основных средств, рабочей силы, собственного и заемного капиталов. Показатель рентабельности свидетельствует о прибыльности хозяйственной деятельности предприятия в прошедшем периоде и о возможностях его дальнейшего функционирования.
Прибыль представляет собой конечный финансовый результат хозяйственной деятельности предприятия. Однако финансовым результатом может выступать не только прибыль, но и убыток, возникший, например, по причине чрезмерно высоких затрат или недополучения доходов от реализации товаров в связи с уменьшением объема поставок товаров, снижением покупательского спроса.
В упрощенном виде прибыль – это разность между валовым доходом и издержками обращения предприятия. Такую прибыль принято называть бухгалтерской (валовой), она отражает финансовый результат конкретной деятельности предприятия. Однако, как известно, не все затраты торгового предприятия включаются в издержки обращения.
Часть затрат предприятие осуществляет за счет прибыли, и поэтому не включает их в издержки обращения.
Все затраты предприятия, учитываемые как в составе издержек обращения, так и относимые на прибыль, в сумме образуют экономические издержки, поскольку они характеризуют совокупность действительных расходов торгового предприятия. Экономические издержки по количеству и объему больше издержек обращения. Соответственно издержкам прибыль может быть экономической. Бухгалтерская (валовая) прибыль – это разность между валовым доходом и издержками обращения. Экономическая прибыль – это разность между валовым доходом и экономическими издержками. Экономическая прибыль меньше бухгалтерской на величину затрат, не учитываемых в составе издержек обращения. Цель любого торгового предприятия на рынке – получение максимальной экономической прибыли. Экономическая прибыль характеризует предпринимательский доход, который свидетельствует об окупаемости расходов торгового предприятия (предпринимателя) и способности его к самофинансированию (саморазвитию).
В процессе анализа результатов работы торгового предприятия применяются различные значения прибыли: прибыль (убыток) от реализации товаров; прибыль от реализации основных фондов и иного имущества; валовая (балансовая) прибыль; чистая прибыль (прибыль, остающаяся в распоряжении предприятия); налогооблагаемая прибыль; прибыль от прочей деятельности предприятия. Различия понятий прибыли определяются их экономическим содержанием и положениями законодательства о налогообложении прибыли предприятий1.
Прибыль (убыток) от реализации товаров определяется как разность между валовым доходом от реализации товаров (без учета налога на добавленную стоимость) и издержками обращения.
При определении прибыли от реализации основных фондов и иного имущества учитывается разница (превышение) между продажной ценой (без налога на добавленную стоимость) и остаточной (первоначальной) стоимостью этих фондов и имущества, увеличенной на индекс инфляции, который исчисляется в порядке, установленном Правительством РФ. При этом понятие "остаточная стоимость имущества" рассматривается применительно к основным фондам, нематериальным активам, малоценным и быстро изнашивающимся предметам, а первоначальная стоимость – для прочего имущества.
В состав доходов (расходов) от внереализационных операций включаются: доходы, получаемые от долевого участия в деятельности других предприятий, от сдачи имущества в аренду, дивиденды (проценты) по акциям, облигациям и иным ценным бумагам, принадлежащим предприятию, а также другие доходы (расходы) от операций, не связанных с реализацией товаров, включая суммы, полученные (уплаченные) в виде санкций за нарушение хозяйственных договоров. В составе внереализационных расходов учитываются налоговые платежи, относимые на финансовые результаты деятельности предприятия (налог на имущество, транспортный налог, прочие налоги).
В зарубежной практике доход, полученный в виде дивидендов (процентов) на вложенный в банк капитал, называется доходом на капитал и не является прибылью в сугубо экономическом смысле слова.
Валовая (балансовая) прибыль характеризует конечный финансовый результат хозяйственной деятельности предприятия и представляет собой сумму прибыли (убытка) от реализации товаров, основных фондов, иного имущества и доходов от внереализационных операций, уменьшенных на сумму расходов по этим операциям. По экономическому значению балансовая и валовая прибыль тождественны.
Валовая прибыль с наибольшей полнотой и объективностью показывает результаты всех видов хозяйственной деятельности предприятия. Именно прибыль на практике отражает экономическую категорию "прибавочная стоимость", которая соответственно и подлежит распределению между предприятием и государственным бюджетом.
Чистая прибыль – это та часть валовой (балансовой) прибыли, которая остается в распоряжении предприятия после уплаты в бюджет налога на прибыль.
В экономической литературе, особенно зарубежной, чистую прибыль рассматривают как экономическую ренту. Однако понятие экономической ренты больше присуще творческой деятельности, где проявляется особый талант (музыкальный, спортивный и т.д.), а не предпринимательской и тем более не коммерческой деятельности. Между процессами поиска прибыли и ренты имеется четкое разграничение. Поиск прибыли обычно ассоциируется с предпринимательской (коммерческой) деятельностью. Предприниматели и коммерсанты изыскивают прибыль путем выявления наилучших способов использования имеющихся ресурсов (капитала) и экономии расходов.
Главное препятствие, с которым сталкивается торговое предприятие в процессе реализации своих возможностей максимизации прибыли, – это рост расходов, связанных с увеличением налоговых платежей в бюджет и обязательных отчислений в различные внебюджетные фонды, т.е. налогового бремени.
Наиболее полно экономическая сущность прибыли торгового предприятия проявляется через выполняемые ее функции:
является мерилом оценки деятельности предприятия;
используется в качестве источника материального поощрения труда работников;
выступает источником вознаграждения владельцев акций, паев в уставном капитале предприятия;
является источником самофинансирования развития предприятия;
служит источником пополнения государственного бюджета.
В зарубежной практике прибыль – многозначный термин рыночной экономики. Применяется несколько способов калькулирования величины прибыли, весьма различных по своим задачам и методам расчета. Прибыль от обычной торговой деятельности определяется как разница между выручкой от продаж и произведенными затратами, к которым, помимо затрат на закупки товаров, относят расходы на содержание персонала, амортизационные отчисления, расходы по управлению, денежным операциям и налоговые платежи. "Прибыль – это чистый доход сверх обычной нормы дохода за счет доступных инвестиционных возможностей". Такое более широкое и емкое понятие прибыли дается профессором Сиэтлского университета Полом Хейне (США)1.
Термин "инвестиции" чрезвычайно распространен за рубежом. Под инвестиционными возможностями понимаются возможности вложения средств до получения результата деятельности. На предприятиях инвестиционные средства находят выражение в капитальных вложениях. Инвестиционные расходы (затраты) связаны с приобретением новых машин, сооружений, технологического оборудования, транспортных средств, что позволяет увеличивать размер основного капитала (основных средств), который в будущем должен обеспечивать прибыль. В рыночной экономике источниками инвестирования, помимо собственного основного капитала, являются банковские кредиты, частный капитал, средства одних предприятий, вкладываемые в развитие других. Это могут быть либо прямые ссуды, либо приобретение акций, либо вложения средств для участия в прибылях. Благодаря расширению инвестиционных возможностей ускоряются темпы экономического роста фирмы. При недостаточном инвестировании темпы старения техники, оборудования обгоняют темпы их замены новыми, более производительными видами. Следовательно, вкладывая средства в основной капитал, фирма предусматривает получение определенного дохода от него в будущем за счет повышения производительности труда работников. Инвестиции и рост производительности труда необходимы, чтобы выдержать конкуренцию в условиях рынка. Доходы от инвестиций – это будущая прибыль.
«Под прибылью понимается результат деятельности фирмы (компании, корпорации). Для всех фирм обязательным условием является максимизация прибыли: прибыль максимальна, когда предельный доход равен предельным издержкам»2. Правило максимизации прибыли заключается в выборе такого объема производства и реализации товара, чтобы его цена равнялась долговременным предельным издержкам. Как известно, издержки фирмы подразделяются на постоянные и переменные. Предельные издержки представляют собой дополнительные переменные издержки, связанные с каждой дополнительной единицей выпуска, реализации продукции.
Фирмы, как правило, решают задачу максимизации прибыли на долговременный период. Те из них, которые вплотную не занимаются максимизацией прибыли, имеют мало шансов на выживание. Фирмы, выживающие в конкурентных условиях, придают долговременной максимизации прибыли одно из первостепенных значений.
Фирмы, обладающие значительным объемом собственного капитала, могут получать дополнительный доход в виде процентов на собственный капитал. В этом случае налогооблагаемая прибыль увеличивается на сумму полученных процентных выплат на собственный капитал, что отражается в отчете по прибыли. В зарубежной практике применяется термин "издержки утраченных возможностей", "упущенная (недополученная) прибыль (выгоды)". Под издержками утраченных возможностей понимаются издержки и потери дохода, которые возникают за счет отдачи предпочтения при наличии выбора одному из способов осуществления хозяйственных операций при отказе от другого возможного способа1. В учебной литературе по рыночной экономике и предпринимательству они называются неявными или имплицитными издержками. В совокупности с явными издержками, которые отражаются в бухгалтерском учете, они образуют экономические издержки. Соответственно издержкам и прибыль называют бухгалтерской и экономической.
1.2. Принципы формирования и использования прибыли
Основным источником получения торговым предприятием прибыли является валовой доход.
Валовой доход от реализации товаров представляет собой сумму выручки от реализации товаров, работ, услуг, определяемую как разницу между продажной и покупной стоимостью товаров.
Валовой доход от реализации товаров отражает цену торговых услуг, т.е. долю торговли в розничной цене товара. Розничная цена товара в обобщенном виде исчисляется по формуле:
РЦ = СС + Пп + ТНп + НДС + ТН + НП,
где РЦ – розничная цена товара, руб.;
СС – себестоимость производства товара, руб.;
Пп – прибыль производственного предприятия, руб.;
ТНп – торговая надбавка посреднического предприятия, руб.;
НДС – налог на добавленную стоимость, руб.;
ТН – торговая надбавка розничного торгового предприятия, руб.;
НП – налог с продаж, руб.
С учетом последовательности торгово-хозяйственной деятельности, особенностей формирования доходов и затрат процесс образования прибыли торгового предприятия может быть представлен следующим образом (рис. 1).
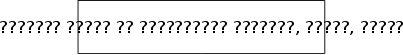


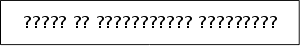
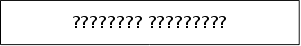
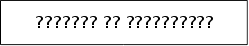





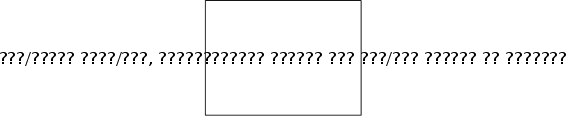
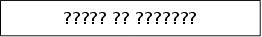


Рис. 1. Схема формирования прибыли торгового предприятия
Валовой доход торгового предприятия в основном образуется за счет торговых надбавок. Торговые надбавки устанавливаются в процентах к ценам, по которым товар закупается у производителей (отпускная цена промышленности) или у посредников (оптовая цена).
Торговая надбавка предназначена для возмещения издержек обращения (затрат торговли по реализации товаров), уплаты налогов и сборов и образования прибыли торгового предприятия (рис. 2).


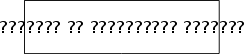
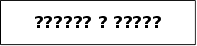
Рис. 2. Структура торговой надбавки торгового предприятия
В настоящее время предприятиям оптовой, розничной торговли и общественного питания независимо от подчиненности и форм собственности предоставлено право самостоятельно устанавливать размеры торговых надбавок (наценок) при формировании свободных (рыночных) розничных цен на отечественные и импортные товары с учетом их качества, конъюнктуры рынка и сложившегося уровня цен в регионе. Таким образом, размеры максимальной и минимальной торговых надбавок (наценок) для предприятий торговли не регламентированы. Однако в соответствии с Указом Президента РФ от 28 февраля 1995 г. № 221 и постановлением Правительства РФ от 7 марта 1995 г. № 239 "О мерах по упорядочению государственного регулирования цен (тарифов)" органы исполнительной власти субъектов РФ устанавливают и регулируют размеры торговых надбавок к ценам на продукты детского питания (включая пищевые концентраты), лекарственные средства и изделия медицинского назначения, наценки на продукцию (товары), реализуемую на предприятиях общественного питания при образовательных школах, ПТУ, средних специальных и высших учебных заведениях, а также на продукцию и товары, реализуемые в районах Крайнего Севера и приравненных к ним местностях с ограниченными сроками завоза грузов.
В исключительных случаях, связанных с обострением негативных процессов в экономике и финансовой системе, в целях поддержания стабильности на потребительском рынке, а также защиты населения от неоправданного повышения цен органы исполнительной власти субъектов РФ могут временно, до особого распоряжения, вводить государственное регулирование цен на отдельные виды товаров первой необходимости и социального значения путем ограничения торговой надбавки оптовыми и розничными предприятиями всех форм собственности, а также частными предпринимателями.
Прибыль от реализации товаров определяется по формуле:
ПР = ВД – НДС – ИО,
где ПР – прибыль от реализации товаров, работ, услуг, руб.;
ВД – валовой доход от реализации товаров, работ, услуг, руб.;
НДС – налог на добавленную стоимость, руб.;
ИО – издержки обращения, руб.
Налог на добавленную стоимость, по своей сути, является налогом на потребителя, так как он фиксируется в розничной цене товара и его конечным плательщиком является потребитель. Этот налог является федеральным, его ставка и порядок начисления определяются на федеральном уровне. В настоящее время ставка налога на добавленную стоимость в торговле установлена в размере 20% объема реализованных товаров. Исключение составляют хлеб и хлебобулочные изделия, молоко и молокопродукты (за исключением мороженого), продукты детского и диабетического питания, промышленные товары для детей (по утвержденному перечню), по которым в соответствии с постановлением Правительства РФ от 17 июля 1998 г. № 788 ставка налога на добавленную стоимость установлена в размере 10%.
Плательщиками налога на добавленную стоимость являются все производители товаров (работ и услуг). Порядок налогообложения прибыли у предприятий розничной торговли имеет свои особенности. Так, если объектом налогообложения у производителей товаров и предприятий оптовой торговли является объем реализованной продукции (работ и услуг), то у предприятий розничной торговли – сумма валового дохода, полученная от реализации товаров. В этой связи ставка налога на добавленную стоимость на предприятиях розничной торговли является расчетной и представляет собой долю налога на добавленную стоимость в валовом доходе. Так, если принять валовой доход розничного торгового предприятия без НДС за 100%, то валовой доход с НДС составит: 100% + 20% = 120%, а ставка НДС будет равна:
20 / 100 + 20 · 100 = 16,67%,
по товарам со ставкой НДС, равной 10%:
10 / 100 + 10 · 100 = 9,09%.
Предприятия розничной торговли, которые осуществляют реализацию товаров с различными ставками налога на добавленную стоимость, обязаны организовать раздельный учет поступления и реализации этих товаров. В противном случае при исчислении суммы налога на добавленную стоимость, подлежащей уплате в бюджет, применяется высшая ставка налога – 16,67%.
В настоящее время розничная цена товара может быть увеличена на сумму налога с продаж. Налог с продаж устанавливается и вводится в действие законами субъектов Российской Федерации, он обязателен к уплате юридическими и физическими лицами, реализующими товары (работы, услуги) на территории соответствующих субъектов РФ.
Объектом налогообложения по налогу с продаж является стоимость товаров (работ, услуг), включая налог на добавленную стоимость и акцизы для подакцизных товаров, реализуемых в розницу или оптом за наличный расчет (стоимость подакцизных товаров, дорогостоящей мебели, радиотехники, одежды, деликатесных продуктов питания, автомобилей, мехов, ювелирных изделий, видеопродукции и компакт-дисков и др.).
Не является объектом налогообложения по налогу с продаж стоимость хлеба и хлебобулочных изделий, молока и молокопродуктов, масла растительного, маргарина, круп, сахара, соли, картофеля, продуктов детского и диабетического питания; детской одежды и обуви, лекарств, протезно-ортопедических изделий и ряда других работ и услуг.
Ставка налога с продаж устанавливается в размере до 5%. Сумма налога определяется как соответствующая налоговой ставке процентная доля цены товара без учета налога с продаж и включается налогоплательщиком в цену товара, предъявляемую к оплате покупателю (заказчику).
Законодательные (представительные) органы субъектов Российской Федерации, устанавливая налог с продаж, определяют конкретную ставку налога, порядок и сроки уплаты налога, льготы и форму отчетности по данному налогу, а также могут устанавливать дополнительный перечень товаров (работ, услуг), реализация которых освобождается от налога с продаж.
Суммы платежей по налогу с продаж зачисляются в бюджеты субъектов Российской Федерации и местные бюджеты в размере соответственно 40 и 60% и направляются на социальные нужды