Доходы торгового предприятия и пути их увеличения в условиях формирования рынка потребительских товаров (ООО "АЙСТ")
Прибыль от финансово-хозяйственной деятельности (валовая прибыль) исчисляется по формуле:
ПФХД = ПР ± СДР,
где ПФХД – прибыль (убыток) от финансово-хозяйственной
деятельности, руб.;
ПР – прибыль от реализации, руб.;
СДР – сальдо внереализационных и прочих операционных доходов
и расходов, руб.
В состав внереализационных и прочих операционных доходов включаются: доходы от долевого участия в деятельности других предприятий; дивиденды по акциям и доходы по облигациям и другим ценным бумагам, принадлежащим предприятию; доходы от сдачи имущества в аренду; присужденные и признанные должником штрафы, пени, неустойки и другие виды санкций за нарушение условий хозяйственных договоров, а также доходы от возмещения причиненных убытков; прибыль прошлых лет, выявленная в отчетном году; другие доходы от операций, непосредственно не связанных с реализацией товаров (работ, услуг); положительные курсовые разницы по валютным счетам, а также курсовые разницы по операциям в иностранной валюте.
В состав внереализационных и прочих операционных расходов включаются: затраты на содержание законсервированных мощностей и объектов (кроме затрат, возмещаемых за счет других источников); затраты по аннулированным торгово-хозяйственным сделкам; убытки по операциям с тарой; судебные издержки и арбитражные расходы; присужденные или признанные штрафы, пени, неустойки и другие виды санкций за нарушение условий хозяйственных договоров, а также расходы по возмещению причиненных убытков; убытки от списания дебиторской задолженности, по которой срок исковой давности истек, и других долгов, нереальных для взыскания, и др.
Одним из самых значительных видов внереализационных расходов торговых предприятий являются расходы по оплате некоторых налогов и сборов, уплачиваемых в соответствии с установленным законодательством порядком за счет финансовых результатов, а также по операциям, связанным с получением внереализационных доходов. К таким налогам и сборам относятся:
целевой сбор на содержание правоохранительных органов (налогооблагаемая база – квартальный фонд оплаты труда, рассчитанный исходя из среднесписочной численности работников предприятия и установленного размера минимальной оплаты труда);
сбор на нужды образовательных учреждений (налогооблагаемая база – фактически начисленная сумма фонда оплаты труда);
налог на содержание жилищного фонда и объектов социально-культурной сферы (налогооблагаемая база – валовой доход без налога на добавленную стоимость; подлежит уплате в бюджет сумма налога за минусом расходов на содержание жилищного фонда и объектов социально-культурной сферы);
налог на имущество предприятий (налогооблагаемая база – среднегодовая стоимость облагаемого налогом имущества);
налог на рекламу (налогооблагаемая база – стоимость рекламных мероприятий без налога на добавленную стоимость).
Налогооблагаемая прибыль представляет собой расчетный показатель. Она определяется путем корректировки валовой прибыли предприятия как в сторону ее увеличения, так и в сторону уменьшения в соответствии с положениями действующего законодательства.
До 1 января 1995 г. торговым предприятиям разрешалось относить на издержки обращения расходы по ряду позиций не в фактически произведенных суммах, а только в пределах норм, установленных Министерством финансов РФ. Это касалось командировочных расходов, представительских расходов, расходов по содержанию легкового автотранспорта, оплате процентов по рублевым и валютным кредитам на производственные нужды, расходов на рекламу, расходов на подготовку кадров по договорам с учебными заведениями. Постановлением Правительства России от 1 июля 1995 г. "О внесении изменений и дополнений в Положение о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли" эти ограничения были сняты. Однако отмена этих ограничений распространяется только на порядок отражения этих затрат в бухгалтерском учете предприятий. Для целей налогообложения названные выше затраты принимаются по-прежнему в пределах установленных норм и нормативов, т.е. налог на прибыль рассчитывается исходя из суммы валовой прибыли, увеличенной на величину превышения фактически произведенных расходов по отмеченным позициям над суммами, определенными исходя из установленных предельных норм.
Налоговым законодательством предусмотрены и некоторые льготы по налогу на прибыль, предусматривающие уменьшение суммы налогооблагаемой прибыли, которые имеют строго целевой характер.
В частности, согласно Закону РФ "О налоге на прибыль предприятий и торговых организаций" освобождается от налогообложения прибыль, направляемая на финансирование капитальных вложений производственного и непроизводственного характера и жилищного строительства при условии полного использования предприятием сумм начисленного за отчетный период износа (амортизации) основных фондов.
Предоставляется льгота по налогу на прибыль предприятиям, использующим труд инвалидов. В случае, если доля инвалидов в общей численности работников предприятия составляет не менее, 50%, ставка налога на прибыль снижается на 50%. При этом в эту численность не входят инвалиды, работающие по совместительству, а также по договорам гражданско-правового характера. Кроме того, такие предприятия полностью освобождаются от уплаты налога на прибыль при условии, что не менее 50% ее суммы используется на социальные нужды инвалидов, работающих на данном предприятии.
Прибыль, остающаяся в распоряжении предприятия (чистая прибыль), может быть вычислена по формуле:
чп = вп – нп,
где ЧП – чистая прибыль предприятия, руб.;
ВП – валовая прибыль, руб.;
НП – налог на прибыль, руб.
Основные направления использования прибыли, остающейся в распоряжении предприятия, определяются его учредительными документами или решением учредителей, в которых должно быть указано, какие фонды и в каких размерах создаются на предприятии за счет чистой прибыли и на какие цели они направляются.
Принципиальная схема распределения прибыли, остающейся в распоряжении предприятия, представлена на рис. 3.


Рис. 3. Принципиальная схема использования прибыли, остающейся в распоряжении торгового предприятия
Резервный фонд предназначается для покрытия непроизводительных потерь и убытков, покрытия балансового убытка предприятия за отчетный год, а также выплат доходов (дивидендов) участникам при отсутствии или недостаточности для этих целей прибыли отчетного года.
Фонд накопления предназначается для финансового обеспечения производственного развития предприятия и иных аналогичных мероприятий по созданию нового имущества. За счет данного фонда осуществляются финансирование строительства новых производственных объектов, расширение и реконструкция предприятия, приобретение и модернизация оборудования, погашение долгосрочных кредитов и процентов по ним, финансирование прироста собственных оборотных средств и др.
Фонд социальной сферы предназначен для финансирования капитальных вложений в развитие объектов социальной сферы: строительство жилья, культурно-просветительных учреждений, санаториев, домов отдыха, лагерей отдыха детей, школьных и дошкольных учреждений и т.д.
Фонд накопления и фонд социальной сферы могут выступать в виде единого фонда накопления.
Фонд потребления аккумулирует средства, направляемые на осуществление мероприятий по развитию социальной сферы (кроме капитальных вложений) и материальному поощрению работников и иных аналогичных мероприятий, не приводящих к образованию нового имущества предприятия (выплата дивидендов, процентов по акциям и вкладам; разовое премирование работников в виде единовременного поощрения за выполнение особо важных заданий; оказание материальной помощи; надбавки к пенсиям и единовременные пособия уходящим на пенсию; предоставление льготного или бесплатного питания; оплата проезда к месту работы; оплата путевок на лечение и отдых и т.д.).
Конкретные направления и суммы распределения прибыли определяются принятой на предприятии дивидендной политикой и политикой развития предприятия.
Налог на прибыль является одним из важнейших налогов, поэтому порядок налогообложения прибыли постоянно совершенствуется. Это касается как изменений налогооблагаемой базы, ставок налога на прибыль, так и порядка начисления и перечисления налога.
В настоящее время имеются существенные различия в порядке налогообложения малых предприятий и предприятий, которые к таковым не относятся.
Предприятиям предоставлено право выбрать один из двух вариантов начисления налога на прибыль:
путем произведения ежемесячных авансовых взносов налога на прибыль в бюджет;
путем осуществления ежемесячных платежей от фактически полученной за месяц прибыли.
В первом варианте до наступления следующего квартала предприятие обязано подать в налоговую инспекцию справку о предполагаемой прибыли и налоге на нее. В соответствии с этой справкой предприятие производит ежемесячные авансовые платежи по налогу на прибыль в размере 1/3 части объявленного в справке квартального налога. По истечении квартала при предъявлении расчета фактически полученной предприятием суммы прибыли производится сравнение сумм произведенных авансовых платежей с суммой налога, подлежащего уплате в бюджет исходя из фактически полученной прибыли. При этом может быть выявлена либо переплата, либо недоплата по налогу.
В случае, если авансовые платежи меньше налога, исчисленного по фактической прибыли, то предприятие обязано произвести доплату по налогу и, кроме того, осуществить дополнительный платеж, сумма которого определяется по формуле:
Пд = [(Нф – Нав) · Сцб] / (100 · 4),
где Пд – платеж дополнительный, руб.;
Нф, Нав – соответственно сумма налога на прибыль исходя
из фактически полученной прибыли и сумма авансовых
платежей по налогу на прибыль, руб.;
Сцб – ставка рефинансирования Центрального банка, действующая
на 15-е число среднего месяца квартала, %.
В случае переплаты налога производится возврат его предприятию с процентами, начисленными по ставке рефинансирования Центрального банка.
По второму варианту не требуется производить авансовых платежей, сумму которых заранее достаточно сложно определить абсолютно точно. Но в этом случае необходимо таким образом организовать учет, чтобы иметь возможность ежемесячно составлять отчет о прибылях и убытках, причем в достаточно короткие сроки (до 15-го числа следующего за отчетным месяца), с тем чтобы на основании фактических данных о полученной за месяц прибыли производить начисление и уплату налога на прибыль.
Необходимо отметить особенности налогообложения прибыли малых предприятий. Прежде всего к малым относятся предприятия с численностью работников в розничной торговле до 30 человек, в общественном питании и оптовой торговле – до 50 человек.
В соответствии с Законом РФ "О едином налоге на вмененный доход для определенных видов деятельности", принятым в июле 1998 г., малые предприятия розничной торговли и общественного питания переводятся на уплату единого налога со вмененного дохода. Со дня введения единого налога на территориях соответствующих субъектов Российской Федерации не взимаются с Малых предприятий платежи в государственные внебюджетные фонды (Пенсионный, фонды социального страхования, обязательного медицинского страхования, содействия занятости населения), а также все налоги и обязательные сборы, за исключением государственной и таможенных пошлин, лицензионных и регистрационных сборов, налогов на приобретение транспортных средств и с владельцев транспортных средств, земельного налога, подоходного налога с физических лиц.
Объектом налогообложения при применении единого налога является вмененный доход. Вмененный доход представляет собой потенциально возможный валовой доход плательщика единого налога за вычетом потенциально необходимых затрат.
Сумма вмененного дохода определяется исходя из базовой доходности, установленной в стоимостном выражении на ту или иную единицу физического показателя, и количества единиц этого показателя. В качестве таких физических показателей может применяться единица площади, численность работающих, единица производственной мощности и др. Поскольку предприятия работают в неодинаковых условиях, то сумма вмененного дохода должна быть скорректирована с использованием повышающих или понижающих коэффициентов. Таким образом, сумму вмененного дохода предприятия, подлежащего налогообложению, можно представить в виде формулы:
M = C · N · Д · E · F · J,
где М – сумма вмененного дохода, руб.;
С – базовая доходность на единицу физического показателя, руб.;
N – количество единиц физического показателя (м2; чел., шт.);
Д – корректирующий коэффициент подвидов деятельности;
Е – региональный корректирующий коэффициент;
F – коэффициент, характеризующий тип населенного пункта;
J – коэффициент, характеризующий дислокацию предприятия
внутри населенного пункта.
Сумма единого налога на вмененный доход рассчитывается:
V = М · 0,2,
где V – сумма единого налога на вмененный доход, руб.;
0,2 – ставка единого налога на вмененный доход (20%).
2. Анализ доходов ООО «АЙСТ»
2.1. Краткая характеристика предприятия
ООО "АЙСТ" организовано в 1996 году одним учредителем Ковалевым А.Н. Магазин является собственностью одного учредителя Ковалева А.Н., с Уставным капиталом 530 тыс. руб.
В соответствии с Учредительными документами в 1996 году оформлена лицензия на право деятельности и организации розничной торговли.
Площадь магазина 100 кв.м., в том числе торговая 55 кв.м., слад 25 кв.м., подсобное помещение 20 кв.м.
Основной вид деятельности, организация розничной торговли населению на условиях реализации товаров отечественного производства, производимых в Москве и московской области. Такое условие принято учредителем сознательно для избежания расчетов по таможенным пошлинам, акцизам, расчетам по валютным операциям, и в целях скорейшего развития отечественной промышленности.
Магазин основа на площади бывшего магазина "Продукты". После соответствующего капитального ремонта и обновления он начал деятельность.
Численность работающих 13 человек: 1 – директор, 1– бухгалтер, 1– экспедитор, 7 – продавцов, 3- грузчика.
Утвержден режим работы с 7 до 23 часов, без выходных, перерыв с 14 до 15 часов. Утвержденный ассортимент товаров: - хлебобулочные изделия, макаронные, молочные в ассортименте, мясные, бакалейные, галантерейные и промтовары.
Товарооборот в среднем 550 тыс. руб. в месяц, за день 18 000-19 000 рублей.
Поставки по договорам прямым назначением силами магазина и поставщиков. Без посредников поступает продукция с хлебокомбината, макаронного объединения, хладокомбината. Остальные поставки идут с оптовых баз. Заключены юридические договора. Предприятие сознательно в большинстве уходит от посредников и получает товар прямо от производителей. Это дает возможность снизить продажную цену от 3 до 5%, что делает этот магазин более привлекательным.
Магазин находится не в престижной зоне Москвы, поэтому плата за землю ниже, затраты по обслуживанию ниже. Он находится в помещении бывшего магазина, и покупатели остались практически те же. Это жилой микрорайон.
Пять лет предприятие существует и достаточно уверенно. В перспективе предполагается реконструкция в соответствии с требованием архитектурного обновления снаружи и внутри.
Предприятие почти не пользуется кредитами. Товары берут по условиям договоров на реализацию. Задолженности перед бюджетом, внебюджетными органами нет, заработная плата выдается вовремя.
Бухгалтерский учет представляет собой упорядоченную систему сбора информации в денежном выражении об имуществе, обязательствах организации и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций. Учет движения имущества и обязательств ведется с применением рабочего Плана счетов, форм бухгалтерской отчетности, методов оценки имущества и обязательств, форм отчетности. Такой выбор учета на предприятии называется Учетной политикой. Это международный стандарт, который стал возможен к применению в связи с вхождением нашего государства в мировую экономику. Применение международных стандартов в системе бухгалтерского учета, позволило экономическим субъектам применять наиболее удобный и выгодный вариант ведения бухгалтерского учета, избегая нагромождений и излишних корреспонденций,
ООО "АЙСТ" применяет упрощенную систему учета хозяйственных операций. Движение в целом документов небольшое. Исключением является прием и оформление поступающих товаров, и ежедневная сдача выручки продавцами в кассу магазина и сдача её в вечернюю кассу банка.
По условиям договоров расчет с поставщиками проводится раз в десять дней. Это наиболее приемлемо и магазину и поставщикам, так как суммы кредиторской задолженности по каждому дню в пределах 6000 рублей. ООО "АЙСТ" относится к малому предприятию как по численности, так по объему товарооборота, поэтому этот экономический субъект выбрал упрощенную систему ведения учета, которая отражена приказом по ООО "АЙСТ" и действует без изменения в течение всей деятельности магазина, что, в общем, и способствует стабильности и отсутствия серьезных нарушений в ведении бухгалтерского учета.
2.2. Анализ состава и динамики балансовой прибыли
В анализе используются следующие показатели прибыли: балансовая прибыль, прибыль от реализации продукции, работ и услуг, прибыль от прочей реализации, финансовые результаты от внереализационных операций, налогооблагаемая прибыль, чистая прибыль.
Балансовая прибыль включает финансовые результаты от реализации продукции, работ и услуг, от прочей реализации, доходы и расходы от внереализационных операций.
Налогооблагаемая прибыль представляет собой разность между балансовой прибылью и суммой налога на недвижимость, прибыли, облагаемой налогом на доход (по ценным бумагам и от долевого участия в совместных предприятиях), прибыли, полученной сверх предельного уровня рентабельности, изымаемой полностью в бюджет, затрат, учитываемых при исчислении льгот по налогу на прибыль (мероприятия по ликвидации последствий катастрофы на ЧАЭС, природоохранные и противопожарные мероприятия, содержание детских оздоровительных лагерей, домов престарелых и т.д.).
Чистая прибыль - это та прибыль, которая остается в распоряжении предприятия после уплаты всех налогов, экономических санкций и отчислений в благотворительные фонды.
В процессе анализа необходимо изучить состав балансовой прибыли, ее структуру, динамику и выполнение плана за отчетный год. При изучении динамики прибыли следует учитывать инфляционные факторы изменения ее суммы. Для этого выручку корректируют на средневзвешенный индекс роста цен на продукцию предприятия в среднем по отрасли, а затраты по реализованной продукции уменьшают на их прирост в результате повышения цен на потребленные ресурсы за анализируемый период.
Таблица 1
Анализ состава, динамики и выполнения плана балансовой прибыли за отчетный год
Состав балансовой прибыли |
Прошлый год | Отчетный год | Фактическая сумма прибыли в сопоставимых ценах прошлого года | ||||
| сумма, млн. руб. | структура, % | план | факт | ||||
|
сумма, млн. руб. |
структура, % | сумма, млн. руб. | структура, % | ||||
|
Балансовая прибыль |
15000 | 100 | 17900 | 100 |
20000 |
100 |
16000 |
| Прибыль от реализации продукции | 14500 | 96,66 | 17900 | 100 |
19296 |
96,48 | 15450 |
|
Прибыль от про- чей реализации |
- | - | - | - | - | - | - |
|
Внереализацион- ные финансовые результаты |
500 | 3,34 | - | - |
704 |
3,52 | 550 |
Как показывают данные табл. 1, план по балансовой прибыли перевыполнен на 11,73%. Темп ее прироста к прошлому году в сопоставимых ценах составляет 6,66%. Наибольшую долю в балансовой прибыли занимает прибыль от реализации товарной продукции (96,48%). Удельный вес внереализационных финансовых результатов составляет всего 3,52%, но с развитием рыночных отношений он может быть значительно большим.
2.3. Анализ финансовых результатов от реализации продукции,
работ и услуг
Основную часть прибыли предприятия получают от реализации продукции и услуг. В процессе анализа изучаются динамика, выполнение плана прибыли от реализации продукции и определяются факторы изменения ее суммы.
Прибыль от реализации продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности: объема реализации продукции (VРП); ее структуры (УДi); себестоимости (Сi) и уровня среднереализационных цен (Цi).
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема реализации происходит уменьшение суммы прибыли.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет, и наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли и наоборот.
Изменение уровня среднереализационных цен и величина прибыли находятся в прямо пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает и наоборот.
Расчет влияния этих факторов на сумму прибыли можно выполнить способом цепных подстановок, используя данные, приведенные в табл. 2.
План по сумме прибыли от реализации продукции в отчетном году перевыполнен на 1396 млн. руб.(19296-17900), или на 7,8%.
Если сравнить сумму прибыли плановую и условную, исчисленную исходя из фактического объема и ассортимента продукции, но при плановых ценах и плановой себестоимости продукции, узнаем, насколько она изменилась за счет объема и структуры реализованной продукции:
ΔП(vрп,уд) = 18278 - 17900 = +378 млн руб.
Таблица 2
Исходные данные для факторного анализа прибыли от реализации продукции, млн. руб.
Показатель |
План |
План, пересчитанный на фактический объем продаж | Факт |
| Выручка от реализации продукции за вычетом НДС, акцизного налога и других отчислений от выручки (ВР) | 95250 | 96600 | 99935 |
| Полная себестоимость реализованной продукции (ПС) | 77350 | 78322 | 80639 |
| Прибыль от реализации продукции (П) | 17900 | 18278 | 19296 |
Чтобы найти влияние только объема продаж, необходимо плановую прибыль умножить на процент перевыполнения (недовыполнения) плана по реализации продукции в оценке по плановой себестоимости или в условно-натуральном исчислении (157600 руб. : 159000 руб. * 100-100 = -0,88%) и результат разделить на 100:
ΔПvрп = 17900 * (-0,88%)/100 = -158 млн. руб.
Затем можно определить влияние структурного фактора (из первого результата нужно вычесть второй):
ΔПуд = 378-(-158) = +536 млн. руб.
Влияние изменения полной себестоимости на сумму прибыли устанавливают сравнением фактической суммы затрат с плановой, пересчитанной на фактический объем продаж:
ΔПс = 78322-80639 = -2317 млн. руб.
Изменение суммы прибыли за счет отпускных цен на продукцию устанавливается сопоставлением фактической выручки с условной, которую бы предприятие получило за фактический объем реализации продукции при плановых ценах:
ΔПц = 99935-96600 = +3335 млн. руб.
Эти же результаты можно получить и способом цепной подстановки, последовательно заменяя плановую величину каждого фактора фактической (табл. 3).
Сначала нужно найти сумму прибыли при фактическом объеме продаж и плановой величине остальных факторов. Для этого следует рассчитать процент выполнения плана по реализации продукции, а затем плановую сумму прибыли скорректировать на этот процент.
Выполнение плана по реализации исчисляют сопоставлением фактического объема реализации с плановым в натуральном (если продукция однородна), условно-натуральном (в данном примере тысячи условных банок) и в стоимостном выражении (если продукция неоднородна по своему составу), для чего желательно использовать базовый (плановый) уровень себестоимости отдельных изделий, так как себестоимость меньше подвержена влиянию структурного фактора, нежели выручка. На данном предприятии выполнение плана по реализации составляет:
%РП= ∑(VРПфi) : ∑(VРПплi) = 157600 : 159000 * 100 = 99,12%.
Если бы не изменилась величина остальных факторов, сумма прибыли должна была бы уменьшиться на 0,88% и составить 17742 млн. руб.(17900 * 99,12% : 100).
Затем следует определить сумму прибыли при фактическом объеме и структуре реализованной продукции, но при плановой себестоимости и плановых ценах. Для этого необходимо из условной выручки вычесть условную сумму затрат:
∑ (VPПфi* Цплi) - ∑ (VPПфi * Сплi).
Прибыль при таких условиях составит 18278 млн. руб.(96600--78322).
Нужно подсчитать также, сколько прибыли предприятие могло бы получить при фактическом объеме реализации, структуре и ценах, но при плановой себестоимости продукции. Для этого от фактической суммы выручки следует вычесть условную сумму затрат:
Ј
∑ (VPПфi* Цфi) - ∑ (VPПфi * Сплi).Сумма прибыли в данном случае получится 21613 млн. руб.(99935-78322).
По данным табл. 3 можно установить, как изменилась сумма прибыли за счет каждого фактора.
Таблица 3
Расчет влияния факторов первого уровня на изменение суммы прибыли от реализации продукции.
Показатель |
Условия расчета | Порядок расчета |
Сумма прибыли, млн руб. |
|||
объем реализации |
структура товарной продукции | цена |
себестоимость |
|||
| План | План | План | План | План | ВРпл - ПСпл | 17900 |
| Усл1 | Факт | План | План | План | Ппл * Крп | 17742 |
| Усл2 | Факт | Факт | План | План | ВРусл - ПСусл | 18278 |
| УслЗ | Факт | Факт | Факт | План | ВРф - ПСусл | 21613 |
| Факт | Факт | Факт | Факт | Факт | ВРф - ПСф | 19296 |
Изменение структуры товарной продукции способствовало увеличению суммы прибыли на 536 млн. руб., так как в общем объеме реализации увеличился удельный вес высокорентабельных видов продукции. В связи с повышением себестоимости продукции сумма прибыли уменьшилась на 2317 млн. руб., и за счет сокращения объема продаж - на 158 млн. руб.
Влияние структурного фактора на изменение суммы прибыли (табл. 4) можно рассчитать с помощью приема абсолютных разниц:
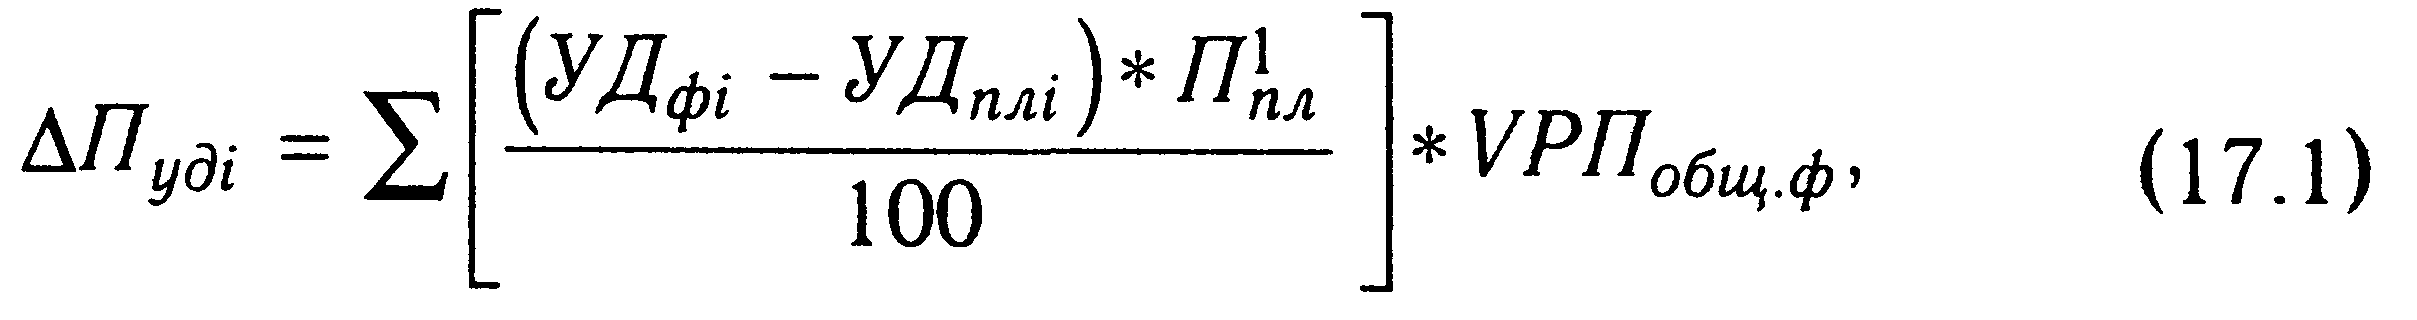
где Ппл - сумма прибыли на единицу продукции; VPФобщ.ф -фактический общий объем реализованной продукции в условно-натуральном выражении; Удi - удельный вес i-ro вида продукции в общем объеме реализации, %.
Таблица 4
Расчет влияния структуры товарной продукции на сумму прибыли от ее реализации
|
Объем реализации в условно-натуральном измерении, туб |
Структура товарной продукции,% |
Плановая прибыль на 1 туб, тыс. руб. |
Изменение прибыли в среднем на 1 туб, тыс. руб. |
||||
|
Вид продукции |
|||||||
| план | факт | план | факт | +,- | |||
| А | 57000 | 48500 | 35,85 | 30,77 | -5,08 | 100 | -5,08 |
| В | 56000 | 53000 | 35,22 | 33,63 | -1,59 | 100 | -1,59 |
| С | 27000 | 30500 | 16,98 | 19,35 | +2,37 | 130 | +3,08 |
| D | 19000 | 25600 | 11,95 | 16,25 | +4,30 | 162,6 | +6,99 |
| Всего | 159000 | 157600 | 100,00 | 100,00 | - | 112,58 | +3,40 |
В связи с увеличением удельного веса изделия С и D, которые имеют более высокий уровень прибыли на единицу продукции, средняя величина последней повысилась на 3,4 тыс. руб., а сумма прибыли - на 536 млн. руб. (3,4 тыс. руб.* 157500 туб), что соответствует предыдущим расчетам.
Если предприятие производит неоднородные виды продукции, тогда структура реализованной продукции определяется отношением каждого вида продукции в оценке по плановой себестоимости к общему объему реализации продукции в той же оценке. В этой ситуации для расчета влияния структурного фактора на изменение общей суммы прибыли используется модель
Аналогичные расчеты проводятся по каждому виду продукции. Данные табл. 5 показывают, по каким видам продукции план по сумме прибыли перевыполнен, а по каким недовыполнен, и какие факторы оказали положительное влияние, а какие - отрицательное, и в какой степени.
Таблица 5
Факторный анализ прибыли от реализации отдельных видов продукции
|
Вид продукции |
Количество реализованной продукции, туб | Средняя цена реализации, тыс.руб. | Себестоимость 1 туб продукции, тыс.руб. | Сумма прибыли от реализации продукции, млн руб. | Отклонение от плановой прибыли, млн руб. | |||||||
план |
факт |
план |
факт |
план |
факт |
план |
факт |
общее |
в том числе за счет | |||
|
объема и струк-туры реализации |
цены |
себестои мости |
||||||||||
| А | 57000 | 48500 | 500 | 520 | 400 | 450 | 5700 | 3395 | -2305 | -850 | +970 | -2425 |
| В | 56000 | 53000 | 600 | 610 | 500 | 512 | 5600 | 5194 | -406 | -300 | +530 | -636 |
| С | 27000 | 30500 | 700 | 735 | 570 | 556 | 3510 | 5459 | +1949 | +455 | +1067 | +427 |
| D | 19000 | 25600 | 750 | 780 | 587,4 | 575 | 3090 | 5248 | +2158 | +1073 | +768 | +317 |
| Итого | 159000 | 157600 | - | - | - | - | 17900 | 19296 | +1396 | +378 | +3335 | -2317 |
После этого необходимо детально изучить причины изменения объема продаж, цены и себестоимости по каждому виду продукции.
2.4. Факторы, влияющие на прибыль
Выявление факторов, влияющих на прибыль, предполагает изучение экономических условий ее формирования. Под воздействием внешних и внутренних условий хозяйственной деятельности торгового предприятия существенно изменяются абсолютная величина и относительный уровень прибыли.
К внешним условиям можно отнести инфляцию, изменения в законодательных и нормативных документах в области ценообразования, кредитования, импортирования товаров народного потребления, налогообложения предприятий, оплаты труда работников. Структура спроса населения на товары и услуги может изменяться в связи с государственной политикой доходов. Сдерживание индексации реальных доходов населения (размера минимальной заработной платы, пенсии, стипендии, различных денежных выплат социального назначения) в зависимости от темпов инфляции ведет к сокращению покупательной способности и, следовательно, к снижению объема продажи товаров.
Внутренние условия деятельности предприятия также влияют на формирование прибыли. Так, в связи с увеличением (или сокращением) количества работников возрастают (снижаются) затраты на оплату труда и социальные нужды, что в свою очередь может повлиять на рост (или уменьшение) валовой прибыли и соответственно чистой прибыли, хотя уровень рентабельности, исчисленный по отношению к товарообороту, может остаться на прежнем уровне или измениться незначительно.
Прибыль является синтетическим показателем, ее исследования должны носить системный характер. Это означает, что совокупность факторов, влияющих/ на прибыль, представляет собой систему, состоящую из нескольких элементов. К подсистеме образующих факторов, от которых зависит формирование валовой прибыли, относятся валовой доход от торговой деятельности, прибыль (убыток) от реализации основных фондов и иного имущества, сальдо доходов и расходов по внереализационным операциям. Другую подсистему образуют взаимовлияющие факторы.
На формирование прибыли от реализации товаров влияют те же факторы, что и на валовой доход и издержки обращения. Объём и уровень прибыли находятся в прямой зависимости от абсолютной величины и уровня валового дохода