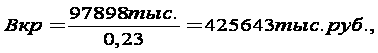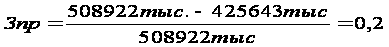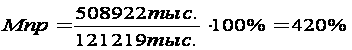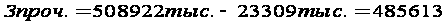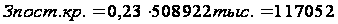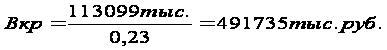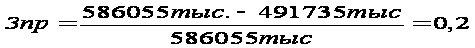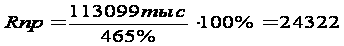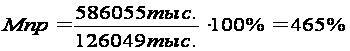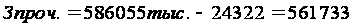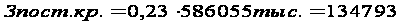Xreferat.com » Рефераты по экономике » Основные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятии

могут быть прямо отнесены на себестоимость отдельных строительных объектов.

Из вышеприведенных таблиц видно, что в структуре накладных расходов происходит увеличение, то есть в 2004 году накладные расходы составляли 12%, в 2005 году – 18%. Значительное увеличение накладных расходов в 2005 году явно повлияло на общее увеличение затрат по всей строительно-монтажной организации.

Абсолютный перерасход накладных расходов в 2005 году в целом по организации составил 148 млн. рублей по отношению с 2004 годом:

117,4/69,4*100%=169,2%,

100%-169,2%=-69,2%.

Абсолютный перерасход накладных расходов в 2004 году в целом по организации составила -4,8 млн.рублей или на 6,5% по отношению с 2003 годом:

69,4/74,2*100%=93,5%,

100%-93,5%=6,5%.

Рассчитаем прирост накладных расходов из–за фактического перевыполнения объема работ:

2004 год

74,2*15,7% / 100%= 11,65 млн.рублей,

2005 год

69,4*12,4% / 100%= 8,6 млн.рублей.

Из данных расчета можно сказать, что показатели фактических данных гораздо меньше показателей расчета, то есть имеет место экономия накладных расходов.

Изменение накладных расходов из-за изменения уровня затрат по статьям себестоимости составляет в 2005 году +48 млн.рублей, а в 2004 году -4,8 млн.рублей. .

Таким образом, основной причиной роста суммы накладных расходов является рост объемов строительно-монтажных работ.


2.4 Анализ затрат в системе «директ-костинг»


Большую роль в обосновании управленческих решений в бизнесе играет маржинальный анализ, методика которого базируется на изучении соотношения между тремя группами важнейших экономических показателей: «издержки - объем производства продукции - прибыль» и прогнозировании величины каждого из этих показателей при заданном значении других. Данный метод управленческих расчетов называют еще анализом. В основу методики положено деление затрат на постоянные (пропорциональные) и переменные (непропорциональные) и использование категории маржинального дохода.

Прямые затраты относятся на конкретную продукцию–прямо, непосредственно на основе удельных норм расходов этих затрат (именно поэтому эти затраты можно считать не только прямыми, но и переменными);

Накладные расходы относятся на конкретную продукцию опосредованно, с помощью применения специальных методов распределения (эти затраты, как правило, совпадают с постоянными).

Маржинальный доход предприятия — это выручка минус переменные издержки. Маржинальный доход на единицу продукции представляет собой разность между ценой и удельными переменными затратами. Маржинальный доход включает в себя постоянные затраты и прибыль [37].

Маржинальный анализ (анализ безубыточности) позволяет:

- более эффективно управлять процессом формирования и прогнозирования величины прибыли;

б) определить критический уровень объема работ, порога рентабельности, постоянных затрат;

в) установить зону безубыточности (зону прибыли) предприятия;

г) исчислить необходимый объем производства для получения заданной величины прибыли;

д) определить запас финансовой прочности;

е) обосновать наиболее оптимальный вариант управленческих решений, касающихся изменения производственной мощности, ассортимента продукции, ценовой политики, вариантов оборудования, технологии производства, приобретения комплектующих деталей и другое с целью минимизации затрат и увеличения прибыли.

Установить условие безубыточной работы предприятия следует на основе расчёта маржинального дохода, которую называют доходом после покрытия постоянных затрат:


Мд = Вр - Зпер., (2.4.1)


где Мд - маржинальный доход, руб.;

Вр - выручка от реализации, руб.;

Зпер. - переменные затраты, руб.

Физический смысл маржи (Мд) состоит в том, что она показывает прибыль, которую предприятие получает после покрытия постоянных затрат. Когда эти затраты равны марже, то предприятие или не получает прибыли, или не несёт убытка.

Для определения безубыточного объема производства в стоимостном выражении необходимо сумму постоянных затрат разделить на долю маржинального дохода в выручке:
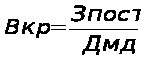

Основные направления оптимизации и совершенствования системы управления затратами на предприятии, (2.4.2)


где Вкр - безубыточный объем производства в стоимостном выражении, руб.;

Зпост - постоянные затраты, руб.;

Дмд - доля маржинального дохода в выручке, руб.

Безубыточный объем производства в натуральном выражении определяется в следующим образом:
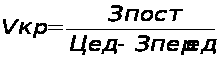

Основные направления оптимизации и совершенствования системы управления затратами на предприятии, (2.4.3)


где Vкр – безубыточный объем производства в натуральном выражении, руб.;

Зпост - постоянные затраты, руб.;

Цед - цена за единицу объема работ, руб./м.;

Зпер.ед - переменные затраты за единицу объема работ, руб./м.


Для определения зоны прибыли используется следующая формула:
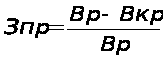

Основные направления оптимизации и совершенствования системы управления затратами на предприятии, (2.4.4)


где Зпр -зона прибыли в стоимостном выражении, руб.;

Вр - выручка, руб.;

Вкр- безубыточный объем производства в стоимостном выражении, руб.


В связи с этим очень важно знать пороговую рентабельность. Она определяется по следующей формуле:
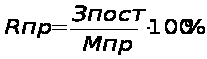

Основные направления оптимизации и совершенствования системы управления затратами на предприятии, (2.4.5)


где Зпост. - постоянные расходы, руб.,

Мпр - процент прибыли к выручке, руб.,

Rп - пороговая рентабельность, руб.

Определяя уровень безубыточности, необходимо также знать, в каких пределах можно снизить объём выручки без изменения величины прибыли. Для этого рекомендуется определять запас финансовой прочности. Он представляет сумму, на которую предприятие может позволить себе снизить величину прибыли, не выходя из зоны прибылей. Запас финансовой прочности (Зпр) определяется по формуле:
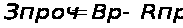

Основные направления оптимизации и совершенствования системы управления затратами на предприятии, (2.4.6)


где Зпроч. – запас финансовой прочности, руб.,

Вр – выручка, руб.,

Rпр – пороговая рентабельность, руб.

Руководителя предприятия всегда интересует вопрос: как будет изменяться масса прибыли в зависимости от изменения выручки. Это явление в теории получило название операционного (производственного) рычага, которое объясняется непропорциональным воздействием постоянных и переменных затрат на результаты финансово- экономической деятельности (на прибыль).

С помощью маржинального анализа необходимо также найти критический уровень постоянных затрат, который определяет максимально допустимую величину постоянных затрат. Если постоянные затраты превысят этот уровень, то предприятие будет убыточным, оно не сможет их покрыть за счет своей выручки:
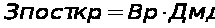

Основные направления оптимизации и совершенствования системы управления затратами на предприятии, (2.4.7)


где Зпост.кр - критический уровень постоянных затрат, руб.,

Вр - выручка, руб.,

Дмд - доля маржинального дохода в выручке, руб.

Если порог рентабельности пройден и доля постоянных затрат в сумме общих затрат снижается, то сила воздействия операционного рычага уменьшается. И наоборот, при повышении удельного веса постоянных затрат действие производственного рычага возрастает.

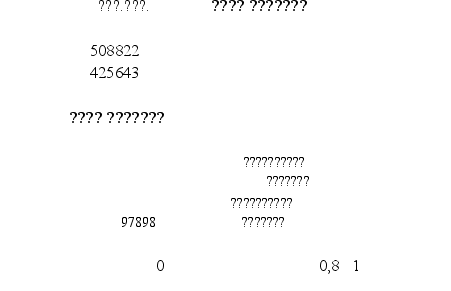
Проведем маржинальный анализ ООО трест «Татспецнефтехимремстрой» за 2003-2005 годы (рисунок 2-4).


Основные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии


Рисунок 2 – График безубыточности (2003г.)


Мд=508922тыс.- 391590тыс=117332 тыс.руб.,
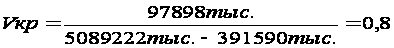
Основные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятии

Для специфики деятельности строительной организации зона прибыли является оптимальной при 5%.

Зона прибыли в 2003 году равна 2%.
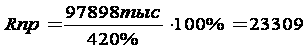
Основные направления оптимизации и совершенствования системы управления затратами на предприятии,

Основные направления оптимизации и совершенствования системы управления затратами на предприятии,

Основные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятии

Прибыль предприятия позволяет увеличить постоянные расходы на 0,8 %.
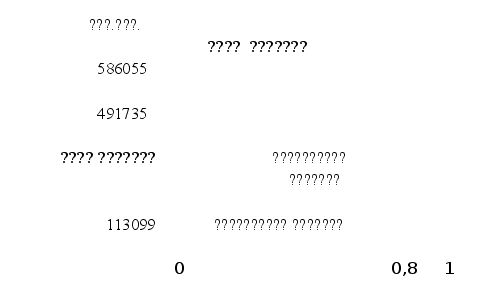

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии


Рисунок 3 – График безубыточности (2004г.)


Мд=586055тыс.-452397тыс.=133658тыс.руб.,
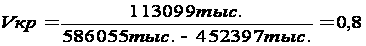
Основные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятии,

Основные направления оптимизации и совершенствования системы управления затратами на предприятии,

Зона прибыли в 2004 году равна 2%

Основные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятии,

Основные направления оптимизации и совершенствования системы управления затратами на предприятии,

Основные направления оптимизации и совершенствования системы управления затратами на предприятии

Прибыль предприятия позволяет увеличить постоянные расходы на 1,3% .
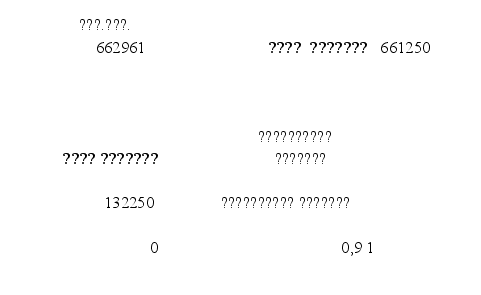

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Основные направления оптимизации и совершенствования системы управления затратами на предприятииОсновные направления оптимизации и совершенствования системы управления затратами на предприятии

Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Подробнее

Поможем написать работу на аналогичную тему

Получить выполненную работу или консультацию специалиста по вашему учебному проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.

Похожие рефераты: