Основные направления оптимизации и совершенствования системы управления затратами на предприятии




Рисунок 4 – График безубыточности (2005г.)
Мд=662961тыс.- 528999тыс.=133962 тыс. руб.
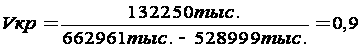
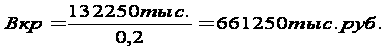 ,
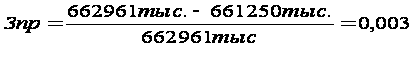 ,
Зона прибыли в 2005 году равна 8%
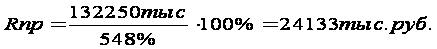
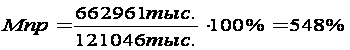 ,
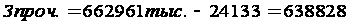
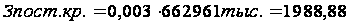
Предприятие может снизить прибыль в 2005 году на 638828 тыс. рублей. Прибыль предприятия позволяет увеличить постоянные расходы на 4,6%.
Таким образом, вышеприведенный анализ позволяет заключить, что финансовые результаты деятельности организации имеют положительные тенденции увеличения, за исключением незначительной прибыли в 2005 году. Поэтому текущие тенденции необходимо только наращивать с учетом основных направлений оптимизации (снижения) затрат, которые и будут изложены в следующей главе дипломной работы.
3. Основные направления оптимизации и совершенствования системы управления затратами на предприятии
3.1 Затраты производства в системе конкурентоспособности компании: зарубежный опыт и российская практика
Одной из ключевых проблем российской экономики на современном этапе является ее конкурентоспособность на мировом рынке. В среднесрочной программе социально-экономического развития России на 2003-2005 годы обращается внимание на то, что в случае проигрыша в конкурентной борьбе Россия теряет не только значительную часть экономических ресурсов, но и политический вес позиции на внешних рынках, и, самое главное, теряет потенциал устойчивого развития. Повышение конкурентоспособности- многогранная и сложная проблема. Одним из её элементов является снижении затрат производства.
Снижение затрат - это требование ко всем компаниям, которое стремительно распространяется как в России, так и в США, Германии, Великобритании, Швейцарии, Японии и других странах. Значительные рыночные преимущества, получаемые при использовании стратегии снижения затрат, привели к тому, что многие западные компании провозгласили снижение затрат в год на 5 - 10% главной целью своей деятельности. Одной из первых, кто стал активно и целенаправленно заниматься этой работой, явилась американская компания «General Electric». В середине 90-х годов руководство одного из отделений этой компании по производству бытовой техники объявило своим поставщикам, что в действие вводится программа «Цель-10». Эта программа предусматривала резкое - на 10% ежегодно - снижение затрат производства на продукцию, закупаемую данным отделением. В свою очередь, «General Electric» взяла на себя обязательство по всемерному содействию в поисках путей сокращения своих производственных затрат. Необходимость такой политики по отношению к поставщикам президент отделения компании объяснил тем, что прибыль от производства бытовой электротехники растет медленно, конкуренция на рынке усиливается, поэтому без снижения цен на продукцию не обойтись.
С поставщиками, которые отказывались поддержать начинание отделения, было обещано расторгнуть контракты. Реализация инициативы по снижению затрат пошла полным ходом. По всей Америке, во всех отраслях промышленности, в крупном производстве и в мелком бизнесе фирмы стали выставлять требования к поставщикам сокращения затрат. У поставщиков американских корпораций нет возможности отказаться от такого рода призывов.
На долю покупных полуфабрикатов приходится свыше 50% всех производственных расходов большинства предприятий, выпускающих конечную продукцию. И подрядчики понимают, что цена на их изделия - это единственная статья расходов, на которой могут сэкономить крупные компании. Подобная практика взаимоотношений с фирмами -поставщиками получила распространение и в других странах.
Конечно, работа по снижению затрат проводилась всегда. Разница состояла лишь в степени остроты этой проблемы. Достаточно сказать, что стратегия лидерства в снижении затрат как основная линия развития фирмы, появилась еще в 20-е годы. В нашей стране процессы, происходящие в западной теории и хозяйственной практике, не вызывали особого интереса, а тем более не возникал вопрос их творческого использования. Между тем позитивные концепции западные компании брали себе на вооружение. В частности, составным компонентом стратегии лидерства в затратах являлась так называемая «кривая опыта». Согласно ей, каждое удвоение объема производства вызывает снижение затрат на единицу продукции на 20%. Уменьшение затрат объяснялось комбинацией следующих факторов:
преимуществами в технологии, возникающими с расширением производства;
обучением на опыте наиболее эффективным способам организации производства;
эффектом экономии на масштабе выпуска продукции.
В настоящее время условия производства изменились. Чтобы добиться конкурентных преимуществ в затратах, не обязательно требуется крупное производство. Средние и даже небольшие фирмы, применяя высокотехнологическое оборудование, могут весьма успешно решать проблему снижения затрат и участвовать в ценовой конкуренции.
Условия экономического развития и динамика современного рынка заставляют уделять пристальное внимание всем факторам, обеспечивающим доходность компании. Позитивная в целом тенденция экономического роста в развитых странах, наблюдаемая в последние 10-15 лет, при всех ее колебаниях и нестабильности, а также несмотря на усиление конкурентной борьбы привели к тому, что стратегия снижения затрат рассматривается в качестве одного из ключевых факторов роста прибыли. Устойчивость фирмы на рынке обеспечивается во многих случаях комбинацией трех основных элементов: способность снижать затраты производства, рост качества продукции и обновление выпускаемых товаров.
Снижение затрат в западных компаниях как стратегическая линия становится типичным явлением. Так, американская компания «Alcan Aluminum» стратегическую цель своего развития формулирует следующим образом: «Стать производителем алюминия с наименьшими затратами и превысить показатель средней доходности акций промышленных предприятий «Standard and Poor». Стратегия компании Atlas Corporation (США) имеет ту же направленность: «Стать предприятием средних размеров с низкими затратами и производить (добывать) на 125 000 унций золота в год больше, создавая золотой запас в 1 500 000 унций» [38,с.53].
Японские предприниматели в борьбе за снижение затрат применяют государственное регулировании экономики, обеспечивающее развитие отрасли с наиболее высокой эффективностью использования материалов [39].
Непосредственно на предприятии главным ответственным за снижение затрат является высшая администрация.
Исходя из основных принципов экономии определяют план капиталовложений, осуществляют административные перемещения, разрабатывают другие мероприятия по сокращению расходов. Даже необходимость нормальных человеческих отношений рассматривается как элемент управления, обеспечивающий сокращение затрат на персонал.
Основными путями снижения затрат, в частности себестоимости продукции считаются совершенствование и рационализация оборудования, реорганизаций структуры управления, более интенсивное использование методов исследования операций и другое.
Запуску изделия в производство предшествует тщательный кооперационный анализ нормативных затрат.
В практике Японии различают три варианта нормативного учета:
- раздельный (для каждого изделия);
б) общий (для всех видов продукции в целом);
в) сводный (совмещающий оба предыдущих варианта).
Япония известна как родоначальница организации производства по методу «точно вовремя» («канбан»), иногда называемому «производство без запасов». Смысл работы по этой системе состоит в том, что на всех фазах производственного цикла требуемый узел или деталь поставляют к месту последующей производственной операции именно тогда, когда это нужно, то есть система ориентирована на то, чтобы отправлять готовые изделия в тот момент, когда в них есть потребность торговой сети. Данная система предусматривает уменьшение размера обрабатываемых партий, сокращение задела, практическую ликвидацию незавершенного производства, сведение к минимуму объема товарно-материальных запасов.
Использование данной системы требует высокого уровня автоматизации производственных операций (при помощи робототехники и манипуляторов), синхронизации технологических процессов на разных фазах производственного цикла.
Большое число исследований посвящено системе управления качеством в масштабе всей компании, внедренной на передовых предприятиях Японии. Ведущие американские ученые подчеркивают, что лишь 15—20% проблем, связанных с качеством, возникает по вине непосредственных исполнителей, а остальные — следствие несовершенства системы управления производством, ответственность за функционирование которой несет высшее руководство [40,с.509].
Руководство компании доводит до производственных подразделений идею о том, что на первом плане стоит задача повышения качества, а объем выпуска - на втором плане, следует обратить внимание не только на значение, которое придается затратам, но и на трансформацию взглядов на концепцию затрат.
В настоящее время в зарубежных странах происходит перестройка стратегии организации производства в этом направлении: стремятся обеспечить гибкость производства, его быструю приспособляемость к изменяющимся требованиям рынка.
Обращаясь к российским условиям, следует обратить внимание прежде всего на противоречивое взаимодействие затрат производства и рыночных факторов. С одной стороны, на протяжении 90-х годов условия рынка заставляли предприятия повышать затраты. К таким условиям в первую очередь относились цены. Постоянный рост цен лишал смысла вести борьбу за снижение затрат производства. Инфляция затрат отражала не только несовершенство рынка и структурные диспропорции, но и стремление привести в соответствие цены на внутреннем рынке с мировым рынком. Достаточно сказать, что в 90-х годах прошлого века внутренние цены на электроэнергию, газ, нефть в России, значительно выросли. А рыночные факторы побуждают к снижению затрат. Основной движущей силой является конкуренция. Она заставляет российские компании уделять все больше внимания затратам. Ведущие российские компании, такие, например, как РАО «ЕЭС России», стали разрабатывать стратегию снижения затрат.
Большинством российских предприятий в настоящее время еще не преодолены негативные последствия экономических преобразований 90-х годов, когда затратам производства не уделялось серьезного внимания в силу объективных причин. Это приводило к их значительному росту. По сравнению с развитыми странами промышленное производство в России более материало- и трудоемкое. Энергоемкость российского ВВП - едва ли не самая высокая в мире. У большинства стран, как развитых, так и развивающихся, этот показатель в 3 - 4 раза ниже. Все это делает большинство российских предприятий уязвимыми по уровню их конкурентоспособности, в том числе в области затрат производства. Низкий уровень конкурентоспособности предприятий обостряет проблему конкурентоспособности России на мировых рынках. Парадокс заключается в том, что именно конкуренция ставит предприятия перед необходимостью усиливать внимание к затратам производства. Возникает следующая логическая зависимость:
|
|
Низкая конкуренто-способность продукции | Необходимость снижения затрат производства | ||

 Высокие
затраты производства
На начальном этапе пост кризисного развития экономики России (конец 90-х - начало 2000-х годов) обозначились определенные позитивные тенденции. Одно из проявлений этих процессов – «изменение мотивации экономических агентов. Все большая часть предприятий стала приспосабливаться к рыночным условиям....». Экономические отношения между ними освобождаются от таких рудиментов, как не денежные формы расчетов и нерыночные «правила игры».
Особое значение приобретают внешнеэкономические факторы. В этих условиях справедливость критических высказываний о непригодности в российских условиях моделей развития, основанных на постулатах макроэкономического равновесия, не означает отрицания и возможности использования зарубежного опыта как такового. Однако современные концепции не могут применяться механистически, без учета особенностей экономики. Они должны быть адекватны реально складывающейся ситуации.
В связи с этим, парадигма управления издержками производства вполне применима к российским предприятиям и может быть эффективна при учете следующих особенностей.
Во-первых, система управления затратами производства в условиях отсутствия равновесного состояния экономики и совершенной рыночной инфраструктуры не может ориентироваться исключительно на приоритет внешних факторов развития предприятия. Следует применять комплексный подход, при котором внутренние и внешние факторы рассматриваются как равнозначные. В этом случае стратегия управления затратами включает в себя две стратегии. Первая связана с совершенствованием технико-экономических и социально-экономических процессов, протекающих внутри предприятия, вторая же учитывает воздействие внешних факторов на величину затрат производства. То есть, модель затрат производства должна быть многофакторной. Как показывает практика работы российских предприятий, пока система управления затратами охватывает весьма ограниченное число предприятий. Те из них, которые ее применяют, ограничиваются в основном внутренними факторами снижения затрат, чаще всего экономией на оплате труда. Например, в ОАО «Росгосстрах» в целях снижения затрат были выведены за штат и переведены на работу в одно из отделений компании ООО «Росгосстрах-Холдинг» около 300 ведущих сотрудников центрального аппарата «Росгосстраха». Более масштабная работа по снижению затрат ведется на Первом московском заводе радиодеталей. Здесь при разработке и утверждении бюджета во главу угла ставится экономическое обоснование всеми службами планируемых на отчетный период расходов, жесткий контроль за выделяемыми ресурсами. Но опять-таки это внутренние факторы.
Во-вторых, комплексное управление затратами производства придает важное значение способам организации этой работы. Резервы снижения себестоимости имеются во всех направлениях работы предприятия. По оценкам специалистов, в снабжении они составляют 50%, в сбыте - 40%, в производстве - 10%.В реализации резервов снижения себестоимости на первом месте стоит грамотное планирование, на втором – маркетинговая деятельность. В связи с этим целесообразно иметь на крупных и средних по размеру предприятиях центры управления затратами. Это может быть как самостоятельная служба, так и действующие структуры, например, плановый отдел и отдел маркетинга. Следует заметить, что таким центрам придается большое значение в зарубежных компаниях. Они стоят в одном ряду с центрами управления прибылью. Создание таких центров американскими и японскими компаниями позволяет проводить широкомасштабную работу по использованию современных методов определения и регулирования фирмой расходов. Таких, в частности, как запланированных затрат, затрат по отдельным процессам, на базе жизненного цикла продукции, на базе сравнения с лучшими показателями конкурентов, стратегическое управление затратами.
В-третьих, особое значение в российских условиях управления затратами имеет их воздействие на цену. Если мы исходим из предпосылки о комплексном подходе к использованию внутренних и внешних факторов снижения затрат, то, очевидно, что все они прямо или косвенно влияют на цены. Проблема состоит в определении механизма взаимосвязи. Вряд ли, на наш взгляд, можно согласиться с предложениями строить ценообразование на основе предельных затрат.
Концепция предельных затрат практически трудно применима, поскольку для ее использования вся необходимая информация должна быть доступной, и предприятие имеет возможность контролировать всю совокупность факторов, влияющих на его затраты. Не только российские, но и зарубежные компании не имеют такой возможности. Не случайно Р. Коуз замечает, что «политика ценообразования по предельным затратам большей частью бессмысленна».
Говоря о механизме взаимосвязи затрат производства и цен в российской экономике, следует прежде всего обратить внимание на то, что ограничения, накладываемые нестабильной внешней средой, существенно сказываются на структуре затрат. Поскольку макроэкономические и институциональные условия функционирования в значительной степени одинаковы для всех предприятий, то можно говорить об общей линии по большинству аспектов экономической деятельности. Применительно к механизму «затраты производства – цена» она заключается в том, что при определении уровня цены во многих случаях за основу берутся традиционные методы, применявшиеся в прежней системе экономики: учет структуры затрат, норм (нормативов) их расхода и цен на ресурсы. То есть речь идет о себестоимости. Между тем, система рыночных отношений предполагает управление не только себестоимостью, но и всеми затратами предприятия. Соответственно, и механизм влияния затрат производства на цены должен учитывать всю совокупность затрат. Эту функцию призваны выполнять упоминавшиеся выше центры управления затратами.
Стратегическое управление затратами связано с дополнительными возможностями, открываемыми перед предприятиями на рынке. На смену системе управления производством приходит система управления стоимостью, повышающая эффективность работы предприятия. Значение управления стоимостью имеет особое значение для материалоемких отраслей. В химической и нефтехимической промышленности, например, в структуре затрат сырье, материалы и услуги производственного характера составляют около 58%. Аналогичная картина в машиностроении, металлургии и металлообрабатывающей промышленности. В отличии от прежней системы экономики, затратной по своему характеру, реалии российского рынка в сочетании со сменой формы собственности предприятий побуждают использовать показатель удельных материальных затрат как значительный фактор конкурентной борьбы.
Немаловажное значение стратегические позиции фирмы в области затрат имеют для потребителя. Здесь следует обратить внимание на один аспект, который у нас во многих случаях недооценивается. В качестве составляющего элемента конкурентоспособности выступает цена потребления, которая включает в себя продажную цену и затраты на эксплуатацию (или потребление) на весь срок службы данного изделия. Зарубежный опыт показывает, что уровень затрат на эксплуатацию зачастую является решающим фактором при покупке машиностроительной продукции. Так, голландская автомобилестроительная компания «DAF», базируясь на изучении потребительских предпочтений, считает, что покупатель при выборе машины значительно больше интересуется затратами на ее эксплуатацию, чем закупочной ценой. А представители шведской фирмы «Volvo» отмечают, что обобщающим критерием конкурентоспособности автомобиля является его производительность, соотнесенная с затратами на его эксплуатацию.
Современная парадигма управления затратами производства и возможности ее применения не замыкается фирмой. Она может успешно использоваться объединениями предприятий, а также на муниципальном и региональном уровнях, являясь составной частью общей стратегии развития [26,с.80].
3.2 Современная парадигма управления затратами производства
Взгляды на затраты производства и стратегическое управление ими в настоящее время претерпевают столь существенную модификацию, что можно с определенной оговоркой вести речь о смене парадигмы управления затратами производства.
Затраты производства - многофакторный процесс. Но по вопросу о том, как подходить к анализу факторов и какие принимать решения - взгляды принципиально разные. Согласно господствующим ныне в теории и практике представлениям, затраты производства на уровне фирмы являются функцией только одного определяющего фактора - объема произведенной продукции. В рамках подобной парадигмы, анализ затрат осуществляется с позиции их влияния на количественные и качественные показатели производства. Он включает в себя классификацию видов затрат, сравнение постоянных затрат с переменными, средних затрат с предельными, затрат в краткосрочном и долгосрочном периодах. Другими словами, традиционный анализ в системе управления издержками ограничивается во многих случаях простыми моделями микроэкономики.
Что касается новых подходов к стратегии управления затратами, то они не отвергают необходимости анализа структуры затрат внутри фирмы. Но исходная посылка меняется. Суть в том, что анализ затрат производства и управление ими не могут ограничиваться рамками фирмы. В противном случае возникает опасность, которую А. Томсон и А. Стрикленд назвали: «Образ мышления улитки, направленный внутрь фирмы». Он означает то, что руководители концентрируют свое внимание и энергию на решении внутренних проблем, поверхностно изучая рыночные тенденции. Решение внешних проблем часто приносится в жертву рационализации внутренних процессов, что снижает конкурентоспособность фирмы. Требуется выход за пределы конкретной фирмы. Создание добавленной стоимости должно учитывать экономические связи с поставщиками, покупателями и другими факторами внешней среды.
Из сказанного следует, что в процессе стратегического управления затратами производства первостепенное значение в настоящее время имеет не только и не столько анализ внутрифирменных факторов, сколько анализ процессов, влияющих на затраты, которые действуют за пределами фирмы, то есть внешних факторов. К наиболее значимым из них относятся поставщики, потребители, конкуренты, посредники, правительственные и законодательные институты.
Стратегия управления затратами, включающая в себя учет многообразных экономических связей фирмы, позволяет ей адаптироваться к постоянно меняющимся внешним условиям и добиваться ощутимых конкурентных преимуществ. Следует заметить, что подобный подход к издержкам соответствует современной, наиболее перспективной модели рыночного поведения фирмы – маркетинговой, которая связывает перспективу развития фирмы с ее способностью адаптироваться к внешней среде.
Современная парадигма управления затратами не отвергает прежнюю парадигму. Речь идет о смене приоритетов в стратегическом управлении затратами. Учет внешних факторов как ключевой момент в воздействии на затраты, составляющий суть новой парадигмы, осуществляется в разных формах. Взять, например, такой элемент, как конкуренты. Сравнительный анализ затрат фирмы с затратами конкурентов дает возможность лучше понять свои недостатки в этой области и побуждать к поиску дополнительных резервов снижения затрат, что позволяет вести ценовую конкуренцию. При этом возможность снижения затрат не обязательно связана с увеличением масштабов производства. Нынешнее высокотехнологическое оборудование делает возможным даже небольшим фирмам обеспечивать высокую производительность и гибкость перестройки направлений работы.
Использование новой парадигмы управления затратами - важное направление повышения конкурентоспособности фирмы на рынке. Фирма может продавать продукцию по достаточно высоким ценам, получая дополнительную прибыль, а также осуществлять продвижение продукции на рынок при неизменных ценах. Стратегия управления затратами эффективна при наличии определенных рыночных условий. К их числу относятся такие, как существование ценовой конкуренции, для спроса характерна высокая эластичность по цене, предприятие имеет доступ к источникам дешевого сырья, рабочей силы и других ресурсов [41].
Обращая внимание на значимость практического использования стратегии снижения затрат с акцентом на внешние факторы, вместе с тем не следует ее переоценивать. Применение данной стратегии связано с действиями факторов риска. Прежде всего необходимо учитывать фактор инфляции, снижающий возможности фирмы влиять на свои затраты. Следует учитывать и такое обстоятельство, как появление и использование конкурентами новой технологии, которая зачастую лишает преимуществ в затратах. Может иметь место и такая ситуация на рынке, когда происходит изменение предпочтений потребителя, от цены товара к его качеству или другим характеристикам. Наряду с этим, увлечение снижением затратам может привести к недооценке фирмой таких факторов конкурентоспособности, как обновление продукции» [39].
3.2.1 Новые методы определения и регулирования затрат предприятия
В современной мировой практике используются следующие новые методы определения и регулирования затрат предприятия:
Метод запланированных затрат - при определении плановых (целевых) затрат делается упор на ранние фазы разработки продукта.
Плановые затраты формируются в три этапа:
-устанавливаются реалистичные плановые цены на товары и услуги;
-намечается размер прибыли;
-рассчитывают максимально допустимые затраты на продукт.
Этот метод позволяет вырабатывать долгосрочную конкурентную стратегию в области затрат на новую продукцию.
Для уже выпускаемой продукции в центре внимания оказываются общие затраты - выявляются факторы их роста и возможности снижения. Например, фирма «Hitachi» увязывает величину общих затрат, связанных с выпуском конкретного продукта, с количеством деталей и узлов, входящих в изделие и наличием нестандартных компонентов. Отсюда вытекает решение, направленное на снижение многообразия и многочисленности деталей и использовании простых массовых деталей.
При разработке новых продуктов маркетологи задают целевые установки по величине затрат, ориентируясь на основных конкурентов.
Таким образом, этот метод можно рассматривать как стратегическое средство управления затратами.
Метод формирования затрат на основе отдельных процессов. Суть метода состоит в разбивке общих затрат на отдельные величины, которые определяются по отдельным процессам или видам деятельности и оказывают существенное влияние на уровень совокупных затрат предприятия.
Это позволяет увеличить «прозрачность» косвенных расходов, ясно понять причины их возникновения, получить более точную калькуляцию.
Под процессами в этом методе понимаются отдельные виды деятельности с взаимно переплетающимися затратами, которые распространяются на все предприятие (например, сбыт продукции).
Этот метод является средством более точной калькуляции совокупных затрат предприятия.
Метод, учитывающий жизненный цикл продукции. Использование этого метода рассчитано на систематическое сокращение затрат по