Шляхи раціонального формування і використання основного і оборотного капіталу в аграрних підприємствах
Оборотні фонди в процесі виробництва сільськогосподарської продукції виробничо споживаються і набувають форми матеріальних витрат, що включаються в собівартість продукції. Для того щоб оцінити, як використовуються спожиті оборотні фонди, визначають показники матеріаловіддачі (відношення валової продукції до матеріальних витрат виробництва) і матеріаломісткості (обернена величина показника матеріаловіддачі).
Матеріаловіддача і фондовіддача оборотних фондів тісно пов'язані, оскільки виробничо спожитим оборотним фондам завжди передують відповідні авансовані вкладення в предмети праці. Помноживши останні на коефіцієнт обороту оборотних фондів, одержимо матеріальні витрати. Тому матеріаловіддачу можна представити як частку від ділення валової продукції на середньорічну вартість оборотних фондів, помножену на коефіцієнт їх обороту.
За Андрійчуком В.Г., матеріаломісткість безпосередньо визначає собівартість грошової одиниці валової продукції в частці, що припадає на спожиті оборотні фонди. Цей показник, як і фондовіддачу оборотних фондів, доцільно визначати в умовах інфляції за валовою продукцією, оціненою раніше викладеним способом.[6]
Раціональне використання матеріальних ресурсів передбачає перш за все вирішення конкретних завдань щодо економії сировини, матеріалів, палива, електроенергії. Розрізняють джерела і шляхи економії матеріальних ресурсів:
джерела економії показують за рахунок чого може бути досягнуто економії ресурсів;
шляхи економії — яким чином, за допомогою яких заходів можна заощаджувати ті чи інші види матеріальних ресурсів.
Ефективне використання матеріальних ресурсів, на думку Нестерчука Ю.О., визначається багатьма факторами. Конструктори, проектанти нових видів продукції шукають шляхи досягнення кращих параметрів якості, економії затрат матеріалів, застосовуючи найбільш прогресивні їх види. Серед усієї сукупності можливих заходів економії матеріальних ресурсів слід виокремлювати, насамперед, виробничо-технічні та організаційно-економічні заходи.[30]
Найбільші за величиною резерви підвищення рівня використання найважливіших видів матеріальних ресурсів пов'язані з комплексною і ефективною переробкою сировини та оптимальним використанням відходів, тобто вторинних ресурсів.
виробничий оборотний фонд аграрний
2 Розділ. Природно-економічна характеристика аграрного підприємства
2.1 Місце розташування і грунтово-кліматичні умови господарства
ТОВ «Ясні зорі» – це багатогалузеве сільськогосподарське підприємство, що знаходиться в с. Слобітка Кодимського району Одеської області. ТОВ “Ясні зорі” розташоване в сприятливій для вирощування технічних культур грунтово-кліматичній зоні.
Господарство розташоване в зоні степів. Поверхня її рівнина, поступово знижується з півночі на південь.
Умови
району загалом
дуже сприятливі
для розвитку
сільського
господарства.
Клімат помірно-континентальний:
літо жарке з
сильними вітрами,
частими суховіями,
зима – м’яка,
малосніжна.
Середня температура
січня складає
мінус 5-6, липня
– +22
 С.
Річна кількість
опадів коливається
від 300-350 мм на півдні
і до 450 мм на півночі.
Середньорічна
кількість
опадів на території
району 435 мм.
Максимум опадів
(у вигляді злив)
припадає на
теплий період
року.
Основна частина грунтів господарства - чорноземи південні з глибиною грунтового шару 0,8-0,85 м, та вмістом гумусу 4,5-4,6 %.
Природно-ресурсний потенціал:
Земельні ресурси. В районі практично всі землі придатні для сільськогосподарського використання. Саме тому потреби в територіальній локалізації різних виробничих і невиробничих об’єктів задовольнялися в основному за рахунок високопродуктивних угідь. З кожним роком прослідковується тенденція збільшення площі сільгоспугідь.Нині площа сільгоспугідь становить 5086 гектар дорогоцінної землі.
Водні ресурси. Район розташований у відносно-посушливій зоні, де випадає незначна кількість опадів. Середній багаторічний місцевий стік малих річок складає 0,15 км3 (1% від місцевого стоку області) і знижується у маловодні роки в кілька разів.
Враховуючи значний водний дефіцит району, в перспективі забезпечення регіону водними ресурсами буде здійснюватися за рахунок прилеглих територій. Єдиною можливістю покращити водозабезпечення за рахунок власних ресурсів є акумуляція води у водонадлишкові роки до природних та штучних водосховищ.
Для розвитку своєї діяльності дане підприємство взаємодіє з юридичними і фізичними особами укладаючи з ними певні договори. Виробничий напрямок підприємства - зерновий.
Отже, можна зробити висновок що в цілому ТОВ «Ясні зорі» має вдале економічне і географічне розташування.
Всі економічні, географічні та насамперед кліматичні умови дають змогу для доброго розвитку господарства в даному регіоні.
2.2 Виробничий напрям, розміри і рівень розвитку ТОВ «Ясні зорі»
Розпочинаючи аналіз, першою нашою таблицею 1 є вартість і структура чистого доходу в "Ясні зорі". Вартість і структура продукції може дати відповідь на те, яку частку займає той чи інший вид продукції в загальній структурі по кожному року і в середньому за досліджуваний період. Тобто можна побачити яку спеціалізацію має наше підприємство.
Таблиця 2.1-Вартість і структура чистого доходу в "Ясні зорі" Кодимськогорайону Одеської області
| Види продукції | 2005 рік | 2006 рік | 2007 рік | В середньому за 2005-2007 рр. | ||||
| Дохід, тис.грн | Структура,% | Дохід, тис.грн | Структура,% | Дохід, тис.грн | Структура,% | Дохід, тис.грн | Структура,% | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| У т.ч.: зернові та зернобобові | 1826 | 74,62 | 5384 | 56,56 | 8557 | 64,77 | 5255,67 | 62,62 |
| з них:пшениця | 863 | 35,27 | 3152 | 33,11 | 6772 | 51,26 | 3595,67 | 42,84 |
| кукрудза на зерно | 551 | 22,52 | 1290 | 13,55 | 1175 | 8,89 | 1005,33 | 11,98 |
| ячмінь | 412 | 16,84 | 942 | 9,90 | 594 | 4,50 | 649,33 | 7,74 |
| ячмінь озимий | - | - | - | - | 16 | 0,12 | - | - |
| соняшник | - | - | 2370 | 24,90 | 3539 | 26,79 | - | - |
| соя | - | - | 462 | 4,85 | 172 | 1,30 | - | - |
| ріпак озимий | 272 | 11,12 | 436 | 4,58 | 761 | 5,76 | 489,67 | 5,83 |
| інша рослинна продукція | 250 | 10,22 | 408 | 4,29 | 176 | 1,33 | 278,00 | 3,31 |
| Реалізація іншої продукції, робіт та послуг | 99 | 4,05 | 459 | 4,82 | 6 | 0,05 | 188,00 | 2,24 |
| Усього продукції сільського господарства | 2447 | 100,00 | 9519 | 100,00 | 13211 | 100,00 | 8392,33 | 100,00 |
Аналізуючи дані таблиці, можливо зробити такий висновок, що найбільшу питому вагу по доходам підприємства належить зерновим, в середньому за досліджуваний період складає 62,62 %. Так, доходи від реалізації зернових у звітному періоді порівняно з базисним зросли від 1826 тис грн. до 8557 тис. грн., а інша продукція рослинництва навпаки зменшилась на 96 тис. грн. Прослідковується тенденція збільшення доходів від реалізації порівняно з базисним 2005 роком. Дане підприємство спеціалізується тільки на виробництві продукції рослинництва, тваринництво відсутнє.
Щоб розрахувати ступінь розвитку усіх товарних галузей на підприємстві, необхідно визначити і проаналізувати коефіцієнт спеціалізації підприємства або коефіцієнт зосередження товарного виробництва.

Кз
=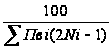
Кз=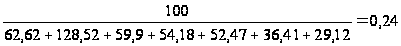
Можна зробити висновок, що рівень спеціалізації слабко розвинутий.
Таблиця 2.2 - Розміри сільськогосподарського підприємства в ТОВ "Ясні зорі"
| Показники | Роки | 2007р. в % до 2005р. | ||
| 2005 | 2006 | 2007 | ||
| Наявність сільськогосподарських угідь, га | 5236 | 5086 | 5086 | 97,14 |
| Із них ріллі | 5236 | 5086 | 5086 | 97,14 |
| Вартість основних виробничих фондів, тис.грн. | 6608 | 7285 | 5349 | 80,95 |
| Вартість валової продукції, тис.грн. | 5920 | 5739 | 5657 | 95,56 |
| Вартість чистого доходу, тис.грн | 2520 | 2528 | 7558 | 3 рази |
| Середньорічна кількість робітників | 85 | 81 | 85 | 100 |
| Об'єми виробництва, т | ||||
| Зерно | 8592,8 | 6889,6 | 4948 | 57,59 |
| Соняшник | 465,1 | 1872,1 | 1219,3 | 2,6 раз |
| Ріпак озимий | 288,8 | 419,7 | 431,8 | 149,65 |
| соя | - | 671 | 103 | х |
| Виробничі витрати, тис.грн | 5489 | 5326 | 5465 | 99,56 |
| Енергетичні ресурси, к.с. | 4090 | 4090 | 4090 | 100,00 |
Отже перейдемо безпосередньо до аналізу даних таблиі. Так площа сільськогосподарських угідь у 2007 році зменшилася на 2,76 % в порівнянні з 2005 роком, тобто на 150 га. Вартість основних виробничих засобів сільськогосподарського призначення коливалась на протязі досліджуваного періоду і зменшилась у звітному році на 19,05% порівняно з базисним. Розглядаючи вартість валової продукції, можна відмітити, що вона також зменшилась на 263 тис. грн. Середньорічна кількість працівників залишилась незмінною.
Розглянемо об’єми виробництва основної продукції господарства. Так виробництво зерна зменшилось на 42,41 % у 2007 році, а це на 4862 т. менше ніж у 2005 році. Виробництво соняшнику у звітному році збільшилось у 2,6 раз. Виробничі витрати також мають невелике зменшення в цьому періоді, так у 2007 році вони зменшились на 24 тис.грн, по відношенню до 2005 базисного року. Такий показник як енергетичні ресурси господарства незначно зменшився по відношенню до базисного у звітному році, а саме на 5,05%.
Таблиця 2.3 - Загальний рівень економічного розвитку ТОВ «Ясні зорі»
| Показники | Роки | 2007р в % до 2005р. | ||
| 2005 | 2006 | 2007 | ||
| 1 | 2 | 3 | 4 | 5 |
| Вартість валової продукції, тис.грн. | 5920 | 5739 | 5657 | 95,56 |
| Окупність виробничих затрат (ВП/ВЗ), грн. | 1,07 | 1,08 | 1,04 | 97,2 |
| Вироблено валової продукції,грн. в розрахунку на: | Х | Х | Х | Х |
| 100га сільгоспугідь | 113 | 112,83 | 111,23 | 98,43 |
| 100грн. основних фондів с.-г.призначення, грн. | 89,59 | 78,78 | 105,76 | 117,71 |
| 1-го робітника, зайнятого в с.-г. | 74,00 | 67,52 | 69,84 | 94,38 |
| Припадає валового прибутку, тис.грн. в розрахунку на: | Х | Х | Х | Х |
| 100га.сільгоспугідь | -2,52 | 47,1 | 140,88 | Х |
| 100 грн. Основних фондів с.-г.призначення | -2 | 33 | 133,95 | Х |
| 1-го робітника, зайнятого в с.-г. | -1,55 | 29,58 | 84,29 | Х |
| Рівень рентабельності, % | -6,3 | 33,8 | 117,4 | Х |
| Доход(виручка) від реалізації продукції(товарів, послуг),тис.грн. | 2936 | 11423 | 15951 | 5,43 раз |
| Чистий доход (виручка від реалізації продукції, товарів, по слуг), тис.грн. | 2447 | 9519 | 13293 | 5,43 раз |
| Валовий прибуток, збиток(-), тис.грн. | -132 | 2396 | 7165 | Х |
| Фінансові результати від операційної діяльності, тис.грн.-прибуток(+),збиток(-) | 627 | 2980 | 9736 | 15,53 раз |
| Чистий прибуток (збиток (-), тис.грн. | 5 | 2528 | 7558 | 1511 рази |
Показники таблиці 2.3 свідчать, що вартість валової продукції зменшилась в звітному році на 4,44 % порівняно з 2005 році. Такий показник, як окупність виробничих витрат, показує, скільки на 1 грн. затрат приходиться вартості валової продукції, він зменшився на 2,8 % порівняно з базовим роком.
Якщо роблячи розрахунок того, яка частка валової продукції припадає на 100 га с/г. угідь, то ми побачимо, що вона зменшилась на 1,57 %,; по відношенню до 100 грн. вартості основних фондів с/г. призначення збільшилося на 17,71%, або на 16,17 грн. у звітному році по відношенню до базисного 2005 року; а по відношенню до одного працівника, зайнятого в с.г., зменшилась на 5,62 % по відношенню до базисного року.
Загальний рівень рентабельності на протязі досліджуваного періоду збільшувався і склав 117,4 %.
А виручка від реалізації на протязі досліджуваного періоду має тенденцію до підвищення і в 2007 році, порівняно з 2005 збільшилась на 13015 тис.грн. Валовий прибуток збільшився у звітному періоді на 7297 тис.грн.
Фінансові результати від операційної діяльності збільшились у 2007 році на 9109 тис.грн. по відношенню до 2005 року. Також збільшився і чистий прибуток у звітному році по відношенню до базисного, збільшення відбулося на 7553 тис.грн..
2.3 Рівень інтенсивності і економічної ефективності інтенсифікації
Таблиця 2.4 - Рівень інтенсивності і показники економічної ефективності інтенсифікації виробництва на ТОВ «Ясні зорі»
| Показники | Роки | 2007р. в % до 2005р. | ||
| 2 005р. | 2 006р. | 2 007р. | ||
| Рівень інтенсивності | Х | Х | Х | Х |
| Вартість основних виробничих фондів на 1 га с.-г.угідь, грн. | 1262 | 1432 | 1051 | 83,28 |
| Виробничі витрати з розрахунку на 1га с/г угідь, грн.. | 1048 | 1047 | 1074 | 102,5 |
| Кількість енергетичних потужностей з розрахунку на 1 га ріллі, тис.к.с. | 0,78 | 0,8 | 0,8 | 102,56 |
| Обсяг виконаних тракторних робіт в ум.ет.га на 1 га ріллі | 9,78 | 9,0 | 7,8 | 79,8 |
| Рівень економічної ефективності інтенсифікації | Х | Х | Х | Х |
| Урожайність зернових культур, ц/га | 26,6 | 35,2 | 25,9 | 97,36 |
| Урожайність соняшника, ц/га | 8,9 | 18,4 | 20,1 | 2,25 раз |
| Вартість ВП на 1 га с.г.угідь, .грн. | 1130 | 1128 | 1112 | 98,4 |
| Окупність виробничих витрат ВП/ВЗ, грн. | 1,07 | 1,08 | 1,04 | 97,2 |
| Розмір чистого прибутку на 1 га с.-г.угідь, грн. | 481 | 497 | 1486 | 3 рази |
| Одержано прибутку на 1 ц продукції,грн. | Х | Х | Х | Х |
| Зерна | -4,4 | 12,47 | 66,64 | Х |
| Насіння соняшнику | - | 37,2 | 152,84 | Х |
| Рівень рентабельності по підприємству, % | -6,3 | 33,8 | 117,4 | Х |
| Рівень рентабельнос по рослинництву | -6,3 | 33,8 | 117,4 | Х |
Аналіз таблиці 2.4. Розглядаючи систему показників рівня інтенсивності, необхідно відзначити, що вартість виробничих фондів, що припадає у розрахунку на 1 га с/г угідь у 2007 році збільшились на 2,5%: по відношенню до базисного 2005 року, а у грошовому виразі це склало на 26 тис.грн більше. Кількість енергетичних потужностей з розрахунку на 1 га ріллі, тис.к.с збільшили свій показник у 2007 р на 2,56% порівняно з базовим.
Досліджуючи показники рівня економічної ефективності інтенсифікації, нам потрібно виділити, що урожайність зернових культур зменшилась на 2,64 %, а в натуральному виразі на 0,7 ц/га більше ніж у базисному році. Урожайність соняшника навпаки, збільшилась у 2,25 раз, що в натуральному виразі складає 11,2 ц/га. Якщо розраховувати вартість валової продукції по відношенню до 1 га с/г угідь, то ми побачимо, що ця частка зменшилась на 28 грн., або у процентному відношенні на 1,6 % менше ніж у базисному році.
Такий показник, як окупність виробничих витрат, показує, скільки на 1 грн. затрат приходиться вартості валової продукції. Цей показник зменшився на 2,8% по відношенню до базисного 2005 року.
Таблиця 2.5 - Рівень інтенсивності і економічна ефективність інтенсифікації рослинництва в ТОВ «Ясні зорі»
| Показники | 2005р. | 2006р. | 2007р. | 2007р. в % до 2005р |
| Рівень інтенсивності | Х | Х | Х | Х |
| Виробничі витрати на 1 га зернових, грн. | 1246 | 1077 | 1664 | 133,5 |
| Виробничі витрати на 1 га соняшника, грн. | 965,8 | 891,9 | 1227 | 127 |
| Припадає на 100 га сг угідь, тис. грн. | Х | Х | Х | Х |
| Виробничих витрат в рослинництві | 104,8 | 104,7 | 107,45 | 102,5 |
| Основних виробничих засобів | 83 | 73,2 | 102,2 | 123,1 |
| Енергоозброєність к.с./1 чол. | 48,12 | 50,49 | 48,12 | 100,00 |
| Економічна ефективність інтенсифікації | Х | Х | Х | Х |
| Виробництво ВП рослинництва на 1 га с.-г.угідь, грн. | 1028 | 853 | 1005 | 97,76 |
| Припадає ВП рослинництва на 1 л/год.відпрацьовану в рослинництві, .грн. | 31,15 | 47,8 | - | Х |
| Окупність виробничих затрат в зерновогосподарстві, .грн. | -89,3 | 294,2 | 1238,9 | Х |
| Окупність виробничих затрат на вирощуванні соняшника, грн. | - | 505,7 | 2462,8 | Х |
| Рівень рентабельності рослинництва, % | -6,3 | 33,8 | 117,4 | Х |
| Рівень рентабельності продажу прод. рослинництва, % | -6,7 | 25,3 | 54 | Х |
Розглядаємо наступну таблицю 2.5, яка має розрахунки показників інтенсивності і економічної ефективності інтенсифікації галузі рослинництва ТОВ «Ясні зорі». Так роблячи аналіз показників інтенсивності, ми визначаємо, що виробничі витрати на 1 га зернових на протязі досліджуваного періоду має тенденцію до підвищення. В той же час виробничі витрати на 1 га соняшника знижуються в цьому періоді. Енергоозброєність показує, яка кількість кінських сил припадає на одного працівника. Цей показник на протязі 2005-2007 років залишається на одному рівні, крім 2006 р де склав 50,49 к.с/1 чол. Відчутно підвищився рівень рентабельності рослинництва у звітному році порівняно з базовим 2005 р і склав 117,4%.
2.4 Економічна ефективність виробництва основних видів продукції рослинництва і тваринництва
Таблиця 2.6 - Економічна ефективність виробництва основних видів товарної продукції рослинництва в ТОВ «Ясні зорі»
| Показники | Зерно | Соняшник | ||
| 2005. | 2007р. | 2005р. | 2007р. | |
| 1.Площа під культурою, га | 3390 | 3163 | 782 | 845 |
| 2.Урожайність, ц/га | 26,6 | 25,9 | 8,9 | 20,1 |
| 3.Валовий збір, т | 8593 | 4948 | 465 | 1219 |
| 4.Реалізовано, ц | 40660 | 71049 | - | 16468 |
| Рівень товарності, % | 47,32 | 143,59 | - | 135 |
| Затрати праці на 1 ц., люд.-год. | 1,58 | - | 8,38 | - |
| 6.Виробничі затрати на 1 га, грн. | 1246 | 1664 | 965,8 | 1227,3 |
| Виробнича собівартість 1 ц,грн. | 49,16 | 64,23 | 145,56 | 61,10 |
| 8.Собівартість реалізованої.продукції, тис.грн. | 2005 | 6074 | - | 1022 |
| Ціна реалізації 1 ц продукції, грн | 910,7 | 120,44 | - | 214,9 |
| Одержано прибутку на 1 ц, грн | 861,39 | 66,65 | - | 152,84 |
| Виручка за реаліз.продукцію, тис.грн. | 1826 | 8557 | - | 3539 |
| Прибуток (+), збиток (-), від реаліз.продукції, всього тис.грн. | -179 | 4735 | - | 2517 |
| Рівень рентабельності продажу, % | -9,8 | 55,33 | - | 71,12 |
| Рівень рентабельності, % | -8,9 | 123,88 | - | 2,46 раз |
Отже площа під зерновими і соняшником в досліджуваному періоді збільшилась
Урожайність зернових зменшилась, а соняшнику збільшилась на протязі досліджуваного періоду.
Залежно від попередніх двох показників змінюється і валовий збір цих видів продукції. Збільшується валовий збір по соняшнику, а також по зерну.
Реалізація продукції збільшується, по зернових вона збільшилась на 30389 ц. звітньому 2007 році порівняно з базовим 2005 роком.
Затрати праці на 1 ц соняшника більші ніж на зерно на 6,8 люд. год.
Виробничі витрати на 1 га збільшилась по всім видам продукції, якщо порівнювати показники на початок і кінець досліджуваного періоду.
Собівартість 1 ц зерна на протязі 2005-2007 років збільшилась з 49,16 грн до 64,23 грн., а соняшнику навпаки зменшилась і у звітному 2007 році склала 61,10 грн.
Збільшилась виручка від реалізації по всім видам продукції. Прибуток від реалізації також збільшився по всім видам продукції, крім 2005 року по зерну ми отримали збиток у сумі 179 тис. грн.. Рівень рентабельності на зерно у звітному році склав 23,88%, а соняшника аж у 2,46 раз.
2.5 Економічна ефективність використання основних виробничих фондів сільськогосподарського призначення і оборотних фондів
Таблиця 2.7 Склад, структура, забезпеченість та рівень використання основних засобів
| Види основних засобів | 2005р. | 2006р. | 2007р. | |||
| Тис.грн. | % | Тис.грн. | % | Тис.грн. | % | |
| Будинки, споруди та передавальні пристрої | 31 | 37,5 | 44 | |||
| Машини та обладнання | 3686,5 | 4707,5 | 5204,5 | |||
| Транспортні засоби | 48,5 | 77,5 | 67 | |||
| Інструменти, прилади та інвентар | - | - | - | |||
| Малоцінні необоротні матеріальні активи | 2 | 3 | 5,5 | |||
| Інші основні засоби | - | - | - | |||
| Інші необоротні матеріальні активи | 47 | - | 56 | |||
| Разом | 3815 | 4825,5 | 5377 | |||
|
Забезпеченість основними виробничими фондами: вартість основних виробничих засобів,тис.грн. |
Х | Х | Х | |||
| А)100 га с.г.угідь | 1,26 | Х | 1,43 | Х | 1,05 | Х |
| Б)середньорічн.працівника | 77,74 | Х | 89,9 | Х | 62,93 | Х |
| Рівень використання основних виробничих фондів: | Х | Х | Х | |||
| Капіталовіддача | 0,90 | Х | 0,79 | Х | 1,06 | Х |
| Капіталомісткість | 1,12 | Х | 1,27 | Х | 0,95 | Х |
| Норма прибутку, % | 0,02 | Х | 15,1 | Х | 29,9 | Х |
В таблиці 2.7 розглядаючи склад та структуру основних засобів ТОВ «Ясні зорі», можна відмітити, що основну частку на протязі досліджуваного періоду, займають машини та обладнання, частка яких із року в рік збільшується. Ще меншу частку в загальній структурі займають транспортні засоби. Їх часка на протязі цього періоду має тенденцію до зниження. Далі йдуть інструменти, прилади та інвентар. Його частка в загальній структурі майже не змінилася. Лише в середині і кінці досліджуваного періоду вона збільшилася. На останніх місяцях в структурі основних засобів знаходяться інші основні засоби і малоцінні необоротні матеріальні активи.
Далі розглянемо показники забезпеченості основними виробничими фондами. Розраховуючи частку вартості основних виробничих фондів по відношенню до 100 га с/г угідь, потрібно зазначити, що вона зменшилась відносно базисного року і скала 1,05. І їх же частка, яка припадає на 1 середньорічного працівника, на протязі 2005-2007 років також має тенденцію до зниження.
Показники рівня використання основних виробничих фондів ми проаналізували так: капіталовіддача, яка показує скільки вартості валової продукції припадає на 1 грн. вартості основних засобів, на протязі досліджуваних років підвищується і у 2007 році склала 6 копійок; капіталомісткість, цей показник є оберненим до капіталовіддачі, тобто показує яка частка вартості основних засобів припадає на 1 грн. валової продукції, відповідно цей показник зменшився в кінці досліджуваного періоду; розглядаючи норму прибутку, який показує яка частка прибутку припадає на суму вартостей основних та оборотних фондів, можемо сказати, що цей показник на протязі досліджуваних років має тенденцію до збільшення, і в 2007 році вже склав 29,9%
Таблиця 2.8 - Склад, структура, забезпеченість та рівень використання оборотних засобів в ТОВ « Ясні зорі»
| Показники | 2005р. | 2006р. | 2007р. | |||
| Тис.грн. | % | Тис.грн. | % | Тис.грн. | % | |
| Сировина і матеріали | - | - | - | - | - | - |
| Куповані напівфабрикати | - | - | - | - | - | - |
| Паливо | 16 | 0,11 | 38 | 0,2 | 71 | 0,34 |
| Тара і тарні матеріали | - | - | - | - | - | - |
| Будівельні матеріали | - | - | - | - | - | - |
| Запасні частини | 1 | 0,007 | 19 | 0,1 | 17 | 0,08 |
| Матеріали с.г.призначення | 147 | 1,05 | 193 | 1,03 | 288 | 2,36 |
| Малоцінні та швидкозношувані предмети | 1 | 0,007 | 1 | 0,005 | 6 | 0,03 |
| Незавершене виробництво | 1266 | 9,06 | 2254 | 12 | 2604 | 12,3 |
| Готова продукція | 3716 | 26,6 | 1022 | 5,48 | 98 | 0,46 |
| Всього оборотних фондів | 4982 | Х | 3276 | Х | 2702 | Х |
| Засоби обігу | 8824 | 63,16 | 15138 | 81,1 | 18107 | 85,45 |
| Всього оборотних засобів | 13971 | 100 | 18665 | 100 | 21191 | 100 |
| Вартість валової продукції,тис.грн. | 5920 | Х | 5739 | Х | 5657 | Х |
| Виручка (доход) від реалізації,тис.грн. | 2936 | Х | 11423 | Х | 11423 | Х |
| Розрахункові показники: | ||||||
| Коефіцієнт обігу | 0,29 | Х | 0,35 | Х | 0,8 | Х |
| Тривалість одного обігу | 1258 | Х | 1042 | Х | 456,25 | Х |
| Матеріаловіддача | 1,78 | Х | 1,47 | Х | 1,6 | Х |
| Матеріалоємність | 0,56 | Х | 0,68 | Х | 0,62 | Х |
Виходячи з даних таблиці 2.8 можна сказати, що найбільшу питому вагу оборотних засобів складають засоби обігу, частка яких коливається від 63,16% до 85,45%. Розглядаючи вартість валової продукції, можна відмітити, що вона зменшилась в звітному році на 263 тис грн., в порівнянні з 2005 роком. Виручка від реалізації на протязі досліджуваного періоду має тенденцію до підвищення і в 2007 році, порівняно з 2005 збільшилась на 8487 тис.грн.
Проводячи аналіз розрахункових показників ефективності використання спочатку роздивимось коефіцієнт обігу, який показує яка частка виручки від реалізації приходиться до 1 грн. оборотних засобів. Отже на протязі досліджуваного періоду збільшився на 51 копійку у 2007 році по відношенню до 2005. Тривалість одного обігу має тенденцію до зменшення на протязі досліджуваного періоду, тому що залежить від коефіцієнту обігу. Матеріаловіддача ,що показує частку вартості валової продукції, яка припадає на 1 грн. оборотних засобів, зменшилась у звітному році по відношенню до базисного на 18 копійок. А показник матеріалоємності, який є оберненим до матеріаловіддачі, тобто показує частку основних засобів, що припадає на 1 грн. вартості валової продукції, отже він збільшився у 2007 році на 6 копійок.
2.6 Досвід використання основних виробничих фондів і оборотних фондів в сільськогосподарських підприємствах України
Нині рівень ризиків використання оборотних засобів істотно впливає на результати операційної діяльності підприємств, оскільки визначає її ефективність і рівень фінансових витрат у процесі господарювання.
Раціональність використання виробничих запасів значно підвищується за умови нейтралізаціїї ризиків іммобілізації оборотних засобів у зайво сформовані запаси або несвоєчасного надходження усіх їх видів до операціцйного процесу. Механізм нейтралізації цих ризиків передбачає розподіл усієї сукупності запасів товарно-матеріальних цінностей на три категорії(найбільш необхідні види запасів, матеріальні ресурси, інші матеріальні ресурси) виходячи з їх вартості, обсягів, частоти витрачання, негативних наслідків їх нестачі для операційного процесу та фінансових результатів тощо.
Головним напрямом раціонального використання оборотних засобів є розробка системи умов реалізації продукції в кредит: кредитний період, кредитний ліміт, вартість надання кредиту, штрафні санкції за прострочку виконання забовязань покупцями. Ефективність використання обігових засобів у грошовій формі безпосередньо залежить від кредитного періоду. Так, період надання кредиту характеризує термін відстрочки платежу за реалізовану покупцеві продукцію.
Структура основних засобів сільськогосподарських підприємств регіону та України не є раціональною через низьку частку в ній активної частини виробничих фондів. Найнегативнішим вбачається те, що у вартості основних засобів сільськогосподарських підприємств галузі невиправдано низькою є питома вага робочої і продуктивної худоби та багаторічних насаджень – важливою частиною основних засобів, утворення яких є тривалим у часі процесом.
Ще однією причиною руйнування матеріально-технічної бази с/г підприємств є низька їх платоспроможність, зумовлена, передусім, різким рівнем цінової невідповідності у міжгалузевому обміні сільськогосподарства з промисловістю, та відсутністю державного впливу на ринок аграрної продукції. Одним із найнегативніших наслідків нинішнього стану є низький рівень рентабельності (а часто - і збитковість) аграрних підприємств.
Розробки українських вчених здебільшого присвячені процесу відтворення основних фондів аграрної галузі на загальнодержавному рівні. Тоді як різні фінансові можливості органів місцевого самоврядування, рівень розвитку і спеціалізація аграрної сфери, ступінь інвестиційної привабливості території тощо, помітно впливають на процес відтворення основного капіталу галузі, визначаючи специфіку та характерні особливості. У звязку з цим вбачаються доцільними подібні дослідження на регіональному рівні.
Матеріально-технічна база сільського господарства підприємств є однією із складових частин, що визначають ефективність їх функціонування. Забезпечення необхідною кількістю матеріально-технічних ресурсів – першочергове завдання кожного сільського господарства підприємства, оскільки в сільському господарстві неможливо досягти високих результатів без дотримання всіх технологічних строків обробітку грунту, внесення встановлених норм мінеральних та органічних добрив і засобів захисту рослин. Тобто без потужної матеріало-технічної бази. Для цього кожен підприємець повинен здійснювати заходи щодо оновлення основних засобів, що беруть участь у виробничій діяльності та забезпеченні підприємства необхідною кількістю матеріально-технічних ресурсів.
Проте нині спостерігаємо важку ситуацію із забезпечення сільськогосподарських підприємств матеріально-технічними засобами. Насамперед це повязано з неможливістю оновлення матеріально-технічної бази цих підприємств через високу вартість основних засобів, що потребують закупівлі взамін давно амортизованих і технічно й морально зношених.
Аналіз технічного стану машинно-тракторного парку виявив, що майже половина тракторів та комбайнів вже відпрацювала свій амортизаційний строк, решта – на підході до цього. Загалом забезпеченість тракторами становить 75% від необхідної кількості, комбайнами – 80%, плугами та сівалками – 70%. З причини низького технічного стану виробіток більшості техніки у 10-12 разів нижчий, а трудомісткість технічного обслуговування у 2,5-9,7 рази вища порівняно із зарубіжними аналогами. Близько 25% техніки не бере участі у виробничому процесі, а використовується на запасні частини, щоб якось підтримувати у робочому стані іншу частину техніки.
3 РОЗДІЛ. Шляхи раціонального формування і використання основних виробничих фондів і оборотних засобів в сільськогосподарських підприємствах
3.1 Розробка і впровадження новітніх ресурсозберігаючих технологій виробництва
Сьогоднішній світ розвивається в умовах жорсткої конкуренції на ринку наукомістких технологій, товарів і послуг, переходу провідних країн від індустріальних до постіндустріальних економік, формування локальних спільнот та глобального суспільства.
Розвиток економіки, заснованої на інтелекті вимагає підготовки нового покоління дослідників і висококваліфікованих фахівців для забезпечення економіки країни конкурентноздатними науковими розробками і новітніми технологіями.
Маємо визнати, що технологічне відставання сільськогосподарського виробництва України у порівнянні з розвинутими країнами залишається значним. Україна програє по головних показниках ефективності виробництва: продуктивності праці, техніко-технологічній забезпеченості, енергоємності, урожайності сільськогосподарських культур, продуктивності худоби.
Катастрофічно зменшуються технічні ресурси господарств, ще не набули широкого впровадження сучасні новітні технології, відсутня система фінансового забезпечення галузі, орієнтована на вступ до СОТ.
Потребує подальшого удосконалення організаційна структура насінництва.
Нові сорти повільно впроваджуються у виробництво. За даними Держкомстату, в 2006 році сортами сільськогосподарських культур, зареєстрованими до 1990 року, засівалось 42% ячменю озимого, 77% вівса, 55% гречки, 34% кормового буряку, 92% люцерни, 73% конюшини, 95% еспарцету.
Для виправлення ситуації необхідно забезпечити виконання положень програми розвитку селекції та насінництва сільськогосподарських культур до 2010 року.
Щорічно Україна втрачає близько 30% врожаю від шкідників, хвороб та бур'янів. В той же час, технологічно ми на 90% залежні від імпортних хімічних засобів захисту рослин. Тому вихід вбачаємо в створенні спільних підприємств з виробництва на базі вітчизняних хімічних заводів високоефективних пестицидів.
Результатом недосконалості технологій є не тільки низька економічна результативність сільськогосподарського виробництва, але й низький рівень оплати праці на селі. Зрозуміло, що ми не зможемо розраховувати на притік кваліфікованих кадрів в аграрну сферу за умови, коли заробітна плата тут є майже вдвічі нижчою, чим в цілому по економіці.
Та й що казати про новітні технології, якщо елементарних правил не дотримуються: у переважній більшості господарств порушуються елементарні вимоги щодо структури посівів, збереження та підвищення родючості ґрунтів, організації і технології вирощування сільськогосподарських культур.
За останні 10 років внесення мінеральних добрив скоротилося в 10 разів, а органічних добрив – у 7 разів. Фактично припинилось вапнування кислих і гіпсування солонцюватих ґрунтів – у 2005 р. порівняно з 1990 р. площі хімічної меліорації зменшились у 60 разів. Скоротились обсяги лісомеліоративних і протиерозійних робіт. У результаті активізувалася деградація земель, зростає інтенсивність ерозійних процесів.
Порушується баланс поживних речовин у ґрунтах. Середньорічний недобір сільськогосподарської продукції в перерахунку на зерно, внаслідок зменшення внесення мінеральних добрив, становить понад 18 млн. тонн.
За даними Інституту агротехнології та біотехнологій, майже третина ґрунтів деградує через брак добрив (вноситься лише 25-30 кг мінеральних добрив на гектар). Розораність полів складає до 70%, тоді як світова норма – від чверті до третини загальної площі.
Тому, на сьогодні нам потрібно працювати, перш за все, над удосконаленням законодавчої бази з цих питань: про консервацію земель, про державну агрохімічну паспортизацію земель та ін.
Одним із шляхів посилення конкурентних переваг є перехід від традиційного до органічного землеробства. Україна за своїм природно-кліматичним та ресурсним потенціалом має можливість зайняти одне з провідних місць серед виробників органічної продукції.
На сьогодні в Україні нараховується лише 70 сільгосппідприємств, які здійснюють свою діяльність за принципами органічного господарювання у відповідності з діючими міжнародними стандартами. Але цього вкрай замало.
З метою подальшого розвитку органічного руху в Україні Мінагрополітики розроблено проект Закону України "Про органічне сільське господарство". Його прийняття дасть змогу збільшити обсяги виробництва екологічно чистої, конкурентоспроможної сільськогосподарської продукції, прискорити насичення внутрішнього ринку високоякісними продуктами харчування.
Новітніми ресурсозберігаючими технологіями в агропромисловому комплексі є:
1. Розробка технологій вирощування зернових культур.
2. Розробка технологій вирощування технічних і кормових культур.
3.Створення високопродуктивних сортів зернобобових, технічних та ягідних культур, стійких до біотичних і абіотичних факторів довкілля.
4. Розробка технологічних, селекційних і генетичних методів підвищення продуктивності популяцій сільськогосподарських тварин.
5.Розробка технологій виробництва, збереження та пакування продуктів харчування високої біологічної цінності.
6. Державна науково-технічна програма “Технічні засоби нового покоління для сільськогосподарського виробництва”
7. Створення високоадаптивних комплексів машин для виробництва продукції рослинництва.
8. Підвищення ефективності створення та використання мобільних енергетичних засобів для агропромислового комплексу.
9. Створення комплектів обладнання для механізації та автоматизації процесів у тваринництві стосовно різних умов утримання тварин.
10. Розробка обладнання для виробництва і застосування засобів біологізації землеробства.
11. Державна науково-технічна програма “Нові технології виробництва, збереження та переробки сільськогосподарської продукції”
3.2. Використання техніки на лізинговій основі: формування МТС, оренда техніки
Особливою формою відтворення основних засобів є лізинг, своєрідним видом підприємницької діяльності. Основоположним, сутнісним аспектом лізингу є довгострокова оренда майна, тобто передача його у тимчасове користування на умовах платності, строковості і зворотності або викупу.
Законі України “Про лізинг” (грудень 1979р.) дається таке визначення лізингу: лізинг – підприємницька діяльність, яка спрямована на інвестування власних чи залучених фінансових коштів і полягає в наданні лізингодавцем у виключне користування на вихзначений строк лізингоодержувачу майна, що є власністю лізингодавця або набувається ним у власність за дорученням і погодженням з лізингоодержувачем у відповідного продавця майна, за умови сплати лізингоодержувачем періодичних лізингових платежів.
Отже лізинг розглядається як додавкове, особливе джерело фінансування. Яке розширює можливості підприємств щодо вибору стратегії інвестування. Лізингу притаманні всі форми банківського кредиту.
Розрізняють два види лізингу: фінансовий і оперативний.
Фінансовий лізинг вітчизняним законодавством трактується як лізингова угода, в результаті укладання