Совершенствование управления расходами предприятия
Сущность его заключается в следующем: отдельные виды расходов на производство учитывают по текущим нормам, предусмотренным нормативными калькуляциями; обособленно ведут оперативный учет отклонений фактических расходов от текущих норм с указанием места возникновения отклонений, причин и виновников их образования; учитывают изменения, вносимые в текущие нормы расходов в результате внедрения организационно-технических мероприятий, и определяют влияние этих изменений на себестоимость продукции. Фактическая себестоимость продукции определяется алгебраическим сложением суммы расходов по текущим нормам, величины отклонений от норм и величины изменений норм [12, с.123].
Применение нормативного метода учета расходов на производство и калькулирование себестоимости продукции требует разработки нормативных калькуляций на основе норм основных расходов, действующих на начало месяца, и квартальных смет расходов по обслуживанию производства и управлению. На предприятиях, отличающихся относительной стабильностью технологических процессов, нормы расходов изменяются редко, поэтому плановая себестоимость мало отличается от нормативной. На этих предприятиях вместо нормативных калькуляций можно использовать плановые.
Позаказный метод учета производственных расходов аккумулирует затраты по отдельным работам, подрядам и заказам. Такой метод калькуляции применяется тогда, когда продукция производится отдельными партиями или сериями или, когда она изготовляется в соответствии с техническими условиями заказчиками. При данном методе объектом учета и калькулирования является отдельный производственный заказ.
Под заказом понимают изделие, мелкие серии одинаковых изделий или ремонтные монтажные и экспериментальные работы. При изготовлении крупных изделий с длительным процессом производства заказы выдают не на изделие в целом, а на его агрегаты, узлы, представляющие законченные конструкции.
Позаказная калькуляция широко используется производителями, работающими на основе заказов в таких сферах как печатное дело, авиационная промышленность, строительство, ремонт автомобилей, профессиональные услуги.
В целях регистрации различных производственных расходов для учета незавершенного производства используют ведомость калькуляции затрат по заказу и видам работ. Для каждого заказа заводится отдельная ведомость, в которой аккумулируются расходы по прямым материалам, прямому труду и заводским накладным расходам, относимых на этот заказ по мере его прохождения через процесс производства. В зависимости от потребностей компании форма ведомости может быть различной.
При позаказной калькуляции расходы отслеживаются следующим образом: прямые материалы и прямой труд относятся непосредственно на конкретный вид работ, а затраты, прямо не прослеживаемые (такие как заводские накладные расходы) относят на отдельные работы с использованием заданной ставки (распределения) накладных расходов.
Сравнение отнесенных накладных расходов с фактическими, позволяет определить в каких случаях в течение года на производственную себестоимость было отнесено слишком мало накладных расходов (недопоглощенные накладные расходы), а в каких слишком много (избыточно поглощенные заводские расходы) [12, с.125].
В конце года разница между фактически отнесенными накладными расходами и отнесенными накладными расходами, если она существует и несущественна, исчерпывается в себестоимости реализованной продукции. Если же эта разница существенна, то тогда затраты на незавершенное производство, себестоимость готовой и реализованной продукции на конец года корректируются, соответственно в единицах продукции или денежных единицах, пропорционально величине отклонения фактических накладных расходов от распределенных.
Попроцессный метод учета производственных расходов аккумулирует затраты по одинаковым продуктам производства. При попроцессной калькуляции производственные расходы группируются по подразделениям или по производственным процессам. Полные производственные расходы аккумулируются по двум основным статьям – прямым материалам и конверсионным затратам (сумме прямых затрат на оплату труда и отнесенных на себестоимость готовой продукции заводских накладных расходов). Удельная себестоимость получается путем деления полной себестоимости, относимой на счет центра затрат, на объем производства этого центра затрат. В этом смысле удельная себестоимость есть усредненный показатель.
Особенности попроцессного метода калькулирования:
аккумулирование производственных расходов по подразделениям, безотносительно к отдельным заказам;
списание расходов за календарный период, а не за время, необходимое для выполнения заказа:
открытие отдельных аналитических счетов «незавершенное производство» для каждого подразделения в отдельности.
Попроцессная калькуляция удобна для тех компаний, где производство является серийным массовым и осуществляется поточным способом. В общем плане попроцессная калькуляция используется в таких отраслях как нефтяная, угольная, химическая, текстильная, бумажная и т.д.
Попередельный учет расходов применим в том случае, если сырье и материалы проходят несколько законченных стадий обработки, и после окончания каждой стадии получается не продукт, а полуфабрикат. Полуфабрикаты могут быть использованы как в собственном производстве, так и реализованы на сторону. Расходы на остатки незавершенного производства распределяют по плановой себестоимости определенной стадии производственного процесса.
Попередельный метод учета расходов и калькулирования себестоимости продукции может быть:
бесполуфабрикатным – контроль за движением полуфабрикатов осуществляется бухгалтером оперативно в натуральных величинах и без записи на счетах.
полуфабрикатным – себестоимость рассчитывается по каждой стадии производства изделия [12, с.126].
Выводы по главе 1: первая глава дипломной работы содержит теоретические основы управления расходами. Раскрывается понятие процесса управления расходами, обозначены цель, задачи и принципы управления расходами; Далее дается понятие расходов и их классификация, применительно для управленческого учета. В завершении первой части рассмотрены методы учета расходов и калькулирования фактической себестоимости продукции на промышленных предприятиях: нормативный, позаказный, попередельный, попроцессный.
1.4 Нормативно-правовое регулирование, информационно-
программное обеспечение предприятия
Общество с ограниченной ответственностью «Северагрогаз», сокращенное название ООО «Северагрогаз». Общество является, юридическим лицом, действует па основании устава и законодательства Российской Федерации. Адрес: 161300, Российская Федерация, Вологодская область, г. Тотьма, ул. Володарского, д. 29. Торговый Дом «Вологодский» находится по адресу: Вологодская область, Тотемский район, пос. Царева.
Основной целью деятельности Общества является повышение эффективности и рентабельности в производстве и переработке сельскохозяйственной продукции, удовлетворение общественных потребностей в данной продукции и получение прибыли.
Деятельность предприятия упорядочивают многочисленные юридические акты, основными из которых являются: ГК РФ, устав предприятия и коллективный договор, регулирующий отношения трудового коллектива с администрацией предприятия.
ГК РФ определяет порядок создания, регистрации, ликвидации и реорганизации предприятия. Согласно существующему законодательству предприятие может создаваться собственником или по решению трудового коллектива; в результате принудительного разделения другого предприятия в соответствии с антимонопольным законодательством; в результате выделения из состава действующего предприятия одного или нескольких структурных подразделений, а также в других случаях.
Управление предприятием осуществляется в соответствии с уставом на основе сочетания прав собственника и принципов самоуправления трудового коллектива. Собственник может делегировать свои права по управлению предприятием совету предприятия либо другому органу, предусмотренному уставом предприятия и представляющему интересы собственника и трудового коллектива.
Имущество предприятия составляют основные фонды и оборотные средства, а также иные ценности, стоимость которых отражается в балансе предприятия. Источниками его формирования являются:
денежные и материальные взносы учредителей;
доходы от основной и других видов деятельности;
доходы от ценных бумаг; кредиты банков и других кредиторов;
капитальные вложения и дотации из бюджетов;
поступления от разгосударствления и приватизации собственности;
безвозмездные или благотворительные взносы предприятий, организаций и граждан и иные источники.
Нормативно-правовую основу составляют:
Конституция Российской Федерации.
Налоговый кодекс РФ;
Федеральный закон «Об обществах с ограниченной ответственностью»;
Бухгалтерская отчетность (форма №1, №2, баланс);
Устав муниципального образования «Калининское», принятый решением Совета муниципального образования от 08.08.2005 № 6 (в ред. решений от 26.04.2007 № 182, от 17.01.2008 № 250);
Информационно-программное обеспечение предприятия: Консультант +; 1С бухгалтерия.
2. Организационно-экономическая характеристика предприятия
2.1 Особенности структуры и организации бухгалтерского учёта
ООО «Северагрогаз»
ООО «Северагрогаз» - крупное предприятие, состоящее из двенадцати структурных подразделений, расположенных на территории Вологодской области, и за её пределами. Основная деятельность предприятия направлена на производство, переработку и реализацию сельскохозяйственной продукции.
В состав ООО «Северагрогаз» входят следующие структурные подразделения: филиал «Русь», филиал «Россия», филиал «Погореловский», филиал «Бабаевский». Это сельскохозяйственные предприятия целью деятельности которых является производство сырья для перерабатывающих заводов ООО «Северагрогаз».
Перерабатывающие заводы представлены структурными подразделениями:
- «Грязовецкий перерабатывающий завод», «Тотемский перерабатывающий завод»- деятельность которых заключается в производстве молочной и мясной продукции.
- «Кадуйский молочный завод» - занимается производством молочной продукции.
- «Автобаза» - осуществляющее транспортное обслуживание.
- «Торговый дом «Вологодский», «Торговый дом «Северянин», «Торговый дом «Вуктыльский», основной задачей которых является реализация продукции собственного производства, обеспечение продуктами питания населения через предприятия розничной торговли (магазины) и общественного питания (столовые, ресторан). В состав «Торгового дома «Вологодский» входит 7 оптовых складов, 22 предприятия розничной торговли, 6 предприятий общественного питания, хлебопекарня, нестационарная торговля.
Структура аппарата управления: отдел бухгалтерского учёта, налогов и отчётности состоит: главный бухгалтер, заместитель главного бухгалтера, старший бухгалтер, сектор реализации, сектор расчётов, сектор налогов, сектор учёта основных средств, нематериальных активов и материальных ценностей, бухгалтер–кассир, бухгалтерии структурных подразделений. На каждого работника составляется должностная инструкция.
Подразделения ООО «Северагрогаз» не имеют отдельного баланса, расчётного счёта, ведут бухгалтерский учёт, составляют отчётность в порядке, установленном ООО «Северагрогаз», руководствуются основными положениями учётной политики ООО «Северагрогаз», оплата налогов производится централизованно.
Для обеспечения бухгалтерского учёта в каждом структурном подразделении предприятия имеется отдел бухгалтерского учёта, возглавляемый ведущим бухгалтером. Данные бухгалтерского учёта структурных подразделений передаются в центральную бухгалтерию, возглавляемую главным бухгалтером, где составляется сводный баланс предприятия, и выявляется финансовый результат деятельности ООО «Северагрогаз».
Структурные подразделения не имеют на балансе основных средств, все расчёты с филиалами ведутся на счёте 79 по субсчетам.
Учётная политика ООО «Северагрогаз» разработана главным бухгалтером предприятия и утверждена приказом об учётной политике генеральным директором ООО «Северагрогаз» (Приложение 1). Ответственность за организацию бухгалтерского учёта возлагается на руководителя предприятия.
ООО «Северагрогаз» и структурные подразделения применяют журнально-ордерную форму учёта с использованием автоматизированной системы бухгалтерского учёта на базе программы «1С «Бухгалтерия», которые учитывают специфику их производственной деятельности, и разработаны при соблюдении российских методологических правил бухгалтерского учёта. Оформляют свои хозяйственные операции оправдательными документам, составленными по утвержденным формам, при этом самостоятельно разрабатывают и утверждают формы документов для внутренней бухгалтерской отчётности.
Формы, самостоятельно разработанные применительно к соответствующим типовым и утверждённые генеральным директором ООО «Северагрогаз» содержат обязательные реквизиты и обеспечивают достоверность отражения в учёте совершённым операциям.
Документооборот совершается по утверждённому графику документооборота.
ООО «Северагрогаз» и структурные подразделения применяют рабочий план счетов бухгалтерского учета (Приложение 2).
2.2 Краткая экономическая характеристика организации
Основные показатели финансово-хозяйственной деятельности, рассчитанные на основании данных бухгалтерского баланса за 2005-2007гг. (Приложение 3 - 5), отчета о прибылях и убытках за 2005-2007гг. (Приложение 6 - 8).
Общая численность работающих в 2007г. 1677 человек, в том числе: руководство 70 чел., специалисты – 240 чел., служащие 71 чел., рабочие – 1296 чел. Оплата труда работников ООО «Северагрогаз» производится согласно Положения по оплате труда. Применяется повременно-премиальная и сдельно-премиальная система оплаты труда.
Основные показатели работы ООО «Северагрогаз» рассмотрены в приложении 9.
За анализируемый период объемы производства сельскохозяйственной продукции снизились, что повлекло за собой снижение суммы выручки от реализации, а также показателей прибыли и рентабельности. При сокращении численности работников производительность труда к концу периода возрастает.
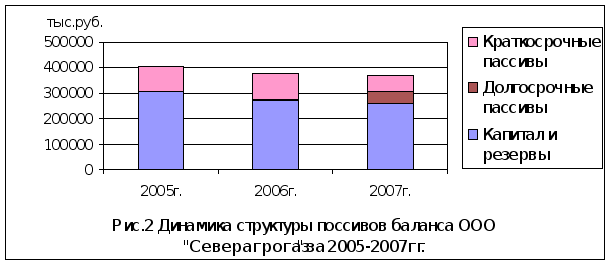
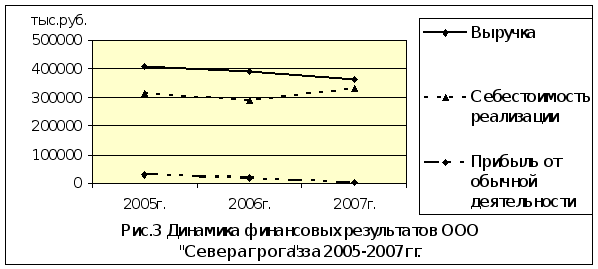
Одна из важнейших комплексных и объективных характеристик успешности хозяйственной деятельности организации – это динамика важнейших экономических показателей: чем устойчивее их рост, тем лучше экономическое положение бизнеса [19,с.198]. Общую оценку динамики бизнеса и структуры важнейших показателей можно дать, анализируя таблицы 1, 2 и графики, представленные на рисунках 1, 2, 3.
Таблица 1
Горизонтальный и вертикальный анализ актива баланса ООО «Северагрогаз» за 2005-2007 гг.
| Пассив |
2005, тыс.руб. |
2006, тыс.руб. |
2007, тыс.руб. |
Структура, % | Изменение, % | |||
| 2005 | 2006 | 2007 | 2006 к 2005 | 2007 к 2006 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Внеоборотные активы | 255119 | 241386 | 226288 | 62,9 | 64,0 | 61,4 | 94,6 | 93,7 |
| Оборотные активы | 150455 | 135524 | 142024 | 37,1 | 36,0 | 38,6 | 90,1 | 167,0 |
| Баланс | 405574 | 376910 | 368312 | 100 | 100 | 100 | 92,9 | 97,7 |
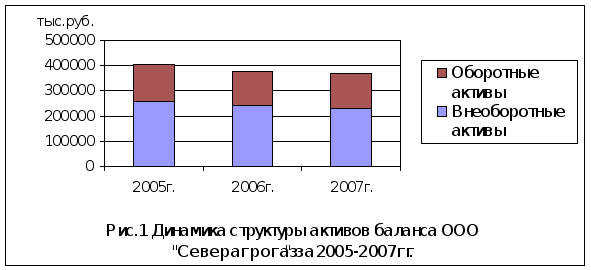
Таблица 2
Горизонтальный и вертикальный анализ пассива баланса ООО «Северагрогаз» за 2006-2007 гг.
| Пассив |
2005, тыс.руб. |
2006, тыс.руб. |
2007, тыс.руб. |
Структура, % | Изменение, % | |||
| 2005 | 2006 | 2007 | 2006 к 2005 | 2007 к 2006 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Капитал и резервы | 305583 | 270364 | 259064 | 75,3 | 71,7 | 70,4 | 88,5 | 95,8 |
| Долгосрочные пассивы | - | 3372 | 49413 | - | 0,9 | 13,4 | - | 1465,4 |
| Краткосрочные пассивы | 99991 | 103174 | 59835 | 24,7 | 27,4 | 16,2 | 103,2 | 58,0 |
| Баланс | 405574 | 376910 | 368312 | 100 | 100 | 100 | 92,9 | 97,7 |
По результатам анализа баланса можно сделать следующие выводы. В структуре актива баланса большой удельный вес занимают внеоборотные активы, что является характерным для производственного предприятия и характеризует бизнес как достаточно надежный, устойчивый и имеющий долгосрочные цели. Горизонтальный анализ актива показывает уменьшение оборотных и внеоборотных активов. Это свидетельствует о том, что основной источник дохода организации – ее производственная деятельность.
Горизонтальный анализ пассива баланса показывает стабильность уставного капитала, увеличение доли долгосрочных пассивов и уменьшение доли краткосрочных обязательств. Это говорит о том, что предприятие финансирует свою деятельность как из собственных так и из заемных источников. Анализ структуры собственного капитала показывает, что рост собственного капитала произошел в основном за счёт нераспределённой прибыли, что положительно характеризует отношение собственников к своему бизнесу, поскольку свидетельствует о долгосрочности их целей. Динамика финансовых результатов деятельности предприятия иллюстрирует увеличение себестоимости продукции (при спаде производства на 8,3%) и уменьшение прибыли от её реализации.
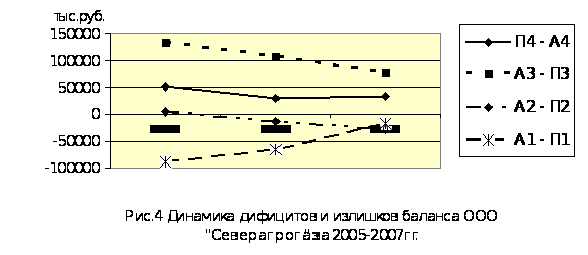
Задача анализа ликвидности баланса возникает в связи с необходимостью давать оценку платежеспособности организации, т.е. её способности своевременно и полностью рассчитываться по всем своим обязательствам за счёт наличия готовых средств платежа (остатка денежных средств) и других ликвидных активов [36,с.352]. Для анализа ликвидности баланса использован агрегированный баланс (Приложение 10) и рассчитаны дефициты и излишки баланса (таблица 3). Динамика дефицитов и излишков показана на графиках (рис.4).
Таблица 3
Дефициты и излишки баланса ООО «Северагрогаз» за 2005-2007гг.
| Расчёт | Порядок расчёта | 2005г., тыс.руб. |
2006г., тыс.руб. |
2007г., тыс.руб. |
| 1 | 2 | 3 | 4 | 5 |
| Капитал собственный - Внеоборотные активы | П4 – А4 | 50464 | 28978 | 32776 |
| Запасы – Долгосрочные пассивы | А3 – П3 | 134644 | 106933 | 77582 |
| Дебиторская задолженность – Краткосрочные пассивы | А2 – П2 | 4471 | -13136 | -28077 |
| Денежные средства - Кредиторская задолженность | А1 – П1 | -88651 | -64819 | -16729 |
Из данных приложения 10 мы видим следующее:
Уменьшение суммы наиболее ликвидных активов (А1), за 2007 год они уменьшились на 1249 тыс.руб. (28,7%), при снижении суммы наиболее срочных обязательств (П1) на 49339тыс.руб. (71,3%).
Снижение доли быстрореализуемых активов (А2) на 8941 тыс.руб. (42,9%) в 2007 г. при росте суммы краткосрочных пассивов (П2) на 6000 тыс. руб. (17,6%).
Увеличение доли медленно реализуемых активов (А3) на 16690 тыс.руб. (15,1%) за 2007 год при росте долгосрочных пассивов на 46041 тыс.руб. (1365,0%).
Уменьшение суммы труднореализуемых активов на 15098 тыс.руб. (6,3%) при снижении суммы постоянных пассивов на 11300 тыс.руб. (4,2%).
Баланс организации характеризуется излишками:
собственного капитала в сравнении с внеоборотными активами (излишек весьма условен, поскольку основные средства организации, вероятно, недооценены);
запасов в сравнении с долгосрочными обязательствами (причина излишка – отсутствие долгосрочных обязательств в течение почти всего анализируемого периода при значительной и возрастающей стоимости запасов);
дебиторской задолженности в сравнении с краткосрочными кредитами и займами в 2005г.
Организация имеет два вида дефицита. Один из них связан с превышением краткосрочных кредитов и займов над дебиторской задолженностью. Динамика дефицита негативна: за анализируемый период он возрос с 13 млн. в 2006г. до 28 млн. в 2007г. Другой связан с чрезмерной кредиторской задолженностью и с её несбалансированностью с денежными средствами и другими высоколиквидными активами. Динамика дефицита положительная: за анализируемый период он уменьшился с 87 млн. в 2005г. до 17 млн. в 2007г. При этом следует отметить, что множество успешных российских организаций имеют неликвидный баланс в соответствии с приведённой методикой, что позволяет сделать вывод о неадекватности этой методики для анализа российских организаций.
Для увеличения ликвидности баланса организации необходимо заместить кредиторскую задолженность собственным капиталом, долгосрочными обязательствами или краткосрочными кредитами и займами, кроме того, могут быть предприняты меры по увеличению оборачиваемости активов и уменьшению потребности в источниках финансирования.
В состав коэффициентов, оценивающих финансовую устойчивость организации, включены соотношения ликвидных активов и краткосрочных обязательств, показатели структуры пассива баланса и соотношения затрат на обслуживание обязательств организации с её финансовыми результатами [31,с.61]. Некоторые основные показатели этого вида изложены в «Методических положениях по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса» №31-р от12.08.94 и в «Методических рекомендациях по проведению финансового состояния организаций» (Приложение к приказу ФСФО РФ от 23.01.01 №16).
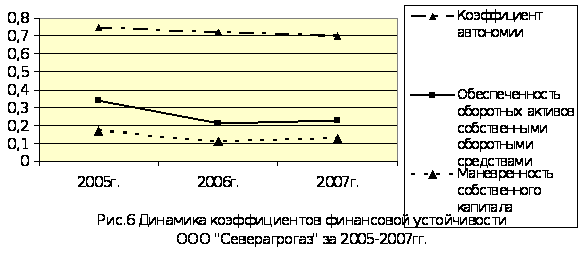
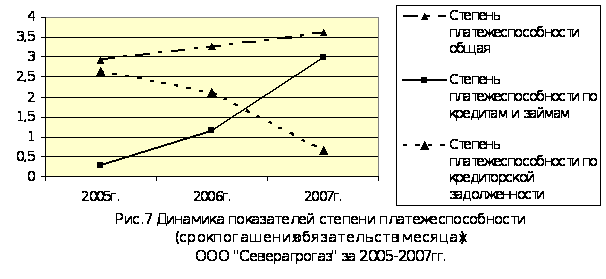
Рассчитанные коэффициенты представлены в приложении 11, динамика коэффициентов проиллюстрирована графиками (рис. 5, 6 , 7).
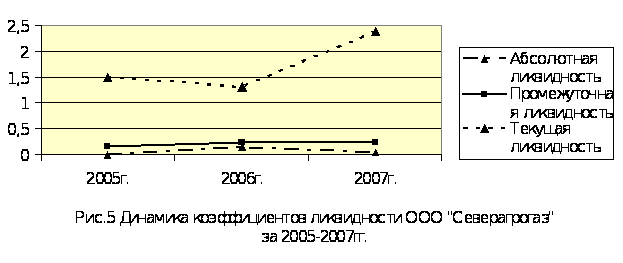
Показатели ликвидности находятся на уровне ниже нормативного (особенно неудовлетворительное положение с коэффициентом абсолютной ликвидности), в динамике они несколько растут. Коэффициент текущей ликвидности имеет более стабильную динамику и вполне приемлемый уровень (2,37 в 2007г.).
Коэффициент автономии выше нормативного – это значит, что организация независима от заёмных источников, собственникам принадлежит на конец 2007г. 70% в стоимости имущества, что свидетельствует о благоприятной финансовой ситуации. При этом в динамике они несколько ухудшаются.
Коэффициент финансовой устойчивости в 2005г. соответствует нормативному, в динамике он увеличился на 12%, это произошло в основном за счёт увеличения долгосрочных обязательств. Он показывает, что в 2005г. 75% актива финансировалось за счёт устойчивых источников, а в конце года 84%.
Оборотные активы приблизительно на 23% обеспечены собственными оборотными средствами. Если бы оставшиеся 77% оборотных активов финансировалось устойчивыми источниками, то такой уровень обеспеченности собственными оборотными средствами можно было бы признать удовлетворительным.
Коэффициент маневренности собственного капитала превышает нормативное значение, но в динамике уменьшается. Это свидетельствует о том, что владельцы в случае необходимости смогут без значительных потерь вывести свой капитал из этого бизнеса.
Анализ соотношения обязательств с финансовыми результатами организации показывает, что к концу анализируемого периода положение вполне удовлетворительное. Показатель степени общей платежеспособности свидетельствует о потенциальной возможности погашения обязательств организацией в 2007г. всего за 3,62 месяца. В динамике данный показатель увеличивается.
Показатель степени платежеспособности по кредитам и займам показывает о возможности погашения кредитов и займов в 2007г. за 2,97 месяца. В динамике положение ухудшается.
Степень платежеспособности по кредиторской задолженности в динамике улучшается.
Важнейшим показателем, отражающим конечные финансовые результаты деятельности предприятия, является рентабельность.
Рентабельность характеризует прибыль, получаемую с каждого рубля средств, вложенных в предприятие или иные финансовые операции.
На составе имущества предприятия, в которое вкладываются капиталы, и проводимых предприятием хозяйственных и финансовых операций, основывается система показателей рентабельности [10,с.125]. Результаты расчёта показателей рентабельности представлены в таблице 4 и на рисунке 8.
Таблица 4
Анализ рентабельности и эффективности использования капитала ООО «Северагрогаз» за 2005-2007 гг.
|
Показатели рентабельности |
2005 г. | 2006 г. | 2007 г. | Изменение (+;-) | |
| 2006 от 2005 | 2007 от 2006 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Рентабельность активов, % | 17,59 | 4,73 | 0,77 | -12,86 | -3,96 |
| Рентабельность продаж, % | 6,85 | 4,51 | 0,77 | -2,34 | -3,74 |
|
Рентабельность собственного капитала, % |
9,15 | 6,51 | 1,08 | -2,64 | -5,43 |
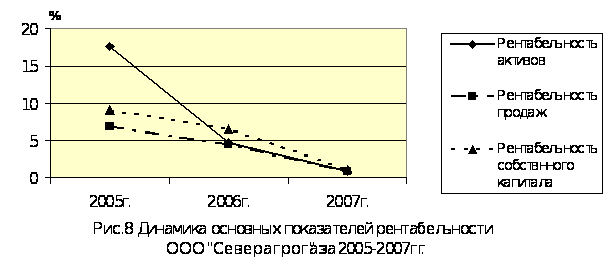
Из таблицы 9 видно, что эффективность функционирования предприятия снижается. Это свидетельствует о наличии непропорционального роста цен на сельскохозяйственную продукцию по сравнению с промышленной. В результате рентабельность предприятия и капитала постоянно сокращается.
Таким образом, можно сделать вывод об ухудшении экономической ситуации в ООО «Северагрогаз» и его финансового положения.
2.3 Экономическая безопасность предприятия ООО
«Северагрогаз»
Экономическая безопасность предприятия — это состояние его защищенности от негативного влияния внешних и внутренних угроз, дестабилизирующих факторов, при котором обеспечивается устойчивая реализация основных коммерческих интересов и целей уставной деятельности.
Мероприятия по обеспечению сохранности товарно-материальных ценностей.
Охрана имущества от внешних посягательств.
Пропускной режим.
Внутрифирменная защита от воровства и злоупотреблений со стороны персонала.
Материальная ответственность работников.
Охрана имущества от внешних посягательств.
Одним из вариантов защиты имущества от внешних посягательств является охрана объектов подразделениями вневедомственной охраны при органах внутренних дел.
Организация заключает соответствующий договор с отделом вневедомственной охраны.
В соответствии с этим договором, «собственник» передает, а «охрана» принимает под охрану объекты, которые должны отвечать следующим общим требованиям:
Территория по периметру предприятия, производственные цехи, склады, базы, строительные площадки и подступы к ним, а также витрины магазинов, ателье, павильонов и иные охраняемые помещения с наступлением темноты должны освещаться так, чтобы они были доступны наблюдению нарядов охраны.
Стены, крыши, потолки, слуховые окна, люки и двери помещений, в которых хранятся товарно–материальные ценности должны находится в исправном состоянии и отвечать предъявляемым требованиям. Двери и окна первых этажей должны быть оборудованы металлической решеткой внутри помещений.
Объекты должны быть оборудованы соответствующими техническими средствами охраны.
Обязанности «Охраны»:
Осуществление контроля за целостностью объектов охраны при помощи охранно-пожарной сигнализации (ОПС) с выводом на пульт централизованной охраны.
Прибыть к объекту охраны в течении (днем –10 мин, ночью –5 мин) с момента получения сигнала «тревога» и находится там в течение двух часов с момента предупреждения «собственника» о проникновении на объект посторонних лиц.
Обязанности «собственника»
Осуществлять определенные договором мероприятия по оборудованию объектов техническими средствами охраны, создавать надлежащие условия для обеспечения сохранности товарно-материальных ценностей.
Перед сдачей объекта под охрану проверять, чтобы в охраняемом помещении не остались посторонние лица, включенные электроприборы и другие источники огня.
Запирать окна, закрывать замки и пломбировать (опечатывать) наружные двери охраняемых помещений. Пломбировать (опечатывать) при наличии тамбура внутренние двери. Запирать снаружи навесные замки помимо внутренних запоров и пломбировать (опечатывать) двери запасных входов.
Денежные средства, изделия из драгоценных металлов и с драгоценными камнями должны храниться в запертых сейфах и металлических шкафах (ящиках), прикрепленными к полу.
Сдавать под охрану объект имеют только лица, назначенные для этого приказом руководителя организации.
Пропускной режим.
В настоящее время не только на заводах, но и в крупных предприятиях и коммерческих фирмах устанавливается пропускной режим.
Сотруднику, работающему на данном предприятии оформляется пропуск установленного образца, на основании которого он может ежедневно проходить на территорию завода (фирмы).
Если это работник не данного предприятия или коммерческой фирмы, т. е. клиент, то выписывается разовый пропуск (на основании паспорта), в нем указывается номер склада, отдел (кабинет) куда имеет право пройти клиент. В месте назначения делается соответствующая отметка в пропуске. При выходе этот пропуск сдается охраннику.
Внутрифирменная защита от воровства и злоупотреблений со стороны персонала.
Внутренний контроль.
Многие организации имеют в настоящее время собственную Службу безопасности, одним из пунктов которой является осуществление внутреннего контроля за сохранностью товарно-материальных ценностей.
В зависимости от размеров, доходности и т.д. организации зависит и как обеспечена, и как оборудована Служба безопасности предприятия.
Объект внутреннего контроля организации – это управляемое звено в системе управления организацией, воспринимающее контрольное воздействие. Существуют несколько типов внутреннего контроля:
Неавтоматизированный
Не полностью автоматизированный
Полностью автоматизированный
Субъект внутреннего контроля – это работник или участник организации, совершающий контрольные действия при исполнении возложенных на него обязанностей либо только на основании соответствующих прав.
Все субъекты внутреннего контроля целесообразно разделить по следующим уровням с точки зрения значимости в совокупном контрольном действии:
Субъекты внутреннего контроля первого уровня – это участники (собственники) организации, осуществляющие контроль непосредственно или косвенно (с помощью независимых экспертов);
Субъекты внутреннего контроля второго уровня – в их обязанности непосредственно не входит контроль, но в силу производственной необходимости они выполняют и контрольные функции (рабочий, контролирующий качество работы оборудования);
Субъекты внутреннего контроля третьего уровня - выполняют контрольные функции для реализации служебных обязанностей , которые за ними закреплены непосредственно (работники планово -диспетчерского, отдела кадров);
Субъекты внутреннего контроля четвертого уровня. В их обязанности входят контрольные и другие функции (АУП, сотрудники отдела бухгалтерского учета, служб коммерческой и физической безопасности)
Субъекты внутреннего контроля пятого уровня. В их функциональные обязанности входит только осуществление контроля (сотрудники внутреннего аудита и члены ревизионной комиссии, сотрудники входного и технического контроля и т.п.)
Если у организации нет собственной Службы охраны, то возможно заключение договоров с соответствующими коммерческими службами, занимающиеся охранной деятельностью согласно лицензии.
Приемка товаров на складе поставщика.
При приемке и выдаче товарно-материальных ценностей со склада необходимо правильно оформлять соответствующие документы.
Товары на складе поставщика принимает материально-ответственное лицо покупателя по доверенности путем проверки соответствия качества и количества ТМЦ данным выписываемых организацией-поставщиком сопроводительных документов. Затаренные ценности принимаются по количеству мест и массе брутто или количеству товарных единиц и массе нетто по трафарету. В этом случае необходимо тщательно проверить исправность тары и маркировки. Если при приемке будет установлена неисправность тары и маркировки, получатель должен потребовать вскрытия тары и проверки содержимого по количеству единиц, массе нетто и качеству.
При приеме затаренных товаров на сопроводительных документах необходимо сделать надпись: «Товар принят по массе брутто и количеству мест без фактической проверки» и «Товар принят по качеству согласно документам поставщика без фактической проверки».
Приемку (сдачу) ценностей на складе поставщика оформляют распиской в сопроводительных документах лиц , получивших и сдавших ценности.
Приемка товаров на складе покупателя.
Порядок приемки товаров на складе покупателя во многом зависит от того, поступают ценности в таре или без нее.
Если товары поступили без тары, то их принимают по массе нетто , количеству товарных единиц с одновременной проверкой сохранности качества (комплектности), т.е. количественный и качественный прием в данном случае совпадают по времени.
Если товары поступили в исправной таре, то их принимают по количеству мест и массе брутто. Приемка товаров по массе нетто, количеству единиц в каждом месте, по качеству и комплектности осуществляется, как правило, непосредственно в момент вскрытия тары .
Если входе приемки товаров выявлена недостача, несоответствие качества товара и т.д., то приемка ТМЦ приостанавливается, обеспечивается сохранность товаров, составляется акт об установлении расхождения по количеству и качеству за подписями лиц, производивших приемку, одновременно с этим организация-покупатель вызывает представителя организации-поставщика.
Документальное оформление выбытия товаров.
Основанием для выбытия товаров является их отгрузка (отпуск) покупателям в соответствии с заключенными договорами по товарной накладной в двух экземплярах, один из которых остается у поставщика и является основанием для списания товара, а второй – передается покупателю.
При движении внутри организации (между структурными подразделениями или материально - ответственными лицами) выписывается накладная на внутренне перемещение, передачу товаров, тары в двух экземплярах. Первый экземпляр служит сдающему подразделению основанием для списания товаров, а второй экземпляр – принимающему подразделению для оприходования товаров. Данный документ подписывают материально-ответственное лица.
Материальная ответственность работника
Понести убытки предприятие может не только потому, что подвели партнеры или изменилась конъюнктура рынка. Иногда непредвиденные затраты возникают по вине работников, из-за их осознанного желания навредить либо просто халатного отношения к выполнению своих служебных обязанностей. Именно по этой причине может выйти из строя оборудование, а материалы испортиться и потерять качества, без которых их невозможно использовать для производства продукции. Образовавшиеся убытки предприятие может покрыть и за свой счет. Однако организация вправе потребовать, чтобы данные расходы компенсировал работник, который несет материальную ответственность за сохранность имущества.
В каких случаях работник должен возместить ущерб?
Это зависит от того, какой трудовой договор был заключен при приеме сотрудника на работу (трудовой или гражданско-правовой). Сначала разберем взаимоотношения работодатель-работник по трудовому договору. Данные отношения регламентируются ТК РФ. В частности, материальной ответственности (МОТ) посвящена глава 39 ТК РФ.
Как, согласно статье 238 ТК РФ, работник должен возместить работодателю так называемый прямой действительный ущерб, то есть ущерб от потери имущества или его порчи, а также дополнительные затраты на его восстановление или покупку нового . Например , у прямому действительному ущербу можно отнести недостачу и порчу материалов и других ценностей, расходы на ремонт поврежденного имущества, санкции, наложенные на работодателя и т.д. Заметьте: сотрудник обязан возместить как ущерб, который он причинил непосредственно работодателю, так и расходы организации, если ей придется возместить ущерб третьему лицу.
В соответствии со ст. 22 ТК РФ работодатель имеет право привлечь работника к материальной ответственности, но совсем не обязан это делать. Поэтому, учитывая все сопутствующие обстоятельства, организация может полностью или частично не взыскивать ущерб с виновного работника (ст. 240 ТК РФ).
Кроме того, в ст. 239 ТК РФ приведен перечень случаев, когда работник вообще не несет материальной ответственности. К примеру, если причиной ущерба стали чрезвычайные обстоятельства ( буря, наводнение, засуха и т.д. )
Что же касается лиц, которые трудятся по гражданско-правовым договорам, то в этом случае нужно руководствоваться Гражданским кодексом РФ. Также, как и в трудовом законодательстве, в ГК РФ в ст. 15 предусмотрено, что работник обязан возместить ущерб организации в тех случаях, когда причинен прямой действительный ущерб. В ГК РФ он называется реальным. Но помимо этого организация может потребовать покрыть те убытки, которые связаны с упущенной выгодой, то есть с теми доходами, что организация не смогла получить из-за ошибочных действий лица, работающего по гражданско-правовому договору.
В какой сумме с работника можно взыскать ущерб?
Для начала нужно определить размер ущерб, который понесло предприятие. Как это сделать, говориться в ст. 246 ТК РФ. К ущербу относится фактические потери организации. Их рассматривают исходя из рыночной стоимости пропавшего или испорченного имущества. Причем рыночной считается цена, которая действовала в данной местности на день, когда был причинен ущерб.
Однако в ст. 246 ТК РФ есть небольшая оговорка, что рыночная стоимость имущества не может быть ниже его стоимости по данным бухгалтерского учета (за минусом износа). В противном случае ущерб придется оценивать именно по данным бухучета.
Размер ущерба определяет специальная комиссия. Она создается распоряжением руководителя организации. Именно комиссия устанавливает, по какой причине возник ущерб, а значит, и насколько в этом виновен работник.
Затем руководитель организации на основании заключения комиссии решает, удержать или нет с работника сумму ущерба. Если да, то, в каком размере он может это сделать? Ответ на этот вопрос зависит от того, какая материальная ответственность возложена на работника. ТК РФ предусмотрена полная и ограниченная ответственность.
При полной материальной ответственности работник обязан возместить ущерб в полном размере. Полную материальную ответственность сотрудник несет в соответствии со ст. 243 ТК РФ, если он нанес ущерб:
Допустив недостачу ценностей, полученных подотчет на основании специального письменного договора или по разовому документу (например, по требованию – накладной );
Умышленно или в состоянии алкогольного, наркотического или токсичного опьянения;
Из-за своих преступных действий или административного проступка (если это установлено судом);
Разгласив сведения, составляющие служебную или коммерческую тайну (в