Совершенствование управления расходами предприятия
Не исполнив свои трудовые обязанности.
Чаще всего полная материальная ответственность работника фиксируется соответствующим письменным договором. Договор о полной материальной ответственности может быть заключен с отдельными категориями работников или лицами, выполняющими определенные работы. Их перечень должен утверждаться Правительством РФ. Но пока такое постановление не принято, поэтому нужно руководствоваться прежними нормативными актами. А именно постановлением Госкомтруда СССР и Секретариата ВЦСПС от 28.12.1977 № 447/24. (перечень, приведенные в данном документе: заведующие складами, кассами, заготовительными пунктами и их заместителями)
Когда сотрудники выполняют какую-либо работу совместно, например по перевозке и хранению ценностей, то бывает довольно сложно определить, кто виноват в недостаче или порче имущества. В таком случае организация вправе заключить один письменный договор о полной материальной ответственности с несколькими работниками. Согласно ст. 245 ТК РФ, это будет договор о коллективной (бригадной) материальной ответственности. Перечень работ, при выполнении которых можно заключать такой договор , утвержден постановлением Госкомтруда СССР и Секретариата ВЦСПС от 14.09.1981 № 259/16-59.
Если работники согласились добровольно возместить ущерб, то степень вины каждого из них определяется по соглашению между всеми членами коллектива и работодателем. В противном случае ущерб взыскивается через суд, который и определяет степень вины каждого работника. Но любой член коллектива может избежать материальной ответственности, если докажет, что лично не виноват в причинении ущерба.
В тех случаях, когда с работника нельзя взыскать полную сумму ущерба, к нему применяется ограниченная материальная ответственность. Причем работодатель может потребовать возместить причиненный сотрудником вред, только в размере, который не должен превышать его среднемесячный заработок. Так сказано в ст. 241 ТК РФ.
Как рассчитать средний заработок? Обратимся к ст. 139 ТК РФ. В ней говорится, что средний заработок зависит от начисленной работнику зарплаты и фактически отработанного им времени за предыдущие 12 месяцев. Кроме того, следует руководствоваться Порядком исчисления среднего заработка, утвержденного Правительством РФ.
Как взыскать сумму ущерба с работника?
О том, как это сделать, говориться в т. 248 ТК РФ. Порядок взыскания ущерба будет зависеть от того, согласен или нет сотрудник добровольно возместить убыток.
Если речь идет об ограниченной материальной ответственности, то, чтобы взыскать ущерб, достаточно распоряжения руководителя организации. При этом в соответствии с ТК РФ работодатель не обязан спрашивать сотрудника, согласен ли он сделать это добровольно. Сумму среднемесячного заработка просто удержат из его зарплаты. Однако сотрудник может опротестовать такие действия работодателя в суде.
Распоряжение о взыскании ущерба руководитель должен отдать не позднее одного месяца с того дня, когда был окончательно установлен его размер. Иначе работодатель не сможет без согласия работника удержать с него необходимую сумму. И в случае отказа ему придется требовать покрытия убытков через суд.
В суд нужно будет обращаться и в том случае, когда работник не хочет добровольно возмещать ущерб, хотя он подписал договор о полной материальной ответственности. Если же сотрудник добровольно компенсирует причиненные им убытки, то, как и при ограниченной ответственности, чтобы взыскать с него ущерб, достаточно будет распоряжения руководителя организации.
Итак, если работник решил добровольно возместить ущерб, то он имеет право сделать это разными способами. Так, сотрудник с согласия работодателя может передать ему равноценное имущество или исправить поврежденное. Кроме того, он может внести необходимую сумму в кассу или на расчетный счет предприятия. Или же сумму могут удержать из заработной платы.
Однако в т. 138 ТК говорится, что если сотрудник согласился добровольно возместить ущерб, то с него нельзя удерживать более 20 % заработка. Если ущерб взыскивается через суд, то по одному исполнительному листу также нельзя взыскивать больше 20 % заработной платы, а по нескольким исполнительным листам более 50. В исключительных случаях, когда ущерб был результатом преступных действий, с работника можно удерживать до 70 % зарплаты.
Также в ст. 248 ТК РФ предусмотрено, что ущерб можно погасить в рассрочку. Для этого сотрудник должен предоставить работодателю письменное обязательство о том, что он возместит ущерб. Там же нужно указать и конкретные сроки платежей. Если же работник написал такое обязательство, а потом уволился и не погасил всей задолженности, а так же отказывается возместить ее остаток, то организации придется обратиться в суд.
3. Анализ производства готовой продукции и её реализации
3.1 Анализ динамики выпуска и реализации продукции
Анализ начинается с изучения динамики выпуска и реализации продукции, расчета базисных и цепных темпов роста и прироста [28,с.133]. Результаты расчётов приведены в таблице 5 и на графике (рис. 9).
Таблица 5
Динамика производства и реализации продукции ООО «Северагрогаз» за 2005-2007 гг.
| Годы | Объем производства продукции, тыс. руб. | Темпы роста, % | Объем реализации, тыс. руб. | Темпы роста, % | ||
| базисные | цепные | базисные | цепные | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 2005 | 142770 | 100,0 | 100,0 | 135130 | 100,0 | 100,0 |
| 2006 | 153011 | 107,2 | 107,2 | 145144 | 107,4 | 107,4 |
| 2007 | 166316 | 116,5 | 108,7 | 163200 | 120,8 | 112,4 |
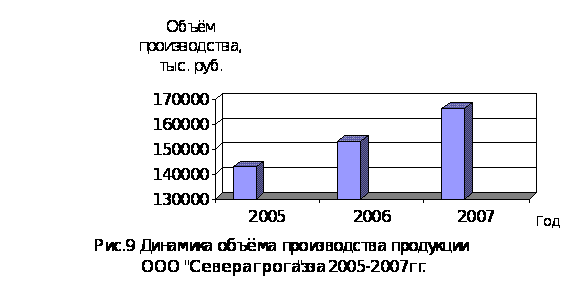
Из таблицы 5 видно, что за три года объем производства вырос на 16,5%, а объем реализации продукции увеличился на 20,8%. То, что за 2007 год темп производства продукции ниже темпа реализации, говорит о том, что нереализованная продукция на складах предприятия и неоплаченная покупателями в 2006 году реализована в 2007 году полностью.
Среднегодовой темп роста (прироста) выпуска и реализации продукции можно рассчитать по среднегеометрической:
Тр = √Т1 * Т2 * Тn ,
где
Тр – среднегодовой темп роста;
Т1, Т2, Тn – темп роста по годам.
Тпр = Тр – 100%,
где
Тпр – среднегодовой темп прироста.
Среднегодовой темп роста (прироста) выпуска продукции:
Твып.пр. = √1*1,072*1,087 = 1,0795 = 107,95%
Тпр = 107,95-100 = 7,95%
Среднегодовой темп роста (прироста) реализации продукции:
Тр.пр. = √1*1,074*1,124 = 1,0987 = 109,87%
Тпр = 109,87 – 100 = 9,87%
Общий объем продаж выпускаемой продукции в денежном выражении в 2005 году составлял 135130 тыс. руб., 2007 году – 163200 тыс. руб. То есть объем выпуска продукции увеличился.
Далее можно проанализировать и дать оценку выполнению плана по производству и реализации продукции за отчетный период, 2007 год [25,с.67]. Результаты расчётов приведены в таблице 7 и на графиках (рис. 10, 11).
Таблица 6
Анализ выполнения плана по выпуску и реализации продукции ООО «Северагрогаз» за 2007 год.
Продукция |
Объем производства продукции, тыс. руб. |
Реализация продукции, тыс. руб. |
||||||
| План | Факт | Отклонение | % вып. плана | План | Факт | Отклонение | % вып. плана | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Молоко в пакетах | 51031 | 52265 | +1234 | 102,4 | 49496 | 50952 | +1456 | 102,9 |
| Молоко сгущенное | 4641 | 4864 | +223 | 104,8 | 5255 | 5413 | +158 | 103,0 |
| Сметана | 33678 | 34469 | 791 | 102,3 | 29562 | 30420 | +858 | 102,9 |
| Масло сливочное | 33279 | 34726 | 1447 | 104,3 | 26245 | 27331 | +1086 | 104,1 |
| Сыр | 12364 | 12941 | +577 | 104,7 | 14464 | 14898 | +434 | 103,0 |
| Творог | 16647 | 17212 | +565 | 103,4 | 21662 | 22527 | +865 | 104,0 |
| Кефир | 4059 | 4211 | +152 | 103,7 | 5181 | 5353 | +172 | 103,3 |
| Сливки | 1735 | 1804 | +69 | 104,0 | 1995 | 2100 | +105 | 105,3 |
| Сливки сгущенные | 1006 | 1069 | +63 | 106,3 | 1040 | 1064 | +24 | 102,3 |
| Какао сгущенное | 950 | 950 | - | 100,0 | 836 | 863 | +27 | 103,2 |
| Напиток «Снежок» | 1736 | 1800 | +64 | 103,7 | 2172 | 2264 | +92 | 104,2 |
| Сыворотка | 5 | 5 | - | 100,0 | 13 | 15 | +2 | 115,4 |
| Итого: | 161131 | 166316 | 5185 | 103,2 | 157921 | 163200 | 5279 | 103,3 |
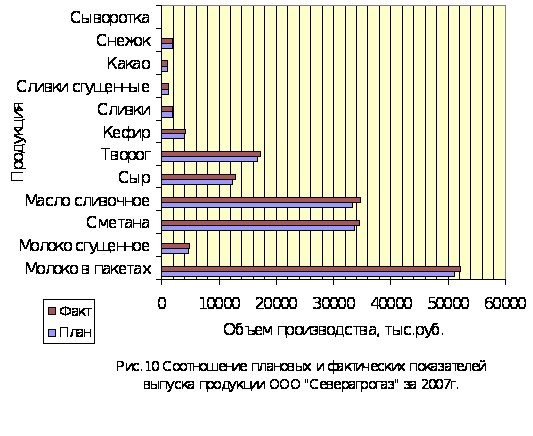
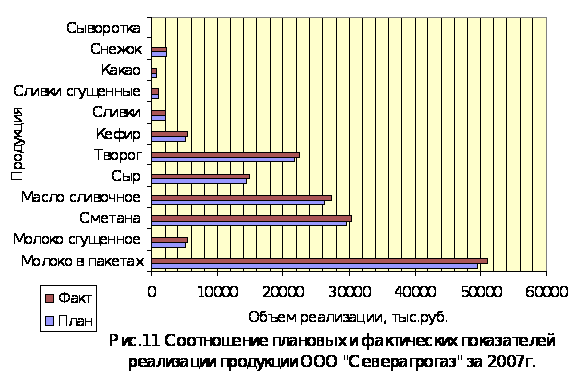
Из таблицы 6 видно, что фактический выпуск молочной продукции в отчетном году по сравнению с планом увеличился на 5185 тыс. руб., это составило 3,2 %, а реализации на 5279 тыс. руб., 3,3 %.
Анализ реализации продукции тесно связан с анализом выполнения договорных обязательств. Недовыполнение плана по договорам для предприятия оборачивается уменьшением выручки, прибыли, прибыли, выплатой штрафных санкций. Кроме того, в условиях конкуренции предприятие может потерять рынки сбыта продукции, что повлечет за собой спад производства.
План поставки продукции 98150 тыс. руб.
Фактически поставлено 98118 тыс.руб.
Сумма недопоставки за 2006г. составила 32 тыс. руб., план выполнен на 99,97 процентов.
3.2 Анализ ассортимента и структуры продукции
При формировании ассортимента и структуры выпуска продукции предприятие должно учитывать, с одной стороны, спрос на данные виды продукции, а с другой – наиболее эффективное использование трудовых, сырьевых, технических, технологических, финансовых и других ресурсов, имеющихся в его распоряжении [35,с.8].
Оценка выполнения плана по ассортименту основывается на сопоставлении планового и фактического выпуска продукции по основным видам продукции, включённым в номенклатуру. Результаты расчетов приведены в таблице 7 и на графике (рис. 10).
Таблица 7
Выполнение плана по ассортименту продукции ООО «Северагрогаз» за 2007год
Продукция |
Объем производства продукции в плановых ценах, тыс. руб. | Процент выполнения плана | Объем продукции, зачтенной в выполнение плана по ассортименту, тыс. руб. | |
| План | Факт | |||
| 1 | 2 | 3 | 4 | 5 |
| Молоко в пакетах | 51031 | 52265 | 102,4 | 51031 |
| Молоко сгущенное | 4641 | 4864 | 104,8 | 4641 |
| Сметана | 33678 | 34469 | 102,3 | 33678 |
| Масло сливочное | 33279 | 34726 | 104,3 | 33279 |
| Сыр | 12364 | 12941 | 104,7 | 12364 |
| Творог | 16647 | 17212 | 103,4 | 16647 |
| Кефир | 4059 | 4211 | 103,7 | 4059 |
| Сливки | 1735 | 1804 | 104,0 | 1735 |
| Сливки сгущенные | 1006 | 1069 | 106,3 | 1006 |
| Какао сгущенное | 950 | 950 | 100,0 | 950 |
| Напиток «Снежок» | 1736 | 1800 | 103,7 | 1736 |
| Сыворотка | 5 | 5 | 100,0 | 5 |
| Итого: | 161131 | 166316 | 103,2 | 161131 |
Оценка выполнения плана по ассортименту продукции обычно производится с помощью одноименного коэффициента, который рассчитывается путем деления общего фактического выпуска продукции, зачтенного в выполнение плана по ассортименту, на общий плановый выпуск продукции. Из таблицы 7 видно, что план по ассортименту продукции выполнен на 100 процентов.
К вып. п = 161131 / 131131 * 100 = 100 %
А если проводить анализ по изделиям, то самый большой процент перевыполнения плана по сливкам сгущенным 106,3 процента, молоку сушеному 104,8 процентов и сыру 104,7 процентов.
Увеличение объема производства (реализации) по одним видам и сокращение по другим видам продукции приводит к изменению ее структуры, т.е. соотношения отдельных изделий, в общем, их выпуске. Выполнить план по структуре – значит сохранить в фактическом выпуске продукции запланированные соотношения отдельных ее видов.
Изменение структуры производства оказывает большое влияние на все экономические показатели: объем выпуска в стоимостной оценке, материалоемкость, стоимость товарной продукции, прибыль, рентабельность. Если увеличивается удельный вес более дорогой продукции, то объем ее выпуска в стоимостном выражении возрастает, и наоборот. То же происходит с размером прибыли при увеличении удельного веса высокорентабельной и соответственно при уменьшении доли низкорентабельной продукции.
На основе данных таблицы 8 можно определить влияние двух факторов: фактического показателя объёма выпуска продукции и структурных сдвигов на объём товарной продукции.
Таблица 8
Расчёт влияния структурных сдвигов на объём товарной продукции ООО «Северагрогаз» за 2007 год
Продукция |
Плановая цена | Выпуск продукции, т. | Товарная продукция, тыс.руб. | Изменение товарной продукции за счёт структуры, тыс.руб. | |||
| План | Факт | План | Факт при плановой структуре | При плановых ценах | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Молоко в пакетах | 13,2 | 1733 | 1774,9 | 22875,60 | 23439,67 | 23428,68 | -10,99 |
| Молоко сгущенное | 26,8 | 62,4 | 65,4 | 1672,32 | 1728,68 | 1752,72 | +24,04 |
| Сметана | 20,1 | 221,4 | 226,6 | 4450,14 | 4575,93 | 4554,66 | -21,27 |
| Масло сливочное | 250 | 71,3 | 74,4 | 17825,00 | 18022,93 | 18600,0 | +577,07 |
| Сыр | 131,6 | 72,8 | 76,2 | 9580,48 | 9986,60 | 10027,92 | +41,32 |
| Творог | 42 | 268 | 277,1 | 11256,00 | 11633,32 | 11638,20 | +4,88 |
| Кефир | 13,5 | 248 | 257,3 | 3348,00 | 3431,94 | 3473,55 | +41,61 |
| Сливки | 18,3 | 40,4 | 42 | 739,32 | 763,79 | 768,60 | +4,81 |
| Сливки сгущенные | 39 | 8,28 | 8,8 | 332,92 | 295,96 | 343,20 | +47,24 |
| Какао сгущенное | 43 | 7,9 | 7,9 | 339,70 | 326,31 | 339,70 | +13,39 |
| Напиток «Снежок» | 14,3 | 103,6 | 107,4 | 1481,48 | 1519,24 | 1535,82 | +16,58 |
| Сыворотка | 0,05 | 862 | 876,3 | 43,10 | 44,20 | 43,82 | -0,38 |
| Итого: | 3699,08 | 3794,3 | 73934,06 | 75768,57 | 76506,87 | +738,3 | |
Общее изменение объёма выпуска продукции составит:
76506,87-73934,06 = 2572,81 тыс. руб.
Изменение объёма товарной продукции за счёт изменения объема выпуска следующее:
75687,57-73934,06 =1834,51 тыс.руб.
Если бы объём производства равномерно увеличился на 2,5% по всем видам продукции и не нарушилась сложившаяся структура, то общий объём производства в плановых ценах составил бы:
76506,87-75768,57 = 738,3 тыс. руб.
Таким образом товарная продукция увеличилась за счёт структуры на 738,3 тыс.руб. Самое большое увеличение произошло по маслу сливочному 577,07 тыс.руб., сливкам сгущенным 47,24 тыс.руб., по сметане произошло уменьшение товарной продукции на 21,27 тыс.руб.
Метод средних цен основан на определении средневзвешенных цен при плановой структуре и умножении разницы полученных величин на фактический выпуск. Расчёт показан в таблице 9.
Таблица 9
Расчёт влияния структурных сдвигов на изменение средней цены единицы продукции ООО «Северагрогаз» за 2007 год
Продукция |
Плановая цена |
Выпуск продукции, т. |
Удельный вес продукции, % | Изменение средней цены за счёт структуры, тыс.руб. | |||
| План | Факт | План | Факт | Отклонение | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Молоко в пакетах | 13,2 | 1733 | 1774,9 | 46,8 | 46,8 | -0,07 | -0,01 |
| Молоко сгущенное | 26,8 | 62,4 | 65,4 | 1,7 | 1,7 | +0,05 | +0,01 |
| Сметана | 20,1 | 221,4 | 226,6 | 6,0 | 6,0 | +0,01 | - |
| Масло сливочное | 250 | 71,3 | 74,4 | 1,9 | 2,0 | +0,03 | +0,08 |
| Сыр | 131,6 | 72,8 | 76,2 | 2,0 | 2,0 | +0,04 | +0,05 |
| Творог | 42 | 268 | 277,1 | 7,3 | 7,3 | +0,05 | +0,02 |
| Кефир | 13,5 | 248 | 257,3 | 6,7 | 6,8 | +0,08 | +0,01 |
| Сливки | 18,3 | 40,4 | 42 | 1,1 | 1,1 | +0,02 | - |
| Сливки сгущенные | 39 | 8,28 | 8,8 | 0,2 | 0,2 | +0,01 | - |
| Какао сгущенное | 43 | 7,9 | 7,9 | 0,2 | 0,2 | - | - |
| Напиток «Снежок» | 14,3 | 103,6 | 107,4 | 2,8 | 2,8 | +0,03 | - |
| Сыворотка | 0,05 | 862 | 876,3 | 23,3 | 23,1 | -0,25 | - |
| Итого: | 3699,08 | 3794,3 | 100,0 | 100,0 | - | +0,16 | |
В результате структурных сдвигов средняя цена единицы продукции возросла на 0,16 руб. Если проводить анализ по видам продукции, то увеличение структуры кефира на 0,08% привело к увеличению цены на 0,01 руб., уменьшение структуры молока в пакетах на 0,07% привело к уменьшению цены на 0,01 руб. Расчёт влияния структурного фактора на изменение выпуска продукции в стоимостном выражении можно произвести с помощью средневзвешенных цен:
3794,3*0,16 = 738,3 тыс. руб.
Расчёт влияния структуры реализованной продукции на сумму выручки приведён в таблице 10 и на графике (рис.12).
Таблица 10
Расчёт влияния структуры реализованной продукции на сумму выручки ООО «Северагрогаз» за 2007 год
Продукция |
Плановая цена | Объём реализации продукции, т. | Выручка по плановым ценам, тыс.руб. | Изменение выручки за счёт структуры продукции, тыс.руб. | |||
| План | Факт | План | Факт при плановой структуре | При плановых ценах | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Молоко в пакетах | 13,2 | 1717 | 1767,5 | 22664,4 | 23436,62 | 23331 | -105,62 |
| Молоко сгущенное | 26,8 | 63,3 | 65,2 | 1696,44 | 1757,3 | 1747,36 | -9,94 |
| Сметана | 20,1 | 220,5 | 226,9 | 4432,05 | 4585,82 | 4560,69 | -25,13 |
| Масло сливочное | 250 | 70,1 | 73 | 17525 | 18114,31 | 18250 | +135,69 |
| Сыр | 131,6 | 73,3 | 75,5 | 9646,28 | 9968,8 | 9935,8 | -33 |
| Творог | 42 | 263 | 273,5 | 11046 | 11430,87 | 11487 | +56,13 |
| Кефир | 13,5 | 249,5 | 257,8 | 3368,25 | 3484,23 | 3480,3 | -3,93 |
| Сливки | 18,3 | 40,1 | 42,2 | 733,83 | 761,61 | 772,26 | +10,65 |
| Сливки сгущенные | 39 | 9,77 | 10 | 381,03 | 397,02 | 390 | -7,02 |
| Какао сгущенное | 43 | 7,36 | 7,6 | 316,48 | 321,87 | 326,8 | +4,93 |
| Напиток «Снежок» | 14,3 | 104,2 | 108,6 | 1490,06 | 1541,36 | 1552,98 | +11,62 |
| Сыворотка | 0,05 | 76,7 | 86,3 | 3,84 | 3,97 | 4,32 | +0,35 |
| Итого: | 2894,83 | 2994,1 | 73303,66 | 75803,78 | 75838,51 | +34,73 | |
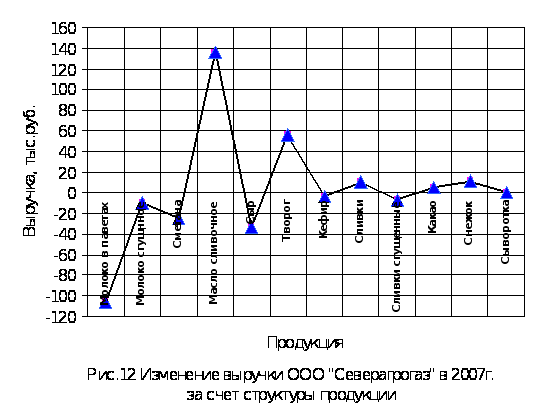
Для расчёта фактической выручки по плановым ценам при плановой структуре используют коэффициент выполнения плана, который рассчитывается следующим образом:
К вып.п.=2994,1 / 2894,83 = 1,0343
Из таблицы 11 видно, что выручка увеличилась за счёт структуры на 34,73 тыс.руб.: по маслу сливочному произошло увеличение на 135,69 тыс.руб., по творогу выручка увеличилась на 56,13 тыс.руб., по молоку в пакетах произошло уменьшение выручки на 105,62 тыс.руб.
Если бы план реализации был равномерно перевыполнен на 103,43 % по всем видам продукции не нарушилась запланированная структура, то общая выручка в ценах плана составила бы 75803,78 тыс.руб. При фактической структуре она выше на 34,73 тыс.руб.
Важным показателем деятельности предприятия является качество продукции. Его повышение – одна из форм конкурентной борьбы, завоевание и удержание позиций на рынке. Высокий уровень качества продукции способствует повышению спроса на продукцию и увеличению суммы прибыли не только за счёт объёмов продаж, но и за счёт более высоких цен.
Вся продукция ООО «Северагрогаз» сертифицирована, высокого качества. Молочная продукция на продукцию I и II сорта не подразделяется. Подразделение производится по колбасе.
3.3.Анализ ритмичности работы ООО «Северагрогаз»
При изучении деятельности организации важен анализ ритмичности его работы (таблица 11) [21,с.117].
Таблица 11
Ритмичность выпуска продукции ООО «Северагрогаз» по декадам 2007года
Декада |
Выпуск продукции за год, тыс. руб. |
Удельный вес, % |
Выполнение плана, коэффициент |
Доля продукции зачтенная в выполнение плана по ритмичности, % | ||
| план | факт | план | факт | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Первая | 45540 | 46934 | 28,26 | 28,22 | 1,031 | 28,22 |
| Вторая | 65411 | 68325 | 40,60 | 41,08 | 1,045 | 40,6 |
| Третья | 50180 | 51057 | 31,14 | 30,70 | 1,017 | 30,7 |
| Итого: | 161131 | 166316 | 100 | 100 | 1,032 | 99,52 |
Из таблицы видно, что удельный вес фактически изготовленной продукции в первой декаде составил 328,22 %, что меньше планового показателя на 0,04 %. Во второй декаде фактический удельный вес составил 41,08 %, что больше показателя по плану на 0,48 %, а в третьей декаде фактический удельный вес составил 30,7 %, что меньше плана на 0,44%. Выполнение плана по первой, второй и третье декаде соответственно составили 1,03 %, 1,05 % и 1,02 %.
К ритм = 28,22+40,6+30,7 = 99,52
К вар = (√(46,9-54)2 +(68,3-54)2 +(541,1-54)2 ) /3) / 54 = 0,100
Выпуск продукции по декадам в среднем отклоняется от графика на 10%.
Далее нужно уделить внимание коэффициенту аритмичности. Он рассчитывается как сумма положительных и отрицательных отклонений в выпуске продукции от плана за каждый день (неделю, декаду). Чем менее ритмично работает предприятие, тем выше показатель аритмичности.
К арит. = 0,031+0,045+0,017=0,093
Предприятие работает ритмично.
Анализ критического объёма продаж и ресурсоёмкости продукции
Анализ критического объёма продаж позволяет оценить степень коммерческой надёжности организации, т.е. её устойчивость к снижению спроса и соответственно объёма продаж [17,с.217]. Выполнить анализ по данным бухгалтерской отчётности достаточно сложно в связи с тем, что по отчётности практически невозможно разделить расходы организации на постоянные и переменные.
Для данной организации к переменным расходам были отнесены материальные расходы в полном объёме, а также 50% расходов на оплату труда и 50% отчислений на социальные нужды. Результаты расчётов представлены в таблице 12 и на графиках (рис. 13, 14).
Таблица 12
Анализ критического объёма продаж продукции ООО «Северагрогаз» за 2005-2007 годы
| № п/п | Наименование показателя | 2005 г. | 2006 г. | 2007 г. |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Выручка | 408408 | 390227 | 361680 |
| 2 | Переменные затраты | 173174 | 301600 | 222772 |
| 3 | Постоянные затраты | 139638 | 150186 | 108603 |
| 4 | Критический объём продаж | 240755 | 312888 | 285797 |
| 5 | Запас коммерческой надёжности | 41 | 20 | 21 |
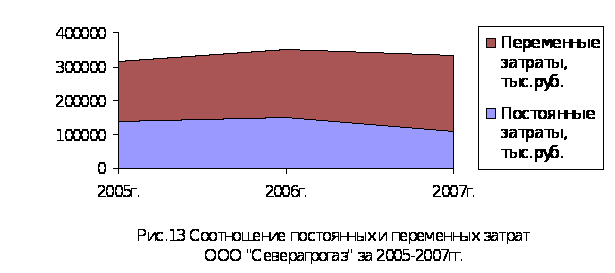
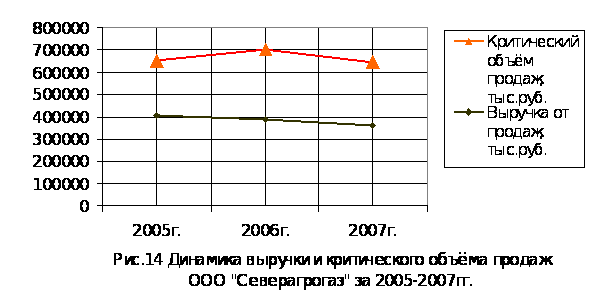
Критический объём продаж ООО «Северагрогаз» в 2007г. составляет 285797 тыс.руб. при выручке 361680 тыс.руб. На протяжении всего анализируемого периода организация имела выручку, превышающую критический объём продаж.
Организация имеет достаточно высокую степень финансовой надёжности (21% в 2007г.). Такая высокая степень надёжности связана с большим удельным весом переменных затрат в структуре затрат.
Самая высокая степень финансовой надёжности в 2005г. 41% и снижается до 21% в 2006г., величина критического объёма продаж свидетельствует о том, что даже 20%-ое снижение объёма сбыта не приведёт к появлению убытков.
Целью анализа ресурсоёмкости продукции является установление удельных расходов на 1 руб. выручки и отслеживание их динамики, которая характеризует тенденции изменения эффективности использования ресурсов. Показатели ресурсоёмкости характеризуют, сколько организации необходимо затратить ресурсов в денежном выражении на рубль выручки (нетто). Результаты расчётов приведены в таблице 13.
Таблица 13
Анализ ресурсоемкости продукции ООО «Северагрогаз» за 2005-2007 годы
| № п/п | Наименование показателя | 2005 г. | 2006 г. | 2007 г. |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Материалоёмкость,руб./руб. | 0,24 | 0,31 | 0,41 |
| 2 | Фондоёмкость, руб./руб. | 0,61 | 0,59 | 0,58 |
| 3 | Амортизациоёмкость, руб./руб. | 0,03 | 0,02 | 0,03 |
| 4 | Зарплатоёмкость, руб./руб. | 0,36 | 0,42 | 0,41 |
| 5 | Чистая маржа, руб./руб. | 0,068 | 0,045 | 0,008 |
Поскольку чистая маржа снизилась с 0,068 руб./руб. до 0,008 руб./руб., можно сделать вывод об общем увеличении ресурсоёмкости продукции. На этом фоне заметен значительный рост материалоёмкости продукции (в 1,71 раза за анализируемый период) и снижение фондоёмкости (в 1,05 раза).
Мероприятия, направленные на совершенствование
управления расходами ООО «Северагрогаз»
Можно выделить следующие основные направления снижения издержек производства во всех сферах национальной экономики: использование достижений НТП; совершенствование организации производства и труда; государственное регулирование экономических процессов.
Прежде чем рассматривать основные направления экономии издержек, необходимо сделать одно существенное замечание. Дело в том что сама деятельность предприятия по обеспечению экономии расходов в подавляющем большинстве случаев требует затрат труда, капитала и финансов. Расходы по экономии издержек тогда эффективны, когда рост полезного эффекта (в самых разнообразных формах) превысит расходы на обеспечение экономии. Естественно, что возможен и пограничный вариант, когда уменьшение издержек на производство изделия не изменяет его полезных свойств, но позволяет снизить цену в конкурентной борьбе. В современных условиях типичным является не сохранение потребительских качеств, а экономия на издержках в расчете на единицу полезного эффекта или других важных для потребителя характеристик. Систематическое снижение издержек - основное средство повышения прибыльности функционирования предприятия.
Для снижения расходов необходимо приспособление системы к ежедневным колебаниям спроса путем непрерывного регулирования номенклатуры и объема производимой продукции, обеспечение высококачественными комплектующими деталями, нужен рост заинтересованности, активности работников. В условиях рыночной экономики, когда финансовая поддержка убыточных предприятий является не правилом, а исключением, как это было при административно-командной системе, исследование проблем уменьшения расходов производства, разработка рекомендаций в этой области - один из краеугольных камней всей экономической теории.
Одним из важных резервов повышения эффективности управления расходами предприятия является наиболее полное использование его производственных мощностей. В ООО «Северагрогаз» таким резервом является производственная мощность цеха по приготовлению мясных консервов. Данный резерв образовался в связи с резким сокращением производства мясных консервов с июля 2006 года. Запланированный выпуск данной продукции на 2006 год (318 тыс. банок) был выполнен на 67,3%. Выпуск данной продукции предназначен для обеспечения трассового питания работников ООО «Севергазпром». Так как цех до середины 2006 года работал на полную мощность, не включая во внимание потребность в продукте, произошло чрезмерное скопление данного товара на складе готовой продукции, поэтому руководством предприятия было принято решение о переходе на периодический режим работы цеха. Часть работников была переведена на вакантные должности в цех по переработке мяса, оставшаяся часть занималась подсобными работами (наклеиванием этикетки на жестебанку) и подменой рабочих мясоперерабатывающего цеха, находящихся в отпусках. Такая ситуация продолжается по настоящее время.
Предлагается организовать производство мясных консервов для сторонних организаций-заказчиков на основе их сырья. Данное мероприятие позволит более эффективно использовать основные производственные фонды, трудовые ресурсы, снизить себестоимость продукции. Рассмотрим изменение объема производства мясных консервов в связи с реализацией данного предложения. Исходя из нормативной выработки, объем производства за год составит: 2530 банок за смену * 20 смен/мес * 12 мес = 607200 банок/год (таблица 14).
Таблица 14
Объем производства мясных консервов ООО «Северагрогаз»
|
Продукция |
Максимальный объем производства | Факт 2006 г. |
План на 2008 г. |
План производства продукции на год с учетом заказа |
| 1 | 2 | 3 | 4 | 5 |
| Говядина тушеная, тыс.бан. | 461,2 | 165,46 | 39,0 | 470,2 |
| Свинина тушеная, тыс.бан. | 145,5 | 48,19 | 20,0 | 137,0 |
|
Всего: тыс.бан. т |
606,6 175,9 |
213,65 62,0 |
59,0 17,1 |
607,2 176,1 |
Из таблицы 14 видно, что объем производства продукции возрастет в 2,8 раза по сравнению фактическим показателем за 2006 год.
Плановые затраты на производство тушенки в количестве 607,2 тыс. банок при численности работников цеха 6 человек составят:
Стоимость сырья:
мясо говядина жилованное односортное:
0,255 кг/бан. * 470,2 тыс.бан. * 165,00 руб/кг = 19783,67 тыс.руб.;
жир-топец: 0,03 кг/бан. * 470,2 тыс.бан. * 17,20 руб./кг = 242,62 тыс. руб.;
мясо свинина жилованное односортное:
0,285 кг/бан. * 137 тыс. бан. * 185,00 руб/кг = 7223,33 тыс. руб.;
Итого: 19783,67 тыс.руб. + 242,62 тыс.руб. + 7223,33 тыс. руб. = 27249,62 тыс.руб.
Вспомогательные материалы (жестебанка №7, гофрокороб, перец черный, соль, лавровый лист, этикетка): 7,39руб/бан *607,2 тыс.бан.= 4487,21тыс. руб.
Зарплата рабочих:
сдельная зарплата: 2530 бан * 0,28 руб./бан. = 708,40 руб.;
премия месячная: 708,40 руб. * 30% = 212,52 руб.;
надбавка за стаж: 708,40 руб. * 3% = 21,25 руб.;
районный коэффициент: (708,40 + 212,52 + 21,25)*0,15 = 141,33 руб.
Всего – 1083,50 руб./см. * 20 смен/мес. * 12 мес = 260040 руб.
Отчисления по ЕСН – 260040 руб. * 22,5 % = 58509 руб.
Амортизация – 255,0 тыс.руб.
Затраты на электротепловодоснабжение (ЭТВС)– 196,8 тыс.руб.
Прочие расходы (услуги сторонних организаций, транспорта, общехозяйственные) – 0,9 руб./бан. * 607,2 тыс. бан. = 546,48 тыс. руб.
Всего затрат: 33053,66 тыс. руб. / 607,2 тыс.бан.=54,44 руб/бан.
Из данных таблицы 14 видно, что планируемая себестоимость банки тушенки составляет 54,44 руб./бан., а фактическая себестоимость за 2006 год составила 60,29 руб./бан., следовательно сможем сэкономить затраты на 9,7%.
На 2007 год установлена цена реализации 1 банки 60,00 руб. Следовательно, выручка от реализации продукции при объеме реализации на уровне 2006 года составит: 58652 бан * 60,00 руб./бан. = 3519,12 тыс.руб., прибыль (убыток) от реализации:
3519,12 тыс.руб. – 3536,13 тыс.руб. = - 17,01 тыс. руб.;
при планируемом уровне реализации:
607200 бан. * 60,00 руб./бан. = 36432,00 тыс.руб.;
прибыль (убыток) от реализации:
36432,00 тыс.руб. – 33055,97 тыс.руб. = 3376,03 тыс.руб.
Рентабельность продаж на уровне затрат 2006 года составила:
- 17,01 тыс. руб. / 3519,12 тыс.руб. х 100 = - 0,48 %
Рентабельность продаж на уровне планируемых затрат составит:
3376,03 тыс. руб. / 36432,00 тыс.руб. х 100 = 9,3 %.
Таблица 15
Производственная себестоимость мясных консервов ООО «Северагрогаз»
| Наименование | Фактическая себестоимость за 2006 год | Планируемая себестоимость | Изменение,% |
| 1 | 2 | 3 | 4 |
| 1. Производство продукции, бан | 58652 | 607200 | 1035,3 |
| 2. Стоимость сырья, тыс.руб. | 49,73 | 44,88 | 90,2 |
| 3. Вспомогательные материалы, тыс.руб. | 7,39 | 7,39 | 100,0 |
|
4.Затраты по переработке, тыс.руб., в том числе |
3,17 |
2,17 |
68,5 |
| Заработная плата | 0,67 | 0,43 | 64,2 |
| Отчисления | 0,16 | 0,10 | 62,5 |
| Амортизация | 0,91 | 0,42 | 46,2 |
| ЭТВС | 0,51 | 0,32 | 62,7 |
| Прочие затраты | 0,92 | 0,90 | 97,83 |
| Всего с/сть 1 банки,руб | 60,29 | 54,44 | 90,30 |
| Всего затрат, тыс. руб. | 3536,13 | 33055,97 | 934,8 |
Проведенные расчеты показали, что убыточное производство консервной продукции за 2006 год можно предотвратить, используя мощность завода более полно. Таким образом, можно обеспечить получение прибыли от реализации продукции в размере 3376,03 тыс. руб. и рентабельность продаж 9,3 %.
В сельском хозяйстве решающее значение имеет специфика готовой продукции, а именно исключительно короткий срок, в течение которого продукция не теряет своих вкусовых качеств и товарного вида. Переработка продукции собственного производства дает возможность предприятию обеспечить ее сохранность и расширить сеть реализации. В ООО «Северагрогаз» часть произведенного молока после первичной обработки используется для переработки, остальная часть реализуется сторонним организациям и идет на собственное потребление (корм скоту). Филиал «Тотемский перерабатывающий завод» производит 45% пастеризованного молока от его общего объема по предприятию. Данная продукция предназначена для реализации в торговых точках Тотемского района, Архангельской области и Республики Коми. Большое количество пунктов обеспечения обуславливает ее нехватку, поэтому важной задачей предприятия является увеличение объема производства молока, а также повышение качества упаковки, в связи с использованием ненадежной упаковки (пакеты) и транспортировкой продукции на дальние расстояния.
Для решения данной проблемы предлагается приобретение и использование в производстве фасовочника автомата АФМ-5012, который позволит значительно увеличить производительность труда и тем самым увеличить производство продукции и высвободить рабочую силу для применения ее на других участках производства. Применение новой упаковки Пюр-Пак позволит обеспечить лучшую сохранность продукта, кроме того, она более удобна при употреблении покупателем.
Производственная мощность фасовочника автомата АФМ-5012 может быть представлена следующими показателями:
максимальная производительность оборудования 1000 шт./час.;
максимальная производительность оборудования в смену 8000 шт./час.;
максимальная производительность оборудования в год 8000 шт./час.*260 раб.дней = 2080 тыс.шт./год.
Затраты на приобретение и монтаж оборудования рассмотрены в таблице 16.
Таблица 16
Планируемые затраты на приобретение и монтаж