Экономическое обоснование варианта перехода предприятия на выпуск новой модели продукции
Расчет необходимого на программу количества оборудования
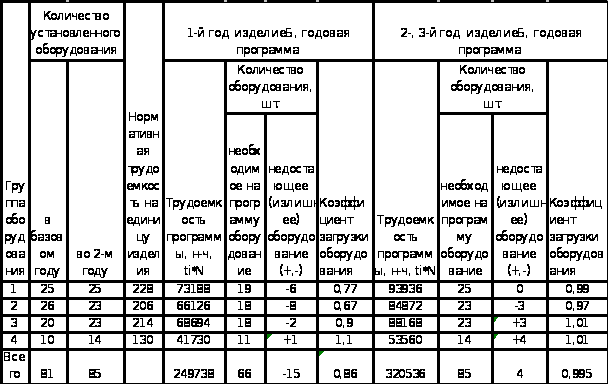
Форма 3.6.
Затраты на приобретение нового оборудования:
З группа оборудования 3 шт.
4 группа оборудования 4 шт.
Цена приобретения одного нового станка равна 18000 ДЕ, затраты на монтаж нового оборудования и транспортные расходы составляют 5 % от цены оборудования и равны:
18000*5 % = 900 (ДЕ)
Всего нужно приобрести 7 станков (3+4 = 7). Затраты на покупку 7 станков составят:
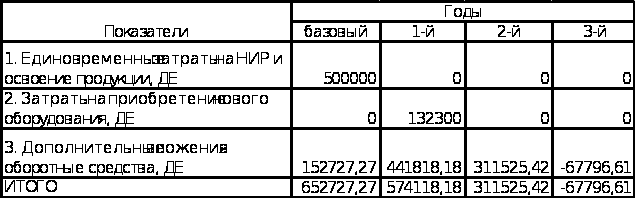
(7*18000) + (7*900) = 132300 (ДЕ)
Определим количество оборотных средств
Ос =
 ,
где
Nр - планируемый годовой объем реализации продукции, шт.
Nр-1А = 269, NроА = 227, Nр1А = 70, Nр1Б = 270, Nр2Б = 420, Nр3Б = 455
Ц – оптовая цена одного изделия, ДЕ
ЦАо = 30000, ЦА1 =30000*0,95 = 28500, ЦБ = 25000
Коб – скорость оборота
Коб-1 = Коб0 = Коб1 = 2,75; Коб2 = Коб3 = 2,95
Ос0 =
 =
2476363,64 (ДЕ)
Ос1 =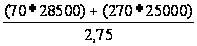 = 3180000 (ДЕ)
Ос2 = = 3559322,03 (ДЕ)
Ос3 = = 3855932,20 (ДЕ)
Дополнительные вложения в оборотные средства рассчитываются по формуле:
 Ос
=
 -
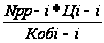 ,
где
Nвi – объем выпуска продукции в i-ом году, шт.
Nрi-1 – объем реализации продукции в предшествующем году, шт.
Цi, Цi-1 – оптовая цена одного изделия в i-ом и предшествующих годах, ДЕ
Коб, Коб-1 – скорость оборота в i-ом и предшествующем году
Ос0
= -
 = 152727,27 (ДЕ)
Ос1
= -
= 441818,18 (ДЕ)
Ос2
= -
= 311525,42 (ДЕ)
Ос3
=
-
= - 67796,61 (ДЕ)
Потребность в дополнительных капитальных вложениях
3.4. Расчет затрат на производство продукции и полной себестоимости единицы изделия
Форма 3.7. Расчет фонда оплаты труда основных производственных рабочих.
Заработная плата основных производственных рабочих определяется по нормативной трудоемкости и средней годовой тарифной ставки основного рабочего по следующей формуле:
Зосн. раб. = Тi*Сч*N, где
Тi – общая (по предприятию) трудоемкость изготовления одного изделия, н-ч
Сч – часовая тарифная ставка 1-го рабочего- сдельщика, ДЕ
N – годовая программа выпуска изделия, шт.
Изделие А
Зосн. раб.0 = 2400*1*283 = 679200 (ДЕ)
Зосн. раб.1 = Зосн. раб.2 = Зосн. раб.3 = 0, так как изделие А перестали выпускать
Изделие Б
Зосн. раб.0 = 0, так как в базовом периоде изделие Б еще не выпускалось
Зосн. раб.1 = 1400*1*321 = 449400 (ДЕ)
Зосн. раб.2 = 1400*1*412 = 576800 (ДЕ)
Зосн. раб.3 = 1400*1*412 = 576800 (ДЕ)
Дополнительная заработная плата составляет 12 % от основной заработной платы, поэтому
Изделие А
Здоп0 = 679200*12 % = 81504 (ДЕ)
Изделие Б
Здоп1 = 449400*12 % = 53928 (ДЕ)
Здоп2 = 576800*12 % = 69216 (ДЕ)
Здоп3= 576800*12 % = 69216 (ДЕ)
Всего заработная плата с учетом уральского коэффициента и отчислений на социальные нужды
Изделие А
З0 = 679200*1,12*1,15*1,27 = 1111008,19 (ДЕ)
Изделие Б
З1 = 449400*1,12*1,15*1,27 = 735110,54 (ДЕ)
З2 = 576800*1,12*1,15*1,27 = 943506,37 (ДЕ)
З3 = 576800*1,12*1,15*1,27 = 943506,37 (ДЕ)
Расчет фонда оплаты труда основных производственных рабочих
| Зарплата основных производственных рабочих | Изделие | Годы | |||
| Базовый | 1-й | 2-й | 3-й | ||
| 1. Основная | А | 679200 | 0 | 0 | 0 |
| Б | 0 | 449400 | 576800 | 576800 | |
| 2. Дополнительная | А | 81504 | 0 | 0 | 0 |
| Б | 0 | 53928 | 69216 | 69216 | |
| 3. Всего с учетом уральского коэффициента и отчислений на социальные нужды | А | 1111008,19 | 0 | 0 | 0 |
| Б | 0 | 735110,54 | 943506,37 | 943506,37 | |
Форма 3.8. Расчет полных затрат на производство продукции.
Объем производства (Vпр), ДЕ
VпрА = 283*30000 = 8490000 (ДЕ)
VпрБ1 = 321*25000 = 8025000 (ДЕ)
VпрБ2 = 412*25000 = 10300000 (ДЕ)
VпрБ3 = 412*25000 = 10300000 (ДЕ)
Затраты на материалы определяются исходя из нормы расхода материалов для изготовления единицы продукции и цены материалов
Зм = Нрм * Цм , где
Нрм – норма расхода материалов на 1 изделие
Цм – средняя цена 1 т. материалов без НДС
ЗмА =8*575 = 4600 (ДЕ)
ЗмБ =7,5*586 = 4395 (ДЕ)
ЗмА0 =4600*283 = 1301800 (ДЕ)
ЗмБ1 =4395*321 = 1410795 (ДЕ)
ЗмБ2 = ЗмБ3 =4395*412 = 1810740 (ДЕ)
Затраты на полуфабрикаты
Зп/фА0 = 3600*283 = 1018800 (ДЕ)
Зп/фБ1 = 3500*321 = 1123500 (ДЕ)
Зп/фБ2 = Зп/фБ3 = 3500*412 = 1442000 (ДЕ)
Транспортно-заготовительные расходы (ТЗР) составляют 3 % к стоимости материалов и полуфабрикатов
ТЗРА = (4600+3600)*3 % = 246 (ДЕ)
ТЗРБ = (4395+3500)*3 % = 236,85 (ДЕ)
ТЗРА0 = 246*283 = 69618 (ДЕ)
ТЗРБ1 = 236,85*321 = 76028,85 (ДЕ)
ТЗРБ2 = ТЗРБ3 =236,85*412 = 97582,20 (ДЕ)
Заработная плата (основная и дополнительная) на изготовление 1-го изделия А равна:
 = 3925,82 (ДЕ)
Заработная плата (основная и дополнительная) на изготовление 1-го изделия Б равна:
 = 2290,06 (ДЕ)
Постоянные расходы предприятия равны 300 % к основной заработной плате рабочих базового периода
Зпост = 679200*300 % = 2037600 (ДЕ)
Постоянные расходы на единицу изделия
Зпост1едА0
= =7200 (ДЕ)
Зпост1едБ1
= = 6347,66 (ДЕ)
Производственная себестоимость товарного выпуска
Спр = Зпост + Зперем
Спр1ед =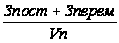 ,
где
Зпост – постоянные затраты
Зперем – переменные затраты
Vп – объем производства
Зперем = Зм + Зп/ф +ТЗР + З/П
ЗперемА0 =1301800+1018800+69618+1111008,19 = 3501226,19 (ДЕ)
ЗперемБ1 =1410795+1123500+76028,85+735110,54 = 3345434,39 (ДЕ)
ЗперемБ2 = ЗперемБ3 =1810740+1442000+97582,20+943506,37 = 4293828,57 (ДЕ)
СпрА0 = 2037600+3501226,19 = 5538826,19 (ДЕ)
СпрБ1 = 2037600+3345434,39 = 5383034,39 (ДЕ)
СпрБ2= СпрБ3 = 2037600+4293828,57 = 6331428,57 (ДЕ)
СпрА1ед
= = 19571,82 (ДЕ)
СпрБ1ед
= = 16769,58 (ДЕ)
Коммерческие расходы (Кр) составляют 3 % от производственной себестоимости
Кр = 3 % * Спр
КрА0 = 3 % *5538826,19 = 166164,79 (ДЕ)
КрБ1 = 3 % *5383034,39 = 161491,03 (ДЕ)
КрБ2= КрБ3= 3 % *6331428,57 = 189942,86 (ДЕ)
Кр1ед издА
=
 = 587,15(ДЕ)
Кр1ед издБ1
= = 503,09 (ДЕ)
Полная себестоимость товарного выпуска рассчитывается по формуле:
Сполн = Спр + Кр
СполнА0 = 5538826,19+166164,79 = 5704990,98 (ДЕ)
СполнБ1 = 5383034,39 + 161491,03 = 5544525,42 (ДЕ)
СполнБ2 = СполнБ3 = 6331428,57 + 189942,86 = 6521371,43 (ДЕ)
Сполн.Аед изд. = 19571,82 + 587,15 = 20158,97 (ДЕ)
Сполн.Б1ед изд. = 16769,58 + 503,09 = 17272,67 (ДЕ)
Себестоимость единицы изделия (с/с) равна полной себестоимости, приходящейся на единицу изделия
с/с = Сполн.ед изд.
Рентабельность продукции рассчитывается по формуле:
R
=
 *100
%, где
Ц – цена единицы изделия
с/с – себестоимость единицы изделия
RA
=
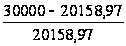 *100
% = 48,82 %
RБ1
=
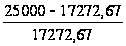 *100
% = 44,74 %
Во 2-м и 3-м году выпуск изделия Б увеличился, соответственно себестоимость единицы изделия за счет неизменных постоянных расходов уменьшилась.
Зпост.ед.изд.Б2
= Зпост.ед.изд.Б3
=
 = 4945,63 (ДЕ)
Кр.ед изд.Б2
= Кр.ед изд.Б3 =3
%*(4395+3500+236,85+2290,06+4945,63) = 461,03 (ДЕ)
Сполн.ед изд.Б2 = Сполн.ед изд.Б3 = 4395+3500+236,85+2290,06+4945,63+461,03 = 15828,57 (ДЕ)
RБ2
= RБ3
=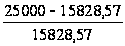 *100
% = 57,94 %
Расчет полных затрат на производство продукции и себестоимости единицы изделия
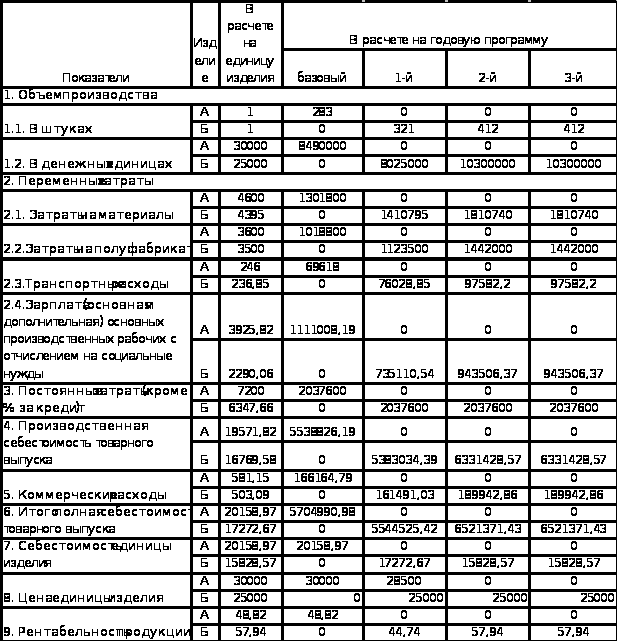
3.5. Расчет предполагаемой прибыли предприятия и предполагаемых налогов
Форма 3.9. Расчет фактической прибыли предприятия.
Объем реализованной продукции определяется как произведение цены изделия на объем реализованных изделий
Ор = Ц* Nр , где
Ц – цена одного изделия
Nр – объем реализованных изделий
Ор0 =30000*227 = 6810000 (ДЕ)
Ор1 =28500*70 + 25000*270 = 8745000 (ДЕ)
Ор2 =25000*420 = 10500000 (ДЕ)
Ор3=25000*455 = 11375000 (ДЕ)
Себестоимость товарного выпуска рассчитывается:
с/с тов. вып. = с/сед. изд.*N, где
с/сед. изд - себестоимость единицы изделия
N – годовая программа выпуска изделий
с/с тов. вып.0 =20158,97*283 = 5704988,51 (ДЕ)
с/с тов. вып.1 =17272,67*321 = 5544527,07 (ДЕ)
с/с тов. вып2 =15828,57*412 = 6521370,84 (ДЕ)
с/с тов. Вып3=15828,57*412 = 6521370,84 (ДЕ)
Изменение остатков готовой продукции на складе (по фактической себестоимости) определяется:
Ост
= (Осткг – Остнг)*с/сед.
изд., где
Осткг – остаток готовой продукции на конец рассматриваемого периода
Остнг – остаток готовой продукции на начало рассматриваемого периода
Ост0
= (70-14)*20158,97 = 1128902,32 (ДЕ)
Ост1
= (0-70)*20158,97+ (51-0)*17272,67 = -530221,73 (ДЕ)
Ост2=
(43-51)*15828,57 = -126628,56 (ДЕ)
Ост3=
(0-43)*15828,57 = -680628,51 (ДЕ)
Себестоимость реализованной продукции определяется как произведение себестоимости единицы продукции на объем реализованных изделий:
с/ср = с/сед. изд.*Nр
с/ср0 = 20158,97*227 = 4576086,19 (ДЕ)
с/ср1 = 20158,97*70 + 17272,67*270 = 6074748,80 (ДЕ)
с/ср2 = 15828,57*420 = 6647999,40 (ДЕ)
с/ср3 = 15828,57*455 = 7201999,35 (ДЕ)
Прибыль от реализации продукции определяется по формуле:
Пр = Ор – с/ср
Пр0 =6810000 – 4576086,19 = 2233913,81 (ДЕ)
Пр1 =8745000 – 6074748,8 = 2670251,20 (ДЕ)
Пр2 =10500000 – 6647999,40 = 3852000,60 (ДЕ)
Пр3 =11375000 – 7201999,35 = 4173000,65 (ДЕ)
Прибыль от внереализационных операций включат доход от реализации имущества (излишнего оборудования) с учетом затрат на демонтаж оборудования.
Рим = Цст * n - Цст * n*Здем, где
n – количество выбывающих станков
Цст – цена выбывающего станка без НДС
Здем – затраты на демонтаж оборудования (3 % от стоимости выбывающего станка)
Мы можем продать 3 станка из 2-ой группы оборудования без ущерба для производства
Рим =10000*3 - 10000*3*3 % = 29100 (ДЕ)
Реализовываем имущество в 1-ом году
Балансовая прибыль рассчитывается по формуле:
Пбал = Пр + Рим - % за кредит, где
Пр – прибыль от реализации продукции
Рим - прибыль от внереализационных операций (реализация оборудования)
Пбал0 = 2233913,81 (ДЕ)
Пбал1 = 2670251,20 + 29100 =2699351,20 (ДЕ)
Пбал2 = 3852000,60 (ДЕ)
Пбал3 = 4173000,65 (ДЕ)
Налог на прибыль составляет 24 % (Нпр)
Нпр0 = 2233913,81* 24 % = 536139,31 (ДЕ)
Нпр1 = 2699351,20* 24 % = 647844,29 (ДЕ)
Нпр2 = 3852000,60* 24 % = 924480,14 (ДЕ)
Нпр2 = 4173000,65* 24 % = 1001520,16 (ДЕ)
Расчет фактической прибыли предприятия
| Показатели | Годы | |||
| базовый | 1-й | 2-й | 3-й | |
| 1. Объем реализованной продукции | 6810000 | 8745000 | 10500000 | 11375000 |
| 2. Себестоимость товарного выпуска | 5704988,51 | 5544527,07 | 6521370,84 | 6521370,84 |
| 3. Проценты за кредит | 0 | 0 | 0 | 0 |
| 4. Изменение остатков готовой продукции на складе (по фактической себестоимости) (+,-) | 1128902,32 | -530221,73 | -126628,56 | -680628,51 |
| 5. Себестоимость реализованной продукции | 4576086,19 | 6074748,8 | 6647999,40 | 7201999,35 |
| 6. Прибыль от реализации продукции (1-5) | 2233913,81 | 2670251,20 | 3852000,60 | 4173000,65 |
| 7. Прибыль от внереализационных операций (реализация оборудования) | 0 | 29100 | 0 | 0 |
|
8. Итого балансовая прибыль (6+7-3) |
2233913,81 | 2699351,20 | 3852000,6 | 4173000,65 |
| 9. Налог на прибыль (24 %) | 536139,31 | 647844,29 | 924480,14 | 1001520,16 |
Форма 3.10. Движение денежных потоков.
Выручка от реализации продукции:
Ор = Вр = Ц* Nр , где
Ц – цена одного изделия
Nр – объем реализованных изделий
Выручка от реализации имущества равна:
Вим = n*Цст , где
n – количество выбывающих станков
Цст – цена выбывающего станка
Вим =3*10000 = 30000 (ДЕ)
Выплаты на инвестирование (приобретение оборудования + создание запаса производства) равны:
Вин0 =0 + 152727,27 = 152727,27 (ДЕ)
Вин1 =132300 + 441818,18 = 574118,18 (ДЕ)
Вин2 =0 + 311525,42 = 311525,42 (ДЕ)
Вин3 =0 – 67796,61 = - 67796,61 (ДЕ)
Затраты в составе себестоимости товарной продукции определяются по формуле:
Зс/с = с/стов.вып. – А, где
с/стов.вып - себестоимость товарного выпуска, ДЕ
А – амортизационные отчисления по основным фондам, ДЕ
А = Аоб + Аоф ,где
Аоб - амортизация по оборудованию
Аоф - амортизация по прочим основным фондам (3 %) (кроме оборудования)
Стоимость прочих основных фондов составляет 400 % к стоимости оборудования базового года.
Ст-ть оф = 400 % * Ст-тьоб
Ст-ть оф = 400 % *(25+26+20+10)*18000 = 5832000 (ДЕ)
Аоб = 6,7 % *(25+26+20+10)*18000 = 97686 (ДЕ)
Аоф = 3 % * 5832000 = 174960 (ДЕ)
Зс/с0 =5704988,51 – (97686+174960) = 5432342,51 (ДЕ)
Зс/с1=5544527,07 – (97686+174960) = 5271881,07 (ДЕ)
Зс/с2 =6521370,84 – (97686+174960) = 6248724,84 (ДЕ)
Зс/с3 =6521370,84 – (97686+174960) = 6248724,84 (ДЕ)
Затраты в связи с реализацией оборудования
Здем = 3*10000*3 % = 900 (ДЕ)
Налог на имущество определяется по расчетной ставке на сумму среднегодовой остаточной стоимости имущества. В стоимость имущества включаются основные фонды. Условно принимаем, что остаточная стоимость основных фондов составляет 50 % от полной стоимости, рассчитанной на объем производства соответствующего года. Ставка налога на имущество составляет 2,2 % от среднегодовой остаточной стоимости имущества.
Ним0 = 2,2 % *50 % *((25+26+20+10)*18000 + 5832000) = 80190 (ДЕ)
Ним1 = 2,2 % *50 % *((25+26+20+10+7-3)*18000 + 5832000) = 80982 (ДЕ)
Ним2 = Ним3 = 2,2 % *50 % *((25+23+23+14)*18000 + 5832000) = 80982 (ДЕ)
Всего выплаты:
В0 = 152727,27 + 5432342,51 + 0 + 536139,31 + 80190 = 6201399,09 (ДЕ)
В1 =574118,18 + 5271881,07 + 900 + 647844,29 + 80982 = 6575725,54 (ДЕ)
В2 =311525,42 +6248724,84 + 0 + 924480,14 + 80982 = 7565712,40 (ДЕ)
В3 = - 67796,61 + 6248724,84+ 0 + 1001520,16 + 80982 = 7263430,39 (ДЕ)
Прирост денежной наличности рассчитывается как разница между поступлениями и выплатами предприятия.
Д0
= 6810000 - 6201399,09 = 608600,91(ДЕ)
Д1
= 8775000 – 6575725,54 = 2199274,46 (ДЕ)
Д2
= 10500000 – 7565712,40 = 2934287,60 (ДЕ)
Д3
= 11375000 – 7263430,39 = 4111569,61 (ДЕ)
Остаток денежных средств на конец периода равен:
Окп = Онп
+
Д,
где
Онп - Остаток денежных средств на начало периода, ДЕ