Экономическое обоснование варианта перехода предприятия на выпуск новой модели продукции
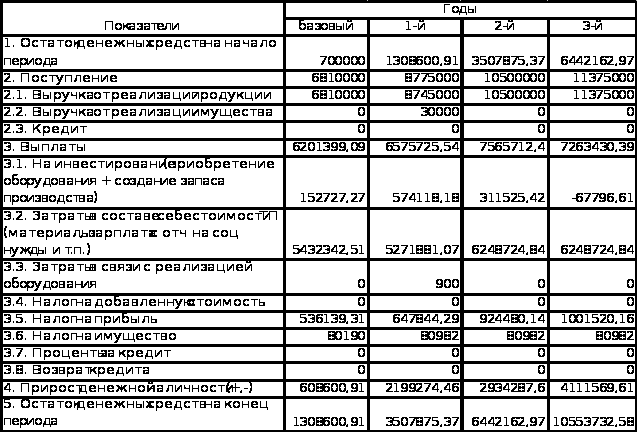
Окп0 =7000000 + 608600,91 = 1308600,91 (ДЕ)
Окп1= 1308600,91+ 2199274,46 = 3507875,37 (ДЕ)
Окп2= 3507875,37 + 2934287,6 = 6442162,97 (ДЕ)
Окп3= 6442162,97 + 4111569,61 = 10553732,58 (ДЕ)
Движение денежных потоков
3.6. Заключение
Форма 3.11. Технико-экономические показатели работы предприятия.
Товарная продукция равна произведению объема продукции на цену изделия.
Балансовая стоимость основных фондов, в том числе активная часть равна 50 % от полной стоимости основных фондов.
Об0 = 50 %*((25+26+20+10)*18000+5832000) = 3645000 (ДЕ)
Об1 = Об2 = Об3 = 50 %*((25+23+23+14)*18000+5832000) = 3681000 (ДЕ)
Средняя загрузка оборудования определяется по формуле:
Кз =
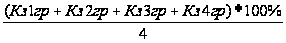 ,
где
Кз1гр, Кз2гр, Кз3гр, Кз4гр – коэффициенты загрузки соответственно 1-й, 2-й, 3-й, 4-й групп
Кз1-й год
=
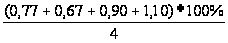 = 86 %
Кз1-й год
=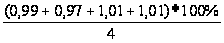 = 99,5 %
Фондоотдача по активной части
Фотд =
 ,
где
Пбал – балансовая прибыль
Об – балансовая стоимость основных фондов
Фотд0 = = 0,61 ДЕ/ДЕ
Фотд1 = = 0,73 ДЕ/ДЕ
Фотд2 = = 1,05 ДЕ/ДЕ
Фотд3 = = 1,13 ДЕ/ДЕ
Рентабельность производства
Рпр =
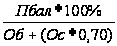 ,
где
Пбал – балансовая прибыль
Об – балансовая стоимость основных фондов
Ос – количество оборотных средств
Рпр0 =
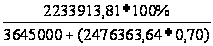 = 41,53 %
Рпр1 =
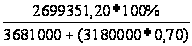 = 45,70 %
Рпр2 =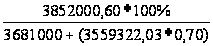 = 62,41 %
Рпр3 =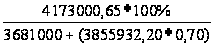 =65,41 %
Технико-экономические показатели работы предприятия
| Показатели | Годы | |||
| базовый | 1-й | 2-й | 3-й | |
|
1. Объем продукции, шт. А Б |
283 0 |
0 321 |
0 412 |
0 412 |
| 2. Товарная продукция без НДС, ДЕ | 8490000 | 8025000 | 10300000 | 10300000 |
| 3. Реализованная продукция, ДЕ | 6810000 | 8745000 | 10500000 | 11375000 |
| 4. Реализация имущества , ДЕ | 0 | 29100 | 0 | 0 |
| 5. Себестоимость товарного выпуска, ДЕ | 5704988,51 | 5544527,07 | 6521370,84 | 6521370,84 |
| 6. Балансовая прибыль, ДЕ | 2233913,81 | 2699351,20 | 3852000,60 | 4173000,65 |
| 7. Прибыль, остающаяся в распоряжении предприятия на конец периода, ДЕ | 1308600,91 | 3507875,37 | 6442162,97 | 10553732,58 |
| 8. Балансовая стоимость основных фондов, в том числе активная часть, ДЕ | 3645000 | 3681000 | 3681000 | 3681000 |
| 9. Средняя загрузка оборудования, % | - | 0,86 | 99,5 | 99,5 |
| 10. Фондоотдача по активной части, ДЕ/ДЕ | 0,61 | 0,73 | 1,05 | 1,13 |
| 11. Рентабельность продукции, % | 48,82 | 44,74 | 57,94 | 57,94 |
| 12. Рентабельность производства, % | 41,53 | 45,70 | 62,41 | 65,41 |
| 13. Инвестиции в производство, ДЕ | 152727,27 | 574118,18 | 311525,42 | -67796,61 |
Вывод
Переход на выпуск изделия Б улучшит финансовое состояние предприятия. Хотя рентабельность продукции в первый год ниже, чем в базовый, но во 2-й и 3-й годы она значительно увеличивается. Рентабельность производства, как мы видим из расчетов, увеличивается с каждым годом. Фондоотдача по активной части также возрастает с каждым годом. Себестоимость продукции значительно снизилась, была 17272,67 ДЕ, стала 15828,57 ДЕ. Стоимость продукции А была 30000 ДЕ, стоимость продукции Б составляет 25000 ДЕ, что привлечет новых покупателей. Прибыль, остающаяся в распоряжении предприятия, с каждым годом возрастает. Можно с помощью нее расширить свое производство, улучшить социальную сферу, построить детский садик для детей рабочих, давать путевки в санатории и т. д.
Список литературы
1. Дистергефт Л.В., Выварец А.Д. Технико-экономическое обоснование инвестиционного проекта: Учебное пособие. Екатеринбург: УГТУ –УПИ, 1997.
2. Ершов А.В., Ершова И.В., Черепанова Е.В. Управление инвестициями: экономическая и финансовая оценка инвестиционных проектов: Методические указания. Екатеринбург: ИПК УГТУ-УПИ, 1997.
3. Жданович Э.Ф., Норкина О.С., Брынских Ю.И., Баранчикова С.Г. Экономическое обоснование варианта перехода предприятия на выпуск новой модели продукции: Методические указания. Екатеринбург: ГОУ ВПО УГТУ-УПИ, 2003.