Технико-экономический анализ предприятия
На изменение объема продаж влияют многочисленные факторы:
Изменение отгрузки продукции.
|
Таблица 1.2.4. Расчет влияния изменения товарной продукции за счет изменения оптовых цен |
1999 | Товарная продукция в ценах 1997 г. тыс. руб. |
269,4 51,9 12 132,1 196,8 1285,2 170,0 1752,7 |
3870 | |
| Товарная продукция, в тыс. руб. |
361,6 74,7 15,3 560,0 230,0 2348,1 264,5 1905,3 |
6090 | |||
| Опто-вая це-на за едини-цу, в руб. |
1,02 3,0 850 200 100 2,50 124 230 |
||||
| 1998 | Товарная продукция в ценах 1997 г. тыс. руб. |
395,7 147,9 4,7 397,6 184,0 1174,0 301,4 230,0 1884,7 |
4720 | ||
| Товарная продукция, в тыс. руб. |
468,6 180,3 5,2 537,6 207,0 1806,2 328,8 241,5 1964,8 |
5740 | |||
| Опто-вая це-на за едини-цу, в руб. |
0,90 2,54 740 192 90 2,00 120 210 |
||||
| 1997 | Товарная продукция, в тыс. руб. |
417,5 184,8 10,7 852,0 296,0 809,9 341,0 1538,1 |
4450,0 | ||
| Опто-вая це-на за едини-цу, в руб. |
0,76 2,083 667 142 80 1,30 110 200 |
||||
| Выпуск продукции в натуральном выражении | 1999 |
354,5 24,9 18 0,93 2,46 988,6 850 |
|||
| 1998 |
520,7 71,0 7 2,8 2,3 903,1 2740 1150 |
||||
| 1997 |
695,9 88,7 16 6,0 3,7 623,0 1705 |
||||
| Единица измере-ния |
тыс. шт. тыс. шт. шт. тыс. шт. тыс. шт. тыс. бул. пар. пар. тыс. руб. |
тыс. руб. | |||
| Наименование изделия |
Банка металлическая Блоки стеновые Надгробия из мраморной крошки Куртки утепленные Матрац ватный Хлеб Ботинки рабочие Полуботинки Прочая продукция |
Итого |
|||
| № пп. |
1 2 3 4 5 6 7 8 9 |
||||
Изменение остатков готовой продукции на начало года.
Изменение выпуска товарной продукции.
Изменение остатков товарной продукции на конец года.
Изменение остатков отгруженных товаров на начало и конец года.
товары, сроки оплаты которых еще не наступили;
товары, не оплаченные в срок покупателями;
товары, находящиеся на ответственном хранении у покупателей.
Расчет влияния данных факторов на объем реализации продукции производим сравнением фактических уровней затрат факторных показателей с базисными и вычислением абсолютных и относительных приростов каждого из них. Для изучения влияния этих факторов анализируем баланс товарной продукции (см. табл. 1.2.5).
Из таблицы видно, что рост реализации готовой продукции получен за счет увеличения ее выпуска и остатков продукции и товаров, отгруженных на начало года. Положительным фактором, повлиявшим на объем продаж, явилось снижение остатков готовой продукции на складах предприятия и остатков товаров отгруженных на конец года.
Одним из важнейших показателей работы предприятия является производительность труда.
Наиболее обобщающим показателем производительности труда является среднегодовая выработка на одного работника. Величина его зависит не только от выработки рабочих, но и от удельного веса последних в общей численности промышленно-производственного персонала. Для определения этого показателя в динамике производительность труда исчисляется как частное от деления товарной продукции в сопоставимых ценах на численность работающих промышленно-производ-ственного персонала.
Таблица 1.2.5. Анализ факторов изменения объема реализации продукции
| № пп. | Показатели в действующих оптовых ценах | Сумма, в тыс. руб. | Отклонения от факта 1997 г., в тыс. руб. | |||
| 1997 г. | 1998 г. | 1999 г. | 1998 г. | 1999 г. | ||
1 2 3 4 5 5.1 5.2 6 |
Остаток готовой продукции на начало года Выпуск товарной продукции Остаток готовой продукции на конец года Отгрузка продукции за год (п.1 + п.2 – п.3) Остаток товаров, отгруженных покупателям: на начало года на конец года Реализация продукции (п.4 + п.5.1 – п.5.2) |
84 4450 325 4209 283 361 4131 |
325 5740 193 5872 361 253 5980 |
193 6090 316 5967 253 269 5951 |
+ 241 + 1290 – 132 + 1663 + 78 – 108 + 1848 |
+ 109 + 1640 – 9 + 1758 – 30 – 92 + 1820 |

где ПТ – производительность труда,
ТП – товарная продукция,
Ч – численность ППП.
Определим этот показатель по годам:
1997
г.
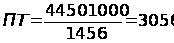
1998
г.
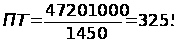
1999
г.
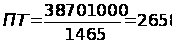
Как видно из расчетов производительности труда
в
1998 г. повысилась
на 6,5 %:
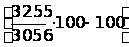
в
1999 г. снизилась
на 13 %:
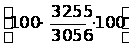
Снижение производительности труда в 1999 г в основном получены за счет снижения объема производства товарной продукции в сопоставимых ценах и продукции в натуральном выражении по всей номенклатуре, кроме хлеба.
1.2.2. Анализ финансового состояния предприятия
Финансовый анализ является частью общего полного анализа хозяйственной деятельности предприятия.
Финансовый результат деятельности предприятия выражается в измерении величины его собственного капитала за отчетный период. Способность обеспечить неуклонный рост собственного капитала предприятия может быть оценена системой показателей финансовых результатов.
Основное содержание финансового анализа осуществляемого на предприятии по данным финансовой отчетности составляют:
анализ основных показателей прибыли;
анализ относительных показателей рентабельности;
анализ финансового состояния предприятия, рыночной устойчивости, ликвидности баланса, платежеспособность предприятия.
Показатели финансовых результатов (прибыли) характеризуют абсолютную эффективность хозяйствования предприятия по всем направлениям его деятельности: производственной сбытовой, снабженческой, финансовой, инвестиционной. Они составляют основу экономического развития предприятия и укрепления его финансовых отношений со всеми участниками коммерческого дела.
Рост прибыли создает финансовую базу для самофинансирования, расширенного воспроизводства, решения проблем социального и материального поощрения персонала. Прибыль является также важнейшим источником формирования доходов бюджета (федерального, республиканского, местного) и погашения долговых обязательств организации перед банками, другими кредиторами и инвесторами. Таким образом, показатели прибыли являются важнейшими в системе оценки результативности и деловых качеств предприятия, степени его надежности и финансового благополучия, как партнера.
Для анализа и оценки уровня и динамики показателей прибыли составляется таблица, в которой используются данные бухгалтерской отчетности предприятия из формы № 2 (см. табл. 1.2.6).
Из таблицы видно, что чистая прибыль растет быстрее, чем балансовая прибыль, это свидетельствует об использовании предприятием механизма льготного налогообложения.
Балансовая прибыль растет медленнее, чем прибыль от реализации, так как за последние два года сальдо операционных и внереализационных операций имеет отрицательные показатели (убыток).
В обороте предприятия нет остатков чистой прибыли.
Значимость финансовых результатов может быть оценена также по показателям рентабельности реализации товаров (продукции, работ, услуг). Она определяется как частное от деления прибыли от реализации на выручку от реализации:
1997
г.
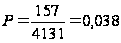 или 3,8 %
1998
г.
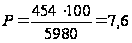 %
1999
г.
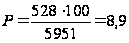 %
Таблица 1.2.6. Динамика показателей прибыли
| № пп. | Показатели | 1997 г. | 1998 г. | 1999 г. | 1998 г. в % к 1997 г. | 1998 г. в % к 1997 г. |
1 2 3 4 5 6 7 8 9 10 11 |
Выручка от реализации товаров, работ, услуг Себестоимость (производственная) от реализации товаров, работ, услуг Валовый доход Расходы периода (коммерческие и управленческие) Прибыль от реализации Сальдо операционных результатов Прибыль от финансово-хозяйственной деятельности Сальдо внереализационных результатов Прибыль отчетного года Прибыль, остающаяся в распоряжении предприятия Нераспределенная прибыль отчетного года |
4131 3970 161 4 157 + 52 200 + 3 203 112 – |
5980 5523 457 3 454 – 25 429 – 429 291 – |
5951 5423 528 – 528 – 8 520 – 26 494 335 – |
144,8 139,2 283,9 289,2 214,5 211,3 259,8 |
144,0 136,6 328,0 336,3 260,0 243,3 299,2 |
Рентабельность продукции за последние два года растет.
Прибыль от реализации товарной продукции в общем случае находится под воздействием таких факторов, как изменение: объема реализации, структуры продукции, цен на сырье, материалы, топливо, тарифов на энергию и перевозки, уровня материальных и трудовых затрат.
Финансовое состояние предприятия характеризуется размещением и использованием средств (активов) и источниками их формирования (собственного оборотного капитала и обязательств, т.е. пассивов). Эти сведения берем из баланса предприятия.
Основными факторами, определяющими финансовое состояние пополнение собственного оборотного капитала по мере возникновения потребности за счет прибыли и скорость оборачиваемости оборотных средств. Сигнальным показателем, в котором проявляется финансовое состояние, выступает платежеспособность предприятия, под которой подразумевается его способность вовремя удовлетворять платежные требования поставщиков техники и материалов в соответствии с хозяйственными договорами, возвращать кредиты, производить оплату труда персонала, вносить платежи в бюджет.
Для общей оценки динамики финансового состояния предприятия сгруппируем статьи в отдельные специфические группы по признаку ликвидности (статьи актива) и срочности обязательств (статьи пассива) (см. табл. 1.2.7).
При рассмотрении показателей баланса предприятия в динамике 1998 г, выпадает, так как баланс предприятия на конец 1997 г. равен балансу на начало 1998 г. и баланс предприятия на начало 1999 г равен балансу предприятия на конец 1998 г.
Из таблицы видно, что за анализируемый период структура активов баланса изменилась: уменьшилась доля основного капитала, а оборотного соответственно увеличилась, так на начало 1997 г. она была 0,72 (4640 : 6404), а на конец 1999 г. – 0,41 (3486 : 8586), соответственно увеличилась доля оборотного капитала, что способствует замедлению его оборачиваемости.
На предприятии практически нет денег на счетах в банке, что свидетельствует о сложном финансовом положении предприятия, в этом случае предприятие не может погасить задолженность по первоочередным платежам.
Таблица 1.2.7. Анализ структуры баланса
| № пп. | Актив | 1997 г. | 1999 г. | ||
|
на начало года |
на конец года |
на начало года |
на конец года |
||
1 1.1 1.2 1.2.1 1.2.2 1.2.3 |
Имущество Иммобилизационные активы Мобильные, оборотные активы Запасы и затраты Дебиторская задолженность Денежные средства и ценные бумаги |
4640 1764 982 781 1 |
4330 2774 1657 628 489 |
3724 3271 2031 1238 2 |
3486 5100 1479 3619 2 |
| Итого | 6404 | 7104 | 6995 | 8586 | |
| Пассив | |||||
1 1.1 1.2 1.2.1 1.2.2 1.2.3 |
Источники имущества Собственный капитал Заемный капитал Долгосрочные обязательства Краткосрочные кредиты и займы Кредиторская задолженность |
4917 1487 – – 1487 |
4891 2213 – – 2213 |
4678 2317 – – 2317 |
4885 3701 – – 3701 |
| Итого | 6404 | 7104 | 6995 | 8586 | |
Растет дебиторская задолженность: на начало 1997 г. она была 781 тыс. руб., на конец 1999 г. – 3619 тыс. руб., т. е. в 4,6 раза при росте объема товарной продукции в действующих ценах на 36,9 %. Увеличение дебиторской задолженности ведет к замедлению оборачиваемости оборотных средств.
Структура пассива баланса также существенно изменилась. Важными показателями рыночной устойчивости предприятия являются:
коэффициент финансовой автономности (независимости) или удельный вес собственного капитала в общей сумме капитала
на начало 1997 г. - 0,77 (4917 : 6404)
на конец 1998 г. - 0,67 (4678 : 6995)
на конец 1999 г. - 0,57 (4885 :8586)
коэффициент финансовой зависимости или доля заемного капитала
на начало 1997 г. - 0,23 (1487 : 6404)
на конец 1998 г. - 0,33 (2317 : 6995)
на конец 1999 г. - 0,43 (3701 : 8586)
плечо финансового рычага или коэффициента финансового риска (отношение заемного капитала к собственному)
на начало 1997 г. - 0,3 (1487 : 4917)
на конец 1998 г. - 0,5 (2317 : 4678)
на конец 1999 г. - 0,8 (3701 : 4885)
Все три показателя (см. также приложение рис. 6) свидетельствуют об ухудшении финансовой устойчивости предприятия.
Растет кредиторская задолженность, она на протяжении всех периодов превышает дебиторскую, что также свидетельствует о сложном финансовом положении предприятия. Значительно выросла задолженность предприятия перед бюджетом так в 1997 г. на начало года она была 299 тыс. руб., на конец 1998 г. – 782 тыс. руб., а на конец 1999 г. – 1852 тыс. руб.
Важной задачей анализа финансового состояния предприятия является исследование показателей финансовой устойчивости предприятия. Для этого рассмотрим баланс предприятия в динамике, используя таблицу 1.2.7 и условные обозначения таблицы 1.2.8.
Таблица 1.2.8. Баланс предприятия
| Актив | Условные обозначения | Пассив | Условные обозначения |
Основные средства и вложения II. Запасы и затраты III. Денежные средства, расчеты и прочие активы в том числе денежные средства и краткосрочные финансовые вложения расчеты и прочие активы |
F ΕЗ Rα D rα |
I. Источники собственных средств II. Расчеты и прочие активы III. Кредиты и другие заемные средства в том числе краткосрочные кредиты и заемные средства долгосрочные кредиты и заемные средства ссуды, не погашенные в срок |
ИС RР К СКК СДК К0 |
| Баланс | В | Баланс | В |
Соотношение стоимости материальных оборотных средств и величин собственных и заемных источников их формирования определяет устойчивость