Технико-экономический анализ предприятия
Результаты хозяйственной и финансовой деятельности предприятия отражены в приложении на рис. 1, 3 – 6.
Глава 2. Технико-экономическое решение по внедрению новой продукции в производстве УО 68/4
2.1. Выбор конкурентной стратегии учреждения УО 68/4
Ясное представление о стратегических целях предприятия позволяет выделить наиболее существенные стороны деятельности конкурентов, затрудняющие своевременное и полное выполнение намеченных работ. Знание особенностей регулирования конкурентных отношений Законом РФ «О конкуренции и ограничении монопольной деятельности на товарных рынках» и учет реальной деятельности конкурентов является необходимым условием для правильной ориентации в рыночной среде. Действительно, ни одно предприятие не может достичь превосходства над конкурентами по всем коммерческим характеристикам товара и средствам его продвижения на рынке. Необходим выбор приоритетов и выработка стратегии, в наибольшей степени соответствующей тенденциям развития рыночной ситуации и наилучшим способом использующей сильные стороны деятельности предприятия.
Основные стратегии, на основе которых реализуются конкурентные отношения между предприятиями, – это следующие:
Стратегия снижения себестоимости продукции.
Стратегия дифференциации продукции.
Стратегия сегментирования рынка.
Стратегия внедрения новшеств.
Стратегия немедленного реагирования на потребности рынка.
К сожалению, в связи с экономическим кризисом в стране учреждение УО 68/4 не может использовать ни одну из стратегий в полном объеме, разве что, за исключением стратегии снижения себестоимости и повышения качества продукции
При разработке этой стратегии следует учитывать ряд факторов.
Важнейшим фактором, влияющим на рентабельность, является доля на рынке. Количественная зависимость этих величин состоит в том, что для каждых 10% роста доли на рынке рентабельность увеличивается на 3,5%.
Вторым существенным фактором, влияющим на прибыль, является качество продукта. Исследования показывают, что высокое качество надежнейшая гарантия поддержания высокой доли на рынке (заметим особо: именно качество, а не низкие издержки производства). Оптимальным вариантом считается тот, при котором высокая доля на рынке сочетается с высоким качеством и дифференциацией (разнообразием) продукта. Оба показателя – доля на рынке и качество продукта – могут, как взаимно замещать, так и дополнять друг друга. Низкое качество, например, отчасти компенсируется высокой долей на рынке, и это позволяет поддерживать прибыль на достаточно высоком уровне. Лучшее же качество по сравнению с конкурентом может несколько компенсировать потери, связанные с низкой долей на рынке. Важно иметь в виду, что оптимальное сочетание высокого качества с большой долей на рынке достигается и большинстве случаев в долгосрочном периоде. В выигрышном положении здесь оказываются предприниматели, выступающие лидерами в ценах или в низких издержках.
Существует определенная зависимость между качеством продукта и средствами, затраченными на маркетинг. При плохом качестве нет смысла тратить средства на маркетинг. Рентабельность зависит от взаимодействия качества продукта и доли затрат на маркетинг в общем объеме продаж. Высокое качество продукта гарантирует высокую прибыль даже при минимальных затратах на маркетинг (порядка 6% от оборота). Более того, увеличение этих затрат лишь незначительно влияет на прибыль. Не имеет смысла вкладывать в маркетинг более 11% стоимости общего объема продаж, поскольку это приводит даже к уменьшению прибыли предприятия. Ну, а с продуктом низкого качества вовсе не стоит расширять мероприятия по маркетингу.
Прибыль предприятия находится в определенной зависимости от размеров предприятия. Большую прибыль имеют крупные предприятия, занимающие стратегические зоны хозяйствования. В худшем положении находятся, как правило, средние предприятия. Малые же предприятия, напротив, показывают обычно хорошие результаты. Их преимущество покоится на возможности обеспечивать специализированными продуктами сравнительно узкие рыночные ниши.
Прибыль предприятия зависит от комбинации доли на рынке с затратами на научные исследования и разработки. Практическая деятельность многих предприятий в рыночной экономике показывает, что в большинстве случаев только предприятия, имеющие большую долю на рынке, могут вкладывать средства в научные разработки, получая от этого весомую отдачу. Расчеты показывают, что если компания расходует на НИОКР более 3% оборота, то она работает с уровнем рентабельности порядка 26%. Определяющее значение показателя доли на рынке для рентабельности предприятия заключается в том, что даже при сокращении затрат на НИОКР уровень рентабельности снижается меньше (примерно до 22%), чем при сокращении доли на рынке (до 17%). Поэтому предпринимателю предпочтительнее занимать лидирующие позиции в качестве продукции, что ведет к высокой прибыли через увеличивающуюся долю продаж на рынке.
2.2. Исследование рынка хлебопекарной продукции
Армавир – крупный агропромышленный центр Краснодарского края. Население Армавира – свыше 190 тыс. жителей. Это важный железнодорожный узел.
В городе есть несколько крупных машиностроительных заводов, комбинат искусственной подошвы, предприятия стройиндустрии, мебельный комбинат, крупные предприятия по переработке сельхозпродукции: масложиркомбинат, мясокомбинат, два хлебокомбината, кондитерская фабрика и др.
Недалеко от Армавира (в пределах 50 км) находятся два города – Новокубанск и Гулькевичи – и несколько крупных станиц (населением свыше 1-й тысячи человек).
Несмотря на то, что город имеет два хлебокомбината потребность в хлебе обеспечена на 90 % (часть хлебопекарной продукции вывозится за пределы города). Поэтому в городе за последние несколько лет открылось несколько минипекарен.
Учитывая потребности города в хлебе, в учреждении УО 68/4 была открыта в 1995 г. пекарня. При анализе хозяйственной деятельности учреждения (раздел 1.2) было видно, что выпечка хлеба наиболее рентабельный вид производства.
При маркетинговом исследовании рынка г. Армавира и близлежащих районов было подмечено то обстоятельство, что обеспеченность города макаронными изделиями недостаточна. Макаронные изделия производят АО «Хлебопродукт», кондитерская фабрика. Они обеспечивают около 60 % потребности города в макаронной продукции. Остальная часть завозится из других районов.
Поэтому предлагаю открыть на предприятии УО 68/4 участок по производству короткорезанных макаронных изделий.
2.3. Технико-экономическое обоснование внедрения новой продукции в производство хлебопекарной продукции
Для расширения ассортимента выпускаемой продукции, увеличения объемов производства и прибыли предлагаю организовать производство короткорезанных макаронных изделий. Это производство возможно организовать на имеющихся производственных площадях.
Источником финансирования являются собственные средства. Это – начисления амортизации на основной капитал в сумме 70 тыс. руб. и отчислений от прибыли, остающейся в распоряжении предприятия в сумме 10,5 тыс. руб.
Для организации производства короткорезанных макаронных изделий предлагается следующий план:
1. Разработка рабочего проекта по частичной реконструкции существующих помещений, инженерных коммуникаций и установке технологического оборудования.
2. Реконструкция и косметический ремонт помещения (общей площадью 40 м2).
3. Закупка и отправка в город Армавир отечественного оборудования.
4. Монтажные, шефмонтажные и пусконаладочные работы, комплектация инженерным и вспомогательным оборудованием.
5. Подготовка производства, дальнейшее формирование рынка и выпуск первой партии короткорезанных макаронных изделий.
Количество станков, входящих в комплект оборудования для организации производства короткорезанных макаронных изделий, представлен в таблице 2.3.1.
Таблица 2.3.1. Комплект оборудования для производства короткорезанных макаронных изделий
| № пп. | Наименование оборудования | Количество |
1 2 3 4 5 6 7 |
Пресс макаронных изделий (ПМИ) 80 кг/час Сушильный шкаф ЛМК – 05.00.00.000 Мукопросеиватель ручной Стеллаж для досушивания КМИ Стол рабочий Бункер расфасовочный Кассета |
1 1 1 2 2 1 1 |
Основные характеристики комплекта технологического оборудования:
Производительность 640 кг/смена
Рекомендуемая площадь 40 м2
Температура в помещении, не менее 20 0С
Рекомендуемая численность 3 человека
Установленная мощность 29 кВт
Сортамент готовой продукции вермишель, лапша, ракушки,
гребешки и др.
Капитальные затраты на организацию производства представлены в таблице 2.3.2.
Расчет объемов производства:
Производительность линии макаронных изделий на предприятии составляет – 640 кг макаронных изделий в смену, режим работы на предприятии – двухсменный, следовательно, производительность макаронных изделий в сутки – 1280 кг.
В году 260 рабочих дней, тогда выпуск макаронных изделий в год при коэффициенте использования оборудования равном 0,95 составит:
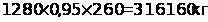
Таблица 2.3.2. Смета капитальных затрат на производство короткорезанных макаронных изделий
| Наименование затрат |
Величина затрат, в тыс. руб. |
Основное оборудование Переоборудование помещений, косметический ремонт (общей площадью 40 м2) Разработка проекта по привязке оборудования к строительным элементам оборудования Монтаж и наладка оборудования Прочие непредвиденные расходы |
53,0 9,0 6,5 5,0 7,0 |
| Итого капитальных затрат | 80,5 |
Расчет прямых затрат:
Материалы:
На 1 кг макаронных изделий расходуется:
Мука
высшего сорта
1,06
 2 р 94 к = 3 р 12 к
Соль
0,011
0 р 60 к = 0 р 01 к
Вода
0,367
0 р 11 к = 0 р 04 к
Итого 3 р 17 к
Зарплата основных производственных рабочих:
Предполагается, что линию будут обслуживать три человека. Дневная тарифная ставка – 17 р 07 к, зарплата на суточный объем – 51 р 20 к.
Зарплата на 1 кг продукции
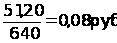
Отчисления МВД – 50 %, тогда отчисления на 1 кг продукции
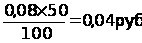
Калькуляция себестоимости 1 кг макаронных изделий представлена в таблице 2.3.3, а основные результаты реализации проекта по выпуску короткорезанных макаронных изделий в таблице 2.3.4.
Таблица 2.3.3. Калькуляция себестоимости, оптовой и отпускной цены короткорезанных макаронных изделий
| Наименование статьи расходов |
Стоимость, в руб. и коп. |
Сырье и материалы Транспортные расходы Зарплата основных производственных рабочих Отчисления от зарплаты, 50 % Общецеховые расходы Общепроизводственные расходы Производственная себестоимость Внепроизводственные расходы Полная себестоимость Прибыль Оптовая цена НДС (налог на добавленную стоимость) 10 % Отпускная цена |
3 – 17 0 – 21 0 – 08 0 – 04 0 – 12 0 – 37 3 – 99 0 – 02 4 – 01 0 – 49 4 – 50 0 – 45 4 – 95 |
Таблица 2.3.4. Технико-экономические показатели реализации проекта производства короткорезанных макаронных изделий
| Наименование показателя | Единица измерения | Величина показателя |
Готовая продукция, всего Цена изделия Объем реализации Себестоимость Рентабельность Прибыль в том числе в распоряжении предприятия Погашение кредита Капитальные вложения в том числе за счет собственных средств за счет федерального бюджета Дополнительное количество рабочих мест Срок окупаемости проекта |
тонн руб./кг тыс. руб. тыс. руб. % тыс. руб. тыс. руб. тыс. руб. тыс. руб. тыс. руб. тыс. руб. чел. лет |
316,16 4,50 1423 1268 12 155 93 – 80,5 80,5 – 6 0,9 |
2.4. Финансовый план
Свободный финансовый план призван обеспечить взаимоувязку расчетов, представить их в стоимостном выражении.
Финансовый план состоит из трех частей:
Свободный прогноз доходов и расходов.
Прогноз денежной наличности.
Свободный баланс активов и пассивов предприятия.
Свободный прогноз доходов и расходов. Этот прогноз делается на первые два года, так как проект предполагается осуществить в первой половине 2000 г. с началом работы со II полугодия (табл. 2.4.1).
Таблица 2.4.1. План доходов и расходов
| Показатели | 2000 год | 2001 год | |||||
| июль | август | сентябрь | октябрь | ноябрь | декабрь | ||
Выручка от реализации Себестоимость реализованной продукции Валовая прибыль Текущие расходы: расходы по реализации общие расходы Прибыль от основной деятельности Прочие доходы Прочие расходы Прибыль до уплаты налога Налог на прибыль Чистая прибыль |
93 98 5 2 – 3 – – 3 1,3 1,7 |
119 105 14 1 – 13 – – 13 5,5 7,5 |
118 104 14 1 – 13 – – 13 5,5 7,5 |
118 104 14 1 – 13 – – 13 5,5 7,5 |
118 104 14 1 – 13 – – 13 5,5 7,5 |
118 104 14 1 – 13 – – 13 5,5 7,5 |
1423 1261 162 7 – 155 – – 155 65 90 |
2. Прогноз денежной наличности. Главная задача проверить синхронность поступления и расходования денежных средств. Для осуществления этого проекта кредиты не привлекались. План поступлений и выплат наличных денег представлен в табл. 2.4.2.
Таблица 2.4.2. План поступлений и выплат
| Показатели | 2000 год | 2001 год | |||||
| июль | август | сентябрь | октябрь | ноябрь | декабрь | ||
Денежные поступления Продажи за наличные Поступления по счетам к оплате Другие источники Денежные расходы: Производственные расходы Текущие расходы Капитальные затраты Прочие расходы (выплаты, налоги на прибыль) Рост (уменьшение) наличных средств Денежные средства на начало года на конец года |
93 – 93 – 98 2 – – 3
– 3 |
119 – 119 – 105 1 – – 13 3 16 |
118 – 118 – 104 1 – 12,3 0,7 16 16,7 |
118 – 118 – 104 1 – – 13 16,7 29,7 |
118 – 118 – 104 1 – – 12 29,7 41,7 |
118 – 118 – 104 1 – 16 – 3 41,7 38,7 |
1423 – 1423 – 1261 7 – 65 90 38,7 128,7 |
3. Балансовый план активов и пассивов предприятия на 31 декабря 2000 г. Представлен в табл. 2.4.3.
Таблица 2.4.3. Балансовый план активов и пассивов
| .Показатели | Сумма, тыс. руб. |
Активы Ликвидные активы в том числе денежные средства счета к получению запасы готовой продукции
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |