Производственные запасы и их значение
При этом следует иметь в виду, что различают максимальную и минимальную норму запаса (это текущий запас, необходимый для работы в текущем периоде).
Максимальный запас равен сумме текущего запаса и резервного запаса.
Особое внимание уделяют анализу отклонений в запасах. Незаполненный норматив ставит под угрозу выполнение производственной программы. В этом случае следует поставить под жесткий контроль поставки данного вида материалов по дням.
При сверхнормативных запасах следует рассмотреть длительность хранения запасов, выделить сроки запасы со сроками хранении более трех месяцев и изучить по этим видам материалов причины, вызвавшие сверхнормативный запас:
остро-дефицитность материала и желание запастись впрок;
плохая организация снабжения;
неравномерность поставок;
залежалый, ненужный запас в связи с:
а) снятием продукции с производства;
б) плохим качеством;
в) изменением технологии и рецептуры сырья.
Хранение сверхнормативных запасов вызывает замедление оборачиваемости оборотных средств, отвлекает средства из оборота и тем самым ухудшает финансовое состояние предприятия.
Оборачиваемость запасов рассчитывается по формуле:
| Коб = | Ос · Дн | = | Ос: | Рм | , (1.12) |
| Рм | Дн |
где: Коб - оборачиваемость в днях (соответственно Кобф, Кобб - фактически за отчетный год и по базисному периоду);
| Рм | однодневное потребление запасов |
|
| Дн |
Ос - остатки запасов средние;
Дн - количество календарных дней в периоде;
Рм - потребление материалов в производстве;
Эффективность замедления или ускорения оборачиваемости запасов рассчитывается по формуле:
| Эфоб = | (Кобф ─ Кобб) | · | Рм | , (1.13) |
| Дн |
Поступление запасов за период равно сумме запаса на начало периода и поступлению материалов за период минус запас на конец периода.
В завершение анализа состояния складских запасов делают расчет влияния отклонений в запасах на выполнение плана производства по формулам 1.6 ─ 1.13.
Обеспеченность предприятия материальными ресурсами, а так же потребность в материальных ресурсах зависят от экономного расходования материальных ресурсов на предприятии, поэтому анализируют, есть ли план экономии материальных ресурсов, выполнено и каков размер фактической экономии.
2. Учет производственных запасов и анализ обеспеченности предприятия материальными ресурсами на примере предприятия руп "минский тракторный завод"
2.1 Краткая характеристика предприятия и технико-экономические показатели работы РУП "Минский тракторный завод"
Минский тракторный завод - гигант белорусского машиностроения. На основании Постановления СМ СССР за № 1142 "О строительстве Минского тракторного завода" было принято решение взять за дату основания завода 29 мая 1946 года.
Форма собственности организации - государственная. Организация создана в форме унитарного предприятия.
В 1975 году на базе МТЗ было организовано производственное объединение "Минский тракторный завод имени В.И. Ленина".
Минский тракторный завод - одно из немногих белорусских предприятий, работающих на международном рынке и популяризирующих имя Республики Беларусь.
Завод является самостоятельным хозяйственным субъектом с правом юридического лица и осуществляет свою деятельность в соответствии с Уставом предприятия.
РУП "Минский тракторный завод" - крупнейшее предприятие в мире по выпуску колесных тракторов. На его долю приходится 8 - 10% мирового рынка тракторов в своем классе.
Предприятие входит в семерку самых крупных экспортеров тракторов. Производственные возможности производственного объединения - выпуск широкого мощностного ряда тракторов до 50 тысяч в год.
РУП "МТ3" имеет связи с партнерами более чем из 50 стран всех континентов - может оказывать услуги сторонним организациям во внешнеторговой деятельности.
В его состав входит четыре завода - филиала:
Сморгонский агрегатный завод;
Бобруйский завод тракторных деталей и агрегатов;
Минский завод специального инструмента и технологической оснастки;
Витебский завод тракторных частей.
РУП "МТ3" является юридическим лицом, имеет самостоятельный баланс, основные и оборотные средства, расчетный, валютный и иные счета в банке, печать и штампы со своим наименованием.
Основной целью организации является хозяйственная деятельность, направленная на получение прибыли.
Исполнительно-распорядительную деятельность РУП "МТ3" организует и направляет директор предприятия. Директор осуществляет текущее руководство исполнительно-распорядительной деятельностью предприятия и несет ответственность за результаты работы предприятия, соблюдение требований устава, исполнение обязательств перед государством, коллективом предприятия.
Источниками формирования имущества и финансовых средств предприятия являются:
взносы в уставный фонд предприятия;
доходы, полученные от реализации продукции, работ, услуг, а также от других видов хозяйственной деятельности;
доходы от ценных бумаг;
кредиты банков и других кредиторов;
безвозмездные или благотворительные взносы, пожертвования организаций, и граждан, передача авторских прав, в том числе из-за рубежа;
иные источники, не запрещенные действующим законодательством.
Прибыль предприятия, образуемая в соответствии с установленным порядком, после уплаты налогов в бюджет, а также иных платежей, направляется на формирование резервного фонда, фондов накопления и потребления по нормативам, устанавливаемым собранием участников предприятия, а также на выплату дивидендов участникам.
Убытки, которые могут возникнуть в ходе деятельности предприятия, покрываются из средств резервного фонда, а в случае его недостаточности - из средств других фондов предприятия, а также за счет реализации имущества предприятия.
Согласно учетной политике, выручка от реализации продукции (работ, услуг) отражается по мере отгрузки продукции (выполненных работ, оказанных услуг).
Основные технико-экономические показатели работы РУП "МТ3" сведем в таблицу 2.1
Таблица 2.1 - Основные технико-экономические показатели работы РУП "МТ3"
| Наименование показателя | 2005 | 2006 | 2007 |
| 1 | 2 | 3 | 4 |
| Доходы предприятия за период, млн. руб. | 763062 | 994164 | 1481802 |
|
в том числе: выручка от реализации товаров, продукции, работ, услуг (за минусом НДС, акцизов и иных аналогичных обязательных платежей), млн. руб. |
513286 |
693090 | 999903 |
| операционные доходы за минусом НДС, иных аналогичных обязательных платежей, млн. руб. | 246377 | 297569 | 478261 |
| внереализационные доходы за минусом НДС, иных аналогичных обязательных платежей, млн. руб. | 3399 | 3505 | 3638 |
| Расходы предприятия за период, млн. руб. | 713245 | 932675 | 1355867 |
|
в том числе: себестоимость реализованных товаров, продукции, работ, услуг, млн. руб. |
441426 | 604141 | 860246 |
| операционные расходы предприятия за период, млн. руб. | 243913 | 299730 | 474320 |
| внереализационные расходы предприятия за период, млн. руб. | 27906 | 28804 | 21301 |
|
налоги включаемые в выручку от реализации товаров, продукции работ, услуг, млн. руб. |
107790 | 110327 | 60719 |
|
Внеоборотные активы предприятия, млн. руб. (по остаточной стоимости) |
331230 | 379913 | 391268 |
| Среднегодовая стоимость основных средств, млн. руб. | 1116874 | 1135713 | 1144250 |
|
в том числе: среднегодовая стоимость основных производственных средств, млн. руб. |
1094617 | 1115156 | 1123845 |
| Сумма амортизации начисленная, млн. руб. | 785644 | 755800 | 752982 |
| Сумма амортизации за год, млн. руб. | 22337 | 48683 | 18839 |
| Оборотные активы предприятия | 318929 | 414193 | 541461 |
|
в том числе: среднегодовая стоимость производственных запасов, млн. руб |
89300 | 131386 | 182333 |
Примечание ─ Источник: собственная разработка
Величина полученных доходов РУП "МТ3"отражена на рисунке в 2.1.
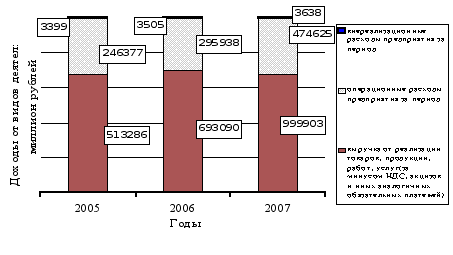
Рисунок 2.1 ─ Доходы предприятия РУП "МТ3"
Производственный потенциал РУП "МТ3" характеризуется широкой номенклатурой изготовляемых тракторов, большими объемами выпуска, высокой степенью унификации узлов и деталей.
Наибольший удельный вес в структуре отгрузки тракторов и машин занимает экспорт.
На РУП "МТ3" выпускаются следующие виды продукции:
универсально - пропашные тракторы мощностью от 37 до95 кВт (50 - 130 л. с) ─ 22 модели;
малогабаритные тракторы мощностью от 15до26 кВт (20 - 35 л. с) ─
6 моделей;
мотоблоки и минитрактора мощностью от 4 до 9 кВт (6 до 12 л. с) ─
8 моделей;
коммунальные, погрузочные и лесоразрабатывающие машины ─
15 моделей;
товары широкого потребления ─ свыше 70 наименований;
чугунное, стальное литье весом ─ от 1 до 3000 кг;
поковки весом ─ от 0,1 до 45 кг;
отливки по выплавляемым моделям весом ─ от 0,03 до 0,5 кг;
инструмент, специализированные станки и нестандартизированнное оборудование.
В настоящее время конструкторы в соответствии со стратегией и планом НИОКР разрабатывают типоразмерный ряд целой гаммы моделей тракторов мощностью от 15 до 300 л. с.
При рассмотрении показателей работы предприятия в данной дипломной работе рассмотрены показатели эффективности использования основных средств предприятия и производственных запасов, величина прибыли полученной в результате производственно-хозяйственной деятельности.
Результаты деятельности предприятия сведены в таблицу 2.2
Таблица 2.2 ─ Прибыль предприятия и показатели рентабельности
2005 ─ 2007гг.
| Наименование показателя | 2005 | 2006 | 2007 |
| 1 | 2 | 3 | 4 |
| Прибыль отчетного периода, млн. руб. | 49817 | 59858 | 122299 |
|
в том числе: прибыль от реализации, млн. руб. |
71860 |
88949 |
139657 |
| прибыль от операционных доходов млн. руб. | 2464 |
3792 |
305 |
| прибыль от внериализационных операций, млн. руб. | 24507 |
25299 |
17663 |
| Рентабельность продукции% | 16,3 | 14,7 | 16,2 |
| Рентабельность производства% | 12 | 15 | 17 |
Примечание ─ Источник: собственная разработка
Рассматривая отчетность предприятия за анализируемые периоды (формы годового баланса, статистическую отчетность) следует отметить, что сумма прибыли предприятия за рассматриваемые периоды составила 112299 миллионов рублей ─ 2007 год, 59858 миллионов рублей ─ 2006 год, 49817 миллионов рублей ─ 2005 год уменьшение величины прибыль отчетного периода в 2007, 2005 году вызвано убытком от внереализационных операций, в 2006 году ─ от внереализационных операций и операционных доходов.
Увеличение прибыли предприятия в 2007 году от реализации продукции на 50708 миллионов рублей вызвано ростом выручки предприятия по экспортным операциям, и расширением номенклатуры продукции.
Для характеристики состояния и эффективности использования основных средств и производственных запасов рассмотрены показатели фондоотдачи, фондоемкости, материалоемкости, материалоотдачи
Таблица 2.3 ─ Показатели оценки эффективности использования основных средств предприятия и производственных запасов 2005 ─ 2007 гг.
| Наименование показателя | 2005 | 2006 | 2007 |
| 1 | 2 | 3 | 4 |
| Коэффициент фондоёмкости | 2,13 | 1,61 | 1,12 |
| Коэффициент фондоотдачи | 0,47 | 0,62 | 0,89 |
| Коэффициент материалоемкости | 0,86 | 0,86 | 0,84 |
| Коэффициент материалоотдачи | 1,16 | 1,16 | 1, 19 |
| Коэффициент оборачиваемости оборотного капитала в оборота, раз | 1,6 | 1,67 | 1,85 |
| Коэффициент оборачиваемости производственных запасов в оборотах, раз | 5,75 | 4,59 | 4,72 |
| Длительность одного оборота производственных запасов, дни | 62,63 | 68,24 | 65,65 |
Примечание ─ Источник: собственная разработка
Динамику изменения коэффициентов характеризующих эффективность использования основных средств предприятия и производственных запасов представим в виде диаграммы на рисунках 2.2 ─2.3
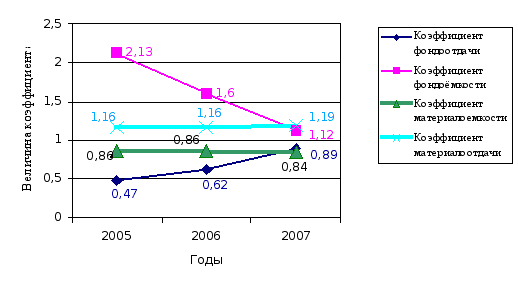
Рисунок 2.2 ─ Динамика изменения коэффициентов эффективности использования основных средств предприятия и оборотных средств предприятия.
Изменения представленных коэффициентов на конец анализируемого периода говорит о более эффективном использовании материальных ресурсов в 2007 году в сравнении с 2005 годом.
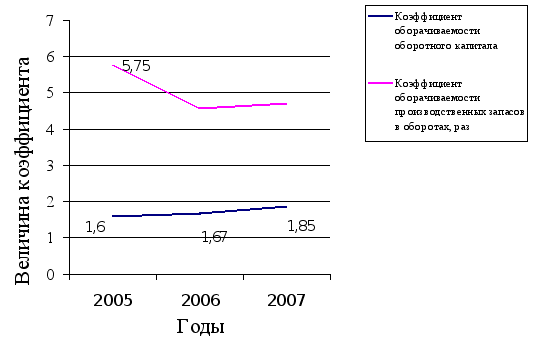
Рисунок 2.3 ─ Динамика изменения коэффициента оборачиваемости оборотного капитала предприятия
В соответствии с расчетными данными и приведенной диаграммой можно говорить об увеличении скорости оборота денежных средств вложенных в оборотные средства предприятия в 2007году и замедление оборачиваемости денежных средств вложенных в производственные запасы.
2.2 Учет производственных запасов на РУП "Минский тракторный завод"
Для исследования организации учета материальных ресурсов в промышленных предприятиях, их документального оформления, учета материалов на складах и в бухгалтерии, международных стандартов и опыта зарубежных стран по учету производственных запасов кроме нормативно-правовых актов, которые унифицируют бухгалтерский учет, что обеспечивает однотипность учета материалов субъектов хозяйствования, были использованы работы как белорусских, так зарубежных авторов: Ладутько Н.И. "Бухгалтерский учет в промышленности"; Дробышевского Н.П. "Бухгалтерский учет в строительстве"; Стражева Н.С. "Бухгалтерский учет"; "Бухгалтерский учет и анализ за рубежом" Панкова Д. А.; Бархатова А.П. "Международный учет"; Головковой Е.А. "Автоматизация учета, анализа и аудита"; "Технология автоматизированной обработки учетно-аналитической информации" под общей редакцией Ю.Ю. Королева и др.
Непосредственное методологическое руководство бухгалтерским учетом в республике осуществляет Министерство финансов, которое разрабатывает и утверждает:
национальные стандарты по бухгалтерскому учету и отчетности, гармонизированные с международными;
положения, инструкции и разъяснения по единообразному отражению в учете и отчетности операций, не регламентированных национальными стандартами по бухгалтерскому учету и отчетности;
типовые унифицированные формы первичных бухгалтерских документов, их электронные версии и инструкции по заполнению;
другие нормативные документы, обеспечивающие единые методологические основы бухгалтерского учета и отчетности и их совершенствование.
Для определения порядка учета производственных запасов на РУП "МТЗ" руководствуются Законом Республики Беларусь "О бухгалтерском учете и отчетности" от 29.12.2006 № 188-3 с изменениями и дополнениями.
Закон определяет правовые и методологические основы организации и ведения бухгалтерского учета, устанавливает требования, предъявляемые к составлению и представлению бухгалтерской отчетности, регулирует взаимоотношения по вопросам организации бухгалтерского учета и отчетности в Республике Беларусь [13].
В Типовом плане счетов бухгалтерского учета производственные запасы учитываются на счете 10 "Материалы", и на каждый вид производственных запасов выделен отдельный субсчет [3, c.50-51].
В связи с использованием в производстве большого количества разнообразных товарно-материальных ценностей, которые отличаются по функциональной роли и назначению, к счету 10 "Материалы" открыты субсчета согласно плану счетов предприятия таблица 2.4
Таблица 2.4 ─ Внутренний типовой план счетов бухгалтерского учета производственных запасов на РУП "МТЗ".
| Материалы | Счет |
| 1 | 2 |
| Сырье и материалы на складах | 1000 |
| Сырье и материалы в цехах | 1012 |
| Учет и движение сувенирных книг | 1013 |
| Учет и движение бланков строгой отчетности | 1014 |
| Сырье и материалы подрядчиков | 1015 |
| Продукты питания для ВВО | 1016 |
| Покупные комплектующие изделия и полуфабрикаты на складах | 1020 |
| Покупные комплектующие изделия на складах сбыта | 1021 |
| Покупные комплектующие изделия и полуфабрикаты в цехах | 1022 |
| Топливо на складах | 1030 |
| Топливо в цехах | 1032 |
| Топливо в баках | 1033 |
| Тара и тарные материалы на складах | 1040 |
| Тара и тарные материалы в цехах | 1042 |
| Запчасти к механическому оборудованию на складах | 1050 |
| Запчасти к энергетическому оборудованию на складах | 1051 |
| Запчасти к механическому оборудованию в цехах | 1052 |
| Запчасти к энергетическому оборудованию в цехах | 1053 |
| Прочие материалы (отходы, металлолом, возвратные отходы) | 1060 |
| Корма для ПСХ (семена) | 1061 |
| Материалы, переданные в переработку на складах | 1070 |
| Материалы, переданные в переработку в цехах | 1071 |
| Материалы, переданные в переработку цехам | 1072 |
| Материалы на складе ОКСа | 1080 |
| Материалы, переданные подрядным организациям (ОКС) | 1081 |
| Инвентарь на складах | 1092 |
| Инвентарь в эксплуатации | 1093 |
| Хозяйственные принадлежности на складе | 1094 |
| Хозяйственные принадлежности в эксплуатации | 1095 |
| Специальная оснастка и специальная одежда на складе | 1010 |
| Специальная оснастка в эксплуатации | 1011 |
| Специальная одежда в эксплуатации | 1018 |
| Износ спецодежды, спецоснастки и хозпринадлежностей | 1090 |
Примечание ─ Источник: собственная разработка
Материальные ценности поступают от поставщиков, подотчетных лиц, в порядке децентрализованных закупок, от собственного производства, от ликвидации основных средств, безвозмездного получения, в счет вклада в уставный капитал (фонд).
Документы по поступлению, а затем по расходованию материальных ресурсов играют наиважнейшую роль для целей контроля за движением, сохранностью и экономным расходованием средств.
Все лица, имеющие отношение к товарно-транспортным операциям, несут материальную ответственность перед предприятием за сохранность ТМЦ
Со всеми материально ответственными лицами (экспедиторы, заведующие складами, кладовщики и др.) должен быть заключен договор о полной материальной ответственности в двух экземплярах (один ─ администрации, второй ─ экспедитору, заведующему складом и др.).
Материально ответственные лица должны знать "Положение о приемке товаров по количеству и качеству, сроках составления актов" (на станции или складе грузополучателя), знать требования по заполнению товарных документов, в частности ТТН-1 и ТН-2 (это бланки строгой отчетности, имеющие типографский номер и серию). Сама бухгалтерия предприятия должна руководствоваться Положением о порядке использования бланков строгой отчетности № 21 от 21.02.2002 г. Министерства финансов Республики Беларусь.
При получении материалов непосредственно со склада поставщика экспедитор должен иметь доверенность, которая выписывается в одном экземпляре (форма № М-2, М-2а) и действует не более 15 календарных дней со дня выписки, а при плановых платежах - весь календарный месяц.
Гражданским кодексом Республики Беларусь (ст.187) установлен срок действия доверенности (постоянной) до трех лет.
Учет выданных доверенностей ведется в специальном журнале (форма № М-3). Неиспользованные доверенности подлежат возврату и аннулированию.
Отгружая материалы, поставщик высылает на РУП “МТЗ” расчетные и другие сопроводительные документ: договора, протоколы согласования цен, платежное требование-поручение, товарно-транспортную накладную, сертификаты, удостоверения качества, счета-фактуры, квитанцию к железнодорожной накладной и другие.
Поступившие документы передаются в отдел материально-технического снабжения (маркетинговая служба), где они тщательно проверяются с точки зрения их оформления и проверки объема поставки, ассортимента, сроков, цен и т.д.
В отделе снабжения на документах поставщика делается отметка о полном или частичном акцепте (согласии на оплату).
Затем заполняются ведомость оперативного учета выполнения договоров поставок и журнал учета поступающих грузов (форма М-1). В журнале указывается дата поступления груза, регистрационный номер, наименование
поставщика, дата и номер транспортного документа, род груза, сумма счета, номер и дата приходного ордера, акта приемки, запроса о розыске груза, отметка об оплате груза.
Проверенные документы поступают в бухгалтерию, квитанции транспортных организаций передаются экспедитору для получения груза.
Экспедитор, принимая грузы на станции железной дороги, пристани или непосредственно у поставщика, проверяет груз по массе (весу) и числу мест. В случае претензий к транспортной организации (недостача мест, массы груза, бой, порча, повреждение тары и т.д.) с участием начальника станции составляет коммерческий акт, а при хищении груза - с участием железнодорожной милиции. Такой акт является основанием для предъявления претензии к транспортной организации или же поставщику (ненадлежащая упаковка груза).
При отгрузке и перевозке товаров автомобильным транспортом основным документом является товарно-транспортная накладная (ТТН-1), которую грузоотправитель выписывает в четырех экземплярах: первый - остается у грузополучателя и служит основанием для оприходования груза; второй - остается у грузоотправителя и служит основанием для списания материальных ценностей; третий и четвертый экземпляры, заверенные подписями и печатями (штампами) грузоотправителя и грузополучателя, сдаются перевозчику. Третий - служит основанием для расчета за транспорт, и перевозчик его отправит плательщику-заказчику автотранспорта. Четвертый экземпляр прилагается к путевому листу для учета работы транспорта и начисления заработной платы водителю.
Используется и другая форма накладной - товарная накладная (ТН-2), которой оформляется приемка и отпуск груза, если его перемещение осуществляется без участия автотранспортных средств (почтой или нарочным), и заполняется она в двух экземплярах: первый - с подписью и печатью отправителя и получателя груза остается у грузополучателя, второй - у грузоотправителя.
Поставщик имеет право вносить в накладную оговоренные исправления, а получатель этого делать не имеет права.
При отсутствии расхождений между фактическими данными груза и данными поставщика в ТТН-1 и ТТН-2 никаких дублирующих документов типа приходного ордера (форма № М-4) выписывать не следует. На ТТН-1 ставится штамп грузополучателя с указанием количества и стоимости груза, дата и фамилии имени и отчества получателя материалов и его подпись (материально ответственного лица).
Когда же при приемке груза расхождения установлены, то приемка груза приостанавливается, и создается комиссия с участием представителя поставщика или представителя незаинтересованной организации для составления акта приемки (форма № М-7), который является основанием для предъявления претензий поставщику. Фактический груз в этом случае принимается по приходному ордеру.
Наряду с актом о приемке материалов оформляется приходный ордер особого образца (с красной полосой по диагонали).
Приходные ордера и акты приемки продукции по количеству и качеству на оприходованные материальные ценности должны составляться в день их поступления.
Актом оформляются так называемые "неотфактурованные поставки" (прибывшие без сопроводительных документов поставщика). Принимаются меры по розыску поставщика и сопроводительных документов. Цены груза берутся по аналогии с предыдущими поставками. Поставки относятся на забалансовый счет 002 "Товарно-материальные ценности, принятые на ответственное хранение".
Сырье и материалы заказчика, принятые в переработку (давальческое сырье), учитываются у получателя на забалансовом счете 003 "Материалы, принятые в переработку".
Поступление материалов собственного изготовления, отходов производства, материалов от списания основных средств оформляется накладными на внутренне перемещение (форма № 11) в двух экземплярах: один - для цеха-сдатчика для списания материалов, второй - складу-получателю для их оприходования.
Основными видами документов по отпуску материалов в производство являются лимитно-заборные карты и требования.
Лимитно-заборные карты предназначены для отпуска материалов, систематически потребляемых для изготовления продукции (выполнения работ и услуг), а также для контроля за соблюдением лимитов.
Лимитно-заборные карты формы № 8а выписываются ОМТС, ОИ МКЦ, ОВК, на один или несколько номенклатурных номеров материалов и, как правило, на один шифр затрат (заказ) в двух или трех экземплярах сроком на один месяц. В отдельных случаях лимитно-заборная карта может открываться в целом на заказ на всю номенклатуру потребляемых материалов.
При небольших объемах отпуска материалов они могут выписываться на квартал (с отрывными месячными талонами). На каждый склад выписывается отдельная лимитно-заборная карта.
Один экземпляр лимитно-заборной карты до начала месяца (квартала) ее действия передается подразделению-получателю материалов, второй экземпляр - соответствующему складу. Третий экземпляр (если он оформляется) остается в подразделениях, выполняющих снабженческие функции (ОМТС и др.), для контроля.
Лицо, осуществляющее отпуск материалов, отмечает в обоих экземплярах лимитно-заборной карты дату и количество отпущенных материалов, которые подтверждаются подписями получателя и заведующего складом (кладовщика). Отпускаются только те материалы, которые указаны в лимитно-заборной карте, и в пределах установленных лимитов.
В случае отпуска материалов сверх лимита в первичных учетных документах (лимитно-заборных картах, требованиях) проставляется штамп (надпись)"Сверх лимита". К сверхлимитному отпуску материалов относятся дополнительный отпуск, связанный с исправлением или возмещением брака (на производство изделий, продукции взамен забракованной) и покрытием перерасходов материалов (т.е. расходов сверх норм).
При получении материалов для производства изделий (продукции) взамен забракованной и для исправления брака к лимитно-заборной карте или требованию прилагаются акты (извещения) о браке с указанием шифра изделия, детали или номера заказа, по которому изготовлена забракованная продукция.
В конце месяца месячные лимитно-заборные карты формы № 8а и требования сдаются в бухгалтерию.
По лимитно-заборной карте формы № 8а ведется также учет материалов, не использованных в производстве, их возврат. При этом никакие дополнительные документы не составляются. На конец месяца в бухгалтерию должны быть сданы все лимитно-заборные карты независимо от использования лимита [14, с.63].
Требования предназначены для отпуска материалов, потребность в которых возникает периодически, а также в случаях:
сверхлимитного отпуска материалов по разным причинам;
при замене материала, предусмотренного установленной для данного изделия (продукции) технологией, другим материалом.
Отпуск материалов сверх лимита, а также замена материалов производятся при наличии разрешения руководителя или лиц, им на то уполномоченных. На документах указываются причины сверхлимитного отпуска материалов или замены.
Аналитический учет материальных ценностей на складах и в кладовых предприятия и цехов осуществляется в сортовом разрезе, в соответствии с порядком хранения материалов, вызываемом как условиями производственного потребления материалов, так и требованиями организации складского хозяйства.
Для хранения материальных ценностей на РУП "МТЗ" существуют склады. Порядок учета на складах регламентирован Основными положениями по учету материалов на предприятиях и стройках, утвержденными письмом Министерства промышленности СССР от 30 апреля 1974 г. № 103.
В качестве единицы бухгалтерского учета материалов принят номенклатурный номер. Для учета движения материалов на складе по каждому сорту, виду и размеру ведется карточка учета материалов.
Она заполняется на каждый номенклатурный номер материала и ведется материально-ответственным лицом (кладовщиком, заведующим складом). Записи в карточке осуществляются на основании первичных приходно-расходных документов в день совершения операции.
Карточки учета материалов бухгалтерия выдает кладовщику под роспись в регистрационном журнале-реестре. Получив их, кладовщик заполняет реквизиты, характеризующие место хранения материалов (стеллаж, ящик и т.д.) в соответствии с материальными ярлыками, прикрепленными к месту хранения. Карточки располагаются в картотеке в порядке возрастания номенклатурных номеров с разделителями по каждому синтетическому счету, субсчету, группе и подгруппе материальных ценностей.
Фактическое количество ТМЦ, хранящихся на складе, может уменьшиться в связи с естественной убылью. В соответствии с законом "О бухгалтерском учете" естественную убыль можно списать только по факту недостачи материальных ценностей, выявленной в результате инвентаризации. Поэтому основанием для расчета и списания естественной убыли материальных ценностей являются: инвентаризационные описи; сличительные ведомости; расчеты естественной убыли, оформленные бухгалтерской справкой; приказ генерального директора РУП "МТЗ".
На основании данных складского сортового учета материалов заведующий складом (кладовщик) обязан своевременно сообщать отделу материально-технического снабжения об отклонениях фактического остатка материалов от установленной нормы запаса, а также и об остатках материалов, находящихся без движения. Это делается путем выписки сигнальных справок.
В цехах предприятий создаются кладовые, куда материалы поступают со склада (центрального склада). Порядок учета в кладовых, как и на складах (центральном складе), регламентирован Основными положениями по учету материалов на предприятиях.
Рассмотрим хранение материалов на примере кладовых цеха кабин
№ 341 РУП "МТЗ". Этот цех имеет пять кладовых: кладовая службы механика, кладовая службы энергетика, материально-хозяйственная, инструментальная и кладовая покупных комплектующих. С каждым кладовщиком заключается договор о материальной ответственности. Такой же договор заключается с лицами, которые получают из кладовых материальные ценности: мастера, старшие мастера, начальники участков, руководители служб, бригадиры. Все кладовые оснащены необходимым измерительным инвентарем, стеллажами, поддонами, баками и закрываются металлическими дверями с запором на два замка.
Материалы, полученные со склада по требованию, из другого цеха по накладной, или по требованию формы № М-10, или по лимитно-заборной карте формы № 8а представителем цеха, полностью сдаются им в кладовую. Эта сдача подтверждается росписью кладовщика на документах. На основании вышеуказанных документов кладовщик делает записи в карточке складского учета материалов формы № М-17, в которой после каждой записи выводится остаток.
В цехе кабин товарно-материальные ценности списываются в производство по лимитно-заборной карте формы № 8а. При передаче материалов другим подразделениям - по требованию формы № М-10. Инструменты списываются по акту на списание малоценных и быстроизнашивающихся предметов формы № МБ-8. В конце каждого месяца кладовщики предоставляют свои картотеки со всеми приходными и расходными документами бухгалтеру цеха.
Бухгалтер цеха контролирует работу кладовщиков. Он систематически, но не реже одного раза в неделю, проверяет непосредственно в кладовых в присутствии кладовщика своевременность и правильность оформления первичных документов по складским операциям, а также своевременность и правильность записей в карточках складского учета.
Проверку записи операций и выведенных кладовщиком остатков по каждой операции бухгалтер подтверждает своей подписью в соответствующей строке карточки складского учета. Одновременно с этим бухгалтер проверяет фактическое наличие ТМЦ на складе, которое обычно оформляется путем составления акта проверки наличия материалов формы № 10.
На РУП "МТЗ" используется сальдовый метод учета материалов. При этом методе учета бухгалтерия предприятия открывает и выдает под расписку в журнале регистрации заведующему складом карточки складского учета формы № М-17 на каждый номенклатурный номер материала. В них характеризуется материал, место его хранения, отражается движение и остаток.
Записи в карточки производятся на основании оформленных в установленном порядке документов по приходу и расходу материальных ценностей в день совершения операций. После каждой записи выводится новый остаток. Записи операций по отпуску и возврату материалов по лимитно-заборным картам можно производить в карточках складского учета по мере закрытия карт, но не позднее первого числа следующего за отчетным месяца. При этом в течение месяца лимитно-заборные карты хранятся вместе с соответствующими карточками складского учета.
В случаях отклонений фактического остатка ценностей от установленных норм запаса, а также наличия материалов, находящихся без движения, заведующий складом обязан своевременно сообщить отделу материально-технического снабжения путем выписки специальной сигнальной справки об отклонениях фактического остатка материалов от установленных норм запаса.
При отпуске товарно-материальных ценностей на сторону списываются суммы со счета 1000 на счет 9100 "Себестоимость от реализации материальных ценностей" и со счета 1600 "Отклонение в стоимости ТМЦ" разницу в сумме между ценой реализации на счет 9100.
Схема расходов по заготовлению и доставке материальных ресурсов (далее транспортно-заготовительных расходов) составляется применительно к группам материальных ресурсов, предусмотренных планом материально-технического обеспечения.
В состав транспортно-заготовительных расходов включаются:
расходы по погрузке материалов в транспортные средства и их транспортировке, подлежащие оплате покупателем сверх цены этих материалов согласно договору;
расходы по содержанию заготовительно-складского аппарата организации, включая расходы на оплату труда работников организации, непосредственно занятых заготовкой, приемкой, хранением и отпуском приобретаемых материалов, работников специальных заготовительных контор, складов и агентств, организованных в местах заготовления (закупки) материалов, работников непосредственно занятых заготовкой (закупкой) ТМЦ, работников, непосредственно занятых заготовкой (закупкой) материалов и их доставкой (сопровождением) в организацию, отчисления на социальные нужды от расходов на содержание указанных работников;
расходы по содержанию заготовительных пунктов, складов и агентств, организованных в местах заготовления (кроме расходов на оплату труда с отчислениями на социальные нужды);
наценки (надбавки), комиссионные вознаграждения (стоимость услуг), уплачиваемые снабженческим, внешнеэкономическим и иным посредническим организациям;
плата за хранение материалов в местах приобретения, на железнодорожных станциях, портах, пристанях;
плата за проценты за предоставленные кредиты и займы, связанные с приобретением ТМЦ;
расходы на командировки по непосредственному заготовлению материалов;
стоимость потерь по поставленным материалам в пути (недостачи, порча) в пределах норм естественной убыли;
другие расходы.
Для определения общей суммы транспортно-заготовительных расходов на планируемый объем заготовления производится расчет процентов отнесения транспортных расходов на стоимость отдельных групп материальных ресурсов.
Расчет процентов транспортно-заготовительных расходов и суммы, включаемой в затраты на производство, осуществляется по группам материальных ценностей с учетом остатков их на складах предприятия на начало и конец планируемого периода.
Разница между фактической себестоимостью поступивших ТМЦ и их учетной стоимостью отражается по видам материальных ценностей на счетах "Отклонение в стоимости материалов".
При отпуске материалов и запасных частей в производство происходит списание со счетов "Материалы" их стоимость по средневзвешенным ценам и со счетов "Отклонение в стоимости материалов" часть отклонений, приходящихся на израсходованные в производстве материальные ценности. На материалы,
израсходованные на обслуживание производства и управления, а также на вспомогательное производство, отклонение не распределяется.
При отпуске материалов на сторону происходит списание со счетов "Материалы" их стоимость в средневзвешенных ценах и со счетов "отклонение в стоимости материалов" разницу в сумме между ценой реализации.
Сумма отклонений, относящихся к израсходованным материалам, определяется по коэффициенту отклонений. Коэффициент отклонений равен отношению суммы отклонений на начало месяца и отклонений по поступившим в отчетном месяце материалам к их стоимости по средневзвешенным ценам на начало месяца и поступившим в отчетном месяце и рассчитывается по формуле:
Д = (ОР + ПР) / (ОМ + ПМ) · 100%, (2.1)
где: Д - процент отклонений;
ОР - остаток отклонений на начало месяца;
ПР - отклонение по поступившим материалам на завод за месяц;
ОМ - остаток материалов на начало месяца по средневзвешенным ценам;
ПМ - поступление материалов на завод за месяц.
По исчисленному проценту, путем его умножения на остаток материалов на конец месяца на складах по средневзвешенным ценам, определяется сумма отклонений, приходящаяся к остатку материальных ценностей на конец месяца.
Коэффициент, на основании которого рассчитывается сумма отклонений, подлежащих списанию, исчисляется без учета остатков по субсчетам счета 1000 "Материалы" (в том числе по счетам аналитического учета (группам материалов) и 1600 "Отклонение в стоимости материальных ценностей" (в том числе в разрезе аналитических счетов) на начало периода.
При составлении единого расчета в целом по субсчетам счета 1000 "Материалы" (без подразделения на субсчета и счета аналитического учета (группы материалов) коэффициент представляет собой отношение суммы отклонений, приходящихся на оприходованные за месяц материалы, к стоимости этих материалов в фиксированных ценах.
Определенный таким образом коэффициент умножается на