Производственные запасы и их значение
влияние ритмичности поставок материалов на отвлечение средств в сверхплановые запасы определяется как произведение разницы между фактическим и плановым интервалом поставки в днях на стоимость однодневного их потребления в стоимостной оценке по каждому наименованию материала и последующем их суммировании.
влияние времени подготовки материала к производственному потреблению на отвлечение средств в сверхплановые запасы находиться как произведение разницы между фактическим и плановым временем подготовки материалов к производственному потреблению на стоимость однодневного потребления материалов по каждому наименованию и с последующим суммированием.
Затем суммируются данные по всем трём пунктам, а также сведения из карточек складского учёта материалов о лишних и неиспользуемых материалах и получаем общую величину влияния.
На следующем этапе анализа необходимо изучить влияние величины партий поставок материалов.
Таблица 2.19 ─ Влияние изменения величины партий поставок на сумму оборотных средств
| Наименование материалов | Величина партий поставок | Отклонение (+,-) | |
| по плану | по отчету | ||
| А | 1 | 2 | 3 |
| Чугун литейный | 10 | 11 | +1 |
| Сталь сортовая | 7 | 9 | +2 |
| Прокат медный | 14 | 15 | +1 |
| Кирпич строительный | 11 | 9 | -2 |
| Итого | 42 | 44 | +2 |
Примечание ─ Источник: собственная разработка
Данные таблицы показывают, что по чугуну литейному, стали сортовой, прокату медному величина поставок фактически превышает плановые показатели и составляют 11, 9, 15 соответственно, которые приводят к увеличению суммы оборотных средств. А по кирпичу строительному плановые показатели преобладают над фактическими поставками, что может привести к замедлению оборачиваемости оборотных средств и это неблагоприятно скажется на деятельности предприятия.
Таблица 2.20 ─ Влияние ритмичности материалов на отвлечение средств в сверхплановые запасы
| Наименование материалов | Интервал поставок, днней |
Стоимость однодневно- го потреб- ления, млн. руб. |
Отвлечение средств в сверхпла- новые за- пасы, млн. руб. |
||
| по плану | по отчету | Отклонение | |||
| А | 1 | 2 | 3 | 4 | 5 |
|
Чугун литейный |
5 | 8 | +3 | 15 | х |
|
Сталь сортовая |
6 | 4 | -2 | 25 | 50 |
|
Прокат медный |
8 | 5 | -3 | 34 | 102 |
|
Кирпич строительный |
4 | 8 | +4 | 14 | х |
| Итого | х | х | х | х | 152 |
Примечании ─ Источник: собственная разработка
По результатам проведенных расчетов можно сделать вывод о том, что интервал поставок по: чугуну литейному, кирпичу строительному превышает запланированный показатель от 3 до 4 дней соответственно. Это говорит о неритмичности поставок данных материальных ресурсов. По стали сортовой и по прокату медному наблюдается обратная закономерность - интервал поставок фактический меньше запланированного на 2 и 3 дня, что приведет к отнесению соответствующих сумм на отвлечение средств в сверхплановые запасы.
3. Основные направления по улучшению учета производственных запасов обеспеченности предприятия руп "мтз" материальными ресурсами
3.1 Пути улучшения обеспеченности предприятия материальными ресурсами
Удовлетворение потребности предприятия в материальных ресурсах осуществляется двумя путями: экстенсивным и интенсивным рисунок 3.1 Экстенсивный путь предполагает увеличение добычи и производства материальных ресурсов и связан с дополнительными затратами. Интенсивный путь удовлетворения потребности предприятия в сырье, материалах, топливе, энергии и других материальных ресурсах предусматривает более экономное расходование имеющихся запасов в процессе производства продукции. Экономия сырья и материалов в процессе потребления равнозначна увеличению их производства.
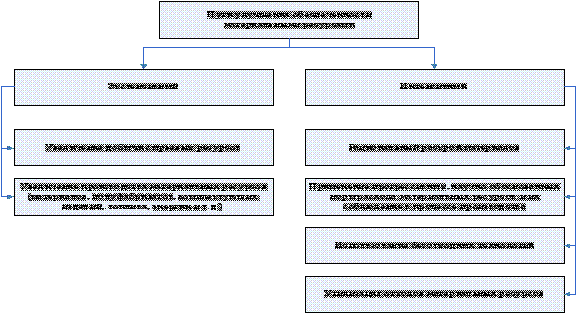
Рисунок 3.1 ─ Основные пути улучшения обеспеченности материальными ресурсами.
На завершающей стадии анализа обеспеченности промышленного предприятия материальными ресурсами необходимо установить возможности дальнейшего снижения норм расхода материалов и материальных затрат, неиспользованных в отчетном периоде. Изучение конкретных условий производственно-хозяйственной деятельности анализируемого предприятия позволяет сделать выводы, что такие возможности в организации имеются. В частности имеются все условия для внедрения в производственный процесс комплекса организационно-технических мероприятий, а также мероприятий по новой технике, позволяющих обеспечить сокращение норм расхода материалов.
Такими мероприятиями могут быть:
а) повышение технического уровня производства:
внедрение новых прогрессивных технологий, механизация и автоматизация производственных процессов;
изменение конструкций и технологических характеристик и другие.
б) улучшение организации производства и труда:
улучшение организации и обслуживания производства;
улучшение материально-технического снабжения и использования материальных ресурсов:
повторное использование материалов;
снижение расхода материалов, идущих на промышленное производство за счет более рационального использования и повышения качества производимой продукции.
Процесс заготовления материалов проходит с момента заключения договоров с поставщиками материальных ресурсов до поступления материалов на склады.
Эффективности данного процесса могут способствовать:
тщательное планирование необходимого количества и номенклатуры материальных ресурсов;
тщательный выбор поставщиков, обеспечивающих поставку материалов в указанный в заявке срок (подается за три дня до предполагаемой поставки);
оборудованные складские помещения для приема различных видов материалов;
строгий контроль за процессом хранения и расходования материалов.
Важный резерв материального обеспечения плана производства на предприятиях - мобилизация внутренних ресурсов, осуществляемая по следующим направлениям:
экономия материалов за счет проведения организационно-технических мероприятий;
утилизация отходов производства за счет внедрения новых прогрессивных технологических процессов;
повторное использование материалов и оборудования путем ремонта и восстановления запчастей и спецодежды, вулканизации резиновых изделий, вторичного использования металлов и т.д.;
использование сверхнормативных и излишних запасе в материалов, своевременная реализация ненужных материалов другим предприятиям и т.д.
На РУП "МТЗ" для улучшения обеспеченности предприятия материальными ресурсами заключают договора не только с основными, но и с альтернативными поставщиками в случае невозможности первых поставить сырье и комплектующие изделия в оговариваемый период времени. При этом основными критериями при выборе поставщиков являются качество поставляемых материальных ресурсов, их цена, условия поставки и оплаты, месторасположение поставщика, а также конкурентоспособность данного изделия.
На предприятии необходимо более рационально использовать сырье и материалы, привлекать отходы и вторично используемые материалы из других цехов предприятия, потреблять материальные ресурсы собственного производства в большем количестве, экономить сырье и материалы вследствие внедрения достижений научно-технического прогресса.
За последние годы работа в области энергосбережения проводилась по следующим основным направлениям:
оптимизация работы головных сооружений и магистральных сетей;
изменение и улучшение технологических процессов;
контроль за соблюдением удельных норм расхода топливно - энергетических ресурсов.
Обобщение данных анализа обеспеченности РУП "Минский тракторный завод" материальными ресурсами позволяет сделать следующие выводы:
1. На РУП "МТЗ" отсутствует согласованность планов производства и материально-технического обеспечения по всем видам материалов.
2. Проведенный анализ обеспеченности предприятия материальными ресурсами показал, что РУП "МТЗ" не полностью обеспечено сталью сортовой конструкционной г/к, сталью листовой конструкционной г/к, сталью листовой конструкционной х/к, трубами катаными и коксом предельным, в связи с невыполнением поставщиками своих договорных обязательств. Анализируемое предприятие полностью было обеспечено лишь сталью сортовой г/к калибров и чугуном предельным.
Кроме того, в связи с недопоставкой отдельных видов материалов установлено невыполнение плана по ассортименту на 0,44%.
3. Анализ состояния запасов свидетельствует о снижении остатков по большинству материалов. Так, к числу таких материалов можно отнести прокат медный, остаток по которому снизился на 2192 кг, олово - на 25 кг, никель - на 5088 кг, пиломатериалы - на 79 м3 и цемент - на 35,4 т. Остаток чугуна литейного на конец анализируемого периода не существовал. Вместе с тем, на предприятии произошло увеличение остатков канатов стальных на 6,8 т, стали сортовой - на 40,2 т и кирпича строительного - на 30 тыс. условных кирпича. В соответствии с этим автор дипломной работы считает, что предприятию надо увеличить остатки ресурсов, так как скорее всего они приобретаются не в том количестве, которое необходимо.
4. Обеспеченность предприятия основными материалами находится не на должном уровне, т.е. потребность предприятия по многим материалам не удовлетворяется, по некоторым из них не выполняются договоры на поставку. Поступление материальных ресурсов на РУП "МТЗ" было ритмичным на 95,07%. Результаты анализа свидетельствуют о недостаточно высоком уровне организации системы снабжения предприятия.
Таким образом, для обеспечения стабильной работы предприятия необходимо четко организовать систему снабжения предприятия материальными ресурсами. Это позволит избежать простоев оборудования и обеспечит ритмичность производства.
В случае образования сверхнормативных запасов руководство должно принимать немедленные меры по их сокращению.
Наряду с этим необходимо проводить систематическую работу по предупреждению образования сверхнормативных запасов ценностей, в том числе в процессе:
планирования потребности в материальных ресурсах;
заключения договоров на поставку сырья, материалов и комплектующих изделий;
приемки и хранения поступающих материальных ценностей;
при отклонении фактического выпуска продукции от первоначального плана производства.
Совершенствование контроля за недопущением излишнего завоза и образования сверхнормативного запаса ценностей должно осуществляться на основе экономически обоснованных норм запасов по структурным подразделениям, а также четкого разграничения функций и ответственности должностных лиц за планирование, завоз, хранение и учет товарно-материальных ценностей на складе и сбыт готовой продукции.
Также снабженческим службам необходимо проводить анализ поставщиков и выявлять более выгодные условия поставки материальных ценностей с учетом соотношения "цена - качество", затратами на транспортировку и хранение материалов.
Следует отметить, что на деятельность предприятия оказывает влияние экономическое состояние поставщиков материальных ценностей и потребителей готовой продукции, как внутренних, так и внешних, не все из которых имеют устойчивое финансовое положение.
Следовательно, предприятию необходимо более взвешенно подходить к выбору партнеров.
Обобщая сведения о возможных направлениях снижения суммы оборотных средств и устранения отвлечения их в сверхплановые запасы предлагаемые направления представим в таблице 3.1
Таблица 3.1 ─ Направления снижения суммы оборотных средств и устранения отвлечения их в сверхплановые запасы
| Направления сведений о возможных направлениях снижения суммы оборотных средств и устранения отвлечения их в сверхплановые запасы | Источник информации |
Сумма, млн. руб. |
| 1. Доведение величины партий поставок до планового уровня | таблица 2.19 | 2 |
| 2. Обеспечение ритмичной поставки материалов на предприятие | таблица 2.21 | 152 |
| 3. Ликвидация лишних и неиспользуемых материалов | карточки складского учета | 401 |
| Итого | - | 555 |
Примечание. Источник: собственная разработка
В результате выполненного анализа в дипломной работе и на основании планируемого роста производства, среднесуточного потребления материальных ресурсов и прочих рассмотренных факторов можно определить потребность в материальных ресурсах на 2008 год.
Данные сведены в таблице 3.2.
Таблица 3.2 ─ Потребность в сырьевых ресурсах на 2008 год
| Наименование материала | Ед. изм. | 2008 |
| 1 | 2 | 5 |
| Сталь сортовая конструкционная г/к | т | 32036 |
| Сталь сортовая х/т калиборов | т | 4323 |
| Сталь листовая конструкционная г/к | т | 9973 |
| Сталь листловая конструкционная х/к | т | 18426 |
| Сталь тонколистовая | т | 5888 |
| Трубы катаные | т | 2084 |
| Прокат медный | т | 43 |
| Алюминий вторичный | т | 175 |
| Чугун передельный | т | 38105 |
| Кокс литейный | т | 17855 |
| ГСМ | т | 13175 |
| Строительные материалы | м2 | 63471 |
| м3 | 7617 | |
| шт. | 805720 | |
| т | 1254 | |
| Прочие материалы | шт. | 148920 |
Примечание ─ Источник: собственная разработка
Соблюдение сроков поставок, доведение величины партий поставок до планового уровня, обеспечение ритмичности в поставке материалов на предприятие, ликвидация лишних и неиспользуемых производственных запасов позволит в 2008 году снизить величину средств находящихся в производственных запасах, улучшить показатели оборачиваемости, даст возможность предприятию инвестировать высвобожденные средства в перспективные проекты.
Улучшению рационального использования материальных ресурсов способствует упорядочение первичной документации, широкое внедрение типовых унифицированных форм учета, повышение уровня механизации и автоматизации учетно-вычислительных работ, обеспечение строгого порядка приемки, хранения и расходования сырья, материалов, полуфабрикатов, комплектующих изделий, топлива и др., ограничение числа должностных лиц, имеющих право подписи документов на выдачу особо дефицитных и дорогостоящих материалов. Для обеспечения сохранности производственных запасов, правильной приемки, хранения и отпуска ценностей важное значение имеет наличие в организации достаточного количества складских помещений, оснащенных весовыми и измерительными приборами, мерной тарой и другими приспособлениями. Необходимо также внедрять эффективные формы предварительного и текущего контроля за соблюдением норм запасов и их расходованием, уделять больше внимания повышению достоверности оперативного учета движения полуфабрикатов, комплектующих изделий, деталей и узлов в производстве.
Совершенствованию организации бухгалтерского учета в значительной степени способствует создаваемые на предприятии автоматизированные рабочие места бухгалтеров (АРМБ).
Более широкое внедрение компьютерного учета в процесс оформления первичных документов может являться одним из наиболее эффективных путей совершенствования первичного учета. С этой целью необходимо автоматизировать складской учет, что позволит механизировать обработку информации о внутреннем перемещении материальных запасов, понизить вероятность ошибок при перенесении информации из первичных документов в регистры бухгалтерского учета, а также сократить количество первичной документации, что, в свою очередь, будет способствовать повышению точности и оперативности учета движения материальных ценностей на РУП "МТЗ".
Заключение
В промышленности традиционно велико потребление товарно-материальных ценностей при производстве продукции. Это обуславливается расширением производства, значительным удельным весом материальных затрат в себестоимости продукции и ростом цен на ресурсы.
В связи с этим существует необходимость особо точного учета и строгого контроля за обеспеченностью и рациональным использованием сырья и материалов в производстве, поскольку экономия материальных затрат существенно снижает себестоимость продукции (работ, услуг), а значит и повышает получаемую прибыль от ее производства и реализации.
Кроме того, улучшение обеспеченности предприятия материальными ресурсами приведет к положительной динамике показателей эффективности использования этих ресурсов, так как в условиях перехода к рыночной экономике важное значение приобретает улучшение качественных показателей использования производственных запасов (снижение удельных затрат материалов в себестоимости продукции, всемерная экономия и т.д.).
В процессе выполнения дипломной работы были изучены материалы, дающие представление о методике анализа и диагностики ресурсов, используемых предприятием в своей финансово-хозяйственной деятельности и экономических результатов, получаемых в результате его финансово-хозяйственной деятельности. Изучены современные подходы к анализу и диагностики обеспеченности предприятия материальными ресурсами, помогающие правильно ориентироваться в современной экономической политике, принимать решения, адекватные экономической ситуации в стране.
Результатом проведенного анализа является определение направлений и внесение предложений по применению современных методов ведения учета материальных ресурсов и улучшения обеспеченности РУП "Минский тракторный завод" материальными ресурсами и определения потребностей по основным производственным запасам на 2008 год.
Список использованных источников
1. Ализар А. ACCESS для экономистов // Планово-экономический отдел. 2003. № 3. С.81-84.
2. Ализар А. Excel для экономистов // Планово-экономический отдел. 2003. №1. С.83-86.
3. Анализ и диагностика Финансово-хозяйственной деятельности предприятия: Учебное пособие; Под общ. ред.П. П. Табурчака. Ростов на Дону: ИКФ Омега, 2002.576 с.
4. Анализ хозяйственной деятельности в промышленности: Учебник / Н.А. Русак, В.И. Стражев, О.Ф. Мигун и др.; Под общ. ред.В.И. Стражева. - 6-е изд. - Мн.: Высшая школа, 2005.480 с.
5. Анализ хозяйственной деятельности предприятия: Учебное пособие. Под общ. ред.Л. Л. Ермолович. Мн.: Интерпрессервис, Экоперспектива, 2001.576 с.
6. Антонии Основы бухгалтерского учета/Пер. с англ. - Первое изд. На рус. яз. - М.: СП "Триада НТТ", 1992 318 с.
7. Бархатов А.П. Международный учет. Учебное пособие М: Маркетинг, 2001.285с.
8. Бороненкова С.А. Управленческий анализ: Учеб. пособие. - М.: Финансы и статистика, 2001.384 с.: ил.
9. Волков Д.Л. Основы финансового учета. Учебное пособие. СПб: Издательство С. - Петерб. Ун-та, 2003.432 с.
10. Головкова Е.А. Автоматизация учета, анализа и аудита: Учебное пособие/ Головкова Е.А., Прохорова Т.В., Шиманский К.А. - Мн.: ООО “Мисанта", 2001.220с.
11. Домаренок Н. Excel - бухгалтерия // Главный бухгалтер. 2000. № 29. С.78-81.
12. Дробышевский Н.П. Бухгалтерский учет в строительстве. Мн.: ООО “ФУАинформ", 2004.645 с.
13. Закон Республики Беларусь “О бухгалтерском учете и отчетности” от 29.12.2006 № 188-3 // Национальный реестр правовых актов Республики Беларусь, 2006г. №63.
14. Зудилин А.П. Анализ хозяйственной деятельности предприятий развитых капиталистических стран. Екатеринбург: ИНФРА-Е, 1992.223 с.
15. Инструкция по бухгалтерскому учету “Расходы организации". Утверждена постановлением Министерства финансов Республики Беларусь от 26 декабря 2003 г. №182.
16. Камышанов П.И., Камышанов А.П. Бухгалтерский финансовый учет. Учебное пособие. М.: Омега-Л, 2004.640 с.
17 Кондраков Н.П. Бухгалтерский учет: Учебное пособие для ВУЗов.М. ИНФРА-М, 2002.639 с.
18. Корреспонденция счетов бухгалтерского учета по Типовому плану счетов /В.Е. Ванкевич, А.В. Крупнова, А.К. Лапин и др.; Под ред.В.Е. Ванкевич. - Мн.: Фонд ред. журн. “Финансы, учет, аудит", 2004.256 с.
19. Краснова Л.П. Бухгалтерский учет: Учебник/ Л.П. Краснова, Н.Т. Шалашова и др. - М.: Юрист, 2001.550 с.
20. Ладутько Н.И., Борисевский П.Е. Бухгалтерский учет: Учебно-практическое пособие. Мн.: ФУА-информ, 2005.742 с.
21. Ладутько Н.И. Бухгалтерский учет в промышленности: Учебное пособие/ Н.И. Ладутько. - Мн.: Книжный Дом, 2005.688 с.
22. Ладутько Н.И. Учет, контроль и анализ материальных ресурсов. Мн.: Бел. навука, 1997.215 с.
23. Левкович О.А., Бурцева И.Н., Акулич Ю.И. Бухгалтерский учет: Учебное пособие. Мн.: Амалфея, 2003.640с.
24. Левкович О.А., Бурцева И.Н. Учет поступления производственных запасов. // Финансы. Учет. Аудит. 2004. С.58-61.
25. Михалкевич А.П. Бухгалтерский учет в зарубежных странах: Учеб. пособие.2-е изд., перераб. и доп., - Мн.: ООО “Мисанта", 2003.202 с.
26. Муравьев В.И. Теория экономического анализа: проблемы и решения. М.: Финансы и статистика, 1998.645 с.
27. Об основных положениях по учету материалов на предприятиях и стройках. Письмо Министерства финансов СССР от 30 апреля 1974 г. № 103 // Справочник бухгалтера: Сборник нормативно-правовых актов Республики Беларусь. - Мн.: Дикта, 2004.384 с.
28. О бухгалтерском учете и отчетности. Закон Республики Беларусь от 18 октября 1994 г. № 3321-XII (в ред. Закона РБ от 25.06.2001 г. № 42-3) // Справочник бухгалтера: Сборник нормативно-правовых актов Республики Беларусь. - Мн.: Дикта, 2004.384 с.
29. Палий В.Ф. Комментарий к международным стандартам отчетности. М.: Аскери, 1999.352 с.
30. Панков Д.А. Бухгалтерский учет и анализ за рубежом: Учеб. пособие.2-е изд., - М.: Новое знание, 2003.251 с.
31. Положение по бухгалтерскому учету “Учетная политика организации". Утверждено постановлением Министерства финансов Республики Беларусь 17.04.2002 г. № 62.
32. Пошерстник Н. В, Пошерстник Е.Б. Документооборот в бухгалтерском учете. СПб.: “Издательский дом Герда", 2001.304 с.
33. Радионов А.Р. Логистика. Нормирование сбытовых запасов и оборотных средств предприятия. Учеб. пособие. М.: Дело, 2002.415 с.
34. Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. - 3-е изд., перераб. и доп. - Мн.: Выш. шк., 2005.480 с.
35. Савицкая Г.В. Методика комплексного анализа хозяйственной деятельности. Краткий курс для ВУЗов.3-е изд., перераб. и доп. М.: Инфра-М, 2005.281 с.
36. Савицкая Г.В. Экономический анализ: Учебник. Мн.: “Новое знание”, 2003.640 с.
37 Сивчик Л.Г. Учет и анализ формирования оборотных активов на промышленном предприятии Республики Беларусь. Мн.: БГЭУ, 2000.97 с.
38 Справочник бухгалтера: Сборник нормативно-правовых актов Республики Беларусь. - Мн.: Дикта, 2004.384 с.
39. Комментарий к Гражданскому кодексу Республики Беларусь. В 2 ч. - Мн.: Амалфея, 2001.
40. Гражданский кодекс Республики Беларусь // Ведомости Национального собрания Республики Беларусь. - 1999. - № 7-9. - Ст.101.48. Теория анализа хозяйственной деятельности: Учебник / В.В. Осмоловский, Л.И. Кравченко, Н.А. Русак и др.; Под общ. ред.В. В. Осмоловского. Мн.: “Новое знание”, 2001.318 с.
41. Трофимчик Г. Инвентаризация имущества и обязательств // Главный бухгалтер. - 2004 - № 40. С.45-47.
42. Тумасян Р.З. Бухгалтерский учет: Учебное пособие/ Р.З. Тумасян - М.: Нитар Альянс, 2003.799 с.
43. Чистов Д.В. Хозяйственные технологии в компьютерной бухгалтерии 7.7. Новый план счетов. Учеб. пособие.М. 2002.576 с.
44. Экономический анализ финансово - хозяйственной деятельности предприятия: Учебно-практическое пособие; Под общ. ред.Л. Л. Ермолович. Мн.: БГЭУ, 2000.580 с.
Приложение А
Таблица А.1 ─ Потребность в сырьевых ресурсах РУП “МТЗ”
|
Наименование материала |
Ед. изм. | 2006 | 2007 | ||||
| Сталь сортовая | |||||||
| конструкционная | т | 27892 | 29192 | ||||
| г/к | |||||||
| Сталь сортовая | т | 3763 | 3942 | ||||
| х/т калибров | |||||||
| Сталь листовая | |||||||
| конструкционная | т | 8683 | 9100 | ||||
| г/к | |||||||
| Сталь листовая | |||||||
| конструкционная | т | 16043 | 16785 | ||||
| х/к | |||||||
| Сталь | т | 5127 | 5367 | ||||
| тонколистовая | |||||||
| Трубы катаные | т | 1814 | 1910 | ||||
| Прокат медный | т | 38 | 40 | ||||
| Алюминий | т | 152 | 159 | ||||
| вторичный | |||||||
| Чугун | т | 33425 | 34770 | ||||
| передельный | |||||||
| Кокс литейный | т | 15662 | 16300 | ||||
| ГСМ | т. | 11557 | 12019 | ||||
| Строительные | м2 | 63471 | 63471 | ||||
| материалы | м3 | 7617 | 7617 | ||||
| Прочие | шт. | 148920 | 148920 | ||||
| материалы |
Примечание. - Источник: собственная разработка
Приложение Б
Таблица Б.1 - Выписка из плана материально-технического обеспечения за 2007 год
| Наименование | Ед. изм. | Цена | План на 2005 год | Остаток на конец 2005 года | Остаток на начало 2005 года |
| Сталь сортовая конструкционная г/к | т | 380,1 | 29200 | 67 | 64 |
| Сталь сортовая х/т калиборов Сталь сортовая конструкционная г/к | т | 497,8 | 3935 | 45 | 40 |
| Сталь листовая конструкционная г/к | т | 612,4 | 9086 | 42 | 37 |
| Сталь листовая конструкционная х/к | т | 739,3 | 16790 | 60 | 53 |
| Трубы катаные | т | 1,9 | 1911 | 35 | 46 |
| Чугун передельный | т | 347,9 | 34766 | 68 | 72 |
| Кокс литейный | т | 238,4 | 16294 | 75 | 81 |
| Песок формовочный | м3 | 90,0 | 25741 | 12 | 9 |
| Щебень | м3 | 104,1 | 5341 | 6 | 4 |
| Цемент М487 | т | 124,9 | 15487 | 1 | 5 |
| Проволока 5.58 | т | 200,7 | 13045 | 5 | 7 |
Примечание. - Источник: собственная разработка
Приложение В
Таблица В.1 - Сведения о поставщиках сырья, материалов и комплектующих
| Наименование ресурсов | Основные поставщики |
Сложившаяся цена, руб. |
|
| цена поставщика | условия поставки | ||
| 1 | 2 | 3 | 4 |
| Сталь сортовая конструкционная г/к | РУП "Белвнешторгинвест" г. Минск | 380100 |
|
452020 |
765 т ежемесячно, бартер, по факту поставки | ||
| Сталь сортовая х/т калиборов | РУП "Белвнешторгинвест" г. Минск | 497800 |
|
658100 |
2650 т ежемесячно, бартер, по факту поставки | ||
| Сталь листовая конструкционная х/к | ОАО "Новолипецкий металлургический комбинат" г. Липецк | 739300 |
|
768400 |
предоплата до 25 числа месяца предшествующего месяцу отгрузки, сентабрь-октябрь 3456 т | ||
| Сталь листовая конструкционная г/к | ОАО "Новолипецкий металлургический комбинат" г. Липецк | 612400 |
|
648300 |
предоплата до 25 числа месяца предшествующего месяцу отгрузки, сентабрь-октябрь 1536 т | ||
| Трубы катаные | Первоуральский НТЗ | 1900 |
|
| 2050 | предоплата, 30 дн. самомывоз | ||
| Чугун передельный | СП АК "Тулачермет" | 347900 | |
375800 |
ДАФ гр. РФ, РБ аккредитив 850 т ежемесячно | ||
| Песок формовочный | Гомельский ГОК | 5758 |
|
| 7200 | EXW Гом. Как предоплата 3700 т ежемесячно | ||
| Кокс литейный | ОАО "Московский КТЗ" | 238400 |
|
284600 |
ДАФ гр. РФ, РБ предоплата 1400 т ежемесячно | ||
| ГСМ | г. Кировоград "ЗТГА" | 309100 |
|
| 315200 | по факту поставки | ||
Примечание. - Источник: собственная разработка
Приложение Г
Таблица Г.1 - Потребность (суммарная) в материалах на 2007 год
| Наименование материалов | Ед. изм. | Кол-во | |
| Сталь сортовая конструкционная г/к | т | 29192 | |
| Сталь сортовая х/т калиборов | т | 3942 | |
| Сталь листовая конструкционная г/к | т | 9100 | |
| Сталь листовая конструкционная х/к | т | 16785 | |
| Трубы катаные | т | 1910 | |
| Чугун передельный | т | 34770 | |
| Кокс литейный | т | 16300 | |
| Песок формовочный | м3 | 25715 | |
| Щебень | м3 | 5286 | |
| Цемент М487 | т | 15321 | |
| Проволока 5.58 | т | 12864 |
Примечание. - Источник: собственная разработка
Приложение Д
Таблица Д.1 Выписка с журнала выполнения договоров поставщиками в 2007 году
| Поставщики |
Наименование материала |
Заключено договоров, т |
Фактически поставлено, т |
| РУП "Белвнешторгинвест | Сталь сортовая конструкционная г/к | 29203 | 28850 |
| Сталь сортовая конструкционная г/к | 3940 | 3940 | |
| ОАО "Новолипецкиц металлургический комбинат" | Сталь листовая конструкционная г/к | 9090 | 9070 |
| Сталь листовая конструкционная х/к | 16797 | 16790 | |
| Первоуральский НТЗ | Трубы катаные | 1830 | 1830 |
| СП АК "Тулачермет" | Чугун передельный | 34762 | 34762 |
| Гомельский ГОК | Песок формовочный | 23514 | 23657 |
| ОАО "Московский КТЗ" | Кокс литейный | 16288 | 16268 |
| г. Кировоград "ЗТГА" | ГСМ | 24896 | 24976 |
Примечание. - Источник: собственная разработка
Приложение Е
Графическая часть дипломной работы
Слайд 1 - Цель и задачи дипломной работы
Слайд 2 - Учет производственных запасов предприятия
Слайд 3 - Метод бухгалтерского учет
Слайд 4 - Анализ обеспеченности предприятия РУП "МТЗ" материальными ресурсами
Слайд 5 - Направления анализа обеспеченности и использования материальных ресурсов
Слайд 6 - Основные технико-экономические показатели
Слайд 7 - Доходы предприятия РУП "МТЗ"
Слайд 8 - Прибыль предприятия и показатели рентабельности 2005-2007год
Слайд 9 - Эффективность использования производственных запасов РУП "МТЗ"
Слайд 10 - Динамика изменения коэффициентов эффективности использования основных средств предприятия и оборотных средств предприятия
Слайд 11 - Анализ реальности потребности РУП "МТЗ"в материальных ресурсах за 2007 год
Слайд 12 - Анализ обеспеченности РУП "МТЗ" важнейшими видами материалов
Слайд 13 - Анализ выполнения плана материально-технического обеспечения РУП "МТЗ" по ассортименту за 2007 год
Слайд 14 - поступление и использование стали сортовой В РУП "МТЗ" за 2007 год
Слайд 15 - Расчет факторов повлиявших на изменение выпуска изделий "УН-6"
Слайд 16 - Направление снижение суммы оборотных средств и устранение отвлечение их в сверх плановые запасы
Слайд 17 - пути улучшения обеспеченности производственными запасами РУП "МТЗ"
Слайд 18 - Потребность в сырьевых ресурсах РУП "МТЗ" на 2008 год.