Автоматизированная система учета производственного процесса металлоцентра (на примере ЗАО "Сибирский металлоцентр")
Понятно, что эффективность решения поставленных задач зависит от компетенции (3) и ответственности (4) сотрудников производственной бухгалтерии.
Образование информации (5) и ее деление (6) на информацию о стадиях зависит от структурирования процессов производства. На основе обобщения теорий кругооборота хозяйственных средств и промышленного капитала классическое выделение стадий: 1 - заготовления; 2 - производства (переработки); 3 - реализации (продаж), - уже давно не оспаривается в бухгалтерской науке. Кругооборот средств объясняет возникновение показателей баланса и само строение баланса.
Что касается процедур систематизации и детализации информации требуемого уровня надежности, то главными факторами, влияющими на них, являются: функционально распределяемые обязанности между сотрудниками производственной бухгалтерии, количество сотрудников, время, которое необходимо на обработку информации, техническая оснащенность рабочих мест и др.
Бухгалтерский учет и производственный учет, основанный на бухгалтерской информации, даже если они отражают одни и те же хозяйственные операции и стадии производственного процесса, будут отличаться своей информативностью.
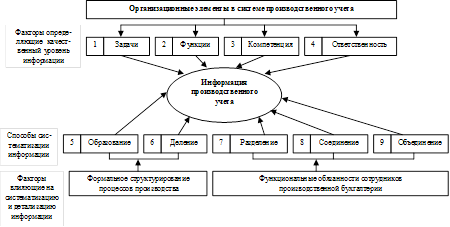
Рисунок 1.2 - Организационные элементы, определяющие надежность информации производственного учета
Ключевыми вопросами учета процесса производства и его стадий производства и продаж являются вопросы нормирования затрат, их классификация, а также формирования себестоимости продукции. Все вопросы - достаточно специфичны и зависят от технологических особенностей, технического уровня производства (переработки), использования машинного и ручного труда, наличия хозяйственных связей с покупателями и ниши, занятой в разных сегментах рынка.
Для того, чтобы информационно обеспечить управление для решения перечисленных вопросов, необходима систематизированная заданным образом информация и, особенно, та, которая составляет внутреннюю отчетность производителя (переработчика) продукции. Во внутренней отчетности можно сосредоточить информацию о намерениях и фактическом состоянии дел формировании себестоимости продукции, отклонений от планируемых, прогнозируемых величин и причинах этих отклонений.
В последние годы для формирования такой отчетности предприятия активно используют отчеты, выполненные с той степенью детализации, которая отвечает заданной степени надежности информации производственного учета.
Сравнивая фактические результаты с плановыми данными отчетов, можно установить, какие расходы значительно отличаются от плановых и требуют тщательного анализа, при этом целесообразно использовать метод управления по отклонениям. Проводится анализ, изучаются причины отклонений, неэффективности. Затем принимаются решения, обеспечивающие исправление ситуации [30].
1.3 Анализ учета производственного процесса ЗАО «Сибирский металлоцентр»Компания «Сибирьэнергоуглеснаб» создана в начале 90-х годов XX в. и начинала свою деятельность с поставок энергетических углей на электростанции РАО ЕЭС «России» и предприятия коммунально-бытового сектора Российской Федерации.
За прошедшие годы компания «Сибирьэнергоуглеснаб» прошла динамичный путь развития и сегодня является ядром одноименной группы компаний, в которую входят предприятия, работающие в различных секторах экономики: топливообеспечения, металлоснабжения, строительства и строительных материалов, деревообработки, сельского хозяйства и зернопереработки, телекоммуникаций, международном IT-рынке.
Центральный офис группы находится в городе Барнауле. Крупные подразделения расположены в Москве, Санкт-Петербурге, Иркутске и Новосибирске. Кроме того, существует сеть филиалов в городах и районах Алтайского края. В группе «Сибирьэнергоуглеснаб» действует система менеджмента, в рамках которой все структурные подразделения, даже разделенные территориально, успешно взаимодействуют между собой и ощущают себя единой командой.
Ставка менеджмента компании на стабильное и долгосрочное развитие, сделанная на этапе становления, дала хороший результат - группа компаний «Сибирьэнергоуглеснаб» завоевала заслуженный авторитет, доброе имя и доверие клиентов. С компаниями, входящими в группу, сотрудничают сотни коммерческих и государственных структур не только в России и странах СНГ, но и за рубежом.
Одним из старейших направлений деятельности в группе компаний «Сибирьэнергоуглеснаб», является поставка энергетических углей на предприятия коммунально-бытового сектора и реализация угля населению, которая ведется с 1992 года.
Компания "Кармет-Сибирь", входящая в группу компаний «Сибирьэнергоуглеснаб», работает на рынке металлопроката более трех лет, и за короткий промежуток времени завоевала позицию одного из крупнейших поставщиков металлопроката Сибири и Дальнего Востока.
В начале 2004 года в компании «Кармет-Сибирь» появилось новое направление деятельности – розничная и оптовая торговля строительными материалами.
В последнее время уже ни у кого не вызывает сомнение, что Алтайский край прочно завоевал позицию одного из ведущих сельскохозяйственных регионов России. Поэтому группа компаний «Сибирьэнергоуглеснаб», не могла остаться в стороне от развития аграрного направления деятельности, тем более, что пшеница, выращенная в Алтайском крае, имеет высокие качественные показатели, обеспечивающие стабильный спрос на зерно, муку и другие зернопродукты.
Уже около 15 лет ОАО «Барнаульский геофизический завод» входит в группу компаний «Сибирьэнергоуглеснаб». За эти годы значительно упорядочена маркетинговая деятельность предприятия, сокращены малоэффективные виды деятельности, налажена эффективная система управления, привлечены новые кадры в сфере менеджмента.
Компания «Интерра» занимается разработкой программного обеспечения для заказчиков из Германии, Соединенных Штатов, и, конечно, будучи российской компанией, для России. Интерра - одна из крупнейших компаний-разработчиков программного обеспечения в регионе, ее головной офис находится в Барнауле, она имеет представительства в Москве, Германии, США [59].
По типу управления, холдинг представляет собой дивизиональную структуру. Дивизиональные структуры — структуры, основанные на выделении крупных автономных производственно-хозяйственных подразделений и соответствующих им уровней управления с предоставлением этим подразделениям оперативно-производственной самостоятельности и с перенесением на этот уровень ответственности за получение прибыли [7]. На рисунке 1.3 приведена схема организационной структуры компании.
В соответствии с рисунком структурной единицей компании на верхнем уровне является управление. Перечислим основные управления ПО «Сибирьэнергоуглеснаб»:
- дирекция;
- управление «Коммерческий центр»;
- управление «Агромаркет»;
- управление «Геофизика»;
- управление строительства и строительных материалов;
- зерновое управление;
- управление металлоснабжения (УМС);
- управление деревообработки;
- управление телекоммуникаций;
- и др.
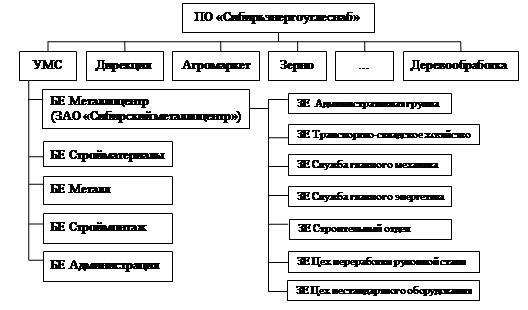
Рисунок 1.3 – Схема организационной структуры компании
В каждом управлении имеется руководитель, управления не пересекаются по роду своей деятельности, каждое управление занимается собственным направлением бизнеса, имеет свои функции и обязанности, все управления объединяются под управлением высшего руководства компании во главе с генеральным директором.
Каждое из управлений содержит в своём составе определённое количество бизнес-единиц (БЕ). Дивизиональные структуры характеризуются полной ответственностью руководителей бизнес - единиц за результаты деятельности возглавляемых ими подразделений. Структуризация компании по бизнес - единицам производится, с учетом двух принципов: по продуктовому — с учетом особенностей выпускаемой продукции или предоставляемых услуг, и по региональному — в зависимости от обслуживаемых территорий. Количество бизнес-единиц в каждом управлении не одинаково и может меняться с течением времени.
Бизнес-единица – это структурная единица компании второго уровня организационной иерархии.
В соответствии с определением Учётной политики управленческого учёта, бизнес-единица - структурное подразделение (или группа подразделений), «первичные бизнес-ячейки», ведущие относительно замкнутый бизнес или часть бизнеса, имеющие главной целью получение прибыли, а также возможность оказывать непосредственное влияние на величину получаемой прибыли и совершаемых затрат [45].
Понятие бизнес-единицы введено для структуризации видов и направлений бизнеса, для удобства ведения различных видов учёта – управленческого, оперативного, производственного; для разграничения затрат; для получения реальной «не смешанной воедино» картины компании в целом и каждого бизнеса в отдельности.
Как можно заметить из рисунка 1.3, в нем также присутствуют и затратные единицы. Затратная единица – это структурная единица компании третьего уровня организационной иерархии компании.
В соответствии с Учётной политикой управленческого учёта в ПО «Сибирьэнергоуглеснаб» на 2005 год, затратная единица - структурное подразделение (или группа подразделений), осуществляющее определенный набор обеспечивающих видов деятельности, выполняющие поддержку и обслуживание деятельности бизнес-единиц, не имеющие целью получение прибыли и разбитые территориально и по типу деятельности для контроля затрат [45].
Металлоснабжение является одним из перспективных направлений деятельности компании «Сибирьэнергоуглеснаб», поскольку рынок металлов России с каждым годом становится все более организованным, развиваются сервисные услуги, происходит становление новых форм ведения бизнеса, связанного с продвижением (дистрибьюцией) металлопродукции от металлургического завода или комбината до конечного потребителя.
В данной работе рассматривается проектирование задачи автоматизации учета производственного процесса ЗАО «Сибирский металлоцентр». Статус предприятия в организационной структуре СЭУСа – дочернее предприятие. В рамках структуры Управления металлоснабжения ЗАО «Сибирский металлоцентр» представляет собой Дочернюю Бизнес Единицу (БЕ) Металлоцентр с прямым подчинением Головной БЕ (в частности руководителю Управления).
В конце 2006 года компания «Сибирский металлоцентр» запустила в эксплуатацию завод на базе производственно-складского комплекса в г. Новоалтайске (Алтайский край), специализирующийся на производстве различных изделий из металлопроката: металлочерепицы, доборных элементов кровли, строительных и армирующих профилей, штрипсов, водогрейных котлов, изделий из черного металлопроката. Завод будет не только выпускать готовые изделия, но и осуществлять обработку металлопроката: продольную и поперечную резку, сварку, штамповку.
Общая площадь производственного комплекса – 33000 м2, при этом складская емкость составляет около 11000 м2, включая территорию склада временного хранения для импортных грузов.
Завод оснащен самым современным оборудованием ведущих российских и зарубежных производителей, в том числе и новейшей линией Samesor (Финляндия) по изготовлению металлочерепицы пятого поколения. Использование новых технологий и оборудования – залог высокого качества продукции и стабильного спроса у потребителей. Продукция завода позволит удовлетворить потребность регионального рынка Алтайского края и других регионов Западной и Восточной Сибири в качественных металлоизделиях.
В настоящее время рассматривается организация предприятия ЗАО «Сибирский металлоцентр» по производству различного вида изделий из металлопроката на базе производственно-складского комплекса в г. Новоалтайске. Проектом также предусматривается оказание услуг по порезке металла, хранению и переработке грузов.
Номенклатура реализуемой продукции:
- металлочерепица со скрытым креплением «Андалузия Люкс» имитирует натуральную черепицу и обладает отсутствием сквозных отверстий на поверхности листа, что значительно продлевает срок службы кровли. Металлочерепица изготавливается из оцинкованной стали с полимерным покрытием различной цветовой гаммы или из меди;
- доборные элементы представляют собой необходимые для монтажа кровли конструктивные элементы. Могут изготавливаться как в качестве дополнения к изготавливаемой металлочерепице, так и как самостоятельный продукт;
- штрипс оцинкованный используется как заготовка для дальнейшей переработки на линиях профилирования. При выпуске из производства штрипс передаётся на склад полуфабрикатов, с которого он может быть либо продан строннему покупателю, либо передан в производственный участок для переработки в профиль;
- профиль строительный из оцинкованной стали используются в строительстве "сухим способом" с применением гипсокартона. Такие профили используются во всех категориях зданий – жилых, общественных, промышленных и сельскохозяйственных. Строительные профили служат для формирования каркасов перегородок, облицовок и подвесных потолков. Стандартная длина профилей составляет 3 метра, но по согласованию с заказчиком могут изготавливаться с другими размерами. Изготавливается из штрипса;
- профиль армирующий служит стальным усилителем оконных конструкций из ПВХ (системы VEKA). Производится из штрипса;
- производство водогрейных котлов мощностью от 0,4 до 4,7 МВт, КПД 92%, обшивка котла выполнена в съемном исполнении, что дает возможность производить ремонтные работы без применения газо-резательных работ, экономить время и материалы. Конструкция котла предусматривает возможность узлового ремонта (поставляются ремкомплекты).
Номенклатура предоставляемых услуг:
- проектирование и изготовление металлоконструкций любой сложности;
- продольно-поперечная резка металла;
- изготовление из тонколистовых металлов различных нестандартных изделий.
Бухгалтерский учет предполагается вести централизованно в г. Барнауле с выпиской первичных документов на месте в г. Новоалтайске.
Целями деятельности предприятия являются:
- построение вертикально интегрированного предприятия по вторичной переработке продукции (металлопроката);
- создание условий для максимального удовлетворения спроса конечных потребителей в различных видах металлопродукции.
Организационная структура БЕ Металлоцентр с 01.10.2006 года имеет вид в соответствии с приложением А.
В конце 2006 года компания «Сибирский металлоцентр» запустила в эксплуатацию завод на базе производственно-складского комплекса в г. Новоалтайске, специализирующийся на производстве различных изделий из металлопроката. Поэтому постановка эффективного учета производственного процесса является для предприятия наиболее актуальной задачей, решение которой обеспечит высокое качество продукции, отлаженный производственный процесс, индивидуальный подход к каждому клиенту и т.п. на основе современных технологий.
На сегодняшний день производственный учет ведется бухгалтером и экономистом непосредственно на территории завода в г. Новоалтайске с помощью электронных таблиц в Microsoft Excel и АСУП «Мамонт», предназначенной для торговых предприятий. Так как специфика торгового учета отличается от производственного учета, АС подобного типа не может полностью соответствовать требованиям, предъявляемым к системе.
В связи с этим сотрудники БЕ Металлоцентр осуществляют планирование и составление отчетности для анализа и контроля с помощью электронных таблиц в Microsoft Excel. Так же учет производственного процесса верхнего уровня выполняется ими на основе данных выгруженных из АСУП «Мамонт». Следовательно, сроки и трудоемкость обработки информации по учетным данным велики, что не удовлетворяет требованиям дирекции и начальника планово-экономического отдела БЕ Металлоцентр.
Поэтому в данной работе на примере ЗАО «Сибирский металлоцентр» рассматривается актуальная задача, связанная с автоматизацией учета производственного процесса металлоцентра.
Автоматизация учета производственного процесса производится с целью:
- получения возможности контроля за соблюдением установленных нормативов расходования материалов;
- оперативного выявления потерь заготовок и полуфабрикатов в процессе производства;
- планирования закупок товарно-материальных ценностей (ТМЦ) для обеспечения плана производства предприятия в количественно-суммовом выражении;
- составления автоматических отчетов сопоставления фактических затрат с предполагаемыми и нормативными.
На сегодняшний день существует масса проблем связанных с эффективным учетом на производственном предприятии. Что характерно и для новой в Алтайском крае предметной области – переработки металла.
Наиболее важные и специфичные для металлоцентра требования к ведению учета производственного процесса представлены в таблице 1.2.
Таблица 1.2 – Основные требования к ведению производственного учета
| Требования к учёту производственного процесса | Цели учёта производственного процесса |
| 1 Возможность введения и корректировки нормативов затрат на единицу изделия, формирования плановой калькуляции выпускаемой продукции в виде технологической карты. Возможность составления и использования произвольного количества спецификаций затрат для одного вида продукции. |
Необходимо для автоматического формирования отчёта по потребностям производства в сырье и материалах в зависимости от планов выпуска. При производстве некоторых видов изделий возможна замена пронормированных материалов их аналогами, либо другими материалами с отличной ценой или нормой, поэтому на один вид изделия возможно составление нескольких спецификаций. |
| 2 Возможность разузлования сложных изделий, использования дерева нормативных затрат. | На заводе планируется производство на заказ, необходимо предусмотреть возможность просмотра дерева нормативных затрат. |
| 3 Возможность автоматического расчета полной фактической себестоимости выпущенной продукции по итогам месяца, как по видам продукции, так и в расчёте на единицу продукции. | Специфика предприятия не позволяет вручную снимать остатки незавершённого производства, и соответственно корректного расчёта фактической себестоимости продукции, поэтому необходимо предусмотреть автоматический расчёт незавершенного производства и фактической себестоимости. |
| Требования к учёту производственного процесса | Цели учёта производственного процесса |
| 5 Возможность учета выпуска готовой продукции на основании нормативов затрат, а также индивидуальных спецификаций для каждого выпуска. | Индивидуальные
спецификации необходимы для производства котлов,
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |