Автоматизированная система учета производственного процесса металлоцентра (на примере ЗАО "Сибирский металлоцентр")
- наличие механизма контроля ссылочной целостности данных, действующий при любом удалении из системы данных;
- наличие гибких средств настройки параметров формирования отчётов и первичных документов;
- возможность вывести все формируемые в системе отчёты и первичные документы на экран, принтер и в файл;
- наличие общего удобного, эстетически привлекательного стиля формируемых в системе отчётов;
- возможность подсчитывать итоги по каждому логическому разделу (группе) включенных в отчёт числовых данных, а также соответствующие общие итоговые данные по всему отчёту;
Структура программы приведена на рисунке 3.2. Программа содержит справочники, документы, журнал документов и отчеты. Кроме того, в функционал программы входить блок учетных данных, которые на данном этапе работы хранятся в формате Microsoft Excel в целях апробации методов учета. С точки зрения функций, выполняемых этими элементами их можно разделить на три группы: обеспечивающие ввод информации, обеспечивающие хранение и обработку информации, и являющиеся выходными данными. Элементы взаимосвязаны и информация от одних элементов передается к другим, что в итоге позволяет преобразовывать входные данные в необходимые отчеты.
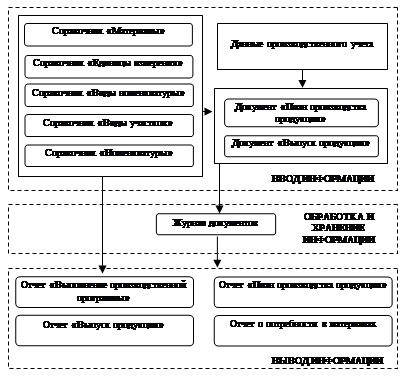
Рисунок 3.2 – Структура программы
Спроектированная функциональная структура системы полностью отвечает сформулированным требованиям к системе и ее структуре (рисунок 3.3).
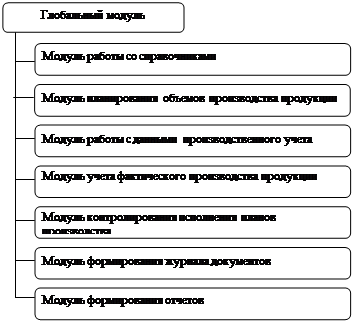
Рисунок 3.3 – Функциональная структура программы
Поскольку в качестве платформы разработки было выбрано программное обеспечение «1С:Предприятия 7.7», интерфейс созданных форм соответствует разработанному компанией «1С».
В разработанной автоматизированной системе учета производственного процесса металлоцентра главное меню программы имеет вид стандартного меню 1С Предприятия.
Внесение и хранение данных в системе осуществляется экономистом в специально разработанных в 1С справочниках и документах. Рассмотрим их подробнее.
Справочник «Единицы измерения» предназначен для хранения единиц измерения, а также для выбора единицы измерения при заполнении справочников (рисунок 3.4).
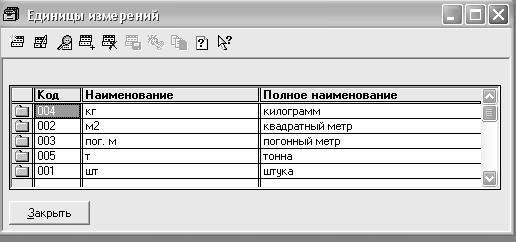
Рисунок 3.4 – Экранная форма справочника «Единицы измерения»
Справочник «Виды номенклатуры» предназначен для хранения видов продукции, а также для выбора вида продукции при заполнении справочников и документов (рисунок 3.5).
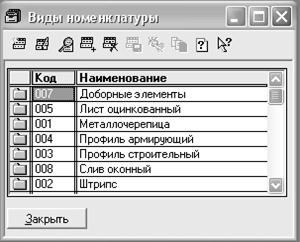
Рисунок 3.5 – Экранная форма справочника «Виды номенклатуры»
Справочник «Производственные участки» позволяет вести учет затрат на местах производства продукции, а также для выбора участка при заполнении справочников и документов (рисунок 3.6).
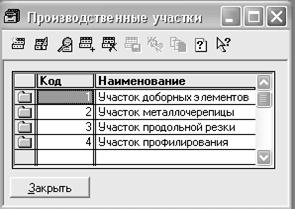
Рисунок 3.6 – Экранная форма справочника «Производственные участки»
Справочник «Материалы» предназначен для хранения сведений о материалах, участвующих в процессе производства, и является одним из наиболее значимых в конфигурации. Справочник «Материалы» используется для выписки документов, для выбора основного материала при заполнении справочников (рисунок 3.7). В справочнике предусмотрена трехуровневая иерархия.
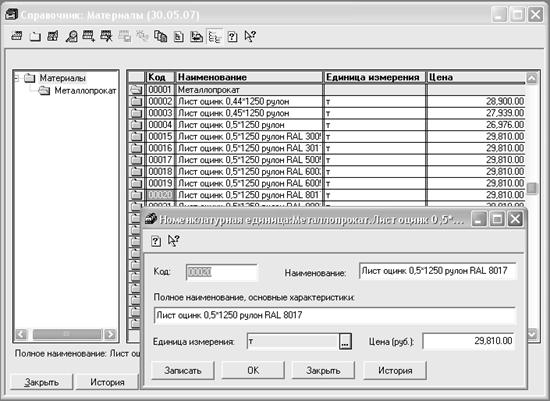
Рисунок 3.7 – Экранная форма справочника «Материалы»
По кнопке «История» можно просмотреть и изменить значения периодических реквизитов выбранного сырья.
Справочник «Номенклатура» предназначен для хранения перечня номенклатуры предприятия.
Для удобства поиска информации в справочнике «Номенклатура» предусмотрена поддержка трехуровневой иерархии, т. е. номенклатуру можно объединять в группы и подгруппы, например по видам продукции.
В подгруппах указываются конкретные номенклатурные единицы.
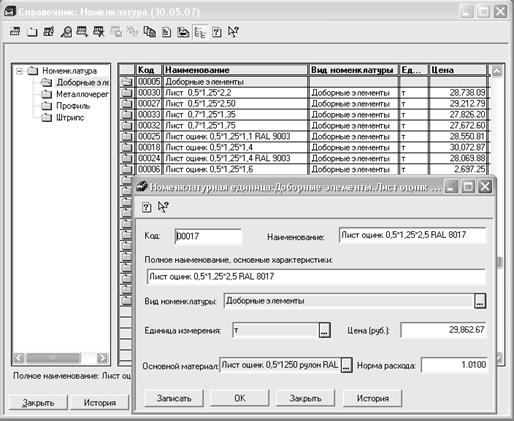
Рисунок 3.8 – Экранная форма справочника «Номенклатура»
По кнопке «История» можно просмотреть и изменить значения периодических реквизитов выбранной номенклатурной единицы.
Группа справочника «Номенклатура» имеет реквизит «Вид», который определяет тип номенклатуры элементов этой группы. При вводе нового элемента в группу ему устанавливается вид номенклатуры, заданный для группы в целом. Этот вид можно будет изменить в форме элемента справочника. Каждая номенклатурная единица описывается набором реквизитов, заполняемых в форме элемента справочника.
В реквизите «Наименование» необходимо указать краткое наименование номенклатурной единицы, используя принятые в организации правила именования продукции. Указанное в этом реквизите наименование будет выводиться во всех первичных документах, оформляемых при движении номенклатурных единиц (продаже, передаче, возврате).
В реквизите «Полное наименование» указывается полное наименование номенклатурной единицы или краткие характеристики.
Вид продукции выбирается из справочника «Виды номенклатуры». Этот реквизит определяет вид номенклатурной единицы. Важно отметить, что значение реквизита «Вид продукции» устанавливается при вводе новой номенклатурной единицы и в процессе работы не изменяется. Изменение этого реквизита в процессе работы может повлечь некорректное перепроведение документов, в которых он использован.
Единица измерения продукции выбирается из справочника «Единицы измерений».
Реквизит «Основной материал» продукции выбирается из справочника «Материалы». Значение реквизита - это сырье или материал, являющийся основой для производства данной продукции (полуфабриката).
В реквизите «Норма расхода» указывается норма расхода материала, необходимая для выпуска единицы данной номенклатуры.
Для формирования планов на производство продукции для производственных участков предназначен документ «План производства» (рисунок 3.9). Документ составляется с использованием документов и отчетов: «План продаж», «План закупа материалов», «Остатки материала на складе». В поле «дата исполнения» указывается запланированный срок производства продукции по плану. В реквизите «Производственный участок» указывается производственное подразделение, которому направляется план. В поле «Вид номенклатуры» указывается вид производимой продукции из справочника.
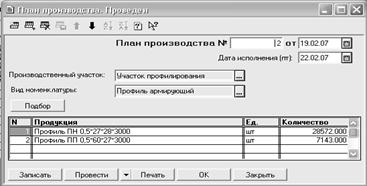
Рисунок 3.9 – Экранная форма документа «План производства»
В табличной части документа указывается, собственно, содержание плана (продукция, количество, единица измерения).
В документе предусмотрена возможность выведения сформированного в системе плана на экран или принтер. Предусмотрены две печатные формы документа: «План потребности в материалах» и «План производства».
Документ «План потребности в материалах» необходим экономисту для оценки корректности плана производства продукции (рисунок 3.10). Он позволяет в автоматическом режиме просмотреть потребность производства в материалах. В случае нехватки требуемого количества материала и срочности производства в данный период времени, экономист передает данный план менеджеру по снабжению для пересмотра плана закупа материалов.
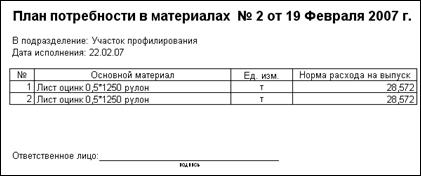
Рисунок 3.10 – Пример сформированного отчета «План потребности в материалах»
Скорректированный документ «План производства» передаются инженеру планово-диспетчерского отдела, а затем распределяются им по соответствующим участкам для организации производства (рисунок 3.11).
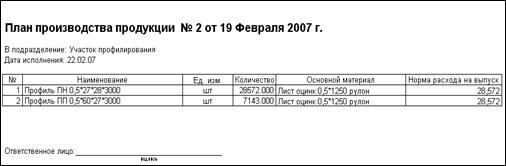
Рисунок 3.11 – Пример сформированного отчета «План производства»
Документ «Выпуск продукции» необходим экономисту для обработки фактических данных производственного учета, в частности для учета выпуска продукции производственными участками (рисунок 3.12). Начальнику планово-экономического отдела он необходим для обеспечения контроля исполнения плана производства. Так же документ нужен техническому директору для анализа работы подразделений (рисунок 3.13).
Предусмотрена возможность формирования документа либо вручную на основе первичной информации, либо с помощью автоматического заполнения путем загрузки данных из файла в формате электронной таблицы Microsoft Excel.
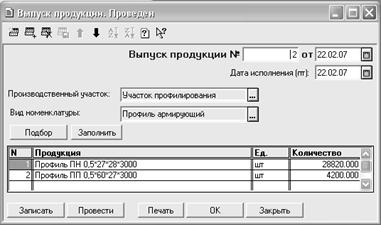
Рисунок 3.12 – Экранная форма документа «Выпуск продукции»
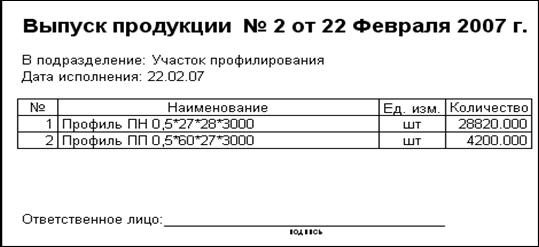
Рисунок 3.13 – Пример сформированного отчета «Выпуск продукции»
Так же, очень полезным для руководства металлоцентра оказывается отчет «Выполнение производственной программы». С его помощью начальник планово-экономического отдела может проанализировать план-факт выпуска продукции по подразделению, определить какие материальные затраты понесены конкретным участком.
Пример такого запроса и отчета сформированного по заданному производственному участку для начальника планово-экономического отдела представлен на рисунках 3.14 и 3.15 соответственно.
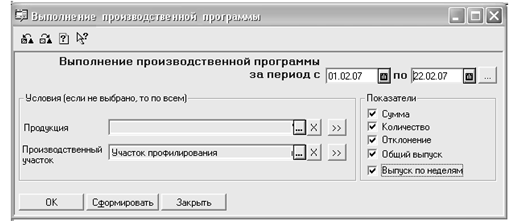
Рисунок 3.14 – Пример экранной формы запроса по выполнению производственной программы
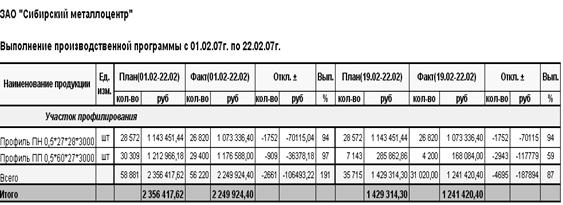
Рисунок 3.15 – Пример сформированного отчета «Выполнение производственной программы»
Для дирекции металлоцентра важен общий отчет «Выполнение производственной программы», сформированный по всем участкам и видам продукции.
Этот отчет позволяет отследить темпы выпуска изделий по каждому участку по всей номенклатуре.
Исходя из полученных результатов, дирекция может принять решение остановить производство какой-либо продукции либо увеличить выпуск на конкретную неделю, либо перераспределить ресурсы между выпуском того или иного изделия.
Кроме того, данный отчет позволяет отследить эффективность использования материалов, путем сравнения теоретического и фактического выхода, определить количество отходов или брака и т.д.
Пример сформированного отчета «Выполнение производственной программы» представлен на рисунке 3.16.
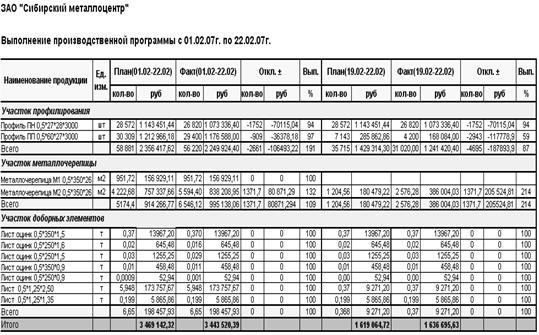
Рисунок 3.16 – Пример сформированного отчета «Выполнение производственной программы»
Таким образом, реализация поставленной задачи позволяет руководству металлоцентра еженедельно выполнять контроль за фактическим выпуском продукции, своевременно выявлять причины срывов сроков исполнения плана производства для принятия мер по их устранению, а также рассчитывать показатели эффективности производства, такие как рентабельность выпуска продукции, себестоимость продукции и др.
Кроме того, решение проблемы оперативной интеграции информации позволило существенным образом облегчить процедуры сравнивания и контроля исполнения плана производства.
3.4 Расчет экономической эффективности от внедрения системы
Эффективность – это одно из наиболее общих экономических понятий, не имеющих пока единого общепризнанного определения. Можно рассматривать эффективность, как одну из возможных характеристик качества системы, а именно ее характеристику с точки зрения соотношения затрат и результатов функционирования системы.
К основным показателям экономической эффективности относятся: экономический эффект, коэффициент экономической эффективности капитальных вложений, срок окупаемости капитальных вложений. Экономический эффект – это результат внедрения какого-либо мероприятия, выраженный в стоимостной форме, в виде экономии от его осуществления.
Эффект, который мы сможем получить от внедрения разрабатываемой АС можно оценивать с двух точек зрения: снижения трудоемкости и уменьшение затрат.
Первый аспект мы можем оценить лишь косвенно. Сейчас экономист планово-экономического отдела БЕ Металлоцентр осуществляет планирование, учет и составление отчетности для анализа и контроля производственного процесса с помощью электронных таблиц в Microsoft Excel. В результате работы с разрабатываемой системой он будет выполнять эти функции с помощью АС. Нельзя оценить разницу трудозатрат, т.к. для работы с АС ему необходимы будут другого рода знания и навыки (минимальные знания системы 1С Предприятие).
Уменьшение временных (а следовательно, и финансовых) затрат можно рассчитать вполне определенно.
Стоимость специального (1С-Предприятие 7.7) и вспомогательного программного обеспечения не включается в стоимость системы, так как было приобретено достаточно давно и функционировало вне автоматизированной системы учета.
Стоимость компьютера составляет 25000 рублей. В соответствии с Классификацией электронно-вычислительная техника, включая персональные компьютеры, отнесена к третьей амортизационной группе. Срок полезного использования имущества этой группы может быть от 3 до 5 лет включительно.
Итого капитальные затраты на систему составили 25000 рублей.
В настоящее время на планирование и учет производства для контроля и анализа экономист планово-экономического отдела БЕ Металлоцентр затрачивает в среднем 4 дня. Итого 4*12=48 дней в год. То есть, трудоемкость составляет 48х8=384 часа в год.
С внедрением системы на выполнение тех же функций экономисту потребуется 1,5 дня. Итого 1,5*12=18 дней в год. Рассчитаем трудоемкость этой операции во втором случае. Она составит 18*8=144 часа в год.
То есть, с внедрением АС учета производственного процесса металлоцентра в год организация будет экономить (при средней заработной плате экономиста – 18000 руб./мес. или 112,5 руб./час): 112,5*(384-144) = 27000 руб.
Таким образом, ежегодная экономия средств на заработную плату составит 27000 руб.
Ежегодное начисление ЕСН – 0,26*27000 =7020 руб. Итого цена задачи составит 27000 +7020 =34020 рублей.
Эффективность рассматриваемой системы оценивается на 3-летнем горизонте планирования.
Перед расчетом чистого дохода необходим пересчет количественных величин, который проводится путем введения соответствующих поправочных коэффициентов.
Среднее повышение заработной платы составляет 12% в год.
Экономия заработной платы за первый год составит 34020 руб., за второй год – (1+0,12)*34020=38102,40 руб., за третий год – (1+0,12)2*34020=42674,69 руб.
В соответствии и коэффициентом-дефлятором, соответствующим индексу изменения потребительских цен, установленным Приказом Минэкономразвития РФ от 27.10.05 №277 на 2006 год в размере 1,132 (в 2008 году этот коэффициент планируется на уровне 1,128), чистый дисконтированный доход равен 34020+ +38102,40/1,132+42674,69/1,128=34020+33659,36+37832,17=105511,53 руб.
Рассчитаем основные показатели экономической эффективности.
Годовой экономический эффект (Э) определяется как разница между доходом (Д) от внедрения системы и расходами (Р) на ее разработку. Расходы на разработку системы составляют 25000 руб., доходы от внедрения системы - 105511,53 руб. Следовательно годовой экономический эффект составит: 105511,53 –25000 = 80511,53 руб.
Коэффициент экономической эффективности капитальных вложений показывает величину годового прироста прибыли, образующуюся в результате производства или эксплуатации информационной системы, на один рубль единовременных капитальных вложений. Следовательно, коэффициент экономической эффективности капитальных вложений (К) определяется как (Эф / Р) и равен 80511,53 /25000 = 3,22.
Срок окупаемости представляет собой отношение капитальных затрат на разработку и внедрение автоматизированной системы к годовой экономии. Срок окупаемости капитальных вложений равен 25000/34020 » 0,7, т.е. 9 мес.
Значения итоговых показателей экономической эффективности приведены в таблице 3.2.
Таблица 3.2 - Значения показателей экономической эффективности
| Показатель | Значение |
| Экономический эффект, руб. | 80511,53 |
| Экономическая эффективность | 3,22 |
| Срок окупаемости, мес. | 9 |
На основе результатов расчетов показателей экономической эффективности можно сделать следующий вывод: инвестирование средств в разработку и внедрение автоматизированной системы учета производственного процесса металлоцентра целесообразно, так как окупится в течение первого года и принесет прибыль, существенно превышающую затраты.
ЗаключениеРынок металлов России с каждым годом становится все более организованным, развиваются сервисные услуги, происходит становление новых форм ведения бизнеса, связанного с продвижением металлопродукции от металлургического завода или комбината до конечного потребителя. Поэтому металлоснабжение является одним из перспективных направлений деятельности компании.
В конце 2006 года компания «Сибирский металлоцентр» запустила в эксплуатацию завод на базе производственно-складского комплекса в г. Новоалтайске, специализирующийся на производстве различных изделий из металлопроката. В дипломном проекте рассмотрена актуальная проблема управления производством – это автоматизация учета производственного процесса металлоцентра на примере ЗАО «Сибирский металлоцентр».
На основе анализа деятельности ЗАО «Сибирский металлоцентр» сформулированы основные требования к автоматизации учета производственного процесса металлоцентра;
- рассмотрены современные методологии и инструментальные средства моделирования бизнес-процессов;
- разработана информационно-логическая модель учета производственного процесса металлоцентра;
- разработаны и реализованы основные элементы автоматизированной системы учета производственного процесса металлоцентра.
Для создания автоматизированной системы учета производственного процесса металлоцентра создана новая информационная база в конфигурации программной среды «1С:Предприятие 7.7» и разработан специализированный интерфейс.
Разработанная система позволяет руководству металлоцентра еженедельно выполнять контроль за фактическим выпуском продукции, своевременно выявлять причины срывов сроков исполнения плана производства для принятия мер по их устранению, а также рассчитывать показатели эффективности производства, такие как рентабельность выпуска продукции, себестоимость продукции и др.
Решение проблемы оперативной интеграции информации позволило существенным образом облегчить процедуры сравнивания и контроля исполнения плана производства.
Рассмотренные в дипломном проекте задачи автоматизации учета производственного процесса положены в основу создания автоматизированной системы учета производственного процесса металлоцентра ЗАО «Сибирский металлоцентр».
Одним из главных результатов является внедрение основных элементов учета, разработанных и реализованных в рамках данного проекта.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
1 Автоматизированные информационные технологии в экономике / Под. ред. проф. Г.А. Титоренко. – М.: ЮНИТИ, 2001. – 224 с.
2 Анисимов Сергей, Анисимова Екатерина Управление проектами. Российский опыт - Вектор, 2006.
3 Афитов Э. А. Планирование на предприятии. – Минск: Вышэйш. шк., 2001. – 284
4 Басовский Л. Е. Прогнозирование и планирование в условиях рынка: Учебное пособие. – М.: ИНФРА-М, 2002.
5 Вендров А. М. Проектирование программного обеспечения экономических информационных систем: Учебник. – М.: ИНФРА-М, 2003.
6 Винничек Л.Б., Коротнев В.Д. Организация и управление производством – Колос, 2005.
7 Владимирова И. Г. Организационные структуры управления компаниями // Менеджмент в России и за рубежом. – 1998. - №5.
8 Волков О. И. Экономика предприятия: Курс