Анализ рентабельности производства и разработка путей ее повышения на предприятии (на примере ЧУП "Цветлит")
Изменение экономических показателей за любой временной период происходит под влиянием множества разнообразных факторов. Многообразие факторов, влияющих на прибыль, требует их классификации, которая в то же время имеет важное значение для определения основных направлений, поиска резервов повышения эффективности хозяйствования [17, с.124].
Факторы, влияющие на прибыль, могут классифицироваться по разным признакам. Так выделяют внешние и внутренние факторы. К внутренним относятся факторы, которые зависят от деятельности самого предприятия и характеризуют различные стороны работы данного коллектива. К внешним факторам относятся факторы, которые не зависят от деятельности самого предприятия, но некоторые из них могут оказывать существенное влияние на темпы роста прибыли и рентабельности производства.
В свою очередь внутренние факторы подразделяются на:
производственные;
внепроизводственные.
Внепроизводственные факторы связаны в основном с коммерческой, природоохранной, претензионной и другими аналогичными видами деятельности предприятия, а производственные факторы отражают наличие и использование основных элементов производственного процесса, участвующих в формировании прибыли,− это средства труда, предметы труда и сам труд.
По каждому из этих элементов выделяются группы экстенсивных и интенсивных факторов.
К экстенсивным относятся факторы, которые отражают объем производственных ресурсов (например, изменения численности работников, стоимости основных фондов), их использования по времени (изменение продолжительности рабочего дня, коэффициента сменности оборудования и др.), а также непроизводственное использование ресурсов (затраты материалов на брак, потери из-за отходов).
К интенсивным относятся факторы, отражающие эффективность использования ресурсов или способствующих этому (например, повышение квалификации работников, производительности оборудования, внедрение прогрессивных технологий) [44, с.79].
В процессе осуществления производственной деятельности предприятия, связанной с производством, реализацией продукции и получением прибыли, эти факторы находятся в тесной взаимосвязи и зависимости.
Первичные факторы производства воздействуют на прибыль через систему обобщающих факторных показателей более высокого порядка. Эти показатели отражают объем и эффективность использования их потребленной части, участвующей в формировании себестоимости.
Таким образом, можно сделать вывод, что одни и те же элементы процесса производства, именно средства труда, предметы труда и труд, рассматриваются, с одной стороны, как основные первичные факторы увеличения объема промышленной продукции, а с другой – как основные первичные факторы, определяющие издержки производства.
Поскольку прибыль представляет собой разность между объемом произведенной продукции и ее себестоимостью, то ее величина и темпы роста зависят от тех же трех первичных факторов производства, которые воздействуют на прибыль через систему показателей объема промышленной продукции и издержек производства.
В заключение следует повторить, что рентабельность – это относительный показатель, определяющий уровень доходности бизнеса. Как относительный показатель, рентабельность имеет преимущества над абсолютными показателями, поскольку практически не подвержена влиянию инфляции. В настоящее время разработано много различных показателей рентабельности, которые группируют в различные группы. Факторы повышения рентабельности зависят от единых экономических явлений и процессов.
2. Анализ рентабельности объема производства ЧУП «Цветлит»
2.1 Экономико-организационная характеристика объекта исследования
Объектом исследования является частное унитарное предприятие «Цветлит».
Полное наименование предприятия – Гродненское учебно-производственное унитарное предприятие «Цветлит» Общественного объединения «Белорусское общество глухих».
Производственное частное унитарное предприятие «Цветлит» Общественного объединения «Белорусское общество глухих» расположено в г.Гродно, по ул. Дзержинского, 94 является юридическим лицом, имеет штампы, печати, расчетные и иные счета в банке.
Данное предприятие образовано на основании постановления президиума Центрального правления Белорусского общества глухих, зарегистрированное решением Гродненского облисполкома от 10.12.1996 года № 461.
Предприятие является частным предприятием, основанным на частной собственности ОО «БелОГ». ЧУП «Цветлит» является основным производственным звеном ОО «БелОГ» и производственной базой для профессионального обучения и трудоустройства граждан с нарушением слуха.
Основными целями предприятия является:
защита и содействие реализации прав граждан с нарушением слуха и их интеграции в современном обществе (более 61% их численности промышленно-производственного персонала);
получение прибыли для удовлетворения социальных и экономических интересов работников предприятия и интересов ОО «БелОГ».
ЧУП «Цветлит» осуществляет следующие виды экономической деятельности:
производство промышленной трубопроводной арматуры;
производство технологической оснастки;
производство неэлектрических бытовых приборов;
производство строительных плотнических и столярных изделий из металла;
производство деревянной тары;
производство готовых текстильных изделий;
производство спецодежды;
производство остальной верхней одежды;
производство белья;
оптовая торговля широким ассортиментом товаров без какой-либо конкретизации;
розничная торговля через палатки, ларьки, киоски;
столовые;
организация перевозок грузов;
эксплуатация и сдача в наем собственного имущества;
деятельность санитарно-культурных учреждений;
деятельность учреждений культуры клубного типа.
Виды деятельности, подлежащие лицензированию, осуществляются после получения соответствующих лицензий.
Уставный фонд предприятия на момент регистрации составляет 1034 минимальных заработных плат – 1.499.300.000 (один миллиард четыреста девяносто миллионов триста тысяч). Пополнение уставного фонда произведено за счет фонда социального развития.
Руководство ЧУП «Цветлит» осуществляется директором, который назначается президиумом центрального правления ОО «БелОГ» на условиях контракта сроком на 5 лет.
На балансе предприятия находятся магазин, столовая, Дом культуры (клуб), спорткомплекс, жилищный фонд (общежития).
В 2003 году внедрено в производство 4 наименования новых изделий на сумму 267,3 млн. руб., с экономическим эффектом около 73,3 млн. руб.
На предприятии ведется работа по внедрению системы качества серии ИСО-9001.
Списочная численность работников на конец 2003 года составила 720 человек (из них инвалидов по слуху 415 человек или 57,6%, инвалидов по другим заболеваниям – 19 человек, или 2,6%, слабослышащих – 14 человек, или 1,9%).
За 2003 год на работу принято 72 человека, а уволено 54 человека, в том числе в связи с выходом на пенсию по возрасту 4 человека, за нарушение трудовой дисциплины – 6 человек.
Среднемесячная номинальная заработная плата всего персонала за 2003г. составила 126,7% к уровню 2002г., в том числе по рабочим ППП – 126,3%, служащим ППП – 129,1%.
С ростом заработной платы наблюдается рост производительности труда. В 2003г. она снизилась по сравнению с плановым показателем на 1025 тыс. руб. (14941-13916). Темп роста составил 107,4%.
За 2003 год объем реализованной продукции составил 11434100 тыс. руб., что на 36,89% выше по сравнению с 2002 годом. Затраты на производство и реализацию продукции в 2003 году составили 8777489 тыс. руб., что на 14,52% выше по сравнению с 2002 годом. За 2003 год прибыль от реализации составила 1467039 тыс. руб., что на 290439 тыс. руб. больше, чем за 2002 год. Темп прироста прибыли от реализации составил 24,68 %. Рентабельность производства продукции в 2003 году составила 20,16%, что на 1 пункт ниже по сравнению с 2002 годом. Рентабельность реализации продукции в 2003 году снизилась на 2,26 пункта по сравнению с 2002 годом и составила 16,35%.
ЧУП «Цветлит» активно экспортирует свою продукцию, о чем свидетельствуют данные табл. 2.1. В целом в 2003 году объем экспорта продукции вырос по сравнению с 2002 годом на 29244,4 тыс. руб. Основным покупателем-импортером является Российская Федерация. Среди прочих стран ЧУП «Цветлит» экспортирует свою продукции также в Германию, Молдавию, Болгарию и Румынию.
Таблица 2.1. Данные о поставках продукции на экспорт за 2002-2003 годы (тыс. руб)
| Показатель | Данные за | Отклонения | |
| 2002 год | 2003 год | ||
| Поставлено продукции на экспорт, всего, в том числе: | 7270,1 | 36514,5 | 29244,4 |
| Россия | 2697,1 | 2778,2 | 81,1 |
| Украина | 23,9 | 30,7 | 1,4 |
| Прочие страны | 496,3 | 705,6 | 209,3 |
Распределение прибыли за 12 месяцев 2003 года на ЧУП «Цветлит» осуществлялась по следующей схеме:
Сумма налога, остающаяся в распоряжении предприятия в связи с льготным налогообложением, подлежащего использованию по целевому назначению – 24%:
1.1. Производственное развитие – 10%
1.2. Социальное развитие – 14%
Отчисления в ЦП ОО «БелОГ» – 20%
Отчисления на пополнение оборотных средств – 10%
Отчисления на жилищное строительство – 5%
Отчисления на другие социальные нужды – 22%
Фонд материального поощрения – 16%
Резервный фонд – 3%
Фонд развития материально-технической базы и приобретение основных фондов за счет сборов (транспортного и инфраструктуры) – 5%
Поскольку на предприятии работают инвалиды, причем численность инвалидов по слуху составляет более 61% от численности ППП, то предприятие пользуется льготами по налогообложению.
В 2003 году освобождаются от обложения налогом на добавленную стоимость обороты по реализации на территории Республики Беларусь товаров (работ, услуг) собственного производства (за исключением подакцизных товаров, брокерских и иных посреднических услуг) налогоплательщиками, у которых численность инвалидов составляет не менее 50 процентов от списочной численности промышленно-производственного персонала в среднем за период.
Отчисления в республиканский фонд поддержки производителей сельскохозяйственной продукции, продовольствия и аграрной науки организации, использующие труд инвалидов, уплачивают в общем порядке. От уплаты налога с пользователей автомобильных дорог освобождаются общественные объединения инвалидов, а также созданные ими юридические лица для осуществления своей уставной деятельности, если численность инвалидов в этих организациях составляет не менее 50 процентов от их списочной численности в среднем за отчетный период.
Освобождаются от уплаты налога на прибыль предприятия, использующие труд инвалидов, если численность инвалидов в них составляет более 50 процентов от списочной численности в среднем за период.
При определении предприятиями списочной численности в среднем за период для применения льготы в списочную численность (с учетом совместителей) включаются также и работники, не состоящие в штате предприятия (работающие по договорам подряда, другим договорам гражданско-правового характера).
Сумма налога, остающаяся в распоряжении предприятий в связи с льготным налогообложением, используется только на производственное и социальное развитие. При несоблюдении данных условий сумма налога, предоставленная им в виде льготы, взимается в бюджет.
Льготный порядок налогообложения прибыли предприятий не распространяется на прибыль, полученную от торговой, торгово-закупочной и посреднической деятельности.
Дивиденды и приравненные к ним доходы, получаемые обществами инвалидов от созданных ими унитарных предприятий, налогом на доходы не облагаются.
Предприятия, использующие труд инвалидов, уплачивают чрезвычайный налог в размере 4 % от фонда заработной платы. Освобождаются от обязательных отчислений в государственный фонд содействия занятости предприятия общественных организаций инвалидов.
Освобождены от обложения налогом на недвижимость основные производственные фонды юридических лиц Общественного объединения "Белорусское общество глухих", а также обособленных подразделений этих юридических лиц при условии, если численность инвалидов в указанных юридических лицах или их обособленных подразделениях составляет не менее 50 процентов от списочной численности в среднем за период.
От уплаты освобождаются общественные объединения инвалидов, а также созданные ими юридические лица и обособленные подразделения этих юридических лиц, приобретающие автомобильные транспортные средства для осуществления своей уставной деятельности, если численность инвалидов в них составляет не менее 50 процентов от их списочной численности в среднем за отчетный период.
2.2 Анализ рентабельности
Рентабельность в отличие от прибыли предприятия, показывающей эффект предпринимательской деятельности, характеризует эффективность этой деятельности. Рентабельность это относительный показатель, отражающий степень доходности предприятия. Показатели рентабельности используются в процессе анализа финансово-хозяйственной деятельности предприятия, принятия управленческих решений, решений потенциальных инвесторов об участии в финансировании инвестиционных проектов.
В рыночной экономике существует система показателей рентабельности. Показатели рентабельности объединим в несколько групп:
показатели, характеризующие окупаемость издержек производства и инвестиционных проектов;
показатели, характеризующие рентабельность продаж;
показатели, характеризующие доходность капитала и его частей.
Рентабельность продукции можно рассчитать как по всей реализованной продукции, так и по отдельным ее видам.
Проведем анализ рентабельности производственной деятельности (окупаемости издержек) и рентабельность продаж ЧУП «Цветлит» по методике разработанной Савицкой Г.В.
Рентабельности производственной деятельности (окупаемости издержек) Rз исчисляется путем отношения прибыли от реализации (Прп), или чистой прибыли от основной деятельности (ЧПрп) к сумме затрат по реализованной продукции (Зрп) [35, с.226]:
Rз = Прп / Зрп, или Rз = ЧПрп / Зрп
Рентабельность продаж (оборота) Rоб рассчитывается делением прибыли от реализации продукции работ и услуг, или чистой прибыли на сумму полученной выручки (В) [36, с.148]:
Rоб = Прп / В, или Rоб = ЧПрп / В
Уровень рентабельности производственной деятельности (окупаемости затрат) (Rз ), исчисленный в целом по предприятию, зависит от трех факторов первого уровня: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации.
Факторная модель этого показателя имеет следующий вид [50, с.456]:
Rз = Прп / Зрп = f(VРПобщ,Удi,Цi,Сi) / f(VРПобщ,Удi,Сi) (2.1)
где, VРПобщ − объем реализации продукции, Удi − структура реализованной продукции, Цi − цена реализации, Сi − себестоимость реализованной продукции.
Расчет влияния факторов первого уровня на изменение рентабельности в целом по предприятию можно выполнить способом цепной подстановки.
Примерно таким же образом производится факторный анализ рентабельности оборота. Детерминированная факторная модель этого показателя, исчисленного в целом по предприятию, имеет следующий вид [35, с.227]:
Rз = Прп / В = f(VРПобщ,Удi,Цi,Сi) / f(VРПобщ,Удi,Цi) (2.2)
где, VРПобщ − объем реализации продукции, Удi − структура реализованной продукции, Цi − цена реализации, Сi − себестоимость реализованной продукции.
Зная, из-за каких факторов изменилась прибыль и выручка от реализации продукции, можно узнать их влияние на изменение уровня рентабельности, последовательно заменяя базовый уровень каждого фактора данной модели на фактический отчетного года
На основе данных формы №2 «Отчета о прибылях и убытках» за 2003 год построим таблицу (приложение 1), по которой проведем анализ данных показателей рентабельности за период 2002-2003 годы.
Результаты анализа наглядно представлены в диаграмме 2.1.
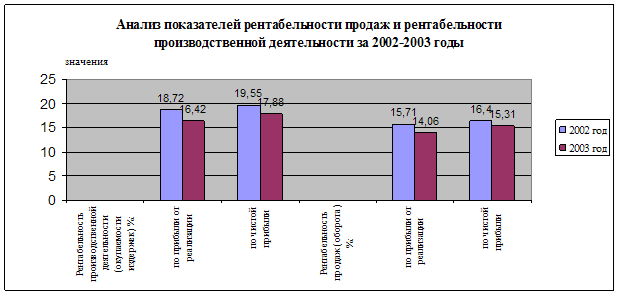
Диаграмма 2.1. Анализ показателей рентабельности продаж и производственной деятельности в 2002-2003гг.
Из диаграммы видно, что в 2003 году уровень рентабельности продаж и уровень рентабельности окупаемости издержек снизился по сравнению с 2002 годом.
Так в 2003 году рентабельность окупаемости затрат снизилась по сравнению с 2002 годом на 2,3 пункта, рассчитанная на основе прибыли от реализации, и на 1,67 пункта, рассчитанная на основе чистой прибыли.
Рентабельность продаж в 2003 году также снизилась на 1,69 пункта рассчитанная на основе прибыли от реализации, и на 1,09 пункта, рассчитанная на основе чистой прибыли по сравнению с 2002 годом.
Снижение уровня рентабельности на ЧУП «Цветлит» объясняется