Анализ рентабельности производства и разработка путей ее повышения на предприятии (на примере ЧУП "Цветлит")
Поскольку ЧУП «Цветлит» не брало анализируемые периоды долгосрочных кредитов и займов, то сумма среднего общего капитала и сумма среднего собственного капитала совпадают.
Средний собственный капитал ЧУП «Цветлит» за 2002 год равняется:
СКср = (5609 + 7354) / 2 = 6481,5 млн. руб.
И средний собственный капитал ЧУП «Цветлит» за 2003 год равняется:
СКср = (7354 + 9643) / 2 = 8498,5 млн. руб.
Средний оборотный капитал ЧУП «Цветлит» за 2002 год составляет:
ОКср = ((1622 – 467) + (2080 – 511)) / 2 = 1362 млн. руб.
Средний оборотный капитал ЧУП «Цветлит» за 2003 год составляет:
ОКср = ((2080 – 511) +(3460 – 1457)) / 2 = 1786 млн. руб.
Наглядно результаты анализа рентабельности капитала отражает диаграмма 2.4. (приложение 3).
В целом, анализируя таблицу 2.3. можно сказать, что рентабельность капитала в 2003 году снизилась по сравнению с уровнем рентабельности 2002 года. Причем произошло снижение коэффициентов рентабельности рассчитанных как по валовой прибыли от реализации, так и по чистой прибыли и по прибыли от основной деятельности.
Для того, чтобы выяснить причины снижения уровня рентабельности капитала рассчитаем темпы роста экономических показателей деятельности предприятия. Для этого построим таблицу 2.4.
Таблица 2.4. Темпы роста основных экономических показателей деятельности предприятия за 2003 год
| Показатель | Данные за | Темп роста | |
| 2002 год | 2003 год | ||
| Прибыль от реализации, млн. руб. | 1178 | 1467 | 124,5 |
| Чистая прибыль, млн. руб. | 1230 | 1597 | 129,8 |
| Прибыль от основной деятельности, млн. руб | 1242 | 1613 | 129,9 |
| Средний собственный капитал, млн. руб. | 6481,5 | 8498,5 | 130,98 |
| Средний оборотный (рабочий) капитал, млн. руб. | 1362 | 1786 | 131,12 |
Данные таблицы 2.4. показывают, что темпы роста среднего собственного капитала и среднего оборотного капитала за 2003 год превышают темпы роста валовой прибыли от реализации, чистой прибыли и прибыли от основной деятельности. Чем выше разница между темпами роста капитала и темпами роста прибыли, тем заметнее снижения уровня рентабельности капитала.
Так превышение темпа роста оборотного капитала по сравнению с темпом роста валовой прибыли от реализации на 6,62 пункта (131,12 – 124,5) привели к сокращению уровня рентабельности оборотного капитала на 4,35 пункта (82,13 – 86,49) по сравнению с 2002 годом. Или тот факт, что тем роста среднего собственного капитал за 2003 год был выше темпов роста чистой прибыли на 1,18 пункта (130,98 – 129,8) привели к снижению уровня рентабельности собственного капитала на 0,18 пункта (18,79 – 18,97).
Таким образом, анализ рентабельности предприятия предполагает проведения анализа рентабельности продаж, рентабельности производственной деятельности и рентабельности капитала. Принятие управленческого решения об объемах реализации продукции поможет сделать анализ маржинального дохода и точки безубыточного объема продаж. Данный анализ предполагает определение порога рентабельности, при котором предприятие не получает прибыли от реализации продукции, но полностью покрывает затраты производства. А также предприятие получает информацию о зоне безопасности (зоне прибыли), т.е. запасе своей финансовой устойчивости.
3. Направления повышения уровня рентабельности ЧУП «Цветлит»
3.1 Методика расчета резервов увеличения прибыли и рентабельности
Методика расчета резервов увеличения прибыли и рентабельности разработана Савицкой Г. В.
Основные источники резервов увеличения суммы прибыли (которые определяются по каждому виду продукции):
увеличение объемов реализации продукции;
снижение ее себестоимости;
повышение качества товарной продукции;
реализация ее на боле выгодных рынках и т.д. (рис. 3.1) [50, с.472]
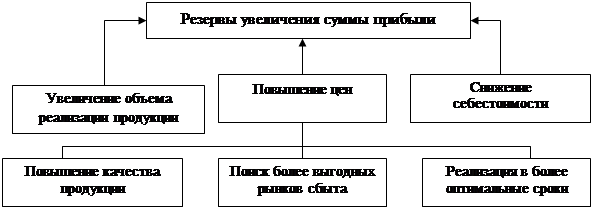
Рис. 3.1. Основные направления поиска резервов увеличения прибыли от реализации продукции
Для определения резервов прибыли за счет увеличения объема реализации продукции необходимо ранее выявленный резерв роста объема реализации (Р↑VРП) умножить на фактическую прибыль (П'i ф) в расчете на единицу продукции соответствующего вида [35, с.233]:
Р↑ПVрп = Σ (Р↑VРПi * П'i ф) (3.1)
Основные источники увеличения резервов производства и реализации продукции приведены на рис. 3.2 [36, с.89]
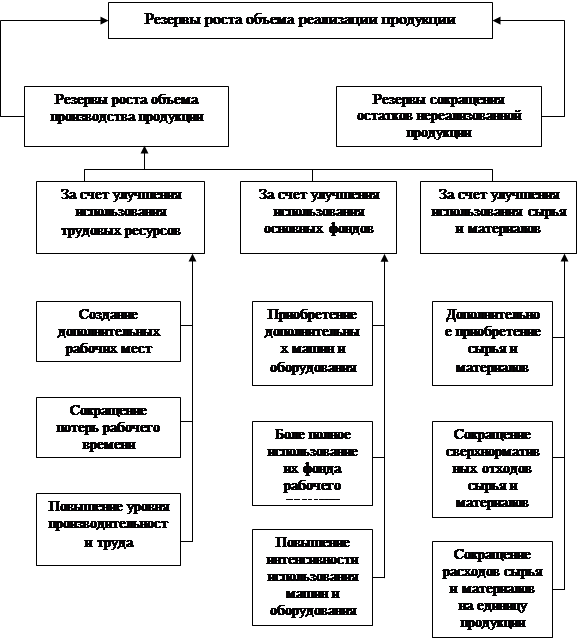
Рис 3.2. Источники резервов увеличения объема и реализации продукции
Подсчет резервов роста прибыли за счет снижения себестоимости товарной продукции и услуг (Р↑Пс) осуществляется следующим образом: предварительно выявленный резерв снижения себестоимости (Р↓С) каждого вида продукции умножается на возможный объем ее продаж с учетом резервов его роста [35, с.234]:
Р↑Пс = Σ Р↓С (VРПi * Р↑VРПi) (3.2)
Основными источниками снижения себестоимости продукции (Р↓С) являются:
увеличение объема ее производства за счет более полного использования производственной мощности предприятия (Р↑VВП);
сокращение затрат на производство (Р↓З) за счет повышения уровня производительности т руда, экономного использования сырья, материалов, электроэнергии, топлива, оборудования, сокращения непроизводительных расходов, производственного брака и т.д.
Величина резерва снижения себестоимости единицы продукции может быть определена по формуле [50, с.163]:
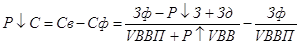 (3.3)
где, Св – возможный (прогнозируемый) уровень себестоимости единицы продукции;
Сф – фактический уровень себестоимости единицы продукции;
Зф – фактическая сумма затрат на производство продукции;
Р↓З – резерв сокращения затрат на производство продукции;
VВПф – фактический объем производства продукции;
Р↑VВП – резерв увеличении выпуска продукции;
Зд – дополнительные затраты, необходимые для освоения резервов увеличения производства продукции.
Подсчет резервов роста прибыли за счет повышения качества продукции производится следующим образом: планируемое изменение удельного веса каждого сорта (∆Удi) умножается на отпускную цену соответствующего сорта (Цi), результаты суммируются т полученное изменение средней цены умножается на планируемый объем реализации продукции с учетом резервов его роста [35, с.234]:
Р↑П = Σ (∆Удi * Цi) * (VРПi * Р↑VРПi) (3.4)
Основные источники резервов повышения уровня рентабельности продукции – увеличение суммы прибыли от реализации продукции ( Р↑П) и снижение ее себестоимости (Р↓С).
Для подсчета резервов может быть использована следующая формула [36, с.250]:
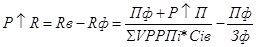 (3.5)
где, Р↑R – резерв роста рентабельности;
Rв – возможный (прогнозируемый) уровень рентабельности;
Rф – фактический уровень рентабельности;
Пф – фактическая сумма прибыли;
Зф – фактическая сумма затрат по реализации продукции;
Р↑П – резерв роста прибыли от реализации продукции;
VРПв – возможный объем реализации продукции с учетом выявленных резервов;
Сiв – возможный уровень себестоимости i-х видов продукции с учетом выявленных резервов снижения.
Резерв повышения уровня рентабельности совокупного капитала может быть определена по формуле [50, с.461]:
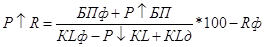 (3.6)
где, БП – сумма брутто-прибыли;
Р↑БП – резерв увеличения суммы брутто-прибыли;
KLф – фактическая среднегодовая сумма основного и оборотного капитала в отчетном периоде;
Р↓KL – резерв сокращения суммы капитала за счет ускорения его оборачиваемости;
KLд – дополнительная сумма основного и оборотного капитала, необходимая для освоения резервов роста прибыли.
Основные пути ускорения оборачиваемости капитала следующие:
сокращение продолжительности производственного цикла за счет интенсификации производства (использование новейших технологий, механизации и автоматизации производственных процессов, повышение уровня производительности труда, более полное использование производственных мощностей предприятия, трудовых и материальных ресурсов и др.);
улучшение организации материально-технического снабжения с целью бесперебойного обеспечения производства необходимыми материальными ресурсами и сокращения времени нахождения каптала в запасах;
ускорение процесса отгрузки продукции и оформления расчетных документов;
сокращение времени нахождения средств в дебиторской задолженности [1, с.95].
Экономический эффект в результате ускорения оборачиваемости капитала выражается в относительном высвобождении средств из оборота, а также в увеличении суммы выручки и суммы прибыли.
Сумма высвобожденных средств из оборота в связи с ускорением оборачиваемости капитала (-Э) или дополнительно привлеченных средств из оборота (+Э) при замедлении оборачиваемости капитала
определяется умножением однодневного оборота по реализации на изменение продолжительности оборота (Поб) [35, с.355]:
± Э = Сумма оборота (фактическая) / Дни в периоде * ∆Поб (3.7)
Увеличение суммы прибыли за счет изменения коэффициента оборачиваемости капитала можно рассчитать умножением прироста последнего на базовый уровень коэффициента рентабельности продаж и на фактическую среднегодовую сумму оборотного капитала [35, с.355]:
∆П = ∆КLоб * Rобф * КLф (3.8)
где, ∆П – увеличение прибыли, ∆КLоб – прирост коэффициента оборачиваемости, Rобф − базовый уровень коэффициента рентабельности продаж, КLф − фактическая среднегодовая сумма оборотного капитала.
3.2 Пути повышения рентабельности на предприятии
Как уже не однократно отмечалось