Расчет технико-экономических показателей плана деятельности предприятия "УЭХК" на 3 года
Себестоимость выпуска с учетом влияния технико-экономических факторов = 473596,87-0=473596,87 тыс. руб.
Затраты
на 1 руб. товарной
продукции с
учетом влияния
технико-экономических
факторов =
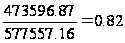 .
Стоимость
товарной продукции
в 2011 году:
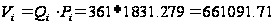 тыс. руб. Затраты
на планируемый
выпуск продукции
за 2011 год:
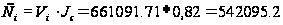 тыс. руб.
В том числе:
Условно-постоянные
расходы =
101595,405*1,055=107183,152 тыс. руб.
или
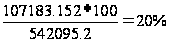 .
Заработная
плата с отчислениями
на соц. нужды
= 52958*1,2=63549,6 тыс. руб. или
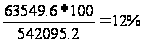 .
Материальные
затраты = 100-12-20=68% или
542095,2-63549,6-107183,152=371362,448 тыс. руб.
Себестоимость
единицы товарной
продукции 2011
год =
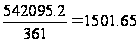 руб.
Корректировка плановых затрат проводится с учетом 3 факторов.
а) Увеличение объемов производства (эффект масштаба производства).
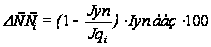 =
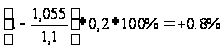 или
542095,2*0,8% = =+4336,762 тыс. руб.
б) Рост производительности труда и сокращение расходов на заработную плату.
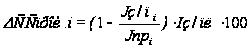 =
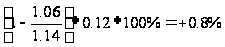 или
542095,2*0,8%=+4336,762 тыс. руб.,
где Jз/пi - индекс изменения средней заработной платы в i-м году (1,07);
Jnpi - индекс изменения производительности труда в i-м году, определяется по формуле:
 ,
где
 ,
тогда
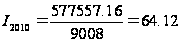 ,
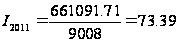 ,
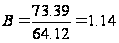
Iз/п - доля заработной платы в общей сумме себестоимости, определяется по формуле:
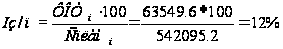 ,
в) Изменение цен на материальные ресурсы и норм расхода материалов.
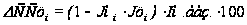 = (1-0,95*1,07) *0,68*100%=-1,1% или
542095,2*1,1%=-5963,047 тыс. руб.,
Определим
общую величину
изменения
себестоимости:
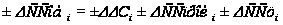 =
4336,762+4336,762-5963,047 =+2710,477 тыс. руб.
Себестоимость
выпуска с учетом
влияния
технико-экономических
факторов =
542095,2-2710,477=539384,723 тыс. руб.
Затраты на 1
руб. товарной
продукции с
учетом влияния
технико-экономических
факторов =
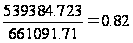 .
Полученные результаты сведем в таблицу 8. График изменения с/с под влиянием технико-экономических факторов и график изменения производительности труда и средней заработной платы по индексам роста Приложение 1 и 2.
Таблица 8 - Расчет плановой себестоимости по технико-экономическим факторам
| Показатели | Ед. изм. | Годы | |||
| 2008 (баз) | 2009 | 2010 | 2011 | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Объем товарной продукции | шт. | 271 | 298 | 328 | 361 |
| тыс. руб. | 441188 | 504549,76 | 577557,16 | 661091,71 | |
| 2. Себестоимость выпуска | тыс. руб. | 375009,8 | 428867,296 | 473596,871 | 542095,2 |
|
в том числе: материальные затраты |
% | 61 | 64 | 66 | 68 |
| тыс. руб. | 228299,35 | 275074,7 | 311369,86 | 371362,448 | |
| заработная плата с отчислениями на соц. нужды | % | 14 | 13 | 13 | 12 |
| тыс. руб. | 52958 | 56665,06 | 60631,614 | 63549,6 | |
| условно-постоянные расходы в себестоимости | % | 25 | 23 | 21 | 20 |
| тыс. руб. | 93752,45 | 97127,538 | 101595,405 | 107183,152 | |
| 3. Себестоимость единицы товарной продукции | руб. | 1383,8 | 1439,15 | 1443,89 | 1501,65 |
| 4. Затраты на 1 руб. товарной продукции | руб. | 0,85 | 0,85 | 0,82 | 0,82 |
| Изменение себестоимости за счет: | |||||
| изменения объема выпуска | % | - | -1,3 | -1 | -0,8 |
| тыс. руб. | - | -5575,275 | -4735,969 | -4336,762 | |
| изменения производительности труда и заработной платы | % | -0,8 | -0,8 | -0,8 | |
| тыс. руб. | - | -3430,938 | -3788,775 | -4336,762 | |
| изменения цен на матер. ресурсы и норм расхода материалов | % | -1,4 | +1,8 | +1,1 | |
| тыс. руб. | - | -6004,142 | +8524,744 | +5963,047 | |
| Итого: (общее изменение себестоимости) | % | -3,5 | 0 | -0,5 | |
| тыс. руб. | - | -15010,355 | 0 | -2710,477 | |
|
5. Себестоимость выпуска с учетом влияния технико-экономических факторов |
тыс. руб. | 413856,935 | 473596,871 | 539384,723 | |
|
6. Затраты на 1 руб. товарной продукции с учетом влияния технико-экономических факторов |
руб. | 0,82 | 0,82 | 0,82 | |
Вывод: в результате влияния технико-экономических факторов удалось снизить значение себестоимости в 2009 году на 15010,355 тыс. руб. или на 3,5%. В 2010 году значение себестоимости не изменилось, в связи с ростом цен на материальные ресурсы и изменение норм расхода материалов. В 2011 году произошло незначительное изменение себестоимости на 2710,477 тыс. руб. или на 0,5%.
2.3 Расчет величины плановой прибыли
Расчет планируемой балансовой прибыли рассмотрим в три этапа:
1) Расчет прибыли от реализации продукции с учетом изменения себестоимости продукции. Полученные данные сведем в таблицу 9.
Таблица 9 - Расчет прибыли от реализации в планируемом периоде
| Показатели | Ед. изм. | Годы | |||
| 2008 (баз) | 2009 | 2010 | 2011 | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Годовой объем производства | шт. | 271 | 298 | 328 | 361 |
| 2. Цена единицы продукции | тыс. руб. | 1628 | 1693,12 | 1760,845 | 1831,279 |
| 3. Себестоимость выпуска одного изделия | тыс. руб. | 1383,8 | 1439,15 | 1443,89 | 1501,65 |
| 4. Выручка от реализации | тыс. руб. | 441188 | 504549,76 | 577557,16 | 661091,71 |
| 5. Себестоимость выпуска | тыс. руб. | 375009,8 | 428867,296 | 473596,871 | 542095,2 |
| 6. Прибыль от реализации | тыс. руб. | 66178,2 | 75682,464 | 103960,289 | 118996,51 |
Прибыль от реализации = Выручка от реализации - С/с выпуска.
2008 год = 441188-375009,8=66178,2 тыс. руб.;
2009 год = 504549,76-428867,296=75682,464 тыс. руб.;
2010 год = 577557,16-473596,871=103960,289тыс. руб.;
2011 год = 661091,71-542095,2=118996,51 тыс. руб.
Вывод: в связи с увеличением объема производства на 10% и увеличения цены на 4% ежегодно выручка от реализации увеличивается на 14%, себестоимость одного изделия и общая себестоимость увеличилась. Прибыль от реализации растет.
2) Расчет прибыли от прочей реализации: Реализация основных фондов - продажа части оборудования.
Расчет осуществляется при помощи ряда вспомогательных формул. Средняя балансовая стоимость единицы оборудования определяется по формуле:
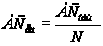 ,
где БСобщ - средняя балансовая стоимость всего оборудования (326000000); N - количество единиц оборудования (11168).
2009 год
=
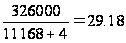 тыс. руб.
2010 год
=
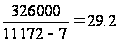 тыс. руб.
2011 год
=
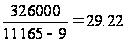 тыс. руб.
Износа оборудования определяется по формуле:
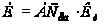 ,
где Ки - коэффициент износа оборудования (по заданию варианта).
2009 год = 29,18*0,7=20,426 тыс. руб.
2010 год = 29,2*0,7=20,44 тыс. руб.
2011 год = 29,22*0,7=20,454 тыс. руб.
Балансовая стоимость с учетом износа определяется по формуле:
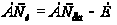 .
2009 год = 29,18-20,426 =8,754 тыс. руб.
2010 год = 29,2-20,44=8,76 тыс. руб.
2011 год = 29,22-20,454 =8,766 тыс. руб
Балансовая стоимость выбывающего оборудования определяется по формуле:
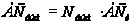 ,
где Nвыб. - количество выбывающих станков в i году.
2009 год = 7*8,754=61,278 тыс. руб.
2010 год = 9*8,76=78,84 тыс. руб.
2011 год = 5*8,766=43,83 тыс. руб.
Выручка от реализации оборудования без учета износа определяется по формуле:
 ,
где Ц - рыночная цена единицы выбывающего оборудования (620)
2009 год = 7*620=4340 тыс. руб.
2010 год = 9*620=5580 тыс. руб.
2011 год = 5*620=3100 тыс. руб.
Прибыль от продажи части оборудования определяется по формуле:
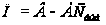
2009 год = 4340-61,278 =4278,722 тыс. руб.
2010 год = 5580-78,84=5501,16 тыс. руб.
2011 год = 3100-43,83 =3056,17 тыс. руб.
Таблица 10 - Расчет прибыли от продажи части оборудования
| Показатели | Ед. изм. | Годы | |||
| 2008 | 2009 | 2010 | 2011 | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Количество станков |
шт. | - | 11172 | 11165 | 11156 |
| Количество выбывающих станков | шт. | - | 7 | 9 | 5 |
| Цена продажи | тыс. руб. | - | 620 | 620 | 620 |
| Средняя балансовая стоимость единицы оборудования | тыс. руб. | - | 29,18 | 29,2 | 29,22 |
| Износ оборудования | тыс. руб. | - | 20,426 | 20,44 | 20,454 |
| Балансовая стоимость с учетом износа единицы оборудования | тыс. руб. | - | 8,754 | 8,76 | 8,766 |
| Выручка от реализации оборудования | тыс. руб. | - | 4340 | 5580 | 3100 |
| Прибыль от продажи части оборудования | тыс. руб. | - | 4278,722 | 5501,16 | 3056,17 |
Вывод: в 2009 году было продано 7 станков, в 2010 году - 9 станков, в 2011 году - 5 станков, общая прибыль от продажи части оборудования составила за 3 года - 12836,052 тыс. руб.
3) Расчет внереализационных результатов (прибыль+ / убытки-):
Доходы от сдачи в аренду производственной площади (таблица 9). Расчет ведется по следующим формулам:
Размер свободной площади предприятия
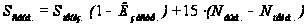 ,
где Sпроиз. - производственная площадь предприятия (1050008);
Кзастр - коэффициент застройки (0,9);
Nвыб., Nприб. - выбывающее и прибывающее оборудование.
2009 год = 1050008 (1-0,9) +15* (7-4) =105000,8-45=105045,8 м2;
2010 год = 1050008 (1-0,9) +15* (9-0) 105000,8+135=105135,8 м2;
2011 год = 1050008 (1-0,9) +15* (5-0) 105000,8+75=105075,8 м2.
Доходы от сдачи производственной площади предприятия определяется по формуле:
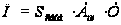 ,
где Sсвоб. - 20-25% от Sсвоб
Апл. - арендная плата в месяц за 1 м2 (0,5);
Т - число месяцев в течение которых предприятие получает доход (12).
2009 год = 26261,45*0,5*12=157568,7 тыс. руб.
2010 год = 26283,95*0,5*12=157703,7тыс. руб.
2011 год = 26268,95*0,5*12=157613,7 тыс. руб.
Таблица 11 - Доходы от сдачи в аренду свободной площади
| Показатели | Ед. изм. | Годы | |||
| 2008 | 2009 | 2010 | 2011 | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Количество станков | шт. | - | 11172 | 11165 | 11156 |
| Количество выбывающих станков | шт. | - | 7 | 9 | 5 |
| Количество поступивших станков | шт. | - | 4 | - | - |
|
Свободная площадь (15м2х1 станок) |
м2 | - | 105045,8 | 105135,8 | 105075,8 |
| Арендная плата | т. руб. | - | 0,5 | 0,5 | 0,5 |
| Доход от аренды | т. руб. | - | 157568,7 | 157703,7 | 157613,7 |
Вывод: в результате сдачи в аренду свободной площади предприятие получило доход в размере 472886,1 тыс. руб. за 3 года.
Пени и штрафы. Возникают в связи с нарушением законов, соглашений и других документов, накладывающих различные ограничения на деятельность организаций. Их величина равна разнице между пенями и штрафами, получаемыми и уплачиваемыми предприятием. Если данная величина имеет отрицательное значение, то это является убытком предприятия, и наоборот. Результат расчета занесем в таблицу 11.
Налог на имущество. В данном проекте рассчитывается от величины среднегодовой стоимости оборудования по ставке 2,2%. Результат расчета занесем в таблицу 11.
Проценты по кредитам. Данная статья убытков заполняется при помощи вспомогательной таблицы 12 - План погашения кредита. Согласно Налоговому кодексу РФ суммы процентов по кредитам любого вида в пределах установленных учетных ставок ЦБ, увеличенной в 1,1, должны быть включены в состав внереализационных расходов предприятия. Полученные данные в таблице 13.
Таблица 12 - План погашения кредита
| Годы | Сумма кредита |
Сумма ежегодного погашаемой части кредита |
Проценты по кредиту |
Величина общей суммы выплат |
Сумма относимых % на внереализационные результаты |
Сумма к уплате |
| 2009 | 99008 | 33002,7 | 14851,2 | 47853,9 | 14158,14 | 33695,76 |
| 2010 | 66005,3 | 33002,7 | 9900,8 | 42903,5 | 9438,76 | 33464,74 |
| 2011 | 33002,7 | 33002,7 | 4950,4 | 37953,1 | 4719,39 | 33233,71 |
| Итого | 198016 | 99008 | 29702,4 | 128710,5 | 28316,29 | 100394,21 |
Примечание: Способ погашения кредита выбираем самостоятельно (равными частям основного долга). Ставка рефинансирования ЦБ - 13%.
Сумма ежегодного погашаемой части кредита = 99008/3=33002,7 тыс. руб. Сумма кредита в 2010 году = 99008-33002,7=66005,3 тыс. руб., в 2011 году = 66005,3-33002,7=33002,7 тыс. руб. Проценты по кредиту:
2009 год = 99008*15%=14851,2 тыс. руб.;
2010 год = 66005,3*15%=9900,8 тыс. руб.;
2011 год = 33002,7*15%=4950,4 тыс. руб.
Величина общей суммы выплат:
2009 год = 33002,7+14851,2 =47853,9 тыс. руб.;
2010 год = 33002,7+9900,8 =42903,5 тыс. руб.;
2011 год = 33002,7+4950,4 =37953,1 тыс. руб.
Сумма относимых % на внереализационные результаты:
2009 год = 99008*14,3%=14158,14тыс. руб.;
2010 год = 66005,3*14,3%=9438,76 тыс. руб.;
2011 год = 33002,7*14,3%=4719,39 тыс. руб.
Сумма к уплате:
2009 год = 47853,9-14158,14=33695,76 тыс. руб.;
2010 год = 42903,5 - 9438,76=33464,74 тыс. руб.;
2011 год = 37953,1-4719,39 = 33233,71 тыс. руб.
Вывод: было решено погашать кредит равными частями основного долга, в результате необходимо выплатить 100394,21 тыс. руб.
В результате расчет балансовой прибыли представляет собой сумму прибыли от реализации, прибыли от прочей реализации и сальдо по внереализационным результатам.
Таблица 13 - Расчет балансовой прибыли
| Показатели | Ед. изм. | Годы | |||
| 2008 (баз) | 2009 | 2010 | 2011 | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Прибыль от реализации | тыс. руб. | 66178,2 | 75682,464 | 103960,289 | 118996,51 |
|
2. Прибыль от прочей реализации прибыль от продажи оборудования |
тыс. руб. | 4278,722 |
5501,16 |
3056,17 |
|
|
3. Внереализационные результаты (прибыль +/убытки -), в т. ч.: сдача в аренду помещений пени, штрафы налог на имущество проценты по кредитам проценты по депозитам |
тыс. руб. тыс. руб. тыс. руб. тыс. руб. тыс. руб. |
7092 +12 7172 +68 |
+134141,732 +157568,7 +12 9348,828 14158,14 +68 |
+138997,846 +157703,7 +12 9347,094 9438,76 +68 |
+143628,181 +157613,7 +12 9346,129 4719,39 +68 |
| 4. Балансовая прибыль | тыс. руб. | +59086,2 | +214102,918 | +248459,295 | +265680,861 |
Пени, штрафы/год = 308-296=+12 тыс. руб.
Налог на имущество:
2008 год =326000*2,2%=7172 тыс. руб.;
2009 год = (326000+99008-61,278) *2,2%=424946,73*2,2%=9348,828 тыс. руб.;
2010 год = (424946,73-78,84) *2,2%=424867,89*2,2%=9347,094 тыс. руб.;
2011 год = (424867,89-43,83) *2,2%=424824,06*2,2%=9346,129 тыс. руб.
Вывод: балансовая прибыль предприятия в 2009 году увеличилась в 2,5 раза по сравнению с 2008 годом, в 2010 прибыль выросла на 16% по сравнению с 2009 годом, в 2011 - 7% по сравнению с 2010 годом, это связано с получением прибыли от сдачи в аренду свободной площади.
2.4 Расчет величины амортизации
При расчете используются следующие формулы:
Общая величина амортизации в базовом периоде:
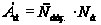 =
375009,8*8%=30000,784 тыс. руб.,
где Сбаз. - себестоимость выпуска продукции в базовом году; Nа. - доля амортизации в себестоимости (8%).
Амортизация единицы оборудования:
 =
30000,784/11168=2,7 тыс. руб.,
где n - количество единиц оборудования.
Амортизация по новому оборудованию:
 =99008/6
= 16501,333тыс. руб,
где Б - балансовая стоимость оборудования; Т - срок службы оборудования.
Амортизация с учетом изменения технической базы предприятия:
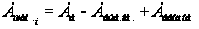 ,
где Аб - амортизационные отчисления в базовом периоде;
Авыб. об. - амортизационные отчисления по выбывшему оборудованию;
Аввод. об. - амортизация по вновь вводимому оборудованию.
2008 год =30000,784 тыс. руб.
2009 год = 30000,784-18,9+16501,333-3746=42737,217тыс. руб.;
2010 год =29981,884 - 24,3+16501,333=46458,917тыс. руб.;
2011 год = 29957,584-13,5+16501,333=46445,417тыс. руб.
Таблица 14 - Расчет годовой амортизации с учетом движения основных фондов
| Показатели | Ед. изм. | Годы | |||
| 2008 (баз) | 2009 | 2010 | 2011 | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Общая величина амортизационного фонда | тыс. руб. | 30000,784 | 60001,568 | 102738,785 | 149197,702 |
| 2. Амортизация по оборудованию с износом. | тыс. руб. | 30000,784 | 30000,784 | 29981,884 | 29957,584 |
| 3. Амортизация в расчете на единицу оборудования в среднем | тыс. руб. | 2,7 | 2,7 | 2,7 | 2,7 |
| 4. Оборудование, выбывающее в плановом году. | шт. | - | 7 | 9 | 5 |
| 5. Сокращение амортизационного фонда за счет выбывшего оборудования | тыс. руб. | - | 18,9 | 24,3 | 13,5 |
| 6. Оборудование, вводимое в плановом периоде | шт. | - | 4 | - | - |
| 7. Амортизация по вводимому оборудованию | тыс. руб. | - | 16501,333 | 16501,333 | 16501,333 |
| 8. Амортизация с учетом движения ОФ (за год). | тыс. руб. | 30000,784 | 42737,217 | 46458,917 | 46445,417 |
Общая величина амортизационного фонда:
2008 год =30000,784 тыс. руб.
2009 год = 30000,784+30000,784=60001,568 тыс. руб.;
2010 год = 60001,568+42737,217=102738,785 тыс. руб.;
2011 год = 102738,785+46458,917=149197,702 тыс. руб.
Сокращение амортизационного фонда за счет выбывшего оборудования:
2009 год = 2,7*7=18,9 тыс. руб.;
2010 год = 2,7*9=24,3 тыс. руб.;
2011 год = 2,7*5=13,5 тыс. руб.
Вывод: общая величина амортизационного фонда увеличивается по годам.
2.5 Расчет величины капиталовложений за счет собственных источников финансирования
Эти капиталовложения связаны с общим планам оргтехмероприятий и осуществляются за счет собственных средств предприятия. Данный расчет производится в таблице 15.
Таблица 15 - План собственных капиталовложений
| Показатели |
Количество единиц, шт. |
Балансовая стоимость в среднем за единицу, тыс. руб. |
Требуемая сумма, тыс. руб. |
| 1 | 2 | 3 | 4 |
|
1. Приобретаемые основные фонды, в т. ч.: автотранспортные средства |
3 3 |
1200 1200 |
3600 3600 |
|
2. Инвентарь и оборудование, приобретаемые для общехозяйственной деятельности, в т. ч.: компьютеры ксерокс |
8 5 3 |
32 25 7 |
146 125 21 |
| 3. Итого | 11 | 1232 | 3746 |
| 4. Сумма амортизации, отчисляемой за год | - | - | 46483,217 |
| 5. Остаток | - | - | 42737,217 |
Данное мероприятие будет произведено в 2009 году.
2.6 Планирование налога на прибыль
Согласно новому Налоговому Кодексу налог на прибыль промышленных предприятий рассчитывается по ставке 24%. Расчет производится в таблице 14. На основе исчисленных показателей определите чистую прибыль предприятия.
Таблица 16 - Расчет налога на прибыль в планируемом периоде
| Показатели | Ед. изм. | Годы | |||
| 2008 (баз) | 2009 | 2010 | 2011 | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Балансовая прибыль | тыс. руб. | 59086,2 | 214102,918 | 248459,295 | 265680,861 |
| 2. Ставка налога на прибыль | % | 24 | 20 | 20 | 20 |
| 3. Сумма налога на прибыль | тыс. руб. | 14180,688 | 42820,584 | 49691,859 | 53136,172 |
| 4. Чистая прибыль | тыс. руб. | 44905,512 | 171282,334 | 198767,436 | 212544,689 |
Сумма налога на прибыль:
2008 год = 59086,2*24%=14180,688 тыс. руб.;
2009 год = 214102,918*20%=42820,584 тыс. руб.;
2010 год = 248459,295*20%=49691,859 тыс. руб.;
2011 год = 265680,861*20%=53136,172 тыс. руб.
Чистая прибыль:
2008 год = 59086,2-14180,688 =44905,512 тыс. руб.;
2009 год = 214102,918-42820,584= 171282,334 тыс. руб.;
2010 год = 248459,295-49691,859= 198767,436 тыс. руб.;
2011 год = 265680,861-53136,172= 212544,689 тыс. руб.
Вывод: наблюдается рост чистой прибыли предприятия по годам.
2.7 Сводный расчет показателей деятельности предприятия
На основе проведенных предыдущих расчетов спланируем все показатели деятельности предприятия в предстоящем плановом периоде, произведем распределение прибыли с учетом выплаты дивидендов и формирования резервного фонда. Расчет производится по таблицам 17, 18.
Таблица 17 - Показатели плана предприятия
| Показатели | Ед. изм. | Годы | |||
| 2008 (баз) | 2009 | 2010 | 2011 | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Годовой объем производства | шт. | 271 | 298 | 328 | 361 |
| 2. Цена за единицу продукции | тыс. руб. | 1628 | 1693,12 | 1760,845 | 1831,279 |
| 3. Выручка от реализации | тыс. руб. | 441188 | 504549,76 | 577557,16 | 661091,71 |
| 4. Себестоимость единицы продукции | руб. | 1383,8 | 1439,15 | 1443,89 | 1501,65 |
| 5. Себестоимость выпуска | тыс. руб. | 375009,8 | 428867,296 | 473596,871 | 542095,2 |
| 6. Затраты на 1 руб. реализованной продукции | руб. | 0,85 | 0,85 | 0,82 | 0,82 |
| 7. Прибыль от реализации | тыс. руб. | 66178,2 | 75682,464 | 103960,289 | 118996,51 |
| 8. Рентабельность продукции | % | 15 | 15 | 18 | 18 |
| 9. Рентабельность продаж | % | 10 | 34 | 34 | 32 |
| 10. Прибыль от прочей реализации | тыс. руб. | - | 4278,722 | 5501,16 | 3056,17 |
| 11. Внереализационные результаты | тыс. руб. |
-7092 |
+134141,732 |
+138997,846 |
+143628,181 |
| 12. Балансовая прибыль | тыс. руб. | 59086,2 | 214102,918 | 248459,295 | 265680,861 |
| 13. Ставка налога | % | 24 | 20 | 20 | 20 |
| 14. Сумма налога | тыс. руб. | 14180,688 | 42820,584 | 49691,859 | 53136,172 |
| 15. Чистая прибыль | тыс. руб. | 44905,512 | 171282,334 | 198767,436 | 212544,689 |
| 16. Амортизация | тыс. руб. | 30000,784 | 42737,217 | 46458,917 | 46445,417 |
| 17. Резервный фонд | % | 5 | - | - | - |
| т. руб. | 2245,276 | - | - | - | |
| 18. Выплаты по займу | т. руб. | - | 14158,14 | 9438,76 | 4719,39 |
| 19. Прибыль к распределению | т. руб. | 42660,236 | 157124, 194 | 189328,676 | 207825,299 |
| 1) В фонд накопления | % | 20 | 20 | 20 | 20 |
| т. руб. | 8532,047 | 31424,839 | 37865,735 | 41565,06 | |
| 2) В фонд потребления | % | 50 | 50 | 50 | 50 |
| т. руб. | 21330,118 | 78562,097 | 94664,339 | 103912,65 | |
|
3) На выплату дивидендов (из таблицы 16) |
% | 30 | 30 | 30 | 30 |
| т. руб. | 12798,07 | 47137,258 | 56798,603 | 62347,59 | |
| 20. Нераспределенная прибыль | т. руб. | - | - | - | - |
Рентабельность
продукции
рассчитывается
по формуле:
R= прибыль
от реализации/выручку
от реализации
*100%
2008 год
=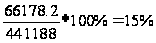 ;
2009 год
=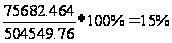 ;
2010 год
=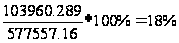 ;
2011 год
=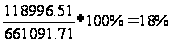 .
Рентабельность продаж рассчитывается по формуле: R= чистая прибыль/выручка от продаж*100%
2008 год
=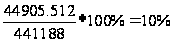 ;
2009 год
=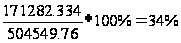 ;
2010 год
=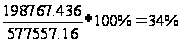 ;
2011 год
=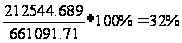 .
На УЭХК из чистой прибыли образуются фонды: накопления, потребления, на выплату дивидендов. Резервный фонд на данном предприятии сформирован на 2008 год, он составляет 5% от чистой прибыли ежегодно, но общая сумма за 4 года не должна превышать 15% от уставного фонда предприятия. Поэтому отчисления в резервный фонд будут произведены только в 2008 году.
Прибыль к распределению = Чистая прибыль - Резервный фонд - Выплаты по займу:
2008 год = 44905,512-2245,276 = 42660,236 тыс. руб.;
2009 год = 171282,334-14158,14= 157124, 194 тыс. руб.;
2010 год = 198767,436-9438,76=189328,676 тыс. руб.;
2011 год = 212544,689-4719,39=207825,299 тыс. руб.
Таблица 18 - Расчет суммы по выплатам дивидендов