Интернет-бизнес в России
Источник: SpyLOG.
Как видно из Табл. 3.2.2.4 значения всех показателей меньше средних по Рунету. Это говорит о том, что людей, производящих заказ, среди посетителей виртуальных магазинов немного - ведь для оформления покупки необходимо от 4 до 10 минут времени и не менее 3 дополнительно просмотренных страниц.
Можно предположить, что причиной ухода посетителей с Web-сайта интернет-магазина в течение 7 минут при средней продолжительности сессии в Рунете 26,8 минут является то, что они попали туда случайно и не заинтересовались предложенной информацией. Или из-за неудобства навигации просто решили не тратить время на дальнейший просмотр.
По данным компании Monitoring за 3 квартал 2000 года, всего 12% российских интернет-пользователей имели опыт онлайнового приобретения товаров. К концу года этот показатель по данным компании OXIR Internet Solutions поднялся до 15%, а к 2002 году он достигнет 25%.
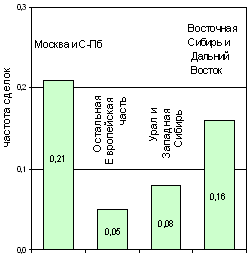
Рис. 3.2.2.6 Частота
сделок по регионам
России в 2000
году
Источник:
SpyLOG
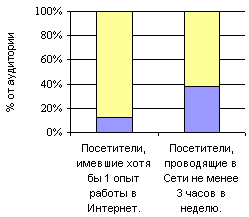
Рис. 3.2.2.7 Количество
покупателей
в зависимости
от активности.
2000 год.
Источник:
SpyLOG.
На Рис. 3.2.2.7 представлена доля посетителей, имеющих опыт онлайновых покупок. С ростом активности аудитории доля покупателей увеличивается. В наиболее активной части аудитории она достигает 38%.
Наиболее активными с точки зрения произведенных покупок являются Москва и Санкт-Петербург. В этих городах коэффициент Частоты сделок (Сonversation Ratio) составляет не менее 0,21, в Восточной Сибири и на Дальнем Востоке - 0,16, на Урале и в Западной Сибири - 0,08. В остальной части европейской территории России значение этого коэффициента опускается до 0,05.
По данным агентства РА Эксперт , всего в мае 2000 года количество заключенных сделок составило 25-27 тыс., а количество покупателей - приблизительно 20-22 тыс. человек.
За тот же период, в среднем каждый покупатель потратил в Сети около 35 долл., а цена средней сделки составила 26-28 долл.
Российские покупатели отличаются более высокой "дисциплиной", по сравнению со средним покупателем в мире: отменяют свой заказ всего 10% покупателей.
У "раскрученного" магазина порядка 50-60% заказов делают пользователи, которые пользовались ранее услугами этого магазина.
Распределение посетителей по городам представлено на следующем Рис.3.2.2.8.
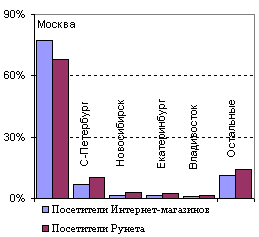
Рис. 3.2.2.8. Распределение
аудитории по
городам России.
Источник:
SpyLOG.
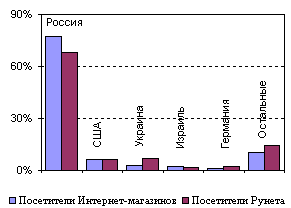
Рис. 3.2.2.9. Распределение
аудитории по
странам.
Источник:
SpyLOG
На Рис. 3.2.2.9 видно, что среди посетителей интернет-магазинов больше россиян, чем в аудитории Рунета в целом. Достаточно активно пользуются услугами российских интернет-магазинов русскоязычная аудитория дальнего зарубежья.
Большинство интернет-пользователей заходят на Web-сайты магазинов в рабочее время. Довольно высок и вечерний уровень посещаемости, но после полуночи он практически равняется нулю. Целевая аудитория виртуальных магазинов чаще имеет доступ в интернет как из дома, так и с работы, в отличие от среднего показателя по Сети. Замечено повышение активности посетителей в послеобеденное время.
График распределения посещаемости интернет-магазинов по дням недели практически совпадает с аудиторными тенденциями всего Рунета, т.е. характеризуется такой же прямой в течение недели и небольшим спадом в выходные дни.
Анализируя все вышесказанное, можно сказать, что несмотря на усиленную рекламу преимуществ интернет-покупок сетевые магазины не смогли привлечь большинство потенциальных посетителей. Из всех посетителей виртуальных магазинов становятся покупателями не более 20%. Оба эти факта свидетельствует о неэффективности проведенных рекламных компаний и о недостаточном внимании к потребностям и ожиданиям потенциальных клиентов.
Основные требования покупателей, их ожидания от Web-сайта интернет-магазина:
"легко найти" - понятный интерфейс и удобная навигация;
"хорошо предложить" - система перекрестных ссылок и предоставление дополнительной информации, объем которой не превышает разумных пределов;
"быстро купить" - чем меньше кликов мышкой нужно сделать для совершения покупки, тем лучше.
Потенциальные покупатели и оценка их покупательной способности
По оценке e-commerce в настоящий момент в России насчитывается более 400 тыс. потенциальных покупателей, готовых начать приобретать товары в интернет-магазинах.
Таблица 3.2.2.5.
Распределение потенциальных покупателей по городам.
| Город | Доля | Доли, нарастающим итогом | |
| 1 | Москва | 67,90% | 67,90% |
| 2 | Санкт-Петербург |
7,32% |
75,23% |
| 3 | Новосибирск | 3,01% | 78,23% |
| 4 | Екатеринбург | 1,83% | 80,06% |
| 5 | Краснодар | 1,61% | 81,67% |
| 6 | Челябинск | 1,43% | 83,11% |
| 7 | Владивосток | 1,17% | 84,27% |
| 8 | Новгород | 1,09% | 85,36% |
| 9 | Самара | 0,96% | 86,32% |
| 10 | Иркутск | 0,96% | 87,27% |
| 11 | Ростов-на-Дону | 0,89% |
88,17% |
| 12 | Пермь | 0,86% | 89,02% |
| 13 | Красноярск | 0,85% | 89,87% |
| 14 | Ярославль | 0,74% | 90,61% |
| Остальные | 9,39% | 100% |
Источник: SpyLOG.
Более 90% потенциальных покупателей распределились по 14 российским городам. Основная доля приходится на Москву - 68%.
Таблица 3.2.2.6
Покупательная способность населения России по регионам.
| Область | Население, тыс. чел | Покупательная способность,долл. США | Покупательная способность области, долл. США | Доля |
| Москва и МО | 6 517,20 | 264,00 | 1 720 540,80 | 22,83% |
| Санкт-Петербург и ЛО | 6 390,00 | 67,00 | 428 130,00 | 5,68% |
| Самарская | 3 306,70 | 72,00 | 238 082,40 | 3,16% |
| Тюменская | 3 228,10 | 68,00 | 219 510,80 | 2,91% |
| Иркутская | 2 767,80 | 52,00 | 143 925,60 | 1,91% |
| Пермская | 2 977,70 | 47,00 | 139 951,90 | 1,86% |
| Кемеровская | 3 017,20 | 43,00 | 129 739,60 | 1,72% |
| Ханты-Мансийский АО | 1 371,50 | 77,00 | 105 605,50 | 1,40% |
| Красноярская | 2 339,70 | 42,00 | 98 267,40 | 1,30% |
| Мурманская | 1 034,50 | 84,00 | 86 898,00 | 1,15% |
| Саха (Якутия) | 1 016,00 | 65,00 | 66 040,00 | 0,88% |
| Ямало-Ненецкий АО | 506,00 | 85,00 | 43 010,00 | 0,57% |
| Сахалинский АО | 620,20 | 54,00 | 33 490,80 | 0,44% |
| Карелия | 775,20 | 41,00 | 31 783,20 | 0,42% |
| Камчатская | 402,40 | 71,00 | 28 570,40 | 0,38% |
| Магаданская | 252,00 | 49,00 | 12 348,00 | 0,16% |
| Коми-Пермяцкая | 152,40 | 50,00 | 7 620,00 | 0,10% |
| Чукотская | 87,30 | 30,00 | 2 619,00 | 0,03% |
| Остальные области | 108 138,10 | н/д | 3 998 666,60 | 53,07% |
|
Россия, всего |
144 900,00 |
52,00 |
7 534 800,00 |
100,00% |
Источник: Госкомстат РФ, оценка e-commerce.
При вычислении покупательной способности населения России в целом и по регионам были использованы официальные данные Госкомстата РФ. Реальное положение может отличаться в сторону увеличения. Поэтому оценка, представленная в Табл. 7 может считаться нижней границей покупательной способности россиян.
Итак, совокупная покупательная способность россиян 7,5 млрд. долл. в год.
Классификация российских интернет-магазинов
Классифицировать российские интернет-магазины можно по различным критериям. Наиболее интересной классификацией является классификация по модели бизнеса.
Среди методов розничной продажи товаров в Сети можно выделить:
Интернет-магазины;
Web-витрины;
Торговые системы;
Торговые ряды;
Контентные проекты (потребительские энциклопедии, системы интернет-заказов товаров и т.д.)
В свою очередь классификация интернет-магазинов может быть представлена по модели бизнеса:
Чисто онлайновый магазин;
Совмещение оффлайнового бизнеса с онлайновым (когда интернет-магазин был создан на основе уже действующей реальной торговой структуры).
По отношению с поставщиками:
Имеют собственный склад (наличие реальных товарных запасов);
Работают по договорам с поставщиками (отсутствие сколько-нибудь значительных собственных запасов).
Таблица 3.2.2.7
Достоинства и недостатки различных систем и моделей ведения розничной электронной торговли.
| Модель | Достоинства | Недостатки |
|
Интернет-магазины |
|
|
| Представительство оффлайнового бизнеса | Дешевое решение |
|
| По договорам с поставщиками |
|
|
Классификация по товарному ассортименту.
Книги, аудио, видеокассеты, CD, DVD.
Компьютерная, бытовая техника, мобильные телефоны.
Универсальные магазины.
Специализированные магазины.
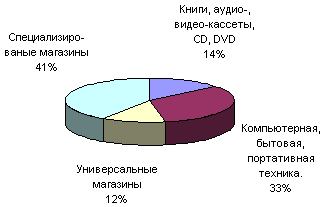
Рис. 3.2.2.10. Классификация интернет-магазинов по товарным группам.
Анализ конкурентной среды
Если поделить недельную активную аудиторию Интернет-магазинов на количество работающих магазинов, то получится , что на каждый магазин приходится чуть более 100 человек в неделю. В такой ситуации нужно находиться только в числе первых. Поэтому одним из приоритетных направлений конкурентной борьбы среди интернет-магазинов всегда будет оставаться борьба за количество посетителей и узнаваемость торговой марки.
Наличие удачного брэнда помогает не только увеличить эффективность взаимодействия с клиентами, рекламодателями, поставщиками и инвесторами, но и увеличить кредит доверия потенциальных клиентов. В Сети существует достаточно широкий выбор, конкурирующие проекты находятся на расстоянии одного клика друг от друга - все это увеличивает важность наличия самого брэнда и лояльного отношения к нему пользователей.
Качественно конкурентов любого интернет-магазина можно разделить на 2 категории: это розничный оффлайновый бизнес и чисто виртуальные магазины.
До недавнего времени большинство более или менее крупных оффлайновых продавцов не интересовались возможностями интернет-торговли. Объемы продаж через Интернет были несравнимо малы с их собственными оборотами. С целью диверсификации и расширения рынков сбыта начинали свой бизнес в Сети мелкие и средние оффлайновые компании.
Однако в последнее время крупные оффлайновые игроки начинают выходить на электронный рынок, и в ближайшем будущем, будут иметь все основания занять на нем первые позиции.
Лидерами на рынке в настоящее время являются магазины, объединившиеся в холдинги. Минимизировав таким образом издержки, они уже в прошлом году составили большую долю оборота всего рынка. Например, оборот холдинга e-House (www.ehouse), который объединил вокруг себя 11 магазинов и одну торговую площадку, за прошедший год достиг 16,3 млн. долл., что составляет порядка 30% совокупного оборота российских интернет-магазинов.
В силу абсолютной непрозрачности рынка, определить остальные доли, которые занимают интернет-магазины, не представляется возможным. В последнее время в прессе интернет-магазины стали публиковать отдельные финансовые показатели и результаты своей деятельности. К сожалению, проверить эти данные нельзя. Поэтому определение основных игроков на рынке сводилось к оценке известности ресурса по публикуемым рейтингам и частоте упоминания в СМИ.
Аудит текущих конкурентов.
Провести всесторонний анализ всех существующих и реально работающих интернет-магазинов невозможно. Но отдельные игроки на рынке заслуживают наибольшего внимания, поскольку становится очевидным, что именно они претендует на роль лидеров.
Таблица 3.2.2.8
Основные участники рынка.
| Категория участников | Название участника |
|
Холдинги |
eHouse, eSeller |
|
Торговые ряды |
EcomAport, Otvet, Torg |
|
Интернет-магазины: |
XXL, StroyShop, Ozon, CDLand, 24x7,Co@Libri, Intershop, Библио-глобус, Библион |
| Потребительские энциклопедии |
Podberi, Яндекс-Гуру |
Опасность появления новых конкурентов.
Насколько сложно в настоящее время начать деятельность в интернет?
Большинство игроков на рынке не получают прибыли. Их основной задачей было "вхождение в рынок". Открытие электронного магазина все еще не является очень дорогим удовольствием, несмотря на то, что "порог входа" в интернет становится выше (по разным оценкам стоимость его увеличивается от 50% до 100% в год). И, если возможность "вхождения в рынок" сохраняется, то для того, чтобы закрепиться на нем и конкурировать с его другими участниками, уже недостаточно просто оформить Web-сайт и привлечь посетителей.
Сейчас необходимо не только занять нишу, но и бороться за долю на рынке, совершенствовать проект, привлекать новых и удерживать старых клиентов.
Таким образом, можно говорить о том, что на рынке розничных интернет-продавцов конкуренция переходит в новую стадию - борьба не за посетителя, а за покупателя. Основными направлениями борьбы будут борьба за цены, уровень сервиса, популярность торговой марки
В текущем году основная конкурентная борьба развернется между крупными игроками. Мелкие и средние представители оффлайновой торговли смогут найти свою нишу, пополняя товарное предложение уникальными и специализированными товарами.
Проблемы интернет-магазинов
Инфраструктура розничной интернет-торговли еще не сформирована: отсутствуют качественные услуги доставки товаров, не прижились системы онлайновых микроплатежей, большинство российских пользователей так и не стали доверять покупкам через интернет-магазины.
Общие проблемы российского Интернета ограничивают возможности электронной торговли: низкая степень распространения Интернета среди населения, низкие доходы, неразвитость платежных систем, моральная неподготовленность населения совершать покупки в виртуальном магазине и т.д.
Но справедливо будет заметить, что эти глобальные проблемы волновали небольшое число предпринимателей. За прошедший год, несмотря на большие обороты, практически никто, за исключением единиц, не занимался и не стремился заниматься в Сети непосредственно торговлей. Целью открытия большинства интернет-магазинов была не организация эффективной модели бизнеса, а в лучшем случае стремление занять место в новой развивающейся экономике и ждать результатов или просто получить прибыль за счет раздувания спекулятивных ожиданий на рынке.
Таблица 3.2.2.9
Проблемы российских интернет-магазинов.
| Проблема | Причина | Следствие |
| Отсутствие стратегии развития. | Создавались для последующей продажи | Не выживут, т.к. не смогут получить инвестиции |
| Неквалифицированный менеджмент: отсутствие опытных менеджеров по продажам, логистиков, маркетологов. | Внимание уделялось непосредственно Интернету, а не торговле как таковой. | Реальный бизнес на низком уровне. Неполное описание товара, нарушение сроков поставки, безответственное отношение к покупателям. |
| Низкий уровень обслуживания | Отсутствие профессиональных услуг доставки, логистики. Ошибки в маркетинге, не думают о клиентах. | Потеря потенциальных покупателей. |
| Отсутствие нормативной и законодательной базы. | Недостаточное внимание со стороны государства | Недоверие со стороны инвесторов, потенциальных покупателей, снижение темпов развития. Несоответствие правилам продажи. Например, отсутствие сертификатов. |
| Недоверие со стороны оптовых поставщиков | Отсутствие собственных основных фондов, постоянная смена юридического лица в целях минимизации налогообложения, небольшой товарооборот и отсутствие больших складских помещений. | Цены иногда выше, чем в оффлайновых магазинах. |
|
Мало используются возможности имеющихся онлайновых платежных систем Скудное товарное предложение |
Незащищенность клиентов и магазинов от мошенничества, низкая степень распространения кредитных карт среди населения, возможность контроля, т.к. расчеты происходят с реальных счетов. Для поддержания ассортимента необходимо работать со многими поставщиками. |
Увеличение сроков оборачиваемости капитала, при больших оборотах и продаже дорогостоящего товара возникнет вопрос об инкассации выручки от покупателя до магазина. Потеря потенциальных клиентов |
В конце 2000 - начале 2001 года заметны качественные изменения в настроениях предпринимателей, занимающихся розничной электронной торговлей. Их интересы начали смещаться в сторону реального бизнеса. Уже в настоящем году некоторые из представленных выше проблем начнут решаться. Толчком к этому послужит реально начавшаяся конкуренция.
Финансовые потоки
Оценка объема и потенциальной емкости рынка
Одной из основных проблем российского Интернета является его непрозрачность, отсутствие достоверной информации. Ни один интернет-магазин по "доброй воле" не откроет финансовые показатели своей деятельности или в рекламных целях будет завышать их. Такая ситуация продлится до тех пор, пока интернет-компании сами не будут заинтересованы в открытии такого рода информации, например, для привлечения инвестиций посредством выхода на фондовый рынок.
Отсутствие достоверной информации об оборотах и тем более об объемах доходов приходится компенсировать экспертными оценками, которые иногда на порядок отличаются друг от друга.
По оценке экспертов, оборот интернет-магазинов в 2000 году составил 50,5 млн. долл. (оценка сделана с учетом оборотов магазина Depo). Оценка потенциальной емкости рынка составляет на конец 2000 года 50 млн. руб. Таким образом, в 2000 году розничный оборот интернет-магазинов составил 40,3 млн., при потенциальной емкости российского рынка 50 млн. долл.
Инвестиции
2000 год для российского Интернета ознаменовался большим притоком инвестиций с запада. О проявлении интереса к российскому интернет-рынку можно судить по тому, что несколько известных инвестиционных компаний выпустили в 2000 году объемные отчеты по Рунету.
Западные инвестиции начали поступать в российский Интернeт еще в 1998 году. Но основной поток западных денег пришел в Рунет после президентских выборов 2000 года.
В отчете компании RMG упоминается о сделках, касающихся интернет-магазинов, но параметры этих сделок не оглашаются.
Однако к 2001 году ситуация изменилась. Инвестиции в российский Интернет в большой степени зависят от положения дел на Nasdaq, который на протяжении вот уже нескольких месяцев продолжает свое падение. Суммарные потери компаний новой экономики США составляют около 1/3 ВВП страны. Соответственно венчурные инвестиции, которые несколько месяцев назад поступали с американского рынка, теперь сократятся. Это будет основной причиной снижения темпов роста Рунета. Западные инвесторы будут наблюдать за самостоятельным развитием российского Интернета, и, возможно, когда степень проникновения Интернета в России достигнет 8-10% взрослого населения, они снова вернутся.
Информация по внутренним инвестициям хранится за семью печатями. В 2000 году через российский рекламный рынок прошло более 2 млн. долл. Причем половина из них пошла на рекламу самих интернет-проектов и имеет инвестиционное происхождение.
Большинство российских проектов создавалось с целью последующей продажи. Причем, по западному образцу многие видели единственное решение - выпуск акций компаний и задумывались о создании подобия Nasdaq.
Сейчас в России уже открываются несколько фондов, некоторые из них раньше занимались "голубыми фишками" и были связаны с различными финансово-промышленными группами. Они имеют венчурный характер и нацелены в основном на технологические компании. По оценке журнала "Эксперт", совокупный объем их средств около 100 млн. долларов.
В марте 2000 года ММВБ и РТС объявили о начале программ по торговле акциями высокотехнологичных компаний. О желании торговать своими бумагами на ММВБ уже заявили несколько интернет-компаний, но скорого появления их акций на фондовом рынке ожидать пока не приходится.
Показательным примером является интернет-магазин Co@Libri, предпринявший попытку привлечь инвестиции через вывод акций на ММВБ. Но консультанты Arthur Andersen сделали вывод, что в настоящем виде магазин не может получить капитализацию, на которую рассчитывает. Рекомендация, которую они дали компании - слияние с более крупным интернет-проектом и совместный выход на фондовый рынок.
По опросу, проведенному компанией Monitoring (www.monitoring), абсолютное большинство россиян (84%) не готово вложить собственные средства в интернет-проект. Противоположную позицию занимают 6% опрошенных, 10% респондентов затрудняются ответить.
По мнению генерального директора Internet Group, компании, которые найдут способы создания собственного онлайнового бизнеса, станут новым внутренним источником инвестиций для развития Рунета в ближайшие 2-3 года.
Из вышесказанного можно заключить, что в этом году инвестиции в российский Интернет сократятся за счет уменьшения потока с запада.
Для выхода на фондовый рынок интернет-магазины должны предложить работающие проекты, результаты деятельности которых можно было бы проверить, опираясь не на публикуемые ими финансовые показатели, а на результаты аудиторских проверок.
Сокращение инвестиций и ужесточение конкуренции переориентируют интернет-магазины на получение прибыли.
В настоящее время идет этап частного инвестирования, и наиболее привлекательными для этого станут крупные онлайновые магазины и холдинги.
Возможно, мы станем свидетелями крупных сделок в области слияния интернет-компаний.
Прогнозы и перспективы развития
На фоне сокращения темпов роста российской экономики "интернет-бум", имевший место в 2000 году, также снижает свои темпы. Введение повременной оплаты за телефонные разговоры физических лиц, несомненно, негативно отразится на глубине проникновения Интернета в России. Основную часть своей аудитории Рунет получил в прошлом году:
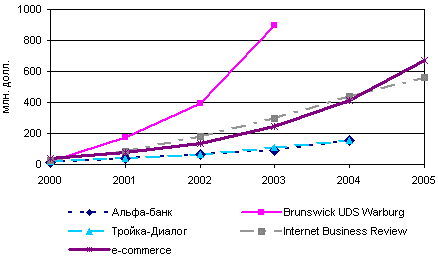
Рис. 3.2.2.11. Прогнозы оборотов российского рынка В2С.
Общий объем инвестиций в проекты электронной коммерции уменьшится за счет сокращения иностранного венчурного капитала. Увеличится доля частных внутренних инвесторов. С сокращением потока средств у компаний уменьшится количество стратегий для выживания. Итак, жесткая конкуренция усиливается. Основная борьба за долю на рынке будет происходить между крупными холдингами и онлайновыми представителями крупных оффлайновых торговцев. Оборот этих компаний составит большую часть объема всего рынка.
Основным способом оплаты в текущем году останутся наличные. Увеличится доля оплаты
Направления развития:
Основными направлениями развития рынка B2C в будущем году будут:
Минимизация издержек (доставка, бухгалтерия, оплата, з/п, содержание веб-серверов и др.) содержания Интернет-магазинов, путем объединения в холдинги или "ужатия" расходных статей. Так уже поступили несколько интернет-магазинов, образовавшие холдинги eHouse и eSeller, и многие другие интернет-магазины сократившие издержки в несколько раз.
Повышения уровня организации продаж - Интернет-магазины станут привлекать для организации продаж профессионалов в области торговли, вместо профессионалов в области Интернет
Интернет-магазины станут предоставлять пользователям больше необходимой потребительской информации: подробное описание продуктов, совет специалистов, полезные статьи. В этой области, создания потребительского контента, намечается наиболее жесткая конкуренция, т.к. потребительские энциклопедии, обладающие обширным потребительским контентом, будут добавлять сервис заказа описываемых товаров, а Интернет-магазины будут добавлять к сервису заказа товаров более полный информационный потребительский контент. Следовательно, через какое-то время их интересы начнут пересекаться, и мы увидим конкурентную борьбу между разными группами сервисов B2C.
Рынок B2C будет большими темпами увеличивать товарное предложение, и в этом развитие особую роль должно сыграть появление Интернет-магазинов на основе технологии ASP (Application Service Providing). Интернет-магазины на ASP будут рассчитаны на малый и средний бизнес, они не будут отличаться уникальными сервисами и крупным ассортиментом - малый и средний бизнес заинтересован в представлении в сети Интернет только своего, целевого товара (например: Валенки). Товарное предложение МСБ будет отличаться четкой фокусировкой товарного ассортимента и его уникальности, что должно разбавить нынешнее однотипное предложение. Основными поставщиками Интернет-решений B2С по технологии ASP являются компании: Stavka, TorgWare и Inist.
Рынок B2C будет тесно сотрудничать с рынком C2C - во многих Интернет-магазинах появятся функции Интернет-аукционов, созданные с "нуля" или в партнерстве с уже существующими, например: сотрудничество интернет-магазина StroyShop и интернет-аукциона Stavka.
Интернет-магазины постараются обеспечить интеграцию своего бизнеса с ресурсами служб доставки, что позволит ускорить скорость доставки товаров.
Интернет-магазинов начнут развивать направление мобильной коммерции, предоставляющее покупателям возможность заказать товар с помощью мобильного телефона. Данное направление будет развиваться в кооперации с операторами мобильной связи. Операторы мобильной связи получат увеличения траффика, Интернет-магазины - увеличение продаж.
Исходя из вышеперечисленных перспектив развития Рунета, можно дать следующие рекомендации для эффективного ведения электронной торговли.
По оценкам, 400 тыс. потенциальных покупателей интернет-магазинов уже находятся в Сети. В связи с этим, в 2001 году рекламу интернет-магазинов имеет смысл перенести из онлайна в оффлайн.
Наиболее эффективной стратегией 2001 года будет консолидация интернет-магазинов в крупные холдинги и объединение магазинов с оффлайновым бизнесом.
На первое место должны выйти вопросы эффективного ведения бизнеса, т.е. торговли. В связи с этим, рекомендуется привлекать больше профессионалов в области торговли, маркетинга, логистики, консалтинга.
Главным персонажем на рынке розничной электронной коммерции должен стать покупатель, а не количество хитов. Основной задачей - удовлетворение его потребностей.
Для этого необходимо повысить уровень обслуживания: уделить больше внимания контенту (подробнейшая характеристика товаров, советы специалистов, полезные статьи), повысить качество услуг доставки, предоставлять покупателям более широкий выбор способов оплаты. Расширять ассортимент предлагаемых товаров и услуг, искать наиболее оптимальную политику ценообразования.
Чтобы получить такую возможность, необходимо привлечение дополнительного капитала. Наиболее интересными с точки зрения инвесторов станут проекты:
за которыми стоит реальный бизнес, и есть планы развития на будущее;
которые уже имеют реальные обороты и четкую стратегию развития и увеличения прибыли;
результаты финансовой деятельности которых открыты.
Перспективами для мелких и средних интернет-магазинов может быть занятие своей ниши на основе эксклюзивности и уникальности предлагаемого товара.
Оборот рынка B2C за 2001 год составит около $100 млн.
3.2.3 Сектор С2С. Обзор Российского рынка С2С
Ещё одной формой электронной торговли является Consummer to Consummer - С2С. С2С имеет место в случае, когда одни потребители продают товары другим потребителям. Потребители могут легко заключать сделки между собой и развивать свое присутствие он-лайн с помощью третьего лица - провайдера. Таким ведущим провайдером в США является ebay, который революционизировал концепцию С2С, предоставив хостинг торговли напрямую между потребителями в формате аукциона в Интернете. Наиболее популярными продуктами при этом являются автомобили, предметы коллекционирования и подержанные компьютеры, а наиболее популярной формой осуществления сделок является аукцион. Данное направление позволяет людям, испытывающим те или иные ограничения, заключать сделки в любой удобный для них момент; в итоге уменьшаются накладные расходы, что, в свою очередь, экономит средства конечного потребителя.
ОБЗОР РОССИЙСКОГО РЫНКА C2C
Конец 1999 года ознаменовался появлением первого Интернет-аукциона в Российском Интернет. С тех пор на российском Интернет-рынке появилось более 10 Интернет-аукционов.
Интернет-аукционы получили большую популярность среди российских пользователей потому, т.к. походили на игру и на некую форму собственного бизнеса - каждый россиянин хочет иметь свой маленький бизнес. Благодаря популярности среди пользователей некоторые Интернет-аукционы за прошедший год успели получить инвестиции для развития. Но, к сожалению, не многие смогли ими правильно воспользоваться: кто-то - тратить инвестиции на рекламу, а кто-то - развивать свои сервисы в сторону персонализации и мобильности.
За 2000 год Интернет-аукционы так и не стали крупными рекламными площадками. При том, что достаточно большое количество онлайновых и офлайновых торговцев готовы покупать их рекламные площади.
За 2000 год так и не получили широкое распространение системы онлайновых микроплатежей, с помощью которых Интернет-аукционы смогли бы получать комиссионные с каждой сделки.
2000 год также показал, что в ближайшем будущем Интернет-аукционы могут рассчитывать на получение прибыли, но рынок слишком мал, чтобы на нем находилось несколько десятков Интернет-аукционов - это рынок максимум для 2-3 игроков.
Отрицательные факторы:
К отрицательным факторам рынка C2C можно отнести:
Низкая платежеспособность аудитории C2C - Интернет-аукционы используются как забавы, а не средство покупки товаров.
Российский менталитет - россияне не любят платить за то, что раньше было бесплатным, поэтому внедрение платных сервисов является губительной стратегией развития Интернет-аукционов, могут потерять единственное ценный свой актив - аудиторию.
Отсутствие систем онлайновых микроплатежей - с помощью этой системы, Интернет-аукционы смогли бы получать комиссионные со сделок. Это процедура менее болезненна для пользователей, нежели платные сервисы.
Положительные факторы:
К положительным факторам рынка С2С можно отнести:
Российский менталитет - россияне любят бесплатные игры в бизнес, которые им представляет Интернет-аукцион - это обеспечит популярность Интернет-аукционам среди российских пользователей
Рост онлайнового рекламного рынка - в 2001 году российский сетевой рекламный рынок вырастет в 10 раз, и можно не сомневаться, что часть этих денег получат Интернет-аукционы.
Рост рынка мобильной связи - некоторые Интернет-аукционы имеют сервис, при котором пользователи могут отслеживать ход торгов по своему лоту с помощью мобильных телефонов. За увеличение траффика для провайдера мобильной связи Интернет-аукционы смогут получать дополнительные доходы.
Направления развития:
Основным направлением развития Интернет-аукционов должно стать улучшение качества услуг и добавление новых сервисов. Однако, здесь стоит заметить, что все новшества уже придуманы, поэтому владельцы Интернет-аукционов попытаются из них сделать лишь лучшую композицию. Итак, перечислим наиболее перспективные направления развития:
Создание сервиса, с помощью которого пользователь сможет создать собственный аукцион - технология ASP, которую уже начал реализовывать Интернет-аукцион Stavka.
Мобильный доступ к участию в торгах. Первый шаг в этом направлении уже сделал всё тот же Интернет-аукцион Stavka - участник торгов может получать на свой мобильный телефон сообщения о поступлении дополнительных заявок на участие в торгах.
Развитие отраслевых Интернет-аукционов - отраслевая фокусировка позволяет собрать в рамках одного аукциона большее количество заинтересованных пользователей, что повышает процент совершения сделки. Данную стратегию использует Интернет-аукцион Stavka.
Обратный аукцион - сервис, с помощью которого пользователь выставляет заявку на покупку определенного товара.
Бартерный аукцион -