Ефективність використання ресурсів підприємства
Нв – норма матеріальних витрат, що встановлюється на плановий рік в % до норми базисного року;
От – обсяг випуску товарної продукції на плановий період в натуральному виразі.
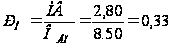
В базисному
періоді матеріальні
витрати дорівнюють
33 коп. на 1 грн.
випущеної
продукції. На
плановий рік
підприємство
планує знизити
матеріальні
витрати на
3,3%. При обсязі
виробництва
на плановий
рік в оптових
цінах підприємства
9350 ( )
тис. грн., економія
по собівартості
складає:
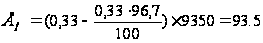 тис. грн.
5. Розглянемо, як впливають матеріаломісткість на рентабельність продукції.
При
випуску продукції
в базисному
періоді 8500 тис.
грн. витрати
на виробництво
і реалізацію
складають 5100
тис. грн. в тому
числі витрати
сировини – 2800
тис. грн. таким
чином рентабельність
продукції
дорівнює
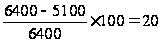 .
На плановий період матеріаломісткість (витрати сировини) за рахунок зменшення на 3,3% норми витрат знизились з 33% до 31,9%. Якщо припустити, що рента виробничих витрат на 1 грн. випущеної продукції залишилась на рівні базисного періоду, тоді при обсязі виробництва в 8500 грн. загальна сума витрат на виробництво і реалізацію продукції становить 5007,6 тис. грн. в тому числі витрати сировини 2800х0,967=2707,6. При цьому рентабельність продукції становить:
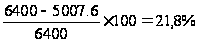 .
Таким чином на плановий рік за рахунок зменшення матеріаломісткості з 33% до 31,9% рентабельність продукції зросла у порівнянні з базисним періодом на 1,8%.
3.3. Методичні рекомендації по економічному обґрунтуванню заходів по підвищенню продуктивності праці
Продуктивність праці може виступати економічною категорією, яка характеризує результативність праці. Рівень продуктивності праці визначається відношенням обсягу виробленої продукції чи робіт до затрат живої праці на її виробництво.
Рівень продуктивності праці в значній мір залежить, від того на скільки повно реалізовуються основні фактори її росту.
Фактор росту продуктивності праці – це зміна матеріально технічних, організаційних та соціально-економічних умов, як безпосередньо у процесі виробництва, так і поза тим, під впливом яких скорочується затрати праці на одиницю продукції, тобто підвищується рівень продуктивності праці. Розрізняють фактори росту продуктивності праці народногосподарські, галузеві і внутрішньогалузеві.
Порядок розрахунку
1. Підвищення продуктивності праці за рахунок удосконалення технології виконання робіт.
Удосконалення технології виконання робіт дозволяє скоротити “приховані” витрати робочого часу, які виникають внаслідок недотримання термінів допуску у виробництво заготовок, напівфабрикатів, окремих компонентів продукції, несвоєчасність подачі на робочі місця комплектуючих виробів та матеріалів, зменшення планових розмірів партії виробів, неправильної послідовності виконання робіт, зайвих транспортних робіт та інше. Розмір “прихованих” втрат робочого часу визначають на основі аналізу фотокартки робочого дня.
Ріст продуктивності праці відбувається за рахунок економії трудових затрат в результаті скорочення “прихованих” витрат робочого дня.
Економія трудових затрат (затрат праці) визначається за формулою:
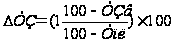
 - економія трудових
затрат (затрати
праці, %)
Тзв і Тпл – “приховані” витрати робочого часу у звітному і плановому році, %.
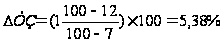
Тобто за рахунок зниження “прихованих” витрат робочого часу у плановому році в порівнянні з базовим можна одержати економію затрат праці у розмірі 5,38%.
2. Підвищення продуктивності праці за рахунок досягнення нормального рівня внутрішньо змінних простоїв обладнання у зв’язку з його технічним та організаційним обслуговуванням, а також у зв’язку з відпочинком та самообслуговуванням робітників визначається таким чином:
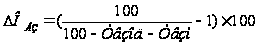
 - приріст обсягу
продукції у
зв’язку із
зменшенням
внутрішньо
змінних пристроїв
обладнання
до нормального
рівня %;
Твз.од і Твзн – відповідно нормативні та фактичні внутрішньо змінні простої обладнання, %
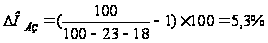
Можлива відносна економія чисельності робітників за рахунок досягнення нормативного рівня вітчизняних простоїв обладнання:
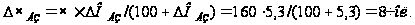
Тобто за рахунок зниження нормативного рівня внутрішньо змінних простоїв обладнання на підприємстві на запланований рік можлива відносна економія чисельності робітників у кількості 8 чол.
3. Підвищення продуктивності праці за рахунок впровадження прогресивних систем оплати праці.
Впровадження прогресивної відрядно-преміальної системи оплати праці робітників підвищує продуктивність праці на 6-8%.
Ріст продуктивності праці за рахунок збільшення заохочення робітників відрядно-преміальною системою оплати праці визначається за формулою:
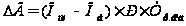
Опл та Об – охоплення робітників-відрядників відрядно-преміальною системою оплати праці у плановому і базовому роках, %
Р – показник росту продуктивності праці при впровадженні відрядно-преміальної системи оплати праці, % (15-20%).
Ур.від – питома вага робітників-відрядників у загальній чисельності робітників, %.
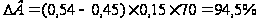 .
Тобто, за рахунок збільшення охоплення робітників відрядно-преміальною системою оплати праці відбудеться зростання продуктивності праці на 94,5%.
4. Вплив підвищення продуктивності праці (в темпах, що випереджають зростання заробітної плати) на зниження собівартості продукції можна визначити за формулою:
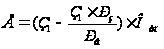
Е – економія зниження собівартості продукції за рахунок росту продуктивності праці;
З1 – затрати по статті “Заробітна плата з відшкодуванням на соціальні заходи на одиницю продукції (товарної) в базисному періоді”;
Рз – середньорічна (середньомісячна) заробітна плата в % до середньорічної (середньомісячної) заробітної плати в базисному періоді;
Рв – ріст продуктивності праці в даному періоді у порівнянні з базисним періодом.
Отп – випуск товарної продукції в даному періоді.
Середня зарплата у порівнянні з базисним періодом зростає на 5%. Питома вага затрат на зарплату у складі вартості товарної продукції становить 25%.
В базисному році підприємства характеризувалася такими показниками, тис. грн. (табл. 1)
Таблиця 6
| Випуск товарної продукції | 8500 |
| Собівартість продукції | 5100 |
| В т. ч. затрати по заробітній платі з відрахуванням на соціальне страхування | 1275 |
| Прибуток балансовий | 1300 |
| Основні виробничі фонди і нормовані оборотні засоби | 5100 |
| В т. ч. основні виробничі фонди | 4300 |
| Рентабельність продукції, % | 20 |
| Рентабельність виробництва, % | 30,2 |
В даному періоді за рахунок зменшення “прихованих” втрат робочого часу і скорочення внутрішньо змінних пристроїв обладнання продуктивності праці у порівнянні з базисним періодом зросла на 5,38%, а середньорічна зарплата на 5%.
Економія від собівартості за рахунок росту продуктивності праці дорівнює:
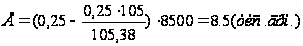
В результаті зниження собівартості прибуток зростає з 1300 до 1308,5 тис. грн., а рентабельність продукції зросте з 20 до 25,7.
Зміна обсягів робіт за рахунок збільшення основних виробничих фондів визначається за залежністю:
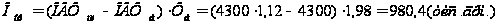
Тобто на запланований рік (період) за рахунок збільшення основних виробничих фондів обсяг виконуваних робіт можна збільшити на 980,4 тис. грн.
Зміна обсягів робіт за рахунок поліпшення їх використання визначається за залежністю:
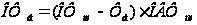
ОВФпл. та ОВФб – вартість основних виробничих фондів відповідно на запланований рік у базисному році.
Фпл і Фб – фондовіддача відповідно на запланований рік у базисному році.
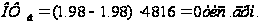
Тобто на запланований період за рахунок поліпшення використання основних виробничих фондів обсяг виконуваних робіт збільшити не можливо.
Зміна обсягів робіт за рахунок динаміки продуктивності праці визначається за залежністю:
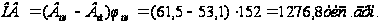
Впл і Вб – продуктивність праці (виробіток) одного робітника відповідно на запланований рік у базисному році.
 - чисельність
працівників
на запланований
рік.
Отже, на запланований рік (період) за рахунок зростання продуктивності праці обсяг виконуваних робіт можна збільшити на 1,2768 тис. грн.
Зміна обсягів робіт за рахунок зміни загальної чисельності робітників визначаємо за залежністю:
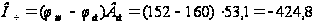
 - чисельність
робітників
у базисному
році.
Отже, на запланований рік (період) за рахунок зменшення чисельності робітників обсяг виконуваних робіт зменшився на -0,4 млн. грн.
3.4. Вплив підвищення ефективності використання виробничих і трудових ресурсів на господарську діяльність підприємства
Необхідно показати вплив підвищення ефективності використання виробничих і трудових ресурсів на результати господарської діяльності.
Вплив факторів на зміну рівня рентабельності виробництва
Таблиця 1
| № | Показники | Базисний рік | Запланований рік |
| 1 | Балансовий прибуток, тис. грн. | 1300 | 3080 |
| 2 | Реалізація товарної продукції, тис. грн. | 6400 | 8780 |
| 3 | Середньомісячна вартість основних виробничих фондів, тис. грн. | 4300 | 4800 |
| 4 | Середньорічні залишки нормативних оборотних коштів, тис. грн. | 800 | 800 |
| 5 | Середньорічна вартість виробничих фондів, тис. грн. | 5100 | 5600 |
| 6 | Коефіцієнт фондомісткості продукції, коп. | 67,2 | 54,7 |
| 7 | Коефіцієнт закріплених оборотних коштів, коп. | 12,5 | 9,1 |
| 8 | Прибуток на 1 грн. реалізованої продукції, коп.. | 20,3 | 35,1 |
| 9 | Рентабельність виробництва, % | 25,5 | 55 |
Як показують розрахунки рентабельність виробництва на запланований період складає 55% проти 25,5 у базисному році, тобто рівень рентабельність зріс на 29,5 пунктів.
Вплив факторів, які здійснили вплив на зміну рівня рентабельності визначена виходячи з наступних розрахунків (за методів підстановок):
1. Збільшення долі прибутку на 1 грн. реалізованої продукції призвело до збільшення рівня рентабельності виробництва на 18,54 пунктів.
2. Зменшення фондомісткості продукції, тобто збільшення фондовіддачі виробничих фондів призвело до підвищення рентабельності виробництва на 10,96 пунктів.
3. Зниження коефіцієнту закріплення нормованих оборотних засобів, тобто прискорення їх оборотності призвело до зменшення рентабельності виробництва на 0,01 пункти.
Таким чином, збільшення по фактором складає (%): 29,5; що не відповідає загальній зміні рентабельності виробництва у порівнянні з даними за базисний рік 29,5.
| № | Показники | Одиниці виміру | Базовий рік | Плановий рік | Приріст | |
| абсол. | % | |||||
| 1 | Проектна потужність підприємства (обсяг виробленої продукції в оптових цінах підприємства) | млн. грн. | 8,50 | 0,85 | 10 | 9,35 |
| 2 | Обсяг реалізації продукції | млн. грн. | 6,40 | 2,38 | 37,2 | 8,780 |
| 3 | Балансова вартість основних виробничих фондів | млн. грн. | 4,3 | 0,5 | 12,0 | 4,8 |
| 4 | Фондовіддача | грн/грн | 1,98 | - | - | 1,98 |
| 5 | Чисельність працівників | Чол.. | 235 | -8 | -3,4 | 227 |
| 6 | Продуктивність праці 1 робітника | тис. грн. | 53,1 | 8,4 | 15,8 | 61,5 |
| 7 | Собівартість продукції | млн. грн. | 5,1 | 0,6 | 11,8 | 5,7 |
| 8 | Витрати на 1 грн. реалізованої продукції | грн. | 0,8 | -0,15 | -12 | 0,65 |
| 9 | Прибуток балансовий | млн. грн. | 1,3 | 1,78 | 137 | 3,08 |
| 10 | Рівень рентабельності | % | 25,5 | 28,5 | 111,8 | 54 |