Анализ и диагностика финансово-хозяйственной деятельности предприятия
Размещено на /
Курсовая работа
По дисциплине: Анализ и диагностика финансово-хозяйственной деятельности предприятия
Содержание
Введение
Краткая технико-экономическая характеристика ФГУП «СПб фабрика ортопедической обуви»
1. Анализ имущества предприятия
1.1 Построение аналитического баланса предприятия
1.2 Анализ недвижимого имущества (внеоборотных активов)
1.3 Анализ оборотных активов предприятия
1.3.1 Анализ состояния запасов
1.3.2 Анализ дебиторской задолженности
1.3.3 Анализ движения денежных средств предприятия
1.3.4 Анализ оборачиваемости оборотных средств
2. Анализ капитала (источников финансирования) предприятия
2.1 Анализ собственного капитала
2.2 Анализ заемного капитала
2.3 Сравнительный анализ дебиторской и кредиторской задолженности
3. Анализ финансового положения предприятия
3.1 Анализ ликвидности и платежеспособности предприятия
3.2 Анализ финансовой устойчивости
3.3 Оценка вероятности банкротства предприятия
4. Анализ результативности финансово-хозяйственной деятельности предприятия
4.1 Анализ финансовых результатов
4.2 Анализ рентабельности предприятии
4.3 Анализ деловой активности
4.4 Комплексная оценка финансового состояния
Заключение
Список использованных источников
Введение
В современных экономических условиях деятельность каждого хозяйственного субъекта является предметом внимания обширного круга участников рыночных отношений, заинтересованных в результатах его функционирования.
Актуальность данной темы работы подтверждается тем, что реальные условия функционирования предприятия обусловливают необходимость проведения объективного и всестороннего финансового анализа хозяйственных операций, который позволяет определить особенности его деятельности, недостатки в работе и причины их возникновения, а также на основе полученных результатов выработать конкретные рекомендации по оптимизации деятельности.
При переходе от централизованной системы функционирования экономики к рыночной коренным образом изменились методы финансового анализа, состав анализируемых показателей. Главной целью проведения всестороннего финансового анализа является обеспечение устойчивой работы предприятия в конкретных экономических условиях.
Чтобы обеспечивать выживаемость предприятия в современных условиях, управленческому персоналу необходимо, прежде всего, уметь реально оценивать финансовое состояние как своего предприятия, так и существующих потенциальных конкурентов.
Целью данной работы является анализ финансового состояния предприятия, как инструмента для проведения мероприятий по улучшению его финансового состояния и стабилизации положения. Для достижения поставленной цели необходимо решить следующие задачи:
изучить деятельность анализируемого предприятия ФГУП «СПб фабрика ортопедической обуви»;
проанализировать финансовое состояние на примере ФГУП «СПб фабрика ортопедической обуви»;
выявить основные направления улучшения финансового состояния предприятия.
Объектом исследования является финансовая деятельность ФГУП «СПб фабрика ортопедической обуви».
Предметом исследования является финансовое состояние ФГУП «СПб фабрика ортопедической обуви» и пути его улучшения.
Практическая значимость работы в том, что аспект управления фирмой становится наиболее значимым в настоящее время, так как практика функционирования рынка показывает, что без анализа финансового состояния предприятие не может эффективно функционировать.
Краткая технико-экономическая характеристика ФГУП «СПб фабрика ортопедической обуви»
Общество с ограниченной ответственностью ФГУП «СПб фабрика ортопедической обуви» создано в 2002 году в соответствии с Гражданским Кодексом РФ. Зарегистрировано постановлением администрации Санкт-Петербурга №Х Учредители Общества: Петров Иван Васильевич.
Наименование: ФГУП «СПб фабрика ортопедической обуви».
Местонахождение ФГУП «СПб фабрика ортопедической обуви»: РФ, Санкт-Петербург.
Целями деятельности общества являются расширение рынка услуг, а также извлечение прибыли.
Предметом деятельности ФГУП «СПб фабрика ортопедической обуви» является:
изготовление ортопедической обуви
Торгово-закупочная и коммерческо-посредническая деятельность, в том числе по продукции и товарам, приобретение и реализация которых осуществляется на основании специального разрешения (лицензии);
Иные виды деятельности, не запрещенные действующим законодательством России.
Основными информационными источниками для расчета показателей и проведения анализ служат годовая и квартальная бухгалтерская отчетность: Форма №1 «Бухгалтерский баланс» и Форма № 2 «Отчет о прибылях и убытках», которые прилагаются в Приложениях 1, 2.
1.Анализ имущества предприятия
Анализ финансового состояния начинаем с изучения состава и структуры имущества предприятия по данным бухгалтерского баланса с использованием методов горизонтального и вертикального анализа.
Актив бухгалтерского баланса позволяет дать общую оценку изменения всего имущества предприятия, выделить в его составе внеоборотные активы (I раздел баланса) и оборотные активы (II раздел баланса), изучить динамику структуры имущества.
Анализ динамики состава и структуры имущества дает возможность установить размер абсолютного и относительного прироста (уменьшения) всего имущества предприятия и отдельных его видов.
Прирост актива указывает на расширение деятельности предприятия, но также может быть результатом влияния инфляции. Уменьшение актива свидетельствует о сокращении предприятием хозяйственного оборота и может быть следствием износа основных средств, или результатом снижения платежеспособного спроса на товары, работы и услуги предприятия и т.п.
Показатели структурной динамики отражают долю участия каждого вида имущества в общем изменении совокупных активов. Их анализ позволяет сделать вывод том, в какие активы вложены вновь привлеченные финансовые ресурсы или какие активы уменьшились за счет оттока финансовых ресурсов.
Структура имущества зависит от специфики деятельности предприятия. Например, промышленные предприятия машиностроения, приборостроения, судостроения, химической отрасли отличаются высоким уровнем фондоемкости, имеют в составе имущества до 70% основных фондов. Предприятия торговли, общественного питания, сервиса имеют иное структурное построение: на долю основных фондов приходится в среднем 20 – 30%, соответственно оборотные фонды составляют 70 – 80%. Поэтому оценка структуры имущества должна исходить из отраслевых и индивидуальных особенностей конкретного предприятия.
1.1 Построение аналитического баланса предприятия
Для оценки динамики состава, структуры имущества по данным бухгалтерского баланса (приложение 1) составляется аналитический баланс (таблица 1).
| Таблица 1. Сравнительный аналитический баланс | |||||||||
| Статья | Абсолютные величины, тыс.руб. | Относительные величины, % | |||||||
| На начало отчетного года | На конец отчетного года | Изменение (+,-) | На начало отчетного года | На конец отчетного года | Изменение (+,-) | в % к величине на начало периода | в % к изменению итога баланса | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
| АКТИВ | |||||||||
| I.ВНЕОБОРОТНЫЕАКТИВЫ | |||||||||
| Нематериальные активы | 142 | 137 | -5 | 0,17 | 0,15 | -0,02 | -3,52 | -0,06 | |
| Основные средства | 23039 | 40727 | 17688 | 27,91 | 44,68 | 16,77 | 76,77 | 205,55 | |
| Незавершенное строительство | 10258 | 7822 | -2436 | 12,43 | 8,58 | -3,85 | -23,75 | -28,31 | |
| Отложенные налоговые активы | 836 | 848 | 12 | 1,01 | 0,93 | -0,08 | 1,44 | 0,14 | |
| Прочие внеоборотные активы | 500 | 438 | -62 | 0,61 | 0,48 | -0,13 | -12,40 | -0,72 | |
| Итого по разделу I | 34775 | 49972 | 15197 | 42,12 | 54,82 | 12,69 | 43,70 | 176,61 | |
| II.ОБОРОТНЫЕ АКТИВЫ | 0,00 | 0,00 | 0,00 | ||||||
| Запасы | 16689 | 31581 | 14892 | 20,22 | 34,64 | 14,43 | 89,23 | 173,06 | |
| в том числе: | |||||||||
| сырье, материалы и другие аналогичные ценности | 6180 | 5088 | -1092 | 7,49 | 5,58 | -1,90 | -17,67 | -12,69 | |
| затраты в незавершенном производстве | 3706 | 5454 | 1748 | 4,49 | 5,98 | 1,49 | 47,17 | 20,31 | |
| готовая продукция и товары для перепродажи | 6615 | 20900 | 14285 | 8,01 | 22,93 | 14,91 | 215,95 | 166,01 | |
| расходы будущих периодов | 188 | 139 | -49 | 0,23 | 0,15 | -0,08 | -26,06 | -0,57 | |
| Налог на добавленную стоимость по приобретенным ценностям | 3004 | 5685 | 2680,56 | 3,64 | 6,24 | 2,60 | 89,23 | 31,15 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
| Дебиторская задолженность (платежи по которой ожидаются в течении 12 месяцев после отчетной даты) | 16968 | 5202 | -11766 | 20,55 | 5,71 | -14,85 | -69,34 | -136,73 | |
| в том числе: | |||||||||
| покупатели и заказчики | 1236 | 2653 | 1417 | 1,50 | 2,91 | 1,41 | 114,64 | 16,47 | |
| прочие дебиторы | 15732 | 2549 | -13183 | 19,06 | 2,80 | -16,26 | -83,80 | -153,20 | |
| Денежные средства | 14120 | 4402 | -9718 | 17,10 | 4,83 | -12,28 | -68,82 | -112,93 | |
| Итого по разделу II | 47778 | 41185 | -6592 | 57,88 | 45,18 | -12,69 | -13,80 | -76,61 | |
| БАЛАНС | 82552 | 91157 | 8605 | 100 | 100 | 0 | 10,42 | 100 | |
| ПАССИВ | |||||||||
| III.КАПИТАЛ И РЕЗЕРВЫ | |||||||||
| Уставный капитал | 4500 | 4500 | 0 | 5,45 | 4,94 | -0,51 | 0,00 | 0,00 | |
| Добавочный капитал | 12485 | 28203 | 15718 | 15,12 | 30,94 | 15,82 | 125,90 | 182,68 | |
| Резервный капитал | 30 | 30 | 0 | 0,04 | 0,03 | 0,00 | 0,00 | 0,00 | |
| в том числе: | |||||||||
| резервы, образованные в соответствеии с законодательством | 30 | 30 | 0 | 0,04 | 0,03 | 0,00 | 0,00 | 0,00 | |
| Нераспределенная прибыль (непокрытый убыток) | 36702 | 21913 | -14789 | 44,46 | 24,04 | -20,42 | -40,29 | -171,89 | |
| Нераспределенная прибыль (непокрытый убыток) отчетного года | 1022 | 1022 | 0,00 | 1,12 | 1,12 | 11,88 | |||
| Итого по разделу III | 53717 | 55668 | 1951 | 65,07 | 61,07 | -4,00 | 3,63 | 22,68 | |
| IV.ДОЛГОСРОЧНЫЕОБЯЗАТЕЛЬСТВА | |||||||||
| Отложенные налоговые обязательства | 3961 | 5826 | 1865 | 4,80 | 6,39 | 1,59 | 47,08 | 21,68 | |
| 1 | |||||||||
| Итого по разделу IV | 3961 | 5826 | 1865 | 4,80 | 6,39 | 1,59 | 47,08 | 21,68 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
| V.КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||||||||
| Кредиторская задолженность | 10882 | 15931 | 5049 | 13,18 | 17,48 | 4,29 | 46,40 | 58,68 | |
| в том числе: | 0,00 | 0,00 | 0,00 | ||||||
| поставщики и подрядчики | 1564 | 3466 | 1902 | 1,89 | 3,80 | 1,91 | 121,61 | 22,11 | |
| задолженность перед персоналом организации | 3278 | 4146 | 868 | 3,97 | 4,55 | 0,58 | 26,48 | 10,09 | |
| задолженность перед государственными внебюджетными фондами | 1247 | 4333 | 3086 | 1,51 | 4,75 | 3,24 | 247,47 | 35,87 | |
| задолженность по налогам и сборам | 2991 | 2117 | -874 | 3,62 | 2,32 | -1,30 | -29,22 | -10,16 | |
| прочие кредиторы | 1802 | 1869 | 67 | 2,18 | 2,05 | -0,13 | 3,72 | 0,78 | |
| Доходы будущих периодов | 13993 | 13717 | -276 | 16,95 | 15,05 | -1,90 | -1,97 | -3,21 | |
| Резервы предстоящих расходов | 0 | 15 | 15 | 0,00 | 0,02 | 0,02 | 0,00 | 0,17 | |
| Итого по разделу V | 24875 | 29663 | 4788 | 30,13 | 32,54 | 2,41 | 19,25 | 55,65 | |
| БАЛАНС | 82553 | 91157 | 8604 | 100 | 100 | 0 | 10,42 | 100 | |
Как видно из таблицы 1, общая стоимость имущества предприятия увеличилась за отчетный год на 8605 тыс. руб., или 10,4%. Это произошло за счет прироста стоимости внеоборотных активов на 15197 тыс. руб., или на 47,3%, и уменьшения стоимости мобильного имущества на 6592 тыс. руб., или на 13,80%.
В составе внеоборотных активов имело место значительное увеличение стоимости основных средств предприятия, что может быть следствием развития материально-технической базы предприятия, или результатом переоценки основных средств. Рост стоимости основных средств экономически обоснован, если способствует увеличению объема производства и реализации продукции. Причем темпы роста объема продажи продукции должны опережать рост стоимости основных средств, что отразится на повышении уровня фондоотдачи.
В отчетном году расходы на незавершенное строительство значительно уменьшились: уменьшение составило 2436 тыс. руб. или 23,75%.
На начало отчетного периода стоимость мобильного имущества составила 47777 тыс. руб. За отчетный период она уменьшилась на 6592 тыс. руб., или на 13,8%. Удельный вес мобильного имущества в стоимости активов уменьшился на 12,69%, что обусловлено значительным уменьшением оборотных активов (-13,80%), при том, что темпы прироста всех совокупных активов составили 10,42%.
Уменьшение оборотных активов обусловлен уменьшением дебиторской задолженности, денежных средств, не смотря на увеличение запасов.
В отчетном году сумма дебиторской задолженности уменьшилась на 11766 тыс. руб., или на 69,34%.
Денежные средства уменьшились на 9718 тыс. руб., или на 68,82%, их удельный вес в стоимости активов уменьшился на 12,28% и к концу отчетного года составил 4,83%, что отрицательно сказывается на платежеспособности предприятия.
Запасы за отчетный период увеличились на 14892 тыс. руб. или на 20,22% в основном из-за значительного увеличения готовой продукции и товаров для перепродажи, увеличение составило 14285 тыс. руб. или 8,01%.
В ходе анализа показателей структурной динамики установлено, что на конец отчетного периода 54,82% составляют внеоборотные активы и 45,18% - оборотные активы. В составе внеоборотных активов наибольшую долю занимают основные средства (44,68%), а в составе оборотных активов – готовая продукция и товары для перепродажи (22,93%). Следует обратить внимание на невысокий удельный вес денежных средств в составе оборотных активов.
1.2 Анализ недвижимого имущества (внеоборотных активов)
В ходе анализа определяется стоимость реальных активов, характеризующих производственный потенциал предприятия. К ним относятся: основные средства, производственные запасы и незавершенное производство. Оценка реальных активов предприятия представлена в аналитической таблице 2.
Таблица 2. Анализ состава и структуры имущества предприятия
| Виды имущества | Значение | |||
| на начало года | на конец года | изменение +,- | ||
| тыс.руб. | тыс.руб. | тыс.руб. | % | |
| Стоимость имущества предприятия | 82552 | 91157 | 8605 | 10,42 |
| Основные средства | 23039 | 40727 | 17688 | 76,77 |
| Производственные запасы | 6180 | 5088 | -1092 | -17,67 |
| Незавершенное производство | 3706 | 5454 | 1748 | 47,17 |
| Стоимость реального имущества | 32925 | 51269 | 18344 | 55,71 |
| Удельный вес реального имущества в имуществе организации | 39,88% | 56,24% | 16,36 | - |
Данные таблицы 2 свидетельствуют об увеличении стоимости реальных активов в отчетном периоде на 18344 тыс. руб., или на 55,71%. Удельный вес реального имущества на конец отчетного периода составил 56,24%, что на 16,36% больше по сравнению с началом периода. Темп прироста внеоборотных активов (43,7%) выше, чем мобильных средств (-13,80%), что определяет тенденцию к уменьшению оборачиваемости всей совокупности активов.
Внеоборотные активы представлены вложениями средств в недвижимость, нематериальные активы, долгосрочными финансовыми вложениями
Таблица 3.Состав и структура внеоборотных активов предприятия
| Значение | ||||||
| на начало года | на конец года | изменение +,- | ||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| Внеоборотные активы, всего, в т.ч. | 34775 | 100 | 49972 | 100 | 15197 | 43,70 |
| Нематериальные активы | 142 | 0,41 | 137 | 0,27 | -5 | -3,52 |
| Основные средства | 23039 | 66,25 | 40727 | 81,50 | 17688 | 76,77 |
| Незавершенное строительство | 10258 | 29,50 | 7822 | 15,65 | -2436 | -23,75 |
| Отложенные налоговые активы | 836 | 2,40 | 848 | 1,70 | 12 | 1,44 |
| Прочие внеоборотные активы | 500 | 1,44 | 438 | 0,88 | -62 | -12,40 |
Из таблицы видно, что внеоборотные активы увеличились на 15197 тыс. руб. или на 43,7% в основном из-за увеличения стоимости основных средств предприятия (на 17688 тыс. руб. или на 76,77%). При этом Незавершенное строительство уменьшилось на 2436 тыс. руб. или на 23,75%, прочие внеоборотные активы уменьшились на 62 тыс. руб. или на 12,4%.
1.3 Анализ оборотных активов предприятия
Вещественные элементы оборотных средств (предметы труда) полностью потребляются в каждом производственном цикле, могут утрачивать свою натурально-вещественную форму и целиком переносят свою стоимость на стоимость готовой продукции (выполненных работ, оказанных услуг)
Основными задачами анализа оборотных активов являются:
- Изучение изменения состава и структуры оборотных активов (таблица 4);
- Определение основных источников формирования оборотного капитала;
- Определение эффективности использования оборотных активов.
Таблица 4.Состав и структура оборотных активов предприятия
| Виды имущества | Значение | |||||
| на начало года | на конец года | изменение +,- | ||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| Оборотные активы, всего, в т.ч. | 47778 | 100 | 41185 | 100 | -6593 | -13,80 |
| Запасы | 16689 | 34,93 | 31581 | 76,68 | 14892 | 89,23 |
| Налог на добавленную стоимость по приобретенным ценностям | 1 | 0,00 | 0 | 0,00 | -1 | -100,00 |
| Дебиторская задолженность (в течении 12 месяцев) | 16968 | 35,51 | 5202 | 12,63 | -11766 | -69,34 |
| Денежные средства | 14120 | 29,55 | 4402 | 10,69 | -9718 | -68,82 |
Из таблицы видно, что оборотные активы на конец года уменьшились на 6593 тыс. руб. или на 13,8% в основном из-за уменьшения следующих статей:
Дебиторская задолженность уменьшилась на 11766 тыс. руб. или на 69,34%
Денежные средства уменьшились на 9718 тыс. руб. или на 68,82%.
1.3.1 Анализ состояния запасов
Создание материально-производственных запасов является необходимым условием обеспечения непрерывного производственного процесса.
Излишние запасы приводят к необоснованному отвлечению средств из хозяйственного оборота, что в конечном итоге влияет на рост кредиторской задолженности и является одной из причин неустойчивого финансового положения. Недостаток запасов может привести к сокращению объема производства продукции и уменьшению суммы прибыли, что также влияет на ухудшение финансового состояния предприятия. Учитывая это, запасы должны быть оптимальными.
Состояние запасов и затрат может быть охарактеризовано с помощью аналитической таблицы 5.
Таблица 5.Анализ состояния запасов
| Статья активов | Значение | |||||
| на начало года | на конец года | изменение +,- | ||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| Запасы, всего, в т.ч. | 16689 | 100 | 31581 | 100 | 14892 | 89,23 |
| сырье, материалы и другие аналогичные ценности | 6180 | 37,03 | 5088 | 16,11 | -1092 | -17,67 |
| затраты в незавершенном производстве | 3706 | 22,21 | 5454 | 17,27 | 1748 | 47,17 |
| готовая продукция и товары для перепродажи | 6615 | 39,64 | 20900 | 66,18 | 14285 | 215,95 |
| расходы будущих периодов | 188 | 1,13 | 139 | 0,44 | -49 | -26,06 |
Как видно из таблицы 5, запасы товарно-материальных ценностей за анализируемый период возросли на 14892 тыс. руб., или на 89,23%. Основной прирост запасов произошел по статье «готовая продукция и товары для перепродажи», сумма которых увеличилась на 14285 тыс. руб., или на 215,95%. Затраты в незавершенном производстве увеличились на 1748 тыс. руб., или на 47,17%. При этом сырье, материалы и другие аналогичные ценности уменьшились на 1092 тыс. руб. или на 17,67%. Расходы будущих периодов уменьшился на 49 тыс. руб. или на 26,06%.
Анализ структурной динамики показывает, что наибольший удельный вес в составе запасов занимает готовая продукция и товары для перепродажи, доля которых к концу отчетного года составляет на 20900 тыс. руб. или 66,18% от общего числа запасов. Изменение величины и структуры запасов представлено на рисунке 1.
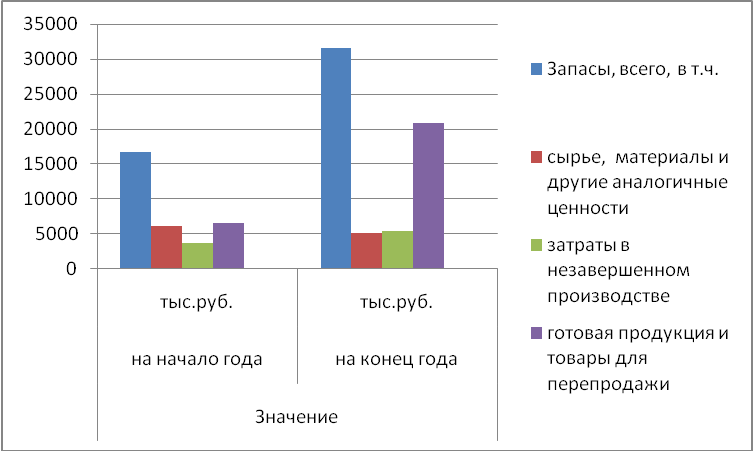
Рис.1
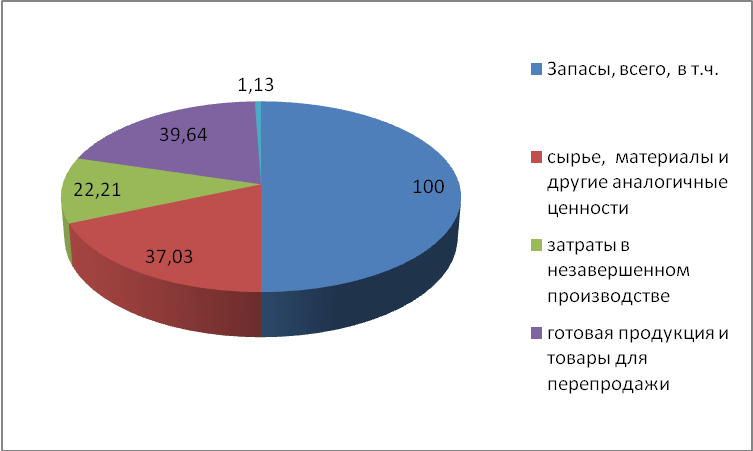
Рис.1 - На начало года
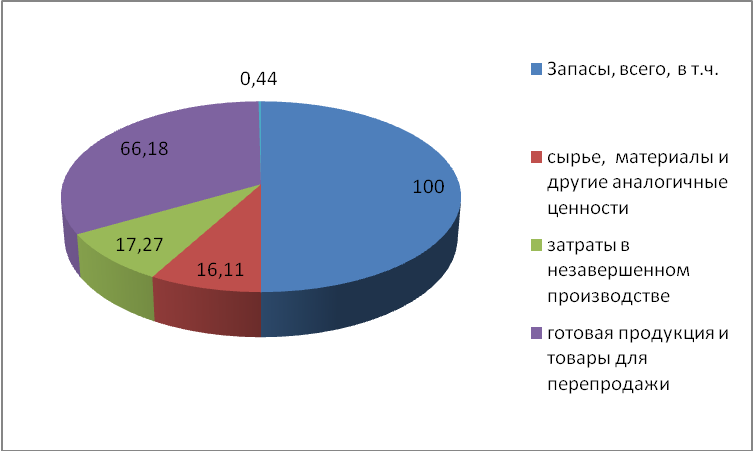
Рис.2 - На конец года
Для оценки структуры запасов товарно-материальных ценностей используют коэффициент накопления. Он определяется отношением суммарной стоимости производственных запасов, незавершенного производства, расходов будущих периодов к стоимости готовой продукции и товаров отгруженных. Коэффициент накопления характеризует уровень мобильности запасов товарно-материальных ценностей и при оптимальном варианте он должен быть меньше 1. Но данное соотношение справедливо только в том случае, если продукция предприятия конкурентоспособна и пользуется спросом.
По данным баланса предприятия, коэффициент накопления запасов составил на начало года:
Кн = (6180+3706+188)/6615 = 1,52
на конец года:
Кн = (5088+5454+139)/20900 = 0,51
Расчеты показывают, что коэффициент накопления на начало года выше рекомендуемой величины. Но к концу года становится меньше единицы, а значит уровень мобильности запасов товароматериальных ценностей на конец года становится оптимальным.
Для оценки оборачиваемости запасов используются показатели: период оборота и количество оборотов. Период оборота характеризует количество дней, в течение которых оплачиваются счета и реализуются материально-производственные запасы, т.е. показывает продолжительность цикла, в течение которого материально-производственные запасы превращаются в наличные денежные средства. Коэффициент оборачиваемости рассчитывается как отношение выручки от продажи без налога на добавленную стоимость (для более точного расчета можно использовать себестоимость реализованной продукции) к средней величине материально-производственных запасов. Средняя величина запасов определяется по данным бухгалтерского баланса как среднеарифметическая сумма на начало и конец анализируемого периода.
Коэффициент оборачиваемости равен:
Ко.з = 17353/ 32479,5 = 0,53
Скорость одного оборота составляет 680 дней [360/0,53].
1.3.2 Анализ дебиторской задолженности
Состояние расчетной дисциплины характеризуется динамикой и структурой дебиторской задолженности. Дебиторская задолженность – это суммы, причитающиеся от покупателей и заказчиков. Тенденция увеличения дебиторской задолженности ставит предприятие в зависимость от финансового состояния партнеров.
Если предприятие расширяет свою деятельность, то растет число покупателей и, как правило, дебиторская задолженность. С другой стороны, предприятие может сократить отгрузку продукции, тогда счета дебиторов уменьшаться.
В процессе анализа изучается динамика, состав, причины и сроки образования дебиторской задолженности, устанавливается сумма нормальной и просроченной задолженности.
Нормальная дебиторская задолженность возникает вследствие применяемых форм расчетов за товары, услуги, при выдаче средств под отчет на различные нужды и т.д. «Неоправданная» дебиторская задолженность возникает вследствие недостатков в работе предприятия, например, при выявлении недостач и хищений товарно-материальных ценностей и денежных средств.
В процессе анализа оценивают «качество» дебиторской задолженности. Качественное состояние дебиторской задолженности характеризует вероятность ее получения в полной сумме. Показателем этой вероятности является срок образования задолженности, а также удельный вес просроченной задолженности. Чем больше срок дебиторской задолженности, тем ниже вероятность ее получения.
Дебиторская задолженность по срокам образования классифицируется на задолженность:
- до 1 месяца;
- от 1 до 3 месяцев;
- от 3 до 6 месяцев;
- от 6 месяцев до 1 года;
- свыше 1 года.
К нормальной (оправданной) относится задолженность, срок погашения которой не наступил либо составляет менее одного месяца. К просроченной задолженности относятся задолженность, непогашенная в сроки, установленные договором, нереальные для взыскания долги или дебиторская задолженность, по которой истекли сроки исковой давности. Отвлечение средств в эту задолженность создает реальную угрозу неплатежеспособности самого предприятия- кредитора.
Счета, которые покупатели не оплатили, называются сомнительными (безнадежными) долгами. По долгам, не реальным к взысканию, в установленном порядке формируется резерв по сомнительным долгам. Безнадежные долги погашаются путем списания их на убытки предприятия как дебиторская задолженность, по которой истек срок исковой давности. Поэтому при снижении суммы дебиторской задолженности важно установить, не явилось ли это следствием ее списания на убытки.
Анализ состава и структуры дебиторской задолженности представлен в таблице 6.
Таблица 6. Состав и структура дебиторской задолженности
| Статья активов | Значение | |||||
| на начало года | на конец года | изменение +,- | ||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| Расчеты с дебиторами, всего, в т.ч. | 16968 | 100 | 5202 | 100 | -11766 | -69,34 |
| с покупателями и заказчиками | 1236 | 7,28 | 2653 | 51,00 | 1417 | 114,64 |
| с прочими дебиторами | 15732 | 92,72 | 2549 | 49,00 | -13183 | -83,80 |
Данные таблицы 6 свидетельствуют о значительном уменьшении дебиторской задолженности на 11766 тыс. руб., или на 69,34%. Ее уменьшение в основном произошло по расчетам с прочими дебиторами. Сумма неоплаченных счетов прочими дебиторами уменьшилась на 13183 тыс. руб., или на 183,8% и составила на конец года 2549 тыс. руб. Удельный вес средств в расчетах с прочими дебиторами уменьшился с 92,72% до 49,00%, т.е. на 43,72%.
Качество задолженности характеризуется показателями ее оборачиваемости. Коэффициент оборачиваемости рассчитывается как отношение выручки от продажи к средней величине дебиторской задолженности. Средняя величина дебиторской задолженности определяется по данным бухгалтерского баланса как среднеарифметическая сумма на начало и конец анализируемого периода. Коэффициент показывает, сколько раз задолженность образуется в течение изучаемого периода, и характеризует скорость, с которой дебиторская задолженность будет превращена в денежные средства. Период оборота (погашения) дебиторской задолженности рассчитывается в днях и характеризует срок товарного кредитования потребителей продукции.
Для сокращения срока товарного кредита необходимо контролировать состояние расчетов с покупателями, по возможности ориентироваться на большее число покупателей, использовать способ предоставления скидок при досрочной оплате и т.д.
Коэффициент оборачиваемости дебиторской задолженности за отчетный период:
Ко.дз = 18592/11085 = 1,68, скорость одного оборота в отчетном году составляет 214,29 дней [360/1,68], что на 241,41 день меньше, чем в предыдущем году ([360/0,79=455,70]).
1.3.3 Анализ движения денежных средств предприятия
Одним из основных условий финансового благополучия предприятия является приток денежных средств, обеспечивающих погашение всех первоочередных платежей.
Отсутствие минимально необходимого запаса денежных средств свидетельствует о серьезных финансовых затруднениях. Чрезмерная величина денежных средств говорит о том, что реально предприятие терпит убытки, связанные с инфляцией и обесценением денег, так и с упущенной возможностью их выгодного размещения и получения дополнительного дохода. В этой связи возникает необходимость оценки движения денежных потоков предприятия.
Одним из способов оценки достаточности денежных средств является расчет длительности периода их оборота. Период оборота денежных средств показывает срок с момента поступления денег на расчетный счет до момента их выбытия.
коэффициент оборачиваемости денежных средств:
Ко.дс = 18592/9261 = 2,01
Период оборота денежных средств составил в течение отчетного года:
Tо.дс=360/2,01=179,11 дней, т.е. с момента поступления денег на счета предприятия до момента их выбытия проходило 179,11 дней.
1.3.4 Анализ оборачиваемости оборотных средств
Финансовое положение предприятия, его платежеспособность и ликвидность находятся в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги. Рост неплатежей затрудняет ритмичную деятельность предприятия и ведет к увеличению дебиторской задолженности. В тоже время излишнее отвлечение средств в производственные запасы, незавершенное производство, готовую продукцию приводит к омертвлению ресурсов и неэффективному использованию оборотного капитала.
От скорости оборота средств зависят: размер годового оборота, потребность в дополнительных источниках финансирования и плата за них, сумма затрат, связанных с владением товарно-материальными ценностями и их хранением и др.
Для оценки оборачиваемости оборотных средств используются следующие показатели:
Продолжительность одного оборота (Тоб.);
Коэффициент оборачиваемости средств (Коб.);
Коэффициент загрузки (закрепления) средств (Кз.);
Экономический эффект (ΔОС).
Продолжительность одного оборота в днях представляет собой отношение суммы среднего остатка оборотных средств к сумме однодневной выручки за анализируемый период и показывает средний срок, за который возвращаются в хозяйственный оборот денежные средства, вложенные в производственно-коммерческие операции:
Тоб.=ОС*Т/В, где
ОС – средние остатки оборотных средств,
Т – число календарных дней в анализируемом периоде,
В – выручка от продажи продукции, работ, услуг за анализируемый период.
Коэффициент оборачиваемости средств характеризует размер объема выручки от продажи продукции на один рубль оборотных средств, а также число оборотов:
Коб.=В/ОС
Рост коэффициента оборачиваемости свидетельствует о более эффективном использовании оборотных средств.
Коэффициент закрепления средств (КЗ) в обороте характеризует сумму оборотных средств, авансируемых на один рубль выручки от продажи продукции:
Кз =ОС/В
Чем меньше коэффициент загрузки, тем эффективнее используются оборотные средства.
Экономический эффект в результате ускорения оборачиваемости выражается в относительном высвобождении средств из оборота, а также в увеличении суммы прибыли. Сумма высвобожденных средств из оборота за счет ускорения оборачиваемости (-ΔОС) или дополнительно привлеченных средств в оборот (+ΔОС) при замедлении оборачиваемости определяется путем умножения фактического однодневного оборота по продаже на изменение продолжительности одного оборота в днях:
ΔОС = (Тоб.1-Тоб.0)*В/Т, где
Тоб.1 и Тоб.0 – соответственно продолжительность одного оборота оборотных средств за отчетный и предыдущий периоды.
Увеличение (уменьшение) суммы прибыли (ΔП) можно рассчитать умножением относительного прироста (снижения) коэффициента оборачиваемости на сумму прибыли от продаж за базовый (предыдущий) период:
ΔП = П0*ΔКоб, где
П0 – сумма прибыли за базовый (предыдущий) период,
ΔКоб. – коэффициент относительного прироста (снижения) числа оборотов оборотных средств:
ΔКоб = (Коб.1-Коб.0)/Коб.0, где
Коб.1, Коб.0 – коэффициенты оборачиваемости за отчетный и предыдущий периоды соответственно.
Анализ оборачиваемости оборотных средств представлен в таблице 7.
Таблица 7. Расчет показателей эффективности использования оборотных средств
| Показатель | Обозначение | Значение | ||
| предыдущий период | отчетный период | изменение +,- | ||
| Выручка от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и прочих платежей), тыс.р. | В | 8747 | 18592 | 9845 |
| Средняя стоимость оборотных активов, тыс.р. | ОС | 44481,5 | - | |
| Число дней в анализируемом периоде | Т | 360 | - | |
| Продолжительность одного оборота, дней | Тоб. | 1830,72 | 861,30 | -969,42 |
| Коэффициент оборачиваемости оборотных средств (число оборотов) | Коб. | 0,20 | 0,42 | 0,22 |
| Коэффициент загрузки (закрепления) оборотных средств | Кз | 5,09 | 2,39 | -2,69 |
| Сумма высвобожденных (-), вовлеченных дополнительно (+) оборотных средств, тыс. р. | ΔОС | -50065,21 | - | |
2. Анализ капитала (источников финансирования) предприятия
В пассиве баланса представлены источники финансирования деятельности предприятия: собственный капитал и резервы, долгосрочные обязательства, краткосрочные обязательства. Совокупный капитал включает собственный и заемный капитал.
Причины увеличения (уменьшения) имущества предприятия устанавливают, изучая изменения в составе источников его образования. Поступление, приобретение, создание имущества может осуществляться за счет собственных и заемных средств.
В мировой практике считается целесообразным приобретать оборотные материальные средства за счет краткосрочных кредитов, так как оборотные средства должны приносить больший доход, чем плата за кредит. Получив заемные средства под меньший процент, чем рентабельность предприятия, можно повысить доходность собственного капитала. Следовательно, от того, насколько оптимально соотношение собственного и заемного капитала, во многом зависит финансовое положение предприятия.
К собственным источникам относятся уставный капитал, добавочный капитал, резервный капитал, нераспределенная прибыль (убыток). Собственные средства пополняются за счет внутренних источников (чистая прибыль, амортизационные отчисления, фонд переоценки имущества, прочие источники) и внешних источников (выпуск акций, безвозмездная финансовая помощь, прочие внешние источники).
К заемным средствам относятся долгосрочные и краткосрочные обязательства организации:
- долгосрочные кредиты и займы;
- краткосрочные кредиты и займы;
- средства кредиторской задолженности.
К заемным средствам, используемым на предприятии длительное время, относятся долгосрочные кредиты банков (полученные на срок более одного года) и долгосрочные займы (суды заимодавцев на срок более года). Следует отметить, что в зарубежной практике существуют различные мнения по поводу привлечения заемных ресурсов. Наиболее распространенным, считается доля собственных ресурсов в размере 50% - 60%. Однако японским компаниям свойственна высокая доля привлеченного капитала (до 80%) – инвестиционные потоки от банков, в США – основной поток инвестиций от населения. Как показывает практика, в предприятия с высокой долей собственных средств кредиторы вкладывают свои средства более охотно (т.к. большая вероятность, что долги будут погашены за счет собственных средств).
Оценка динамики состава и структуры источников собственных и заемных средств проводится по данным баланса в таблице 8.
Таблица 8 Оценка собственных и заемных средств, вложенных в имущество предприятия
| Значение | ||||||
| на начало года | на конец года | изменение +,- | ||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| Источники средств предприятия, всего, в том числе | 82553 | 100 | 91157 | 100 | 8604 | 10,42 |
| Собственные средства (капитал и резервы), всего, в том числе | 53717 | 65,07 | 55668 | 61,07 | 1951 | 3,63 |
| Уставный капитал | 4500 | 5,45 | 4500 | 4,94 | 0 | 0,00 |
| Добавочный капитал | 12485 | 15,12 | 28203 | 30,94 | 15718 | 125,90 |
| Резервный капитал | 30 | 0,04 | 30 | 0,03 | 0 | 0,00 |
| Нераспределенная прибыль | 36702 | 44,46 | 21913 | 24,04 | -14789 | -40,29 |
| 0 | 0,00 | 1022 | 1,12 | 1022 | 0,00 | |
| Заемные средства, всего, в том числе | 28836 | 34,93 | 35489 | 38,93 | 6653 | 23,07 |
| Долгосрочные | 3961 | 4,80 | 5826 | 6,39 | 1865 | 47,08 |
| Краткосрочные | 24875 | 30,13 | 29663 | 32,54 | 4788 | 19,25 |
| Коэффициент соотношения заемных и собственных источников | 0,54 | 0,64 | 0,10 | 18,76 | ||
По данным таблицы 8 стоимость имущества предприятия увеличилась на 8604 тыс.руб. или на 10,42%. Это обусловлено увеличением собственных средств на 1951 тыс.руб. или на 3,63% и заемных средств на 6653 тыс.руб. или на 23,07% .
Рост собственных средств произошел в основном из-за увеличения добавочного капитала на 15718 тыс. руб. или на 125,%. Но при этом нераспределенная прибыль уменьшилась на 14789 тыс. руб. или на 40,29.
Абсолютный прирост собственных средств связан с увеличением объема производства продукции, что увеличивает надежность предприятия как хозяйственного партнера.
Заемные средства представлены долгосрочными и краткосрочными кредитами. В отчетном периоде отмечена тенденция роста заемного капитала по всем позициям. Долгосрочные кредиты и займы увеличились на 1865 тыс. руб. или на 47,08%, их удельный вес в общем объеме заемных средств составил к концу отчетного периода 6,39%. Краткосрочные кредиты и займы увеличились на 4788 тыс. руб. или на 19,25%, их доля в общей сумме привлеченных средств к концу отчетного года составила 32,54%.
Коэффициент соотношения заемных средств к собственным увеличился на 0,1 или 3,45% к концу года, что говорит об увеличении зависимости предприятия от заемных средств.
2.1 Анализ собственного капитала
Необходимым условием успешной работы предприятия является наличие собственных оборотных средств, которые могут быть использованы для приобретения материально-производственных запасов, поддержания незавершенного производства, осуществления краткосрочных финансовых вложений в ценные бумаги и на другие цели обеспечения производственно-хозяйственной и коммерческой деятельности предприятия. Отсутствие таких средств вынуждает предприятие обращаться к заемным источникам. Таким образом, собственные оборотные средства, предназначенные для финансирования текущей деятельности, характеризуют сумму средств, вложенных в оборотные активы. При отсутствии таких средств предприятие обращается к заемным источникам.
Величина собственных оборотных средств (СОС) определяется как разность между суммой источников собственных средств (СК) и их величиной, которая была направлена на формирование иммобильного имущества:
СОС = СК - ВА,
где ВА - стоимость внеоборотных активов.
Расчет суммы собственных оборотных средств предприятия представлен в таблице 9.
Таблица 9 Расчет наличия собственных оборотных средств
| Виды имущества | Значение | |||
| на начало года | на конец года | изменение +,- | ||
| тыс.руб. | тыс.руб. | тыс.руб. | % | |
| Источники собственных средств (СК) | 53717 | 55668 | 1951 | 3,63 |
| Внеоборотные активы (ВА) | 34775 | 49972 | 15197 | 43,70 |
| СОС | 18942 | 5696 | -13246 | -69,93 |
Как видно из таблицы 9, величина собственных оборотных средств предприятия уменьшилась на конец года на 13246 тыс.руб. или на 69,93%.
2.2 Анализ заемного капитала
Заемные источники финансирования деятельности предприятия, в основном, представлены кредиторской задолженностью, поэтому необходимо изучить ее состав и структуру, а также произошедшие в ней изменения (таблица 10).
Таблица 10. Анализ кредиторской задолженности
| Виды имущества | Значение | |||||
| на начало года | на конец года | изменение +,- | ||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| Кредиторская задолженность, всего, в т.ч. | 10882 | 100 | 15931 | 100 | 5049 | 46,40 |
| перед поставщиками и подрядчиками | 1564 | 14,37 | 3466 | 21,76 | 1902 | 121,61 |
| по оплате труда | 3278 | 30,12 | 4146 | 26,02 | 868 | 26,48 |
| перед государственными внебюджетными фондами | 1247 | 11,46 | 4333 | 27,20 | 3086 | 247,47 |
| по налогам и сборам | 2991 | 27,49 | 2117 | 13,29 | -874 | -29,22 |
| с прочими кредиторами | 1802 | 16,56 | 1869 | 11,73 | 67 | 3,72 |
Как свидетельствуют данные таблицы 10, на предприятии наблюдается тенденция роста кредиторской задолженности на 5049 тыс. руб. или 46,4% по сравнению с началом периода. Большую часть объема кредиторской задолженности (27,20% на конец года) составляют обязательства перед государственными внебюджетными фондами и по оплате труда (26,02% на конец года). Величина этих долгов выросла по сравнению с началом года на 3086 тыс. руб. или 247,47% и на 868 тыс. руб. или на 26,48% соответственно.
Причем темпы прироста обязательств перед государственными внебюджетными фондами опережают темпы прироста всей кредиторской задолженности.
Так же произошло увеличение задолженности перед поставщиками и подрядчиками на 1902 тыс. руб. (121,61%).
В отчетном году уменьшились долги предприятия по налогам и сборам на 874 тыс. руб. или 29,22%, их доля в общей величине кредиторской задолженности снизилась с 27,49% и к концу года составила 13,29%.
2.3 Сравнительный анализ дебиторской и кредиторской задолженности
В процессе производственно-хозяйственной деятельности предприятие осуществляет приобретение сырья, материалов, других запасов, а также с реализацией продукции и оказанием работ, услуг. Если расчеты за продукцию, оказанные услуги производятся на условиях последующей оплаты, в этом случае можно говорить о получении предприятием кредита от своих поставщиков и подрядчиков. В то же время само предприятие выступает кредитором своих покупателей и заказчиков, а также поставщиков в части выданных им авансов под предстоящую поставку продукции. В этих условиях необходимо следить за соотношением дебиторской и кредиторской задолженности.
Превышение дебиторской задолженности над кредиторской означает отвлечение средств из хозяйственного оборота и в дальнейшем может привести к необходимости привлечения дорогостоящих кредитов банка и займов для обеспечения текущей производственно-хозяйственной деятельности предприятия. Значительное превышение кредиторской задолженности над дебиторской создает угрозу финансовой устойчивости предприятия.
Сравнительная оценка дебиторской и кредиторской задолженности по состоянию на конец отчетного периода, используя данные баланса, дана