Анализ и диагностика финансово-хозяйственной деятельности предприятия
Таблица 11. Сравнительный анализ кредиторской и дебиторской задолженностей на конец отчетного периода
| Расчеты | Дебиторская задолженность | Кредиторская задолженность | Превышение задолженности | |
| дебиторской | кредиторской | |||
| С покупателями или поставщиками, тыс.руб. | 1236 | 1564 | - | 328 |
| С бюджетом, тыс.руб. | - | 2991 | - | 2991 |
| По оплате труда, тыс.руб. | - | 3278 | - | 3278 |
| С государственными внебюджетными фондами, тыс.руб. | - | 1247 | - | 1247 |
| С прочими, тыс.руб. | 15732 | 1802 | 13930 | - |
| Итого, тыс.руб. | 16968 | 10882 | 13930 | 7844 |
Данные таблицы 11 свидетельствуют, о превышении дебиторской задолженности над кредиторской по состоянию на конец отчетного года на сумму 6086 тыс. руб. Превышение дебиторской задолженности над ркдиторской произошло в основном из-за увеличения статьи расходов «прочие дебиторы» на 13930 тыс. руб.
По всем остальным позициям кредиторская задолженность превышает дебиторскую:
- С покупателями или поставщиками на 328 тыс. руб.
- С бюджетом на 2991 тыс. руб.
- По оплате труда на 3278 тыс. руб.
- С государственными внебюджетными фондами на 1247 тыс. руб.
3. Анализ финансового положения предприятия
3.1 Анализ ликвидности и платежеспособности предприятия
Рыночные условия хозяйствования обязывают предприятие в любой момент времени иметь возможность рассчитаться по внешним обязательствам (быть платежеспособным) или по краткосрочным обязательствам (быть ликвидным).
Информационной базой для оценки платежеспособности и ликвидности предприятия является бухгалтерский баланс.
Общая платежеспособность предприятия - это способность полностью покрывать долго – и краткосрочные обязательства имеющимися оборотными активами.
Различают текущую и долгосрочную платежеспособность. Под долгосрочной платежеспособностью понимается способность предприятия рассчитываться по своим долгосрочным обязательствам. Способность предприятия платить по своим краткосрочным обязательствам характеризует текущую платежеспособность.
Ликвидность предприятия – это достаточность денежных и других средств для оплаты долгов в текущий момент. Уровень ликвидности зависит от сферы деятельности, соотношения оборотных и внеоборотных активов, величины и срочности оплаты обязательств.
Ликвидность баланса – это степень покрытия обязательств предприятия активами, срок превращения которых в денежные средства соответствует сроку погашения обязательств. Чем короче период трансформации, тем выше ликвидность активов. Ликвидность активов – это способность активов трансформироваться в денежные средства.
Таким образом, ликвидность – это необходимое и обязательное условие платежеспособности предприятия.
В целом анализ ликвидности – это анализ способности активов трансформироваться в денежные средства. Выделяют следующие группы активов в зависимости от степени их ликвидности (таблица 12).
| Таблица 12. Данные для анализа ликвидности баланса, тыс.р. | |||||
| на начало года | на конец года | Изменение, тыс.р. | Изменение, % | ||
| АКТИВ | |||||
| Наиболее ликвидные активы | А1 | 14120 | 4402 | -9718 | -68,82 |
| Быстрореализуемые активы | А2 | 16968 | 5202 | -11766 | -69,34 |
| Медленнореализуемые активы | А3 | 16690 | 31581 | 14891 | 89,22 |
| Труднореализуемые активы | А4 | 34775 | 49972 | 15197 | 43,70 |
| БАЛАНС | 82553 | 91157 | 8604 | 10,42 | |
| ПАССИВ | |||||
| Наиболее срочные обязательства | П1 | 10882 | 15931 | 5049 | 46,40 |
| Краткосрочные пассивы | П2 | 0 | 0 | 0 | 0,00 |
| Долгосрочные пассивы | П3 | 3961 | 5826 | 1865 | 47,08 |
| Постоянные пассивы | П4 | 67710 | 69400 | 1690 | 2,50 |
| БАЛАНС | 82553 | 91157 | 8604 | 10,42 | |
Данные таблицы 12 свидетельствуют о том, что в отчетном периоде предприятие не обладало абсолютной ликвидностью. Наиболее ликвидные активы на начало года чуть больше суммы кредиторской задолженности на начало года на 3238 тыс. руб., но на конец года платежный недостаток составил уже 11529 тыс. руб.
Для детализации анализа платежеспособности предприятия используют финансовые коэффициенты, приведенные в таблицу 13.
Таблица 13. Показатели платежеспособности предприятия
| Коэффициент платежеспособности | на начало года | на конец года | Рекомен дуемое значение | |
| Общий коэффициент платежеспособности | 2,29 | 1,37 |
|
|
| Коэффициент абсолютной ликвидности | 1,29 | 0,28 | ||
| Коэффициент срочной ликвидности | 0,86 | 0,60 |
|
|
| Коэффициент текущей ликвидности | 4,39 | 2,59 |
|
|
| Коэффициент маневренности функционирующего капитала | 0,45 | 1,25 | уменьшение показателя - положительный факт | |
| Доля оборотных средств в активах | 0,58 | 0,45 |
|
|
| Коэффициент обеспеченности собственными средствами | 0,69 | 0,47 |
|
|


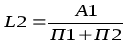
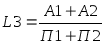
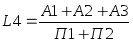
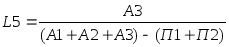
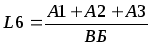
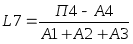
Коэффициент абсолютной ликвидности составляет 0,28 пункта и показывает, что к концу года 28% краткосрочных обязательств может быть погашено за счет денежных средств и ценных бумаг предприятия. Если сравнить значение показателя с рекомендуемым уровнем, можно отметить, что предприятие не имеет дефицит наличных денежных средств для покрытия текущих обязательств.
Коэффициент срочной ликвидности показывает, что краткосрочные обязательства на 60% покрывались денежными средствами, ценными бумагами и средствами в расчетах. В нашем случае уровень коэффициента критической ликвидности ниже рекомендуемого значения и указывает на то, что сумма ликвидных активов предприятия не соответствует требованиям текущей платежеспособности.
Коэффициент текущей ликвидности за отчетный период составляет 2,59 пункта, что является нормой. Предприятие полностью покрывает краткосрочные обязательства ликвидными активами.
Анализируя состояние платежеспособности предприятия, необходимо рассматривать причины финансовых затруднений, частоту их образования и продолжительность просроченных долгов.
Основными причинами неплатежеспособности предприятия могут быть следующие:
- невыполнение плана по производству и реализации продукции, работ, услуг;
- рост себестоимости продукции, работ, услуг;
- невыполнение плана по прибыли, как результат недостаток собственных оборотных средств;
- неправильное использование оборотного капитала: отвлечение средств в дебиторскую задолженность, вложение в сверхплановые запасы и на прочие цели, которые временно не имеют источников финансирования.
3.2 Анализ финансовой устойчивости
Каждый вид имущества предприятия имеет свой источник финансирования. Источниками финансирования внеоборотных активов, как правило, являются собственный капитал и долгосрочные заемные средства. Чем больше доля собственных средств, вложенных в долгосрочные активы, тем устойчивее финансовое состояние предприятия.
Оборотные активы образуются за счет собственного капитала и за счет краткосрочных кредитов, займов и средств кредиторской задолженности. Если оборотные активы наполовину сформированы за счет собственного капитала, а наполовину - за счет заемного, обеспечивается гарантия погашения внешнего долга.
Если предприятие испытывает недостаток собственных оборотных средств, необходимых для приобретения запасов, покрытия затрат и осуществления других расходов, связанных с организацией непрерывного производственно-коммерческого процесса, оно вынуждено привлекать заемный капитал, усиливая финансовую зависимость от кредиторов и иных внешних источников финансирования.
Финансовая устойчивость предприятия характеризуется финансовой независимостью от внешних заемных источников, способностью предприятия маневрировать финансовыми ресурсами, наличием необходимой суммы собственных средств для обеспечения основных видов деятельности.
Устойчивость финансового состояния предприятия оценивается системой абсолютных и относительных показателей путем соотношения заемных и собственных средств по отдельным статьям актива и пассива баланса.
Высокая финансовая зависимость от внешних источников финансирования может привести к потере платежеспособности предприятия. Поэтому оценка финансовой устойчивости является важной задачей финансового анализа.
Наиболее обобщающим абсолютным показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат, т.е. разницы между величиной источников средств и величиной запасов и затрат. При этом имеется в виду обеспеченность источниками собственных и заемных средств, за исключением кредиторской задолженности и прочих пассивов.
В зависимости от соотношения величин показателей материально-производственных запасов, собственных оборотных средств и иных источников формирования запасов можно с определенной степенью условности выделить следующие типы финансовой устойчивости:
Абсолютная финансовая устойчивость характеризуется неравенством:
ЗиЗ < СОС, СОС = СК-ВА,
где ЗиЗ – материальные запасы и затраты;
СОС - собственные оборотные средства;
СК – собственный капитал;
ВА – внеоборотные активы.
Данное соотношение показывает, что все запасы и затраты покрываются собственными оборотными средствами и предприятие не зависит от внешних кредиторов.
2. Нормальная финансовая устойчивость характеризуется неравенством:
СОС < ЗиЗ < СОС + ДП + КП,
где ДП - долгосрочные пассивы.
КП – краткосрочные пассивы.
Соотношение показывает, что сумма запасов и затрат превышает сумму собственных оборотных средств, но меньше суммы собственного оборотного капитала и долгосрочных и краткосрочных заемных источников. Для покрытия запасов и затрат используются собственные и привлеченные средства долгосрочного и краткосрочного характера.
3. Неустойчивое (предкризисное) финансовое положение характеризуется неравенством:
ЗиЗ > СОС + ДП + КП.
Данное соотношение соответствует положению, при котором сумма запасов и затрат превышает общую сумму всех нормальных (обоснованных) источников финансирования. При этом нарушается платежный баланс, но сохраняется возможность восстановления равновесия платежных средств и платежных обязательств за счет привлечения временно свободных дополнительных источников средств в оборот предприятия (фондов предприятия), превышения нормальной кредиторской задолженности над дебиторской и др.
4. Критическое финансовое положение характеризуется ситуацией, когда в дополнение к предыдущему неравенству предприятие имеет кредиты и займы, не погашенные в срок, а также просроченную кредиторскую и дебиторскую задолженности. Данная ситуация означает, что предприятие не может вовремя расплатиться со своими кредиторами. В условиях рыночной экономики при хроническом повторении ситуации предприятие должно быть объявлено банкротом.
Для определения типа финансовой устойчивости проанализируем динамику источников средств, необходимых для формирования запасов и затрат (таблица 14).
Таблица 14. Определение типа финансовой устойчивости предприятия
| Показатель | На начало периода, тыс.р. | На конец периода, тыс. р. | Изменение | |
| тыс.р. | % | |||
| 1. Источники собственных средств | 53717 | 55668 | 1951 | 3,63 |
| 2. Внеоборотные активы | 34775 | 49972 | 15197 | 43,70 |
| 3. Наличие собственных оборотных средств (п.1-п.2) | 18942 | 5696 | -13246 | -69,93 |
| 4. Долгосрочные кредиты и займы | 3961 | 5826 | 1865 | 47,08 |
| 5. Наличие собственных и долгосрочных заемных средств для формирования запасов (п.3 + п.4) | 22903 | 11522 | -11381 | -49,69 |
| 6. Краткосрочные кредиты и займы | 24875 | 29663 | 4788 | 19,25 |
| 7. Общая величина основных источников средств на покрытие запасов и затрат (п.5 + п.6) | 47778 | 41185 | -6593 | -13,80 |
| 8. Запасы и затраты | 16689 | 31581 | 14892 | 89,23 |
| 9. Излишек (+), недостаток (-) собственных оборотных средств на покрытие запасов и затрат (п.3–п.8) | 2253 | -25885 | -28138 | -1248,91 |
| 10. Излишек (+), недостаток (-) собственных оборотных средств и долгосрочных заемных средств на покрытие запасов и затрат (п.5 – п.8) | 6214 | -20059 | -26273 | -422,80 |
| 11. Излишек (+), недостаток (-) общей величины средств на покрытие запасов и затрат (п.7 - п.8) | 31089 | 9604 | -21485 | -69,11 |
Данные таблицы 14 свидетельствуют о том, что на предприятии все запасы и затраты покрываются собственными оборотными средствами и предприятие не зависит от внешних кредиторов, и следовательно предприятие относится к первому типу финансовой устойчивости - Абсолютная финансовая устойчивость.
Обеспеченность собственными оборотными средствами характеризуется также финансовыми коэффициентами, значения которых сравниваются с базисными или нормативными величинами, таблица 15.
Таблица 15. Показатели финансовой устойчивости
|
Показатель |
На начало года | На конец года | Рекомендуемое значение |
| 1. Коэффициент капитализации (U1) | 0,53 | 0,64 | Не выше 1,5 |
| 2. Коэффициент обеспеченности собственными источниками финансирования (U2) | 0,40 | 0,13 | Нижняя граница - 0,1. Оптимальное значение - больше или равно 0,5 |
| 3. Коэффициент финансовой независимости (U3) | 0,65 | 0,61 | Больше или равно 0,4 - 0,6 |
| 4. Коэффициент финансирования(U4) | 1,86 | 1,57 | Больше или равно 0,7. Оптимальное значение - 1,5 |
| 5. Коэффициент финансовой устойчивости (U5) | 0,7 | 0,67 | Больше или равно 0,6 |
3.3 Оценка вероятности банкротства предприятия
Несостоятельность (банкротство) - признанная арбитражным судом неспособность должника в полном объеме удовлетворить требования кредиторов по денежным обязательствам и (или) исполнить обязанность по уплате обязательных платежей (далее - банкротство)1.
Внешним признаком банкротства[1] является приостановление текущих платежей на срок больше трех месяцев с момента наступления даты платежа, при этом платеж должен быть не менее 100 тыс. руб.
Процедурами банкротства являются:
- наблюдение;
- финансовое оздоровление;
- внешнее управление;
- конкурсное производство;
- мировое соглашение.
Наблюдение осуществляет назначенный арбитражным судом временный управляющий, в задачи которого входят обеспечение сохранности имущества предприятия-должника и проведение анализа его финансового состояния, позволяющего исключить случаи фиктивного банкротства, определить имеющиеся активы, объем требований кредиторов и возможность восстановления платежеспособности.
После проведения анализа финансового положения должника и выявления перспектив восстановления платежеспособности временный управляющий извещает кредиторов о возбуждении дела о банкротстве и созывает кредиторов на первое собрание. Важнейшим вопросом, который должен согласно указанному закону быть решен на первом собрании кредиторов, является решение о целесообразности введения внешнего управления.
Наблюдение прекращается при введении внешнего управления или утверждении судом мирового соглашения либо после признания арбитражным судом должника банкротом.
В соответствии с Федеральным законом «О несостоятельности (банкротстве)» в отношении должника применяются реорганизационные, ликвидационные процедуры, мировое соглашение.
Реорганизационные процедуры предполагают внешнее управление имуществом должника и (или) санацию. Внешнее управление имуществом должника связано с передачей функций по управлению предприятием-должником арбитражному управляющему, назначенному арбитражным судом. Санация (оздоровление) предприятия-должника предполагает оказание ему финансовой помощи кредиторами или другими заинтересованными лицами.
На период внешнего управления имуществом должника вводится мораторий на удовлетворение требований кредиторов к должнику. Мораторий не распространяется на требования кредиторов, срок исполнения которых наступил после момента введения внешнего управления, а также на требования о взыскании задолженности по заработной плате, по авторским договорам, алиментам, о возмещении вреда, причиненного жизни и здоровью.
Действующие нормативные документы и современная литература содержат различные подходы к оценке потенциального банкротства.
Постановлением Правительства РФ от 20.05.94 г. № 498 была утверждена система критериев для определения неудовлетворительной структуры баланса неплатежеспособных предприятий, базирующихся на текущей ликвидности, обеспеченности собственными оборотными средствами и способности восстановить (утратить) платежеспособность.
На основании указанной системы критериев принимались решения:
- о признании структуры баланса предприятия неудовлетворительной;
- о наличии реальной возможности у предприятия-должника восстановить свою платежеспособность;
- о наличии реальной возможности утраты платежеспособности предприятия, когда оно в ближайшее время не сможет выполнить свои обязательства перед кредиторами.
К предприятию, которое признано банкротом, применяется ряд санкций:
- ликвидация с распродажей имущества;
- реорганизация производственно-финансовой деятельности;
- мировое соглашение между кредиторами и собственниками предприятия.
Ликвидационные процедуры ведут к прекращению деятельности предприятия. Реорганизационные процедуры предусматривают восстановление платежеспособности должника путем проведения определенных инновационных мероприятий. По результатам анализа должна быть выработана генеральная финансовая стратегия и составлен бизнес-план финансового оздоровления предприятия с целью недопущения банкротства и вывода его из «опасной зоны» путем комплексного использования внутренних и внешних резервов.
К внешним источникам привлечения средств в оборот предприятия относят факторинг, лизинг, привлечение кредитов под прибыльные проекты, выпуск новых акций и облигаций, государственные субсидии.
Одним из основных и наиболее радикальных направлений финансового оздоровления предприятия является поиск внутренних резервов по увеличению прибыльности производства и достижению безубыточной работы: более полное использование производственной мощности предприятия, повышение качества и конкурентоспособности продукции, снижение ее себестоимости, рациональное использование материальных, трудовых и финансовых ресурсов, сокращение непроизводительных расходов и потерь.
Основное внимание при этом необходимо уделить вопросам ресурсосбережения — внедрению прогрессивных норм, нормативов и ресурсосберегающих технологий, организации действенного учета и контроля за использованием ресурсов, изучению и внедрению передового опыта в осуществлении режима экономии, материальному и моральному стимулированию работников в борьбе за экономию ресурсов и сокращение непроизводительных расходов и потерь.
Резервы улучшения финансового состояния предприятия могут быть выявлены с помощью маркетингового анализа по изучению спроса и предложения, рынков сбыта и формирования на этой основе оптимального ассортимента и структуры производства продукции.
В особых случаях необходимо провести реинжиниринг бизнес-процесса, т.е. коренным образом пересмотреть производственную программу, материально-техническое снабжение, организацию труда и начисление заработной платы, подбор и расстановку персонала.
4. Анализ результативности финансово-хозяйственной деятельности предприятия
4.1 Анализ финансовых результатов
Необходимым элементом финансового анализа является исследование результатов финансово-хозяйственной деятельности предприятия, которые характеризуются суммой прибыли или убытка.
Информация, содержащаяся в форме № 2 «Отчет о прибылях и убытках», позволяет проанализировать финансовые результаты, полученные от всех видов деятельности предприятия, установить структуру прибыли и динамику показателей.
Анализ финансовых результатов включает оценку валовой прибыли, прибыли от продаж, прибыли до налогообложения, прибыли от обычной деятельности, чистой прибыли предприятия.
Прибыль предприятия представляет собой сумму прибыли от продаж товаров, продукции, работ, услуг предприятия (Пр), доходов от участия в других организациях (Ддр), процентов к получению (Ппр), прочих операционных доходов (Попер) и прочих внереализационных доходов (Пвн) за минусом процентов к уплате (Упр), а также операционных (Ропер) и внереализационных расходов (Рвн):
П = Пр + Ддр + Ппр + Попер + Пвн - Упр- Ропер - Рвн.
Состояние финансово-хозяйственной деятельности предприятия оценивается на основе изучения его финансовых результатов, которые зависят от совокупности условий осуществления денежного оборота, кругооборота стоимости, движения финансовых ресурсов и финансовых отношений в хозяйственном процессе. Обобщающая оценка финансового состояния предприятия осуществляется на основе таких результативных финансовых показателях, как прибыль и рентабельность.
Анализ финансовых результатов деятельности предприятия предусматривает изучение бухгалтерского баланса (форма № 1), отчета о прибылях и убытках (форма № 2).
Отчет о прибылях и убытках позволяет увидеть порядок формирования конечного финансового результата предприятия, который является алгебраической суммой прибыли (убытка) от продаж, продажи иного имущества и результатов прочей финансовой деятельности, а также прочих финансовых операций.
Анализ финансовых результатов включает:
- анализ изменений каждого показателя за анализируемый период;
- анализ структуры соответствующих показателей и их изменений;
-анализ динамики изменения показателей за ряд отчетных периодов;
- анализ влияния факторов на прибыль.
Анализ состава, структуры и динамики показателей прибыли по данным бухгалтерской (финансовой) отчетности - формы № 2. Такая оценка может быть дана на основе горизонтального и вертикального методов анализа.
Данные для оценки динамики показателей прибыли приводятся в таблице 16.
Таблица 16. Горизонтальный анализ прибыли отчетного года
| Показатель | Отчетный | Предыдущий | Изменение, |
| период | период | +, - | |
| Выручка от продажи товаров, продукции, работ, услуг | 18592 | 8747 | 9845 |
| Покупные изделия | 66 | 35 | 31 |
| Себестоимость проданных товаров, продукции, работ, услуг | 17353 | 8778 | 8575 |
| Покупные изделия | 51 | 12 | 39 |
| Валовая прибыль | 1239 | 31 | 1208 |
| Коммерческие расходы | 50 | 12 | 38 |
| Управленческие расходы | 0 | 0 | 0 |
| Прибыль (убыток) от продаж | 1189 | -43 | 1232 |
| Прочие доходы и расходы | 15 | 23 | -8 |
| Прочие операционные доходы | 6 | 3 | 3 |
| Прочие операционные расходы | 2 | 0 | 2 |
| Прибыль (убыток) до налогообложения | 1208 | -17 | 1225 |
| Текущий налог на прибыль | 289,92 | -4,08 | 294 |
| Чистая прибыль (убыток) отчетного периода | 918,08 | -12,92 | 931 |
По данным таблицы 16 видно, что сумма прибыли до налогообложения выросла на 1225 тыс. руб.
На начало года предприятие было в убытке, в в связи со значительным увеличением продаж сумма прибыли до налогообложения составила 1208 тыс. руб.
При проведении факторного анализа прибыли от продажи продукции составляется табл. 17с соответствующими исходными данными.
Таблица. Факторный анализ прибыли от продаж продукции
| Показатель | Предыдущий период, тыс. р. | Отчетный период, тыс. р. | Изменение, +,- | |
| тыс. р. | % | |||
| 1. Выручка (нетто) от продажи товаров, продукции, работ, услуг | 8747 | 18592 | 9845 | 112,55 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг | 8778 | 17353 | 8575 | 97,69 |
| 3. Управленческие расходы | 0 | 0 | 0 | 0,00 |
| 4. Коммерческие расходы | 12 | 50 | 38 | 316,67 |
| 5. Прибыль от продажи товаров, продукции, работ, услуг | -43 | 1189 | 1232 | 2865,12 |
Из таблицы можно сделать вывод, что выручка в отчетном периоде увеличилась на 9845 тыс. руб. или на 112,55%. При этом себестоимость продукции возрасла на 8575 тыс. руб. или на 97,69%. А значит прирост выручки продукции больше прироста себестоимости на 14,86%. Что позволяет получить нам дополнительную прибыль.
Коммерческие расходы увеличились на 38 тыс. руб..
На начало периода предприятие имело убыток от продаж товаров, продукции и услуг на 43 тыс. руб., к концу же года прибыль от продаж составила 1189 тыс. руб. Прирост прибыли за отчетный период составил 1232 тыс. руб. или 2865,12%.
4.2 Анализ рентабельности предприятии
Для оценки эффективности использования ресурсов, потребленных в процессе производства, применяются показатели рентабельности, которые характеризуют относительную доходность или прибыльность различных направлений деятельности предприятия. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, так как их величина показывает соотношение эффекта с наличными или использованными ресурсами.
Показатели рентабельности объединяют в следующие группы:
характеризующие рентабельность издержек производства;
характеризующие рентабельность продаж;
3) характеризующие доходность капитала и его частей.
Все эти показатели могут рассчитываться на основе прибыли от продаж, прибыли до налогообложения, прибыли от обычной деятельности, чистой прибыли по данным формы № 2 бухгалтерской отчетности.
1. Рентабельность затрат (Rз) характеризуется отношением прибыли от продажи продукции (Пр) к полной себестоимости проданной продукции (Сп):
Rз =(Пр /Сп)* 100(%),
где С п - общая сумма затрат на производство и продажу продукции.
2. Рентабельность продаж (Rп) измеряется отношением величины прибыли к объему продаж. Объем продаж выражается показателем выручки от продажи продукции за вычетом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей.
В зависимости от показателя прибыли рассчитывают рентабельность продаж:
а) как отношение прибыли от продажи (Пр) к выручке от продажи:
Rпр = (Пр / Вр ) * 100(%);
б) как отношение налогооблагаемой прибыли (Пн) к выручке от продажи:
Rн = (Пн/Вр) * 100(%);
в) как отношение чистой прибыли (Пч) к выручке от продажи:
Rч =(Пч/Bр) * 100(%).
Рентабельность продаж характеризует эффективность предпринимательской деятельности и показывает, сколько прибыли получено с рубля продаж. Рассчитывается в целом по предприятию, отдельным видам продукции.
3. Коэффициенты рентабельности капитала исчисляются отношением величины прибыли к среднегодовой величине капитала и его составных частей. При расчете коэффициентов используется налогооблагаемая прибыль (Пн), чистая прибыль (Пч).
В зависимости от вида капитала различают показатели рентабельности:
а) имущества (Rи) - отношение налогооблагаемой прибыли предприятия к среднегодовой стоимости имущества предприятия:
Rи = (Пн /И) * 100(%),
где И - среднегодовая стоимость имущества предприятия, определяемая по данным актива баланса как среднеарифметическая величина на начало и конец анализируемого периода, р.
Коэффициент показывает, сколько денежных единиц прибыли получено предприятием с единицы стоимости имущества (активов) независимо от источников привлечения средств;
б) собственного капитала (Rск) - отношение чистой прибыли к среднегодовой стоимости собственного (акционерного) капитала:
Rск = (Пч/ СК) *100(%);
где СК - среднегодовая стоимость собственного капитала, определяемая как среднеарифметический итог собственных источников средств предприятия на начало (СКн) и конец (СКк) анализируемого периода, р.
Коэффициент играет важную роль при оценке уровня котировки акций акционерных компаний на бирже.
Рентабельность имущества отличается от рентабельности собственного капитала, так как в первом случае оцениваются все источники финансирования, включая внешние, а во втором - лишь собственные.
Результаты расчетов за отчетный и предшествующий периоды приводятся в таблице 18.
Таблица 18. Расчет показателей рентабельности
| Показатель | Отчетный период | Предшествующий период | Изменение, %. | |
| 1 | Прибыль от продажи продукции, р. | 1189 | 43 | 1146,00 |
| 2 | Выручка от реализации продукции (без НДС), р. | 18592 | 8747 | 9845,00 |
| 3 | Рентабельность продукции, % (п.1/п.2) | 6,40 | 0,49 | 5,90 |
| 4 | Балансовая прибыль, р. | 1239 | 31 | 1208,00 |
| 5 | Среднегодовая величина активов, р. | 91157 | 82553 | 8604,00 |
| 6 | Рентабельность активов, % (п.4/п.5) | 1,36 | 0,04 | 1,32 |
| 7 | Прибыль после уплаты налогов, р. | 918,08 | -12,92 | 931,00 |
| 8 | Собственный капитал, р. | 53717 | 55668 | -1951,00 |
| 9 | Рентабельность собственного капитала, % (п.7/п.8) | 1,71 | -0,02 | 1,73 |
| 10 | Затраты на производство реализованной продукции, р. | 17353 | 8778 | 8575,00 |
| 11 | Рентабельность производственной деятельности, % (п.1/п.10) | 6,85 | 0,49 | 6,36 |
Как видно из таблицы 18, наибольший рост имеет рентабельность производственной деятельности (6,36%). Рентабельность продукции увеличилась на 5,9 %, это говорит о том, что предприятие получило 5,9 р. прибыли с 1 р. продаж. Рентабельность активов увеличилась на 1,32 %, что означает 1,32 р. прибыли с единицы стоимости имущества.
4.3 Анализ деловой активности
Показатели деловой активности характеризуют темпы развития бизнеса и уровень эффективности использования ресурсов предприятия.
Объектом финансового анализа (в отличие от экономического анализа в целом) являются финансовые ресурсы. В соответствии с этим на основе баланса рассчитываются показатели оборачиваемости активов (в целом и по отдельным составляющим), которые характеризуют эффективность использования финансовых ресурсов, вложенных в активы предприятия.
Общий показатель оборачиваемости рассчитывается следующим образом:
Ко.а = Впр / Аср,
где Впр – выручка от продаж, тыс. р.;
Аср – средняя (среднеарифметическая) стоимость активов за анализируемый период, р.
В экономическом анализе широко используется также показатель, обратный оборачиваемости активов и характеризующий продолжительность периода, в течение которого финансовые средства, вложенные в финансовые активы, совершают полный кругооборот:
То.а = Т / Ко.а = Аср х Т / Впр,
где Т – длительность анализируемого периода в днях.
Рассмотренные показатели, характеризующие оборачиваемость активов в целом и по их элементам, рассчитываются в динамике за анализируемый и предыдущий периоды. Оборачиваемость активов в целом зависит от их структуры и оборачиваемости каждого вида активов. Для анализируемого периода рассчитываются показатели оборачиваемости следующих видов активов (табл.18):
- текущих активов (оборотных средств) в целом;
- запасов;
- дебиторской задолженности
Таблица 19. Расчет оборачиваемости текущих активов и кредиторской задолженности
| Показатель | За отчетный год | За предыдущий год | Среднегодовая величина |
| Текущие активы, р. | 41185 | 47778 | 44 481,50 |
| Выручка от продажи продукции (без НДС), р. | 18592 | 8747 | 13 669,50 |
| Коэффициент оборачиваемости текущих активов | 0,42 | 0,20 | 0,31 |
| Период оборачиваемости текущих активов, дни | 861,30 | 1830,72 | 1 346,01 |
| Запасы и затраты (без НДС), р. | 31581,00 | 16689,00 | 24 135,00 |
| Затраты на производство реализованной продукции, р. | 17353,00 | 8778,00 | 13 065,50 |
| Коэффициент оборачиваемости запасов | 2,31 | 1,22 | 1,77 |
| Период оборачиваемости запасов, дни | 155,82 | 294,87 | 225,34 |
| Дебиторская задолженность, р. | 5202,00 | 16968,00 | 11 085,00 |
| Коэффициент оборачиваемости дебиторской задолженности | 0,38 | 1,24 | 0,81 |
| Период оборачиваемости дебиторской задолженности, дни | 945,99 | 290,02 | 618,00 |
| Текущая кредиторская задолженность, р. | 15931,00 | 10882,00 | 13 406,50 |
| Коэффициент оборачиваемости кредиторской задолженности | 1,17 | 0,80 | 0,98 |
| Период оборачиваемости кредиторской задолженности, дни | 308,90 | 452,22 | 380,56 |
Как видно из таблицы 18, среднегодовая продолжительность оборачиваемости текущих активов составляет 862 дней; период оборачиваемости запасов составляет 156 дней. Период оборачиваемости дебиторской задолженности равен 946 дней.
Период оборачиваемости кредиторской задолженности составляет 309 дней.
4.4 Комплексная оценка финансового состояния
Финансовое состояние является важнейшей характеристикой финансовой деятельности предприятия. Оно определяет конкурентоспособность предприятия и его потенциал в деловом сотрудничестве, является гарантом эффективной реализации экономических интересов всех участников финансовых отношений, как самого предприятия, так и его партнеров.
Итоговая комплексная оценка учитывает все важнейшие параметры (показатели) финансово-хозяйственной деятельности предприятия, то есть хозяйственной активности в целом. При ее построении используются данные о производственном потенциале предприятия, рентабельности его продукции, эффективности использования производственных и финансовых ресурсов, состоянии и размещении средств, их источниках и другие показатели.
Исходные данные и результаты комплексной оценки финансового состояния предприятия представлены в табл. 20.
финансовый состояние капитал задоженность
Таблица 20. Комплексная оценка финансового состояния предприятия
| № | На начало | На конец | Оптимальное | |
| п/п | Показатель | периода | периода | значение |
| (К фак.) | (Кфак.) | (Кбаз.) | ||
| 1. | Коэффициент абсолютной ликвидности | 1,29 | 0,28 | 0,2 |
| 2. | Коэффициент покрытия баланса | 4,39 | 2,59 | 2 |
| 3. | Коэффициент покрытия запасов | 1,52 | 0,51 | 1 |
| 4. | Коэффициент финансовой зависимости | 0,69 | 0,47 | 0,1 |
| 5. | Коэффициент быстрой ликвидности | 0,86 | 0,6 | 0,7 |
| 6. | Собственные оборотные средства | 55668 | 53717 | - |
| 7. | Коэффициент финансовой независимости | 0,65 | 0,61 | 0,6 |
| 8. | Рентабельность собственного капитала | 1,71 | -0,02 | - |
| 9 | Рентабельность продаж | 6,40 | 0,49 | - |
| 10. | Комплексная оценка |
Расчет комплексной оценки возможен по формуле (при данных, включенных в табл. 30) без стандартизации:
Оценка = √ (Кфакт1 – К баз1) + ….+ (Кфакт 9 – Кбаз 9)
Оценка на кон.года = √ (0,28-0,2)+(2,59-2)+(0,51-1)+(0,47-0,1)+(0,6-0,7)+(0,61-0,6)=0,68
Оценка на конец года = √ (1,29-0,2)+(4,39-2)+(1,52-1)+(0,69-0,1)+(0,86-0,7)+(0,65-0,6)=0,77
Как видно из таблицы 20, комплексная оценка уменьшилась и к концу года и составила 0,68 пункта, что говорит об улучшении финансового состояния предприятия.
Заключение
Таким образом, по результатам комплексного анализа деятельности предприятия можно дать следующие рекомендации.
Финансовую устойчивость можно считать в пределах нормы.
Предприятие в отчетном году значительно погасило дебиторскую задолженность.
Так же предприятие вложила достаточную сумму в основные средства.
Все это повлекло сокращение ликвидных активов предприятия.
С целью повышения рентабельности необходимо также принять меры по снижению себестоимости услуг, сокращению запасов. Возможным также введение новой производственной линии.
С целью более эффективного управления кредиторской задолженностью рекомендуется: погасить долги перед персоналом предприятия, а также перед поставщиками. Это можно сделать, если взыскать дебиторскую задолженность.
Так же необходимо улучшить сбытовую политику предприятия в связи с огромным количеством готовой продукции на предприятии.
Рост управленческих расходов на уровне предыдущего года предприятие не может себе позволить в условиях экономического кризиса, поэтому необходимо жестко контролировать этот вид расходов.
В целом можно сделать вывод, что предприятие за отчетный период увеличила все основные финансовые показатели деятельности. Если раньше предприятие было в убытке, на конец года можно наблюдать прибыль. При этом, если учесть возможный сбыт уже готовой продукции на складе, в следующем периоде следует ожидать еще большее увеличение прибыли.
Список использованных источников
1. Дыбаль С.В. Финансовый анализ: теория и практика: Учеб. пособие. Спб.: Издательский дом «Бизнес-пресса», 2006. 304с.
2. Мельник М.В., Бердников В.В. Финансовый анализ: система показателей и методика проведения. Учеб. пособие / Под ред. М.В. Мельник. М.: Экономистъ, 2006. 159с.
3. Финансовый анализ: учебник / Васильева Л.С., Петровская М.В.–2-е изд., перераб. и доп. М.: КНОРУС, 2007. 816с.
Шеремет А.Д., Сайфулин Р.С. Финансы предприятий. - М.: ИНФРА - М, 2007.
Шим Дж.К., Сигел Дж.Г. Финансовый менеджмент. - М.: Филинъ, 2006.- 395 с.
Размещено на