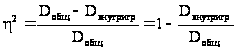Статистико-экономический анализ финансовых результатов деятельности предприятий
а индекс цен:
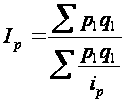 (23)
Таким образом, при определении среднего гармонического индекса себестоимости весами являются издержки производства текущего периода, а при вычислении индекса цен веса - стоимость продукции этого периода.
Средние индексы широко используются для анализа рынка ценных бумаг. Наиболее известными являются индексы Доу-Джонса, Стэн-дарда и Пура.
Индекс Доу-Джонса (Dow Jones Industrial Average Index) определится как средний арифметический индекс значений курсов акций, котирующихся на Нью-Йоркской фондовой бирже. Один сводный и три групповых индекса рассчитываются каждые полчаса, и ежедневно публикуется их значение на момент закрытия биржи. Групповые индексы определяются по ценам акций 30 промышленных, 20 транспортных и 15 компаний сферы услуг. Общий индекс рассчитывается по всем 65 компаниям. Их перечень был составлен в 1928 г. В качестве базисного выбран 1920 г. Первоначальная методика исчисления индекса была разработана основателем и редактором крупнейшей в США газеты «Уолл-стрит джорнел» Чарлзом Доу.
Индекс Стэндарда и Пура (Standard and Poor's 500 Stock Index) -индекс, рассчитываемый по курсам акций 500 крупнейших компаний Нью-Йоркской фондовой биржи как средний взвешенный показатель, учитывающий общее число выпущенных компанией акций. В число компаний, акции которых включены в индекс, входят 400 промышненных корпораций, 40 - финансовых, 20 - транспортных и 40 - сферы услуг.
При изучении динамики качественных показателей приходится определять изменение средней величины индексируемого показателя, которое обусловлено взаимодействием двух факторов—изменением значения индексируемого показателя у отдельных групп единиц и изменением структуры явления /10/. Под изменением структуры явления понимается изменение доли отдельных групп единиц совокупности в общей их численности. Так, средняя заработная плата на предприятии может вырасти в результате роста оплаты труда работников или увеличения доли высокооплачиваемых сотрудников. Снижение трудоемкости производства единицы продукции по совокупности предприятий отрасли может быть обусловлено повышением производительности труда на предприятиях или концентрацией производства продукции на заводах с низкой трудоемкостью. Так как на изменение среднего значения показателя оказывают воздействие два фактора, возникает задача определить степень влияния каждого из факторов на общую динамику средней.
Эта задача решается с помощью индексного метода, т.е. путем построения системы взаимосвязанных индексов, в которую включаются три индекса: переменного состава, постоянного состава и структурных сдвигов.
Индексом переменного состава называется индекс, выражающий соотношение средних уровней изучаемого явления, относящихся к разным периодам времени. Например, индекс переменного состава себестоимости продукции одного и того же вида рассчитывается по формуле:
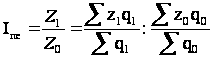 (24)
где Iпс - индекс переменного состава.
Индекс переменного состава отражает изменение не только индексируемой величины (в данном случае себестоимости), но и структуры совокупности (весов).
Индекс постоянного (фиксированного) состава - это индекс, исчисленный с весами, зафиксированными на уровне одного какого-либо периода, и показывающий изменение только индексируемой величины.
Индекс фиксированного состава определяется как агрегатный индекс. Так, индекс фиксированного состава себестоимости продукции рассчитывают по формуле:
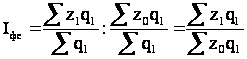 (25)
где Iфс - индекс фиксированного состава.
Под индексом структурных сдвигов понимают индекс, характеризующий влияние изменения структуры изучаемого явления на динамику среднего уровня этого явления. Индекс определяется по формуле (при изучении изменения среднего уровня себестоимости):
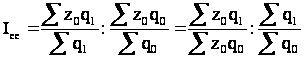 (26)
где Icc - индекс структурных сдвигов.
Система взаимосвязанных индексов при анализе динамики средней себестоимости имеет следующий вид:
 (27)
2.2. Индексный
анализ изменения
средней урожайности
и валового
сбора
в отчетном
периоде (У1П1)
по сравнению
с базисным
периодом (УОПО)
Исходные данные для индексного анализа по хозяйствам приведены в таблице 2.1.
Таблица 2.1
Исходные данные для индексного анализа
| Наименование хозяйств | Исходные данные | Расчетные данные | |||||
| Площадь посева, га | Урожайность, ц/га | Валовой сбор, ц | |||||
| Базис, П0 | Отчет, П1 | Базис, У0 | Отчет, У1 | Базис, У0П0 | Отчет У1П1 | Условн. У0П1 | |
| ТОО Рассвет | 500 | 500 | 260 | 276 | 130000 | 138000 | 130000 |
| К-з Дерябинский | 305 | 350 | 213 | 230 | 64965 | 80500 | 74550 |
| ТОО Левошевское | 273 | 296 | 194 | 200 | 52962 | 59200 | 57424 |
| ТОО им. Кирова | 450 | 450 | 161 | 122 | 72450 | 54900 | 72450 |
| АО Стандницкое | 130 | 100 | 219 | 197 | 28470 | 19700 | 21900 |
| К-з Хлебородный | 226 | 315 | 189 | 169 | 42714 | 53235 | 59535 |
| АО Землянское | 337 | 330 | 194 | 169 | 65378 | 55770 | 64020 |
| ТОО Искра | 410 | 400 | 201 | 149 | 82410 | 59600 | 80400 |
| ТОО Красноголовское | 210 | 200 | 174 | 152 | 36540 | 30400 | 34800 |
| ТОО Никольское | 500 | 400 | 175 | 153 | 87500 | 61200 | 70000 |
| ТОО Артюшанское | 307 | 325 | 202 | 110 | 62014 | 35750 | 65650 |
| К-з Мекурина | 180 | 197 | 197 | 109 | 35460 | 21473 | 38809 |
| АО Перлевское | 120 | 80 | 86 | 101 | 10320 | 8080 | 6880 |
| ТОО Староведуговское | 20 | 150 | 111 | 97 | 2220 | 14550 | 16650 |
| ТОО Старотойденское | 220 | 146 | 129 | 94 | 28380 | 13724 | 18834 |
| ТОО Николаевское | 430 | 333 | 87 | 80 | 37410 | 26640 | 28971 |
| К-з Победа | 150 | 100 | 131 | 70 | 19650 | 7000 | 13100 |
| АО Меловатское | 100 | 120 | 161 | 71 | 16100 | 8520 | 19320 |
| К-з Новосильский | 290 | 330 | 244 | 60 | 70760 | 19800 | 80520 |
| К-з Юбилейный | 162 | 300 | 136 | 62 | 22032 | 18600 | 40800 |
| ТОО Олнианское | 100 | 100 | 157 | 50 | 15700 | 5000 | 15700 |
| К-з Родина | 240 | 200 | 188 | 31 | 45120 | 6200 | 37600 |
| АО Серебрянское | 150 | 150 | 164 | 22 | 24600 | 3300 | 24600 |
| ТОО Луч | 210 | 200 | 146 | 23 | 30660 | 4600 | 29200 |
| АО Ведуга | 292 | 118 | 89 | 21 | 25988 | 2478 | 10502 |
| Итого | 6312 | 6190 | 1109803 | 808220 | 1112215 | ||
1. Проведем индексный анализ средней урожайности по факторам:
Определим среднюю базисную, условную и отчетную урожайность:
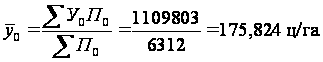
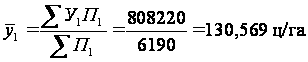
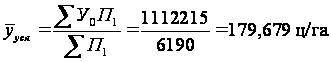
Найдем общее изменение урожайности в отчетном году по отношению к базисному году:
а) в относительном выражении:
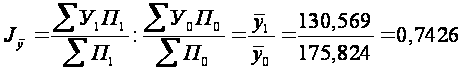 или 74,26%
б) в абсолютном выражении:
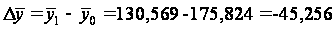 ц/га
Таким образом, средняя урожайность сахарной свеклы в отчетном году по сравнению с базисным уменьшилась на 45,256 ц/га или на 25,74%
Определим влияние факторов на среднюю урожайность:
Влияние урожайности сахарной свеклы:
а) в относительном выражении:
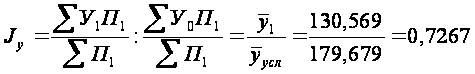 или 72,67%
б) в абсолютном выражении:
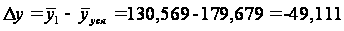 ц/га
За счет уменьшения урожайности средняя урожайность сахарной свеклы уменьшилась на 49,111 ц/га или на 27,33%
Влияние структуры посевных площадей:
а) в относительном выражении:
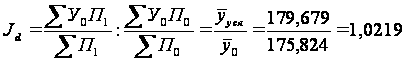 или 102,19%
б) в абсолютном выражении:
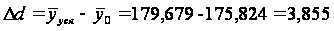 ц/га
За счет улучшения структуры посевных площадей средняя урожайность сахарной свеклы увеличилась на 3,855 ц/га или на 2,19%
Относительная взаимосвязь средней урожайности по факторам:
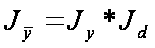
0,7426=0,7267*1,0219=0,7426
Абсолютная взаимосвязь абсолютной урожайности по факторам:
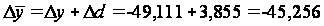
2. Проведем индексный анализ валового сбора подсолнечника:
а) в относительном выражении:
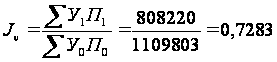 или 72,83%
б) в абсолютном выражении:
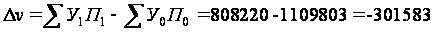 ц
Таким образом, валовой сбор сахарной свеклы в отчетном году по сравнению с базисным уменьшился на 301583 ц или на 27,17%.
Определим влияние факторов на валовой сбор сахарной свеклы:
1) Влияние урожайности сахарной свеклы в отдельных хозяйствах:
а) в относительном выражении:
или 72,67%
б) в абсолютном выражении:
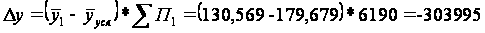 ц
За счет уменьшения урожайности сахарной свеклы в отдельных хозяйствах валовой сбор сахарной свеклы уменьшилась на 303995 ц или на 27,33%
2) Влияние структуры посевных площадей в отдельных хозяйствах:
а) в относительном выражении:
или 102,19%
б) в абсолютном выражении:
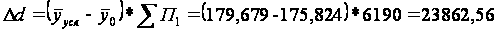 ц
За счет улучшения структуры посевных площадей в отдельных хозяйствах валовой сбор сахарной свеклы увеличилась на 23862,56 ц или на 2,19%
3) Влияние изменения размера посевных площадей:
а) в относительном выражении:
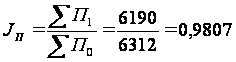 или на 98,07%
б) в абсолютном выражении:
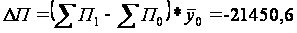 ц
За счет уменьшения размера посевных площадей валовой сбор сахарной свеклы уменьшился на 21450,6 ц или на 1,93%
Относительная взаимосвязь по факторам:
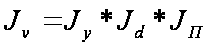
0,7283=0,7267*1,0219*0,9807=0,7283
Абсолютная взаимосвязь абсолютной урожайности по факторам:
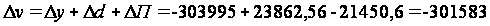
Таким образом, снижение средней урожайности произошло за счет уменьшения урожайности на 49,111 ц/га или на 27,33%, а за счет фактора улучшения структуры посевных площадей средняя урожайность сахарной свеклы увеличилась на 3,855 ц/га или на 2,19%.
На объем валового сбора отрицательно повлияли уменьшение урожайности сахарной свеклы в отдельных хозяйствах и уменьшение размера посевных площадей, положительно повлияло улучшение структуры посевных площадей. В результате валовой сбор сахарной свеклы в отчетном году по сравнению с базисным уменьшился на 301583 ц или на 27,17%.
З.Метод статистической группировки
3.1. Сущность группировки, их виды и значение
Группировка — это распределение единиц по группам в соответствии со следующим принципом: различия между единицами, отнесенными к одной группе, должны быть меньше, чем между единицами, отнесенными к разным группам.
Группировка лежит в основе всей дальнейшей работы с собранной информацией. На основе группировки рассчитываются сводные показатели по группам, появляется возможность их сравнения, анализа причин различий между группами, изучения взаимосвязей между признаками. Если рассчитать сводные показатели только в целом по совокупности, то мы не сможем уловить ее структуры, роли отдельных групп, их специфики.
Однородность (гомогенность) данных является исходным условием их статистического описания и анализа - вычисления и интерпретации обобщающих показателей, построения уравнения регрессии, измерения корреляции, статистического умозаключения.
Таким образом, значение группировки состоит в том, что этот метод обеспечивает обобщение данных, представление их в компактном, обозримом виде. Кроме того, группировка создает основу для последующей сводки и анализа данных.
Для изучения структурных изменений в экономике государственная статистика использует группировку хозяйственных субъектов по формам собственности и организационно-правовым формам.
Сводные показатели для отдельных групп являются типичными и устойчивыми, если, во-первых., группировка проведена правильно, во-вторых, группы имеют достаточную численность. Первое условие связано с тем, что деление на группы далеко не всегда очевидно. Выполнение второго условия необходимо, так как при достаточно большом числе единиц (не менее 5 единиц в группе) в сводных показателях взаимопогашаются случайные характеристики и проявляются закономерные, типичные.
Для решения задачи группировки нужно установить правила отнесения каждой единицы к той или иной группе.
В эти правила входят определения тех характеристик (признаков), по которым будет проводиться группировка (так называемых группировочных признаков), и их значений, отделяющих одну группу от другой (интервалов группировки).
Группировка называется простой (монотетической), если для ее построения используется один группировочный признак. Если группировка проводится по нескольким признакам, она называется сложной (политетической). Обычно такая группировка проводится как комбинационная, т.е. группы, выделенные по одному признаку, подразделяются на подгруппы по другому признаку. Казалось бы, этот метод выделения групп должен быть лучше простой группировки - ведь трудно ожидать, что различия между группами можно уловить лишь на основе одного признака. Однако комбинация признаков приводит к дроблению совокупности в геометрической прогрессии: число групп будет равно произведению числа группировочных признаков (l) на число выделенных категорий по каждому из них (т): к = l * т. Данные становятся труднообозримыми, группы включают малое число единиц, групповые показатели становятся ненадежными.
Альтернативой является проведение многомерных группировок или многомерных классификаций
Очевидно, что метод группировок тесно связан с представлением данных в виде групповых или комбинационных таблиц, а также с графическим представлением структуры совокупности ее частей и соотношений между ними.
Группировка производится с целью установления статистических связей и закономерностей, построения описания объекта, выявления структуры изучаемой совокупности. Различия в целевом назначении группировки выражаются в существующей в отечественной статистике классификации группировок: типологические, структурные, аналитические.
Типологическая группировка служит для выделения социально-экономических типов. Этот вид группировок в значительной степени определяется представлениями экспертов о том, какие типы могут встретиться в изучаемой совокупности. Чтобы пояснить особенность этой группировки, остановимся на последовательности действий для ее проведения:
1) называются те типы явлений, которые могут быть выделены;
2) выбираются группировочные признаки, формирующие описание типов;
3) устанавливаются границы интервалов;
4) группировка оформляется в таблицу, выделенные группы (на основе комбинации группировочных признаков) объединяются в намеченные типы, и определяется численность каждого из них.
Структурная группировка характеризует структуру совокупности по какому-либо одному признаку.
Аналитическая группировка характеризует взаимосвязь между двумя и более признаками, из которых один рассматривается как результат, другой (другие) — как фактор (факторы).
3.2. Группировка хозяйств по одному из факторов (Х- внесение органических удобрений на 1 га), влияющих на урожайность(У)
По данным о прибыли хозяйств района
Таблица 3.1
Исходные данные
| Наименование хозяйств | Урожайность, ц/га | Стоимость внесенных удобрений на 1 га |
| ТОО Рассвет | 276 | 104 |
| К-з Дерябинский | 230 | 16 |
| ТОО Левошевское | 200 | 36 |
| ТОО им. Кирова | 122 | 0 |
| АО Стандницкое | 197 | 373 |
| К-з Хлебородный | 169 | 1 |
| АО Землянское | 169 | 286 |
| ТОО Искра | 149 | 112 |
| ТОО Красноголовское | 152 | 0 |
| ТОО Никольское | 153 | 0 |
| ТОО Артюшанское | 110 | 16 |
| К-з Мекурина | 109 | 108 |
| АО Перлевское | 101 | 588 |
| ТОО Староведуговское | 97 | 509 |
| ТОО Старотойденское | 94 | 0 |
| ТОО Николаевское | 80 | 15 |
| К-з Победа | 70 | 38 |
| АО Меловатское | 71 | 51 |
| К-з Новосильский | 60 | 180 |
| К-з Юбилейный | 62 | 0 |
| ТОО Олнианское | 50 | 276 |
| К-з Родина | 31 | 0 |
| АО Серебрянское | 22 | 174 |
| ТОО Луч | 23 | 67 |
| АО Ведуга | 21 | 41 |
проведем группировку предприятий по величине прибыли, образовав 5 групп:
Рассчитаем величину интервала:
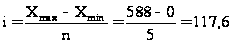
Построим вариационный ряд
Таблица 3.2
Распределение хозяйств по стоимость внесенных удобрений на 1 га, тыс. руб.
| Группы хозяйств | Число хозяйств, f | Удельный вес хозяйств, % | |
| Начало интервала | Конец интервала | ||
| 0 | 117,6 | 18 | 72 |
| 117,6 | 235,2 | 2 | 8 |
| 235,2 | 352,8 | 2 | 8 |
| 352,8 | 470,4 | 1 | 4 |
| 470,4 | 588 | 2 | 8 |
| Итого | 25 | 100 | |
По сгруппированным данным определим среднюю, показатели вариации, моду и медиану
Определим середины интервалов в группах хозяйств
Таблица 3.3
Середины интервалов в группах хозяйств
|
стоимость внесенных удобрений на 1 га., тыс. руб. (середина интервала) |
Число хозяйств, f | Удельный вес хозяйств, % |
| 58,8 | 18 | 72 |
| 176,4 | 2 | 8 |
| 294 | 2 | 8 |
| 411,6 | 1 | 4 |
| 529,2 | 2 | 8 |
| Итого | 25 | 100 |
Средняя показателя определяется в соответствии с выражением:
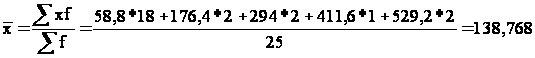 тыс. руб.
Анализ вариации прибыли проведем, рассчитав показатели вариации:
1. Размах вариации:
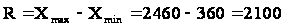 тыс. руб.
2. Среднее линейное отклонение:
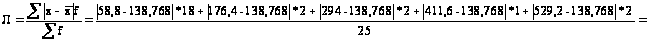
 тыс. руб.
3. Дисперсия:
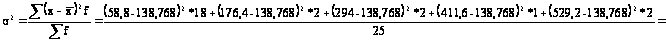
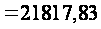
4. СКО:
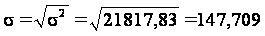 тыс. руб.
5. Коэффициент
вариации:
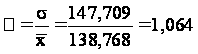
Исходные данные для расчета моды и медианы:
1. Модальный интервал – 0-117,6 тыс. руб., т.к. его частота=18 максимальна.
2. Медиальный интервал выберем, составив таблицу накапливаемых частот:
Таблица 3.4
Таблица накапливаемых частот
| Группы хозяйств | Число хозяйств, f | Накопленная частота | |
| Начало интервала | Конец интервала | ||
| 0 | 117,6 | 18 | 18 |
| 117,6 | 235,2 | 2 | 20 |
| 235,2 | 352,8 | 2 | 22 |
| 352,8 | 470,4 | 1 | 23 |
| 470,4 | 588 | 2 | 25 |
| Итого | 25 | ||
Т.к. половина частот 15, медиальный интервал – 0-117,6 тыс. руб.
Тогда мода:
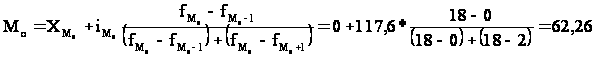 тыс. руб.
Медиана:
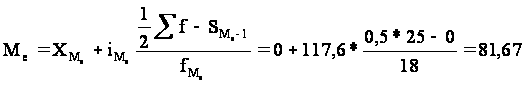 тыс. руб.
Вывод: Распределение хозяйств по стоимости внесенных удобрений носит неравномерный характер и несимметричный характер, т.к. мода, медиана и среднее значение не совпадают.
4.Корреляционно-регрессионный анализ
4.1. Сущность и основные условия применения корреляционного анализа
В соответствии с сущностью корреляционной связи ее изучение имеет две цели:
1) измерение параметров уравнения, выражающего связь средних значений зависимой переменной со значениями независимой переменной (зависимость средних величин результативного признака от значений одного или нескольких факторных признаков);
2) измерение тесноты связи двух (или большего числа) признаков между собой.
Вторая задача специфична для статистических связей, а первая разработана для функциональных связей и является общей. Основным методом решения задачи нахождения параметров уравнения связи является метод наименьших квадратов (МНК), разработанный К. Ф. Гауссом (1777-1855). Он состоит в минимизации суммы квадратов отклонений фактически измеренных значений зависимой переменной у от ее значений, вычисленных по уравнению связи с факторным признаком (многими признаками) х.
Для измерения тесноты связи применяется несколько показателей. При парной связи теснота связи измеряется прежде всего корреляционным отношением, которое обозначается греческой буквой η. Квадрат корреляционного отношения - это отношение межгрупповой дисперсии результативного признака, которая выражает влияние различий группировочного факторного признака на среднюю величину результативного признака, к общей дисперсии результативного признака, выражающей влияние на него всех причин и условий. Квадрат корреляционного отношения называется коэффициентом детерминации:
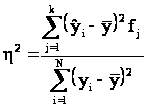 (1)
где k - число групп по факторному признаку;
N — число единиц совокупности;
уi — индивидуальные значения результативного признака;
 i
- его средние
групповые
значения;
- его общее
среднее значение;
fi - частота в j-й группе.
Формула (1) применяется при расчете показателя тесноты связи по аналитической группировке. При вычислении корреляционного отношения по уравнению связи (уравнению парной или множественной регрессии) применяется формула (2):
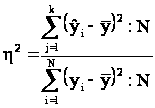 (2)
где - индивидуальные
значения у по
уравнению
связи.
Сумма квадратов в числителе - это объясненная связью с фактором х (факторами) дисперсия результативного признака у. Она вычисляется по индивидуальным данным, полученным для каждой единицы совокупности на основе уравнения регрессии.
Если уравнение выбрано неверно или сделана ошибка при расчете его параметров, то сумма квадратов в числителе может оказаться большей, чем в знаменателе, и отношение утратит тот смысл, который оно должно иметь, а именно какова доля общей вариации результативного признака, объясняемая на основе выбранного уравнения связи его с факторным признаком (признаками). Чтобы избежать ошибочного результата, лучше вычислять корреляционное отношение по другой формуле (3), не столь наглядно выявляющей сущность показателя, но зато полностью гарантирующей от возможного искажения:
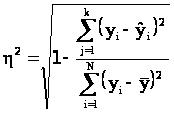 (3)
В числителе формулы (3) стоит сумма квадратов отклонений фактических значений признака у от его индивидуальных расчетных значений, т.е. доля вариации этого признака, не объясняемая за счет входящих в уравнение связи признаков-факторов. Эта сумма не может стать равной нулю, если связь не является функциональной. При неверной формуле уравнения связи или ошибке в расчетах возрастают расхождения фактических и расчетных значений, и корреляционное отношение снижается, как логически и должно быть.
В основе перехода от формулы (2) к формуле (3) лежит известное правило разложения сумм квадратов отклонений при группировке совокупности:
Dобщ=Dмежгр+Dвнутригр
Согласно этому правилу можно вместо межгрупповой (факторной) дисперсии использовать разность:
Dобщ - Dвнутригр
что дает: