Статистико-экономический анализ финансовых результатов деятельности предприятий
При расчете η не по группировке, а по уравнению корреляционной связи (уравнению регрессии) мы используем формулу (3). В этом случае правило разложения суммы квадратов отклонений результативного признака записывается как
Dобщ=Dобъясн уравн регр+Dост
Важнейшее положение, которое следует теперь усвоить любому, желающему правильно применять метод корреляционно-регрессионного анализа, состоит в интерпретации формул (2) и (3). Это положение гласит:
Уравнение корреляционной связи измеряет зависимость между вариацией результативного признака и вариацией факторного признака (признаков). Меры тесноты связи измеряют долю вариации результативного признака, которая связана корреляг/ионно с вари-ciifiieu факторного признака (признаков).
Интерпретировать корреляционные показатели строго следует лишь в терминах вариации (различий в пространстве) отклонений от средней величины. Если же задача исследования состоит в измерении связи не между вариацией двух признаков в совокупности, а между изменениями признаков объекта во времени, то метод корреляционно-регрессионного анализа требует значительного изменения.
Из вышеприведенного положения об интерпретации показателей корреляции следует, что нельзя трактовать корреляцию признаков как связь их уровней. Это ясно хотя бы из следующего примера. Если бы все крестьяне области внесли под картофель одинаковую дозу удобрений, то вариация этой дозы была бы равна нулю, а следовательно, она абсолютно не могла бы влиять на вариацию урожайности картофеля. Параметры корреляции дозы удобрений с урожайностью будут тогда строго равны нулю. Но ведь и в этом случае уровень урожайности зависел бы от дозы удобрений - он был бы выше, чем без удобрений.
Итак, строго говоря, метод корреляционно-регрессионного анализа не может объяснить роли факторных признаков в создании результативного признака. Это очень серьезное ограничение метода, о котором не следует забывать.
Следующий общий вопрос - это вопрос о «чистоте» измерения влияния каждого отдельного факторного признака. Группировка совокупности по одному факторному признаку может отразить влияние именно данного фактора на результативный признак при условии, что все другие факторы не связаны с изучаемым, а случайные отклонения и ошибки взаимопогасились в большой совокупности. Если же изучаемый фактор связан с другими факторами, влияющими на результативный признак, будет получена не «чистая» характеристика влияния только одного фактора, а сложный комплекс, состоящий как из непосредственного влияния фактора, так и из его косвенных влияний, через его связь с другими факторами и их влияние на результативный признак. Данное положение полностью относится и к парной корреляционной связи.
Однако коренное отличие метода корреляционно-регрессионного анализа от аналитической группировки состоит в том, что корреляционно-регрессионный анализ позволяет разделить влияние комплекса факторных признаков, анализировать различные стороны сложной системы взаимосвязей. Если метод комбинированной аналитической группировки, как правило, не дает возможность анализировать более 3 факторов, то корреляционный метод при объеме совокупности около ста единиц позволяет вести анализ системы с 8-10 факторами и разделить их влияние.
Наконец, развивающиеся на базе корреляционно-регрессионного анализа многомерные методы (метод главных компонент, факторный анализ) позволяют синтезировать влияние признаков (первичных факторов), выделяя из них непосредственно не учитываемые глубинные факторы (компоненты). Например, изучая корреляцию ряда признаков интенсификации сельскохозяйственного производства, таких, как фондообеспеченность, затраты труда на единицу Площади, энергообеспеченность, внесение удобрений на единицу площади, плотность поголовья скота, можно синтезировать общую часть их влияния на уровень продукции с единицы площади или на производительность труда, получив обобщенный фактор «интенсификация производства», непосредственно не измеримый, не отражаемый единым показателем.
Правильное применение и интерпретация результатов корреляционно-регрессионного анализа возможны лишь при понимании всех специфических черт, достоинств и ограничений метода.
Необходимо сказать и о других задачах применения корреляционно-регрессионного метода, имеющих не формально математический, а содержательный характер.
1. Задача выделения важнейших факторов, влияющих на результативный признак (т.е. на вариацию его значений в совокупности). Эта задача решается в основном на базе мер тесноты связи факторов с результативным признаком.
2. Задача оценки хозяйственной деятельности по эффективности использования имеющихся факторов производства. Эта задача решается путем расчета для каждой единицы совокупности тех величин результативного признака, которые были бы получены при средней по совокупности эффективности использования факторов и сравнения их с фактическими результатами производства,
3. Задача прогнозирования возможных значений результативного признака при задаваемых значениях факторных признаков.
Такая задача решается путем подстановки ожидаемых, или планируемых, или возможных значений факторных признаков в уравнение связи и вычисления ожидаемых значений результативного признака.
Приходится решать и обратную задачу: вычисление необходимых значений факторных признаков для обеспечения планового или желаемого значения результативного признака в среднем по совокупности. Эта задача обычно не имеет единственного решения в рамках данного метода и должна дополняться постановкой и решением оптимизационной задачи на нахождение наилучшего из возможных вариантов ее решения (например, варианта, позволяющего достичь требуемого результата с минимальными затратами).
4. Задача подготовки данных, необходимых в качестве исходных для решения оптимизационных задач. Например, для нахождения оптимальной структуры производства в районе на перспективу исходная информация должна включать показатели производительности на предприятиях разных отраслей и форм собственности. В свою очередь, эти показатели могут быть получены на основе корреляционно-регрессионной модели либо на основании тренда динамического ряда (а тренд - это тоже уравнение регрессии).
При решении каждой из названных задач нужно учитывать особенности и ограничения корреляционно-регрессионного метода. Всякий раз необходимо специально обосновать возможность причинной интерпретации уравнения как объясняющего связь между вариацией фактора и результата. Трудно обеспечить раздельную оценку влияния каждого из факторов. В этом отношении корреляционные методы глубоко противоречивы. С одной стороны, их идеал - измерение чистого влияния каждого фактора. С другой стороны, такое измерение возможно при отсутствии связи между факторами и случайной вариации признаков. А тогда связь является функциональной, и корреляционные методы анализа излишни. В реальных системах связь всегда имеет статистический характер, и тогда идеал методов корреляции становится недостижимым. Но это не значит, что эти методы не нужны.
Данное противоречие означает попросту недостижимость абсолютной истины в познании реальных связей. Приближенный характер любых результатов корреляционно-регрессионного анализа не является поводом для отрицания их полезности. Всякая научная истина — относительна. Забыть об этом и абсолютизировать параметры регрессионных уравнений, меры корреляции было бы ошибкой, так же как и отказаться от использования этих мер.
Поскольку корреляционная связь является статистической, первым условием возможности ее изучения является общее условие всякого статистического исследования: наличие данных по достаточно большой совокупности явлений. По отдельным явлениям можно получить совершенно превратное представление о связи признаков, ибо в каждом отдельном явлении значения признаков кроме закономерной составляющей имеют случайное отклонение (вариацию). Например, сравнивая два хозяйства, одно из которых имеет лучшее качество почв, по уровню урожайности, можно обнаружить, что урожайность выше в хозяйстве с худшими почвами. Ведь урожайность зависит от сотен факторов и при том же самом качестве почв может быть и выше, и ниже. Но если сравнивать большое число хозяйств с лучшими почвами и большое число - с худшими, то средняя урожайность в первой группе окажется выше и станет возможным измерить достаточно точно параметры корреляционной связи.
Какое именно число явлений достаточно для анализа корреляционной и вообще статистической связи, зависит от цели анализа, требуемой точности и надежности параметров связи, от числа факторов, корреляция с которыми изучается. Обычно считают, что число наблюдений должно быть не менее чем в 5-6, а лучше - не менее чем в 10 раз больше числа факторов. Еще лучше, если число наблюдений в несколько десятков или в сотни раз больше числа факторов, тогда закон больших чисел, действуя в полную силу, обеспечивает эффективное взаимопогашение случайных отклонений от закономерного характера связи признаков.
Вторым условием закономерного проявления корреляционной связи служит условие, обеспечивающее надежное выражение закономерности в средней величине. Кроме уже указанного большого числа единиц совокупности для этого необходима достаточная качественная однородность совокупности. Нарушение этого условия может извратить параметры корреляции. Например, в массе зерновых хозяйств уровень продукции с гектара растет по мере концентрации площадей, т.е. он выше в крупных хозяйствах. В массе овощных и овоще-молочных хозяйств (пригородный тип) наблюдается та же прямая связь уровня продукции с размером хозяйства. Но если соединить в общую неоднородную совокупность те и другие хозяйства, то связь уровня продукции с размером площади пашни (или посевной площади) получится обратной. Причина в том, что овощные и овоще-молочные хозяйства, имея меньшую площадь, чем зерновые, производят больше продукции с гектара ввиду большей интенсивности производства в данных отраслях, чем в производстве зерна.
Иногда как условие корреляционного анализа выдвигают необходимость подчинения распределения совокупности по результативному и факторным признакам нормальному закону распределения вероятностей. Это условие связано с применением метода наименьших квадратов при расчете параметров корреляции: только при нормальном распределении метод наименьших квадратов дает оценку параметров, отвечающую принципам максимального правдоподобия. На практике эта предпосылка чаще всего выполняется приближенно, но и тогда метод наименьших квадратов дает неплохие результаты.
Однако при значительном отклонении распределений признаков от нормального закона нельзя оценивать надежность выборочного коэффициента корреляции, используя параметры нормального распределения вероятностей или распределения Стьюдента.
Еще одним спорным вопросом является допустимость применения корреляционного анализа к функционально связанным признакам. Можно ли, например, построить уравнение корреляционной зависимости размеров выручки от продажи картофеля, от объема продажи и цены? Ведь произведение объема продажи и цены равно выручке в каждом отдельном случае. Как правило, к таким жестко Детерминированным связям применяют только индексный метод анализа. Однако на этот вопрос можно взглянуть и с другой точки зрения. При индексном анализе выручки предполагается, что количество проданного картофеля и его цена независимы друг от друга, потому-то и допустима абстракция от изменения одного фактора при измерении влияния другого, как это принято в индексном методе. В реальности количество и цена не являются вполне независимыми друг от друга.
Корреляционно-регрессионный анализ учитывает межфакторные связи, следовательно, дает нам более полное измерение роли каждого фактора: прямое, непосредственное его влияние на результативный признак; косвенное влияние фактора через его влияние на другие факторы; влияние всех факторов на результативный признак. Если связь между факторами несущественна, индексным анализом можно ограничиться. В противном случае его полезно дополнить корреляционно-регрессионным измерением влияния факторов, даже если они функционально связаны с результативным признаком.
4.2. Построение однофакторной корреляционной модели зависимости урожайности (У) от фактора (Х- внесение органических удобрений на 1 га)
В качестве предмета исследования в этом разделе выберем зависимость урожайности (У) от фактора (Х- внесение органических удобрений на 1 га).
Таблица 4.1
Исходные данные
| Наименование хозяйств | Стоимость внесенных удобрений на 1 га | Урожайность, ц/га |
| ТОО Рассвет | 104 | 276 |
| К-з Дерябинский | 16 | 230 |
| ТОО Левошевское | 36 | 200 |
| ТОО им. Кирова | 0 | 122 |
| АО Стандницкое | 373 | 197 |
| К-з Хлебородный | 1 | 169 |
| АО Землянское | 286 | 169 |
| ТОО Искра | 112 | 149 |
| ТОО Красноголовское | 0 | 152 |
| ТОО Никольское | 0 | 153 |
| ТОО Артюшанское | 16 | 110 |
| К-з Мекурина | 108 | 109 |
| АО Перлевское | 588 | 101 |
| ТОО Староведуговское | 509 | 97 |
| ТОО Старотойденское | 0 | 94 |
| ТОО Николаевское | 15 | 80 |
| К-з Победа | 38 | 70 |
| АО Меловатское | 51 | 71 |
| К-з Новосильский | 180 | 60 |
| К-з Юбилейный | 0 | 62 |
| ТОО Олнианское | 276 | 50 |
| К-з Родина | 0 | 31 |
| АО Серебрянское | 174 | 22 |
| ТОО Луч | 67 | 23 |
| АО Ведуга | 41 | 21 |
Постулируем прямолинейную форму зависимости между исследуемыми показателями.
Составим вспомогательную таблицу:
Таблица 4.1
Вспомогательная таблица расчетных показателей
| Наименование хозяйств | x | y | x2 | xy | y2 |
| ТОО Рассвет | 104 | 276 | 10816 | 28704 | 76176 |
| К-з Дерябинский | 16 | 230 | 256 | 3680 | 52900 |
| ТОО Левошевское | 36 | 200 | 1296 | 7200 | 40000 |
| ТОО им. Кирова | 0 | 122 | 0 | 0 | 14884 |
| АО Стандницкое | 373 | 197 | 139129 | 73481 | 38809 |
| К-з Хлебородный | 1 | 169 | 1 | 169 | 28561 |
| АО Землянское | 286 | 169 | 81796 | 48334 | 28561 |
| ТОО Искра | 112 | 149 | 12544 | 16688 | 22201 |
| ТОО Красноголовское | 0 | 152 | 0 | 0 | 23104 |
| ТОО Никольское | 0 | 153 | 0 | 0 | 23409 |
| ТОО Артюшанское | 16 | 110 | 256 | 1760 | 12100 |
| К-з Мекурина | 108 | 109 | 11664 | 11772 | 11881 |
| АО Перлевское | 588 | 101 | 345744 | 59388 | 10201 |
| ТОО Староведуговское | 509 | 97 | 259081 | 49373 | 9409 |
| ТОО Старотойденское | 0 | 94 | 0 | 0 | 8836 |
| ТОО Николаевское | 15 | 80 | 225 | 1200 | 6400 |
| К-з Победа | 38 | 70 | 1444 | 2660 | 4900 |
| АО Меловатское | 51 | 71 | 2601 | 3621 | 5041 |
| К-з Новосильский | 180 | 60 | 32400 | 10800 | 3600 |
| К-з Юбилейный | 0 | 62 | 0 | 0 | 3844 |
| ТОО Олнианское | 276 | 50 | 76176 | 13800 | 2500 |
| К-з Родина | 0 | 31 | 0 | 0 | 961 |
| АО Серебрянское | 174 | 22 | 30276 | 3828 | 484 |
| ТОО Луч | 67 | 23 | 4489 | 1541 | 529 |
| АО Ведуга | 41 | 21 | 1681 | 861 | 441 |
| Сумма | 2991 | 2818 | 1011875 | 338860 | 429732 |
Определим параметры уравнения регрессии:
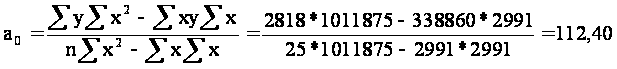
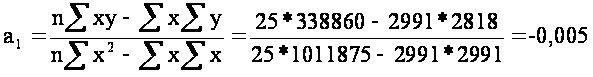
Уравнение регрессии:
y=a0+a1*x
y=112,4-0,005*x.
Теснота связи:
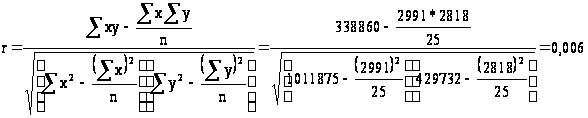
Таким образом, связь между урожайностью и стоимостью внесенных удобрений в хозяйствах района отсутствует.
Видимо урожайность определяется другими факторами.
Выводы и предложения
В ходе решения задач курсовой работы получены следующие результаты:
Урожай и урожайность — важнейшие результативные показатели растениеводства и сельскохозяйственного производства в целом. Уровень урожайности отражает воздействие экономических и приходных условий, в которых осуществляется сельскохозяйственное производство, и качество организационно-хозяйственной деятельности каждого предприятия.
Урожай характеризует общий объем производства продукции данной культуры, а урожайность — продуктивность этой культуры в конкретных условиях ее возделывания.
Динамика валового сбора сахарной свеклы характеризуется общим падением на 20,3% за исследуемый период. При этом как цепные так и базисные показатели темпов прироста имеют преимущественно отрицательное значение, что позволяет характеризовать динамику как общее падение производства сахарной свеклы.
Урожайность сахарной свеклы имеет также тенденцию к падению, однако не настолько большую как валовой сбор и составляет за исследуемый период лишь 6,8%.
С помощью методов выравнивания выявлена общая тенденция падения урожайности сахарной свеклы за исследуемый период
Динамика урожайности сахарной свеклы за исследуемый период носит устойчивую тенденцию к снижению, при этом локальная колебимость признака, имеющая место в 1995, 1998 и 1999 годах не оказала существенного влияния на общие результаты выравнивания, а значит, является статистически малозначимой.
В статистике под индексом понимается относительный показатель который выражает соотношение величин какого-либо явления во времени, в пространстве или дает сравнение фактических данных с любым эталоном (план, прогноз, норматив и т.д.).
Все экономические индексы можно классифицировать по следующим признакам:
• степень охвата явления;
• база сравнения;
• вид весов (соизмерителя);
• форма построения;
• характер объекта исследования:
• объект исследования;
• состав явления;
• период исчисления.
С помощью индексного метода выявлено, что снижение средней урожайности произошло за счет уменьшения урожайности на 49,111 ц/га или на 27,33%, а за счет фактора улучшения структуры посевных площадей средняя урожайность сахарной свеклы увеличилась на 3,855 ц/га или на 2,19%.
На объем валового сбора отрицательно повлияли уменьшение урожайности сахарной свеклы в отдельных хозяйствах и уменьшение размера посевных площадей, положительно повлияло улучшение структуры посевных площадей. В результате валовой сбор сахарной свеклы в отчетном году по сравнению с базисным уменьшился на 301583 ц или на 27,17%.
Группировка — это распределение единиц по группам в соответствии со следующим принципом: различия между единицами, отнесенными к одной группе, должны быть меньше, чем между единицами, отнесенными к разным группам.
Различия в целевом назначении группировки выражаются в существующей в отечественной статистике классификации группировок: типологические, структурные, аналитические.
Распределение хозяйств по стоимости внесенных удобрений носит неравномерный характер и несимметричный характер, т.к. мода, медиана и среднее значение не совпадают.
Корреляционно-регрессионный анализ учитывает межфакторные связи, следовательно, дает нам более полное измерение роли каждого фактора: прямое, непосредственное его влияние на результативный признак; косвенное влияние фактора через его влияние на другие факторы; влияние всех факторов на результативный признак. Если связь между факторами несущественна, индексным анализом можно ограничиться. В противном случае его полезно дополнить корреляционно-регрессионным измерением влияния факторов, даже если они функционально связаны с результативным признаком.
С помощью корреляционно-регрессионного исследования выявлено, что связь между урожайностью и стоимостью внесенных удобрений в хозяйствах района отсутствует. Следовательно, урожайность определяется другими факторами.
Список использованной литературы
Крастинь О. П. Разработка и интерпретация моделей корреляционных связей в экономике. - Рига: Зинатне, 2003.
Елисеева И.И. Общая теория статистики. М. Финансы и статистика. 2004.
Адамов В.К. Факторный индексный анализ (Методология и проблемы). ML: Статистика. 2003. 200 с.
Альбом наглядных пособий по общей теории статистики: Учеб. пособие. М.: Финансы и статистика, 2005. 80 с.
Вучков И. и др. Прикладной линейный регрессионный анализ / Пер. с болг. И. Вучков, Л. Бояджиева, Е. Солжов. М: Финансы и статистика, 2003. 239-е.
Долгушевский Ф.Г., Христич А.Г. Сельскохозяйственная статистика с основами экономической статистики. М.: Статистика, 2006.
Емельянов A.M. Экономика сельского хозяйства М.: Экономика. 2002.
Ефимова М.Р., Рябцев В.М. Общая теория статистики: Учебник. М.: Финансы и статистика, 2004. 303 с.
Плошка Б.Г. Группировка и система статистических показателей. М.: Статистка, 2003. 176 с.
Рафиков М.М. Экономика, организация и планирование сельскохозяйственного производства. ML: Экономика, 2002.
Сергеев С.С. Сельскохозяйственная статистика с основами экономической статистики. М.: Финансы и статистика, 2003.
Статистическое моделирование и прогнозирование / Под ред. А.Г. Гранберга. М.: Финансы и статистика, 2006. 383 с.
Баканов М.И., Шеремет А.Д. Теория анализа хозяйственной деятельности Учебник, 3-е переработанное и дополненное издание: М.: Финансы и статистика. 2004
Кравченко Л.И. Анализ финансового состояния предприятия.М.:ЮНИТИ. 2006
Савицкая Г.В. Теория анализа хозяйственной деятельности М: ИСЗ, 2005.
Савицкая Г.В.Анализ хозяйственной деятельности промышленного предприятия. М.: ИСЗ, 2005.
Теория экономического анализа (под ред. Шеремета А.Д. М.: Прогресс. 2006.
Шеремет А.Д. Методика финансового анализа предприятияМ.: ИПО МП, 2006.
Стражев В.Н. Оперативное управление предприятием, проблемы учета и анализа Мн.: Наука и техника,2003.
Панков Д.А. Современные методы анализа финансового положения М.: ООО Профит.2004.
Муравьев А.И. Теория экономического анализа: проблемы и решения. М: Финансы и статистика,2003.
Маркин Ю.П. Анализ внутрихозяйственных резервов. М: Финансы и статистика,2005.
Анализ финансово-экономической деятельности предприятия: Учеб. Пособие для ВУЗов/под ред. Любушина Н.П. –М.: ИНИТИ – ДАНА, 2005. 471с.
Экономика предприятия Под. ред.проф. В.Я. Горфинкеля, М.,2006.