Статистичне вивчення виручки від реалізації молока
При укрупнених статистичних розрахунках визначається показник середньої витрати корму на одну умовну голову.
Показником ефективності, що характеризує витрати кормів на корм тварин, є витрати кормів на одиницю продукції в кормових одиницях по окремих їх видах і групах усіх кормів, у т. ч. концентрованих. Ці показники називаються показниками питомих витрат кормів. Для характеристики економічної ефективності використання кормів визначається і зворотний показник питомих витрат кормів, тобто вихід продукції в розрахунку на одну кормову одиницю витрачених кормів. Цей показник називається натуральним показником окупності кормів. Визначається також показник економічної окупності кормів - вартість валової продукції тваринництва на одиницю вартості кормів як відношення вартості валової продукції тваринництва до загальної вартості витрачених кормів.
Основними напрямами економіко-статистичного аналізу стану і розвитку тваринництва є:
1) вивчення зміни чисельності, складу і відтворення сільськогосподарських тварин, їх продуктивності і виробництва продукції тваринництва порівняно з плановими (прогнозними) завданнями, в динаміці і по території;
2) вивчення ступеня впливу на стан і розвиток тваринництва різних чинників з метою пошуку резервів для подальшого підвищення продуктивності сільськогосподарських тварин і збільшення продукції тваринництва. [11,c.67]
За вказаними напрямами розглянуті вище натуральні показники стану і розвитку тваринництва аналізуються, як правило, у трьох розрізах: соціально-економічному - по категоріях господарств певного регіону (району, області тощо) і в цілому по країні; виробничому - по основних видах і групах сільськогосподарських тварин і видах тваринницької продукції; територіальному - по різних адміністративно-територіальних одиницях і по країні в цілому.
При аналізі натуральних показників різних видів продукції тваринництва, кількості і складу сільськогосподарських тварин, їх відтворення і продуктивності в зазначених напрямах і розрізах використовують сукупність статистичних методів: метод абсолютних, відносних та середніх величин, метод статистичних групувань, побудови і аналізу рядів динаміки, індексний метод, дисперсійний і кореляційно-регресійний аналіз, графічний метод тощо.
1.3 Організація статистики в Україні
Організація статистичної роботи в різних галузях України здійснюється Державним комітетом статистики України (Держкомстатом), очолюваним головою. Він одночасно є керівником Колегії Держкомстату. В структурі цієї організації утворена Методична комісія, яка займається розробкою необхідної документації на державному рівні з питань організації статистичних служб на місцях, статистичної звітності, переписів населення України, методологій статистики.
В умовах зміни соціально-політичної ролі статистики як фактора формування суспільної свідомості в умовах переходу України до ринкових відносин особливе значення має розширення привселюднення, доступності та оперативності надійної статистичної інформації для законотворчої влади, управлінських, виконавчих, господарчих органів і широкої громадськості. З цього приводу при Держкомстаті у 2000 році було утворено Державне агентство з розповсюдження статистичної інформації (Держстатінформ).
При Держкомстаті функціонує Науково-дослідний інститут статистики, який веде узагальнення наукових досліджень з теорії та методології статистики.
Держкомстат на місцях керує статистичною роботою регіональних органів статистики - обласними управліннями статистики.
Перехід України до ринкових відносин обумовлює необхідність впровадження в статистику та бухгалтерський облік системи національних рахунків (СНР), яка широко використовується в світовій практиці і відповідає особливостям і вимогам ринкових відносин.
Крім спеціальних органів, державною статистикою займаються також міністерства та відомства України, інші юридичні особи для виконання завдань, що входять до їх компетенції відповідно до затверджених форм державної статистичної звітності.
Обсяги відомчої (галузевої) статистичної звітності визначають міністерства та відомства за погодженням з органами держаної статистики.
Органи державної статистики мають право:
одержувати в установленому порядку, безплатно від усіх, на кого поширюється цей Закон, звіти про їх роботу;
проводити за рішенням Кабінету Міністрів України серед населення статистичні спостереження, що стосуються соціально-демографічного становища, підприємницької діяльності та сімейного бюджету;
вивчати стан первинного обліку та статистичної звітності, перевіряти достовірність статистичних даних на об'єктах, що входять у сферу застосування цього Закону;
приймати в межах своєї компетенції рішення з питань статистики, обліку та статистичної звітності;
у разі виявлення приписок та інших перекручень звітних даних вимагати від підприємств, організацій, установ, юридичних осіб і осіб, які займаються підприємницькою діяльністю, уносити виправлення до державної статистичної звітності, а в разі невиконання цієї вимоги у визначені органами державної статистики строки самостійно вносити їх із подальшим повідомленням відповідних підприємств, організацій, установ, юридичних осіб і осіб, які займаються підприємницькою діяльністю, для виправлення в первинному та бухгалтерському обліку, інших взаємопов'язаних показниках;
уносити пропозиції щодо притягнення службових осіб і осіб, які займаються підприємницькою діяльністю, винних у порушенні вимог цього Закону, до відповідальності, передбаченої чинним законодавством;
відповідно до чинного законодавства накладати штрафи на службових осіб і осіб, які займаються підприємницькою діяльністю, за порушення правил обліку та статистики;
публікувати дані статистичних спостережень;
укладати договори про співробітництво зі статистичними органами інших держав і міжнародними статистичними організаціями;
виконувати на основі укладених угод госпрозрахункові інформаційно- аналітичні, обчислювальні та інші роботи, оплачувані за рахунок замовників;
видавати та розповсюджувати статистичну інформацію.
Органи державної статистики зобов'язані:
організовувати та проводити статистичне спостереження за ходом виконання державних програм соціально-економічного розвитку України, її регіонів і галузей економіки;
організовувати та забезпечувати збирання державної статистичної інформації, проведення переписів, одноразових обліків, опитувань, вибіркових монографічних та інших обстежень;
провадити статистичне спостереження за ходом виконання рішень Верховної Ради України, її Президії, Указів Президента України, рішень Кабінету Міністрів України з економічних і соціальних питань;
забезпечувати достовірність і об'єктивність статистичної інформації, її адекватність соціально-економічним явищам і процесам;
в установленому порядку забезпечувати органи державної влади й управління статистичною й аналітичною інформацією;
забезпечувати гласність статистичних даних; надавати засобам масової інформації поточні та річні підсумки соціально-економічного стану України, дані про рівень життя населення, видавати статистичні збірники, бюлетені, огляди, прес-випуски та інші статистичні матеріали, проводити прес-конференції та інші заходи;
розробляти та вдосконалювати методологію статистичних показників для висвітлення процесів соціально-економічного розвитку України;
упроваджувати в практику державної статистики систему міжнародних статистичних стандартів;
затверджувати форми, програми й інструкції державних статистичних спостережень і типові форми первинної облікової документації, потрібної для їх проведення;
присвоювати суб'єктам господарської діяльності коди й вести Державний реєстр звітних (статистичних) одиниць України;
забезпечувати надання на платній основі зведеної державної
статистичної інформації юридичним і фізичним особам на їх прохання,
забезпечувати збереження та захист статистичної інформації, дотримання державної та комерційної таємниці юридичних осіб;
провадити міжнародні та міжрегіональні статистичні зіставлення.
Міністерства та відомства України, інші юридичні особи, що займаються державною статистикою, зобов'язані:
організовувати збирання від підзвітних одиниць даних державних статистичних спостережень і їх розробку, забезпечувати достовірність статистичної інформації;
надавати органам державної статистики на їх вимогу статистичні дані, передбачені державною статистичною звітністю, та Інші потрібні для проведення державних статистичних спостережень дані;
дотримувати державної та комерційної таємниці юридичних осіб, знеособлювати дані про осіб, які займаються підприємницькою діяльністю.
Працівники органів державної статистики та інших органів, які займаються державною статистикою, за порушення вимог Закону "Про збирання та використання статистичних даних", приховування чи перекручування статистичної інформації несуть відповідальність згідно із законодавством.
Щоб забезпечити збалансований розвиток економіки країни, потрібно організувати єдину систему обліку, що відображає розвиток складного господарства, взаємний зв'язок окремих його ланок і галузей.
Облік - це вимірювання та реєстрація в кількісно-вартісній формі різних фактів суспільного життя.
Єдина система обліку містить три основні види обліку:
оперативно-технічний;
бухгалтерський;
статистичний.
Оперативно-технічний облік реєструє конкретні окремі факти, потрібні для щоденного керування підприємством або установою (наприклад, облік виходу працівників на роботу, витрачання сировини тощо). Такий облік не дає можливості зробити узагальнення, висновки, оскільки його ведуть у натуральних одиницях.
Статистика, або статистичний облік, на відміну від оперативно-технічного та бухгалтерського, спрямованих на одиничні факти, реєструє масові факти суспільного життя.
Завдання статистичного обліку:
реєстрація масових фактів;
їх узагальнення й аналіз;
виявлення зв'язків між ними та закономірностей. Статистиці належить організаторська та провідна роль у системі обліку, оскільки лише вона, використовуючи та узагальнюючи дані бухгалтерського й оперативно-технічного обліку, характеризує всі аспекти суспільного життя.
Організаторська роль статистичного обліку полягає ось у чому:
статистика об'єднує всю систему первинного обліку, форм звітності та способів її зведення;
дає змогу одержати погоджені, порівнянні показники;
дає можливість всебічно узагальнити облікові дані.
Статистичний облік - це завершальна стадія обліку. Окремі види обліку не тільки взаємозв'язані, а й доповнюють один одного. Взаємозв'язок і залежність різних видів обліку характеризується такими основними спільними рисами:
єдністю організації обліку на всіх підприємствах (єдина методика обліку однорідних фактів);
взаємною узгодженістю окремих видів обліку на підприємствах (зв'язок показників оперативно-технічного, бухгалтерського та статистичного обліку).
Центральне керівництво обліком і статистикою покладено на Держкомстат України. Він забезпечує методичне керівництво, координацію та контроль за державним обліком юридичних осіб.
Розділ ІІ. Статистичне вивчення показників виробництва продукції тваринництва
2.1 Статистичні групування: їх види та використання у характеристиці складу явища за певними ознаками
Статистичне зведення - це наукове опрацювання первинних матеріалів статистичного спостереження для характеристики сукупності узагальненими показниками.
Основна мета і зміст статистичного зведення - узагальнити матеріал, повно і об’єктивно охарактеризувати всю сукупність фактів, розкрити закономірності масових процесів, що фіксуються в показниках.
Групування - найважливіший етап статистичного зведення. Це метод дослідження масових суспільних явищ шляхом об'єднання одиниць сукупності в однорідні групи за істотними ознаками. Воно дає змогу в первинному статистичному матеріалі відокремити суттєві риси від несуттєвих, відчути перехід кількісних змін у якісні, у багатьох випадковостях виявити необхідність у вигляді тих або інших закономірностей досліджуваного явища.
 Крім
того, метод
групування
створює умови
для наукового
застосування
інших статистичних
методів аналізу:
методу середніх,
відносних
величин, індексного
методу тощо.
Зміст групувань
має важливе
значення у
соціально-правових
дослідженнях,
оскільки дає
змогу: виявити
якісно однорідні
сукупності,
типи явищ;
охарактеризувати
структуру
сукупності
та структурні
зрушення; дослідити
взаємозв'язок
між юридично
залежними
показниками.
Відповідно
до цих завдань
статистика
застосовує
три основні
види групувань:
типологічні,
структурні
та аналітичні.
Під типологічним групуванням розуміють розподіл досліджуваної сукупності на якісно однорідні типи явищ і процесів. (Групування підприємств за формами власності; населення - за суспільними групами; злочинів - за формами і видами провини - умисні, необережні та за категоріями тяжкості; особистостей винних - неповнолітні, дорослі, засуджені, виправдані; злочинців за - статтями Кримінального кодексу тощо.)
Структурне групування характеризує розподіл якісно однорідної сукупності на групи за певною ознакою з метою вивчення структури (складу) типово однорідних груп культур. Отже, типологічне групування передує структурному.
Аналітичне групування уможливлює виявлення взаємозв’язку явищ і процесів. В основу аналітичного групування покладено щонайменше дві ознаки: факторну і результативну. Факторною називається така ознака, під впливом якої змінюється інша ознака, що називається результативною.
У табл.2.1.1 наведено статистичне вивчення виручки від реалізації молока
Таблиця 2.1.1.
Статистичне вивчення виручки від реалізації молока
| № | Виробництво тонн | Ціна за 1 тонну | Виручка від реалізації, тис.грн |
| 1 | 362,1 | 95,9 | 34,73 |
| 2 | 359,6 | 91,4 | 32,87 |
| 3 | 829,8 | 208,7 | 173,18 |
| 4 | 509,1 | 143,7 | 73,16 |
| 5 | 415,7 | 97,2 | 40,41 |
| 6 | 404,6 | 85,6 | 34,63 |
| 7 | 640 | 173,9 | 111,30 |
| 8 | 396,4 | 115,8 | 45,90 |
| 9 | 317,3 | 73,2 | 23,23 |
| 10 | 539,4 | 140,7 | 75,89 |
| 11 | 541,4 | 108,4 | 58,69 |
| 12 | 366,2 | 80,4 | 29,44 |
| 13 | 349 | 70,9 | 24,74 |
| 14 | 813,4 | 192,1 | 156,25 |
| 15 | 379,2 | 100,8 | 38,22 |
| 16 | 467 | 114,7 | 53,56 |
| 17 | 681,2 | 157,1 | 107,02 |
| 18 | 471,7 | 137,4 | 64,81 |
| 19 | 457 | 123,7 | 56,53 |
| 20 | 452,1 | 132,3 | 59,81 |
| 21 | 487,4 | 110,2 | 53,71 |
| 22 | 321,1 | 88,7 | 28,48 |
| 23 | 638,7 | 183,2 | 117,01 |
| 24 | 501,8 | 113,8 | 57,10 |
| 25 | 344,4 | 82 | 28,24 |
| 26 | 578,6 | 170 | 98,36 |
Таблиця 2.1.2.
Структура виробництва молока в Україні
| № п/п |
Виробництво молока в Україні, тонн |
Частина від загальної кількості, % |
| 1 | 362,1 | 2,87 |
| 2 | 359,6 | 2,85 |
| 3 | 829,8 | 6,57 |
| 4 | 509,1 | 4,03 |
| 5 | 415,7 | 3,29 |
| 6 | 404,6 | 3, 20 |
| 7 | 640,0 | 5,07 |
| 8 | 396,4 | 3,14 |
| 9 | 317,3 | 2,51 |
| 10 | 539,4 | 4,27 |
| 11 | 541,4 | 4,29 |
| 12 | 366,2 | 2,90 |
| 13 | 349.0 | 2,76 |
| 14 | 813,4 | 6,44 |
| 15 | 379,2 | 3,00 |
| 16 | 467,0 | 3,70 |
| 17 | 681,2 | 5,40 |
| 18 | 471,7 | 3,74 |
| 19 | 457,0 | 3,62 |
| 20 | 452,1 | 3,58 |
| 21 | 487,4 | 3,86 |
| 22 | 321,1 | 2,54 |
| 23 | 638,7 | 5,06 |
| 24 | 501,8 | 3.97 |
| 25 | 344,4 | 2,73 |
| 26 | 578,6 | 4,58 |
| Всього: | 12624,2 | 100 |
За даними таблиці 2.1.2., можна зробити висновок, що найбільша питома вага виробництва молока в Україні є в області № 3 і становить 829,8 тонн, що займає 6,57 %, а область № 9 займає найменшу частку виробництва молока і становить 317,3 тонн, що займає 2,51 %. Інші області знаходяться в межах від 321,1 - 813,4 тонн, що займають від 2,54 % - 6,44% загального виробництва молока.
1. Встановлюємо кількість груп:
 n
=

n = = 5,09902
Отже, на основі кількісної ознаки ми згрупували сукупність у 5 груп, які ми розглянемо в таблиці 2.1.3.
2. Визначаємо величину інтервалу групування (виробництва молока на одну особу):
При групуванні за ознаками, які мають безпосереднє кількісне вираження, необхідно розв’язати питання про вибір інтервалу групування за формулою:
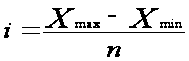
де Xmax та Xmin - відповідно найбільше та найменше значення ознаки; п - число груп, за даними таблиці: Хmax = 829,8; Хmin = 317,3
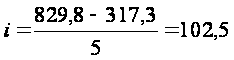
Отже, отримавши дані можна зробити висновок, що ширина інтервалу рівна 102,5 тонн.
Таблиця 2.1.3.
Групування по виробництву молока
| № групи | Інтервал | Кількість областей, шт. | Обсяг виробництва, тонн | Витобництво в середньому по групі | |||
| Кі-сть | % | Тонн | % | Тонн | % | ||
| І | 317,3-419,8 | 11 | 42,31 | 4015,6 | 31,81 | 365,05 | 12,71 |
| ІІ | 419,8-522,3 | 7 | 26,92 | 3346,1 | 26,51 | 478,01 | 16,65 |
| ІІІ | 522,3-624,8 | 3 | 11,54 | 1659,4 | 13,14 | 553,13 | 19,27 |
| ІV | 624,8-727,3 | 3 | 11,54 | 1959,9 | 15,52 | 653,3 | 22,75 |
| V | 727,3-829,8 | 2 | 7,69 | 1643,2 | 13,02 | 821,6 | 28,62 |
| Всього: | 26 | 100 | 12624,2 | 100 | 2871,09 | 100 | |
У Таблиці 2.1.3 ми зобразили групування одиниць сукупності по виробництву молока, визначили їх питому вагу.
На основі проведеного структурного групування можна стверджувати, що найбільша кількість в групі № 1, зокрема, 42,31 % мають виробництво молока на одну особу в інтервалах від 317,3 - 419,8 тонн, а найменша кількість областей в групі № 5, зокрема 7,69 % мають виробництво молока в інтервалах від 727,3 - 829,8 тонн.
Найбільший обсяг виробництва, зокрема, 31,81 % мають області в інтервалі від 317,3 - 419,8 тонн, а найменший обсяг виробництва, а зокрема, 13,02 % мають області в інтервалі від 727,3 - 829,8 тонн.
Порівнявши групування областей за рівнем середнього виробництва, виявилось, що найбільше виробництво в групі №5, яка складає в середньому 821,6 тонн на рік,що в структурі займає 28,62 %, найменше виробництво в групі №1, яка складає в середньому 365,05 тонн на рік.
Далі у таблиці 2.1.4 ми розглянемо залежність ціни реалізації від обсягу виробництва
Таблиця 2.1.4
Залежність ціни реалізації від обсягу виробництва
| № групи (перелік областей) | Виробництво, тонн | Ціна за одну тонну | Виручка від реалізації, тис.грн. | ХЇ, грн. |
| 1 група: | ||||
| 1 | 362,1 | 95,9 | 34,73 | Х |
| 2 | 359,6 | 91,4 | 32,87 | Х |
| 5 | 415,7 | 97,2 | 40,41 | Х |
| 6 | 404,6 | 85,6 | 34,63 | Х |
| 8 | 396,4 | 115,8 | 45,90 | Х |
| 9 | 317,3 | 73,2 | 23,23 | Х |
| 12 | 366,2 | 80,4 | 29,44 | Х |
| 13 | 349,0 | 70,9 | 24,74 | Х |
| 15 | 379,2 | 100,8 | 38,22 | Х |
| 22 | 321,1 | 88,7 | 28,48 | Х |
| 25 | 344,4 | 82,0 | 28,14 | Х |
| Разом: | 4015,6 | X | 360,79 | 89,84 |
| 2 група: | ||||
| 4 | 509,1 | 143,7 | 73,16 | Х |
| 16 | 467,0 | 114,7 | 53,56 | Х |
| 18 | 471,7 | 137,4 | 64,81 | Х |
| 19 | 457,0 | 123,7 | 56,53 | Х |
| 20 | 452,1 | 132,3 | 59,81 | Х |
| 21 | 487,4 | 110,2 | 53,71 | Х |
| 24 | 501,8 | 113,8 | 57,10 | Х |
| Разом: | 3346,1 | Х | 418,68 | 125,12 |
| 3 група: | ||||
| 10 | 539,4 | 140,7 | 75,89 | Х |
| 11 | 541,4 | 108,4 | 58,69 | Х |
| 26 | 578,6 | 170,0 | 98,36 | Х |
| Разом: | 1659,4 | Х | 232,94 | 140,37 |
| 4 група: | ||||
| 7 | 640,0 | 173,9 | 111,30 | Х |
| 17 | 681,2 | 157,1 | 107,02 | Х |
| 23 | 638,7 | 183,2 | 117,01 | Х |
| Разом: | 1959,9 | Х | 335,33 | 171,09 |
| 5 група: | ||||
| 3 | 829,8 | 208,7 | 173,18 | Х |
| 14 | 813,4 | 192,1 | 156,25 | Х |
| Разом: | 1643,2 | Х | 329,43 | 200,48 |
| Всього: | 12624,2 | Х | 1677,17 | 132,85 |
За даними таблиці 2.1.4 можна сказати, що найбільша середньореалізаційна ціна в групі № 5, до якої входять такі області, як 3 і 14, і становлять 200,48 грн. за тонну, а найменша середньореалізаційна ціна в груп № 1, до якої входять такі області, як 1, 2, 5, 6, 8, 9, 12, 13, 15, 22, 25, і становлять 89,84 грн. за тонну.
Також ми визначили середньо реалізаційну ціну по групах, яка становить 132,85 грн. за тонну.
3. Визначаємо величину інтервалу середньої ціни грн. за 1 тонну:
за даними таблиці: Хmax = 208,7 Хmin = 70,9
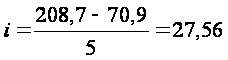

Отже, отримавши дані ми будуємо таблицю, де зобразимо групування середньої ціни грн. за 1 тонну:
Таблиця 2.1.5.
Групи респондентів за середньою ціною
| Групи середньої ціни грн. за 1 тонну | Кількість регіонів, шт. | Питома вага, % |
| 70,9 - 98,46 | 9 | 34,62 |
| 98,46 - 126,02 | 7 | 26,92 |
| 126,02 - 153,58 | 4 | 15,38 |
| 153.58 - 181,14 | 3 | 11,54 |
| 181,14 - 208,7 | 3 | 11,54 |
| Всього: | 26 | 100 |
За даними таблиці 2.1.5 ми згрупували області в групи за середньою ціною і визначили, що найбільша кількість областей в інтервалі 70,9 - 98,46 грн. за 1 тонну, які становлять 9 областей (1, 2, 5, 6, 9, 12, 13,22, 25), що у структурі займають 34,62 %. А найменша кількість областей в інтервалі 153,58 - 181,14 грн. за 1 тонну, які становлять 3 області (7, 17, 26) і в 181,14 - 208,7 грн. за 1 тонну, які становлять 3 області (3, 14, 23), що у структурі всього займають 11,54%.
2.2 Ряди розподілу вибіркової сукупності, її характеристика та графічне зображення
Особливим видом групувань в статистиці є ряди розподілу, які є найпростішим способом узагальнення статистичних даних.
Рядом розподілу називають групування, яке характеризує склад (структуру) явища в даний період часу.
Ряд розподілу - це впорядкований розподіл сукупності на групи за певною варіюючою ознакою, розташованою в певному порядку (зростання, спадання тощо). [22,c.54]
В залежності від того, яка ознака (якісна чи кількісна) покладена в основу групування, ряди розподілу бувають атрибутивними (якісними) чи варіаційними (кількісними).
Ряд розподілу одиниць сукупності, в основу якого покладено якісні ознаки називається атрибутивним.
Ряд розподілу одиниць сукупності за ознакою, що має кількісне вираження, називається варіаційним.
Варіаційні ряди розподілу залежно від групувальної ознаки поділяються на дискретні та інтервальні.
Дискретні варіаційні ряди засновані на величинах ознак, що мають цілі значення (наприклад, тарифний розряд робітників, кількість марок автомобілів тощо).
В інтервальних варіаційних рядах групувальна ознака може приймати будь - яке значення (ціле, дрібне) в межах кожного інтервалу (наприклад, розподіл заробітної плати працюючих в організації, розподіл основних фондів підприємства тощо).
Варіаційний ряд розподілу має свої особливості. Він складається з двох елементів: варіантів і частот.
Варіантами називають числові значення розмірів кількісної ознаки. Числа, які відповідають цим варіантам, називаються частотами. Частоти можуть виражатися як в абсолютних, так і у відносних одиницях (напр. відсотках).
Накопичення часток по мірі зростання (спадання) ознаки називається акумулятивна частка.
За характером розподілу варіаційні ряди можуть бути симетричні і асиметричні.
Ряд розподілу, де частоти спочатку наростають, а потім спадають, називається симетричним. Ряд розподілу, в якому частоти розташовані несиметрично від середини, називається асиметричним або скошеним.
Графічно ряди розподілу відображаються у вигляді гістограми або полігону (де ось OY - результативна ознака, ось OX - факторна ознака), а варіаційний з рівними інтервалами - гістограми. Ряд розподілу з нерівними інтервалами також зображується у вигляді гістограми, але її будова ґрунтується на щільності розподілу. Щільність розподілу - це кількість елементів сукупності, що припадає на одиницю ширини інтервалу групувальної ознаки. [26, c.98]
Визначимо інтервальний варіаційний ряд розподілу 26 областей за реалізацією молока - таблиця 2.2.1
Таблиця 2.2.1
Розподіл областей за реалізацією молока
| № групи | Області | Кількість областей | Середина інтервалу, х | Нагромаджені частоти |
| 317,3 - 419,8 | 1, 2, 5, 6, 12, 13, 15,22, 25 | 11 | 388,55 | 11 |
| 419,8 - 522,3 | 4, 16, 18, 19, 20, 21, 24 | 7 | 471,05 | 18 |
| 522,3 - 624,8 | 10, 11, 26 | 3 | 573,55 | 21 |
| 624,8 - 727,3 | 7, 17, 23 | 3 | 676,05 | 24 |
| 727,3 - 829,8 | 3, 14 | 2 | 778,55 | 26 |
Після того як визначили рівновеликий інтервал і знайшли кількість господарств, які відповідають шуканим інтервалам, знаходимо серидину інтервалу за формулою:
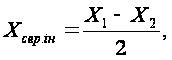 де:
Х1 - початок інтервалу;
Х2 - кінець інтервалу.
Таблиця 2.2.2.
Розподіл господарств за середньою ціною грн. за 1 тонну
| № групи | Області | Кількість областей | Середина інтервалу, х | Нагромаджені частоти, f |
| 70,9 - 98.46 | 1, 2, 5, 6, 9, 12, 13,22, 25 | 9 | 84,68 | 9 |
| 98,46 - 126,02 | 8, 11, 15, 16, 19, 21, 24, | 7 | 112,24 | 16 |
| 126,02 - 153,58 | 4, 10, 18, 20 | 4 | 139,8 | 20 |
| 153,58 - 181,14 | 7, 17, 26 | 3 | 167,36 | 23 |
| 181,14 - 208,7 | 3, 14, 23 | 3 | 194,92 | 26 |
Будуємо графіки:
Найчастіше варіаційні ряди розподілу зображують у вигляді гістограми і полігона.
Гістограму застосовують для зображення інтервальних варіаційних рядів. При її побудові на осі абсцис відкладають відрізки, які зображують інтервал. Площа кожного стовпчика має бути пропорційною частотам. Для рівних інтервалів ширину стовпчика беруть однакову, а висота має бути пропорційною частотам. При нерівних інтервалах ширина стовпчика має бути пропорційною величині інтервалу у кожній групі, а висоту стовпчика зменшують у стільки разів, у скільки збільшується величина інтервалу. Гістограма наочно характеризує особливості розподілу одиниць окремої сукупності за досліджуваною ознакою. Недоліком гістограм є те, що вони не дають можливості порівнювати кілька рядів розподілу.
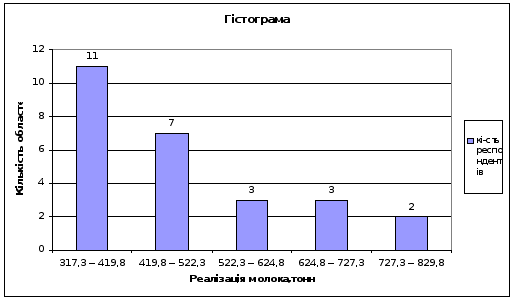
Рис.2.2.1 Гістограма розподілу областей за реалізацією молока
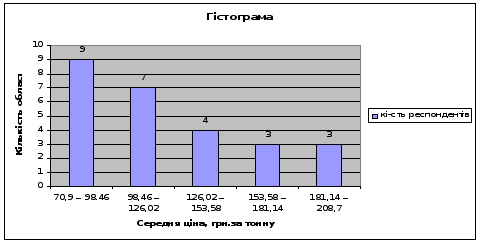
Рис.2.2.2 Гістограма розподілу областей за середньою ціною, грн. за тонну
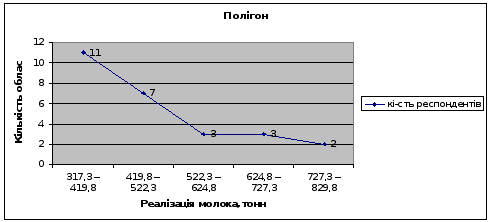
Рис.2.2.3 Полігон розподілу областей за виробництвом молока
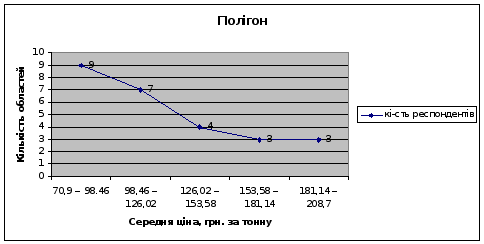
Рис.2.2.4 Полігон розподілу областей за середньою ціною грн. за тонну
При зображенні варіаційного ряду з нагромадженими частотами у прямокутній системі координат одержується так звана крива сум - комулята.
Комулята - графічне зображення варіаційного ряду з нагромадженими частотами. Для її побудови на осі абсцис відкладають варіанти, а на осі ординат нагромаджені частоти, які показують, скільки одиниць сукупності мають значення ознаки, що не перебільшує цього значення. Комулята застосовують при порівняні різних варіаційних рядів, а також в економічних дослідженнях зокрема при аналізі концентрацій виробництва.
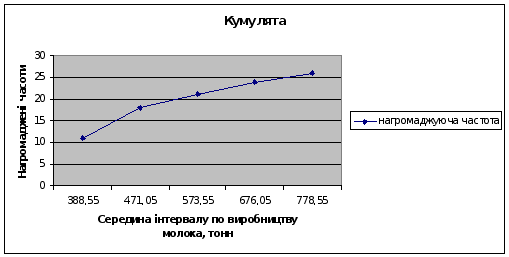
Рис.2.2.5 Кумулята розподілу областей за виробництвом молока
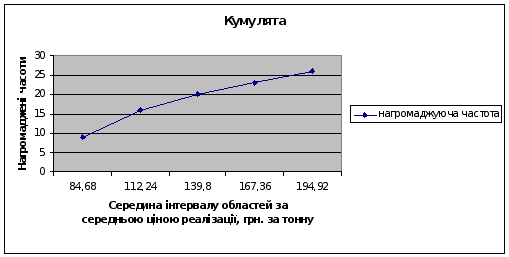
Рис.2.2.6 Кумулята розподілу областей за середньою ціною, грн. за тонну
Огіва - графічне зображення варіаційного ряду, ранжированого. На осі абсцис відкладають номер господарства у ранжированому ряді, на осі ординат значення досліджуваної ознаки.
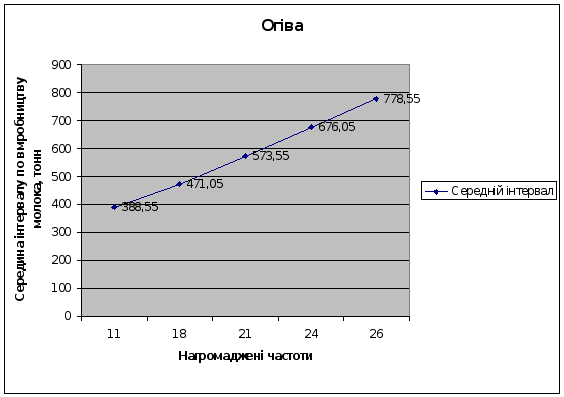
Рис.2.2.6 Огіва розподілу областей за виробництвом молока
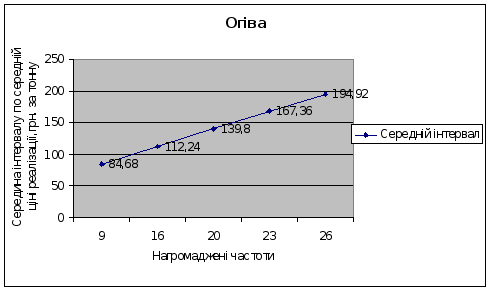
Рис.2.2.7 Огіва розподілу областей за середньою ціною, грн. за тонну
2.3 Середні величини та способи їх обчислення
Статистичні середні відображають об’єктивну наявність певних умов, які проявляються в кожній одиниці досліджуваної сукупності. Середні величини дають узагальнюючу характеристику досліджуваної сукупності. У статистиці застосовують різни види середніх величин: середню арифметичну просту і зважену. Середню гармонічну, середню геометричну, середню квадратичну і середню кубічну.
Правильну характеристику сукупності за варіюючою ознакою у кожному випадку дає тільки певний вид середньої.
Середня арифметична є найбільш поширеним видом середніх величин. Середню арифметичну визначають як відношення суми окремих значень ознаки до кількості одиниць сукупності. Розрізняють середню арифметичну просту і зважену. Середню арифметичну просту застосовують тоді, коли відомі індивідуальні значення усередненої ознаки у кожній одиниці сукупності, її визначають за формулою:
 =
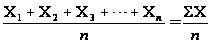 ,
де
- середнє значення
ознаки;
Х - окремі значення ознаки;
n - кількість варіантів
Середню арифметичну зважену обчислюють тоді, коли окремі значення усередненої ознаки повторюються в досліджуваній сукупності неоднакове число разів, а зважуванні в цьому випадку проводять за частотами, які показують скільки разів повторюється певний варіант.
Середню арифметичну зважену визначають за такою формулою:
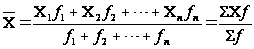 ,
де
f - частоти
Якщо досліджувана сукупність представлена досить значною умовою кількістю одиниць спостереження і величини ознак великі за розмірами, обчислення середньої виявляється громіздким. У таких випадках розрахунок середньої арифметичної здійснюють способом моментів. Цим способом обчислення досягається перехід від ряду великих чисел до ряду значно менших, що зумовлює зручність обчислюваних операцій і визначається формулою:

де: а - умовний нуль;
п - кількість господарств.
Окрім типового рівня важливе значення має домінанта, тобто найбільш поширене значення ознаки. Таке значення називають модою (Мо). У дискретному ряду моду визначають безпосередньо за найбільшою частотою (часткою).
В інтервальному ряду за тим самим принципом визначається модальний інтервал, а в разі потреби конкретне модальне значення в середині інтервалу обчислюється за інтерполяційною формулою
 =
 +i
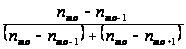 де:
 мода;
 нижня
межа модального
інтервалу;
h - величина модального інтервалу;
 частота
модального
інтервалу;
 чистота
інтервалу перед
модальним;
 чистота інтервалу
після модального.
Для моди як домінанти число відхилень (х - Мо) мінімальне. Оскільки мода не залежить від крайніх значень ознаки, то її доцільно використовувати тоді, коли ряд розподілу має невизначені межі.
Характеристикою центра розподілу вважається також медіана (Ме) - значення ознаки, яке припадає на середину впорядкованого ряду, поділяє його навпіл - на дві рівні за обсягом частини. Визначаючи медіану, використовують кумулятивні частоти або частки. У дискретному ряду медіаною буде значення ознаки, кумулятивна частота якого перевищує половину обсягу сукупності.
В інтервальному ряду за цим принципом визначають медіанний інтервал, а значення медіани в середині інтервалу, як і значення моди, обчислюють за інтерполяційною формулою:
 =
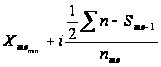
де: