Статистичне вивчення виручки від реалізації молока
 нижня
межа медіана;
 величина
медіанного
інтервалу;
 сума
нагромаджених
частот перед
медіанним
інтервалом.
У
симетричному
розподілі всі
три зазначені
характеристики
центра розподілу
однакові:
 ,
у помірно
асиметричному
відстань медіани
до середньої
втричі менша
за відстань
середньої до
моди.
Обчислюємо середню арифметичну (за зваженою формулою та способом моментів), моду, медіану для:
Вихідні розрахункові дані для обчислення середнього рівня реалізації яєць:
Таблиця 2.3.1.
Реалізація молока, тонн
| № групи | Кі-ть областей,n | Сер. інтервалу, х | Хn | Нагромаджені частоти |
|
|
| х | ||||||
| 317,3-419,8 | 11 | 388,55 | 4274,05 | 11 | 0 | 0 |
| 419,8-522,3 | 7 | 471,05 | 3297,35 | 18 | 0,8 | 5,6 |
| 522,3-624,8 | 3 | 573,55 | 1720,65 | 21 | 1,8 | 5,4 |
| 624,8-727,3 | 3 | 676,05 | 2028,15 | 24 | 2,8 | 8,4 |
| 727,3-829,8 | 2 | 778,55 | 1557,1 | 26 | 3,8 | 7,6 |
| Всього | 26 | х | 12877,3 | х | х | 27 |


Середня арифметична
За зваженою формулою:
 =
 =
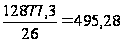
За способом моментів:
A =388,55,
=
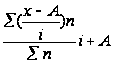 =
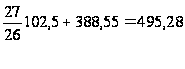
Мода
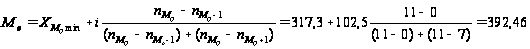
Медіана
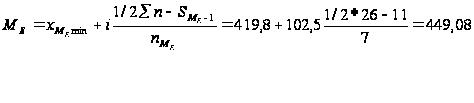
Таблиця 2.3.2
Середня ціна реалізації молока, грн. за тонну
|
№ групи х |
Кі-ть областей,n | Сер. Інтервалу, х | Хn | Нагромаджені частоти |
|
|
| 70,9 - 98,46 | 9 | 84,68 | 762,12 | 9 | 0 | 0 |
| 98,46 - 126,02 | 7 | 112,24 | 785,68 | 16 | 1 | 7 |
| 126,02 - 153,58 | 4 | 139,8 | 559,2 | 20 | 2 | 8 |
| 153,58 - 181,14 | 3 | 167,36 | 502,08 | 23 | 3 | 9 |
| 181,14 - 208,7 | 3 | 194,92 | 584,76 | 26 | 4 | 12 |
| Всього | 26 | Х | 3193,84 | х | Х | 36 |


Середня арифметична
За зваженою формулою:
=
=
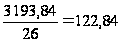
За способом моментів:
A = 84,68
=
=
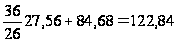
Мода
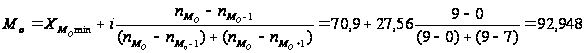
Медіана
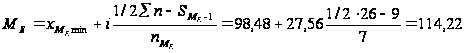
2.4 Варіація ознак та показники її вимірювання
Після встановлення середньої величини (Х, Мо, Ме) виникає питання, в якій мірі індивідуальні значення ознаки відрізняються між собою та від середньої. Для цього розраховують показники варіації.
Варіація - розбіжності у значеннях будь-якого ознаки. Середній розмір дає гаранти лише узагальнюючі характеристиці сукупності, але її розкриває будова сукупності, тобто не показує, як розташовуються близько середньої варіанти цієї ознаки. Для вимірювання, і оцінки варіації використовуються абсолютні (варіантний розмах, середнє лінійне і квадратичне відхилення, дисперсії) і відносні (коефіцієнти варіації, нерівномірності, локалізації, концентрації) характеристики.
Варіацією ознаки називають різницю у числових значеннях ознак одиниць сукупності та коливання навколо середньої величини, що характеризує сукупність. Чим менша варіація, тим одноріднішою є сукупність і більш надійною (типовою) є середня величина.
Варіація може бути альтернативною, якщо набуває протилежних значень і систематичною, якщо якісна ознака змінюється в певному напрямку. Варіація, яка немає явно вираженої тенденції, називається випадковою.
До основних абсолютних і відносних показників, що характеризують варіацію, є такі: розмах варіації; середнє лінійне відхилення; дисперсія; середнє квадратичне відхилення; коефіцієнт варіації тощо.
Розмах варіації - це різниця між найбільшим та найменшим значеннями ознаки.
R= X max - X min
Середнє лінійне відхилення (d) являє собою середню арифметичну абсолютних значень усіх відхилень індивідуальних значень ознаки від середньої арифметичної величини.
а)
просте:

б)
зважене:
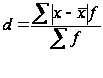 ,
де
x - варіанта,
 - середнє значення
ознаки, n - кількість
варіант, f - частота.
Основним недоліком середнього лінійного відхилення є те, що в ньому не враховуються знаки відхилень, тобто їх спрямованість. Тому цей показник варіації використовується рідко (аналіз складу працюючих, ритмічність виробництва, обертання коштів у зовнішній торгівлі тощо). Показниками варіації, які б усунули недоліки середнього лінійного відхилення, є дисперсія та лінійне квадратичне відхилення.
Дисперсією
( )
називають
середню арифметичну
квадратів
відхилень
індивідуальних
значень ознаки.
В залежності
від вихідних
даних дисперсія
може обчислюватись
за формулами
середньої
арифметичної
простої або
зваженої.
а)
проста:

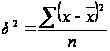
б)
зважена:
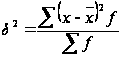
Дисперсія - це один із найбільш розповсюджених в економічній практиці узагальнюючих показників розміру варіації у сукупності. Дисперсію використовують не лише для оцінки варіації, а й для вимірювання зв’язків між досліджувальними факторами: розклад дисперсії на складові дозволяє оцінити вплив різних факторів, які обумовлюють варіацію ознаки.
Середнє квадратичне відхилення, як і дисперсія, виступає в якості широко використовуємого узагальнюючого показника варіації. Його обчислюють, здобувши квадратний корінь із дисперсії:
А)
просте:
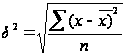
Б)
зважене:
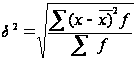
Смислове значення середнього квадратного відхилення таке саме, як і лінійного відхилення: воно показує, на скільки в середньому відхиляються індивідуальні значення ознаки від їх середнього значення. Перевага цього показника порівняно із середнім лінійним відхиленням полягає у відсутності умовного припущення з підсумування відхилень без врахування їх знаків, бо відхилення використовуються у квадратній степені. Крім зазначеного, перевагою даного показника у зрівнянні з дисперсією є те, що середнє квадратичне відхилення виражається в тих же одиницях вимірювання, що і значення досліджувальної ознаки (грн., кг, га, тощо). Тому цей показник називають також стандартним відхиленням.
В статистичній практиці часто виникає необхідність порівняння варіацій різних ознак.
Для здійснення такого роду порівнянь, а також при зіставленні ознаки у декількох сукупностях з різними середніми арифметичними використовують відносний показник варіації - коефіцієнт варіації.
Коефіцієнтом варіації називають процентне відношення середнього квадратного відхилення до середньої арифметичної величини ознаки:

Чим більший коефіцієнт варіації, тим менш однорідна сукупність і тим менш типова середня для даної сукупності.
Проведемо відповідні розрахунки для визначення коефіцієнта варіації по виробництву молока, (Таблиця 2.4.1)
Таблиця 2.4.1
Реалізація молока, тонн
| Межі інтервалів по виробництву молока, тонн | Кількість областей, f | Середина інтервалу, х | х*f |
|
|
|
|
| 317,3 - 419,8 | 11 | 388,55 | 4274,05 | - 106,73 | 11391,29 | 1174,03 | 125304, 19 |
| 419,8 - 522,3 | 7 | 471,05 | 3297,35 | -24,23 | 587,09 | 169,61 | 4109,63 |
| 522,3 - 624,8 | 3 | 573,55 | 1720,65 | 78,27 | 6126, 19 | 234,81 | 18378,57 |
| 624,8 - 727,3 | 3 | 676,05 | 2028,15 | 180,77 | 32677,79 | 542,31 | 98033,37 |
| 727,3 - 829,8 | 2 | 778,55 | 1557,1 | 283,27 | 80241,89 | 566,54 | 160483,78 |
| Всього: | 26 | Х | 12877,3 | 411,35 | Х | 2687,3 | 406309,54 |


1. Розмах варіації
R= x max-x min = 829,8 - 317,3 = 512,5
2. Дисперсія.
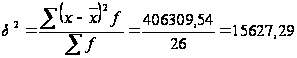
3. Середнє квадратичне відхилення.
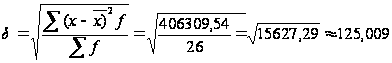
4. Середнє лінійне відхилення.
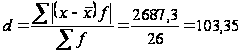
5. Коефіцієнт варіації.
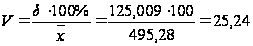 %
Отже, коефіцієнт варіації становить 25,24 %, це означає, що тим менш однорідна сукупність, яка становить 103,35.
У таблиці 2.4.2 проведемо відповідні розрахунки для визначення коефіцієнта варіації по середній ціні грн. за тонну
Таблиця 2.4.2
Середня ціна грн. за тонну
| Межі інтервалів по середній ціні грн. за тонну | Кількість областей, f | Середина інтервалу, х | х*f |
|
|
|
|
| 70,9 - 98,46 | 9 | 84,68 | 762,12 | -27,56 | 759,55 | 248,04 | 6835,95 |
| 98,46 - 126,02 | 7 | 112,24 | 785,68 | -10,6 | 112,36 | 74,2 | 786,52 |
| 126,06 - 153,58 | 4 | 139,8 | 559,2 | 16,96 | 287,64 | 67,84 | 1150,56 |
| 153,58 - 181,14 | 3 | 167,36 | 502,08 | 44,52 | 1982,03 | 133,56 | 5946,09 |
| 181,14 - 208,7 | 3 | 194,92 | 584,76 | 72,08 | 5195,52 | 216,24 | 15586,56 |
| Всього: | 26 | Х | 3193,84 | 95,4 | Х | 775,88 | 30305,68 |

1. Розмах варіації.
R= x max-x min = 208,7 - 70,9 = 137,8
2. Дисперсія.
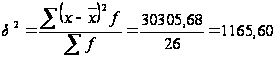
3. Середнє квадратичне відхилення.
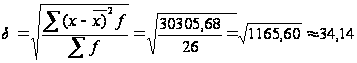
4. Середнє лінійне відхилення.
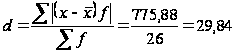
5. Коефіцієнт варіації.
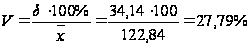
Отже, коефіцієнт варіації становить 27,79 %, це свідчить, що тим менш однорідна сукупність, яка становить 29,84.
Розділ ІІІ. Кореляційно-регресійний аналіз як метод визначення і кількісної взаємозалежності між статистичними ознаками виробництва продукції тваринництва
3.1 Парна (проста) прямолінійна кореляція
Важливим завданням статистики є розробка методів вивчення економічних закономірностей, яким підпорядковане виробництво їх кількісної та якісної сторін. З цією метою використовують кількісні методи статистико - економічного аналізу, зокрема кореляційно - регресійний. За допомогою якого взаємозв’язок між явищами фіксують аналітично у вигляді математичних виразів. Які відображують взаємозв’язки факторних і результативних ознак.
Цей метод досить універсальний, бо дає змогу дослідити характер і тісноту зв’язків аграрно-економічних явищ, добре поєднується з вибірковим методом дослідження. Він широко використовується у економічному аналізі різних галузей народного господарства; успішно застосовується і в сільському господарстві. Кореляційний метод дозволяє одержати кількісні характеристики ступеня зв’язку між двома або кількома ознаками, а тому дає біль розширене уявлення про зв’язок між ними.
Кореляція - це залежність між випадковими величинами. Що не має суворого функціонального характеру. При якій зміна однієї величини зумовлює зміну математичного очікування іншої. В статистико - економічному аналізі під кореляцією розуміють зміну середньої величини однієї ознаки залежно від значення іншої.
Кореляційний аналіз - це метод кількісної оцінки взаємозалежностей між статистичними ознаками, що характеризують окремі суспільно-економічні явища і процеси.
За ступенем залежності одного явища від іншого розрізняють два види зв’язку: функціональний (повний) і кореляційний (неповний, або статистичний).
Функціональним називається зв’язок, при якому кожному значенню факторної ознаки, що характеризує певне явище, відповідає одна або кілька значень результативної ознаки. Прикладом такого зв’язку є залежність між довжиною і радіусом кола, площею і стороною квадрата. Функціональна залежність виявляється у кожному окремому випадку абсолютно точно і виражається за допомогою аналітичних формул.
При дослідженні взаємозалежності масових соціально-економічних явищ, які формуються під впливом різноманітних факторів, використовують кореляційні зв’язки, які носять імовірнісний характер. При кореляційному зв’язку немає суворої відповідності між значеннями залежних ознак: кожному певному значенню факторної ознаки відповідає кілька значень результативної ознаки.
За напрямом зв’язок між корелюючими величинам може бути прямим і зворотним. При прямому зв’язку факторна ознака змінюється в тому самому напрямі, що й результативна. Якщо із збільшенням факторної ознаки результативна ознака зменшується або, навпаки, із зменшенням факторної ознаки результативна ознака збільшується, то такий зв’язок називають зворотним.
За формою розрізняють прямолінійний і криволінійний кореляційний зв’язок. Прямолінійний кореляційний зв’язок характеризується рівномірним збільшенням або зменшенням результативної ознаки під впливом відповідної зміни факторної ознаки. При криволінійному кореляційному зв’язку рівним змінам середніх значень факторної ознаки відповідають нерівні зміни середніх значень результативної ознаки. Аналітично криволінійний зв’язок визначають за рівнянням кривої лінії.
Залежно від кількості досліджуваних ознак розрізняють парну (просту) і множинну кореляцію.
При парній кореляції аналізують зв’язок між факторною і результативною ознаками.
А тепер перейдемо до практики, де будемо досліджувати вплив кількості реалізованого молока на одержану виручку від реалізації.
Таблиця 3.1.1
Вихідні розрахункові дані для обчислення параметрів рівняння зв’язку між кількістю реалізованого молока і виручкою від реалізації
| № | У | Х1 | У2 | Х2 | УХ1 | Ух |
| 1 | 34725,39 | 362,1 | 1205852710,65 | 131116,41 | 12574063,72 | 30164,77 |
| 2 | 32867,44 | 359,6 | 1080268612,15 | 129312,16 | 11819131,42 | 29469, 19 |
| 3 | 173179,26 | 829,8 | 29991056094,15 | 688568,04 | 143704149,95 | 160292,47 |
| 4 | 73157,67 | 509,1 | 5352044679,83 | 259182,81 | 37244569,80 | 71064,43 |
| 5 | 40406,04 | 415,7 | 1632648068,48 | 172806,49 | 16796790,83 | 45077,84 |
| 6 | 34633,76 | 404,6 | 1199497331,74 | 163701,16 | 14012819,30 | 41989,50 |
| 7 | 111296,00 | 640,0 | 12386799616,00 | 409600,00 | 71229440,00 | 107484,61 |
| 8 | 45903,12 | 396,4 | 2107096425,73 | 157132,96 | 18195996,77 | 39708,02 |
| 9 | 23226,36 | 317,3 | 539463798,85 | 100679,29 | 7369724,03 | 17700,11 |
| 10 | 75893,58 | 539,4 | 5759835485,22 | 290952,36 | 40936997,05 | 79494,77 |
| 11 | 58687,76 | 541,4 | 3444253173,82 | 293113,96 | 31773553,26 | 80051,24 |
| 12 | 29442,48 | 366,2 | 866859628,55 | 134102,44 | 10781836,18 | 31305,50 |
| 13 | 24744,10 | 349,0 | 612270484,81 | 121801,00 | 8635690,90 | 26519,97 |
| 14 | 156254,14 | 813,4 | 24415356267,14 | 661619,56 | 127097117,48 | 155729,51 |
| 15 | 38223,36 | 379,2 | 1461025249,69 | 143792,64 | 14494298,11 | 34922,48 |
| 16 | 53564,90 | 467,0 | 2869198512,01 | 218089,00 | 25014808,30 | 59350,99 |
| 17 | 107016,52 | 681,2 | 11452535552,91 | 464033,44 | 72899653,42 | 118947,64 |
| 18 | 64811,58 | 471,7 | 4200540902,10 | 222500,89 | 30571622,29 | 60658,66 |
| 19 | 56530,90 | 457,0 | 3195742654,81 | 208849,00 | 25834621,30 | 56568,70 |
| 20 | 59812,83 | 452,1 | 3577574632,61 | 204394,41 | 27041380,44 | 55205,38 |
| 21 | 53711,48 | 487,4 | 2884923083,79 | 237558,76 | 26178975,35 | 65026,86 |
| 22 | 28481,57 | 321,1 | 811199829,66 | 103105,21 | 9145432,13 | 18757,38 |
| 23 | 117009,84 | 638,7 | 13691302656,83 | 407937,69 | 74734184,81 | 107122,91 |
| 24 | 57104,84 | 501,8 | 3260962751,43 | 251803,24 | 28655208,71 | 69033,36 |
| 25 | 28240,80 | 344,4 | 797542784,64 | 118611,36 | 9726131,52 | 25240,11 |
| 26 | 98362,00 | 578,6 | 9675083044,00 | 334777,96 | 56912253, 20 | 90401,34 |
| ∑ | 1677287,72 | 12624, 20 | 148470934031,59 | 6629142,24 | 953380450,26 | 1677287,72 |
Для проведення кореляційного аналізу необхідні наступні показники:
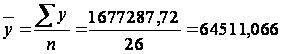 грн.;
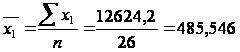 тонн;
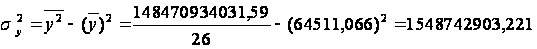 ;
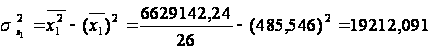 ;
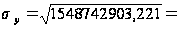 39354,07
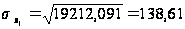
Перевіримо передумови застосування кореляційного аналізу:
Достатність варіації досліджуваних ознак:
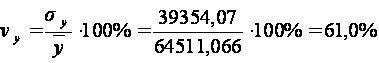
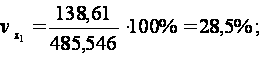
Отже, як ми бачимо варіація результативної ознаки та факторної ознаки становить 61,0% і 28,5%, а це більше за 10%, то варіація є достатньою.
Однорідність досліджуваної сукупності:
Сукупність вважається однорідною, якщо тау-критерій не перевищує 3.
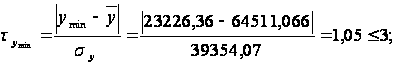
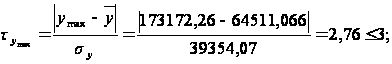
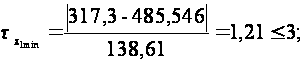
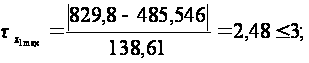
Отже, провівши відповідні розрахунки, ми бачимо, що тау-критерій у всіх значеннях менший трьох, а тому можна зробити висновок, що сукупність однорідна.
Передумова кількісного вираження ознак виконується, оскільки y, x1 виражені числами.
Отже з наведених вище розрахунків видно що, всі передумови кореляційного аналізу виконуються, і можна проводити кореляційний аналіз.
Ух1
= а0 + а1*
х1
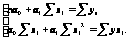
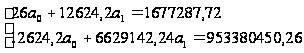
Поділимо
кожне із рівнянь
на коефіцієнт
при ао
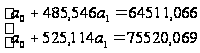
Віднімемо
від другого
рівняння перше:
39,568а1 = 11009,003, а1 =
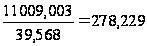 ,
а тепер підставимо
в перше рівняння
значення а1,
і знайдемо
параметр ао.
Він становитиме:
ао = - 70581,95
Тоді рівняння регресії має такий вигляд:
Ух1 = - 70581,95 + 278,229 * х1
Економічна
інтерпретація
даного рівняння
така: із збільшенням
кількості
реалізованого
молока на 1 тонну,
виручка від
реалізації
зменшується
в середньому
на 278,229 грн.
Проведемо оцінку тісноти між досліджуваними ознаками
1. Дослідимо залежність між кількістю реалізованого молока та виручкою від реалізації:
Коефіцієнт кореляції визначимо за даною формулою:
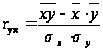
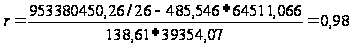 .
Отже, коефіцієнт кореляції становить 0,98%, а це означає, що зв'язок між факторною ознакою (кількість реалізованого молока, тонн) і результативною ознакою (виручка від реалізації, грн.) існує прямий тісний зв'язок.
Далі розрахуємо коефіцієнт детермінації, який знайдемо за формулою:
D = R2 ·100 %, D = 0,982 ·100 % = 96,04 %
Отже, обчисливши коефіцієнт детермінації, ми бачимо, що він становить 96,04 %. А це означає, що виручка від реалізації на 96,04 % залежить від кількості реалізованого молока, а 3,96 % - це ті фактори, які не брались до уваги при досліджені.
Таблиця 3.1.2.
Вихідні розрахункові дані для обчислення параметрів рівняння зв’язку між ціною реалізації та виручкою від реалізації молока
| № | У | Х2 | У2 | Х2 | УХ2 | Ух |
| 1 | 34725,39 | 95,9 | 1205852710,65 | 9196,81 | 3330164,90 | 37585,468 |
| 2 | 32867,44 | 91,4 | 1080268612,15 | 8353,96 | 3004084,02 | 33074,737 |
| 3 | 173179,26 | 208,7 | 29991056094,15 | 43555,69 | 36142511,56 | 150654,474 |
| 4 | 73157,67 | 143,7 | 5352044679,83 | 20649,69 | 10512757,18 | 85499,462 |
| 5 | 40406,04 | 97,2 | 1632648068,48 | 9447,84 | 3927467,09 | 38888,569 |
| 6 | 34633,76 | 85,6 | 1199497331,74 | 7327,36 | 2964649,86 | 27260,905 |
| 7 | 111296,00 | 173,9 | 12386799616,00 | 30241,21 | 19354374,40 | 115771,483 |
| 8 | 45903,12 | 115,8 | 2107096425,73 | 13409,64 | 5315581,30 | 57532,926 |
| 9 | 23226,36 | 73,2 | 539463798,85 | 5358,24 | 1700169,55 | 14831,333 |
| 10 | 75893,58 | 140,7 | 5759835485,22 | 19796,49 | 10678226,71 | 82492,307 |
| 11 | 58687,76 | 108,4 | 3444253173,82 | 11750,56 | 6361753,18 | 50115,278 |
| 12 | 29442,48 | 80,4 | 866859628,55 | 6464,16 | 2367175,39 | 22048,504 |
| 13 | 24744,10 | 70,9 | 612270484,81 | 5026,81 | 1754356,69 | 12525,848 |
| 14 | 156254,14 | 192,1 | 24415356267,14 | 36902,41 | 30016420,29 | 134014,886 |
| 15 | 38223,36 | 100,8 | 1461025249,69 | 10160,64 | 3852914,69 | 42497,154 |
| 16 | 53564,90 | 114,7 | 2869198512,01 | 13156,09 | 6143894,03 | 56430,303 |
| 17 | 107016,52 | 157,1 | 11452535552,91 | 24680,41 | 16812295,29 | 98931,418 |
| 18 | 64811,58 | 137,4 | 4200540902,10 | 18878,76 | 8905111,09 | 79184,438 |
| 19 | 56530,90 | 123,7 | 3195742654,81 | 15301,69 | 6992872,33 | 65451,766 |
| 20 | 59812,83 | 132,3 | 3577574632,61 | 17503,29 | 7913237,41 | 74072,275 |
| 21 | 53711,48 | 110,2 | 2884923083,79 | 12144,04 | 5919005,10 | 51919,571 |
| 22 | 28481,57 | 88,7 | 811199829,66 | 7867,69 | 2526315,26 | 30368,298 |
| 23 | 117009,84 | 183,2 | 13691302656,83 | 33562,24 | 21436202,69 | 125093,661 |
| 24 | 57104,84 | 113,8 | 3260962751,43 | 12950,44 | 6498530,79 | 55528,156 |
| 25 | 28240,80 | 82,0 | 797542784,64 | 6724,00 | 2315745,60 | 23652,320 |
| 26 | 98362,00 | 170,0 | 9675083044,00 | 28900,00 | 16721540,00 | 111862,182 |
| ∑ | 1677287,72 | 3191,8 | 148470934031,59 | 429310,16 | 243467356,39 | 1677287,72 |
Для проведення кореляційного аналізу необхідні наступні показники:
грн.
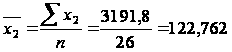 грн.
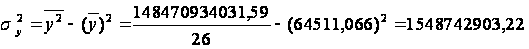 ;
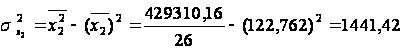 ;
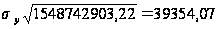
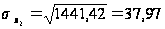
Перевіримо передумови застосування кореляційного аналізу:
Достатність варіації досліджуваних ознак:
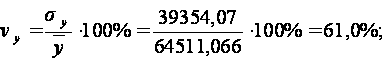
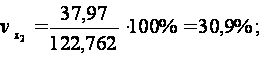
Отже, як ми бачимо варіація результативної і факторної ознаки дорівнює 61% і 30,9% відповідно, ї є більшими за 10% і є достатньою,
Однорідність досліджуваної сукупності:
Сукупність вважається однорідною, якщо тау-критерій не перевищує 3.
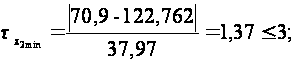
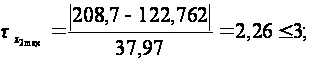
Отже, всі досліджувані значення менші 3, а це означає, що сукупність однорідна.
Кількісне вираження досліджуваних ознак. Ця передумова виконується, оскільки y, x2 виражені числами.
Отже з наведених вище розрахунків видно що, майже всі передумови кореляційного аналізу виконуються, і можна проводити кореляційний аналіз.
Ух2 = а0 + а1* х2
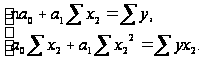
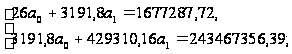
Поділимо кожне із рівнянь на коефіцієнт при ао
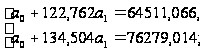
Віднімемо від другого рівняння перше:
11,74а1 = 11767,95
а1
=
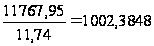 .
Підставивши в перше рівняння значення а1, ми знайшли параметр ао, який становить: ао = - 58543,234. Тоді рівняння регресії має такий вигляд:
Ух2 = - 58543,234 + 1002,3848 х2
Економічна
інтерпретація
даного рівняння
така: із збільшенням
ціни реалізації
цукрових буряків
на 1 гривню, виручка
від реалізації
збільшується
в середньому
на 1002,3848 грн.
Проведемо оцінку тісноти між