Экономическая, финансовая, банковская системы России
Обязательное страхование - форма страхования, при которой страховые отношения между страховщиком и страхователем возникают в силу закона. Обязательное страхование не требует предварительного заключения договора между сторонами, но осуществляется путем заключения договора обязательного страхования лицом, на которое федеральным законом о виде обязательного страхования возложена обязанность страховать жизнь, здоровье и имущество определенных в законе категорий граждан, а также имущество юридических лиц, свою гражданскую ответственность за причинение вреда жизни, здоровью, имуществу третьих лиц или ответственность за нарушение договорных обязательств, со страховщиком, имеющим лицензию на проведение соответствующего вида обязательного страхования. К обязательным видам Минфин России относит только те виды страхования, которые в статус обязательного введены федеральными законами о страховании: личное страхование пассажиров, государственное страхование военнослужащих и приравненных к ним категорий граждан, обязательное медицинское страхованию, и страхование автогражданской ответственности. Обязательное страхование связано с рисками, затрагивающими интересы широких масс или общества в целом. Оно осуществляется на основании законодательства страны. Виды, условия и порядок страхования определяются законодательными актами РФ. Величина взносов при обязательном страховании зависит от начисленной суммы общего фонда заработной платы (для работодателей) или от доходов (для индивидуальных предпринимателей или фермерских хозяйств). Расходы, связанные с осуществлением обязательного страхования, относятся на себестоимость производимой продукции.
Вопрос 28. Понятие имущественного страхования. Основные виды имущественного страхования и их особенности.
ИМУЩЕСТВЕННОЕ СТРАХОВАНИЕ — страхование, объектом которого являются материальные ценности: здания, сооружения, оборудование, жилые помещения, домашнее имущество, урожай сельскохозяйственных культур, животные и т. д. В случае возникновения ущерба при имущественном страховании выплачивается не страховая сумма (как при личном страховании), а страховое возмещение.
Итак, непосредственно страхование имущества бывает двух видов:
страхование недвижимого имущества (квартира, загородный дом);
страхование движимого имущества, находящегося внутри недвижимого имущества.
Страхование недвижимого имущества – один из видов страхования, защищающий владельца недвижимости от внезапного повреждения либо утраты его собственности путем компенсации убытков. В РФ существует обязательное страхование недвижимого имущества, заложенного по ипотечному договору с банком, - от рисков его повреждения либо утраты. Пожар, стихийные бедствия, залив, злонамеренные действия третьих лиц – все это типичные риски, покрываемые договором страхования недвижимости. По гражданскому законодательству РФ — земельные участки, участки недр, обособленные водные объекты и все, что прочно связано с землей, т.е. объекты, перемещение которых без несоразмерного ущерба их назначению невозможно, в том числе леса, многолетние насаждения, здания, сооружения. В соответствии со ст. 130 ГК РФ к Н.и. относятся тж. подлежащие государственной регистрации воздушные и морские суда, суда внутреннего плавания, космические объекты. Законом к Н.и. может быть отнесено и иное имущество. Движимое имущество - вещи, не относящиеся к недвижимости, включая деньги и ценные бумаги, признаются движимым имуществом.
Вопрос 29. Страхование ответственности. Виды страхования ответственности
Страхование ответственности Объектом страхового интереса выступает гражданско-правовая ответственность перед третьими (физическими и юридическими) лицами, которым может быть причинен ущерб (имущественный вред) вследствие какого-либо действия или бездействия страхователя. Договор страхования ответственности защищает страхователя от финансовых потерь, которые он может понести в результате предъявления к нему по решению суда или арбитража исков о погашении ущерба, причиненного третьей стороной. В ряде стран государством санкционировано обязательное страхование ответственности, связанной с различного рода деятельностью, которая несет в себе потенциальную опасность для общества. При этом страхователь полностью свободен в праве выбора страховой организации для целей обязательного страхования. Уклонение страхователя от заключения договора обязательного страхования ответственности в ряде случаев влечет уголовную ответственность по закону. Страхование ответственности можно разделить на следующие три вида:
страхование гражданской ответственности - страхование ответственности перед третьими лицами: водителей автотранспортных средств, предпринимателей перед работающими по найму, авиаперевозчиков, судовладельцев;
страхование профессиональной ответственности - в отношении лиц следующих профессий: инкассатор, врач, бухгалтер, адвокат, архитектор, инженер и др. Целью данного вида страхования является покрытие ответственности за нанесение имущественного ущерба в результате ошибочных действий представителей вышеназванных профессий;
страхование ответственности за качество продукции - страхование ответственности производителей продукции перед ее потребителями в случае, если в результате потребления продукции из-за ее плохого качества потребителю был нанесен имущественный ущерб.
Вопрос 30. Страхование финансовых рисков. Страхование рисков в банковской деятельности
Страхование финансовых рисков представляет собой защиту имущественных интересов предприятия при наступлении страхового события (страхового случая) специальными страховыми компаниями (страховщиками) за счет денежных фондов, формируемых ими путем получения от страхователей страховых премий (страховых взносов).
В процессе страхования предприятию обеспечивается страховая защита по всем основным видам его финансовых рисков - как систематических, так и несистематических. При этом объем возмещения негативных последствий финансовых рисков страховщиками не ограничивается - он определяется реальной стоимостью объекта страхования (размером страховой его оценки), страховой суммы и размером уплачиваемой страховой премии.
Предлагаемые на рынке страховые услуги, обеспечивающие страхование финансовых рисков предприятия, классифицируются по ряду признаков.
По формам страхования оно подразделяется следующим образом: а) обязательное страхование б) добровольное страхование
По объектам страхования действующая в стране практика выделяет следующие группы: а) имущественное страхование б) страхование ответственности в)страхование персонала
По объемам страхование а) полное б) частичное
По используемым системам страхования а) страхование по действительной стоимости имущества б) страхование по системе пропорциональной ответственности в)страхование по системе первого риска г)страхование с использованием безусловной франшизы д)страхование с использованием условной франшизы
По видам страхования в процессе его классификации выделяют: а)страхование имущества(активов) б)страхование кредитных рисков(или рисков расчёта) в)страхование депозитных рисков г)страхование инвестиционных рисков д)страхование косвенных рисков е )страхование финансовых рисков ж)страхование финансовых гарантий з) Прочие виды страхования финансовых рисков. его объектом являются иные виды финансовых рисков.
Необходимость банковского страхования обусловлена самой спецификой банковской деятельности и соответствующими рисками, природа которых заключается в неопределенности ситуации на отечественном и мировом рынках. Сейчас ведущими страховщиками в области банковских рисков являются члены лондонского страхового объединения Ллойда. Страхование банковских рисков обычно применяют для предотвращения последствий воздействия неконтролируемых факторов на банковскую деятельность. При этом объектом страхования банковских рисков является не только риск потери банком прибыли по сделкам, но и риск потери всего капитала. Банковские риски очень разнообразны по своей природе: - финансовые риски, в числе которых можно выделить: кредитный риск, процентный риск, риск ликвидности, инвестиционный риск, валютный риск, риск неплатежеспособности; - функциональные риски, такие как: стратегический риск; технологический риск; риск операционных или накладных расходов (риск неэффективности); риск внедрения новых продуктов и технологий (внедренческий риск); - другие внешние риски, такие как: риск несоответствия; риск потери репутации и т.д.
Раздел №3
Вопрос 1. Финансовый менеджмент и его место в системе управления организацией: цель, задачи, основные определения
Финансовый менеджмент — управление финансами. Финансы же - это система денежных отношений, которая связана с формированием, использованием и регулированием ресурсов организации. Финансовый менеджмент направлен на управление движением финансовых ресурсов и финансовых отношений, возникающих между хозяйствующими субъектами в процессе движения финансовых ресурсов. Вопрос, как искусно руководить этими движением и отношениями, составляет содержание финансового менеджмента. Финансовый менеджмент представляет собой процесс выработки цели управления финансами и осуществление воздействия на финансы с помощью методов и рычагов финансового механизма для достижения поставленной цели. Один из эффективных методов является применение теста Хаскеля, позволяющего в короткие сроки выявить слабые стороны в финансовом менеджменте. Таким образом, финансовый менеджмент включает в себя стратегию и тактику управления.
Главной целью финансового менеджмента является повышение благосостояния владельцев предприятия и персонала. Отсюда вытекают определенные задачи финансового менеджмента.
1). Формирование финансовых ресурсов необходимых размеров.
2). Финансовое планирование.
3). Инвестирование финансовых средств в наиболее эффективные области предпринимательства.
4). Снижение инвестиционных рисков.
5). Осуществление финансового учета, контроля и анализа.
Основные определения финансового менеджмента.
- система состоящая из 2-х подсистем : управляющей и управляемой
- система управления финансовым состоянием предприятия
- система управления движением денежных потоков на предприятии
- наука и искусство принимать инвестиционные решения и решения по выбору источников финансирования.
Вопрос 2. Стратегия финансирования активов
Финансирование оборотных активов является одной из важнейших функций финансового менеджмента. В этой теме мы рассмотрим основы политики управления таким финансированием. Управление финансированием оборотных активов предприятия подчинено целям обеспечения необходимой потребности в них соответствующими финансовыми средствами и оптимизации структуры источников формирования этих средств. С учетом этой цели строится политика финансирования оборотных активов , разрабатываемая на предприятии. Политика финансирования оборотных активов представляет собой часть общей политики управления его оборотными активами, заключающаяся в оптимизации объема и состава финансовых источников их формирования с позиций обеспечения эффективного использования собственного капитала и достаточной финансовой устойчивости предприятия.
Существует три принципиальных подхода к финансированию различных групп оборотных активов предприятия.
1) Консервативный подход к финансированию оборотных активов предполагает, что за счет собственного и долгосрочного заемного капитала должны финансироваться постоянная часть оборотных активов и примерно половина переменной их части. Вторая половина переменной части оборотных активов должна финансироваться за счет краткосрочного заемного капитала. Такая модель (тип политики) финансирования оборотных активов обеспечивает высокий уровень финансовой устойчивости предприятия.
2) Умеренный (или компромиссный) подход к финансированию оборотных активов предполагает, что за счет собственного и долгосрочного заемного капитала должна финансироваться постоянная часть оборотных активов, в то время как за счет краткосрочного заемного капитала — весь объем переменной их части. Такая модель (тип политики) финансирования оборотных активов обеспечивает приемлемый уровень финансовой устойчивости предприятия и рентабельность использования собственного капитала, приближенную к среднерыночной норме прибыли на капитал.
3) Агрессивный подход к финансированию оборотных активов предполагает, что за счет собственного и долгосрочного заемного капитала финансируется лишь небольшая доля постоянной их части (не более половины), в то время как за счет краткосрочного заемного капитала — преимущественная доля постоянной и вся переменная части оборотных активов. Такая модель (тип политики) создает проблемы в обеспечении текущей платежеспособности и финансовой устойчивости предприятия. Вместе с тем, она позволяет осуществлять операционную деятельность с минимальной потребностью в собственном капитале, а следовательно, обеспечивать при прочих равных условиях наиболее высокий уровень его рентабельности.
Вопрос 3. Финансовые ресурсы предприятия. Управление капиталом предприятия
Финансовые ресурсы предп-ия - это совокупность всех денежных доходов и поступлений, находящихся в распоряжении хозяйствующего субъекта. На уровне предп-ия финансовые ресурсы используются на образование денежных фондов целевого назначения (фонд оплаты труда, фонд разв-я пр-ва, фонд материального поощрения и др.), выполнение обязательств перед гос-венным бюджетом, банками, поставщиками, страховыми органами и другими предп-иями. Финансовые ресурсы используются также для финанс-ия затрат на приобретение сырья, материалов, оплату труда и др, Финансовые ресурсы предприятий формируются за счет собственных средств предприятий и привлеченных средств. Основным источником формирования фин-ых ресурсов на предприятии является прибыль. Управление капиталом предприятия
Капитал - это объем средств имеющихся в распоряжении субъекта хозяйствования в процессе деятельности, осуществляемой с целью получения прибыли. При этом, структура капитала влияет на финансовое состояние предприятия, определяя его ликвидность и рентабельность. Капитал предприятия формируется за счет собственных средств и за счет заемных внешних источников. В состав собственного капитала предприятия входят уставный капитал и капитал накопленный - генерированный предприятием в процессе деятельности. Капитал характеризует общую стоимость средств, инвестированных в формирование активов предприятия. Экономическая сущность капитала в том, что являясь основным фактором производства, он объединяет другие факторы (природные и трудовые ресурсы) в единый производственный комплекс. Собственный капитал является основной мерой рыночной стоимости предприятия. При этом, объем используемого собственного капитала, как и его динамика, формируя основу оценки рыночной стоимости предприятия, характеризует потенциал привлечения заемных финансовых средств. Управление собственным капиталом - суть управление процессами его эффективного использования. Это предполагает как управление собственным капиталом в целом, так и управление его структурными элементами. Управление собственным капиталом предприятия может осуществляться разными способами. Так, в ряде случаев, управление капиталом предусматривает инвестиции имеющихся средств, с целью их сохранения и преумножения, в ценные бумаги. Инвестиции в ценные бумаги могут быть осуществлены как самостоятельно, так и с привлечением управляющей компании, являющейся профессиональным участником фондового рынка.
Вопрос 4. Управление структурой капитала.
Управление структурой капитала - процесс определения соотношения использования собственного и заемного капитала, при котором обеспечиваются оптимальные пропорции между уровнем рентабельности собственного капитала и уровнем финансовой устойчивости, т.е. максимизируется рыночная стоимость предприятия. Оптимизация структуры капитала предприятия осуществляется различными методами. Основными из этих методов являются:
1. Метод оптимизации структуры капитала по критерию политики финансирования активов. Этот метод основан на дифференцированном выборе источников финансирования различных составных частей активов предприятия. В этих целях все активы предприятия подразделяются на такие три группы:
а) внеоборотные активы;
б) постоянная часть оборотных активов (неизменная часть их размера, не зависящая от сезонных и других циклических особенностей производственно-коммерческой деятельности);
в) переменная часть оборотных активов (варьирующая их часть, определяемая сезонным или другим циклическим возрастанием объема производственно-коммерческой деятельности).
2. Метод оптимизации структуры капитала по критерию его стоимости. Стоимость капитала дифференцируется в зависимости от источников его формирования. В процессе оптимизации структуры капитала по этому критерию исходят из возможностей минимизации средневзвешенной стоимости капитала.
3. Метод оптимизации структуры капитала по критерию эффекта финансового левериджа. Этот эффект заключается в повышении рентабельности собственного капитала при увеличении удельного веса заемного капитала в общей его сумме до определенных пределов. Предельная доля заемного капитала, обеспечивающая максимальный уровень эффекта финансового левериджа, будет характеризовать оптимизацию структуры используемого капитала по этому критерию.
Вопрос 5. Организация внутрифирменного финансового планирования
Оптимизация финансового состояния предприятия обеспечивается в процессе финансового планирования. Финансовое планирование представляет собой процесс разработки системы предприятий по обеспечению развития предприятия необходимыми финансовыми ресурсами, сбалансированности их источников и повышению эффективности финансовой деятельности в предстоящем периоде. Финансовое планирование на предприятиях состоит из двух составных частей - текущего и оперативного планирования финансовой деятельности. Текущее планирование финансовой деятельностизаключается в разработке отдельных видов финансовых планов предприятия, составляемых на предстоящий год с разбивкой по кварталам. В процессе текущего финансового планирования на предприятиях разрабатываются обычно следующие виды финансовых планов:
план доходов и расходов;
план поступления и расходования денежных средств;
балансовый план;
план формирования и использования финансовых ресурсов.
Степень детализации показателей каждого из видов финансового плана определяется предприятием самостоятельно с учетом объема и специфики его деятельности, а также действующей практики организации финансового и управленческого учета. I. План доходов и расходов. Целью разработки этого плана является определение суммы чистой прибыли, остающейся в распоряжении предприятия в плановом периоде. В этом плане должна быть обеспечена четкая взаимосвязь планируемых показателей доходов, издержек обращения, налоговых платежей за счет доходов и прибыли. План доходов и расходов включает следующие показатели:
Валовый доход от реализации продукции (услуг).
Налоговые платежи за счет доходов.
Чистый доход от реализации продукции (услуг).
Издержки обращения - всего.
Балансовая прибыль от реализации продукции.
Налоговые платежи за счет прибыли.
Чистая прибыль от реализации продукции (услуг).
II. План поступления и расходования денежных средств разрабатывается на втором этапе текущего финансового планирования. Целью разработки этого плана является оценка потребности в денежных средствах для нормального функционирования предприятия, то есть он позволит оценить сколько денег необходимо вложить в бизнес в разбивке по времени, проверить синхронность поступления и расходования денежных средств, а значит, проверить будущую ликвидность предприятия. Исходя из этой цели, план имеет следующую структуру:
Остаток денежных средств на начало периода.
Поступление денежных средств.
Расходование денежных средств.
Остаток денежных средств на конец периода.
План поступления и расходования денежных средств, также как и план доходов и расходов, разрабатывается на ряд лет при этом используются расчетные прогнозные данные. III. Балансовые план составляется один раз в год, отражает прогноз состава его активов и структуры капитала. Целью разработки балансового плана является определение возможного прироста отдельных активов с обеспечением их внутренней сбалансированности, а также формирование оптимальной финансовой структуры капитала. В процессе планирования структуры активов оптимизируется соотношение оборотных и внеоборотных их видов, а в составе оборотных активов - по уровню ликвидности. При планировании структуры капитала оптимизируется соотношение собственных и заемных средств, а в составе заемных - средств, привлекаемых на кратко- и долгосрочной основе (эта оптимизация осуществляется с учетом избранной предприятием тактики финансирования его активов. IV. План формирования и использования финансовых ресурсов разрабатывается на заключительной стадии текущего финансового планирования. Целью разработки этого плана является аккумуляция и целенаправленное расходование финансовых ресурсов, обеспечивающих экономическое развитие предприятия в предстоящем периоде. План дает возможность определить взаимосвязь между источниками средств и оборотным капиталом предприятия. Предприниматели, акционеры и инвесторы могут определить финансовое положение предприятия, оценить эффективность принятой финансовой политики и результаты хозяйственной деятельности. 2.2. Оперативное финансовое планирование заключается в детализации разработанных текущих планов по направлениям хозяйственной деятельности предприятия, по отдельным инвестиционным проектам и т.п. Основными видами оперативных финансовых планов предприятия являются:
бюджет капитальных затрат и поступления средств (капитальный бюджет);
бюджет текущих денежных расходов и доходов (текущий бюджет);
график осуществления платежей (платежный календарь).
Вопрос 6. Стоимость бизнеса: виды стоимости и факторы, влияющие на стоимость
Виды: два вида стоимости:
Стоимость действующего предприятия. Это стоимость, отражающая первый источник дохода, предполагает, что предприятие продолжает действовать и приносить прибыль.
Стоимость предприятия по активам. Это стоимость, отражающая второй источник дохода, предполагает, что предприятие будет расформировано или ликвидировано, т.е. предприятие оценивается поэлементно.
Вот наиболее часто применяемые виды (стандарты) стоимости отражающие источники образования дохода:
| Действующее предприятие | Поэлементная оценка |
|
Обоснованная рыночная стоимость. Этот вид стоимости отражает оба подхода и соответствует максимуму из стоимостей полученных двумя подходами. |
|
|
Инвестиционная стоимость. Это обоснованная стоимость предприятия для конкретного или предполагаемого владельца. Учитывает прирост прибыли от использования ноу-хау, планов реорганизации и др. предполагаемого владельца. |
Ликвидационная стоимость. Это обоснованная стоимость продажи активов предприятия за вычетом общей суммы обязательств и затрат на продажу. |
Замечание. Балансовая и рыночная стоимость предприятия не являются полноценными стоимостями и небыли включены в классификацию. Дело в том, что балансовая стоимость включает только часть активов предприятия, активы включенные в бухгалтерский баланс. Рыночная стоимость - это стоимость произошедшей сделки, т.е. отражает прошлое состояние объекта.
Дополнительное представление о стандартах стоимости дает системный подход. С точки зрения системного подхода к предприятию и его стоимости перечисленные стандарты стоимости приобретают следующий смысл:
Ликвидационная стоимость - это стоимость элементов (активов) входящих в систему (предприятие).
Обоснованная рыночная стоимость - это стоимость предприятия как системы элементов (активов), т.е. стоимость элементов (активов) плюс системный эффект (goodwill).
Инвестиционная стоимость - это стоимость предприятия как элемента системы высшего порядка (подсистемы), т.е. стоимость элементов (активов) плюс системный эффект первого порядка (goodwill) плюс системный эффект высшего порядка (корпоративный эффект).
Следующим шагом после выявления необходимого стандарта стоимости отражающего цели оценки - это выбор необходимых процедур и методов оценки.
При определении стоимости бизнеса оценщик анализирует влияющие на нее различные микро- и макроэкономические факторы. Макроэкономические показатели характеризуют инвестиционный климат в стране, содержат информацию о том, повлияет ли и как именно на деятельность предприятия изменение макроэкономической ситуации. Факторы макроэкономического риска образуют систематический риск, возникающий из внешних событий, и не могут быть устранены диверсификацией в рамках национальной экономики. Стоимость предприятия, действующего в условиях высокого риска, ниже, чем стоимость аналогичного предприятия, функционирование которого связано с меньшим риском. Обычно более высокий доход характеризуется большей степенью риска.
Основные факторы, влияющие на стоимость бизнеса:
— ликвидность доли и (или) бизнеса (зависит от спроса);
— полезность бизнеса для собственника: характеристики дохода (величина, время получения дохода) и риски, связанные с его получением;
— нематериальные активы, имидж предприятия на рынке;
— ограничения для рассматриваемого бизнеса;
— размер оцениваемой доли бизнеса;
— степень контроля, получаемая новым собственником;
— перспективы развития оцениваемого бизнеса;
— финансовое положение предприятия (наличие собственных средств, оборачиваемость капитала и др.);
— затраты на создание аналогичных предприятий;
— степень конкурентной борьбы в данной отрасли;
— диверсификация производства (состав и структура выпускаемой продукции, услуг);
— качество выпускаемой предприятием продукции;
— технология и затраты производства;
— степень изношенности оборудования;
— ценовая политика;
— взаимоотношения с потребителями и поставщиками;
— уровень управления;
— кадровый состав предприятия.
Вопрос 7. Управление деловой активностью предприятия
Деловая активность предприятия в финансовом аспекте проявляется прежде
всего в скорости оборота его средств. Рентабельность предприятия отражает
степень прибыльности его деятельности. Анализ деловой активности и
рентабельности заключается в исследовании уровней и динамики разнообразных
финансовых коэффициентов оборачиваемости и рентабельности, которые являются
относительными показателями финансовых результатов деятельности
предприятия.
Анализ деловой активности позволяет выявить, насколько эффективно предприятие использует свои средства. Как уже было сказано, к показателям, характеризующим деловую активность, мы относим коэффициенты оборачиваемости и рентабельности.
Эти два вида коэффициентов на деловую активность предприятия влияют следующим образом. Допустим, что оборотный капитал (без краткосрочных инвестиций) оборачивается один раз в квартал при рентабельности основной деятельности в 25%, тогда индекс деловой активности за этот квартал будет равен 0,25 или те же 25%. Если при той же рентабельности оборачиваемость оборотного капитала увеличивается в 2 раза, то, соответственно, индекс деловой активности увеличивается тоже в 2 раза, и тогда предприятие за два оборота того же самого объема оборотного капитала за такой же временной период получит 50 копеек балансовой прибыли с каждого рубля оборотного капитала.
Аналогичные выводы делаются и с увеличением (уменьшением) рентабельности. То есть, если замедлилась оборачиваемость, то необходимо ее компенсировать большей рентабельностью - снижать расходы, уменьшать затраты и т.д. Если повысить рентабельность нет возможности - необходимо "брать" оборотом, т.е. выпускать и реализовывать больше продукции.
Вопрос 8. Управление финансовой устойчивостью предприятия
Организация и управление финансовой устойчивостью являются важнейшим аспектом работы финансово-экономической службы предприятия и включают целый ряд организационных мероприятий, охватывающих планирование, оперативное управление, а также создание гибкой организационной структуры управления всего предприятия и его подразделений. При этом широко используются такие методы управления, как регламентирование, регулирование и инструктирование. Особое внимание уделяется разработке положений о структурных подразделениях предприятия, должностных обязанностей сотрудников и движения информационных потоков в разбивке по срокам, ответственным лицам и показателям.
Организация планирования финансовой устойчивости необходима прежде всего для того, чтобы увязать источники поступления и направления использования собственных денежных средств. В данном случае речь идет об установлении пропорций между сводной калькуляцией на весь объем выпускаемой продукции (товаров, работ, услуг) и планируемым долгом.
Дело в том, что поступления денежных средств по суммам и срокам могут не совпадать с платежами поставщикам сырья и материалов, за работы и услуги, по расчетам с работниками предприятия и бюджетом, а также с банками по возврату кредитов и процентов по ним.
Вследствие этого еще на стадии планирования целесообразно составлять платежный календарь, в котором отражаются притоки и оттоки денежных средств по суммам и срокам. При этом структура оттоков (кредиторская задолженность и внутренний долг) не должна выходить за рамки структуры сводной калькуляции. Это означает, что общая сумма оплаты, скажем, за сырье и материалы не должна превышать общей суммы, вытекающей из сводной калькуляции. В противном случае может не хватить собственных источников для оплаты по другим статьям сводной калькуляции. Таким же образом следует поступать и с другими статьями сводной калькуляции.
Следовательно, если информация о притоках денежных средств по суммам и срокам известна достаточно точно, то корректировке подлежат оттоки по суммам и срокам. И наоборот, если предстоящие оттоки достаточно жестко регламентированы по суммам и срокам, то корректируются уже притоки. Но в любом случае можно заранее предусмотреть дни и периоды, когда возникнут «кассовые» разрывы, и принять соответствующие меры для их устранения и укрепления финансовой устойчивости предприятия.
Организация текущего управления финансовой устойчивостью предполагает обработку особым способом бухгалтерских данных. В результате получаются очень нужные выходные документы — внутренние формы отчетности, анализа и аудита. Эти формы представляют собой стандартные типовые документы для служебного пользования, формируются на базе бухгалтерских данных и могут быть получены в любой момент по требованию пользователя — за год, квартал, месяц и день.1
Основная задача сводных рапортов заключается в информационном обеспечении руководителей разных уровней в целях принятия ими управленческих решений в оперативном режиме. В этой связи актуальность этих таблиц полностью зависит от своевременности внесения и обработки исходных данных в бухгалтерии предприятия. Простота, доступность и читабельность предлагаемых аналитических документов позволяют руководителю понять финансовое состояние предприятия без специальных знаний бухгалтерского, финансового и налогового учета.
Сводные рапорты внутренней отчетности, анализа и аудита имеют свои стандартные формы, на основе которых представляется возможность анализировать работу не только отдельного участка, но и группы участков, ряда предприятий и подразделений, сводить полученные данные в таблицы и строить графики с разбивкой по видам товарно-материальных ценностей, поставщиков и покупателей, материально ответственных и подотчетных лиц.
Необходимо отметить, что для получения отчетности:
доступ конкретного пользователя к базе бухгалтерских данных изначально ограничивается пределами его компетенции;
в каждой таблице указывается необходимый уровень аналитики — укрупненные группы, подгруппы и учетные единицы;
определяется занятость, финансовый результат и ритмичность работы того или иного участка, объекта, подразделения и предприятия в целом;
обеспечивается прозрачный контроль за своевременностью внесения исходных данных, упрощается поиск ошибок и нестыковок, а также проведение инвентаризации и переоценки товарно-материальных ценностей;
Вопрос 9. Управление ликвидностью и платежеспособностью предприятия
Под платежеспособностью предприятия понимается наличие достаточного количества денежных средств и их эквивалентов для расчетов по кредиторской задолженности, требующей немедленного погашения. Поэтому основные признаки платежеспособности: достаточное количество денежных средств и отсутствие просроченной кредиторской задолженности.
Ликвидность какого-либо актива (имущества) – это его способность трансформироваться в денежные средства. Степень ликвидности актива определяется продолжительностью периода времени, необходимого для его трансформации в денежные средства в ходе предусмотренного производственно-технологического процесса.
Существует также понятие ликвидности предприятия, под которым понимают наличие у него оборотных активов, размер которых теоретически является достаточным для погашения краткосрочных обязательств, хотя бы и с нарушением сроков погашения, предусмотренных условиями договоров.
Оценка уровня ликвидности и платежеспособности
Уровень ликвидности предприятия можно оценить с помощью коэффициентов ликвидности, основанных на сопоставлении оборотных активов и краткосрочных обязательств (пассивов).
В процессе хозяйственной деятельности предприятия через него все время идет поток денежных средств, поступающих от погашения дебиторской задолженности. Каждое поступление сокращает величину дебиторской задолженности, которая со временем снова возрастает за счет продажи в кредит потребителям новой партии продукции предприятия. Следовательно, для увеличения продаж предприятие должно увеличить запас готовой продукции, что приведет к уменьшению товарно-материальных запасов и остатков незавершенного производства.
Для производства продукции предприятие приобретает в кредит у поставщиков необходимые материалы, сырье, привлекает краткосрочные кредиты и займы. Все это, а также задолженность по налогам и сборам и перед персоналом предприятия образует краткосрочные обязательства.
При оценке ликвидности исходят из необходимости поддержания баланса между внеоборотными (долгосрочными) активами и долгосрочными источниками средств (обязательствами), с одной стороны, и краткосрочными (оборотными) активами и краткосрочными источниками средств (обязательствами), – с другой. Чтобы предприятие было платежеспособным и финансово устойчивым, его долгосрочные обязательства должны превышать долгосрочные (внеоборотные) активы в стоимостном выражении.
Долгосрочные обязательства предприятия – это суммы займов и кредитов, подлежащих погашению более чем через 12 месяцев после отчетной даты. Основным признаком ликвидности предприятия может служить формальное превышение (в стоимостной оценке) оборотных активов над краткосрочными обязательствами:
| оборотные активы | > | краткосрочные обязательства. |
В противном случае текущее положение предприятия является неустойчивым, и высока вероятность возникновения ситуации, когда оно не сможет сполна рассчитаться по своим обязательствам. Следовательно, для погашения краткосрочных обязательств предприятие будет вынуждено нарушить естественный технологический процесс (например, срочно продать часть запасов сырья и материалов); обременить себя дополнительными обязательствами (как правило, более дорогими); продать часть внеоборотных активов (основных средств).
Таким образом, на текущую платежеспособность предприятия непосредственно влияет степень ликвидности его оборотных активов. Однако следует учитывать, что платежеспособность и ликвидность не тождественны. Например, коэффициенты ликвидности могут свидетельствовать об удовлетворительном положении предприятия, но если в составе оборотных активов предприятия значительный удельный вес имеют активы сомнительной фактической ценности (неликвидные активы, просроченная дебиторская задолженность и т. п.), такая оценка будет ошибочной.
Также следует иметь в виду, что финансовое состояние предприятия в плане платежеспособности более динамичное по сравнению с ликвидностью, т. к. по мере стабилизации производственной деятельности предприятия формируется определенная структура оборотных активов и источников средств, резкие изменения которой случаются редко. Платежеспособность, напротив, может измениться достаточно быстро, причем возможна как случайная (временная) ее потеря, так и длительная (хроническая). Например, еще вчера предприятие было платежеспособным, но наступил срок расчетов с кредиторами, а достаточного количества денежных средств нет из-за задержки платежей покупателей (дебиторов). Если задержка носит краткосрочный характер, платежеспособность может быть восстановлена достаточно быстро, однако не исключены и другие варианты. Поэтому для сохранения платежеспособности необходимо поддерживать страховой запас денежных средств.
Вопрос 10. Методы прогнозирования возможного банкротства предприятия
В мировой практике для прогнозирования стойкости роботы предприятия, выбора его финансовой политики, а также определения риска банкротства используются разные экономико-математические модели.
Наиболее применяемые методы оценки вероятности банкротства предприятия - это Z-модели, предложенные известным западным экономистом Э. Альтманом.
Проведенные исследования показали, что определенные комбинации относительных показателей имеют высокую способность характеризовать вероятность быстрого банкротства того или другого предприятия. На основании использования приемов статистического метода, названного анализом множественных дискриминант (Multiple-discriminant analysis, MDA), были рассчитаны параметры корреляционной линейной функции
 (9.5)
где Z - показатель неплатежеспособности предприятия; А - параметры, которые показывают степень влияния показателей на вероятность банкротства; Х - показатели (факторы влияния) деятельности предприятия.
Данная модель двухфакторная. В расчетах использовались и такие показатели, как коэффициент покрытия и коэффициент финансовой зависимости. Для США эта модель имеет такой вид:
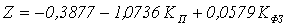 (9.6)
где КП - коэффициент покрытия = текущие активы /текущие обязательства; КФЗ - коэффициент финансовой зависимости = заемные средства / общая величина пассивов.
Исследуя функционирование разнообразных хозяйственных систем, наиболее часто ограничиваются использованием простой функции.
Для предприятий, в которых Z = 0, вероятность банкротства равняется 50%. Если Z < 0, то вероятность банкротства меньше 50% и дальше снижается по мере уменьшения Z. Если Z > 0, то вероятность банкротства больше 50% и возрастает с увеличением Z.
Преимущество данной модели в её простоте и возможности применения в условиях ограниченного объема информации о предприятии.
Тем не менее очевидно, что прогнозирование неплатежеспособности предприятия с помощью двухфакторной модели не обеспечивает высокой точности расчетов, которые характеризуют деловую активность и эффективность функционирования предприятия. Необходима более сложная функция, зависимая от большего количества переменных.
В западной практике широко используются многофакторные модели Э.Альтмана. В 1968 г. была предложена пятифакторная модель прогнозирования - это так называемая модель «Altman Z-score». Она представляет собой функцию от некоторых показателей, которые характеризуют экономический потенциал предприятия и результаты его работы за отчетный период, где n изменяется от 1 до 5.
Пятифакторная модель имеет вид:
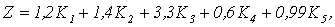 (9.7)
где К1 - К5 рассчитываются по следующим алгоритмам: К1 - часть собственных оборотных средств в активах предприятия; К2 - нераспределенная прибыль в общем объеме активов (показывает рентабельность активов, рассчитанную с использованием величины нераспределенной прибыли); К3 - часть прибыли (к уплате процентов и налогов) в общем объеме активов (характеризует рентабельность активов, рассчитанную с использованием показателя валовой прибыли); К4 - рыночная стоимость акционерного капитала в общем объеме долговых обязательств; К5 - выручка от реализации в общем объеме активов (характеризует отдачу активов).
В зависимости от Z прогнозируется вероятность банкротства: до 1,8 - очень высокая; от 1,8 до 2,7 - высокая; от 2,8 до 2,9 - возможная; больше 3,0 - очень низкая. Точность прогноза в этой модели в пределах одного года составляет 95%, двух лет - до 83%, это является преимуществом данной модели. Недостаток этой модели в том, что её можно использовать в основном для больших компаний.
Семифакторная модель, разработанная Э. Альтманом в 1977 г.,