Экономическая, финансовая, банковская системы России
Определение объема эмиссии. При определении объема эмиссии необходимо исходит из ранее рассчитанной потребности в привлечении собственных финансовых ресурсов за счет внешних источников.
Определение номинала, видов и количества эмитируемых акций. Номинал акций определяется с учетом основных категорий предстоящих их покупателей (наибольшие номиналы акций ориентированы ни их приобретение корпоративными инвесторами, а наименьшие – на приобретение населением). В процессе определения видов акций (простых и привилегированных) устанавливается целесообразность выпуска привилегированных акций; если такой выпуск признан целесообразным, то устанавливается соотношение простых и привилегированных акций (при этом следует иметь в виду, что в соответствии с действующим законодательством доля привилегированных акций не может превышать 25% общего объема эмиссии). Количество эмитируемых акций определяется исходя из объема эмиссии и номинала одной акции (в процессе одной эмиссии может быть установлен лишь один вариант номинала акций).
Оценка стоимости привлекаемого акционерного капитала. В соответствии с принципами такой оценки она осуществляется по двум параметрам: предполагаемому уровню дивидендов (он определяется исходя из избранного типа дивидендной политики) и затрат по выпуску акций и размещению эмиссий (приведенных к среднегодовому размеру). Расчетная стоимость привлекаемого капитала сопоставляется с фактической средневзвешенной стоимостью капитала и средним уровнем ставки процента по кредитам. Лишь после этого принимается окончательное решение об осуществлении эмиссии акций.
Определение эффективных форм андеррайтинга. Для того чтобы быстро и эффективно провести открытое размещение эмитируемого объема акций, необходимо определить состав андеррайтеров, согласовать с ними цены начальной котировки акций и размер комиссионного вознаграждения, обеспечить регулирование объемов продаж акций в соответствии с потребностями в потоке поступления финансовых средств, обеспечивающих поддержание ликвидности уже размещенных акций на первоначальном этапе их обращения.
Самым распространенным способом привлечения инвестиций акционерным обществом является дополнительная эмиссия акций. Законодательной базой дополнительной эмиссии ценных бумаг служат Федеральные законы Российской Федерации «Об акционерных обществах» и «О рынке ценных бумаг», Указ Президента РФ «О передаче субъектам Российской Федерации находящихся в федеральной собственности акций акционерных обществ, образованных в процессе приватизации», Постановление Федеральной Комиссии по Ценным Бумагам РФ «Об утверждении стандартов эмиссии акций при учреждении акционерных обществ, дополнительных акций, облигаций и их проспектов эмиссии». Преимущества дополнительной эмиссии следующие:
Отсутствие необходимости при второй и прочих эмиссиях вносить изменения в устав акционерного общества; достаточно один раз определить количество дополнительных акций, которые объявляются при учреждении общества;
Возможность моделирования изменений уставного капитала акционерного общества при его учреждении;
Представление полной свободы акционерному обществу в определении перспектив финансового развития;
Расширение возможностей акционерного общества в реальном управлении и формировании акционерного капитала;
Ускорение роста уставного капитала.
К недостаткам дополнительной эмиссии можно отнести:
Практически полную свободу и бесконтрольность совета директоров в изменении состава собственников в том случае, если вопросы проведения дополнительной эмиссии отнесены к его компетенции;
Субъективный подход при определении числа дополнительных акций, фиксируемых в уставе;
Отсутствие методик, рекомендаций по оптимизации соотношения числа дополнительных и размещенных акций с учетом конкретного профиля, отраслевой принадлежности акционерного общества.
То, что пока многие предприятия попросту пренебрегают дополнительной эмиссией, свидетельствует об отсутствие у многих акционеров четкого представления о механизме ее осуществления. Дополнительная эмиссия является одним из способов привлечения дополнительных финансовых ресурсов акционерными обществами, весьма привлекательным методом финансирования, что обусловлено свободой выбора срока дополнительной эмиссии, ее объема, заинтересованностью инвесторов в реальном доступе к управлению капиталом. Негативное отношение к дополнительной эмиссии связано с необходимостью тщательно готовить документы по ее проведению, большими организационными хлопотами и неопределенностью ее социально – экономических последствий для трудового коллектива и аппарата управления. Однако время и жесткие финансовые реалии настойчиво подводят многих акционеров – учредителей, владельцев акционерных обществ к мысли о приоритетности и необходимости проведения дополнительной эмиссии как способы, прежде всего привлечения дополнительных инвестиций. Специалисты считают, что больший эффект достигается при крупном размере дополнительной эмиссии. Это объясняется тем, что расходы на проведение эмиссии, рекламу, иные издержки, связанные с выпуском, перекрываются большим объемом привлеченных инвестиций. Фактором, стимулирующим развитие практики дополнительных эмиссий, является создание ряда организаций профессиональных участников рынка ценных бумаг в России, объединение депозитариев, регистраторов, брокеров, дилеров, что значительно упрощает размещение дополнительных выпусков акций. Способствует проведению дополнительных эмиссий и становление инфраструктуры вторичного рынка ценных бумаг. Кроме того, снижение инвестиционной привлекательности других финансовых инструментов создает дополнительные условия для привлечения отечественных инвесторов на вторичный рынок. Следует отметить, что многие иностранные инвесторы также заинтересованы в приобретении (в результате размещения дополнительных акций) определенной части акционерного капитала целого ряда перспективных российских предприятий. Особый интерес к дополнительным эмиссиям акционерных обществ ряда отраслей проявляют банки и банковские ассоциации. Многие акционерные общества испытывают трудности, связанные с нехваткой финансовых ресурсов. Отсюда неплатежи, недостаточный уровень обеспечения производства необходимыми материальными ресурсами, задержки выплат заработной платы. По оценкам специалистов 1/5 российских предприятий не используют заемных средств. Заметим, что в большинстве случаев это происходит из-за невозможности выплачивать высокие проценты и низкой платежеспособности предприятий. С другой стороны, с усилением конкуренции предприятия теряют традиционные рынки сбыта. Конкуренты переманивают постоянных смежников, поставщиков более льготными условиями сотрудничества, устанавливают демпинговые цены. Ситуация усугубляется высокими экспортными тарифами и, как правило, низкой конкурентоспособностью отечественных товаров на мировом рынке. В этих условиях дополнительная эмиссия выступает одним из факторов поддержания конкурентных позиций предприятий.
К объективным факторам, сдерживающим проведение дополнительных эмиссий, относятся:
Отсутствие свободных финансовых ресурсов для их проведения (требуются средства на рекламу, печатание акций, организацию эмиссии, подготовку проспекта эмиссии и его регистрацию и др.);
Нехватка квалифицированных специалистов, способных грамотно обосновать и эффективно осуществить дополнительную эмиссию;
Отсутствие четко определенного механизма проведения дополнительной эмиссии;
Недостаточное предложение услуг по проведению дополнительных эмиссий из-за слабого развития региональной инфраструктуры рынка ценных бумаг;
Неотрегулированность, противоречивость ряда законодательных и нормативных актов. Так, Федеральный закон «Об акционерных обществах» разрешает осуществлять дополнительную эмиссию в любое время, а налоговое законодательство не содержит прямой нормы по вариантам изменения рыночной стоимости имущества акционерного общества в результате дополнительной эмиссии.
Ключевая задача дополнительной эмиссии – обеспечение эффективных условий для притока инвестиций. Вместе с тем непродуманная дополнительная эмиссия может привести к серьезным конфликтам в коллективе предприятия и острейшим социально – экономическим проблемам его развития. Как показывает практика, конфликты в трудовом коллективе при дополнительной эмиссии возникают из-за:
Недостаточной информированности членов коллективов об условиях дополнительной эмиссии;
Непродуманности организационных вопросов ее проведения;
Отсутствие контроля;
Игнорирование имеющегося опыта проведения дополнительных эмиссий;
Неучета изменения законодательства и нормативных актов;
Отсутствия рекламы;
Недостаточного опыта организаторов;
Неподготовленности экономического обоснования дополнительного выпуска.
Социально – экономические проблемы появляются, если:
Не решены вопросы изменения размера уставного капитала;
Не отрегулированы вопросы изменения номинальной стоимости акций;
Не сбалансированы пропорции между номинальной и реальной рыночной стоимостью акций;
Между стоимостью акций и стоимостью иных аналогичных ценных бумаг;
Не отработан механизм возможной конвертации ценных бумаг;
Не продумана дивидендная политика;
Не согласованы вопросы учетной политики предприятия и условия дополнительной эмиссии;
Не учтены особые мнения совета директоров (наблюдательного совета) и работников дополнительной исполнительной дирекции, интересы отдельных акционеров;
Не определены социально – экономические перспективы развития предприятия;
Не выявлены возможные социально – экономические последствия дополнительной эмиссии;
Не установлены границы возможного финансового риска.
Вопрос 25. Рентабельность активов: сущность, показатели, методы анализа
Рента́бельность акти́вов (англ. return on assets, ROA) — относительный показатель эффективности деятельности, частное от деления чистой прибыли, полученной за период, на общую величину активов организации за период. Один из финансовых коэффициентов, входит в группу коэффициентов рентабельности. Показывает способность активов компании порождать прибыль.
Рентабельность активов — индикатор доходности и эффективности деятельности компании, очищенный от влияния объема заемных средств. Применяется для сравнения предприятий одной отрасли и вычисляется по формуле: Рентабельность активов = Чистая прибыль за период / Средняя величина активов за период
Ra = P / A
где: Ra — рентабельность активов, P — прибыль за период, A — средняя величина активов за период.
РЕНТАБЕЛЬНОСТЬ АКТИВОВ (экономическая рентабельность активов) показывает сколько приходится прибыли на каждый рубль, вложенный в имущество организации.
Показатели:
Рентабельность продукции — отношение (чистой) прибыли к полной себестоимости.
ROM = ЧП/Себестоимость *100 %
Рентабельность основных средств — отношение (чистой) прибыли к величине основных средств.
ROFA = ЧП/Основные средства *100 %
Рентабельность продаж (Margin on sales, Return on sales) — прибыли от продаж к выручке.
ROS = Прибыль от продаж/Выручка *100 %
Рентабельность персонала — отношение (чистой) прибыли к среднесписочной численности персонала.
ROL = Чистая прибыль/Среднесписочная численность*100 %
Коэффициент базовой прибыльности активов (Basic earning power) — отношение прибыли до уплаты налогов и процентов к получению к суммарной величине активов.
BEP = EBIT/Активы*100 %
Рентабельность активов (ROA) — отношение операционной прибыли к среднему за период размеру суммарных активов.
ROA = Операционная прибыль/Активы*100 %
Рентабельность собственного капитала (ROE) - отношение чистой прибыли к среднему за период размеру собственного капитала.
ROE = Чистая прибыль/Собственный капитал*100 %
Рентабельность инвестированного, перманентного капитала (ROIC) — отношение чистой операционной прибыли к среднему за период собственному и долгосрочному заёмному капиталу.
ROIC = EBIT*(1-Ставка налога на прибыль)/Инвестированный капитал *100 %. В частном случае, при использовании в качестве инвестированного капитала заемных средств ROIC = (EBIT*(1-ставка налога на прибыль) + сумма % по заемному капиталу)/(собственный капитал+заемный капитал)
Рентабельность примененного капитала (ROCE)
Рентабельность суммарных активов (ROTA)
Рентабельность активов бизнеса (ROBA)
Рентабельность чистых активов (RONA)
Рентабельность производства = Прибыль / (Стоимость основных фондов + стоимость оборотных средств)
Рентабельность наценки (Profitability of the margin) — отношение себестоимости продукции к его продажной цене
Методика анализа общей рентабельности: 1) по факторам эффективности; 2) в зависимости от размера прибыли и величины производственных факторов.
Балансовая (общая) прибыль - это конечный финансовый результат производственно - финансовой деятельности. Вместо общей прибыли у предприятия может образоваться общий убыток, и такое предприятие перейдет в категорию убыточных. Общая прибыль (убыток) состоит из прибыли (убытка) от реализации продукции, работ и услуг; внереализационных прибылей и убытков.
Под рентабельностью предприятия понимается его способность к приращению вложенного капитала. Задачей анализа рентабельности являются несколько положений: оценить динамику показателя рентабельности с начала года, степень выполнения плана, определяют и оценивают факторы, влияющие на эти показатели, и их отклонения от плана; выявляют и изучают причины потерь и убытков, вызванных бесхозяйственностью, ошибками в руководстве и другими упущениями в производственно - хозяйственной деятельности предприятия; вскрывают и подсчитывают резервы возможного увеличения прибыли или дохода предприятия.
Вопрос 26. Управление рисками в финансовом менеджменте
В любой хозяйственной деятельности всегда существует опасность денежных потерь, вытекающая из специфики тех или иных хозяйственных операций. Опасность таких потерь представляют собой финансовые риски. Финансовые риски - это коммерческие риски. Понятие управление риском тесно связано с предпринимательской деятельностью. Для успешного существования в условиях современной динамично развивающейся рыночной экономики бизнесу необходимо решаться на модернизацию, перевооружение, и на смелые, неординарные действия - все это увеличивает риск. Здесь на первый план и выходит риск менеджмент или управление риском, который позволяет оценить степень риска и управлять самим риском, чтобы добиваться эффективных результатов при минимальных потерях.
Риск - это процедуры, непосредственно связанные с решением вопросов неопределенности при ситуациях выбора, в процессе риск менеджмента имеется возможность качественно и количественно оценить вероятность достижения предполагаемого результата, фиаско и отклонения от цели.
Управление риском или риск менеджмент - это бизнес процессы, связанные с идентификацией, анализом рисков и принятием решений, которые минимизируют отрицательные и максимизируют положительные последствия наступления рисковых событий. Таким образом, риск-менеджмент представляет собой систему менеджмента риска и управления финансовым риском и отношениями между субъектами, возникающими в процессе этого управления, включая в себя как тактику, так и стратегию управления риском.
В риск менеджменте выделяют следующие основные направления:
теория, понятие и cущность рисков;
характеристики риска;
расчет и анализ рисков;
страхование рисков;
управление финансовыми рисками, методы управления, риск-менеджмент;
виды и классификация рисков;
процедура проведения оценки рисков с помощью методов качественного и количественного анализа рисков;
построение комплексной системы управления рисками предприятия - системы риск менеджмента.
В России в последние годы идет большая работа по внедрению риск менеджмента и управление финансовыми рисками в структуру управления современной компании. Такая деятельность направлена на выявление и внедрение новых технологий риск менеджмента в целях повышения конкурентоспособности российских компаний на мировом рынке. Риск менеджмент является неотъемлемой частью политической, экономической и социальной жизни общества, неизбежно сопровождает все направления и сферы деятельности любой современной компании, функционирующей в рыночных условиях.
Нестабильность уровня спроса и предложения, растущая конкуренция, высокие темпы научно-технического прогресса, колебания курсов национальных валют, изменение законов и многие другие негативные факторы, приводят к условиям, при которых ни один, пусть и спланированный самым тщательным образом бизнес не может быть закончен с гарантированным изначально успехом. Вследствие этого непременным условием эффективной и безопасной работы любой современной компании служит умение ее руководства на строго научной основе осуществлять прогнозирование, профилактику и управление рисками, т.е. в полной мере владеть риск менеджментом.
Все эти макро и микроэкономические факторы служат необходимостью для выделения в теории и практике современного менеджмента направления, изучающего вопросы управления рисками или риск менеджмента.
Вопрос 27. Операционный, производственный и финансовый циклы в управлении оборотными активами
Чтобы понять структуру капитала и методику формирования оборотных средств в капитале предприятия, нужно ранжировать активы по способу формирования оборотного капитала, итак:
А) Валовые оборотные активы – это общий объем оборотного капитала в организации. То есть весь оборотный капитал, сформированный как за счет собственного капитала, так и за счет привлеченных кредитных ресурсов.
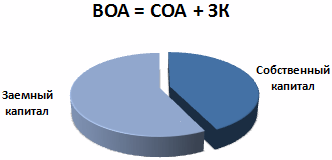
Где ВОА – валовые оборотные активы СОА – оборотные активы, сформированные за счет собственных средств предприятия ЗК – оборотные активы, сформированные за счет заемного капитала.
Но, так как Заемный Капитал = Краткосрочные (Текущие) Кредиты и Займы + Долгосрочные Кредиты и Займы (не забываем, что речь идет только о средствах в оборотном капитале), то наша формула примет вид:
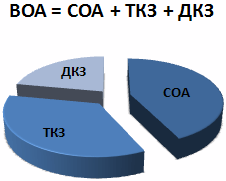
Б) Чистые оборотные активы – та часть оборотных активов компании, которая сформирована за счет собственных средств и «длинных» денег, то есть долгосрочных займов.
Это можно выразить в формуле:
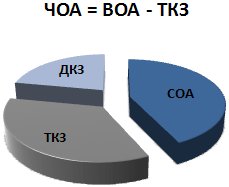
В) Собственные оборотные активы – еще более мелкая составляющая валовых оборотных активов, сформированная исключительно за счет собственных средств предприятия.
Сумму собственных оборотных средств компании можно высчитать так:
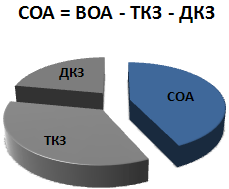
Оборотные активы подлежат классификации по видам и способам их образования.
По видам оборотные активы можно классифицировать следующим образом:
Запасы сырья, материалы и полуфабрикаты, то есть то, что обеспечивает непрерывный процесс производства на предприятии.
Запасы произведенной, готовой продукции, то есть уже лежащая на складе продукция, готовая к реализации, а также объем продукции завершенной частично (требуется указать коэффициент или процент степени завершения).
Текущая дебиторская задолженность, то есть сумма задолженности в пользу предприятия за поставленные товары или услуги, выданные авансы и т.д.
Денежные активы, т.е. остатки денежных средств в национальной или иностранной валюте (во всех формах), а также краткосрочные финансовые вложения, которые можно рассматривать в качестве дополнительного дохода от размещения свободных средств – спекулятивный остаток денежных средств.
Прочие виды оборотных активов
По характеру участия в операционном процессе оборотные активы подлежат следующей классификации:
Оборотные активы, обслуживающие производственный цикл предприятия – то есть имеющие непосредственное отношение к стадиям производства продукции (сырье, материалы, полуфабрикаты, готовая продукция и незавершенка)
Оборотные активы, обслуживающие финансовый цикл – совокупность товарно-материальных запасов предприятия и суммы дебиторской задолженности, за вычетом суммы кредиторской задолженности компании.
По периоду функционирования оборотных активов выделим:
Постоянная часть оборотных активов, то есть та часть, потребность в которой у организации есть постоянно в одном и том же объеме каких-либо колебаний в виде сезонности и т.д.
Переменная часть оборотных активов, – то есть та добавочная их часть, которая образуется за счет сезонности, привлечения сторонних заказов и т.д.
Конечно, не требуется знать и помнить все виды и классификации. Каждый руководитель выбирает для себя тот вариант, которым ему удобнее пользоваться в бизнесе в тот или иной момент.
Круговорот оборотных средств в бизнесе.
В процессе работы предприятия, оборотные средства последовательно проходят четыре стадии, сменяющие друг друга и составляющие операционный цикл предприятия.
1 стадия. Оборотные активы используются для приобретения сырья и материалов.
2 стадия. Во время производственного процесса, сырье превращается в конечную продукцию, готовую к реализации.
3 стадия. Реализованная продукция трансформируется в краткосрочную дебиторскую задолженность (т.е. факта оплаты в наличной или безналичной форме еще не было).
4 стадия. Краткосрочная дебиторская задолженность инкассируется в денежные средства, которые компания вновь готова потратить на приобретение сырья и материалов.
Операционный цикл – это период одного полного оборота Валовых Оборотных Активов от момента приобретения запасов сырья до момента инкассации (оплаты) краткосрочной дебиторской задолженности покупателями.
Важнейшей характеристикой операционного цикла является его продолжительность – период с момента закупки сырья до инкассации дебиторской задолженности.
В самом деле, в зависимости от того, сколько циклов компания способна произвести в единицу времени будет зависеть и все остальное в ее существовании. Каким бы ни был бизнес, владельцы всегда стараются заботиться об увеличении оборачиваемости оборотных активов.
Определить продолжительность операционного цикла предприятия можно по следующей формуле:
ПОЦ = ПОмз + ПОгп + ПОдз,
где
ПОЦ – продолжительность операционного цикла (в днях); ПОмз – продолжительность оборота запасов сырья, материалов, полуфабрикатов и т.д. (в днях); ПОгп – продолжительность оборота запасов готовой продукции (в днях); ПОдз – продолжительность инкассации краткосрочной дебиторской задолженности (в днях).
То есть, по сути, эта формула – есть не что иное, как суммирование в днях прохождения оборотных активов по четырем этапам от стадии сырья до стадии получения денежных средств.
Этот процесс можно разделить на две составляющие:
1. Производственный цикл предприятия, то есть это период от момента приобретения сырья и материалов до момента отгрузки готовой продукции покупателям
В виде формулы продолжительность производственного цикла предприятия можно выразить следующим образом:
ППЦ = ПОсм + ПОнз + ПОгп,
где
ППЦ – продолжительность производственного цикла (в днях); ПОсм – период оборота среднего запаса сырья, материалов (в днях); ПОнз –период оборота среднего объема незавершенного производства (в днях); ПОгп – период оборота среднего объема запаса готовой продукции (в днях).
2. Финансовый цикл предприятия – более полный и включает в себя производственный цикл. Финансовый цикл представляет собой промежуток времени между погашением компанией кредиторской задолженности контрагентам за поставки сырья и материалов до погашения дебиторской задолженности покупателями за поставленную им продукцию.
Продолжительность финансового цикла можно вычислить по следующей формуле:
ПФЦ = ППЦ + ПОдз – ПОкз,
где
ПФЦ – продолжительность финансового цикла (в днях); ППЦ – продолжительность производственного цикла (в днях); ПОдз – средний период оборота текущей дебиторской задолженности (в днях); ПОкз – средний период оборота текущей кредиторской задолженности (в днях).
Вот так можно на временной оси представить эти циклы:
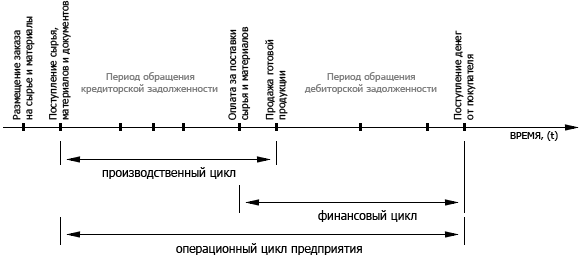
Логика представленной схемы заключается в следующем. Операционный цикл – есть общее время, в течение которого финансовые ресурсы обездвижены в запасах и дебиторской задолженности. Так как компания оплачивает счета своих контрагентов с задержкой (кредиторская задолженность), то время, в течение которого денежные средства извлечены из оборота (финансовый цикл), меньше на среднее время обращения кредиторской задолженности.
Разложив деятельность собственной компании на такие составляющие, получаем очень удобные и мощные инструменты для управления нашим бизнесом. Данное разделение позволяет определить слабые места в существующих бизнес-процессах. Глядя на компанию «сверху» невозможно «на глазок» выделить проблемные места или, наоборот, места, не требующие в данный момент улучшения.
Вопрос 28. Управление структурой затрат. Операционный леверидж
Разделение всей совокупности операционных затрат предприятия на постоянные и переменные их виды позволяет использовать механизм управления операционной прибылью, известный как «операционный леверидж».
В наиболее общем виде леверидж можно представить как процесс управления активами и пассивами предприятия, направленный на возрастание прибыли. Буквально — это рычаг для подъема тяжестей, т. е. некий фактор, небольшое изменение которого может привести к существенному изменению результативных показателей, дать так называемый леверажный эффект, или эффект рычага .
Оценка уровня левериджа позволяет выявить возможности изменения показателей рентабельности, степень риска, чувствительность прибыли к изменениям внутрипроизводственных факторов и ситуации на рынке. А так как факторы, влияющие на прибыль, подразделяются на производственные и финансовые, соответственно различают области действия финансового и производственного рычага.
Производственный леверидж (операционный рычаг) — это потенциальная возможность влиять на балансовую прибыль путем изменения структуры себестоимости и объема выпуска продукции (постоянные и переменные расходы, оптимизация).
Действие операционного левериджа основано на том, что наличие в составе операционных затрат любой суммы постоянных их видов приводит к тому, что при изменении объема реализации продукции, сумма операционной прибыли всегда изменяется более высокими темпами. Иными словами, постоянные операционные затраты самим фактом своего существования вызывают непропорционально более высокое изменение суммы операционной прибыли предприятия при любом изменении объема реализации продукции.
Действие операционного рычага связано с различной природой и влиянием текущих затрат на производство и реализацию продукции. В зависимости от изменения объема производства X различают переменные затраты и условно-постоянные, исследование которых составляет предмет анализа безубыточности. Результаты такого анализа можно представить графически.
Анализ безубыточности производства построен на аналитическом представлении модели безубыточности (формулы безубыточности):
Выручка = Затраты
Из этой формулы выводятся все базовые параметры, необходимые для проведения указанного вида анализа:
критический (безубыточный) объем производства = порог рентабельности;
критическое значение цены реализации;
критическое значение постоянных затрат;
критическое значение переменных затрат.
По каждому из этих параметров рассчитывается маржа безопасности — процентное соотношение плановой, или фактической и критической величины параметра. Для объема производства эта маржа называется запасом финансовой прочности предприятия. Он показывает, на сколько процентов при изменении ситуации на рынке может упасть объем производства вплоть до критического показателя.
Важными понятиями в управлении объемом производства через изменение структуры затрат являются:
контрибуционная маржа (маржинальный доход) — это разница между ценой и удельными переменными затратами ;
критический объем производства — это количество продукции, суммарный маржинальный доход от реализации которой покрывает условно-постоянные расходы. При этом объем реализации в натуральных единицах (X1), который обеспечивает заданный валовой доход, рассчитывается по формуле:
Чем выше значение коэффициента операционного левериджа на предприятии, тем в большей степени оно способно ускорять темпы прироста операционной прибыли по отношению к темпам прироста объема реализации продукции.
Конкретное соотношение прироста суммы операционной прибыли и суммы объема реализации, достигаемое при определенном коэффициенте операционного левериджа, характеризуется показателем «эффект операционного левериджа».
Задавая тот или иной темп прироста объема реализации продукции, мы всегда можем, используя указанную формулу, определить, в каких размерах возрастет сумма операционной прибыли при сложившемся на предприятии коэффициенте операционного левериджа. Различия в достигаемом эффекте на разных предприятиях будут определяться при этом различиями в соотношении их постоянных и переменных операционных затрат, отражаемыми коэффициентом операционного левериджа.
Приведенная выше принципиальная формула расчета эффекта операционного левериджа имеет ряд модификаций.
Имеются и другие более сложные модификации формулы расчета эффекта операционного левериджа, Однако, несмотря на различия алгоритмов определения эффекта операционного левериджа, содержание механизма управления операционной прибылью путем воздействия на соотношение постоянных и переменных издержек предприятия остается неизменным.
В конкретных ситуациях операционной деятельности предприятия проявление механизма операционного левериджа имеет ряд особенностей, которые необходимо учитывать в процессе его использования для управления прибылью. Основные из этих особенностей перечислены ниже.
Положительное воздействие операционного левериджа начинает проявляться лишь после того, как предприятие преодолело точку безубыточности своей операционной деятельности. Для того, чтобы положительный эффект операционного левериджа начал проявляться, предприятие вначале должно получить достаточный размер маржинальной прибыли, чтобы покрыть свои постоянные операционные расходы (т.е. обеспечить равенство: МП = Ипост ). Это связано с тем, что предприятие обязано возмещать свои постоянные операционные затраты независимо от конкретного объема реализации продукции, поэтому чем выше сумма постоянных издержек и коэффициент операционного левериджа, тем позже при прочих равных условиях оно достигнет точки безубыточности своей деятельности.
После преодоления точки безубыточности, чем выше коэффициент операционного левериджа, тем большей силой воздействия на прирост прибыли будет обладать предприятие, наращивая объем реализации продукции. Т.е. при одинаковых темпах прироста объема реализации продукции на предприятии с более высоким коэффициентом операционного левериджа сумма операционной прибыли возрастает более высокими темпами после преодоления точки безубыточности, чем на предприятии с меньшим значением коэффициента операционного левериджа.
Наибольшее положительное воздействие операционного левериджа достигается в поле, максимально приближенном к точке безубыточности (после ее преодоления). По мере дальнейшего наращения объема реализации продукции и удаления от точки безубыточности эффект операционного левериджа начинает снижаться. Иными словами, каждый последующий процент прироста объема реализации продукции будет приводить ко все меньшему темпу прироста суммы операционной прибыли.
Механизм операционного левериджа имеет и обратную направленность — при любом снижении объема реализации продукции в еще большей степени будет уменьшаться размер валовой операционной прибыли. При этом пропорции такого снижения зависят от значения коэффициента операционного левериджа: чем выше это значение, тем более высокими темпами будет уменьшаться сумма валовой операционной прибыли по отношению к темпам снижения объема реализации продукции.
Эффект операционного левериджа стабилен только в коротком периоде. Это определяется тем, что операционные затраты, относимые к составу постоянных, остаются неизменными лишь на протяжении короткого отрезка времени. Как только в процессе наращения объема реализации продукции происходит очередной скачок суммы постоянных операционных затрат, предприятию необходимо преодолевать новую точку безубыточности или приспосабливать к ней свою операционную деятельность.
Понимание механизма проявления операционного левериджа позволяет целенаправленно управлять соотношением постоянных и переменных издержек в целях повышения эффективности операционной деятельности. Это управление сводится к изменению значения коэффициента операционного левериджа при различных тенденциях конъюнктуры товарного рынка и стадиях жизненного цикла предприятия.
Управление операционным левериджем может осуществляться путем воздействия как на постоянные, так и на переменные операционные затраты.
При управлении постоянными затратами следует иметь в виду, что высокий их уровень в значительной мере определяется отраслевыми особенностями осуществления операционной деятельности, определяющими различный уровень фондоемкости производимой продукции, дифференциацию уровня механизации и автоматизации труда. Кроме того следует отметить, что постоянные затраты в меньшей степени поддаются быстрому изменению, поэтому предприятия, имеющие высокий коэффициент операционного левериджа, теряют гибкость в управлении своими издержками.
На каждом предприятии имеется достаточно возможностей снижения при необходимости суммы и удельного веса постоянных операционных затрат. К числу таких резервов можно отнести существенное сокращение накладных расходов (расходов по управлению) при неблагоприятной конъюнктуре товарного рынка; продажу части неиспользуемого оборудования и нематериальных активов с целью снижения потока амортизационных отчислений; широкое использование краткосрочных форм лизинга машин и оборудования вместо их приобретения в собственность; сокращение объема ряда потребляемых коммунальных услуг и некоторые другие.
При управлении переменными затратами основным ориентиром должно быть обеспечение постоянной их экономии, т.к. между суммой этих затрат и объемом производства и реализации продукции существует прямая зависимость. К числу основных резервов экономии переменных затрат можно отнести снижение численности работников основного и вспомогательных производств за счет обеспечения роста производительности их труда; сокращение размера запасов сырья, материалов, готовой продукции в периоды неблагоприятной конъюнктуры товарного рынка; обеспечение выгодных для предприятия условий поставки сырья и материалов и другие.
Целенаправленное управление постоянными и переменными затратами, оперативное изменение их соотношения при меняющихся условиях хозяйствования позволяют увеличить потенциал формирования операционной прибыли предприятия.
Управление затратами хозяйствующего субъекта как целостная система состоит из двух важных составляющих: стратегического и оперативного уровня управления затратами. Каждый из этих уровней имеет свои цели, принципы и методы, показанные на рис. 1.2.
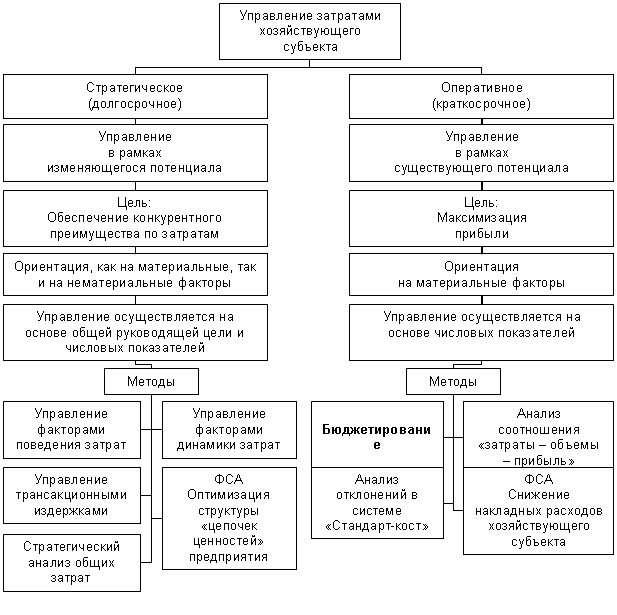
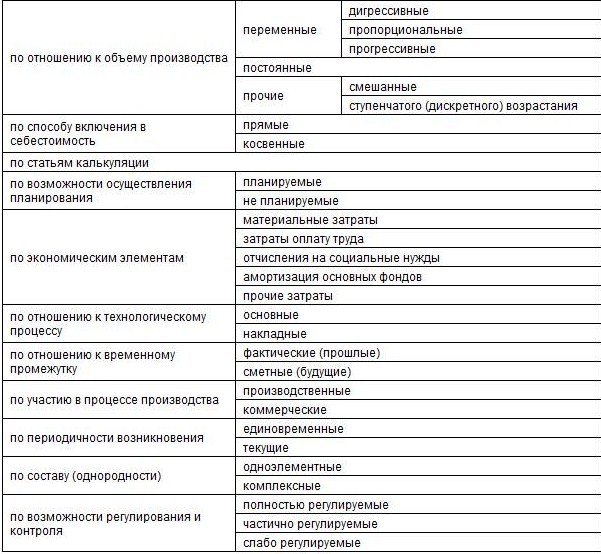
Рис. 2.1 Классификация затрат на производство
В литературе дается следующее лаконичное определение уровней управления: стратегический уровень управления связан с понятием "делать правильное дело", оперативный - "делать дело правильно". Таким образом, стратегический уровень направлен на координацию и выполнение долгосрочных целей предприятия. Качественные показатели планируемых затрат или разрабатываемые стратегии по управлению затратами дополняются конкретным цифровым материалом оперативного уровня.
Основной целью управления на стратегическом уровне является формирование предпосылок для эффективного использования имеющиеся у предприятия конкурентных преимуществ и создание новых для успешной деятельности в перспективе. Управленческие решения данного уровня тесно не привязаны к временным рамкам, но чаще всего речь идет о среднесрочном и краткосрочном периодах. Более подробно основные проблемы и методы стратегического управления затратами будут рассмотрены в главе 9.
Основная задача оперативного уровня управления затратами - оказывать помощь менеджерам в достижении запланированных целей, которые выражаются чаще всего в виде количественных значений уровня затрат.
Оперативный уровень ориентирован на краткосрочный результат (до 1 года), поэтому его методы принципиально отличаются от методик стратегического уровня управления затратами.
Вопрос 29. Производственный и финансовый рычаги в управлении предприятием
В современных условиях на российских предприятиях вопросы регулирования массы и динамики прибыли выходят на одно из первых мест в управлении финансовыми ресурсами. Решение данных вопросов входит в рамки операционного (производственного) финансового менеджмента. Известно, что предпринимательская деятельность связана со многими факторами, влияющими на ее результат. Все их можно разделить на две группы. Первая группа факторов связана с максимизацией прибыли за счет спроса и предложения, ценовой политики, рентабельности продукции, ее конкурентоспособности. Другая группа факторов связана с выявлением критических показателей по объему реализуемой продукции, наилучшим сочетанием предельной выручки и предельных затрат, с делением затрат на переменные и постоянные. К переменным затратам, которые изменяются от изменения объема выпуска продукции, относятся сырье и материалы, топливо и энергия для технологических целей, покупные изделия и полуфабрикаты, основная заработная плата основных производственных рабочих, освоение новых видов продукции и др. К постоянным (общефирменным) затратам — амортизационные отчисления, арендная плата, заработная плата административно-управленческого аппарата, проценты за кредит, командировочные расходы, расходы на рекламу и др. Анализ производственных затрат позволяет определить их влияние на объем прибыли от реализации, но если к этим проблемам подойти глубже, то выясняется следующее: такое деление помогает решить задачу увеличения массы прибыли за счет относительного сокращения тех или иных затрат; позволяет искать наиболее оптимальное сочетание переменных и постоянных затрат, обеспечивающих прибавку прибыли; позволяет судить об окупаемости затрат и финансовой устойчивости на случай ухудшения хозяйственной ситуации. Критерием выбора наиболее рентабельной продукции могут служить следующие показатели: валовая маржа на единицу продукции; доля валовой маржи в цене единицы продукции; валовая маржа на единицу ограниченного фактора. Рассматривая поведение переменных и постоянных затрат, следует анализировать состав и структуру затрат на единицу продукции в определенном периоде времени и при определенном
Структура издержек не столько количественное отношение, сколько качественное. Тем не менее, влияние динамики переменных и постоянных затрат на формирование финансовых результатов при изменении объема производства весьма существенно. Финансовый риск сопряжен с возможностью неполучения чистой прибыли до уплаты налога на