Разработка мероприятий по увеличению прибыли организации (на примере ООО "Август")
для иностранных организаций, осуществляющих деятельность в Российской Федерации через постоянные представительства, — полученные через эти постоянные представительства доходы, уменьшенные на величину произведенных этими постоянными представительствами расходов
для иных иностранных организаций — доходы, полученные от источников в Российской Федерации.
Процедура определения доходов и расходов, определяется Налоговым Кодексом и часто отличается от процедуры определения доходов и расходов, принятой в российском бухгалтерском учете. В связи с этим на российских предприятиях приходится вести два учета — налоговый и бухгалтерский (иногда к ним прибавляется еще и третий — управленческий).
Прибыль для целей налога на прибыль, как правило, определяется как доход от деятельности компании за минусом суммы установленных вычетов и скидок.
К вычетам относятся:
производственные, коммерческие, транспортные издержки;
проценты по задолженности;
расходы на рекламу и представительство;
расходы на научно-исследовательские работы. [37]
Взимается на основе налоговой декларации по пропорциональным (реже прогрессивным) ставкам. Базовая ставка составляет 20 % (до 1 января 2009 года составлял 24 %): 2 % — зачисляется в федеральный бюджет, 18 % — зачисляется в бюджеты субъектов Российской Федерации.[2]
Согласно ст. 246 Налогового Кодекса налогоплательщиками налога на прибыль организаций признаются все российские организации.
В соответствии с п.1 ст. 289 Налогового Кодекса налогоплательщики независимо от наличия у них обязанности по уплате налога и (или) авансовых платежей по налогу, особенностей исчисления и уплаты налога обязаны по истечении каждого отчетного и налогового периода представлять в налоговые органы по месту своего нахождения и месту нахождения каждого обособленного подразделения соответствующие налоговые декларации в порядке, определенном настоящей статьей. [2]
Налогоплательщики по итогам отчетного периода представляют налоговые декларации упрощенной формы. Некоммерческие организации, у которых не возникает обязательств по уплате налога, представляют налоговую декларацию по упрощенной форме по истечении налогового периода (п. 2 ст. 289 Кодекса). [37]
Налоговые декларации по налогу на прибыль представляются по итогам отчетного периода не позднее 28 дней со дня окончания соответствующего отчетного периода (I квартала, I полугодия, 9 месяцев), по итогам налогового периода — не позднее 28 марта года, следующего за истекшим налоговым периодом (годом) (п. 3, п. 4 ст. 289 Кодекса).
Налогоплательщики, исчисляющие суммы ежемесячных авансовых платежей по фактически полученной прибыли, представляют налоговые декларации не позднее 28 календарных дней со дня окончания отчетного периода (1, 2, 3, 4 - 11 месяцев).
Также определение финансового результата содержится в Положении по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации" (Утверждено Приказом Минфина РФ от 29.07.1998 N 34н (ред. от 26.03.2007), зарегистрировано в Минюсте РФ 27.08.1998 N 1598). Исходя из пункта 79 указанного документа бухгалтерская прибыль (убыток) представляет собой конечный финансовый результат (прибыль или убыток), выявленный за отчетный период на основании бухгалтерского учета всех хозяйственных операций организации и оценки статей бухгалтерского баланса по правилам, принятым в соответствии с настоящим Положением.[3]
Пункт 80. Прибыль или убыток, выявленные в отчетном году, но относящиеся к операциям прошлых лет, включаются в финансовые результаты организации отчетного года. Пункт 81. Доходы, полученные в отчетном периоде, но относящиеся к следующим отчетным периодам, отражаются в бухгалтерском балансе отдельной статьей как доходы будущих периодов. Эти доходы подлежат отнесению на финансовые результаты у коммерческой организации или увеличение доходов у некоммерческой организации при наступлении отчетного периода, к которому они относятся. [3]
Пункт 82. В случае реализации и прочего выбытия имущества организации (основных средств, запасов, ценных бумаг и т.п.) убыток или доход по этим операциям относится на финансовые результаты у коммерческой организации или увеличение расходов (доходов) у некоммерческой организации.[3]
Пункт 83. В бухгалтерском балансе финансовый результат отчетного периода отражается как нераспределенная прибыль (непокрытый убыток), т.е. конечный финансовый результат, выявленный за отчетный период, за минусом причитающихся за счет прибыли установленных в соответствии с законодательством Российской Федерации налогов и иных аналогичных обязательных платежей, включая санкции за несоблюдение правил налогообложения.[3]
В Положении по бухгалтерскому учету "Информация об участии в совместной деятельности" ПБУ 20/03 (утверждено приказом Минфина
России от 24.11.2003 № 105н, от 18.09.2006 № 116н) IV. Совместная деятельность указано:
Пункт 14. При формировании финансового результата каждая организация-товарищ включает в состав прочих доходов или расходов прибыль или убытки по совместной деятельности, подлежащие получению или распределенные между товарищами.
Пункт 16.В отчете о прибылях и убытках причитающиеся организации-товарищу по итогам раздела прибыль или убыток включаются в состав прочих доходов или расходов при формировании финансового результата.
(в ред. Приказа Минфина РФ от 18.09.2006 N 116н)
В пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках в рамках раскрытия информации по отчетному сегменту о совместной деятельности организацией-товарищем показываются:
- доля участия (вклад) в совместную деятельность;
- доля в общих договорных обязательствах;
- доля в совместно понесенных расходах;
- доля в совместно полученных доходах.
Пункт 19. По окончании отчетного периода полученный финансовый результат - нераспределенная прибыль (непокрытый убыток) распределяется между участниками договора о совместной деятельности в порядке, установленном договором. При этом в рамках отдельного баланса на дату принятия решения о распределении нераспределенной прибыли (непокрытого убытка) отражается кредиторская задолженность перед товарищами в сумме причитающейся им доли нераспределенной прибыли, либо дебиторская задолженность за товарищами в сумме их доли непокрытого убытка, причитающегося к погашению. [3]
Финансовый результат (прибыль или убыток) текущего отчетного периода в соответствии с планом счетов бухгалтерского учета отражается на отдельном синтетическом счете 99 "Прибыль и убытки". [4]
Выводы по теоретической части
Конечный итог деятельности турфирмы — это его финансовые результаты: прибыль или убытки. В редких случаях прибыль и убытки одновременно равняются нулю, что следует считать отрицательным результатом, поскольку общая деятельность предприятия не принесла положительных эффектов.
По своему содержанию прибыль весьма сложная категория, общий результат всех действий хозяйствующего субъекта, затрагивающий экономические интересы участников производственного процесса. Как известно, общая сумма прибыли представляет собой разницу между доходами от разных видов деятельности и осуществленными затратами на их достижение. На ее размеры влияют также внереализационные доходы и убытки.
В балансовой прибыли отражается результативность всех проводимых мероприятий, трансакций. Поэтому управленческие действия следует направить на активизацию решающих факторов, положительно влияющих на улучшение финансовых результатов, максимизацию прибыли.
Общая сумма балансовой прибыли, отражаемая в бухгалтерском балансе, включает в себя:
1) прибыль от реализации услуг;
2) прибыль от прочих хозяйственных операций;
3) прибыль от финансовых операций (с ценными бумагами и другими финансовыми инвестициями);
4) разницу между внереализационными доходами и расходами (полученные и уплаченные штрафы, пени, непредвиденные поступления от списанных долгов, потери от стихийных бедствий и т.д.).
Балансовую прибыль в иностранной литературе принято называть прибылью брутто, а чистую прибыль (за вычетом обязательных платежей из прибыли) — прибылью нетто. Одним из важнейших отчетных документов является отчет о прибыли, который анализируется руководством турфирмы, с точки зрения достигнутых успехов, и потерях возможностей в важнейших сферах деятельности.
Отчет о прибыли содержит важную информацию о поступлениях денежных средств, затратах и финансовых результатах турфирмы. Их сравнение с плановыми заданиями, достижениями прошлых лет позволяет выявить определенные тенденции в образовании прибыли, оценить влияние решающих факторов на ее величину.
2. АНАЛИТИЧЕСКАЯ ЧАСТЬ
2.1 Комплексный анализ деятельности ООО "Август"
2.1.1 Общая характеристика организации
ООО "Август" - туристская фирма, самостоятельный хозяйствующий субъект с правами юридического лица, осуществляющий формирование, продвижение и реализацию услуг туристам. Турфирма OOO "Август" была основана в 1998 году, осуществляет свою деятельность на основе устава организации. Общество является юридическим лицом по законодательству РФ, может иметь в собственности, хозяйственном введении или оперативном управлении обособленное имущество, отвечает по своим обязанностям всем и своими активами, может от своего имени приобретать и осуществлять имущественные и личные имущественные права, нести обязанности, быть истцом и ответчиком в суде. ООО "Август" имеет самостоятельный баланс, счета в банках, печать и бланки со своим наименованием.
Целью деятельности общества является получение прибыли путем насыщения потребительского рынка товарами и услугами. Миссией туристской фирмы является решение проблем и потребностей клиентов фирмы по организации приятного, качественного и комфортного отдыха, предлагая широкий спектр путешествий и туристских услуг высокого качества с обеспечением надежности предоставляемых услуг.
Туристская фирма располагается по адресу город Санкт-Петербург, ул. Радищева, д. 42 оф. 2. Ближайшая станция метро – Чернышевская (5 минут ходьбы), e-mail: august@peterlink, тел./факс: (812) 719-7414, (812) 719-6276, (812) 579-89-98, (812) 579-88-16
На сегодняшний день фирма является одним из ведущих туроператоров Санкт-Петербурга и занимается организацией экскурсионных туров практически во все страны мира. Организуются индивидуальные и групповые туры. Приём российских и иностранных туристов в Санкт-Петербурге - индивидуально и в группах. Оказывает содействие в оформлении паспортов и оформлении виз. Туристская фирма "АВГУСТ" является членом Хорватского клуба, Индийского клуба и Польского клуба. Туристическая фирма "АВГУСТ" также занимается организацией экскурсионных туров в Германию, Австрию, Швейцарию, Болгарию, Хорватию, Черногорию, Словению, Сербию, Индию, Польшу, Албанию, Боснию и Герцоговину, Венгрию, Вьетнам, Грецию, Данию, Египет, Израиль, Испанию, Италию, Карелию, Китай, Крым, Македонию, Марокко, Норвегию, ОАЭ, Румынию, Словакию, Таиланд, Тунис, Турцию, Финляндию, Францию, Чехию, Швецию, страны Ближнего и Дальнего Востока, Латинской Америки, Азии, Африки.
Помимо экскурсионных туров в указанные страны, туристическая фирма "Август" занимается организацией и проведением семинаров, организацией и проведением конференций, организацией лечения, а также организацией экстрим туров в указанных странах. Проводятся корпоративные семинары, семинары по экологии.
В частности, туристская фирма "Август" совместно с компанией "BAAR-Consulting" (Германия), предлагает услуги по организации корпоративных семинаров в Германии.
2.1.2 Анализ организационной структуры управления
Организационная структура ООО "Август" является линейной структурой управления. Особенностью линейной структуры управления является то, что каждое звено и каждый подчиненный имеют одного руководителя, через которого проходят все команды управления. Управленческое звено несет полную ответственность за результаты деятельности управляемых ими объектов. Решения принимаются по цепочке сверху вниз. Руководитель нижнего звена подчинен руководителю более высокого уровня то есть формируется иерархия, принцип единоначалия то есть выполнение распоряжений только одного руководителя. Вышестоящий орган управления не имеет права отдавать распоряжения каким-либо исполнителям минуя их непосредственного начальника. Линейная структура формируется по производственному признаку с учетом технологических особенностей и вида оказываемых услуг в туристской организации. Преимуществом линейной структуры является простота применения. Все обязанности и полномочия четко распределены, в связи с чем создаются все необходимые условия для оперативного процесса принятия решений, для поддержания необходимой дисциплины в коллективе. Кроме этого, повышение ответственности руководителя за результаты деятельности возглавляемого им подразделения, получение исполнителями увязанных между собой распоряжений и заданий, обеспеченными ресурсами и личная ответственность за конечные результаты деятельности своего подразделения.
Среди недостатков отмечается жесткость, негибкость, неприспособленность к дальнейшему росту и развитию предприятия. Линейная структура ориентирована на большой объем информации, передаваемой от одного уровня управления к другому, ограничение инициативы у работников низших уровней.
Структура связей между сотрудниками отражена на рис.2.1.1
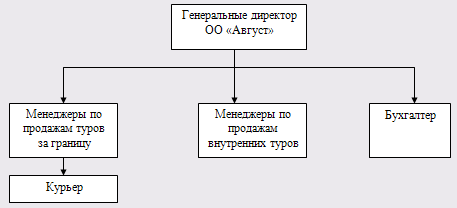
Рис.2.1 Организационная структура ООО "Август"
Так как туристическое агентство является малой организацией, имеет в своем штате небольшое число сотрудников и занимается оказанием услуг населению, то оптимальной является использование линейной структуры управления. Практически линейная структура применяется в единоличном владении и на малых предприятиях с небольшим количеством работников.
В турфирме ООО "Август"процесс обслуживания клиента происходит следующим образом:
1. Менеджер по продажам фирмы помогает подобрать клиенту необходимый Тур, давая информацию о стране (месте) пребывания, обычаях, традициях, таможенных правилах, отеле, размещении и питании, санитарно-эпидемиологической обстановке в странах интересующих туриста, а также иную информацию по осуществлению тура;
2. После получения заявки от Клиента, оформляется "Лист бронирования тура", который является предварительным договором и свидетельствует о передаче денежной суммы, фиксирует ее размер и паспортные данные туриста, так же в листе бронирования подробно описывается состав тура. Если необходимо, то туристом предоставляются дополнительные документы (для визирования или в соответствие с другими требованиями).
3. Туристическая фирма связывается с контрагентами (отелем заграницей), чтобы уточнить получили ли заявку;
4. Контрагенты фирмы письменно (факсимильным или электронным) сообщениям уведомляют получение заявки и подтверждают, не подтверждают бронирование номера (номеров);
5. При положительном ответе менеджер фирмы OOO "Август" выставляет счет на оплату тура.
6. Турфирма составляет платежное поручение, и клиент оплачивает счет. В случае неуплаты в срок заявка аннулируется по вине клиента.
7. В некоторых случаях (установленных договором между туроператором (гостиницей) и турагентство либо при наличии особенностей тура) туроператор после зачисления денежных средств на его расчетный счет высылает дополнительные документы (ваучеры, авиабилеты и др.)
9. Турфирма выписывает необходимые документы туристу (договор между туристом и турагентство, путевку формы, памятку туриста). Сообщает о месте и времени начала тура, а также сообщает другую необходимую информацию.
10. За сутки менеджер турфирма OOO "Август" напоминают клиенту время, место и другую информацию по выбранному туру.
2.1.3 Анализ объема и ассортимента услуг
Известно, что каждого руководителя прежде всего, интересует конечный результат деятельности фирмы, т. е. коммерческий успех предприятия. А успех этот напрямую зависит от того, насколько качественно сформирована ассортиментная политика. Ни одна туристская фирма не может пользоваться только имеющимися в ее ассортименте маршрутами. Постоянно изменяются понятия населения о наилучших видах отдыха, меняется мода на престижные места отдыха, появляются новые курортные районы, новые клиенты приходят с новыми запросами по поводу организации деловых или иных туров в ранее не охваченные данным туроператором регионы.
Ни одна фирма не может не учитывать постоянно изменяющегося спроса на те или иные услуги, которые требуют туристы, ни одна не может обойтись без спадов и подъемов спроса на ее услуги в течение года.
Коммерческий успех туристской фирмы зависит также от того, какой туристский продукт она предлагает, какие туристские услуги оказывает и насколько качественно все это делается. Успешная туристская фирма, естественно, стремится оказать разнообразные услуги как можно большему количеству клиентов. Эта модель коммерческого успеха характерна для большинства фирм на современном туристском рынке. Здесь успех зависит от услуги и объема. В связи с этим подходом многие туристские фирмы стараются максимально разнообразить свой ассортимент услуг, чтобы удовлетворить как можно больше потребностей клиента.
В связи с этим рассмотрим динамику реализации и оказания услуг турфирмой ООО "Август".
Таблица 2.1
| Показатель | 2008 | 2009 | Изменение | |||
| Тыс. руб. | % к итогу | Тыс. руб. | % к итогу | (+/-) | % | |
| Организация туров по Санкт-Петербургу и Лен. области | 1128 | 11,9 | 1635 | 16,5 | 507 | 144,9 |
| Организация туров за рубеж | 8100 | 85,1 | 7998 | 80,5 | -102 | 98,7 |
| Оформление загранпаспортов, виз | 287 | 3 | 304 | 3 | 17 | 105,9 |
| Итого | 9515 | 100 | 9937 | 100 | 422 | 104,4 |
Анализ структуры оказываемых услуг
По данным таблицы 2.1. заметно увеличение организации туров по приему в Санкт-Петербурге в 2009 году на 507 тыс.руб. (44,9%) по сравнению с 2008 годом, также заметно увеличение доли услуг по оформлению загранпаспортов и виз на 5,9%, но при таких условиях наблюдается уменьшение организации туров за рубеж на 1,3%,что в стоимостном отношении составит 102 тыс.руб, что может быть связано с экономическим кризисом в стране. В следствии этого общий объем оказанных услуг турфирмой в 2009 году увеличился всего на 422 тыс.руб.(4,4%).
Таблица 2.2 Динамика реализации услуг
| Показатель | Единица измерения | 2007год | 2008 год | 2009 год |
| Объем реализации тур.услуг | Тыс.руб. | 8895 | 9515 | 9937 |
| Абсолютный прирост базисный | Тыс.руб. | - | 620 | 1042 |
| Абсолютный прирост цепной | Тыс.руб. | - | 620 | 422 |
| Темп роста базисный | % | - | 107 | 111,7 |
| Темп роста цепной | % | - | 107 | 104,4 |
| Темп прироста базисный | % | - | 7 | 11,7 |
| Темп прироста цепной | % | - | 7 | 4,4 |
Из данной таблицы 2.2 видно, что за рассматриваемый период времени происходит рост объема оказываемых услуг в 2008году по сравнению с 2007 на 7%,а в 2009 году и по сравнению с 2008 годом объем оказываемых услуг увеличился всего лишь на 4,4%.
Динамику реализации услуг также изобразим в виде графиков (рис. 2.2, рис. 2.3).
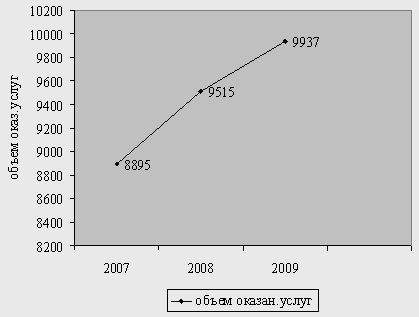
Рис.2.2 Динамика объема оказанных услуг
По данному графику (рис. 2.2) заметна тенденция к росту объема оказанных услуг.
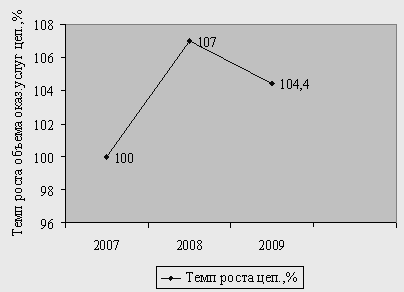
Рис. 2.3 Динамика цепных темпов роста объемов оказанных услуг
Из данного графика (рис. 2.3) можно сделать вывод о том, что наблюдается снижение темпа роста объема оказанных услуг 2009 году по сравнению с 2008 годом.
2.1.4 Анализ труда и заработной платы
Учет труда и заработной платы по праву занимает одно из центральных мест во всей системе учета на предприятии. Важнейшими его задачами являются: в установленные сроки производить расчеты с персоналом предприятия по оплате труда (начисление зарплаты и прочих выплат, сумм к удержанию и выдачи на руки), своевременно и правильно относить в себестоимость продукции (работ, услуг) суммы начисленной заработной платы и отчислений органам социального страхования, собирать и группировать показатели по труду и заработной плате для целей оперативного руководства и составления необходимой отчетности, а также расчетов с органами социального страхования, пенсионных фондов и фондами занятости. Учет труда и заработной платы должен обеспечить оперативный контроль за качеством и количеством труда, за использованием средств, включаемых в фонд заработной платы и выплаты социального характера. Рассмотрим данный учет, отраженный в таблицах 2.3 и 2.4.
Таблица 2.3 Штатное расписание на 01.01.2008 год
| № п/п | Должность |
Штат. Ед. |
Размер з/п за месяц, тыс.руб. |
Годовой ФОТ, тыс.руб. |
| 1. | Директор (главный редактор) | 1 | 22 | 264 |
| 2. | Бухгалтер | 1 | 14,7 | 176,4 |
| 3. | Менеджер по продажам туров за границу | 3 | 39 | 468 |
| 4. | Менеджер по продажам внутренних туров | 2 | 26 | 312 |
| 5. | курьер | 1 | 7 | 84 |
| Всего | 8 | 108,7 | 1304,4 |
Фонд оплаты труда за 2008 год из данных таблицы составит ФОТ=108,7*12=1304,4тыс.руб.
Таблица 2.4 Штатное расписание на 01.01.2009 год
| Должность |
Штат. Ед. |
Размер з/п за месяц, тыс.руб. |
Годовой ФОТ, тыс.руб. |
| Директор (главный редактор) | 1 | 23 | 276 |
| Бухгалтер | 1 | 15 | 180 |
| Менеджер по продажам туров за границу | 2 | 28 | 336 |
| Менеджер по продажам внутренних туров | 2 | 28 | 336 |
| курьер | 1 | 11 | 132 |
| Всего | 7 | 105 | 1260 |
Фонд оплаты труда за 2009 год из данных таблицы составит ФОТ=105*12=1260 тыс.руб.
Также проанализируем использование трудовых ресурсов ООО "Август" (табл. 2.5).
Таблица 2.5 Анализ использования трудовых ресурсов
| Показатель | годы | Изменения (+/-) | |
| 2008 | 2009 | ||
| Среднегодовая численность рабочих (ЧР) | 8 | 7 | -1 |
| Отработано дней одним рабочим за год (Д) | 235 | 243 | 8 |
| Отработано часов одним рабочим за год (Ч) | 1880 | 1994 | 114 |
| Средняя продолжительность рабочего дня (П),ч | 8 | 8 | 0 |
| Общий фонд рабочего времени (ФРВ), чел.-ч | 15040 | 13958 | -1082 |
Из данных таблицы видно то, что фонд рабочего времени уменьшился на 1082 ч., что в свою очередь связано с уменьшением численности рабочих, хотя при таких условиях заметен рост отработанных часов одного рабочего за год на 114ч, в сравнении с предыдущим годом.
Таблица 2.6 Данные для анализа фонда оплаты труда
| Показатель | Ед. измер. |
Усл. обозн. |
2008 год | 2009 год |
| Среднесписочная численность работников | чел. | Ч | 8 | 7 |
| Количество отработанных дней одним рабочим в среднем за год | дни | Д | 235 | 243 |
| Средняя продолжительность рабочего дня | час | П | 8 | 8 |
| Среднечасовая заработная плата одного работника | руб. | З | 80,8 | 89,2 |
ФОТ = Ч * Д * П * З (2.1)
Влияние факторов на объем реализации продукции рассчитываем способом цепных подстановок:
1). ФОТ2008 = Ч2008 * Д2008 * П2008 * З2008 = 1215,2 тыс. р.
ФОТусл1 = Ч2009 * Д2008 * П2008 * З2008 = 1063,3 тыс. р.
ФОТусл2 = Ч2009 * Д2009 * П2008 * З2008 = 1099,5тыс. р.
ФОТусл3 = Ч2009 * Д2009 * П2009* З2008 = 1099,5тыс. р.
ФОТ2009 = Ч2009 * Д2009 * П2009 * З2009 = 1213,8тыс. р.
2). ∆ФОТ (Ч) = ФОТусл1 – ФОТ2008 = -151,9 тыс.р.
∆ФОТ (Д) = ФОТусл2 – ФОТусл1 = 36,2 тыс. р.
∆ФОТ (П) = ФОТусл3 – ФОТусл2 = 0
∆ФОТ (З) = ФОТ2009 – ФОТусл3 = 114,3 тыс. р.
3). Проверка:
ΔФОТ1 = ∆ФОТ (Ч) + ∆ФОТ (Д) +∆ФОТ (П) + ∆ФОТ (З) = -151,9+ 36,2 + 0 + 114,3 = -1,4тыс. руб.
ΔФОТ2 = ФОТ2009 - ФОТ2008 = 1269,5 – 1303,5 = -1,4тыс.руб.
ΔФОТ1 = ΔФОТ2
В 2009 году фонд оплаты труда на предприятии уменьшился на 1,4 тысяч рублей вследствие уменьшения числа работников, но при этом наблюдается увеличение количества отработанных дней одним работником (+8 дней) и увеличения среднечасовой заработной платы одного работника на 8,4 рубля.
Таким образом, заметно, что заработная плата выросла (с учетом инфляции и сравнения с оплатой труда на предприятиях, занимающихся аналогичной деятельностью), фонд оплаты труда большей частью снизился за счет уменьшения количества работников.
Таблица 2.7 Показатели движения персонала ООО "Август"
| № п/п | Показатель | 2008 год | 2009 год |
| 1. | Численность персонала на начало года | 8 | 8 |
| 2. | Приняты на работу | 1 | 2 |
|
3. 3.1. 3.2. |
Выбыли, в том числе: по собственному желанию; за неспособность освоить новую работу |
1 0 |
3 0 |
| 4. | Численность персонала на конец года | 8 | 7 |
| 5. | Коэффициент текучести кадров( ст3/ст.1) | 0,13 | 0,37 |
| 6. | Коэффициент постоянства кадров ((ст1-ст3)/ст1) | 0,86 | 0,63 |
Из данной таблицы 2.7 видно, что коэффициент текучести кадров увеличился на 0,24, при этом коэффициент постоянства кадров уменьшился на 0,23, следовательно, необходимо организовать процесс подбора и отбора кандидатов более тщательно, при этом лучше мотивируя сотрудников для выполнения работы.
Таблица 2.8 Факторный анализ динамики объема реализации услуг
| Показатель | 2008 год | 2009 год | Отклонение | |
| +, – | % | |||
| 1. Общий объем услуг, тыс. руб. | 9515 | 9937 | 422 | 104,4 |
| 2. Среднесписочная численность работающих, чел. | 8 | 7 | -1 | 87,5 |
| 3. Отработано всеми работающими: | ||||
| 3.1 Человеко-дней (ЧРхД) | 1880 | 1701 | -179 | 90,5 |
| 3.2 Человеко-часов (ЧРхДхП) | 15040 | 13608 | -1432 | 90,5 |
| 4. Среднее число дней, отработанное одним работающим | 235 | 243 | 8 | 103,4 |
| 5. Продолжительность рабочего дня в часах | 8 | 8 | 0 | 100 |
| 6. Выработка одного работающего в тыс. руб: | ||||
| 6.1 Среднегодовая (ВП/ЧР) | 1189,4 | 1419,6 | 230,2 | 119,4 |
| 6.2 Среднедневная (ВП/ЧД) | 5,1 | 5,8 | 0,7 | 113,7 |
| 6.3 Среднечасовая (ВП/ЧЧ) | 0,6 | 0,7 | 0,1 | 116,7 |
Из таблицы 2.8 следует, что в рассматриваемых периодах произошли некоторые изменения. Объем оказываемых услуг увеличился на 422 тыс.руб. Такие показатели, как отработанные всеми работниками человеко-дни, человеко-часы во втором периоде уменьшились на 9,5%, что в стоимостном выражении составляет уменьшение на 179 чел./дней и 1432 чел./час. Среднее число дней, отработанное одним работником увеличилось на 3,4%.
Среднегодовая выработка увеличилась на 230,2 тыс.руб. (19,4%), среднедневная выработка – на 0,7 тыс.руб. (13,7%), среднечасовая выработка на 0,1 тыс.руб. (16,7%). Четырехфакторная модель:
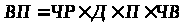 (2.2)
где:
ВП (тыс. руб.) – общий объем оказанных услуг
ЧР (человек) – среднесписочная численность сотрудников
Д (дней) – среднее число дней, отработанное одним работником
П (час/день) – продолжительность рабочего дня
ЧВ (тыс. руб./чел.) – среднечасовая выработка одного работника
1)ВП2008 = ЧР2008 х Д2008 х П2008 х ЧВ2008 = 8 х 235 х 8 х 0,6 = 9024 тыс. руб.
ВПусл.1 = ЧР2009 х Д2008 х П2008 х ЧВ2008 = 7 х 235 х 8 х 0,6 = 7896 тыс. руб.
ВПусл.2 = ЧР2009 х Д2009 х П2008 х ЧВ2008 = 7х 243 х 8 х 0,6 = 8164,8 тыс. руб.
ВПусл.3 = ЧР2009 х Д2009 х П2009 х ЧВ2008 = 7 х 243 х 8 х 0,6 = 8164,8 тыс. руб.
ВП2009 = ЧР2009 х Д2009 х П2009 х ЧВ2009 = 7 х 243 х 8 х 0,7 = 9525,6 тыс. руб.
2)Изменение общего объема услуг произошло за счет:
- изменения среднесписочной численности работающих
ΔВПчр = ВПусл1 – ВП2008 = -1128тыс.руб.
- увеличения среднего числа дней, отработанного одним работником
ΔВПд = ВПусл.2 – ВПусл.1 = 268,8 тыс.руб.
- неизменной продолжительности рабочего дня
ΔВПп = ВПусл.3 – ВПусл.2 = 0 тыс.руб.
- увеличения среднечасовой выработки одного сотрудника
ΔВПчв = ВП2009 – ВПусл.3 = 1360,8 тыс.руб.
3)Проверка:
ΔВП1 = ΔВПчр + ΔВПд + ΔВПп + ΔВПчв = -1128 + 268,8 + 0 + 1360,8 =
= 501,6 тыс. руб.
ΔВП2 = ВП2009 – ВП2008 = 9525,6 – 9024 = 501,6 тыс.руб.
ΔВП1 = ΔВП2
Данная четырехфакторная модель показывает, что общее изменение объема оказанных услуг увеличилось на 501,6 тыс.руб. Изменение численности сотрудников отрицательно сказалось на объеме оказанных услуг, снизившись на 1128 тыс.руб. Увеличение среднего числа дней, отработанного одним сотрудников и среднечасовой выработки привело к улучшению показателя общего объема оказания услуг на 268,8 тыс.руб. и 1360,8 тыс.руб. соответственно. Рассчитаем показатель эффективности использования рабочей силы и сколько необходимо отработать человеко-часов для получения 1 рубля выручки от реализации услуг, т.е. трудоемкость.
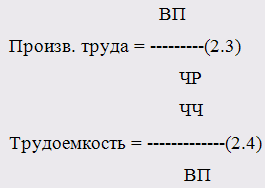
где: - ВП – выручка от оказаня услуг;
- ЧР – численность работников;
- ЧЧ – количество человеко-часов, отработанных всеми сотрудниками;
Таблица 2.9
| Показатель | 2008 год | 2009 год | Отклонения | |
| +,- | % | |||
| Производительность | 1189,4 | 1419,6 | 230,2 | 119,4 |
| Трудоемкость | 1,6 | 1,4 | -0,2 | 87,5 |
По данной таблице 2.9 можно сделать вывод, что рост эффективности использования рабочей силы в 2009 году составил 19,4% , что в стоимостном отношении составит 230,2 тыс.руб. В 2009 году для получения 1 рубля выручки необходимо отработать 1,4 чел.часов, что ниже по сравнению с 2008 годом на 12,5%.
2.1.5 Анализ наличия и эффективности использования основных производственных фондов
Одним из факторов увеличения выручки от оказываемых турфирмой услуг является обеспеченность и эффективность использования основных средств организации. Рассмотрим наличие основных средств в ООО "Август", отраженных в таблицах 2.10, 2.11, 2.12.
Таблица 2.10 Наличие, движение и структура основных средств за 2008 год (тыс. руб.)
| Наименование основных средств | Наличие на начало периода, тыс. руб. | Поступило за отчетный период, тыс. руб. | Выбыло за отчетный период тыс. руб. | Наличие на конец периода тыс. руб. |
| Оборудование | 205 | 27 | - | 232 |
| Офисная мебель | 85 | 15 | - | 100 |
| ИТОГО | 290 | 42 | - | 332 |
По данным таблицы за 2008 год произошли изменения: сумма основных средств возросла на 42 тыс. руб. за счет приобретения дополнительного оборудования (компьютера) и мебели (стеллажа).
Таблица 2.11 Наличие, движение и структура основных средств за 2009 год (тыс. руб.)
| № п/п | Наименование основных средств | Наличие на начало периода тыс.руб. | Поступило за отчетный период тыс.руб. | Выбыло за отчетный период тыс.руб. | Наличие на конец периода тыс.руб. |
| 1. | Оборудование | 232 | 15 | 6 | 241 |
| 2. | Офисная мебель | 100 | - | - | 100 |
| ИТОГО | 332 | 15 | 6 | 341 |
За 2009 год сумма основных средств возросла на 9 тыс. руб. за счет поступления нового оборудования.
Таблица 2.12 Анализ эффективности использования основных фондов
| Наименование показателя | 2008 год | 2009 год | Изменение |
| Фондоотдача
основных
средств(выручка/осн.
произв.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |