Расчет экономическиз показателей
1. РАСЧЕТ СЕБЕСТОИМОСТИ ЦЕНЫ ЕДИНИЦЫ ПРОДУКЦИИ, ОБЪЕМА ПРОИЗВОДСТВА И ВЫРУЧКИ ОТ РЕАЛИЗАЦИИ.
Себестоимость продукции (работ, услуг) представляет собой стоимостную оценку используемых в процессе производства продукции природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию. При этом одни предприятия (например, производственные, бытового обслуживания) определяют себестоимость как всей продукции, так и конкретных видов (групп) продукции (работ, услуг). Другие предприятия (например, занятые торговой, снабженческой, сбытовой и иной аналогичной деятельностью) формируют издержки обращения, приходящиеся на проданные товары.
Экономический смысл расчета себестоимости и цены продукции сводится к двум подходам:
Себестоимость + Прибыль = Цена.
Цена – Себестоимость = Прибыль (или убыток).
Первый – расчеты начинаются с нормированных (переменных) затрат, затем прибавляются накладные (постоянные) расходы, плановая прибыль и получается цена без НДС. Второй способ – от обратного: из цены, сложившейся на рынке, вычитают переменные и постоянные расходы, рассчитывают прибыль или убыток.
Первый вариант расчета – основной в условиях централизованной экономики и преобладающий – в экономике переходного периода. Второй вариант применяется в странах с рыночной экономикой.
Затраты, формирующие себестоимость продукции (работ, услуг), составляют подавляющую часть расходов предприятия. Поэтому их величина напрямую влияет на размер прибыли, получаемой предприятием. Снижение себестоимости является основным фактором повышения эффективности хозяйственной деятельности предприятия. Это может достигаться за счет снижения материалоемкости продукции, повышения загрузки оборудования, улучшения использования трудовых ресурсов. Кроме этого, предприятие может воздействовать на величину себестоимости, выбирая те или иные методы учета затрат при формировании учетной политики предприятия.
Для исчисления себестоимости продукции (работ, услуг) по производству в целом расходы группируются по элементам затрат, характеризующим их экономическое содержание. В соответствии с «Положением о составе затрат …» предусматриваются следующие производственные элементы себестоимости:
материальные затраты (за вычетом стоимости возвратных отходов);
затраты на оплату труда;
ЕСН;
амортизация основных фондов;
прочие затраты.
Каждый из производственных элементов, образующих себестоимость, включает аналогичные по своему содержанию затраты.
Для исчисления себестоимости отдельных видов продукции (работ, услуг) используется группировка по статьям калькуляции, характеризующая направления использования затрат. Калькулирование себестоимости – это расчет затрат, необходимых для выпуска продукции (выполнения работы или услуги).
Формулировка статей калькуляции может быть различной, это зависит от рекомендаций Министерства финансов, отраслевого органа управления или имеющейся традиции. Предприятия самостоятельно определяют перечень калькуляционных статей в соответствии с отраслевыми инструкциями по планированию, учету и анализу себестоимости.
Статьи себестоимости делятся на две группы: переменные и постоянные расходы. Переменные расходы (прямые или нормированные) рассчитываются на одно изделие и возрастают при увеличении объема производства товара в натуральном выражении. Основным требованием процесса калькулирование является максимально возможное выделение прямых затрат. Прямые затраты – это затраты, непосредственно связанные с производством продукции. Они могут быть включены в себестоимость отдельных видов продукции на основании установленных норм (основная заработная плата производственных рабочих, сырье, основные материалы).
Постоянные расходы (накладные или косвенные) устанавливаются на весь объем производства и не зависят от количества выпускаемой продукции. Косвенные расходы связаны с работой цеха, предприятия в целом и одновременно относятся ко всем видам выпускаемой продукции (общепроизводственные, общехозяйственные и коммерческие). В целом перечень статей затрат накладных расходов можно дифференцировать по пяти разделам:
Административно-хозяйственные расходы
Расходы на обслуживание работников
Расходы на организацию работ
Прочие накладные расходы
Затраты, не учитываемые в нормах накладных расходов, но относимые на накладные расходы
Для расчета косвенных расходов разрабатываются сметы затрат для каждого подразделения отдельно и по предприятию в целом.
Коммерческие расходы включают расходы на реализацию продукции (на тару, упаковку, перевозку до станции отправления либо до потребителя, рекламу, комиссионные сборы) и прочие затраты.
Таким образом, себестоимость (S) по методам расчета и экономическому содержанию в основном состоит из прямых затрат (Зпр) и накладных расходов (Знак):
S = Зпр + Знак. (1.1)
Наибольшую часть производственных издержек составляют прямые затраты, к которым относятся 1-8 статьи калькуляции, представляющие собой нормированные затраты на одно изделие.
Накладные расходы включаемые в себестоимость отражаются в 9-13 статьях калькуляции затрат, которые разрабатываются для каждого подразделения отдельно и по предприятию в виде смет.
Совокупный доход образует совокупная (валовая) экономическая выгода отчетного периода, выражающаяся в увеличении активов или уменьшении обязательств фирмы. К увеличению активов фирмы приводит поступление денежных средств (иного имущества) в результате:
отчуждения произведенной продукции, приобретенных товаров, выполненных работ, оказанных услуг или иных активов;
отчуждения активов фирмы другими организациями (реализация правообладания материальными и нематериальными активами – сдача в аренду, франчайзинг и т.д.).
Доход связан с увеличением капитала организации в результате осуществления различных видов коммерческой деятельности – основной, инвестиционной и финансовой.
Согласно ПБУ 9/99 доходы организации в зависимости от характера, условий получения и направлений деятельности подразделяются на следующие виды:
1) доходы от обычных видов деятельности;
2) прочие доходы (в том числе операционные, внереализационные и чрезвычайные).
В составе доходов от обычных видов деятельности производственного предприятия наибольший удельный вес занимают, как правило, доходы (выручка) от продажи продукции, оказания услуг, выполнения работ. В условиях свободного ценообразования доход от реализации продукции (работ, услуг) образуется суммированием целого спектра дискретных значений продаж продукции. В общем виде расчет доход (выручка) от реализации продукции (ВР) осуществляется по формуле:
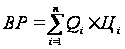 ,
(1.3)
где Qi и Pi – соответственно объем и цена i-го продаваемого вида продукции;
n – количество видов продукции.
Согласно третьему варианту были рассчитаны показатели себестоимости продукций А, Б, В, и их отпускных цен с учетом и без учета НДС, полученные данные внесены в таблицу 1.1
Таблица 1.1
Расчет себестоимости продукции по калькуляционным статьям и ее отпускной цены руб.
| Наименование статьи затрат |
Усл. обозн. |
Продукт | ||
| А | Б | В | ||
| Сырье, материалы и другие материальные ценности за вычетом реализуемых отходов | Рм | 1260,4 | 1935,95 | 6451,71 |
| Покупные комплектующие изделия, полуфабрикаты и услуги производственного характера | Рк | 630,2 | 3262,24 | 680,69 |
| Основная заработная плата основных производственных рабочих | Рзо | 409,97 | 900,05 | 665,89 |
| Дополнительная заработная плата основных производственных рабочих | Рзд | 81,99 | 180 | 133,2 |
| Основная и дополнительная заработная плата прочего ППП | Рзппп | 92,24 | 202,51 | 149,85 |
| ЕСН 26,0% | ЕСН | 151,89 | 333,47 | 246,72 |
| Топливо и электроэнергия для технологических целей | Ртэ | 145,56 | 280,2 | 398,55 |
| Расходы на подготовку и освоение производства | Рпп | 8,56 | 4,25 | 44,39 |
| Износ инструментов и приспособлений целевого назначения | Рин | 5,14 | 46,7 | 19,73 |
| Амортизационные отчисления ОПФ | А | 63,36 | 106,14 | 147,98 |
| Общепроизводственные расходы | Ропр | 327,97 | 720,04 | 532,8 |
| Общехозяйственные расходы | Рох | 245,98 | 515,2 | 388,6 |
| Потери от брака | Рбр | 1,71 | 4,25 | 4,93 |
| Итого производственная себестоимость | Спр | 3425 | 8491 | 9876 |
| Коммерческие расходы (внепроизводственные) | Рком | 2123,5 | 5264,42 | 6116,3 |
| Итого полная себестоимость продукции | Сп | 5548,5 | 13755,42 | 15992,3 |
| Нормативная прибыль на единицу продукции, 22%, 18,5%, 25% соответственно | Ен | 1220,67 | 2544,75 | 3998,08 |
| Отпускная цена без учета НДС | Цпр | 6769,17 | 16300,17 | 19990,38 |
| НДС, 18 % | НДС | 1218,45 | 2934,03 | 3598,27 |
| Цена реализации с учетом НДС | Цр | 7987,62 | 19234,2 | 23588,65 |
Показатели по продукту А рассчитывались следующим образом:
Статья затрат – сырье и материалы составляют 36,80 % от производственной себестоимости: Рм=0,368*3425=1260,4 руб; затраты на покупные изделия и комплектующие (630,2 руб), основная заработная плата основных производственных рабочих (409,97 руб) рассчитываются аналогично согласно определенным процентам от общей статьи затрат. Дополнительная заработная плата основных производственных рабочих и основная и дополнительная заработная плата прочего промышленно-производственного персонала были заданы соотношением от основной заработной платы основных производственных рабочих, 20 и 22,5% соответственно, Рзд=0,2*409,97=81,99 руб и Рзппп=0,225*409,97=92,24 руб.
ЕСН составляет 26% на ФОТ ППП: Ресн=0,26*(409,97+81,99+92,24)=151,89 руб.
Затраты на топливо и электроэнергию для производства, расходы на подготовку и освоение производства, износ инструментов, амортизация также рассчитываются путем умножения соответствующих процентов от общей производственной себестоимости:
Рэт=0,0425*3425=145,56руб;
Рпп=0,0025*3425=8,56руб;
Рин=0,0015*3425=5,14руб;
А=0,0185*3425=63,36руб.
Общепроизводственные расходы и общехозяйственные расходы составляют 80 и 60% соответственно от основной заработной платы основных производственных рабочих:
Ропр=0,8*409,97=327,97 руб;
Рох=0,6*409,97=245,98 руб.
Потери от брака составляют 0,05 %: Рбр=0,05*3425=1,71 руб. Итого производственные расходы составляют 3425 рубля.
Внепроизводственные расходы составляют 62%: Рком=0,62*3425=2123,5руб. Полная себестоимость составляет 5548,5 руб. Нормативная прибыль составляет 22%, то есть 1220,67 руб, отпускная цена без учета НДС: 6769,17 руб, с учетом НДС 18%: Цреализации=6769,17*1,18=7987,62рубля.
Расчет себестоимости по продуктам Б и В рассчитываются аналогично продукту А.
Используя полученные данные и данные об объемах производства (а именно годовой объем произведенной продукции в 2004, 2005,2006,2007 году по продуктам А,Б, В составляют 54000, 12000,14500; 57800, 14200,14080; 59200,14760,15040; 59400,16760,11040 штук соответственно) были рассчитаны суммарные затраты по элементам себестоимости для отдельных видов продукции, результаты были внесены в таблицы 1.2, 1.3, 1.4.
К прямым затратам относятся следующие статьи затрат: сырье, материалы и другие материальные ценности за вычетом реализуемых отходов, покупные комплектующие изделия, полуфабрикаты и услуги производственного характера, основная заработная плата основных производственных рабочих, дополнительная заработная плата основных производственных рабочих, Основная и дополнительная заработная плата прочего ППП, топливо и электроэнергия для технологических целей, расходы на подготовку и освоение производства и ЕСН. К косвенным относятся: расходы, связанные с износом оборудования, амортизационные отчисления, общепроизводственные и общехозяйственные расходы и потери от брака.
Приведем расчеты по продукту А за 2004год, остальные показатели рассчитываются аналогично:
МЗ=(1260,4+630,2+145,56)*54000=109,95 руб, что составляет 59,45% от общей производственной себестоимости;
ЗП=(409,97+81,99)*54000=26,57 руб (14,36%);
ЕСН=(409,97+81,99)*0,26*54000=6,91 руб (3,73%);
А=63,36*54000=3,42 руб (1,85%);
Зпрочие=(3425*54000)-109,95-26,57-6,91-3,42=38,11 руб ( 20,6 %);
Зпрямые= (1260,4+630,2+409,97+81,99+92,24+151,89+145,56+8,56)*54000=150,16 руб (81,18%);
Зкосв=(5,14+63,36+327,97+245,98+1,71)*54000=34,78 руб (18,81%).
Таблица 1.2
Состав и структура расходов по производственным элементам продукта А тыс. руб.
| Показатель | Год | Темп роста, % | |||||||||
| 2004 | 2005 | 2006 | 2007 | ||||||||
| Факт | Уд. вес, % | Факт | Уд. вес, % | Факт | Уд. вес, % | Факт | Уд. вес, % | 2005г./ 2004г. | 2006г./ 2005г. | 2007г./ 2006г. | |
| Материальные затраты | 109,95 | 59,45 | 117,7 | 59,45 | 120,5 | 59,45 | 120,95 | 59,45 | 107,3 | 102,4 | 100,3 |
| Затраты на оплату труда | 26,57 | 14,36 | 28,4 | 14,36 | 29,1 | 14,36 | 29,2 | 14,36 | 107,3 | 102,4 | 100,3 |
| ЕСН | 6,91 | 3,73 | 7,4 | 3,73 | 7,6 | 3,73 | 7,6 | 3,73 | 107,3 | 102,4 | 100,3 |
| Амортизация ОПФ | 3,42 | 1,85 | 3,7 | 1,85 | 3,8 | 1,85 | 3,8 | 1,85 | 107,3 | 102,4 | 100,3 |
| Прочие затраты | 38,11 | 20,6 | 40,8 | 20,6 | 41,8 | 20,6 | 41,9 | 20,6 | 107,3 | 102,4 | 100,3 |
|
Итого: расходы по обычным видам деятельности |
184,96 | 100 | 198 | 100 | 202,8 | 100 | 203,4 | 100 | 107,3 | 102,4 | 100,3 |
| Прямые затраты | 150,16 | 81,18 | 160,7 | 81,18 | 164,6 | 81,18 | 165,2 | 81,18 | 107,3 | 102,4 | 100,3 |
| Косвенные затраты | 34,78 | 18,81 | 32,2 | 18,81 | 38,1 | 18,81 | 38,27 | 18,81 | 107,3 | 102,4 | 100,3 |
Таблица 1.3
Состав и структура расходов по производственным элементам продукта Б тыс. руб
| Показатель | Год | Темп роста, % | |||||||||
| 2004 | 2005 | 2006 | 2007 | ||||||||
| Факт | Уд. вес, % | Факт | Уд. вес, % | Факт | Уд. вес, % | Факт | Уд. вес, % | 2005г./ 2004г. | 2006г./ 2005г. | 2007г./ 2006г. | |
| Материальные затраты | 65,74 | 64,52 | 77,8 | 64,52 | 80,84 | 64,52 | 91,82 | 64,52 | 118,3 | 103,9 | 113,5 |
| Затраты на оплату труда | 12,96 | 12,72 | 15,34 | 12,72 | 15,94 | 12,72 | 18,1 | 12,72 | 118,3 | 103,9 | 113,5 |
| ЕСН | 3,37 | 3,3 | 3,99 | 3,3 | 4,15 | 3,3 | 4,71 | 3,3 | 118,3 | 103,9 | 113,5 |
| Амортизация ОПФ | 1,27 | 1,25 | 1,5 | 1,25 | 1,57 | 1,25 | 1,78 | 1,25 | 118,3 | 103,9 | 113,5 |
| Прочие затраты | 18,56 | 18,2 | 21,9 | 18,2 | 22,81 | 18,2 | 25,85 | 18,2 | 118,3 | 103,9 | 113,5 |
|
Итого: расходы по обычным видам деятельности |
101,9 | 100 | 120,58 | 100 | 125,33 | 100 | 142,26 | 100 | 118,3 | 103,9 | 113,5 |
| Прямые затраты | 85,18 | 81,1 | 100,8 | 81,1 | 104,78 | 81,1 | 118,97 | 81,1 | 118,3 | 103,9 | 113,5 |
| Косвенные затраты | 16,71 | 18,9 | 19,77 | 18,9 | 20,55 | 18,9 | 23,34 | 18,9 | 118,3 | 103,9 | 113,5 |
Таблица 1.4
Состав и структура расходов по производственным элементам продукта В тыс. руб.
| Показатель | Год | Темп роста, % | |||||||||
| 2004 | 2005 | 2006 | 2007 | ||||||||
| Факт | Уд. вес, % | Факт | Уд. вес, % | Факт | Уд. вес, % | Факт | Уд. вес, % | 2005г./ 2004г. | 2006г./ 2005г. | 2007г./ 2006г. | |
| Материальные затраты | 109,2 | 76,34 | 106,04 | 76,34 | 113,27 | 76,34 | 83,14 | 76,34 | 97,1 | 106,81 | 73,4 |
| Затраты на оплату труда | 11,59 | 8,1 | 11,25 | 8,1 | 12,02 | 8,1 | 8,82 | 8,1 | 97,1 | 106,81 | 73,4 |
| ЕСН | 3,01 | 2,1 | 2,93 | 2,1 | 3,13 | 2,1 | 2,29 | 2,1 | 97,1 | 106,81 | 73,4 |
| Амортизация ОПФ | 2,15 | 1,5 | 2,08 | 1,5 | 2,23 | 1,5 | 1,63 | 1,5 | 97,1 | 106,81 | 73,4 |
| Прочие затраты | 17,1 | 11,95 | 16,6 | 11,95 | 17,74 | 11,95 | 13,03 | 11,95 | 97,1 | 106,81 | 73,4 |
|
Итого: расходы по обычным видам деятельности |
143,05 | 100 | 138,9 | 100 | 148,37 | 100 | 108,91 | 100 | 97,1 | 106,81 | 73,4 |
| Прямые затраты | 127,18 | 88,62 | 123,5 | 88,62 | 131,92 | 88,62 | 96,83 | 88,62 | 97,1 | 106,81 | 73,4 |
| Косвенные затраты | 15,87 | 11,38 | 15,4 | 11,38 | 16,45 | 11,38 | 12,08 | 11,38 | 97,1 | 106,81 | 73,4 |
По данным таблицам можно провести некоторый анализ, а именно по продукту А: наибольший процент затрат приходится на материальные затраты (59,5%), следует отметить, что все проценты остаются неизменными в течение всех лет. Далее следуют прочие затраты их удельный вес составляет 20,6%. Затраты на оплату труда составляют 14,36%. Прямые затраты больше косвенных более чем в 4 раза. В целом по графику можно сказать, что ситуация стабильна.
Темп роста за первый год составляет 107,3 %, этот год является самым успешным по сравнению с последующими, так как прирост в последующих годах составляет лишь 2,4% и 0,3%.
По всей организации ситуация немногим отличается от структуры расходов по продукту А: также наибольшую часть занимают материальные затраты, наименьший процент приходится на амортизацию основных производственных фондов.
2. РАСЧЕТ СРЕДНЕСПИСОЧНОЙ ЧИСЛЕННОСТИ И ПРОИЗВОДИТЕЛЬНОСТИ ТРУДА
Среднесписочная численность всего ППП за 2004 год по продукту А определялась как сумма среднесписочной численности основных производственных рабочих и прочего персонала, который в свою очередь находился как: Чпроч=Чвсп+Чмс+Чсл,
Численность вспомогательных рабочих - Чвсп составляет 25% от числа производственных рабочих: Чвсп=0,25*448=112 чел.
Численность специалистов, менеджеров и служащих составляет 10% от числа всех рабочих, Чмс+Чсл=0,1*(112+448)=56 человек. Чпроч=112+56=168 чел. Расчет по остальным годам и продуктам ведется аналогично.
Среднесписочная численность основных явочных рабочих рассчитывается как:
Чосн=(Qпп*tшт)/(tсм*Рпл*Кв*Крп), где Qпп – объем производства в штуках, tшт - трудоемкость единицы продукции, в часах, tсм – полезное время смены, в часах, Pпл-полезное рабочее время в году, в часах, Квн- коэффициент нормы выработки, Крп – коэффициент роста производительности труда.
Плановые потери рабочего времени согласно варианту составляют 0,35ч, следовательно tсм=7,65ч. Плановые невыходы на работу составляют 11%, праздники и выходные в 2004 году-108 дней. Коэффициент роста производительности труда и коэффициент нормы выработки равны 1,00.
Фпол=365-108=257 дн,
Фпл=260-260*0,11=228,73 дн,
Чосн=(54000*14,5)/(1,00*228,73*7,65*1,00)=448чел.
Была рассчитана численность всего ППП: Чппп=448+168=616 человек.
Среднегодовая выработка была рассчитана в натуральных показателях и в стоимостном выражении: Внат=54000шт/448чел=121шт; Вст=(6769,17 руб (цена реализации без учета НДС)*54000шт)/448чел=815,93 тыс.руб. Также были рассчитаны показатели выработки в день и в час.
Фонд заработной платы основных производственных рабочих составляет по продукту А в 2004 году: ФОТ=(409,97+81,99)*54000=26565 тыс.руб. Также было рассчитано с учетом ЕСН – 26%.
Показатели годовой заработной платы всего ППП рассчитывались как: Зппп2004 А=((409,97руб+81,99руб+92,24руб)*54000шт)/616чел=51212руб.
Показатели по всем продуктам внесены в таблицу 2.3.
Таблица 2.3
Динамика численности, производительности труда и оплаты труда
| Показатель | Год | Темп роста, % | |||||
| 2004 | 2005 | 2006 | 2007 | 2005г./ 2004г. | 2006г./ 2005г. | 2007г./ 2006г. | |
|
Среднесписочная численность всего ППП, чел., в том числе по продукту А Б В |
616 307 192 |
596 359 181 |
649 363 201 |
670 384 132 |
106,3 153,16 96,34 |
103,9 105,64 108,86 |
98,4 111,29 72,09 |
|
Среднесписочная численность основных рабочих, чел., в том числе по продукту А Б В |
448 223 139 |
433 261 131 |
472 263 146 |
487 279 96 |
96,65 117,04 92,24 |
109,0 100,7 111,45 |
103,18 106,08 65,75 |
|
Среднегодовая выработка одного основного рабочего, шт., в том числе по продукту А Б В |
121,1 53,81 104,3 |
133,5 53,99 107,5 |
125,4 52,9 103,01 |
121,97 54,59 115 |
110,2 100,3 103 |
93,9 98 95,8 |
97,26 103 111,7 |
|
Среднегодовая выработка одного основного рабочего, тыс. руб., в том числе по продукту А Б В |
815,9 877,14 2085 |
903,6 880,05 2148 |
849 862,33 2059 |
825,6 889,87 2298 |
110,2 100,3 103 |
93,9 98 95,8 |
97,26 103 111,7 |
|
Среднедневная выработка одного основного рабочего, руб., в том числе по продукту А Б В |
3567,1 3834 9115 |
3920 3817 9321 |
3741 3780 9072 |
3568 3845 9935 |
110,2 100,3 103 |
93,9 98 95,8 |
97,26 103 111,7 |
|
Среднечасовая выработка одного основного рабочего, руб. в том числе по продукту А Б В |
466 501,2 1191,5 |
512,4 498,95 1218,4 |
489 494,1 1185,9 |
466,4 502,6 1298,7 |
110,2 100,3 103 |
93,9 98 95,8 |
97,26 103 111,7 |
|
Годовой ФОТ основных рабочих без учета ЕСН, тыс.руб., в том числе по продукту А Б В |
26565 12960 11586 |
28435 15336 11251 |
29124 15940 12018 |
29222 18100 8821 |
107 118,33 97,1 |
102,4 103,9 106,8 |
100,3 87,8 110 |
|
Заработная плата всего ППП без учета ЕСН годовая, руб., в том числе по продукту А Б В |
51212 50130 71665 |
56656 50728 73200 |
50005 52148 71010 |
48602 55976 79371 |
110,6 101,2 102,1 |
88,3 102,8 97 |
97,2 107,3 111,8 |
Коэффициент опережения продукта А рассчитывается путем деления темпа роста выработки на темп роста среднегодовой заработной платы основных рабочих:
К опережения 2005=110,2/107=1,02;
К опережения 2006 =93,9/102,4=0,91;
К опережения 2007 =97,3/100,3=0,97.
Как показывают расчеты по динамики темпа роста выработки и темпа роста заработной платы основных производственных рабочих, в 2005 году ситуация была благоприятна и персонал использовался эффективно, так как коэффициент опережения больше 1, в 2006 году ситуация кардинально поменяла свое направление, коэффициент упал до 0,91, соответственно персонал использовался крайне неэффективно, к 2007 году политика предприятия была нормализована и коэффициент опережения повысился до 0,97.
Продукт Б:
К опережения 2005 =0,84;
К опережения 2006=0,94;
К опережения 2007=1,17.
Продукта В:
К опережения 2005=1,06;
К опережения 2006=0,9;
К опережения 2007=1,02.
В целом по всему предприятию данные показатели находятся путем расчета средних показателей за все года по всем продуктам:
2004 год берется за 100%, последующие года рассчитываются с учетом темпов роста: за 2005: Темп роста выработки по всему предприятию = (110,2+100,3+103)/3=104,5%. Также можно рассчитать коэффициенты опережения по всему предприятию:
К опережения 2005=0,97;
К опережения 2006=0,92;
К опережения 2007=1,05.
Остальные рассчитанные показатели отображены в нижеследующем графике.
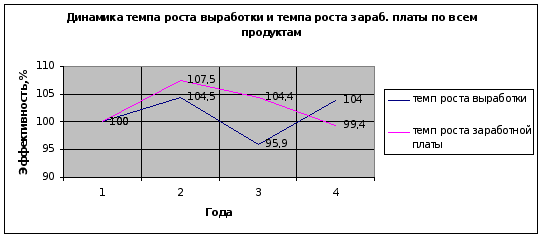
Рис. 2.1. График динамики темпа роста выработки и темпа роста заработной платы всей организации.
По всему предприятию можно сделать следующие выводы: персонал на протяжении двух лет использовался неэффективно, но в 2007 году коэффициент равен больше 1, из этого следует, что 2007 год был эффективнее предыдущих в плане применения трудовых ресурсов.
Потребность в персонале – это совокупность работников соответствующей структуры и квалификации, объективно необходимых фирме для реализации стоящих перед ней целей и задач согласно избранной стратегии развития. Определяют:
общую потребность – вся численность персонала, необходимая фирме для выполнения запланированного объема работ.
дополнительную потребность – дополнительное количество персонала, необходимое в планируемом периоде к уже имеющейся численности работников на начало периода.
Исходными данными для определения численности персонала являются предусмотренные в плановом периоде снабженческо-сбытовая, производственная, научно-техническая, инвестиционная и другие функциональные программы деятельности предприятия, штатное расписание, наличие и структура рабочих