Расчет экономическиз показателей
Определяя потребность в персонале, следует учитывать:
потребность в высвобождении персонала в связи с ростом производительности труда, сокращением объема производства, простоями и др.;
потребность в увеличении численности, связанную с расширением производства;
потребность в замещении персонала по годам планируемого периода в связи с увольнениями, уходом на пенсию, переходом на инвалидность и др.
Мероприятия по их реализации включают и меры по росту производительности труда и высвобождению рабочей силы.
Для планирования численности персонала необходимо рассчитать годовой плановый фонд рабочего времени одного среднесписочного работника, для чего составляется плановый баланс рабочего времени на каждый анализируемый год, пример которого приведен в табл. 2.4.
Таблица 2.4
Годовой плановый баланс рабочего времени одного среднесписочного работающего
| Показатель |
Единица измерения |
Количество |
| Календарный фонд рабочего времени | Дни | 365 |
| Выходные и праздничные дни | » | 105 |
| Номинальный фонд рабочего времени Фном , | » | 260 |
| Плановые невыходы на работу: | » | 26 |
| а) отпуска | » | 24 |
| б) по болезни | » | 1 |
| в) прочие невыходы | » | 1 |
| Плановый фонд рабочего времени Фпл | » | 234 |
| Номинальная продолжительность рабочего дня | часы | 8 |
| Плановое сокращение рабочего дня: | » | 0,1 |
| а) кормящим матерям | » | 0,05 |
| б) подросткам | » | 0,05 |
| Плановая продолжительность рабочего дня | » | 7,9 |
| Плановая продолжительность рабочего времени за год | » | 1 848,6 |
В конце года составляется фактический баланс рабочего времени за год, так как возможны целодневные и внутрисменные потери рабочего времени. В таком случае в фактическом балансе предусматриваются две строки:
целодневные потери рабочего времени в днях;
внутрисменные потери рабочего времени в часах.
Эти показатели определяются в среднем на одного рабочего, используются при анализе непроизводительных затрат рабочего времени и принятии решений для их сокращения или полного устранения.
Нормы труда делятся на нормы времени (трудоемкость), выработки, обслуживания, управляемости, численности.
Норма выработки (Нвыр) показывает количество продукции в единицу времени, например: 10 шт. за 1 ч, 500 кг за смену, 1000 т за 1 мес.
Норма обслуживания (Ноб) представляет собой количество оборудования, которое должен обслуживать один человек (например, одна ткачиха обеспечивает работу шести станков), или количество человек, которые должны работать на одном рабочем месте (например, в смену два охранника должны работать на проходной предприятия).
Норма управляемости (Нупр) свидетельствует об оптимальном количестве персонала, которым может эффективно управлять руководитель. Для мастера производственного участка – 20-30 рабочих, для начальника отдела – 15-20 специалистов.
Норма численности (Нч) устанавливается для некоторых категорий работающих, если не представляется возможным рассчитать нормы труда по перечисленным выше способам. В таком случае составляется штатное расписание, где экспертным методом устанавливается численность руководителей, специалистов и рабочих.
Расчет численности большинства категорий вспомогательных рабочих, особенно занятых на работах, где планируется их объем и установлены нормы времени (выработки, нормы обслуживания), аналогичен расчету численности основных рабочих. Применительно к работам, по которым не устанавливаются их объемы и нормы выработки, численность вспомогательных рабочих может быть определена непосредственно в зависимости от числа рабочих мест и сменности соответствующего подразделения (цеха, участка и др.):
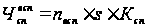 ,
(2.8)
где nвсп – число рабочих мест вспомогательных рабочих.
Основным показателем производительности труда является выработка продукции в стоимостном измерении (В или ПТ):
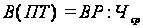 ,
(2.9)
где ВР – реализация продукции в стоимостном выражении.
Другие показатели результативности живого труда:
Производительность труда в натуральном выражении:
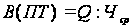 ,
(2.10)
где Q – реализация продукции в натуральном выражении.
Вследствие роста производительности труда то же количество живого труда приобретает способность производить в единицу времени больше изделий. В таком случае затраты живого труда работников на единицу продукции снижаются. Повышение производительности труда возможно за счет его интенсификации или применения более прогрессивных технологических процессов и средств труда.
Прирост продукции (∆ВП) за счет повышения производительности труда можно определить по формуле:
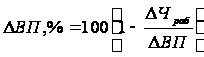 ,
(2.16)
где ∆Чраб – прирост численности работающих;
∆ВП – прирост производительности.
Исчисление выработки в натуральном выражении лучше всего отражает изменение производительности живого труда, так как при этом устраняется искажающее влияние ценностных факторов.
Стоимостное измерение применимо для любой продукции, но в этом случае искажающее влияние неизбежно оказывает изменение цен. Кроме того, на величину показателя выработки оказывают влияние:
материалоемкость продукции, стоимость использованных сырья и материалов;
изменение структуры выпускаемой продукции и удельного веса кооперированных поставок;
различия в уровне рентабельности отдельных видов продукции.
Выработка в натуральном измерении, как правило, характеризует только сопоставимую товарную продукцию, но не охватывает всю номенклатуру прочей реализации. Выручка в стоимостном выражении рассчитывается как в абсолютном значении, так и в сопоставимых ценах для анализа динамики продуктивности труда и стратегического планирования.
Увеличение объема производства (относительная экономия численности всех категорий работающих, кроме основных производственных рабочих).
Структурные изменения в производстве:
изменение удельного веса покупных изделий;
увеличение (уменьшение) удельного веса более трудоемкой продукции;
ввод в действие новых производственных подразделений.
Для обеспечения роста производительности труда на предстоящий период необходимо определить эффективность всех мероприятий, планируемых предприятием, в трудовых показателях. Большинство мероприятий по сокращению трудовых затрат связано с уменьшением трудоемкости производимой продукции или работ. Расчет эффективности этих мероприятий производится в нормо-часах, а эффективность отдельных мероприятий можно непосредственно выразить в сокращении численности персонала. При этом расчет осуществляется исходя из необходимости экономии численности работающих по всем факторам роста производительности труда.
3. ОПРЕДЕЛЕНИЕ ПОТРЕБНОСТИ ПРЕДПРИЯТИЯ В ПРОИЗВОДСТВЕННЫХ ФОНДАХ И ЭФФЕКТИВНОСТИ ИХ ИСПОЛЬЗОВАНИЯ
Производственные фонды необходимы предприятию для осуществления производственно-хозяйственной деятельности. К показателям использования ОПФ относятся такие как : фондоотдача, фондоемкость, фондовооруженность и другие.
Объем среднегодовой стоимости ОПФ и их активной части рассчитывается следующим образом:
Амортизация продукта А составляет 63,36 руб на единицу продукции, следовательно Аобщ 2004=54000*63,36руб=3,421млн руб.
Далее составляем пропорцию, в которой учитываем, что амортизационные отчисления равны 4% от среднегодовой стоимости ОПФ:
Сопф2004=85525 тыс. руб;
Сопф акт=0,7*855250=59867 тыс. руб.
Фондоотдача отражает производительность ОПФ, то есть количество продукции, которое приходится на 1 рубль ОПФ.
Фопф2004=6,76917*54000/85525=4,27руб/руб
Фопф акт2004=6,769*54000/59867=6,1руб/руб
Фондоемкость – величина обратная фондоотдаче, за 2004 по продукту А расчитывается как ФЕ=1/4,27=0,23 руб/руб.
Фондовооруженность/механовооруженность рассчитывается следующим образом: МВ=Сопф акт/Чосн яв, МВ2004А=59867тыс руб/448чел=136,1 тыс. руб.
Таблица 3.1.
Расчет стоимости ОПФ, фондоотдачи, фондовооруженности.
| Показатель | Год | Темп роста, % | |||||
| 2004 | 2005 | 2006 | 2007 | 2005г./ 2004г. | 2006г./ 2005г. | 2007г./ 2006г. | |
|
Среднегодовая стоимость ОПФ,тыс.руб в том числе по продукту А Б В |
85525 31842 53650 |
91555 37680 52096 |
93773 39166 55648 |
94090 44473 40848 |
107 118,3 97,1 |
102,4 103,9 106,8 |
100,3 113,6 73,4 |
|
Среднегодовая стоимость ОПФ их активной части, тыс.руб в том числе по продукту А Б В |
59867 22289 37555 |
64089 26376 36467 |
65641 27415 39954 |
65863 31131 28594 |
107 118,3 97,1 |
102,4 103,9 106,8 |
100,3 113,6 73,4 |
|
Фондоотдача ОПФ, руб/руб в том числе по продукту А Б В |
4,27 6,14 5,4 |
4,27 6,14 5,4 |
4,27 6,14 5,4 |
4,27 6,14 5,4 |
100 100 100 |
100 100 100 |
100 100 100 |
|
Фондоотдача ОПФ, активной части,руб/руб в том числе по продукту А Б В |
6,1 8,78 7,72 |
6,1 8,78 7,72 |
6,1 8,78 7,72 |
6,1 8,78 7,72 |
100 100 100 |
100 100 100 |
100 100 100 |
|
Фондоемкость ОПФ, руб/руб в том числе по продукту А Б В |
0,23 0,16 0,19 |
0,23 0,16 0,19 |
0,23 0,16 0,19 |
0,23 0,16 0,19 |
100 100 100 |
100 100 100 |
100 100 100 |
|
Фондовооруженность в том числе по продукту А Б В |
136,1 99,95 270,17 |
148 101,66 278,4 |
139,1 104,2 273,66 |
135,2 111,6 297,9 |
109 101,7 103 |
94 102,5 98,3 |
97,2 107,1 108,8 |
4. ОЦЕНКА ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ.
Определим валовую прибыль по каждому продукту и в целом по организации и рентабельность. Прибыль валовая определяется как разность между ценой реализации без учета НДС, умноженное на объем реализованной продукции и производственной себестоимостью умноженным на объем реализованной продукции. По продукту А в 2004 году расчет ведется следующим образом: П=6769,17*54000-3425*54000=180585тыс руб.
Рентабельность отражает уровень доходности производственной деятельности, в отличие от прибыли рентабельность показывает соотношение эффекта с величиной понесенных убытков, она показывает величину прибыли, которая приходится на единицу затрат. Рентабельность рассчитывается как частное между валовой прибылью и суммой производственной себестоимости и коммерческих расходов на единицу продукции умноженное на объем реализованной продукции: R продукта.
А за 2004 год=180585тыс.руб/(3425руб+2123,5руб)*54000=0,602.
Это означает, что на 1 рубль затрат мы получаем 1,602 прибыль.
По всем остальным продуктам и в целом по всей организации данные представлены в таблице 4.1.
Таблица 4.1.
Расчет валовой прибыли и рентабельности.
| Показатель | Год | Темп роста, % | |||||
| 2004 | 2005 | 2006 | 2007 | 2005г./ 2004г. | 2006г./ 2005г. | 2007г./ 2006г. | |
|
Валовая прибыль, тыс.руб в том числе по продукту А Б В организация |
180585 93710 146658,8 420953,8 |
193293 110890,2 142410,8 446594 |
197973 115263,3 152120,6 465356,9 |
198643,7 130881,7 111663 441188,4 |
107 118 97 106 |
102 105 107 104 |
101 113 74 95 |
|
Рентабельность в том числе по продукту А Б В |
0,602 0,57 1,65 |
0,6 0,57 1,65 |
0,6 0,57 1,65 |
0,6 0,57 1,65 |
100 100 100 |
100 100 100 |
100 100 100 |
Основными направлениями увеличения прибыли являются:
увеличение объема реализации за счет роста V производства, продаж в кредит, использование маркетинговых ходов, улучшение сервиса и др;
увеличение цен в связи с увеличением качества за счет сокращение срокеов поставок, увеличения качества, поиска более выгодных поставщиков и др;
уменьшение себестоимости продукции за счет более полного использования производственной мощности, роста производительности труда, уменьшения затрат и др.
Заключение.
Экономика предприятия – это комплекс знаний о средствах, законах и правилах ведения хозяйства, включает широкий спектр управленческих и организационных форм, методов и правил рационального использования ресурсов, объектов, процессов, способов с целью создания различных благ.
В данной работе была попытка наиболее полно проанализировать хозяйственную деятельность организации по трем производимым продуктам. В первом разделе были рассчитаны такие показатели финансово-хозяйственной деятельности как: калькуляционные статьи затрат на производство продуктов в соответствии с их долями в производственной себестоимости, определены объемы производства, назначена отпускная цена и цена реализации с учетом НДС.
Во втором разделе была определена среднесписочная численность, производительность труда, рассчитана заработная плата основных производственных рабочих и всего ППП вместе с вспомогательными рабочими, менеджерами, специалистами и служащими. Рассчитан ФОТ основных производственных рабочих, была определена выработка каждого рабочего в стоимостном и натуральных показателях, рассчитан коэффициент опережения выработки на рост заработной платы, тем самым была показана эффективность использования трудовых ресурсов. Все данные были подкреплены графиками динамики.
В третьем разделе были определены такие показатели как: среднегодовая стоимость ОПФ, среднегодовая стоимость ОПФ активной части, рассчитана фондоотдача, фондоемкость, фондовооруженность.
В четвертом разделе была определена валовая прибыль, рентабельность продукций, определены основные направления увеличения прибыли и рентабельности предприятия.
Список использованной литературы.
Борисов Е.Ф. Основы экономической теории. М.:Новая волна, 1996.
Гальперин В. М. «Микроэкономика» в 2-х т. СПб: Экономическая школа. 1997г. Т. 2.
Голованев Ю.К. Эффективность управленческих решений.– М. 1990.
Европа и Россия: опыт экономических преобразований. М.:Наука, 1996.
Ендронова В.Н., Мизиковский Е.Л. Учет и анализ финансовых активов. М: 2001.
Ильин С.С., Маренков Н.Л. Основы экономики. Ростов-на-Дону: Феникс, 2004.
Казаков А.П., Минаева Н.В.Экономикак. М:ЦИПККАП,1996.
Коков В. Политика стабилизации и экономического роста (региональный аспект) [Кабардино-Балкария] // Экономист.- 1999. - №7.
Любимов Л. Л. Основы экономической теории: Учебник. – М.: ВШЭ, 1995г.
Микроэкономика. Теория и российская практика. Учнбник/Под ред. А.Г. Грязновой, А.Ю. Юданова. М.:Кно-Рус,1999
ШишкинА.Ф. Экономическая теория. 2-е изд. М.:ВЛАДОС, 1999.
Экономика/ Под. Ред. А.И. Архипова, А.Н. Нестеренко, А.К. Большакова. М.:Проспект,1998.
Экономика и Бизнес (теория и практика предпринимательства). Под ред. В.Д. Камаева М., 1993.
Интернет сервис: finansy/
Интернет сервис: gallery/economicus/