Анализ и прогнозирование развития российского рынка газа
На первой сессии было куплено 60 млн. куб. м газа покупателями из 11 регионов. На второй уже — 160 млн. куб. м, охватив при этом уже 25 регионов. Летом 2003 года участие в торгах принимали 154 крупных потребителя газа. Всего за 14 месяцев работы ЭТП было реализовано 2 млрд. кубометров газа, из них большая часть была реализована за счет оферт, чуть меньшая часть путем аукционов и менее 5% — путем прямых контрактов.
Цены при этом колебались от 25 до 28 долл. за тыс. куб. м, что в среднем на 40% выше, чем цены ФЭК того периода.
Можно выделить следующие преимущества ЭТП, по мнению «Межрегионгаза»:
технологическая простота;
надежная система электронных коммуникаций;
гарантия доступа к газотранспортной системе через «Межрегионгаз»;
снятие риска продаж через неизвестных посредников;
закрытая система торгов отсеивает ненадежных покупателей.
Однако нельзя сказать, что участники торгов остались полностью довольны, так как их газ продавался по ценам на 40-50% ниже, чем продажная цена, скажем, для промышленных потребителей.
Уже более года «Газпром» пытается получить правительственное разрешение о торговле своим газом на бирже, что позволит обеспечить возможность создания газовой биржи с доступом к ней газа «Газпрома» и получить возможность сбывать часть газа по нерегулируемой цене. «Газпром» добивается от правительства разрешить ему продавать часть своего газа по свободным ценам, определенная доля которого будет поставляться изначально на ЭТП. Однако МЭРТ увязывает создание биржи с принятием концепции развития рынка газа.
К настоящему времени «Газпром» снизил свои требования — речь уже идет не о 5% его добычи, а о 5 млрд. куб. м. В связи с этим, идея о постепенном расширении нерегулируемого сегмента с участием «Газпрома» имеет больше шансов быть одобренной.
Сбыт даже нескольких миллиардов кубометров газа ОАО «Газпром» в данной сегменте позволит отладить хозяйственные отношения между субъектами рынка, выявит возможные сложности и «узкие места», появление которых невозможно предсказать, пока «Газпром» будет отстранен от рыночной торговли.
Мы полагаем, что следует поддержать ОАО «Газпром» в его желании реализовывать часть продукции по рыночным ценам на внутреннем рынке в контексте справедливого выравнивания условий хозяйствования для всех участников газового дела в России.
«Газпром» также продвигает в Правительстве «Федеральную программу совершенствования ценообразования на газ», целью которой является постепенный переход от регулируемого ценообразования к рыночному путем постепенного расширения нерегулируемого сегмента рынка, включая торговлю по свободным ценам на биржах.
«Газпром» полагает, что ЭТП есть инструмент создания электронными средствами свободного рынка на федеральном уровне. Дальнейшее развитие ЭТП подразумевает прямое участие производителей и крупных потребителей и оплату за услуги в виду комиссии.
По мере совершенствования правил электронных торгов ЭТП будет выделена из «Межрегионгаза» и получит статус самостоятельного юридического лица.
По мере роста свободного сегмента и увеличения объемов продаж на ЭТП, она будет трансформирована в газовую биржу. Однако это произойдет только тогда, когда ЭТП станет реально влиять на газовый рынок, цены и направления потоков. Предполагается, что произойдет радикальный рост добычи НПГ и их широкомасштабный вход в работу на свободном рынке в течение 4-5 лет.
Таким образом, развитие будет происходить в три этапа:
Наладка работы ЭТП как структуры «Межрегионгаза»;
Образование Федеральной ЭТП в форме некоммерческого партнерства НПГ и ОАО «Газпром». «Газпром» сохранит контрольный пакет в ФЭТП;
3. Создание ФЭТП на базе некоммерческого партнерства.
Предполагается, что такие организации станут основой федерального оптового рынка газа и будут доминирующей формой для деловых сделок в газовой сфере.
1.4.6 Некоммерческое партнерство «Межрегиональная Биржа Нефтегазового Комплекса» (МБНК)
Постановлением Правительства РФ №8б5 от 30 июня 1998 года НПГ получили разрешение на поставку газа по свободным ценам любым покупателям. В 2002 году по нашей инициативе и инициативе Российского газового общества (РГО) было предложено основать некоммерческое партнерство МБНК В конце 2002 года организация была зарегистрирована. Начиная с этого периода, были организованы первые торги с целью изучения работы рыночного механизма биржевой торговли.
В МБНК входят девять организаций: ООО «Итера», АО «Финпромлиз», «Союзгаз», ООО «Бест Петролеум», «Инвест-К», ООО «Клио Центр», некоммерческое партнерство МЦФБ, ООО «Аудит Ориентал Компани», ООО «Бизон», ОАО «ФБФЦ».
В настоящее время на бирже зарегистрировано около 80 участников, включая такие компании как Оскольский электрометаллургический комбинат, Лебединский ГОК, «Неллант», ОАО «Орбита», ОАО «НОВАТЭК». Взнос участника составляет 450 долларов.
Торговля на МБНК проводится в четырех секциях:
Регистрация прямых контрактов (вкл. цены ФЭК);
Секция свободных цен;
Секция торговли импортным газом;
Секция торговли экспортным газом.
НПГ могут принимать участие в четвертой секции при условии продаж газа единственному покупателю — ООО «Газэкспорт» в объемах, пропорциональных поставкам сырья на российский рынок по ценам ФЭК
Система торговли на бирже была запущена в 2003 году. Первые биржевые торги газом независимых производителей были проведены в октябре 2003 года. Реализация 40 млн. куб. м газа производилась в электронном виде. На выставленный «НОВАТЭК» газ претендовали три компании: «Орбита», «Неллант» и «Итера». Газ достался «Итере».
Первый биржевой газ был продан по низкой цене 512 руб. за 1 тыс. куб. м (примерно 17 долл.), что существенно (примерно, на 7 долл.) ниже оптовой цены на газ, устанавливаемый ФЭК. Такое поведение цены объясняется, по-видимому, продажами на рынке незаконтрактованных избыточных объемов. Последующие два контракта на 10 млн. куб. м торговались по цене 550 руб./тыс. куб. м. Однако в течение 2003 года цена на газ выросла до 30-35 долларов за тысячу кубометров, что превышает цену ФЭК.
По мере роста объемов выставляемого на торги газа МБНК планирует проводить торги ежемесячно, а в перспективе — в режиме реального времени.
Торговля на бирже осуществляется по двум типам контрактов.-
«Промысел продавца», либо любая другая точка торговли, доставка докоторой осуществляется продавцом (дальнейшая поставка осуществляется Системным оператором, либо самим покупателем).
«Распределительные сети покупателя» — доставка осуществляется покупателем или Системным Торговым Оператором (СТО).
НГК «Итера» является СТО. Ведутся переговоры по привлечению других операторов, таких как «Межрегионгаз».
Сделки на бирже заключаются не менее чем за месяц до отгрузки товара покупателю. При этом соглашение о купле/продаже считается недействительным, если Системный Оператор не получил доступа к ГТС посредством
ЦПДУ ОАО «Газпром». В случае отказа в транспортировке, продавец может предложить газ на другой сессии МБНК или продать газ другому покупателю по прямому соглашению, что предусмотрено в Уставе и Правилах торговли на бирже. Все споры при этом решаются в Арбитражном суде РГО.
МБНК следует концепции гибкой либерализации рынка с подключением к поставкам газа и ОАО «Газпром». Такое взаимодействие будет реализовываться по следующей схеме.
После разработки годового (квартального, месячного) балансов производства и распределения газа ЦПДУ предоставляет информацию о свободных мощностях ГТС для СТО (для нерегулируемого сектора Федерального Оптового Рынка Газа, включая аукционы по продаже свободных мощностей в ГТС). На базе этих данных (или на базе данных торговых сессий) МБНК определяет точки продаж газа на основе наличия свободных транспортных мощностей и при наличии трех и более участников.
2. ЛИБЕРАЛИЗАЦИЯ ГАЗОВОЙ ОТРАСЛИ
2.1 Организация конкурентного рынка газа
Общий ход экономических реформ в России отвечает основной цели антимонопольного законодательства - развитию рыночных отношений, в том числе на основе конкуренции. Важно, чтобы необходимость контроля за соблюдением требований антимонопольного законодательства была учтена как при разработке программ реформирования, так и при их реализации. Комплекс мер должен быть направлен как на пресечение, так и на предупреждение нарушений антимонопольного законодательства. Речь должна идти не только о трансформациях действующих традиционных участников рынка (например, РАО «ЕЭС России», ОАО «Газпром»), но и о создании условий деятельности независимых участников рынка, не интегрированных с действующими традиционными игроками рынка.9
Эти вопросы нашли свое отражение в Энергетической стратегии России на период до 2020 года (утверждена распоряжением Правительства Российской Федерации № 1234-р от 28.08.03), в соответствии с которой с целью развития рынков газа предусматривается:
поэтапное повышение цен на газ на внутреннем рынке, переход к реализации газа по рыночным ценам для обеспечения самофинансирования субъектов рынка, объективной оценки потребительских свойств газа;
переход от регулирования оптовой цены на газ к установлению единого для всех производителей газа тарифа за его транспортировку;
предоставление потребителям газа адаптационного периода для приспособления к меняющимся условиям функционирования рынка газа;
защита социально чувствительных категорий потребителей от резких колебаний цен на газ;
развитие инфраструктуры внутреннего рынка для перехода на реализацию газа по рыночным ценам;
создание условий для развития независимых производителей газа;
создание условий для формирования недискриминационного доступа к системе магистральных газопроводов всех участников рынка;
в среднесрочной перспективе сохранение единой системы газоснабжения в качестве единого инфраструктурного технологического комплекса, ее развитие за счет сооружения и подключения к ней новых объектов любых форм собственности (в том числе на основе долевого участия);
создание условий для формирования конкуренции в тех сегментах газового рынка, где это возможно и экономически целесообразно (сбыт, добыча и хранение газа в подземных хранилищах), что обеспечит в перспективе снижение издержек, повышение эффективности и качества услуг, оказываемых субъектами рынка.
Практика применения антимонопольного законодательства показывает, что одним из наиболее распространенных нарушений антимонопольного законодательства являются злоупотребления доминирующим положением (около 30% от общего количества выявленных в 1999-2002 годах нарушений антимонопольного законодательства). Около 80% злоупотреблений доминирующим положением осуществляется субъектами естественных монополий. Наибольшая их доля приходится на злоупотребления в электроэнергетике (около 31%), связи (около 17%) и железнодорожном транспорте (около 11%). Доля злоупотреблений доминирующим положением на рынках газа составляет около 8% от общего количества выявленных в 1999-2002 годах злоупотреблений доминирующим положением на товарных рынках, или около 40 пресекаемых нарушений ежегодно.
Улучшению ситуации будет способствовать развитие рыночных отношений на рынках газа, в том числе и на основе развития конкуренции.
В настоящее время дорабатывается проект Концепции развития рынка газа, окончательный вариант которой, согласованный с заинтересованными федеральными органами исполнительной власти, должен быть внесен в Правительство Российской Федерации до 1 февраля 2004 года. По мнению МАП России, на данном этапе одной из задач является решение следующих вопросов:
ценообразование на рынках газа,
создание организованных рынков и развитие биржевой торговли газом;
обеспечение требований недискриминационности на рынках газа.
Остановимся на этих вопросах подробнее.
2.1.1 Ценообразование на рынках газа
В настоящее время на рынках газа имеется два вида ценообразования: свободное и регулируемое ценообразование.
В соответствии с пунктом 4 постановления Правительства Российской Федерации от 29.12.2000 № 1021 «О государственном регулировании цен на газ и тарифов на услуги по его транспортировке на территории Российской Федерации» государственному регулированию на территории Российской федерации подлежат:
а) оптовые цены на газ;
б) тарифы на услуги по транспортировке газа по магистральным газопроводам для независимых организаций;
в) тарифы на услуги по транспортировке газа по газопроводам, принадлежащим независимым газотранспортным организациям;
г) тарифы на услуги по транспортировке газа по газораспределительным сетям;
д) размер платы за снабженческо-сбытовые услуги, оказываемые конечным потребителям поставщиками газа (при регулировании оптовых цен на газ);
е) розничные цены на газ, реализуемый населению и жилищно-строительным кооперативам.
В настоящее время функции по нормативному и тарифному регулированию рынка возложены на Федеральную энергетическую комиссию Российской Федерации и региональные энергетические комиссии, а также исполнительные органы субъектов РФ.
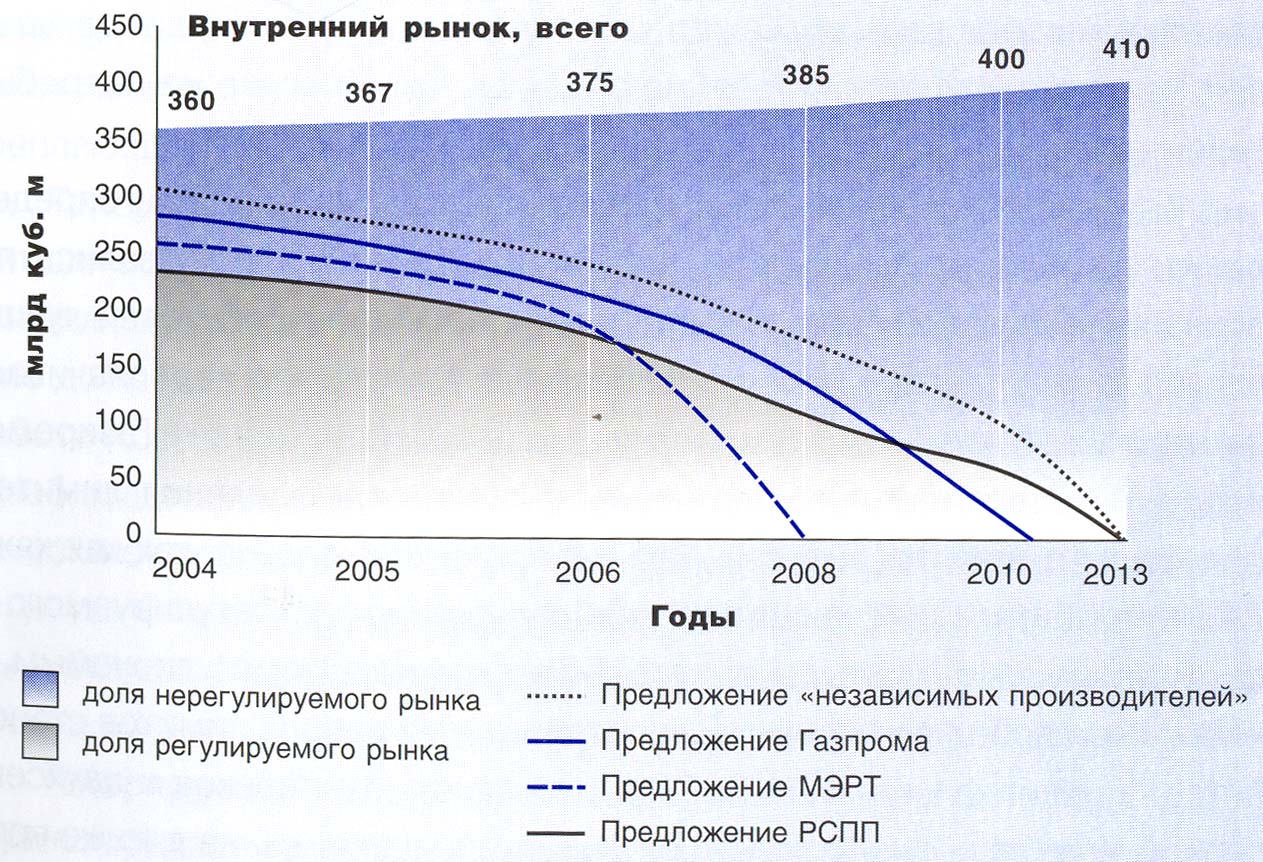
Внутренний рынок газа
Государственному регулированию не подлежит цена на газ, поставляемый независимыми производителями, доля которых в настоящее время составляет около 15%. Это означает, что ориентировочно такой объем газа может реализовываться по нерегулируемым ценам.
В то же время, с учетом реальных потребительских свойств газа (предпочтительных по сравнению с другими первичными энергоносителями) и его более низкой стоимости по сравнению с углем и мазутом в пересчете на удельную теплотворность, существующий уровень цен стимулирует высокий внутренний спрос на газ и продолжение его роста, что может повысить вероятность возникновения в будущем ресурсных ограничений на газовом рынке.
Высокая доля регулируемого рынка оказывает давление на свободные цены на газ, поставляемый независимыми производителями. Цена на газ на нерегулируемом рынке в основном ориентируется именно на цены регулируемого рынка, а не на мазут, например, как на замещающий вид топлива. При этом цены на свободном рынке, как правило, тем или иным образом привязаны к уровню регулируемых цен и отличаются повышающими коэффициентами: с 15 апреля по 15 сентября – повышающий коэффициент 1,1, а с 16 сентября по 14 апреля – повышающий коэффициент 1,5. При этом такие коэффициенты не имеют под собой достаточного экономического обоснования и не отражают процессы неравномерности газопотребления и газоснабжения.
По мнению МАП России, регулируемые цены на газ должны в полной мере отражать неравномерный характер газопотребления (суточный, недельный и сезонный) и, соответственно, газоснабжения. Соответствующим образом должна быть скорректирована система балансов газа, которые должны носить индикативный характер. Указанные балансы не могут быть заданы в обязательном порядке еще и в связи с тем, что ситуация с фактическим потреблением газа может существенно отличаться от прогнозируемых объемов и режимов газопотребления, которые имеют место в преддоговорной период. Совершенствование ценообразования в направлении адекватного отражения реальных условий газоснабжения и газопотребления позволит обеспечить более плавный переход от регулируемого к нерегулируемому ценообразованию.
В то же время ценообразование должно обеспечивать баланс интересов пользователей (потребителей) и субъектов естественных монополий (в данном случае - ОАО «Газпром»). Для пользователей услуга, предоставляемая субъектом естественных монополий, должна быть качественной, отвечать требованиям стандартов и быть доступной по цене. Для производителей должно быть обеспечено возмещение экономически обоснованных затрат и эффективное развитие.10
В условиях сокращения и постепенного отказа от перекрестного субсидирования есть основания ожидать значительного роста тарифов для населения. Успешное осуществление реформ и формирование ценообразования на принципах обоснованности возможны, если будут приняты меры адресной поддержки защиты малоимущих слоев населения. Требуют совершенствования и механизмы формирования средств и их целевого использования для развития социально значимых и экономически неэффективных проектов (таких как газификация села и др.).
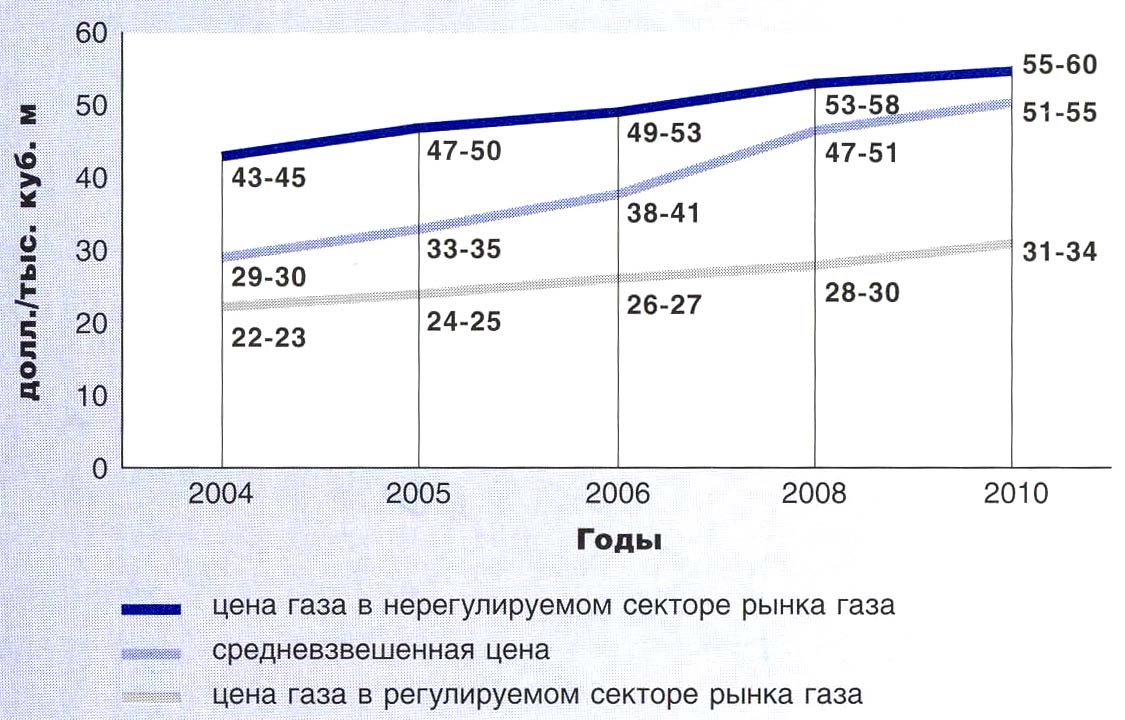
Одним из основных условий развития рынка газа в России является реализация подготовленной ОАО «Газпром» Программы поэтапного совершенствования цен на газ и тарифов на услуги по его транспортировке в 2004-2010 гг.
Основные этапы реализации Программы:11
1-й этап. 2004-2006 гг.
В первую очередь, Программа совершенствования цен на газ в 2004-2010 гг. должна быть рассмотрена заинтересованными министерствами и ведомствами, а также утверждена Правительством Российской Федерации. При этом в ценах на газ предусматривается возмещение всех обоснованных затрат на добычу, транспортировку, хранение и реализацию газа с учетом необходимых средств для реализации принятых инвестиционных проектов. Конечной задачей Программы является достижение объемов добычи газа в соответствии с параметрами энергетической стратегии страны, создание условий для развития рынка газа в России, а также достижение рациональных соотношений цен на топливно-энергетические ресурсы, учитывающих их основные качественные характеристики, технологические особенности и степень воздействия на окружающую среду.
Далее следует представить обоснование необходимого уровня цены на газ, который обеспечит условия развития газовой отрасли при заданных Правительством РФ объемах добычи, а также своевременной и надежной поставки газа российским потребителям. Органы государственного регулирования естественных монополий совместно с ОАО «Газпром» должны разработать механизм ежегодного учета в ценах на газ инфляционного развития экономики и соответствующей корректировки принятых Правительством РФ уровней цен на газ с учетом этого фактора. Правительству РФ необходимо определить на период 2004-2010 гг. ежегодные темпы изменения оптовых цен на газ (с учетом инфляционного развития экономики).
Орган государственного регулирования естественных монополий ежегодно устанавливает оптовые цены на газ с учетом инфляционного развития экономики страны на основе принятых бюджетом темпов инфляции и доводит их до производителей и потребителей газа не позднее 1 июля. Ввод в действие оптовых цен на газ осуществляется с 1 января следующего года.
Также на первом этапе реализации Программы предусматриваются:
утверждение органом государственного регулирования естественных монополий в ТЭК методики формирования тарифов на транспортировку газа по магистральным газопроводам, проведение экономических расчетов по ним, апробация методики на внутрисистемных тарифах на транспортировку газа;
расширение нерегулируемого сегмента рынка газа, реализуемого по договорным (свободным) ценам;
осуществление антимонопольного контроля за ценами на этом сегменте;
введение сезонной дифференциации цен на газ;
совершенствование поясных оптовых цен на газ с целью ликвидации перекрестного субсидирования одних потребителей газа за счет других, находящихся в различных ценовых поясах;
введение в 2004 году дифференциации цен на газ для конечных потребителей в зависимости от режима потребления;
ликвидация в 2005 году перекрестного субсидирования как по категориям потребителей, так и по регионам страны;
переход в 2005 году к применению договорных цен на газ, поставляемый российским потребителям (кроме населения и бюджетных организаций);
введение государственного регулирования тарифов на услуги по транспортировке газа, единых для всех потребителей этих услуг, возмещающих необходимые капитальные вложения для устойчивого функционирования и развития Единой системы газоснабжения;
достижение в 2006 году уровня оптовых цен на газ, обеспечивающего условия самофинансирования газовой отрасли.
2-й этап. 2007-2010 гг.
На втором этапе реализации Программы целью ставится поэтапное достижение к 2010 г. уровня цены на газ, обеспечивающего рациональные соотношения цен на топливно-энергетические ресурсы, с учетом их основных качественных характеристик, технологических особенностей и степени воздействия на окружающую среду.
Кроме того в Программе учтены:
• достижение уровня цены на газ, обеспечивающего равную доходность его реализации на внутреннем рынке страны и при поставках на экспорт;
• введение начиная с 2007 года специального налога к цене газа, взимаемого непосредственно с его конечных потребителей;
• переход начиная с 2007 года от ценообразования на транспортировку газа по принципу «затраты плюс прибыль» к формированию тарифов по принципу нормы возврата на вложенный капитал.
Помимо коренного изменения подходов в области государственного регулирования цен на газ, нуждается в совершенствовании и еще одна область регулирования в газовой отрасли - устанавливаемые ФЭК России тарифы на услуги по транспортировке газа, оказываемые ОАО «Газпром» независимым организациям.
Так, в 2003 году эти тарифы были повышены на 20% не с 1 января, как оптовые цены на газ, а лишь с 1 августа. В результате среднегодовое повышение тарифов составило лишь 8,5%, т.е. менее запланированной инфляции. Несвоевременная корректировка тарифов привела к образованию у «Газпрома» убытков от этого вида деятельности в 2003 году в размере 1,9 млрд. руб. Ожидаемые убытки в 2004 году в условиях применения действующих тарифов в размере 16,56 руб. за 1000 куб. м на 100 км оцениваются на уровне 1,96 млрд. руб.
В настоящее время ОАО «Газпром» подготовлены и направлены на рассмотрение в ФЭК России методики, предусматривающие введение сезонной дифференциации регулируемых оптовых цен на газ, совершенствование (расширение) их действующей территориальной дифференциации и определение базовых регулируемых оптовых цен. Указанные методики, подготовленные компанией в рамках дальнейшего совершенствования ценообразования в отрасли, находятся на завершающей стадии рассмотрения и в ближайшее время будут утверждены ФЭК России по согласованию с ОАО «Газпром».
Кроме того, в ФЭК России направлена методика установления регулируемых двуставочных тарифов на услуги по транспортировке газа, введение которых предполагается взамен регулирования оптовых цен на газ. Реализация предложенных в методике подходов позволит обеспечить значительно большую «прозрачность» формирования тарифов для потребителей и потенциальных инвесторов.
2.1.2 Создание организованных рынков и развитие биржевой торговли газом
Необходимое соблюдение интересов производителей и потребителей в потенциально конкурентных и конкурентных сферах деятельности может быть обеспечено рыночными инструментами. Одним из ключевых моментов при этом является развитие биржевой торговли реальным товаром, которая позволит организовать использование производных инструментов, что является важным для управления рисками данного рынка. В качестве приоритетных видов биржевых контрактов должны рассматриваться контракты с немедленной и отсроченной поставкой реального товара, а также фьючерсные контракты с поставкой товаров на биржевой склад. Механизмы биржевой торговли позволяют преодолеть закрытость внутреннего рынка, решить под контролем государства задачи саморегулирования ценообразования и балансировки спроса и предложения, упорядочить взаимоотношения как хозяйствующих субъектов между собой, так и с государством (например, в вопросах налогообложения), стимулировать привлечение инвестиций в реальный сектор экономики.
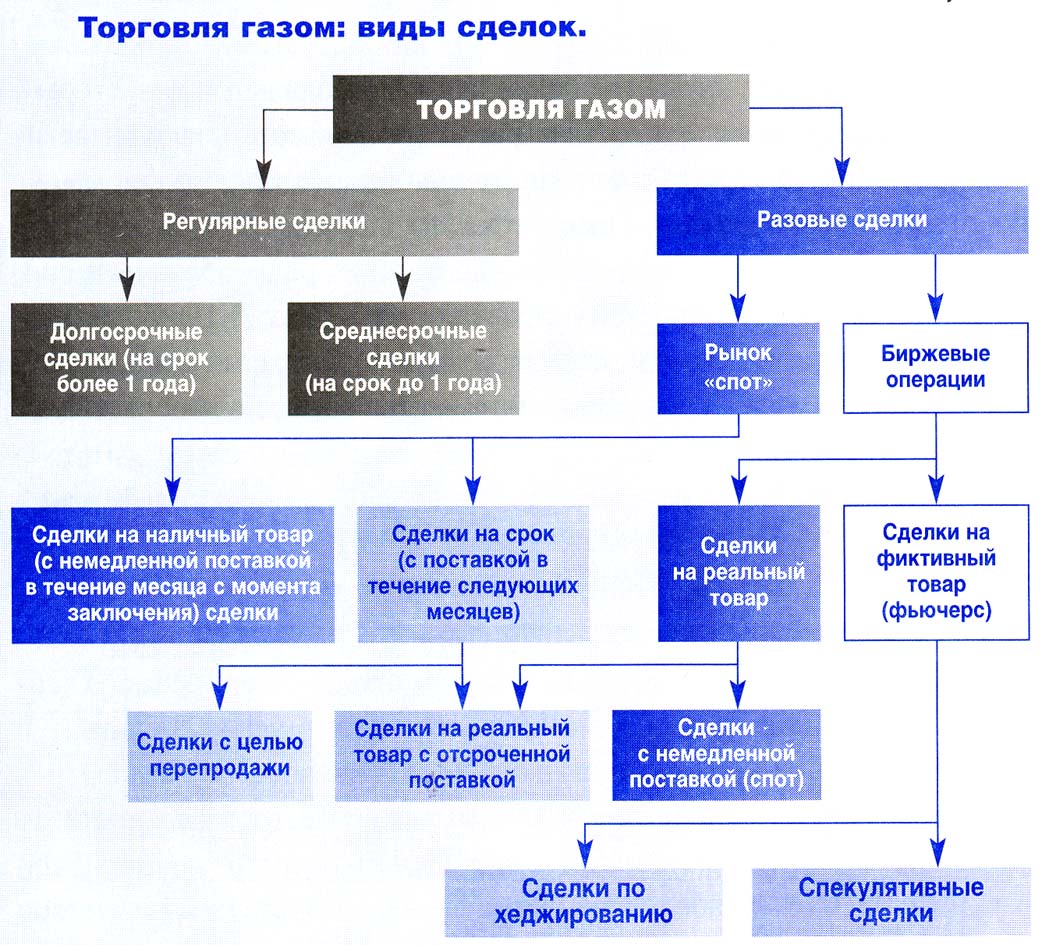
Развитие биржевой торговли должно происходить на рынках газа. Необходимо отметить, что функционирование созданной недавно системы электронных торгов может рассматриваться как положительный сдвиг в направлении развития организованной торговли газом. Вместе с тем, созданная система не в полной мере отвечает требованиям справедливой торговли.
Некоторое время назад в МАП России рассматривалось дело по фактам ограничения конкуренции, связанным с проведением электронных торгов, по результатам рассмотрения которого было выдано предписание о прекращении нарушения антимонопольного законодательства. Стоит отметить, что в настоящее время происходят определенные изменения в системе электронных торгов, направленные на улучшение сложившейся ситуации, которые, однако, не смогут улучшить ее кардинально.
Это связано с тем, что сложившаяся система представляет собой по большому счету площадку перераспределения газа и денег внутри группы лиц ОАО «Газпром». Все сделки - расчеты, учет и т.д. – сейчас проводят на ней в первую очередь для ОАО «Газпром» и аффилированных с ним структур и в последнюю - для сторонних компаний. Те ценовые параметры, которые формируются по результатам электронных торгов, отражают интересы именно группы лиц ОАО «Газпром». Должным образом не учитываются интересы сбытовых организаций и потребителей, которые в меньшей степени могут влиять на ценообразование, на достижение баланса интересов поставщиков и потребителей газа.
По мнению МАП России, деятельность созданной недавно системы электронных торгов необходимо менять, и строить ее надо на иных принципах. Торговля газом должна осуществляться на биржевой площадке. При этом должны учитываться особенности технологии транспортировки газа, диспетчеризации, что, по сути, означает необходимость выстраивания технологической инфраструктуры. При этом на бирже должен торговаться газ как ОАО «Газпром», так и независимых производителей. Возможно и участие «импортного» газа. 1-2
Причем доля газа, продаваемого на бирже ОАО «Газпром», должна зависеть от того, насколько соблюдены условия конкуренции на стороне предложения газа и насколько обеспечено отсутствие возможности доминировать и злоупотреблять на этом рынке. Также важно, чтобы спрос при этом формировался всеми заинтересованными сторонами: газосбытовыми организациями, крупными потребителями.
Предстоит сформировать оптимальное рыночное соотношение долгосрочных контрактов и спотового рынка. Развитие биржевой торговли газом будет способствовать развитию долгосрочных контрактов, индикатором цены для которых должна служить цена, складывающаяся в результате биржевых торгов.
Схема организации биржевой площадки для торговли газом может быть в чем-то аналогична схеме, созданной в электроэнергетике. В этой сфере в соответствии с пакетом законов по электроэнергетике создан Администратор торговой системы, или коммерческий оператор на рынке электроэнергии. Указанный коммерческий оператор выполняет две функции.
Первой функцией является непосредственная организация торговли электроэнергией в конкурентном режиме в сегменте 15 процентов производства и 30 процентов потребления (электроэнергия торгуется с суточной заблаговременностью в режиме почасовых заявок). С 1 ноября 2003 года осуществляются уже не имитационные торги, а опытно-промышленная эксплуатация. В целом опыт торговли электроэнергией можно признать достаточно успешным.
Кроме того, Администратор торговой системы не только непосредственно организует торговлю электроэнергией, но и обеспечивает взаимодействие с технологической инфраструктурой: системным оператором, с федеральной сетевой компанией, что является принципиально важным, поскольку электроэнергия, так же как и газ, имеет жесткую технологическую специфику, потому вопросы диспетчирования, транспорта, распределения должны учитываться при принятии решений по уровням цен. Таким образом, цены формируются в зависимости от топологии сети и от того, какие потребители и какие производители участвуют в торгах.
Вторая функция - это функция сорегулирования. При обсуждении пакета законов по электроэнергетике стало понятно, что государственное регулирование потенциально конкурентных сфер деятельности на данном рынке неэффективно и сопряжено с нецивилизованными формами лоббирования, а саморегулирование является преждевременным, поскольку специфика рынка электроэнергии такова, что принятие невзвешенных решений может дестабилизировать ситуацию в экономике в целом. В этих условиях необходимо создание именно процедур сорегулирования, позволяющих формировать требования и условия доступа и оказания услуг с привлечением организаций-пользователей и их объединений.
В соответствии с Федеральным законом № 35-ФЗ от 26.03.03 «Об электроэнергетике» Наблюдательный совет Администратора торговой системы состоит из 16 человек, из которых 8 - это представители участников рынка (по 4 от производителей и потребителей) и 8 - представители государства (по 4 - от представителей законодательной и исполнительной власти).
В уставе Администратора торговой системы и непосредственно в Федеральном законе «Об электроэнергетике» указано, что он участвует в подготовке правил функционирования рынка электроэнергии. По сути, и правила оптового рынка, которые приняты в настоящее время, и ряд других документов, которые составляют правовую основу рынка электроэнергетики, основаны на принципах сорегулирования, когда за круглым столом встречаются и представители государства, и представители бизнеса. При этом каждый из них несет ответственность в пределах той компетенции, которая на них возложена законодательством. Созданная структура позволяет практически исключить механизмы нецивилизованного лоббирования. Необходимо также отметить, что качество и сроки подготовки документов существенно отличаются в лучшую сторону, так как в этом процессе задействован интеллектуальный потенциал как органов государственной власти, так и участников рынка.
В настоящее время активно обсуждается создание «Координатора рынка газа». Считаем, что его функции для рынков газа могут быть схожими с функциями Администратора торговой системы на рынке электроэнергии.
2.1.3 Обеспечение требований недискриминационности на рынках газа
Обеспечение требований недискриминационности на рынках газа является необходимым условием дальнейшего развития рыночных отношений в данном секторе рынка. Акцент в программах Правительства Российской Федерации по структурным реформам ставится, в частности, на решении вопросов обеспечения требований недискриминационности доступа на рынки и недискриминационности оказания соответствующих услуг. Такие требования должны соотноситься с конкурентным законодательством.
Опыт применения антимонопольного законодательства свидетельствует о том, что в ходе структурных реформ необходимо расшить «узкие места», в отношении которых требования недискриминационности имеют решающее значение для развития конкуренции. Это сферы деятельности естественных монополий, сферы, сопряженные с деятельностью субъектов естественных монополий, инфраструктурные сферы деятельности, построенные на специализированных мощностях, создать которые по причинам экономического и технологического характера проблематично как для отдельных участников рынка, так и для их объединений, и от услуг которых зависят перспективы развития конкуренции на сопряженных товарных рынках.
Требования недискриминационности должны касаться как недискриминационного доступа на рынок и к инфраструктурным сферам, так и оказания услуг субъектами естественных монополий на недискриминационных условиях. Решение вопроса об обеспечении этих требований в электроэнергетике принималось с учетом опыта применения антимонопольного законодательства, связанного с нарушением этого законодательства субъектами естественных монополий.
Основные проблемы обусловлены неравномерным распределением информации между субъектом естественной монополии и контрагентами данного хозяйственного общества (то есть те, кто собирается получить услугу, имеют меньший объем информации при переговорах по сравнению с хозяйствующим субъектом, предоставляющим услугу). Любые задержки в переговорах (например, при рассмотрении вопроса в уполномоченном органе власти или в суде) в меньшей степени вредны поставщику услуги, чем его контрагентам. В то же время неурегулированность взаимоотношений с отдельными контрагентами не может оказать существенного влияния на экономику инфраструктурной компании. Вместе с тем, задержка или сбой в получении инфраструктурных услуг может обернуться существенными убытками или стать основанием ухода с рынка таких контрагентов. Остается значительная неопределенность относительно исхода переговоров с инфраструктурной компанией. В период договорной кампании перспективы ее исхода во многом зависят от «доброй воли» собственника инфраструктуры. Если же переговоры перешли в плоскость судебных разбирательств, то говорить о возможности конструктивных договоренностей становится практически невозможным. Те же компании, которые могут сравниться с субъектом естественной монополии по уровню принадлежащей им переговорной силы, имеют возможность заключать договоры на условиях, предполагающих более или менее равномерное распределение прав и обязанностей между сторонами.
Рассмотрение дел о нарушении антимонопольного законодательства (например, злоупотреблений доминирующим положением) в антимонопольных органах и затем в судах может занимать достаточно продолжительное время. Поэтому необходимо создание механизмов предупреждения нарушений антимонопольного законодательства, что было сделано в результате принятия пакета законов по электроэнергетике. В законодательство Российской Федерации было внесено две принципиальные поправки;
В статью 8 Федерального закона от 17.08.95 № 147-ФЗ «О естественных монополиях» было включено положение, в соответствии с которым субъекты естественных монополий обязаны предоставлять доступ на товарные рынки и (или) производить (реализовывать) товары и услуги, в отношении которых применяется регулирование в соответствии с Законом «О естественных монополиях», на недискриминационных условиях согласно требованиям антимонопольного законодательства.
В Закон РСФСР от 22.03.91 № 948-1 «О конкуренции и ограничении монополистической деятельности на товарных рынках» (в пункт 3 статьи 27) было внесено положение о том, что