Анализ и прогнозирование развития российского рынка газа
Отраслевая специфика требований недискриминационности на том или ином рынке может быть отражена в соответствующем законе. При этом правила доступа утверждаются Правительством Российской Федерации. То есть федеральными законами и иными нормативными актами Российской Федерации могут устанавливаться требования, направленные на предупреждение создания дискриминационных условий (экономические, технические, информационные). Это означает, что для сферы электроэнергетики могут быть установлены одни требования, я железнодорожного транспорта - другие, для рынков газа - третьи.
В целях развития российского газового рынка необходимо внедрение единого режима доступа ко всем газовым сетям от производителя до конечного потребителя, создание детализированных правил, регламентирующих все существенные аспекты доступа и предоставления соответствующих услуг. Это потребует корректировки существующей нормативной базы, регламентирующей режим доступа.
Существенное значение для развития конкуренции имеет вопрос о порядке предоставления и использования информации. Сами возможности конкуренции во многом зависят от доступности информации. Ограничение доступа к информации служит одной из наиболее распространенных форм злоупотребления доминирующим положением и одновременно - наиболее опасной, поскольку оно создает стратегические барьеры для входа потенциальных конкурентов.
Вопрос о роли доступа к информации - один из важнейших в реорганизации газового рынка. Вместе с тем, представляется, что вопросы регламентации доступа должны быть специально зафиксированы в основополагающих документах развития газового рынка. Требования доступа к информации в сфере газоснабжения, как и на любом рынке, могут служить предметом неоднозначной трактовки. С одной стороны, для развития конкуренции потребители и поставщики газа, добывающие компании должны работать в единой информационной среде. С другой стороны, требование полного раскрытия информации очень часто вступает в противоречие с принципом конфиденциальности коммерческой информации, а также ограничением, касающимся закрытой информации по соображениям безопасности.
Таким образом, в рамках позиции МАП России по доработке Концепции развития рынка газа одно из основных предложений заключается именно в необходимости совершенствования правил недискриминационного доступа и недискриминационного оказания соответствующих услуг. Это может быть оформлено в виде изменений и дополнений в Положение об обеспечении доступа независимых организаций к газотранспортной системе Открытого акционерного общества «Газпром» и в Положение об обеспечении доступа организации к местным газораспределительным сетям. По форме такой документ может быть аналогом Сетевого кодекса, применяемого в Великобритании.
Если установленные формализованные и детализированные правила не выполняются, то в этом случае в процесс включаются соответствующие государственные органы, в том числе и антимонопольные, которые на основании указанных правил могут оперативно выдавать решения и предписания, направленные на нормализацию ситуации.
2.2 Инвестиционные процессы как основа развития нефтегазовых предприятий в условиях глобализации мировой экономики - зарубежный опыт
В настоящее время экономическая глобализация как качественно новый этап интернационализации и связанная с ней либерализация мирохозяйственных связей стали главными факторами мирового развития, усиливающими взаимовлияние национальных хозяйств друг на друга. Развитие современных технологий, компьютерной техники, электронных телекоммуникаций, современных видов транспорта приблизили страны и континенты друг к другу и создали предпосылки для формирования глобальной экономики, институциональную основу которой составили международные экономические и финансовые организации.
Глобализация, в современном представлении, означает объединение всех народов и государств мира в открытую систему финансово-экономических, общественно-политических и культурных взаимосвязей на основе новейших коммуникационных и информационных технологий.13
Главным фактором или движущей силой глобализации в сырьевом секторе экономики является устойчивый рост спроса, производства и потребления природных ресурсов, и в то же время - территориальная неравномерность их размещения, истощение невозобновляемых ресурсов, высокая контрастность в экономическом развитии различных стран.
Если действие международных организаций по регулированию рынков является первой особенностью глобализации, то второй её особенностью или составной частью можно назвать деятельность транснациональных корпораций по добыче и переработке сырья. Развитие и поддержка таких корпораций - дело не только предприятий, но и государств. Они как бы дополняют рынок и осуществляют доступ к ресурсным возможностям стран, не располагающих собственными добывающими мощностями.
Как показывает зарубежный практический опыт, хозяйствующие субъекты развитых стран мира могут за сравнительно короткие сроки обеспечить высокую конкурентоспособность производства товаров и услуг путем использования новейших открытий в различных сферах человеческой деятельности и занять лидирующие позиции на мировых рынках за счет привлечения альтернативных источников финансирования, рационального использования инвестиций и применения прогрессивных инструментов управления инвестиционной деятельностью.
При этом масштабы, структура и эффективность использования инвестиций во многом предопределяют результаты хозяйственной деятельности на различных уровнях, состояние, перспективы развития и конкурентоспособность отраслей экономики и отдельных предприятий. Таким образом, инвестиционная сфера, первой реагирующая на возникновение несоответствия между общественными потребностями и экономическими возможностями их удовлетворения, обеспечивает базу будущих структурных преобразований, делает акцент на максимизацию вовлечения в производство сырьевых и человеческих ресурсов.
Поскольку одним из основных средств обеспечения экономического роста в целом является непосредственно инвестиционная активность хозяйствующих субъектов, то исследование проблем финансирования всегда находится в центре внимания экономической науки. Комплексный подход к изучению инвестиции предполагает рассмотрение положений, выработанных в этой области, выявление возможностей их применения в конкретных экономических условиях. Немалую роль при этом играет изучение расширяющегося многообразия форм инвестиций.
Любой путь развития экономики предполагает создание более совершенных производственных систем, что, как правило, напрямую связано с инвестиционной активностью, в конечном итоге реализующуюся через инвестиционный процесс
Поэтому в современных условиях крайне важным является исследование возможности управления инвестициями и, в частности, инвестиционными программами для эффективного решения различного рода целевых задач. Необходимо признать, что функция управления инвестициями является объективным, естественным видом деятельности в процессе управления производством акционерными обществами, малыми и средними предприятиями и т. д. С развитием рыночных отношений и различных форм собственности, изменением государственных функций управления экономикой появилась объективная необходимость в исследовании эффективности инвестиционного процесса, направленного на повышение конкурентоспособности, обеспечение стабильности и устойчивости предприятия, производства и воспроизводства материальных ценностей, получение дохода хозяйствующими субъектами. В результате проблемы управления инвестициями приобрели ранг приоритетных в экономической науке, а вопросы формирования инвестиционного управления организациями - научную и практическую значимость.
Человечеству необходимо инвестировать в энергетическую сферу 16 трлн. долл. ДО 2030 г. для сохранения текущего уровня энергообеспечения. Такие данные содержатся в докладе Международного энергетического агентства (IEA) «Перспективы инвестиций в мировую энергетику», сообщает американский еженедельник Oil & Gas Joumal. При сохранении имеющихся тенденций именно такая сумма, составляющая около 1 % мирового ВВП, потребуется для увеличения производства энергии в соответствии с мировыми потребностями, а также для поиска и использования альтернативных источников энергии.14
Инвестиции в газовый сектор в рассматриваемый период достигнут 3,1 трлн. долл. или 105 млрд. долл. в год. Более половины из этой суммы будет направлено в разведку и разработку месторождений, отмечается в документе. IEA прогнозирует, что инвестиции в транспортировку, распределительные сети, подземные хранилища газа и мощности по сжижению газа составят 1,4 трлн. долл. Большая часть газовых инвестиций позволит увеличить производственные мощности для покрытия мирового спроса на газ, который к 2030 г. увеличится вдвое. Причем, половина инвестиций будет сделана странами-членами ОЭСР.
Стратегические приоритеты крупнейших зарубежных компаний носят сходный между собой характер. Для крупных нефтяных компаний рост бизнеса представляет больший интерес, чем рост доходности как таковой. Причины этого следующие:
- нефтегазовым компаниям приходится все время доказывать свою способность к росту;
- поисково-разведочные работы сопряжены со значительным риском, главным образом обусловленным непредсказуемостью геологических характеристик запасов, техническими проблемами и не стабильностью цен. Факторы риска принимаются в той мере, в какой это позволяют ожидаемые экономические показатели освоения запасов. Но риски несут в себе гораздо большую угрозу, если высокая потенциальная прибыльность реально не сулит существенной материальной отдачи.
Наряду с этим, компании оптимизируют инвестиционные портфели по географическому и функциональному принципу.
Основным направлением оптимизации инвестиционных портфелей majors стало «перетряхивание» активов, связанных с добычей нефти и газа. Такая стратегия отмечается, начиная примерно с 2002 г. Крупные нефтяные компании все чаще продают свои месторождения. Если раньше нефтяные компании были одержимы идеей наращивания показателей, связанных с количеством извлеченных баррелей, то теперь они отказываются от столь одностороннего подхода и стремятся к балансу между объемами и прибылью.
В числе потенциальных покупателей активов естественно ожидать крупные независимые компании, а также национальные и полугосударственные нефтяные компании в разных странах, которые стремятся наращивать свой вес.
Задачи снижения затрат и повышения прибыльности по-прежнему стоят в приоритетах стратегического развития компаний. Так ConocoPhillips предполагает сократить капитальные затраты на 25% по сравнению с суммарными затратами каждой из компаний, ныне составляющих единую. В планах компании повышение доли прибыли на капитал до 12-14% в течение нескольких следующих лет, а также сокращение размера задолженностей по отношению к суммарному капиталу компании до 34% с нынешних 39%. В планах компании также рационализация активов путем избавления от наименее прибыльных на сумму до 4 млрд. долл..15
Стратегические приоритеты ВР ориентированы преимущественно на масштабы операций, второе и третье место делят приоритеты повышения эффективности и внеэкономические (экологические) приоритеты.
Конкретно в ВР практика такова, что под термином «проект» понимаются в первую очередь действия, относящиеся к производственной и сбытовой стороне бизнеса, а под термином «изменения» - действия, связанные с организацией управления компанией. Перечень необходимых изменений в компании формируется на основе анализа существующих возможностей и рисков для компании в целом. В зависимости от ситуации и сложности проблемы, это может быть обычный текущий экспресс-анализ, либо специальные процедуры SWОТ-анализа. Основная цель изменений - повышение совокупной эффективности бизнеса, выраженной в финансовых показателях (чистая прибыль, прибыль на акцию и т. д.).
Как правило, стратегия американских нефтяных компаний направлена на расширение масштабов операций, рост продаж и прибыли. Однако в реальных условиях следование такой стратегии может быть ограничено многочисленными факторами, основными из которых являются: насыщенность рынка, конкуренция, возможность попадания под действие антимонопольного законодательства при попытках вытеснения с рынка конкурентов, нанесение ущерба окружающей среде и др. Ослабить действие подобных ограничивающих факторов можно с помощью проникновения на новые географические рынки.
Таким образом, современными тенденциями в формировании стратегии и стратегических приоритетов крупнейших зарубежных нефтегазовых компаний являются следующие:
- активизация деятельности в секторе иpstream, освоение новых нефтегазоносных районов за рубежом;
- избавление от неэффективных месторождений;
- концентрация усилий на наиболее прибыльных проектах;
- группировка проектов по территориальному (региональному), продуктовому и функциональному признакам;
- интенсификация работы по газовым проектам;
- ужесточение финансовой и инвестиционной дисциплины.
Следует отметить, что некоторые из вышеуказанных приоритетов уже сейчас характерны для крупных компаний газовой отрасли. Так, принятая несколько лет назад немецким концерном Ruhrgas концепция преобразования в интегрированную европейскую газовую компанию себя оправдала, и ее реализация продолжится. Экспансия Ruhrgas охватила уже дюжину европейских стран, где средства предприятия вложены в различные проекты и приобретение долевого участия их местных газовых компаниях (так, сейчас немцы проявляют большой интерес к предстоящей приватизации норвежского нефтегазового гиганта Statoil), а также заключены контракты на поставки газа иностранным заказчикам. Одновременно страны Персидского залива, хотя там себестоимость нефтедобычи и ниже в дватри, а то и в восемь раз российской, уделяют все большее внимание развитию газового сектора. В него все чаще вкладываются дополнительные доходы от экспорта нефти.
Зарубежные инвестиции в газовый сектор приветствуют даже те страны, которые в любом иностранном проникновении видят угрозу своей экономике. О планах удвоить объемы газодобычи заявил Иран. По оценкам Тегерана, мировой спрос на газ будет увеличиваться ежегодно на 3,2%. Аналогичные планы строит Катар, по запасам природного газа занимающий третье место в мире после России и Ирана. Разработку новых газовых месторождений активными темпами ведет Алжир, который наряду с Россией и Норвегией является основным поставщиком «голубого топлива» в Европу. К газовому сектору интерес проявляет даже Ирак, намеревающийся приступить и к экспорту попутного газа, ранее сжигавшегося. Наконец, Саудовская Аравия, являющаяся безусловным лидером по производству нефти (12% мирового производства) и входящая в первую десятку производителей газа, взялась за разработку трех гигантских газовых месторождений: одного возле Красного моря на северо-западе и двух в пустыне Руб-эль- Хали. Для их освоения королевство, обычно неохотно пускающее к себе иностранных инвесторов, заключило контракты с ведущими западными компаниями (ExxonMobil, Royal DutchJShell, British Petroleum, Phillips, Shell, TotalFinaElf, Сопосо), объединившимися в три консорциума. Общая стоимость контрактов превышает 25 млрд. долларов, и это самые большие иностранные капиталовложения в энергетическую отрасль королевства после ее национализации в 1975 г.
Европейские компании, такие, как TotalFinaElf, ENI, Statoil, Agip активно участвуют в реализации проектов по добыче и транспортировке газа в африканских странах. Анализ алжирских, нигерийских, египетских и ливийских газодобывающих проектов с участием европейских компаний показывает, что к 2010 г. поставки сетевого африканского газа на европейский рынок могут достичь 50 млрд. м3. ЕххопМоЬil, Total, ВР, Marathon и Chevron Техасо имеют СПГ-проекты в Анголе и Экваториальной Гвинее и, следовательно, смогут поставлять газ на рынки США и Европы.
Глобализация газового рынка невозможна без инвестиций в производство, хранение и транспортирование сжиженного природного газа (СПГ). Последние десятилетия производство СПГ за рубежом стремительно растет. Сейчас это уже масштабный бизнес, обеспечивающий значительную часть международной торговли газом. Рынок СПГ неминуемо будет полностью конкурентным, что обеспечивается особенностями этого товара. Технология СПГ позволяет оперативно менять объемы производства и поставок газа в зависимости от рыночной конъюнктуры, делая ценообразование более гибким. Появляется возможность легко сглаживать сезонные и суточные колебания спроса, при этом контракты на излишки продукции при необходимости могут торговаться на бирже. Из-за прогнозируемого спада газодобычи в Канаде, который будет сочетаться с ростом спроса на газ в США, значительно увеличатся потребности в поставках СПГ на североамериканский рынок. Помимо технологических преимуществ, создание СПГ-объектов превосходит трубные проекты и по ряду инвестиционных характеристик. Для их реализации, например, требуется меньший стартовый капитал и не столь продолжительные сроки строительства (около трех лет). Если для начала прокачки газа по трубопроводам необходимо полностью завершить создание газопроводной нитки, то мощности по производству сжиженного газа можно вводить в строй постепенно, а поставки начинать после вложения 50% средств. Первая коммерческая перевозка сжиженного природного газа состоялась в 1965 г., но глобальный характер производство СПГ стало приобретать лишь с начала 90-х. С тех пор мировая торговля СПГ ежегодно возрастала на 5-10%, а по темпам роста потребления сжиженный газ сильно обогнал традиционные энергоносители и стал превращаться во все более серьезного конкурента трубопроводного газа. К настоящему времени почти четверть международной торговли газом приходится на поставки в форме СПГ, благодаря чему доля трансграничной трубопроводной торговли в последние годы постоянно сокращалась - приблизительно на 1 % в год. Как ожидается, к 2010 г. мировое производство СПГ вырастет в разы и, по разным прогнозам, достигнет 200-400 млн. тонн. Сейчас в мире действует около 60 заводов по сжижению и регазификации, возводится 25 новых, а еще 80 проектов находится на стадии рассмотрения. В 2007 г. объем мирового производства СПГ достигнет 195 млн. тонн в год, а к 2010 г. - более 400 млн. тонн. Если в 2003 г. в мире работало около 120 танкеров-метановозов, то в 2004 г. их стало сразу на 30 больше, кроме того, были размещены заказы на 55 судов, которые будут спущены на воду в 2005-2007 годах. Пока мировой рынок СПГ сильно концентрирован: около 70% потребления приходится на Японию, Южную Корею и США; почти такую же долю поставок обеспечивают пять стран-производителей - Индонезия, Малайзия, Алжир, Катар, Тринидад и Тобаго. Только в США планируется потребление до 50 млн. тонн СПГ к 2010 г.
газовый рынок россия инвестиция моделирование
3. ПОВЫШЕНИЕ ЭФФЕКТИВНОСТИ НЕФТЕГАЗОВЫХ ИНВЕСТИЦИОННЫХ ПРОЕКТОВ С ПОМОЩЬЮ ЭКОНОМИКО-МАТЕМАТИЧЕСКОГО МОДЕЛИРОВАНИЯ
3.1 Разработка метода повышения эффективности инвестиций для оптимизации инвестиционного планирования в нефтегазовой отрасли
Формирование вариантов оптимальных планов добычи нефти или газа связано с решением ряда задач. Это и задача оптимизации затрат для получения заданных объемов добычи, и задача оптимизации финансовых и материальных потоков во времени в рамках оперативного планирования. Эти задачи весьма сложны и трудоемки. Для их решения разработан подход основанный на идее построения функции Беллмана.
Методом, основанном на идее построения функции Беллмана1-З ищется решение, оптимизирующее количественные характеристики инвестирования для достижения заданных объемов нефтедобычи на соответствующих интервалах времени.
Математическая постановка задачи
Решим следующую задачу. Обеспечить заданный объем добычи нефтегазового конденсата па каждом временном интервале с минимальными затратами па этом интервале.
Для этой задачи сформируем целевую функцию.
Для каждого месторождения п О (l, 2, ... , N) введем в рассмотрение вариант финансирования j пt О (1 nt,, 2nt,, ... , Jпt ) на временном интервале t О {l, 2, ... , T}. Каждый вариант jnt определяет объем финансирования Xjnt и соответствующий объем добычи Vjпt на месторождении п за период времени t. Полагаем Jпt ≥ 1 при конечности общего числа вариантов финансирования.
Пусть hjnt = 1, если вариант) jпt принимается для финансирования месторождения п на временном интервале t, иначе hjnt = 0.
Тогда задача минимизации общих расходов на временном интервале t имеет вид
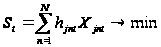 ,
(1)
где минимум ищется среди всех возможных вариантов финансирования по каждому проекту jnt О(1nt, 2nt,…Jnt).
Решение задачи (1) - совокупность всех индексов hjnt, должно удовлетворять следующим ограничениям:
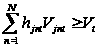 ,
(2)
где Vt - лимит общей добычи нефти по всем месторождениям в каждом интервале времени t;
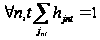 (3)
(т.е. для каждого месторождения в плановом периоде используется только один вариант инвестирования).
Метод решения
1) Для решения задачи (1-3) условно будем считать, что на временном интервале t объем финансирования St изменяется от
(ьшт обт
Чоте ) до ( )
с достаточно малым приращением D
2) На первом шаге алгоритма запишем все имеющиеся варианты инвестирования и добычи для каждого месторождения в виде дискретной функции
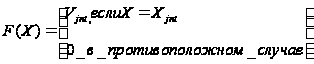
Далее для всех Х из диапазона
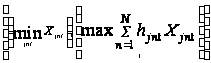
проводим рекуррентные вычисления похожие на вычисления функции Беллмана, но с учетом ограничения (3)
В(Х) = max(F(x)+B(X - х)), (4)
где ч = 0,…,X.
Можно показать, что выражение (4) дает абсолютный оптимум добычи на ресурсе Х, если при его вычислении выполнено условие (3), Т.е. инвестирование в месторождение либо производится только по одному из допустимых вариантов, либо вообще не производится.
Действительно, предположим, что существует В'(Х)>В(Х), где В(Х) найдено по (4). По условиям вычислений В(Х- х) является абсолютным максимумом. Исходя из нашего предположения, это означает, что существует F'(x) , такое, что
F'(x) + В(Х- х) = В '(Х) > В(Х) = max(F(x) + В(Х - х)),
т. е. F'(х) > maxF(x), что невозможно.
Для выполнения условия (3) и сохранения глобального оптимума при каждом вычислении по (4) производится проверка участия месторождения, соответствующего добыче F(x) в суммарной добыче определяемой В(Х - х). Если месторождение уже участвует при получении результата В(Х - х), то проверяется, увеличивает ли замена варианта инвестирования в это месторождение значение функционала В(Х) или нет. Если да, то производим замену варианта. Если нет, то переходим к другому месторождению, для которого возможны инвестиции в размере Х.
Для каждого значения инвестиций Х запоминается набор месторождений и соответствующих вариантов инвестирования, дающих оптимальное значение.
Если для каждого месторождения определен только один вариант инвестиций, то процедура автоматически упрощается, так как проверяется только «повторное» инвестирование в месторождение.
Таким образом, если компания планирует добыть определенный объем нефти, который реален по геологическим условиям, а в проектах инвестиций месторождений есть вариант, предусматривающий максимальную добычу нефти, то плановый объем добычи будет среди получаемых по (4) вариантов или близок к некоторым из них. Более того, имея картину оптимальных объемов добычи нефти при разных вариантах финансирования, руководство может просто выбирать подходящий объем и тут же иметь перед глазами соответствующую оптимальную инвестиционную программу с учетом всех месторождений для взятого временного интервала t.
3.2 Применениеразработанного метода построения функции Беллмана для оптимизации инвестиций вдобычу нефти и газового конденсата
Для апробации разработанного метода рассмотрим оптимизацию инвестиций в ДАО Пурнефтегаз. Предположим, эксперты дали оценки объемов инвестиций в месторождения и соответствующие им объемы добычи (таблица 1.1).
Таблица 1.1
Экспертные оценки объемов инвестиций в месторождения и соответствующие им объемы добычи (исходные данные для оптимизационного алгоритма).
| Ново-Пурпейское | Ново-Пурпейское | Барсуковское | Барсуковское | Комсомольское | ||||
| 12178,52 | 17062,00 | 118999,33 | 505463,00 | 74448,50 | ||||
| 160,55 | 232,22 | 1248,199 | 1988,39 | 570,2 | ||||
| Верхне-Пурпейское |
Верхне- Пурпейское |
Западно- Пурпейское |
Северо- Комсомольское |
Северо- Комсомольское |
||||
| 18532,99 | 121706,00 | 4289,07 | 3178,56 | 19676,10 | ||||
| 130,893 | 188,7 | 70,2 | 24,1 | 88,58 | ||||
|
Восточно- Янгтинское |
Восточно- Янгтинское |
Тарасовекое | Тарасовское |
Северо- Тарасовское |
||||
| 34576,77 | 200639,69 | 126137,84 | 977815,77 | 11466,66 | ||||
| 1205,5 | 947,05 | 1454,56 | 2077,06 | 271,104 | ||||
|
Усть- Харампурское |
Губкинское | Губкинское |
Южно- Тарасовское |
Южно- Тарасовское |
||||
|
Капитальные затра- ты за период + рас- ходы на содержание и эксплуатацию оборудования, тыс. руб. варианты |
2064,08 | 3606,34 | 876533,69 | 15136,57 | 922532,78 | |||
|
Добыча нефти и газового конденса- та за период (тыс. тонн) (варианты) |
21,5 | 29,4 | 101,22 | 506,2 | 1142,49 | |||
|
Капитальные затра- ты за период + рас- ходы на содержание и эксплуатацию оборудования тыс. руб. варианты |
42284,78 | 386933,80 | 71993,72 | 11049,47 | 233924,28 | |||
|
Добыча нефти и газового конденса- та за период, тыс. тонн, варианты |
405,795 | 401,33 | 1083 | 281,1 | 304,2 | |||
Для некоторых месторождений указан только один вариант инвестиций. Используя разработанный метод получения оптимальных планов инвестиций и реализующую его, разработанную на языке программирования Visual Basic (УВА), программу (см. приложение), получаем следующие оптимальные планы распределения инвестиций по месторождениям, обеспечивающие максимальную суммарную добычу при заданном уровне суммарных инвестиций (таблица 1.2).
Таблица 1.2
Результаты оптимального распределения ограниченных объемов инвестиций
| Вложения |
Макси-мум добычи |
Месторождения | Инвестиции | Добыча |
Затраты на единицу по месторождениям |
Затраты на единицу добычи в целом |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 2064,0774 | 21,5 |
Усть- Харампурское |
2064,0774 | 21,5 | 96,0036 |
Инвестиции/ Добыча 96,0036 |
| 3178,56 | 24,1 |
Северо- Комсомольское |
3178,56 | 24,1 | 131,8904564 |
Инвестиции/ Добыча 131,8904564 |
| 3606,3412 | 29,4 | Губкинское | 3606,3412 | 29,4 | 122,6646667 |
Инвестиции/ Добыча 122,6646667 |
| 4289,0694 | 70,2 |
Западно- Пурпейское |
4289,0694 | 70,2 | 61,0978547 |
Инвестиции/ Добыча 61,0978547 |
| 6353,1468 | 91,7 |
Западно- Пурпейское |
4289,0694 | 70,2 | 61,0978547 |
Инвестиции /Добыча |
| 7467,6294 | 94,3 |
Западно- Пурпейское |
4289,0694 | 70,2 | 61,0978547 |
Инвестиции/ Добыча |
|
Северо- Комсомольское |
3178,56 | 24,1 | 131,8904564 | 79,1901315 | ||
| 7895,4106 | 99,6 |
Западно- Пурпейское |
4289,0694 | 70,2 | 61,0978547 |
Инвестиции/ Добыча |
| Губкинское | 3606,3412 | 29,4 | 122,6646667 | 79,27119076 | ||
| 9531,7068 | 115,8 |
Западно- Пурпейское |
4289,0694 | 70,2 | 61,0978547 |
Инвестиции/ Добыча |
| 9959,488 | 121,1 |
Западно- Пурпейское |
4289,0694 | 70,2 | 61,0978547 |
Инвестиции/ Добыча |
| 11049,4692 | 281,1 | Фестивальное | 11049,4692 | 281,1 | 39,30796585 |
Инвестиции/ Добыча |
| 13113,5466 | 302,6 | Фестивальное | 11049,4692 | 281,1 | 39,30796585 | Инвестиции/Добыча |
| 14228,0292 | 305,2 | Фестивальное | 11049,4692 | 281,1 | 39,30796585 |
Инвестиции/ Добыча |
| 14655,8104 | 310,5 | Фестивальное | 11049,4692 | 281,1 | 39,30796585 |
Инвестиции/ Добыча |
| Губкинское | 3606,3412 | 29,4 | 122,6646667 | 47,20067762 | ||
| 15136,5676 | 506,2 | Южно- Тарасовское | 15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча 29,90234611 |
| 17200,645 | 527,7 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| 18315,1276 | 530,3 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Северо- | 3178,56 | 24,1 | 131,8904564 | 34,53729512 | ||
| Комсомольское | ||||||
| 18742,9088 | 535,6 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Губкинское | 3606,3412 | 29,4 | 122,6646667 | 34,99422853 | ||
| 19425,637 | 576,4 | Южно- | 15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Тарасовское | ||||||
| Западно- | 4289,0694 | 70,2 | 61,0978547 | 33,70166031 | ||
| Пурпейское | ||||||
| 21489,7144 | 597,9 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Западно- | 4289,0694 | 70,2 | 61,0978547 | 35,94198762 | ||
| Пурпейское | ||||||
| Усть- | 2064,0774 | 21,5 | 96,0036 | |||
| Харампурское | ||||||
| 22604,197 | 600,5 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Западно- | 4289,0694 | 70,2 | 61,0978547 | 37,64229309 | ||
| Пурпейское | ||||||
| Северо- | 3178,56 | 24,1 | 131,8904564 | |||
| Комсомольское | ||||||
| 2 | 3 | 4 | 5 | 6 | 7 | |
| 23031,9782 | 605,8 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Западно- | 4289,0694 | 70,2 | 61,0978547 | 38,01911225 | ||
| Пурпейское | ||||||
| Губкинское | 3606,3412 | 29,4 | 122,6646667 | |||
| 24668,2744 | 622 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Западно- | 4289,0694 | 70,2 | 61,0978547 | 39,65960514 | ||
| Пурпейское | ||||||
| Северо- | 3178,56 | 24,1 | 131,8904564 | |||
| Комсомольское | ||||||
| Усть- | 2064,0774 | 21,5 | 96,0036 | |||
| Харампурское | ||||||
| 25096,0556 | 627,3 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Западно- | 4289,0694 | 70,2 | 61,0978547 | 40,00646517 | ||
| Пурпейское | ||||||
| Губкинское | 3606,3412 | 29,4 | 122,6646667 | |||
| Усть- | 2064,0774 | 21,5 | 96,0036 | |||
| Харампурское | ||||||
| 26186,0368 | 787,3 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Фестивальное | 11049,4692 | 281,1 | 39,30796585 | 33,26055735 | ||
| 28250,1142 | 808,8 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| 23031,9782 | 605,8 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Западно- | 4289,0694 | 70,2 | 61,0978547 | 38,01911225 | ||
| Пурпейское | ||||||
| Губкинское | 3606,3412 | 29,4 | 122,6646667 | |||
| 24668,2744 | 622 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Западно- | 4289,0694 | 70,2 | 61,0978547 | 39,65960514 | ||
| Пурпейское | ||||||
| Северо- | 3178,56 | 24,1 | 131,8904564 | |||
| Комсомольское | ||||||
| Усть- | 2064,0774 | 21,5 | 96,0036 | |||
| Харампурское | ||||||
| 25096,0556 | 627,3 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Западно- | 4289,0694 | 70,2 | 61,0978547 | 40,00646517 | ||
| Пурпейское | ||||||
| Губкинское | 3606,3412 | 29,4 | 122,6646667 | |||
| Усть- | 2064,0774 | 21,5 | 96,0036 | |||
| Харампурское | ||||||
| 26186,0368 | 787,3 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Фестивальное | 11049,4692 | 281,1 | 39,30796585 | 33,26055735 | ||
| 28250,1142 | 808,8 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Фестивальное | 11049,4692 | 281,1 | 39,30796585 | 34,92843002 | ||
| Усть- | 2064,0774 | 21,5 | 96,0036 | |||
| Харампурское | ||||||
| 29364,5968 | 811,4 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Фестивальное | 11049,4692 | 281,1 | 39,30796585 | 36,19003796 | ||
| Северо- | 3178,56 | 24,1 | 131,8904564 | |||
| Комсомольское | ||||||
| 29792,378 | 816,7 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Фестивальное | 11049,4692 | 281,1 | 39,30796585 | 36,47897392 | ||
| Губкинское | 3606,3412 | 29,4 | 122,6646667 | |||
| 30475,1062 | 857,5 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Фестивальное | 11049,4692 | 281,1 | 39,30796585 | 35,53948245 | ||
| Западно- | 4289,0694 | 70,2 | 61,0978547 | |||
| Пурпейское | ||||||
| 32539,1836 | 879 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Фестивальное | 11049,4692 | 281,1 | 39,30796585 | 37,01841138 | ||
| Западно- | 4289,0694 | 70,2 | 61,0978547 | |||
| Пурпейское | ||||||
| Усть- | 2064,0774 | 21,5 | 96,0036 | |||
| Харампурское | ||||||
| 33653,6662 | 881,6 |
Южно- Тарасовское |
15136,5676 | 506,2 | 29,90234611 |
Инвестиции/ Добыча |
| Фестивальное | 11049,4692 | 281,1 | 39,30796585 | 38,17339632 | ||
| Западно- | 4289,0694 | 70,2 | 61,0978547 | |||
| Пурпейское | ||||||
| Северо- | 3178,56 | 24,1 | 131,8904564 | |||
| Комсомольское | ||||||
| 2817970,96 | 9633,739 |
Восточно- Янгтинское |
34576,773 | 1205,5 | 28,68251597 |
Инвестиции/ Добыча |
| Фестивальное | 11049,4692 | 281,1 | 39,30796585 | 292,5106188 | ||
|
Южно- Харампурское |
71993,7218 | 1083 | 66,47619741 | |||
| Северо- | 11466,6552 | 271,104 | 42,29614908 | |||
| Таросовское | ||||||
| Западно- | 4289,0694 | 70,2 | 61,0978547 | |||
| Пурпейское | ||||||
| Ново- Пурпейское | 17062 | 232,22 | 73,47343037 | |||
| Харампурское | 42284,781 | 405,795 | 104,2023214 | |||
| Северо- | 19676,0998 | 88,58 | 222,1280176 | |||
| Комсомольское | ||||||
| Барсуковекое | 505463 | 1988,39 | 254,2071726 | |||
| Комсомольское | 74448,4972 | 570,2 | 130,5655861 | |||
| Южно- | 922532,7774 | 1142,49 | 807,4755818 | |||
| Тарасовское | ||||||
| Тарасовское | 977815,7708 | 2077,06 | 470,76915 | |||
|
Верхне- Пурпейское |
121706 | 188,7 | 644,9708532 | |||
| Губкинское | 3606,3412 | 29,4 | 122,6646667 | |||
| 2820035,03 | 9655,239 |
Восточно- Янггинское |
34576,773 | 1205,5 | 28,68251597 |
Инвестиции/ Добыча |
| Фестивальное | 11049,4692 | 281,1 | 39,30796585 | 292,0730428 | ||
|
Южно- Харампурское |
71993,7218 | 1083 | 66,47619741 | |||
| Северо- | 11466,6552 | 271,104 | 42,29614908 | |||
| Таросовское | ||||||
| Западно- | 4289,0694 | 70,2 | 61,0978547 | |||
| Пурпейское | ||||||
| Ново- Пурпейское | 17062 | 232,22 | 73,47343037 | |||
| Харампурское | 42284,781 | 405,795 | 104,2023214 | |||
|
Северо- Комсомольское |
19676,0998 | 88,58 | 222,1280176 | |||
| Барсуковское | 505463 | 1988,39 | 254,2071726 | |||
| Комсомольское | 74448,4972 | 570,2 | 130,5655861 | |||
|
Южно- Тарасовское |
922532,7774 | 1142,49 | 807,4755818 | |||
| Тарасовское | 977815,7708 | 2077,06 | 470,76915 | |||
|
Верхне- Пурпейское |
121706 | 188,7 | 644,9708532 | |||
| Губкинское | 3606,3412 | 29,4 | 122,6646667 | |||
| Усть- | 2064,0774 | 21,5 | 96,0036 | |||
| Харампурское | ||||||
| 3040845,77 | 9656,839 |
Восточно- Янгтинское |
34576,773 | 1205,5 | 28,68251597 | |
| Южно- Харампурское | 71993,7218 | 1083 | 66,47619741 | |||
| Северо- | 11466,6552 | 271,104 | 42,29614908 | |||
| Таросовское | ||||||
| Западно- | 4289,0694 | 70,2 | 61,0978547 | |||
| Пурпейское | ||||||
| Ново- Пурпейское | 17062 | 232,22 | 73,47343037 | |||
| Харампурское | 42284,781 | 405,795 | 104,2023214 | |||
| Северо- | 19676,0998 | 88,58 | 222,1280176 | |||
| Комсомольское | ||||||
| Барсуковское | 505463 | 1988,39 | 254,2071726 | |||
| Комсомольское | 74448,4972 | 570,2 | 130,5655861 | |||
| Южно- | 922532,7774 | 1142,49 | 807,4755818 | |||
| Тарасовское | ||||||
| Тарасовское | 977815,7708 | 2077,06 | 470,76915 | |||
| Верхне- | 121706 | 188,7 | 644,9708532 | |||
| Пурпейское | ||||||
| Фестивальное | 233924,2806 | 304,2 | ||||
| 3042909,84 | 9678,339 |
Восточно- Янгтинское |
34576,773 | 1205,5 |
Инвестиции/ Добыча |
|
| Южно- | 71993,7218 | 1083 | 314,4041395 | |||
| Харампурское | ||||||
| Северо- | 11466,6552 | 271,104 | ||||
| Таросовское | ||||||
| Западно- | 4289,0694 | 70,2 | ||||
| Пурпейское | ||||||
| Ново- Пурпейское | 17062 | 232,22 | ||||
| Харампурское | 42284,781 | 405,795 | ||||
| Северо- | 19676,0998 | 88,58 | ||||
| Комсомольское | ||||||
| Барсуковское | 505463 | 1988,39 | ||||
| Комсомольское | 74448,4972 | 570,2 | ||||
| Южно- | 922532,7774 | 1142,49 | ||||
| Тарасовское | ||||||
| Тарасовское | 977815,7708 | 2077,06 | ||||
| Верхне- | 121706 | 188,7 | ||||
| Пурпейское | ||||||
| Губкинское | 3606,3412 | 29,4 | ||||
| Фестивальное | 233924,2806 | 304,2 | ||||
| Усть- | 2064,0774 | 21,5 | ||||
| Харампурское | ||||||
| 3690898,3 | 9705,559 |
Восточно- Янгтинское |
34576,773 | 1205;9 |
Инвестиции/ Добыча |
|
| Фестивальное | 11049,4692 | 281,1 | 380,2870397 | |||
| Южно- | 71993,7218 | 1083 | ||||
| Харампурское | ||||||
| Северо- | 11466,6552 | 271,104 | ||||
| Таросовское | ||||||
| Западно- | 4289,0694 | 70,2 | ||||
| Пурпейское | ||||||
| Ново- Пурпейское | 17062 | 232,22 | ||||
| Харампурское | 42284,781 | 405,795 | ||||
| Северо- | 19676,0998 | 88,58 | ||||
| Комсомольское | ||||||
| Барсуковское | 505463 | 1988,39 | ||||
| Комсомольское | 74448,4972 | 570,2 | ||||
| Южно- | 922532,7774 | 1142,49 | ||||
| Тарасовское | ||||||
| Тарасовское | 977815,7708 | 2077,06 | ||||
| Верхне- | 121706 | 188,7 | ||||
| Пурпейское | ||||||
| Губкинское | 876533,6864 | 101,22 | ||||
| 3692962,38 | 9727,059 |
Восточно- Янгтинское |
34576,773 | 1205,5 |
Инвестиции/ Добыча |
|
| Фестивальное | 11049,4692 | 281,1 | 379,6586798 | |||
| Южно- | ~ | |||||
| Харампурское | 71993,7218 | 1083 | ||||
| Северо- | 11466,6552 | 271,104 | ||||
| Таросовское | ||||||
| Западно- | 4289,0694 | 70,2 | ||||
| Пурпейское | ||||||
| Ново- Пурпейское | 17062 | 232,22 | ||||
| Харампурское | 42284,781 | 405,795 | ||||
| Северо- | 19676,0998 | 88,58 | ||||
| Комсомольское | ||||||
| Барсуковское | 505463 | 1988,39 | ||||
| Комсомольское | 74448,4972 | 570,2 | ||||
| Южно- | 922532,7774 | 1142,49 | ||||
| Тарасовское | ||||||
| Тарасовское | 977815,7708 | 2077,06 | ||||
| Верхне- | 121706 | 188,7 | ||||
| Пурпейское | ||||||
| Губкинское | 876533,6864 | 101,22 | ||||
| Усть- | 2064,0774 | 21,5 | ||||
| Харампурское | ||||||
| 3913773,11 | 9728,659 |
Восточно- Янгтинское |
34576,773 | 1205,5 |
Инвестиции/ Добыча |
|
| Южно- | 71993,7218 | 1083 | 402,2931745 | |||
| Харампурское | ||||||
| Северо- | 11466,6552 | 271,104 | ||||
| Таросовское | ||||||
| Западно- | 4289,0694 | 70,2 | ||||
| Пурпейское | ||||||
| Ново- Пурпейское | 17062 | 232,22 | ||||
| Харампурское | 42284,781 | 405,795 | ||||
| Северо- | 19676,0998 | 88,58 | ||||
| Комсомольское | ||||||
| Барсуковское | 505463 | 1988,39 | ||||
| Комсомольское | 74448,4972 | 570,2 | ||||
| Южно- | 922532,7774 | 1142,49 | ||||
| Тарасовское | ||||||
| Тарасовское | 977815,7708 | 2077,06 | ||||
| Верхне- | 121706 | 188,7 | ||||
| Пурпейское | ||||||
| Губкинское | 876533,6864 | 101,22 | ||||
| Фестивальное | 233924,2806 | 304,2 | ||||
| 3915837,19 | 9750,159 |
Восточно- Янгтинское |
34576,773 | 1205,5 |
Инвестиции/ Добыча |
|
| Южно- | 71993,7218 | 1083 | 401,6177777 | |||
| Харампурское | ||||||
| Северо- | 11466,6552 | 271,104 | ||||
| Таросовское | ||||||
| Западно- | 4289,0694 | 70,2 | ||||
| Пурпейское | ||||||
| Ново- Пурпейское | 17062 | ... | 232,22 | |||
| Харампурское | 42284,781 | 405,795 | ||||
| Северо- | 19676,0998 | 88,58 | ||||
| Комсомольское | ||||||
| Барсуковское | 505463 | 1988,39 | ||||
| Комсомольское | 74448,4972 | 570,2 | ||||
| Южно- | 922532,7774 | 1142,49 | ||||
| Тарасовское | ||||||
| Тарасовское | 977815,7708 | 2077,06 | ||||
| Верхне- | 121706 | 188,7 | ||||
| Пурпейское | ||||||
| Губкинское | 876533,6864 | 101,22 | ||||
| Фестивальное | 233924,2806 | 304,2 | ||||
| Усть- | 2064,0774 | 21,5 | ||||
| Харампурское | ||||||
Вариантов инвестирования достаточно много. Большое их количество в таблице 1.2 не приводится. Интегральные показатели по всем вариантам оптимальных инвестиций приведены ниже, на графике (рисунок 1).
В таблице 1.3 приведены конечные результаты оптимального размещения инвестиций с соответствующими планами добычи. Дальнейшее увеличение общих объемов инвестирования не приведет к увеличению добычи на данном множестве месторождений с приведенным перечнем экспертных оценок.
Максимальные значения добычи при заданных уровнях инвестирования
Из графика видно, что рост инвестиций, превышающих 600 тыс. руб., дает относительно небольшой прирост добычи для выбранного временного интервала инвестиций.
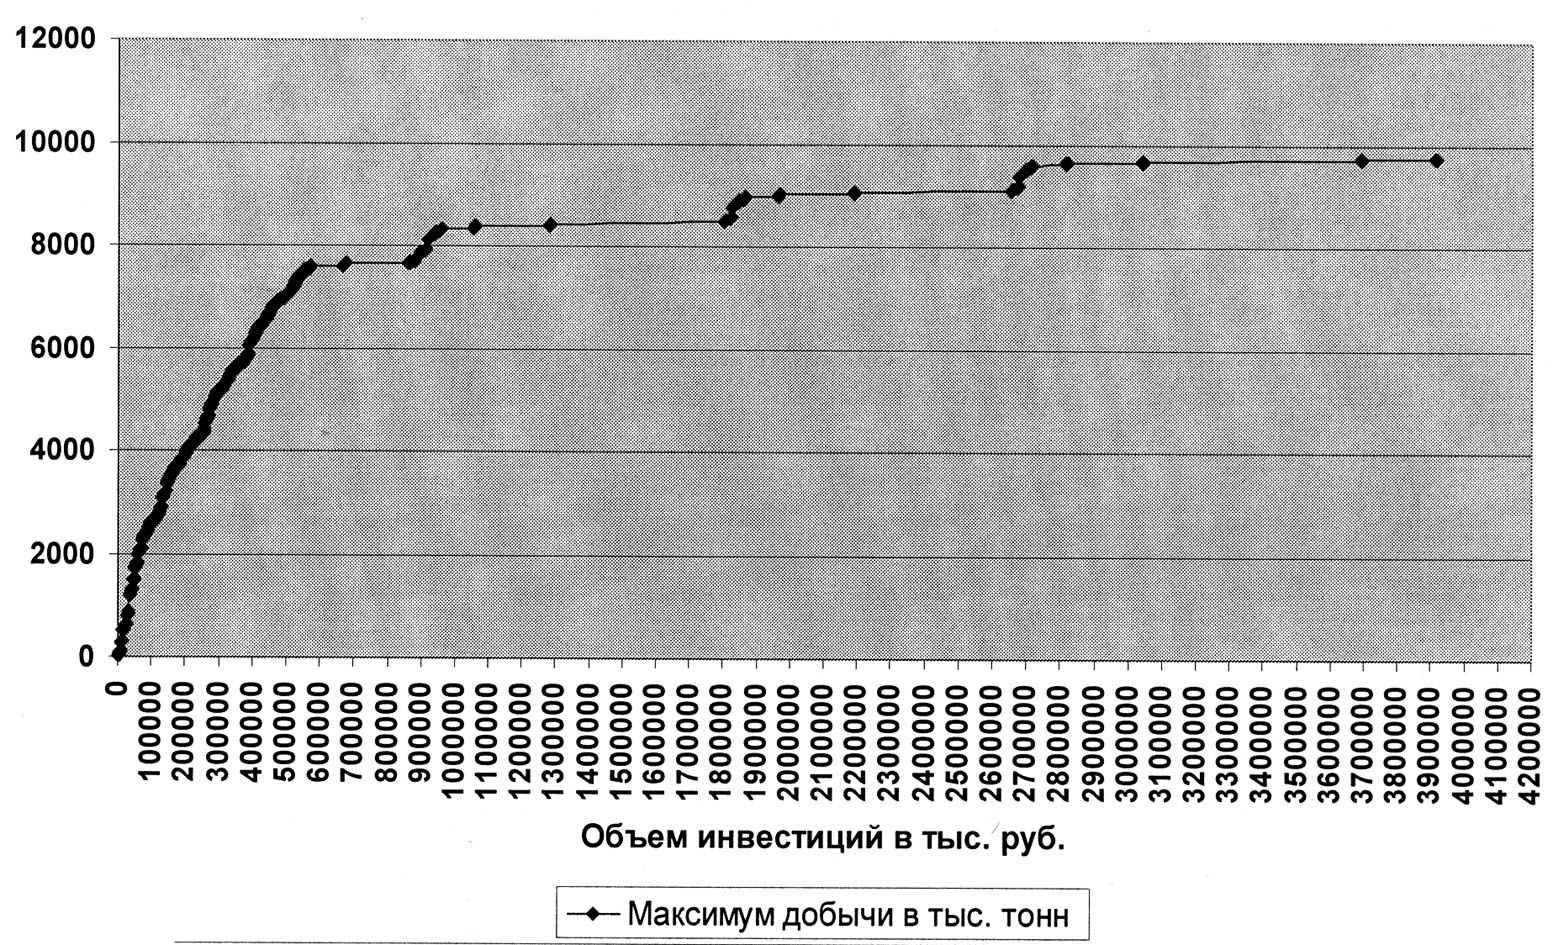
Рисунок 1 - Максимальные значения добычи нефтегазового конденсата при заданных уровнях инвестирования для ДАО Пурнефтегаз.
Таким образом, можно определить верхние границы рационального инвестирования. В рассматриваемом случае применение разработанного метода построения функции Беллмана для оптимизации инвестиций на заданном временном интервале дает следующий результат: для объема инвестиций 571 324213,4 руб., максимальный объем добычи составит 7 598 451 тонн. Полученное оптимизированное распределение инвестиций по месторождениям ДАО Пурнефтегаз и соответствующие планируемые объемы добычи приведены в таблице 1.3.
Таблица 1.3
Результаты оптимизации распределения инвестиций в объеме 571324,2134 тыс. руб.
| Месторождение | Объем инвестиций, | Объем добычи, |
| тыс. руб. | тыс. тонн | |
| Южно- Тарасовское | 15136,5676 | 506,2 |
| Восточно- Янгтинское | 34576,773 | 1205,5 |
| Фестивальное | 11049,4692 | 281,1 |
| Южно- Харампурское | 71993,7218 | 1083 |
| Тарасовское | 126137,8426 | 1454,56 |
| Барсуковское | 118999,3266 | 1248,199 |
| Западно-Пурпейское | 4289,0694 | 70,2 |
| Северо-Таросовское | 11466,6552 | 271,104 |
| Ново- Пурпейское | 17062 | 232,22 |
| Харампурское | 42284,781 | 405,795 |
| Комсомольское | 74448,4972 | 570,2 |
| Верхне- Пурпейское | 18532,9914 | 130,893 |
| Северо- Комсомольское | 19676,0998 | 88,58 |
| Губкинское | 3606,3412 | 29,4 |
| У сть- Харампурское | 2064,0774 | 21,5 |
|
Суммарно |
571324,2134 |
7598,451 |
Аналогичные таблицы получены для всех возможных вариантов инвестиций на заданном временном интервале.
ЗАКЛЮЧЕНИЕ
1. С точки зрения интересов России целью реформирования газовой отрасли является обеспечение эффективности :стабильности работы всех основных функциональных элементов. Для обеспечения рентабельности газовых проектов и повышения эффективности работы ОАО «Газпром» недостаточно поднимать цены или формально обеспечить доступ. Необходимо выполнение нескольких условий в комплексе: либерализация цен, совершенствование механизма доступа к магистральному газопроводу, повышение прозрачности ОАО «Газпром», что необходимо для снижения издержек и концентрации средств на основных видах мнению, не должно произойти раздробление ОАО «Газпром».
При реформировании газовой отрасли основным вопросом становится сохранения политического, экономического (бюджетного) и социального ОДА «Газпром» как стратегической монополии. В практическом означает необходимость четкой долговременной программы формирования отрасли. При этом важно не перейти ту черту реформирования, за которой изменения в отрасли могут принять необратимый характер и выйти из подполья, как государства, так и самого ОАО «Газпром».
Разработанные в большом количестве концепции реформирования газовой отрасли России отражают позиции различных министерств и заинтересованных сторон (МЭРТ, РСПП, Союзгаза, ОАО «Газпром»). Ни одна из этих концепций экономически не была обоснована. Анализ предложений реформирования позволяет сказать, что одним из правильных решений проблем отрасли является повышение цен на газ для промышленных потребителей до экономически обоснованного уровня, что приведет к снижению спроса. Это, во-первых, избавит ОАО «Газпром» от убытков на внутреннем рынке, а во-вторых, позволит увеличить экспорт, который в основном и формирует прибыль ОАО «Газпром». Еще одним следствием станет освоение свободных сегментов рынка независимыми производителями газа, ресурсы которых могут заполнить соответствующие ниши. Возможное предложение газа НПГ на рынке в будущем составит 150-170 млрд. мЗ.
Реформирование газовой отрасли должно проводиться эволюционным путем, исключающим резкие изменения экономико-организационной структуры отрасли. Российская газовая отрасль как объект рыночной экономики весьма специфическая отрасль, для которой стандартные подходы малоприемлемы. На первое место выходит неразрывность технологических процессов. Для осуществления включения их в отдельные независимые структуры должна быть учтена производственная и экономическая целесообразность этих мероприятий с точки зрения риска их осуществления.
По мнению основных действующих лиц в области разработки концепции либерализации газового рынка, примерно четыре пятых положений согласовано. Несмотря на достаточно большой диапазон различий между охарактеризованными выше концепциями реформирования российского рынка природного газа, важно отметить, что общими для большинства из них являются следующие положения:
Развитие свободной торговли газом посредством двухсекторной модели рынка в составе регулируемого и нерегулируемого сектора с постепенным увеличением доли второго в качестве начального этапа реформ;
Предоставление всем газодобывающим компаниям России равных условий хозяйствования при соответствующей ответственности.
Основным камнем преткновения остается вопрос об организации всех аспектов транспортировки газа, другими словами реструктуризации ОАО «Газпром». Осенью 2003 г. МЭРТи «Газпром» обнародовали свои оценки возможного повышения оптовых цен на газ в результате обеспечения недискриминационного доступа поставщиков к трубопроводной системе. В его основе — рост тарифов на прокачку газа после выделения газотранспортной компании из структуры «Газпрома».
В своих расчетах «Газпром» исходил из того, что арендующая у него трубопроводное хозяйство газотранспортная компания будет инвестировать в транспортную инфраструктуру, погашать часть кредиторской задолженности головной организации и выплачивать повышенные дивиденды. В результате тариф за транспортировку 1 тыс. куб. м газа на сто километров вырастет до 32,91 руб., оптовая цена газа вырастет до 38 долл. за 1 тыс. куб. м. По оценке МЭРТ, эта цена возрастет до 33 долл. за 1 тыс. куб. м.
Разумеется, повышение цены на газ больно ударит по неэффективным производствам. Но при этом нельзя забывать, что по существующей политике в следующем году регулируемые цены на газ все равно повысятся примерно на 20%.
В то же время, это повышение будет осуществляться без всякой увязки с рыночной перестройкой газовой отрасли. На мой взгляд, такое же повышение, сопровождаемое либерализацией газового рынка, будет многократно полезнее и для газового бизнеса, и для страны.
2. Российский рынок газа