Національна і регіональна економіка України
СЭЗ різної спеціалізації існують уже тривалий час у багатьох розвинутих країнах, але особливо швидко вони поширюються в останні два десятиліття в країнах що розвиваються. Для Росії найбільше цікавий досвід Китаю, оскільки створення там СЭЗ із самого початку "уписувалося" у загальні рамки економічного реформування. За роки свого існування китайські зони залучили десятки мільярдів іноземних інвестицій, що (вкупе з державними і приватними вітчизняними капіталовкладеннями) дозволили їм стати маяками ринкової й інноваційної економіки для всієї країни. Проте у світовій практика є і чимало прикладів низкою результативності СЭЗ - головним чином унаслідок слабкого початкового інвестиційного поштовху, несистемного введення економічних пільг, недостатньої конкурентноздатності утворюваних виробництв у порівнянні з іншими регіонами усередині країни і за рубежем, неконтрольованого розвитку "тіньовий" економічної діяльності.
Зони підприємництва суть локальні території, у межах яких установлюються пільговий адміністративний, податковий і кредитний режими для підприємців із метою активізації економічної діяльності, зменшення безробіття, збільшення прибутків населення. Як правило, вони створюються на обмежений термін у депресивних і частинах міст, що деградують.
Особливим типом зон підприємництва можна вважати офшорні зони. Головна ознака останніх - вільна реєстрація іноземних компаній і їхнє підпорядкування місцевому законодавству. Принадність офшорних зон для іноземних підприємств складається насамперед у низькому рівні оподатковування. Немаловажна і конфіденціальність інформації про офшорні компанії, їхніх власниках і іноземних службовців. Відношення до аналізованих зон неоднозначно. Країни їхній місця розташування одержують від присутності офшорних компаній виграш у виді додаткових інвестицій, зайнятості, купівельного попиту, і т.п. Проте держави, де реально діють відповідні компанії, зазнають втрат у податкових прибутках і втрачають контроль над значною частиною пов'язаних із цією діяльністю фінансових потоків.
Техніко-упроваджені зони. Цей різновид спеціальних зон відрізняється високою концентрацією дослідницьких, проектних і науково-виробничих фірм на компактній території. До техніко-упроваджених зон відносяться технополіси, наукові парки і технопарки, частіше усього побудовані шляхом реструктурування, на базі університетів або промислових зон. Відповідна підтримка з боку держави і муніципалітетів надається у виді замовлення на розробки, пільгової або безкоштовної оренди виробничих і офісних помешкань, надання лабораторного устаткування і консультативних послуг, проведення експертизи винаходів, сприяння в одержанні кредитів.
2. Економічний та соціальний розвиток регіону залежить пасам ' перед від фінансових ресурсів територіальних органів управління. Останні повинні мати можливість самостійно вирішувати питання фінансового забезпечення програм розвитку регіонального господарства та соціальної захищеності місцевого населення, виходячи головним чином з результатів власної господарської діяльності.
Конституція та закони України визначили систему фінансового забезпечення регіонів, яку утворюють бюджети всіх рівнів (обласного, районного, міського, сільського, селищного) і фінансові плани підприємств та організацій усіх форм власності, розташованих на відповідній території.
Бюджет кожного рівня — це органічна складова єдиної державної бюджетної системи. Обов'язковою умовою її побудови і дотримання самостійності нижчестоящих бюджетів у відносинах з вищестоящими.
Органи місцевого самоврядування в селах, селищах, містах т районах у містах самостійно розробляють, затверджують і виконують місцеві бюджети.
Районні та обласні ради затверджують районні таобласні бюджети. Вони формуються з коштів Державного бюджету та з коштів, залучених на договірних засадах із місцевих бюджетів, і є консолідованими бюджетами. Останні використовуються як основний інструмент державної регіональної бюджетної політики, яку проводять у життя Верховна Рада та Уряд країни, фінансове підтримуючи регіони і виділяючи для цього дотації із Державного бюджету або ж залучаючи кошті регіонів до консолідованого бюджету держави для їх наступного перерозподілу.
Консолідований бюджет області та району складає і подає на затвердження відповідної ради та забезпечує виконання місцева (державна адміністрація. До її повноважень у галузі бюджету та фінансів належить також:
—подання до органів виконавчої влади вищого рівня фінансових показників і пропозицій до проекту Державного бюджету України, пропозицій щодо обсягу коштів Державного бюджету (України для їх розподілу між територіальними громадами, щодо розмірів дотацій і субсидій;
—розробка балансу фінансових ресурсів для врахування їх при визначенні розмірів субвенцій, а також для бюджетного вирівнювання, виходячи із забезпечення мінімальних соціальних |потреб;
—отримання від усіх суб'єктів підприємницької діяльності незалежно від форм власності інформації, передбаченої актами для складання і виконання бюджету;
— фінансування підприємств, установ та організацій освіти, культури, науки, охорони здоров'я, фізичної культури і спорту, соціального захисту населення, переданих у визначеному законом порядку в управління місцевій державній адміністрації вищими органами влади або органами місцевого самоврядування;
— фінансування заходів, пов'язаних з розвитком житлово -. комунального господарства, благоустроєм та шляховим будівництвом, охороною довкілля і громадського порядку, та інших заходів, передбачених законодавством;
- регулювання інвестиційної діяльності;
— регулювання цін і тарифів за виконання робіт та надання житлово-комунальних послуг підприємствами, а також встановлення норм їх споживання і здійснення контролю за їх додержанням.
Виконання цих повноважень безпосередньо залежить від методів залучення коштів до регіональних бюджетів та величини їх доходів. У сучасних умовах внаслідок зростаючої диференціації регіонів наповнюваність їх бюджетів вкрай нерівномірна. Одні регіони є донорами, інші — реципієнтами, у зв’язку з чим виникає необхідність бюджетного вирівнювання, тобто цілеспрямованого розподілу коштів між консолідованими бюджетами держави а Рада та її регіонів.
У світовій практиці виділяються дві схеми бюджетного вирівнювання: американська та німецька.
За американською моделлю бюджетного вирівнювання доходна частина бюджетів усіх рівнів формується переважно за рахунок власних джерел, наприклад закріплених регіональних та місцевих податків.
У німецькій моделі доходна частина бюджетів усіх рівнів формується переважно за рахунок законодавче визначених відрахувань (часток) від єдиних (федеральних) податків.
Бюджетна сфера України функціонує до цього часу за радянською схемою. Усі доходи регіональних бюджетів поділяються на власні та регулюючі.
До власних доходів відносяться платежі за ресурси, держави, мито, доходи від приватизації, місцеві податки та збори, земельні податки та деякі інші надходження.
Регулюючі доходи складають відрахування від загальнодержавних податків і зборів — податків на прибуток, додану вартість, на операції з цінними паперами, прибуткового податку з громадян, а також бюджетні гранти — дотації та субвенції. Державного бюджету, бюджетні позики і кошти, отримані з Державного бюджету за взаємними розрахунками.
У формуванні доходів регіональних бюджетів України вирішальне значення мають відрахування з Державного бюджету, частка яких в останні роки становить понад 60 відсотків загальної суми надходжень.
Надмірна централізація бюджетних коштів, фінансова залежність регіонів від «центру», районів — від областей, місцевих бюджетів — від районів та відсутність науково обґрунтованих нормативів формування бюджетних доходів і витрат у залежності від кінцевих результатів господарювання — це головні вади формування бюджетної системи. За їх наявності чим більше власних доходних джерел мають регіони, тим меншу частину дотації з Державного бюджету вони отримають.
Розподіл доходів бюджетів за принципом «зверху-донизу» породжує утриманські настрої, не сприяє саморозвитку та самофінансуванню регіонів і зашкоджує демократизації управління фінансовими ресурсами. Отже, в Україні потрібно якомога швидше прийняти новий закон про бюджетну систему (Бюджетний кодекс), засади якого дозволили б забезпечити самостійність регіонів у плануванні доходів та розподілі бюджетних коштів, узгодженість інтересів держави, регіонів, територіальних громад, чітке розмежування повноважень бюджетів усіх рівнів та відповідальність органів управління і посадових осіб за його виконання.
Відповідно до Закону «Про місцеве самоврядування в Україні» бюджети областей та районів мають поділятися на поточний бюджет та бюджет розвитку.
Кошти поточного бюджету спрямовуються на фінансування установ та закладів освіти, охорони здоров'я, культури, соціальний захист населення та інших заходів, що забезпечують процес простого відтворення у регіоні.
Доходи бюджету розвитку формуються за рахунок частини податкових надходжень, коштів, залучених від розміщення місцевих позик, а також інвестиційних субсидій з інших бюджетів. Однак за браком коштів останнім часом бюджети розвитку не складаються. Відтак стратегічні проблеми саморозвитку регіонів не мають фінансового підґрунтя для їх вирішення, а Закон «Про місцеве самоврядування в Україні» в цій частині не виконується зовсім.
У фінансуванні витрат на розвиток господарства регіону використовуються кошти підприємств і організацій, розташованих на його території, які залучаються двома шляхами: місцевими зборами та участю господарюючих суб'єктів на договірній основі у будівництві і громадських роботах власними силами та ресурсами, а також наданням спонсорської допомоги культурно-освітнім закладам. Проте частка таких коштів у системі фінансового забезпечення регіону не значна і є лише допоміжним оперативним засобом розв'язання деяких місцевих проблем.
Таким чином, існуюча система фінансового забезпечення регіонів не відповідає їх ролі і місцю у народногосподарському комплексі країни, не створює умов для саморозвитку та фінансування, а тому потребує кардинального реформування разом з усією фінансовою системою держави.
|3. Планування бюджетів областей, міст обласного підпорядкування та районів починається з визначення їх витратної частини. Відповідно до «Основних напрямів бюджетної політики на .2000 рік» (бюджетної резолюції), схвалених Верховною Радою України 1 липня 1999 р., формування Державного та місцевих бюджетів має здійснюватися згідно з переліком власних і делегованих повноважень бюджетів усіх рівнів, виходячи з таких принципів:
достатність доходів — вартість повноважень, делегованих державою органам місцевого самоврядування, має відповідати обсягу закріплених за ними бюджетних ресурсів;
об'єктивна обґрунтованість та прозорість показників планування, що визначатимуть додаткові та доходні повноваження місцевих бюджетів, а також засади трансфертної політики;
Бюджетне планування здійснюється на основі бюджетних нормативів.
Бюджетні нормативи – це вартість надання основних соціальних послуг за рахунок бюджетних коштів (освіта, охорона здоров’я, соціальний захист та забезпечення) у розрахунку на душу населення. Їх величина визначається як середня за кілька попередніх років, включаючи й очікуване виконання бюджетів поточного року.
Розробка місцевих бюджетів починається з формування видаткової частини, виходячи з переліку власних і делегованих повноважень бюджетів усіх рівнів.
Для визначення обсягів видатків місцевих бюджетів за основними напрямками делегованих повноважень враховуються встановлені Верховною Радою узагальнені нормативибюджетної забезпеченості в розрахунку на душу населення щодо таких видатків .
Сумою вищезазначених нормативів є загальний нормативи бюджетної забезпеченості для обласних бюджетів і бюджетів міст обласного значення та районів при виконанні делегованих повноважень.
Виходячи з чисельності населення у містах кожний норматив бюджетної забезпеченості коригується коефіцієнтами, за допомогою яких враховуються відмінності у вартості надання соціальних послуг за рахунок бюджетних коштів різними категоріями територіальних громад, зокрема залежно від того, де надаються ці послуги — в сільській чи міській місцевості. Для бюджету обласних бюджетів коригуючи коефіцієнти не застосовуються.
На основі встановлених нормативів та коригуючи коефіцієнтів розрахунки видатків за окремими повноваженнями здійснюються за формулою:
ВБм.р. = Нб.з. * Кк * Чо,
де ВБм.р. — видатки бюджетів міст /районів при виконанні делегованих повноважень;
Нб.з — норматив бюджетної забезпеченості;
Кк — коригуючий коефіцієнт;
Чц — очікувана чисельність населення. Видатки обласних бюджетів (ВБо) розраховуються такі чином:
ВБо = Нд.з.у. ' Чо,
де Нб.з.у. — загальний норматив бюджетного забезпечення.
При розрахунку мінімальних видатків на виконання делегованих повноважень для бюджетів міст відповідної величини районів області державні адміністрації мають право враховувати існуючу мережу бюджетних закладів та статистику користування соціальними послугами населенням, яке проживає інших адміністративних одиницях. Видатки, розраховані згідно з нормативами з урахуванням коригуючих коефіцієнтів для конкретних міст і районів, можуть перерозподілятися на користь інших міст та районів у випадку, якщо існуюча мереж бюджетних установ не забезпечує достатнього рівня надання зазначених соціальних послуг і це підтверджується відповідними обґрунтуваннями.
Наведена методика визначення бюджетних коштів спрямована на ліквідацію порочної практики формування місцевих бюджетів, заснованої на суб'єктивному визначенні величині відрахувань та розмірів дотацій за принципом «згори-донизу», яка мала місце до 1999 р. Проте це завдання до кінця ні розв'язано.
На наш погляд, нормативи бюджетної забезпеченості на одного жителя повинні визначатися, виходячи з того, який рівень задоволення суспільних потреб громадян, з точки зору держави, достатнім. Для цього потрібні чіткі критерії визначення. До них можна віднести такі показники, як забезпеченість населення районів кадрами відповідних професій (лікарями, вчителями тощо) науково обґрунтовані нормативи споживання продуктів харчування, товарів широкого вжитку і послуг та інші соціальні нормативи. На їх основі можна розрахувати середній по країні норматив бюджетної забезпеченості як суму добутків окремих соціальних нормативів на їх вартісну оцінку з урахуванням витрат, що безпосередньо не спрямовуються на надання суспільній послуг, але здійснюються для обслуговування цього процесу (наприклад, утримання адміністративного та обслуговуючого персоналу бюджетних установ).
Нормативи бюджетної забезпеченості, обчислені як середні по країні, мають бути диференційованими для кожної бюджетної ланки і розраховуватися по окремих видах суспільних послуг у регіонах. Такий підхід до формування нормативів дозволить місцевим органам управління самостійно визначати напрямки та обсяги використання бюджетних коштів, розрахунок яких здійснюється при формуванні доходної частини місцевих бюджетів.
Починаючи з 2000 р. визначення прогнозного показника доходів областей здійснюється з урахуванням їх власної доходної спроможності. Показником останньої є коефіцієнт відносної податкоспроможності — відношення сукупних надходжень від загальнодержавних податків та зборів на території області у розрахунку на душу населення до відповідного показника по Україні. При формуванні доходної частини місцевих бюджетів на прогнозований рік застосовується усереднений коефіцієнт відносної податкоспроможності (Кв.п.) за результатами виконання бюджетів за попередні роки (у тому числі очікуване виконання бюджету поточного року), який визначається за формулою:
 в.п.
=
 ,
Пі — сукупні податкові надходження, що зібрані на відповідній території в і-му році;
Чі — чисельність населення в і-му році;
і— кількість років.
До розрахованого
таким чином
усередненого
показника по
Україні ( )
застосовується
коефіцієнт
відносної
податкоспроможності
кожної області
(К в.п.о.). Добуток
отриманого
результату
на очікувану
кількість
населення
області (Чо)
є обсягом доходів
бюджету області
(ДБо) на прогнозний
рік, тобто:
ДБо = К в.п.д * К в.п.д * Чо
В подальшому з метою заінтересованості органів місцевого самоврядування та областей у нарощуванні власної податкової податкоспроможності може бути закріплений на довготривалій основі.
Зарахування до бюджетів місцевого самоврядування податків здійснюється у повному обсязі відповідно до порядку, який визначається бюджетною резолюцією на наступний рік.
На 2000 р. відповідно до вказаного вище документа, затвердженого Верховною Радою, передбачено зарахування до бюджетів місцевого самоврядування у повному обсязі прибуткового податку з громадян. Податок на прибуток підприємств є регулюючим: до областей з низьким індексом відносної податкоспроможності — зараховується в повному обсязі, до бюджетів інших областей — підлягає регулюванню. 20 відсотків акцизного збору з вітчизняних товарів підлягає зарахуванню до місцевих бюджетів, 80 — до Державного бюджету.
У межах області для районів та міст обласного значення прибутковий податок з громадян і податок на прибуток підприємств зараховуються в повному обсязі, акцизний збір з вітчизняних товарів — у розмірі 20 відсотків; для міст обласного строк значення та районів, які є донорами, прибутковий податок з громадян зараховується у розмірі не менше 50 відсотків (за винятком міст обласного значення, в яких надходження від прибуткового податку з громадян перевищують мінімальний обсяг бюджету делегованих повноважень, обчислений на основі нормативів бюджетної забезпеченості з урахуванням мережі бюджетних установ).
Надходження від місцевих податків та зборів і плати за землю зараховуються до бюджетів міст обласного значення та районів у повному обсязі, не враховуються при визначенні доходів, що цін спрямовуються на виконання делегованих повноважень, і використовуються для фінансування виконання власних повноважень місцевого самоврядування.
При плануванні бюджетів усіх рівнів не допускається надання трансфертів бюджетам областей, міст та районів при можливості формування їх доходної частини нормативами відрахувань від загальнодержавних податків і зборів.
Трансферт, належний області (То), визначається як різниця між обсягом видатків, обрахованих відповідно до визначених нормативів (ОВо), та обсягом прогнозних доходів, обчислених із застосуванням індексу відносної податкоспроможності:
То=ОВо - ДБо
Наведена методика формування доходів місцевих бюджетів спрямована на те, щоб забезпечити їх надходження переважно із джерел на власній території. Проте реально за такого порядку надходжень у виграші зостаються лише регіони з достатньо сильною податковою базою, зумовленою відносно високим рівнем розвитку економіки, а решта (переважна більшість) регіонів як була, так і буде дотаційною.
Слід відмітити, що застосування індексу податкоспроможності, закріпленого на довгостроковій основі, в цілому стимулюватиме регіони у нарощенні власної податкової бази, але мотивація такого нарощування у регіонах-донорах та регіонах-реципієнтах різна. Перші з них матимуть більші стимули щодо економічного зростання, а у других вони знижуватимуться пропорційно підвищенню питомої ваги дотації в доходах. За таких обставин ймовірно очікувати зворотного результату — поглиблення диференціації регіонів та їх депресивного стану. Щоб цього не сталося, необхідно, на наш погляд, застосувати довгострокові диференційовані нормативи бюджетної забезпеченості та розширити можливості регулювання бюджетів податковими надходженнями, отриманими на власній території регіонів, у тому числі і податку на додану вартість, що прямо пов'язаний з результатами економічної діяльності. Саме цього зв'язку не вистачає нині в управлінні економікою регіонів, програми розвитку котрих практично ніяк не стикуються з формуванням доходів місцевих бюджетів.
Отже, довгострокові нормативи мають встановлюватися для кожного з регіонів із урахуванням їх специфіки: відхилення рівня цін і тарифів від середнього по країні, особливостей демографічної ситуації, розбіжностей у витратах для надання суспільних послуг у міській та сільській місцевостях, природно-кліматичних, екологічних та інших особливостей, які впливають на такі розбіжності.
Для того щоб якомога повніше були враховані ці відмінності, при встановленні диференційованих довгострокових нормативів слід застосовувати не один коефіцієнт, як тепер, а їх систему, наприклад, відношення вартості стандартного набору товарів та послуг в регіоні до середньої по країні, питомої ваги дітей шкільного віку у загальній чисельності населення регіону до аналогічного показника по країні тощо.
4. Розвиток регіонів потребує відповідного фінансового забезпечення, а отже, визначення загального обсягу фінансових ресурсів та здійснення заходів щодо пошуку додаткових джерел залучення коштів. З цією метою у складі регіональних програм формується спеціальний розділ — система фінансових показників (див. табл. 4.3.). Необхідна для їх обрахунків інформація надходить від підприємств, установ та організацій усіх форм власності і підпорядкування. Крім неї, місцевою державною адміністрацією використовуються також дані державних галузевих, науково-технічних та інноваційно-інвестиційних програм, загальнодержавних програм, пов'язаних з ліквідацією наслідків стихійних катастроф, облатуванням депортованих народів та інші.
Головним у системі фінансових показників є загальний обсяг фінансових ресурсів, що необхідні для реалізації завдань програми. Він складається з коштів бюджетів усіх рівнів, коштів підприємств та організацій усіх форм власності, які спрямовуються у прогнозному періоді на забезпечення загального обсягу витрат, пов'язаних з функціонуванням соціально-культурної сфери, соціальним захистом населення, а також розвитком виробництва й інфраструктури на території регіону.
Загальний обсяг фінансових ресурсів визначає загальний обсяг фінансування, який спрямовується на здійснення поточних заходів (утримання бюджетних установ та організацій) і виконання завдань розвитку (реалізація інвестиційних програм та проектів). Принципово важливим є розподіл загального обсягу фінансових ресурсів між цими двома напрямами фінансування, що пов'язано зі структурою місцевих бюджетів, зокрема їх поділом на поточний бюджет і бюджет розвитку, та джерелами і порядком надходження коштів до кожного з них.
Якщо кошти поточного бюджету формуються за нормативами, то кошти бюджету розвитку — за залишковим принципом.
За діючих умов повністю відсутня економічна заінтересованість регіонів у саморозвитку, а тому в перспективі слід, на наш погляд, формувати бюджети розвитку за допомогою того ж нормативного методу з використанням показників бюджетного забезпечення у розрахунку на одного жителя та коригуючих коефіцієнтів. Останні можуть визначатися відношенням темпів зростання економіки регіонів до середніх по країні. У такому разі регіони будуть заінтересовані у нарощуванні обсягів виробництва товарів та послуг на власній території. Крім того, це поставить у взаємну залежність показники програм соціально-економічного і культурного розвитку та бюджетів областей, міст і районів.
Систему показників фінансових ресурсів, необхідних для реалізації програмних завдань, мають доповнювати та обґрунтовувати балансові розрахунки, насамперед баланси фінансових ресурсів регіонів.
Баланс фінансових ресурсів регіону (БФРР) — це фінансова програма регіону, що забезпечує його соціально-економічний роз і виток і є складовою зведеного фінансового балансу країни. Вії,
відображає джерела формування, обсяги та використання фінансових ресурсів і складається з дотриманням принципів бюджетного устрою, а саме: єдності, повноти, достовірності, гласності, наочності.
Принцип єдності БФРР забезпечується єдиним рахунком доходів і витрат фінансової системи як регіону, так і країни, єдиною, правовою та методологічною основами, єдиною економічною політикою.
Принцип повноти полягає у відображенні всіх сформованих на території регіону фінансових ресурсів і напрямів їх використання в бюджетному році.
Принцип достовірності ґрунтується на застосуванні реальних показників та науково обґрунтованих нормативів.
Принцип гласності полягає у всебічній інформованості господарюючих суб'єктів і населення щодо фінансового становища регіонів.
Принцип наочності потребує взаємного поєднання показників БФРР із загальноекономічними показниками та балансом фінансових ресурсів країни.
БФРР спрямовується на вирішення таких основних завдань:
встановлення загального обсягу фінансових ресурсів, що утворюються та використовуються на відповідній території;
обґрунтування розподілу фінансових ресурсів за напрямі їх використання;
виявлення резервів регіональної економіки і шляхів їх використання з метою зміцнення фінансового стану областей, міст, районів.
Баланс фінансових ресурсів регіону повинен визначати джерела надходжень і всі напрями використання фінансових ресурсів у регіоні, а тому він має синтетичне об'єднувати такі прогнозні розрахунки.
—баланси доходів і витрат підприємств усіх форм власності;
—бюджет регіону, в тому числі місцеві бюджети;
—розрахункові прогнози позабюджетних та цільових регіональних фондів;
- кредитні прогнози регіональних банків;
- валютні прогнози;
- фінансові прогнози всіх підприємств, установ, громадських фінансова організацій та окремих фінансових інститутів.
БФРР розробляється управлінням економіки і фінансовим управлінням області на основі програми соціально-економічного культурного розвитку з використанням звітної та прогнозної інформації обласного статистичного управління, виробничих гласності об'єднань, асоціацій і т.п. і складається з трьох частин.
Перша частина — формування фінансових ресурсів регіону.
Вона охоплює прибуток господарюючих суб'єктів (балансовий), загальнодержавні та місцеві податки і збори, відрахування до спеціальних фондів (на соціальне та пенсійне страхування, геологорозвідувальні роботи, до фондів зайнятості, розвитку паливно-енергетичного фонду тощо), надходження доходів від зовнішньо - економічної діяльності і приватизації, довгострокові кредити банків, кошти регіональних позабюджетних фондів та інші доходи місцевого бюджету і надходження.
Друга частина визначає розподіл фінансових ресурсів регіону. Тут розраховуються доходи зведеного бюджету області за джерелами надходження (податки та надходження у визначеному бюджетною резолюцією розмірі, плата за використання ресурсів регіону, інші доходи зведеного бюджету області й дотації з Державного бюджету). У ній також підраховуються фінансові ресурси господарюючих суб'єктів регіону, кредитні ресурси (довгострокові кредити банків), вільні кошти населення, відрахування до Державного бюджету отриманих на території області податків та інших надходжень у визначеному розмірі.
Третя частина БФРР характеризує витрати: капітальні вкладення (у тому числі за рахунок коштів господарюючих суб'єктів, банківських кредитів, Державного бюджету та населення); видатки на соціальний захист і соціальне забезпечення, соціально-культурну сферу, науку, утримання регіонального господарства за рахунок коштів Державного та регіонального бюджетів; обсяг коштів на капітальний ремонт ( у тому числі коштів господарюючих суб'єктів і регіонального бюджету); видатки на утримання органів місцевої влади; відрахування до Державного бюджету та інші видатки бюджету і витрати господарюючих суб'єктів.
В результаті розрахунків показників по кожній з наведених трьох частин БФРР при правильно складеному балансі повинна визначитися одна й та ж сума коштів.
Обчислення показників БФРР виконується в два етапи. На першому етапі на підставі статистичної звітності, інформації обласного статистичного управління, обласного відділу Державної податкової адміністрації, обласного відділення державного Казначейства виконуються прогнозні розрахунки показників БФРР за встановленою методикою.
На другому етапі на основі експертної оцінки і врахуванні впливу факторів (політичних, економічних та інших змін у державі) на той чи інший показник балансу визначається кінцевий варіант прогнозного БФРР, який до 1 вересня поточного року подається до Міністерства економіки України для узгодження із загальнодержавним бюджетом.
Тема 5
"Проблеми управління природними ресурсами й охороною довкілля"
1. Сутність і значення оцінки природних ресурсів
2. Форми і методи управління природними ресурсами
3. Охорона і використання водних ресурсів регіонів
4. Охорона і раціональне використання земельних ресурсів регіонів
5. Охорона атмосферного повітря
1. Розвиток продуктивних сил регіонів всебічно пов'язаний з використанням природних ресурсів території та охороною навколишнього середовища. Усі природні ресурси поділяються на дві групи: вичерпні та відтворювальні. До вичерпних належать корисні копалини, розвідані родовища яких відносяться до категорії народногосподарського (нафта, газ, вугілля, руди чорних та кольорових металів тощо) або місцевого значення (нерудні матеріали, пісок, крейда, камінь бутовий, ракушняк, торф та інші). Управління ними здійснюють відповідно загальнодержавні та місцеві органи влади.
Відтворювальні ресурси — рослинний, тваринний світ, грунти, вода, атмосферне повітря та інші — є такими, якщо інтенсивність їх використання не перевищує темпів їх приросту. Управління ними здійснюється на регіональному та місцевих рівнях.
Природні ресурси мають багато властивостей, проте не всі вони використовуються, задовольняючи різнобічні соціальні потреби. Тому предметом їх оцінки є природне благо з тими його корисностями, які проявляються у даний час або у найближчій перспективі. І тільки в окремих випадках, наприклад при виборі найефективнішого напряму використання природного ресурсу (нафта як енергетичний ресурс або сировина для отримання полімерів, ліс як рекреаційний фактор або як джерело деревини т.п.), можуть оцінюватися потенційні корисності.
Оцінка природних ресурсів — необхідна умова прийняття управлінських рішень щодо розміщення та розвитку продуктивних сил на відповідній території.
Існують різні види оцінок природних ресурсів: геологічний, технічний, техногенний, економічний. Останній є найбільш узагальнюючим і за своїм змістом визначається характером процесу виробництва, в якому природні ресурси виступають як умова та результат. Складність економічної оцінки полягає в тому, що вона повинна показати доцільність використання того чи іншого природного ресурсу з урахуванням великої кількості факторів, які діють часто у протилежних напрямах на обсяги його використання та відтворювання і до того ж не завжди піддаються чисельному визначенню.
Різні за якістю та місцем розташування природні ресурси можуть оцінюватися на основі величини очікуваного додаткового доходу. Останній визначається як різниця між суспільне необхідними витратами у грошах та оцінюваних природних умовах виробництва за формулою:
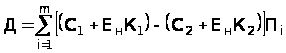 ,
де Д— рента, або диференційований доход;
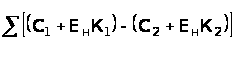 ,
— приведені витрати на одиницю і-ої продукції, виробленої відповідно при гірших та очікуваних природних умовах;
П і — обсяг і-го виду продукції.
Якість природних ресурсів виступає як додаткова мірка цінності. Наприклад, якість сільськогосподарських угідь виражається у врожайності та рівні витрат на виробництво продукції. Ці показники використовуються для оцінки землі за формулою:
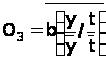 ,
О 3 оцінка 1 га сільськогосподарських угідь;
 —
середня по
регіону вартість
освоєння 1 га
угідь у сучасних
умовах;
 — урожайність
відповідно
на масиві, що
оцінюється,
та |середня по
регіону;
 —
затрати на
виробництво
відповідно
на масиві, що
оцінюється,
та середні по
регіону у розрахунку
на 1 га.
Виходячи з такої методики оцінки природних ресурсів, можна визначити пріоритети у використанні природного потенціалу регіону. Вони слугують вихідною базою для формування структури господарства регіону та містобудування з урахуванням стану екологічної ситуації і необхідності її поліпшення. Це потребує одночасного програмування природоохоронних заходів, обчислення розмірів витрат на їх здійснення та визначення джерел надходження необхідних коштів, одним з яких є місцеві фонди охорони навколишнього середовища, що утворюються у складі регіональних бюджетів.
Головними завданнями управління природокористування регіоні є:
•збереження та зміцнення природно-ресурсного потенціалу території;
•забезпечення раціонального і комплексного використання природних ресурсів;
•зменшення негативного впливу виробничої діяльності комунального господарства на навколишнє середовище;
•відтворення рослинного і тваринного світу;
•створення сприятливих умов життя, праці та відпочинку населення.
Виконання вищевказаних завдань у регіонах здійснюється місцевою державною адміністрацією, яка відповідно до здійснює такі повноваження в галузі використання при ресурсів і охорони довкілля:
•розробляє та забезпечує виконання затверджених у встановленому законом порядку програм раціонального використання земель, лісів, підвищення родючості ґрунтів, що знаходиться державній власності;
•складає, подає на затвердження відповідної ради і забезпечує виконання регіональних екологічних програм; вносить до відповідних органів пропозиції щодо державних екологічних програм;
•вживає заходів до відтворення шкоди, заподіяної порушенням законодавства про охорону довкілля підприємствами, установами, організаціями і громадянами;
•вносить пропозиції відповідним органам місцевого самоврядування щодо організації територій та об'єктів природно- заповідного фонду місцевого значення;
•інформує населення про екологічно небезпечні аварії та ситуації, стан довкілля, а також про заходи, що вживаються для його поліпшення;
•організує роботу по ліквідації наслідків екологічних аварій, залучає до цих робіт підприємства, установи, організації незалежно від форм власності і громадян;
•вносить пропозиції в установленому законом порядку про зупинення діяльності підприємств, установ та організацій незалежно від форм власності у разі порушення ними законодавства про охорону довкілля і санітарних правил;
•розробляє і забезпечує дотримання правил користувач водозабірними спорудами, обмежує або забороняє використання підприємствами питної води у промислових цілях.
2. Реалізація завдань управління природокористуванням у регіонах потребує застосування відповідних форм та методів. Основними формами управління природними ресурсами є екологічна стандартизація, нормування, дозволи на використання та еколого-економічний контроль. Необхідність останнього викликається наявністю протиріч у функціонуванні природних та економічних систем. Так, завжди протистоять один одному принципи економічного зростання та рівноваги природного середовища. Протиріччя між ними переростає у важливу проблему управління соціально-економічним розвитком регіонів, котра має вирішуватися за допомогою правових, адміністративних та економічних методів.
Правові методи визначаються природоохоронним законодавством, Земельним, Водним, Лісовим кодексами та кодексом "Про надра".
Адміністративні методи застосовуються Кабінетом Міністрів, -Міністерством екобезпеки та його управліннями при обласних державних адміністраціях, а також місцевими державними адміністраціями у відповідності з наділеними повноваженнями.
Економічні методи управління природними ресурсами спираються переважно на програмування та планування. Але в даний час у щорічних програмах економічного і соціального розвитку регіонів відсутній екологічний розділ, хоч і встановлюються деякі фінансові показники, пов'язані з витратами здійснення природоохоронних заходів.