Лизинг в России
Чтобы нивелировать подобные взлеты и падения в рейтинге, мы составляем рейтинг и по другому показателю _ объем полученных за год лизинговых платежей (т.е. выручки лизинговых компаний). Этот показатель представляет более комплексную и фундаментальную оценку бизнеса и устойчивости лизинговой компании, поскольку получаемые сейчас лизинговые платежи являются результатом ее деятельности за последние 3-5 лет. Данный рейтинг в существенно меньшей степени отражает успехи компаний в течение отдельно взятого 2005 г. В то же время нельзя сказать, что имеются радикальные отличия в составе лидеров рейтингов по двум разным показателям. В рейтинге по показателю объема полученных лизинговых платежей несколько выше оказались позиции компаний, имеющих более длительную историю на рынке и крупные объемы бизнеса в прошлом. Это такие компании, как «РТК Лизинг», «Авангард Лизинг», «Центр Капитал», КАМАЗ, «Промсвязьлизинг».
Приход зарубежных гигантов - это не только встряска лидеров лизингового рынка, но и начало принципиально нового этапа развития российского рынка лизинга. Дело в том, что до сих пор лизинговые компании действовали преимущественно «под банками». Привлекая ресурсы от банков, они обслуживали отдельные сегменты рынка, по ряду причин труднодоступные для самих банков. Предоставляя кредит, банки часто оценивали не лизинговую компанию как заемщика, а конечного лизингополучателя. Это ставило лизинговые компании в неприглядное положение агентов при банках.
Однако в последние годы постепенно стала формироваться новая парадигма лизингового бизнеса. Ведущие лизинговые компании уже достигли объемов бизнеса, позволяющих им выйти из подчиненного положения по отношению к банкам и конкурировать сними на равных. Важнейшее значение в этом смысле имеет размер собственного капитала, поскольку он является главным ориентиром для инвесторов. По этому показателю многие лизинговые компании уже не уступают банкам (рис. 4).
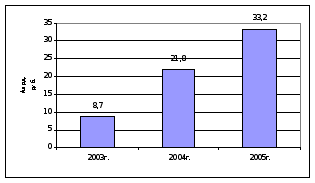
Рис. 4. Капитал и резервы лизинговых компаний (по данным 75 компаний)
Другие важные показатели, такие как объем портфеля, региональная сеть, диверсификация источников финансирования, у ряда ведущих лизингодателей также уже не хуже, чем у банков. Приход иностранных лизинговых компаний закрепляет эту тенденцию. С одной стороны, потому, что эти компании сами - крупные игроки, способные на равных конкурировать с банками. С другой стороны - потому, что их приход стимулирует дальнейшее укрупнение российских лизинговых компаний. Высокая надежность лизинговых сделок, независимость компаний от банков, значительная конкуренция, экономия на масштабе у крупных лизингодателей уже скоро приведут к тому, что условия лизинга в среднем будут значительно выгоднее условий кредитов. Чистая прибыль по данным, представленным 68 компаниями, составила в 2002 г. 1,5 млрд. руб., в 2004 г. -2,5, а в 2005 г. - 3,8 млрд. руб.
По оценке рейтингового агентства Эксперт РА лизинговый рынок в 2006г. побил все рекорды, рост основных показателей оказался самым большим за последние 5 лет. Объем нового бизнеса составил 14,7 млрд. долл. (8 млрд. в 2005 г.), а суммарный портфель лизинговых компаний - 19,5 млрд. долл. Доля лизинга в ВВП достигла 1,5% (в 2005 г. - 0,99%). В объеме средств, инвестированных в основной капитал, лизинг занял 8,7% (в 2005 г. - 5,7%). Лизинговые платежи, полученные лизингодателями в 2006 году, превысили 5 млрд. долл. Прирост объема нового бизнеса составил 83% - и это означает, что рынок вышел на новую стадию роста; первый цикл, начавшийся в 1999-2000 году, закончился в 2005 году - волна инвестиционного спроса и обновления основных фондов завершилась. Впечатляющий прирост объема новых сделок и профинансированных средств в 2006 году – фундамент устойчивого и быстрого роста на ближайшие несколько лет.9
Таблица 4
Основные показатели состояния рынка лизинга
| Показатели | 2003 г. | 2004 г. | 2005 г. | 2006 г. |
| Объем нового бизнеса, млрд. долл. | 3,00 | 5,00 | 8 | 14.7 |
| Объем полученных лизинговых платежей, млрд. долл. | 1,50 | 2,00 | 2.8 | 5 |
| Объем профинансированных средств млрд. долл. | 1,20 | 2,40 | 3.9 | 7,4 |
| Совокупный портфель лизинговых компаний, млрд. долл. | - | - | - | 19.5 |
Среди наиболее важных тенденций на рынке - диверсификация источников финансирования деятельности, оптимизация управления рисками и бизнес-процессами и экспансия лизинговых компаний в регионы. Диверсификация источников финансирования заставляет лизинговые компании активнее повышать свою кредитоспособность и подтверждать ее высокий уровень рейтинговыми оценками.
Рост рынка в значительной степени был обусловлен избытком ликвидности у банков и необходимостью размещения ими своих свободных средств. А это значит, что увеличилось кредитование инвестиционных проектов, в том числе и лизинга, который является довольно надежным вариантом инвестиций. Во-вторых, существенно улучшилась осведомленность потенциальных клиентов о лизинге. Множество предприятий по достоинству оценили преимущества лизинга как удобного и выгодного финансового инструмента, и количество обращений в лизинговые компании росло в геометрической прогрессии.
Основная доля нового бизнеса в 2006 году пришлась на лизинг железнодорожного тягового и подвижного состава, лизинг грузового и легкового автотранспорта. Указанные сегменты почти удвоили свою долю на рынке по сравнению с 2005 годом и в совокупности составили более 50% рынка. Данное соотношение характерно для многих стран с развитым рынком лизинга. Лизинг железнодорожного транспорта остается лидирующим сегментом рынка. На фоне роста позитивных ожиданий и определенности на рынке у предприятий-собственников железнодорожного подвижного состава в прошедшем году многие компании стали работать в направлении финансовой аренды подвижного состава. От лизингодателя при этом требовалась только готовность к крупным сделкам с минимальным авансом и возможность контролировать перемещение предмета лизинга в общероссийском масштабе.
Объем нового бизнеса на сегменте лизинга автотранспортных средств составил в 2006 году около 95 млрд. руб. или 3,5 млрд. долл., прирост показателя за год в абсолютном выражении - примерно 1,7 млрд. долл. (более 50%). Ситуация в данном сегменте рынка остается благоприятной для лизинговых компаний, так как парк пассажирского автотранспорта во многих регионах сильно изношен, и региональные власти готовы активно содействовать процессу его обновления, поскольку заинтересованы в более высоком качестве предоставляемых населению транспортных услуг.
Существенный рост в 2006 году показал также сегмент энергетического оборудования. Это связано с ростом потребности предприятий в самостоятельной электрогенерации, а также с развитием программ частно-государственного партнерства. В рамках такого партнерства, например, при участии ХМЛК «Открытие» в 2006 году началось осуществление крупной сделки по поставке гидроагрегатов и другого оборудования для Бурейской ГЭС.
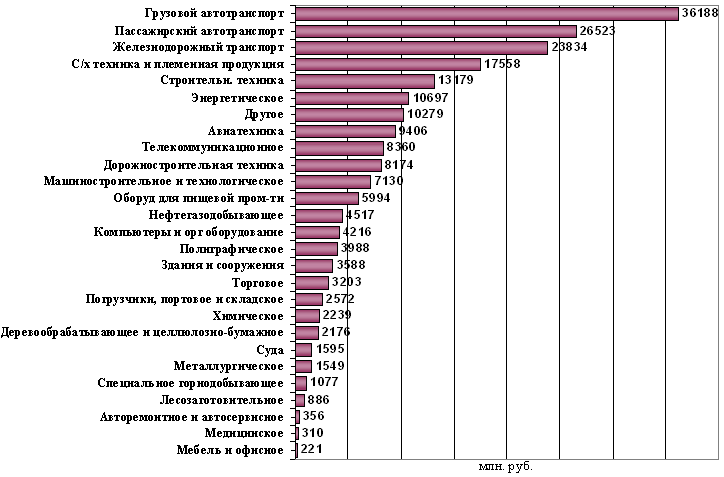
Рис.5. Суммарная стоимость сделок по видам объектов лизинга в 2006г.
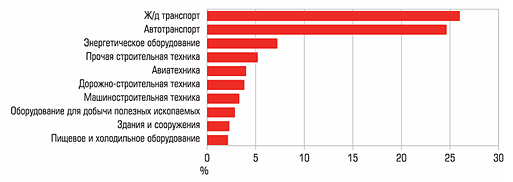
Рис.6. Доля отраслей в новом бизнесе в 2006г.
Кроме лидирующих сегментов - автолизинга, энергетического оборудования и железнодорожного транспорта - хорошие перспективы для развития, имеют сегменты недвижимости и сельскохозяйственной техники и продукции. Дополнительным стимулом для развития последнего должно стать освобождение от обложения НДС в 2007-2008 гг. некоторых видов ввозимой в страну сельскохозяйственной продукции; для сегмента недвижимости - устранение некоторых трудностей с регистрацией сделок (в частности, появившаяся возможность одновременной регистрации лизинговой сделки и договора).
В условиях взросления рынка изменяются характеристики лизинговых сделок, проекты становятся более сложными по структуре, удлиняются сроки сделок. 2006 год, по словам представителей многих компаний, стал годом снижения маржи по лизинговым сделкам. Усиление конкуренции вынуждает лизинговые компании предлагать клиентам новые программы и оптимизировать бизнес-процессы. Скорость принятия кредитного решения, сокращение издержек на обслуживание сделки, региональное присутствие являются важными конкурентными преимуществами лизинговой компании, которые напрямую зависят от использования IT-технологий и системы комплексной автоматизации управления. Также важнейшим фактором конкурентоспособности лизинговой компании является возможность диверсифицировать источники финансирования деятельности и поиск более дешевых источников «длинных» денег. Для привлечения долгосрочных средств используется зарубежное финансирование, а также выпуск векселей и облигаций. Пока объем финансирования на рынке с помощью облигаций составляет чуть более 4%, однако, в 2007 году его доля может удвоиться. Выпуск облигаций - удобная альтернатива банковскому финансированию лизинговых сделок. Привлечение средств с фондового рынка является долгосрочным и, как правило, более дешевым способом финансирования деятельности компании, не влекущим за собой зависимость ее бизнеса от кредиторов и способствующим повышению ликвидности проводимых операций. Выпуск облигаций - серьезный шаг в развитии любой компании и требует тщательной подготовки. Инвесторы в процессе размещения оценивают и доходность инструмента, и кредитоспособность эмитента. Здесь очень важно понимать специфику деятельности лизинговых компаний. Прежде всего это долгосрочность их бизнес-цикла: в отличие от банков, страховых компаний и других финансовых институтов, у которых, как правило, он соответствует одному году, у лизинговых компаний бизнес-цикл составляет 3-5 и более лет. Поэтому в оценке кредитоспособности на первый план выходят показатели, характеризующие среднесрочную финансовую устойчивость - сбалансированность денежных потоков, качественный риск-менеджмент, диверсификация бизнеса и конкурентное положение компании. В то же время показатели классического финансового анализа (достаточность капитала, ликвидность, рентабельность) не так информативны. Необходимую информацию, в адаптированном для широкого круга пользователей виде, дает независимая рейтинговая оценка надежности компании. Единая шкала рейтингования позволяет сравнить оцениваемую компанию не только с уже состоявшимися эмитентами-лизинговыми компаниями, но и с предприятиями других сфер деятельности, также привлекающими средства на фондовом рынке и имеющими индивидуальный рейтинг. Несколько компаний уже получили индивидуальный рейтинг надежности агентства «Эксперт РА» - это ОАО «ГЛАВЛИЗИНГ» (В++), ЗАО «Клиентская Лизинговая Компания» (В) и ОАО «Муниципальная Инвестиционная Компания» (В++). Эти компании используют рейтинг при работе с партнерами, кредиторами и, собственно, при размещении облигационных займов. Они позиционируют себя как транспарентные и открытые для работы с широким кругом партнеров. И более того, такие компании, основываясь на подробном рейтинговом отчете, получают возможность комплексно оценить риски своей деятельности. А значит, именно они будут расти и развиваться более эффективно, чем конкуренты.
3. Мероприятия по совершенствованию и перспективы развития рынка лизинга
3.1 Проблемы рынка лизинговых услуг и перспективы его развития
Среди факторов, которые в наибольшей степени повлияли на рост объемов отечественного лизинга, мы отмечаем:
улучшение экономической ситуации в стране;
рост числа потенциально-реализуемых лизинговых проектов;
обостренную потребность в обновлении и увеличении основных фондов в ряде ключевых отраслей и, как результат, резкий рост нового лизингового бизнеса в энергетическом оборудовании, машиностроении, строительстве, автотранспорте, железнодорожном транспорте;
улучшение условий ценообразования лизинговых услуг (по срокам, стоимости, условиям погашения задолженности и др.);
увеличение объемов и источников финансирования лизинговых операций, в основном, как высокодоходных и с управляемыми рисками;
рост качества и числа предоставляемых услуг лизингодателями;
разработку и внедрение новых лизинговых продуктов и программ;
развитие конкуренции на рынке лизинговых услуг.
Факторы, которые сдерживают рост объемов лизинга в стране:
недостатки в администрировании налогообложения;
большие проблемы с НДС;
произвол налоговых органов;
правовые и организационные вопросы по лизингу некоторых видов имущества (например, недвижимость).
Есть менее значимые, но тоже важные факторы, тормозящие развитие лизинга:
ограничения по использованию предмета лизинга только для предпринимательских целей;
неурегулированность отдельных законодательных и нормативно-правовых норм по налоговому и бухгалтерскому учету;
отсутствие законодательных актов, регулирующих развитие отдельных направлений финансирования лизинговых операций, например, по секьюритизации лизинговых активов;
недостаточная прозрачность, транспорентность лизингодателей и лизингополучателей, ограниченная информация о клиентах;
проблемы с методологией формирования статистики лизинга в стране.
Основные стимулы развития рынка и одновременно основные препятствия этому развитию парадоксальным образом сконцентрировались в одной области - в области законодательства и регулирования.
В отсутствие регулятора на рынке лизинга, единственным органом, проявляющим повышенное внимание к лизинговым компаниям, является Федеральная налоговая служба, цель которой - максимальное пополнение государственного бюджета. Повышенное внимание со стороны налоговиков и их подход к лизингу как к виду деятельности, ориентированному на уклонение от налогов, серьезно осложняет развитие рынка.
Невозмещенный НДС остается главной проблемой лизинговых компаний, и, по нашим оценкам, на 1 января 2007 года он составил около 25 млрд. рублей без учета небезызвестной истории с »Ханса Лизинг». По мнению самих лизингодателей, при сохранении существующей придирчивости налоговиков к НДС лизинговые компании могут терять 10–15% бизнеса ежегодно. В целом же потери рынка из-за недоработок в законодательстве, по нашим оценкам, составили в 2006 году около 9 млрд. долларов.
Существенная доля в потерях рынка приходится на сегмент лизинга недвижимости, который только пытается встать на ноги. В общем объеме нового бизнеса лизинг недвижимости в 2006 году составил всего 2,29%, то есть примерно в десять раз меньше, чем в странах с развитым рынком лизинга. Тем временем спрос на услуги в этом сегменте существенно повышается, все больше компаний начинают заниматься лизингом коммерческой недвижимости. Случается даже, что по некоторым сделкам вознаграждение лизинговых компаний равно той ставке, по которой они привлекают финансирование в банке. Лизингодатели идут на это с целью опробовать новый инструмент. Но удовлетворить растущий спрос они пока не могут из-за административных и законодательных преград, а также частого нежелания продавцов указывать в договорах рыночную стоимость офисов и зданий.
Отдельной группой для лизинговых компаний стоят внутренние проблемы, связанные с обеспечением достаточно высокого уровня устойчивости, адекватного бухгалтерского и управленческого учета, маркетингового анализа и достаточного уровня информационной открытости, а также проблема поиска квалифицированных кадров.
Уровень финансовой устойчивости примерно 80% российских лизингодателей находится на среднем уровне. Многие из них уже в достаточной мере нарастили собственный капитал и готовы к тому, чтобы подтвердить свое состояние внешним рейтингом надежности. Дальнейшему росту финансовой устойчивости лизинговых компаний будет способствовать необходимость привлечения западных источников финансирования, с одной стороны, и развитие страхования финансовых рисков лизингодателей (в настоящее время, по отзывам самих лизинговых компаний, отсутствующего в среднесрочной перспективе, с другой стороны).
Уровень бухгалтерского и управленческого учета в лизинговых компаниях также находится на достаточно высоком уровне. Уже 24% лизинговых компаний составляют отчетность по МСФО, и еще 16% планируют начать составлять ее в ближайшие несколько лет. А вот что касается уровня информационной активности большинства лизинговых компаний – он недостаточно высок. Лишь 10% лизинговых компаний публикует о себе основную информацию - отчетность, годовой отчет, информацию о существенных событиях и крупных сделках, раскрывает структуру собственности. На данном этапе это не препятствует их развитию, однако уже в скором времени может привести к замедлению темпов роста тех или иных игроков.
На достаточно невысоком уровне в большинстве компаний находится и маркетинговый анализ рынка, на котором, по идее, строятся, как минимум, краткосрочные и среднесрочные планы развития, то он у большинства игроков находится в зачаточном состоянии. Как показал проведенный нами опрос, четкое понимание своей конкурентной среды есть всего у 25% компаний, еще у 10% есть лишь общеэкономические представления о том, кто в принципе может быть их конкурентом (рис.7).
Рис.7. Уровень понимания конкурентной среды лизинговыми компаниями
В некоторой степени отсутствие детального конкурентного анализа обусловлено невысоким уровнем конкуренции на большинстве сегментов. Однако такая ситуация уже в скором времени должна изменится. А незнание конкурента не освобождает места под солнцем.
В целом основные проблемы российского рынка лизинга отражены в таблице 5.
Таблица 5
Семь бед российского рынка лизинга
| № п/п | Проблема |
| 1 | Возмещение НДС |
| 2 | Произвол налоговых инспекций на местах |
| 3 | Проблема определения выкупной стоимости имущества |
| 4 | Противоречия и недоработки в законодательстве, препятствующие развитию отдельных сегментов |
| 5 | Отсутствие современного и адекватного регулирования бухгалтерского учёта лизинговых операций |
| 6 | Проблемы общего характера |
| 7 | Проблемы внутреннего характера |
Решение данных проблем, а также устранение иных пробелов в сфере законодательного и налогового регулирования лизинговой деятельности могли бы дать существенный толчок быстро растущему рынку. К 2008г. рынок лизинга может вырасти до 33 млрд.долл., если будут решены основные правовые проблемы (рис.8).

Рис.8. Прогноз развития рынка лизинга к 2008г. при условии решения правовых проблем
Среди значимых изменений в законодательстве для лизинговых компаний в 2006 году можно отметить следующие два: включение статьи «Доходные вложения в материальные ценности» в состав основных средств для бухгалтерского учета, что привело к обложению объектов лизинга налогом на имущество и, как следствие, отразилось на общей стоимости договоров лизинга; и изменения в Налоговом кодексе РФ, касающиеся определения налоговой базы по НДС: с 1 января 2006 года - только по отгрузке.
Решение наиболее насущных проблем рынка могло бы в течение ближайших 4 лет привести к росту рынка в 5-7 раз. В случае, если проблемы решены не будут, рынок вырастет максимум в 2,5-3 раза (рис.9).
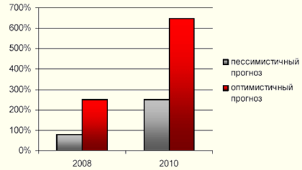
Рис.9. Сценарии роста лизингового рынка в России
Наш прогноз построен при предположении, что при реализации пессимистичного варианта средние темпы прироста рынка составят 25-30% в год, оптимистичный - при среднегодовых темпах прироста в 50-60%. Сами лизинговые компании настроены скорее оптимистично. Всего лишь 6,7% из тех, кто дали ответы оценивает рост своего портфеля не более чем в три раза за 4 года. Подавляющее большинство компаний - 2/3 от числа поделившихся своими планами на будущее, рассчитывают увеличить портфель в 2-3 раза уже к концу 2008 г. и в 3-5 раз к концу 2010 года. А примерно четверть компаний планирует к концу 2010 года нарастить портфель сделок более чем в 5 раз (табл.5).
Задел для бурного развития действительно есть. В большинстве развитых стран доля лизинга в ВВП составляет от 2 до 6%, и мы только-только подошли к нижней планке. Решение налоговых и юридических проблем могло бы привлечь на рынок новую, массовую волну лизингополучателей, не вынуждая лизинговые компании работать преимущественно со старыми клиентами, как это происходит сегодня. Кроме того, значительный потенциал роста рынка связан с наличием достаточно большого числа перспективных ниш.
Таблица 5
Оценка лизинговыми компаниями темпов роста своего портфеля до конца 2010 г.10
| Более чем в 5 раз к 2010 | Прогресс-Нева Лизинг, Приват-Лизинг, Муниципальная инвестиционная компания, Стоун-XXI, Росдорлизинг, Лизинг-Трейд, Бизнес-Альянс, Атлант-М Лизинг |
| в 2-3 раза к 2008, в 3-5 раз и более к 2010 | РЕСОТРАСТ, РМБ-Лизинг, Райффайзен-Лизинг, РБ-Лизинг, Премьер-Лизинг, Поволжский лизинговый центр, Первая лизинговая компания (Тверь), Петроконсалт, Локат Лизинг Руссия, Экспресс-Волга Лизинг, ЭКСПО-Лизинг, УК Объединенный лизинг, Универсальная лизинговая компания, ТАЛК, МЛК «СФГ- Лизинг», Русское общество содействия лизингу, Галс, Лизинговая компания Сибири, ЛК КАМАЗ, ВКМ- Лизинг |
| Менее чем в 3 раза к 2010 г. | Интерлизинг, Верхневолжская лизинговая компания |
В ближайшие несколько лет одним из наиболее быстрорастущих сегментов будет оставаться лизинг энергетического оборудования. Постепенно будет набирать вес лизинг недвижимости. При благоприятной ситуации его доля в совокупном портфеле лизинговых компаний к 2010 г. достигнет 7-9%.
Достаточно высок потенциал сегментов лизинга транспортных средств, как повсеместно популярного автолизинга, так и авиализинга, лизинга судов и лизинга подвижного и тягового состава. Одной из последних тенденций данного рынка стал возрастающий спрос на локомотивы, тепловозы. По некоторым оценкам, до 2010 года рынок подвижного состава достигнет в объеме 150 млрд. рублей, не считая тягового сектора. Отсюда можно сделать вывод, что потенциал у него довольно большой. В ближайшие 2-3 года будет наблюдаться рост грузоперевозок, консолидация парка ж/д техники в руках ведущих компаний-перевозчиков, резкое старение подвижного состава, рост дефицита на определенные виды вагонов в связи с ограниченными возможностями производителей. В случае последовательных шагов реформы РЖД ожидается заметный рост интереса к сектору локомотивов, тепловозов, электровозов.
С каждым годом все более интересным для лизинговых компаний становится и лизинг сельскохозяйственной техники. Руководители современных аграрных холдингов - грамотные в финансовом вопросе специалисты. Они понимают и используют возможности современных инструментов. Для небольших хозяйств лизинг, прежде всего, способ приобретения техники.
Перспективы развития лизинга промышленного оборудования также представляются достаточно позитивными, прежде всего за счет развития проектного финансирования. Сейчас все предприятия, которые могли обновить мощности, уже это сделали. Следующий этап - их расширение, которое потребует серьезного рефинансирования. И если банки в большинстве своем не готовы браться за подобные проекты из-за их высокой рискованности, то для лизинговых компаний это может стать новым направлением работы, которое потребует развития проектных подходов и сотрудничества между лизинговыми компаниями - далеко не все проекты будет под силу поднять одному игроку.
Развитие рынка будет связано также с появлением и распространением новых продуктов. Как показывает мировая практика, чем дальше развивается рынок, тем более востребованными становятся оперативный лизинг, а затем и венчурный лизинг. И если первый в России уже существует, то второй только-только зарождается. Развитие венчурного лизинга в России станет закономерным этапом развития подходов проектного финансирования и потребует от лизинговых компаний использования новых для них приемов. И, прежде всего, работа с ценными бумагами лизингополучателей. Новые масштабы потребуют и новых источников финансирования, в том числе активной секьюритизации лизинговых сделок, широко распространенной на Западе. Она заключается в том, что лизинговая компания передает специальной секьюритизационной компании, обладающей более высоким уровнем кредитоспособности, чем лизингодатель, активы, под которые та выпускает ценные бумаги, которые обращаются на рынке. При этом лизинговая компания продолжает обслуживать лизингополучателя и получать свои комиссионные доходы, высвобождая при этом финансирование для работы по новым проектам. Несмотря на то, что первые попытки в России уже предпринимаются, реальное распространение секьюритизации лизинговых сделок можно ожидать не ранее чем к 2009-2010 - вряд ли стоит рассчитывать, что необходимая для этого законодательная (и в т.ч. налоговая) база будет принята раньше.
Также развитие рынка будет, по всей видимости, связано с дальнейшим формированием групп лизинговых компаний и разделением специализации внутри них. Причем, если сейчас оно происходит преимущественно по отраслевому признаку, то в дальнейшем к нему добавится разделение по клиентам. Одни будут работать с малым бизнесом, другие со средним, третьи - с крупными проектами. Сейчас такие цепочки передачи клиентов уже есть, но пока они в основном существуют между группами компаний. При этом в целом деятельность групп будет оставаться достаточно широко диверсифицированной в силу цикличности инвестиционного спроса.
Спрогнозировать развитие рынка лизинга можно и на основании цикличности развития экономики. Цикличность развития экономики доказана давно. Исследования рынка лизинга, проводимые рейтинговым агентством «Эксперт РА» с 2002 года, позволяют утверждать, что волновая теория развития характерна и для этого финансового рынка. На лизинговом рынке к 2006 году длина экономического цикла достигла примерно пяти лет, между тем в ближайшее время она может удлиниться до 7-9 лет. Во время становления российского лизингового рынка длина волны на нем определялась практически только средними сроками заключенных договоров и инфляционными ожиданиями участников лизинговых сделок. В настоящее время определяющим фактором становится решение инфраструктурных проблем в экономике и рост инвестиционного спроса.
Первый этап. (1998-2001). Периодом зарождения российского рынка лизинга в современном виде можно считать 1998-99 гг. Кризис 1998 г. стал первой предпосылкой к росту лизинга в России и превращению его в действенный инструмент финансирования реального сектора экономики. Дефолт 17 августа 1998 года и девальвация рубля обусловили возникновение проблем с финансовыми ресурсами у большинства российских предприятий. Они оказались не способны оплачивать приобретаемые средства производства в полном объеме, особенно импортные, подорожавшие наиболее сильно вследствие девальвации. При жестких ресурсных ограничениях инвестиционные решения определялись задачами повышения качества продукции и ее соответствия современным стандартам, расширения ассортимента, а также технологическими аспектами снижения себестоимости. Инвестиционная деятельность ориентировалась, главным образом, на активное использование в производстве конкурентоспособных резервных мощностей и модернизацию техники. Между тем, потенциал использования существовавших производственных мощностей был практически исчерпан, поскольку значительная часть оборудования не могла быть задействована из-за морального и физического износа. Отсутствие возможности своевременной замены основного капитала сопровождалось продлением сроков использования неэффективных машин и оборудования. Во многих случаях основные фонды ликвидировались только при практически полной невозможности их дальнейшей эксплуатации. Такая ситуация стала основой для формирования масштабного спроса на долгосрочное заемное финансирование, в том числе и на лизинг. С точки зрения лизинговых компаний такой спрос был особенно благоприятен, поскольку имел (и имеет) место на фоне макроэкономической стабильности и роста российской экономики. Таким образом, 1998 год стал переломным моментом в развитии российского рынка лизинга и его превращении из единичной услуги в массовый продукт. Послекризисные тенденции поддерживали развитие лизинга на протяжении 1998-2002 гг., и позволили этому инструменту получить относительно широкую известность.
Второй этап. (2002-2005). В 2002 году развитие рынка лизинга получило несколько дополнительных импульсов. В начале 2002 года были внесены существенные изменения в законодательство. Новая версия закона «О лизинге» была приведена в соответствие с другими законодательными актами, в том числе с Налоговым кодексом, что усилило эффективность правового обеспечения лизинговой деятельности. С отменой лицензирования были сняты бюрократические барьеры на пути развития лизинговых компаний. Однако самым существенным толчком для развития лизинга стала отмена с 2002 года налоговой льготы по капиталовложениям для предприятий. В результате при приобретении основных фондов за счет собственных средств компании утратили право относить часть затрат на уменьшение налогооблагаемой базы при расчете налога на прибыль. На себестоимость стало возможным относить только проценты по банковскому кредиту. Таким образом, только при использовании механизма лизинга, у предприятий осталось право относить затраты на перевооружение производства на себестоимость своей продукции в полном объеме.
В 2003 году лизинг закрепился как «массовый» инструмент финансирования реального сектора экономики. Это характеризовалось, во-первых, тем, что в 2003 г. заметно удлинились сроки лизинговых сделок - сделки в рублях на срок до пяти лет стали нормальной практикой. Во-вторых, вследствие быстрого роста бизнеса лизинговых компаний, появления новых компаний и вследствие увеличения их доступа к различным источникам финансирования выросла конкуренция на рынке лизинга. Благодаря этому лизинг стал доступен для более широкого круга заемщиков. Несмотря на стремительные темпы развития лизинга в России, специфика этого инструмента, его уникальные преимущества на фоне других финансовых инструментов, оставались не вполне ясны для многих потенциальных участников лизинговых сделок (заемщиков, производителей оборудования, инвесторов). Дефицит информации о лизинге, практически полное отсутствие систематизированных данных как о рынке финансовой аренды в целом, так и о деятельности отдельных лизинговых компаний, являлись существенными препятствиями на пути развития российского лизингового рынка. Кроме того, снизилось стимулирующее значение фактора острой потребности в инвестициях, поскольку с ростом инвестиционной привлекательности России, для компаний стал доступен более широкий круг финансовых инструментов, более выгодные условия займов. Доля собственных средств в инвестициях в основной капитал стала снижаться, а доля заемных - возрастать. В этих условиях лизинг стал развиваться в большей степени за счет своих «классических» клиентов - предприятий среднего и малого бизнеса, производящих продукцию относительно высокого уровня переработки, ориентированную на внутренний рынок.
Третий этап. На цикличность развития экономических систем исследователи обратили внимание еще в первой половине 19 века. Цикл характеризуется последовательностью протекания экономических процессов в определенном режиме, когда в экономике происходят изменения основных параметров - рост ВВП сменяется спадом, за которым снова следует рост. Это обусловливается тем, что стремясь к расширению производства, завоеванию возможно большей доли рынка, который в каждый данный момент имеет пределы, владельцы предприятий периодически создают ситуацию перепроизводства товаров, в результате чего возникает перевес предложения над спросом по какому-либо товару, и соответственно падение цен на этот товар. Циклы в экономике называют, в частности, по именам открывших их экономистов: циклы Кондратьева - длиной в 55 лет (48-60 лет, «длинные волны»), циклы Жуглара - 10 лет (7-12 лет, «инвестиционные циклы»), циклы Китчена - 3,3 года. Все эти циклы взаимодействуют. Каждый цикл Кондратьева содержит несколько циклов Жуглара, а каждый цикл Жуглара - несколько циклов Китчина. К 2005 году завершилась вторая волна инвестиционного спроса на рынке лизинга. Большинство заключенных в 2001-2003 гг. сделок, за редким исключением, закончились. Об этом в частности свидетельствует снижение в 2005 году темпов прироста объема лизинговых платежей, связанное с «взрослением» рынка и сопутствующим ему изменением структуры, удлинением средних сроков лизинговых сделок, а также графиков платежей и финансирования, в том числе с появлением сделок, близких к проектному финансированию.
В 2006 году наступил новый этап развития рынка лизинга. Прирост объема профинансированных средств составил, по нашим оценкам, примерно 90%, прирост объема нового бизнеса - 83%. Такой впечатляющий прирост объема новых сделок и профинансированных средств в